Mostrando las entradas con la etiqueta IDTechEx. Mostrar todas las entradas

4 de octubre de 2019

Electrónica impresa: Las tendencias definitorias en 2019


La industria de la electrónica impresa se ha estado reenfocando silenciosamente en los últimos años, con jugadores que buscan oportunidades específicas donde la tecnología agrega un gran valor para la aplicación. Eso ha sido tan especial como utilizar la impresión por inyección de tinta como una pequeña parte del proceso de producción de placas de circuito grabadas, reemplazando cinco pasos del proceso por uno y reduciendo el consumo de material y el tiempo para cambiar los diseños de circuitos para crear nuevas industrias basadas en plataformas como Electrónica en molde (In-mold Electronics) donde existe un claro valor agregado sobre los procesos establecidos. Por supuesto, la investigación fundamental todavía está en curso en muchos frentes, pero el orden del día es identificar necesidades y oportunidades específicas.

El evento IDTechEx Printed Electronics USA 2019, el evento más grande del mundo sobre el tópico, se centra en las oportunidades reales para la tecnología. Con más de 200 expositores, más de 250 oradores y un estimado de 3,500 asistentes, el evento, celebrado en Santa Clara del 20 al 21 de noviembre, se enfoca en la comercialización de la tecnología con FEOs (Fabricantes de Equipo Original) y marcas que presentando sobre sus necesidades y muchos más en concurrencia. Regístrese antes del viernes 4 de octubre para obtener el 15% de descuento para asistentes.

En este artículo exploramos algunas de las tendencias clave en electrónica impresa en 2019, todas las cuales serán exploradas en detalle en el evento.

Primero echemos un vistazo a la industria electrónica impresa, orgánica y flexible actual, dividida por tipo de componente. Los datos a continuación provienen del nuevo informe IDTechEx "Electrónica impresa, orgánica y flexible 2020-2030" que proporciona una evaluación completa y detallada de toda la industria, que IDTechEx ha cubierto por casi 20 años. Esto analiza el panorama general, no solo los dispositivos impresos, sino también aquellos que pueden ser flexibles o estar basados ​​en materiales orgánicos funcionales.

Fuente: Informe IDTechEx "Electrónica impresa, orgánica y flexible 2020-2030"

Cinco tendencias claves en 2019
IDTechEx ha identificado varias tendencias claves en 2019:

La Electrónica en Molde gana impulso
In-Mold Electronics (IME) es un subconjunto de electrónica estructural - en última instancia electrónica 3D con beneficios que incluyen menos componentes para integrar, tiempos de respuesta más rápidos, facilidad de diseño y peso ligero. También tiene un costo competitivo. El mercado de IME en 2019 es de $ 5.6 millones - apenas un mercado - pero uno que IDTechEx espera ver crecer a más de $ mil millones en 2029. Con un fuerte compromiso de los fabricantes automotrices y electrodomésticos para usar IME en interfaces hombre-máquina, la adopción se ve obstaculizada principalmente por pruebas de escala y confiabilidad que se están trabajando rápidamente.

5G y los vehículos eléctricos crean nuevos mercados para las tintas conductivas.
El creciente interés y el movimiento inevitable hacia 5G plantea nuevas oportunidades materiales, en particular para el escudo electromagnético debido a las frecuencias más altas empleadas por 5G. El recubrimiento de circuitos integrados (CI) puede ser lento, relativamente costoso y difícil de obtener una buena cobertura en todos los lados del paquete de CI. Esto está siendo considerado un objetivo por aquellos en tintas conductivas.

La adopción de vehículos eléctricos significa el mayor uso de semiconductores de potencia. Aquí la gestión y disipación térmica es un problema y, por lo tanto, los materiales de interfaz térmica imprimibles representan una gran oportunidad emergente y no solo para los semiconductores de potencia en vehículos, sino también en otras aplicaciones, como los LEDs de alta potencia.

Los proveedores de componentes se mueven río abajo en busca de nichos
Los componentes impresos o flexibles con nuevas capacidades no siempre reemplazan los componentes existentes de manera similar, a menos que haya un problema con el componente existente. Ellos, a menudo, permiten hacer cosas nuevas gracias a sus nuevos atributos. En este caso, el proveedor de un componente tan novedoso no solo está inventando el componente sino que a menudo necesita involucrarse en la invención del producto y demostrar la demanda del mercado. Por lo tanto, numerosas empresas se han trasladado desde la creación de parches de piel electrónicos con baterías impresas flexibles a sistemas de gestión de almacenes que utilizan tiras de fotodetectores orgánicos flexibles impresos. Escuche casos de estudio en Printed Electronics USA 2019.

Cuidado de la salud
La capacidad de utilizar productos electrónicos flexibles y estirables está siendo utilizada cada vez más por la industria de la salud y la relacionada con el bienestar. Las compañías de electrónica de consumo están cambiando sus dispositivos de tecnología portátil para centrarse más en la atención médica. El mercado de dispositivos médicos portátiles en los próximos cinco años crecerá más rápido que el mercado global de tecnología portátil.

Las empresas están explotando nuevos factores de forma de electrónica - tales como los sensores estirables - para crear una mayor comodidad para el usuario al tiempo que proporciona datos procesables continuos. Los desarrollos significativos en los sensores de gas, habilitados por materiales como el grafeno y los nanotubos de carbono, pueden maximizar el beneficio de utilizar los muchos biomarcadores en la respiración, que también es un método discreto de detección versus alternativas.

Fijación de electrónica híbrida
La electrónica híbrida - la mezcla de componentes convencionales y componentes electrónicos flexibles o impresos donde sea necesario - puede brindar lo mejor de ambos mundos. Sin embargo, hay varios cuellos de botella, que en su mayoría han sido tratados como ideas posteriores, pero ahora están frenando el uso en volumen.

Los ejemplos incluyen la necesidad de adhesivos conductores para unir componentes que pueden curarse a baja temperatura para utilizar sustratos de baja temperatura y tener equipos automatizados de alta velocidad para manejar las diferentes formas y formatos de componentes y ensamblarlos. Estos problemas aún están en progreso, pero hasta ahora, en 2019 hemos visto resueltos algunos de estos obstáculos, lo que abrirá más casos de uso.

Para una evaluación completa de las oportunidades, lea el informe de investigación IDTechEx "Impreso, Electrónica Orgánica y Flexible 2020-2030".

Interactúe con la industria y conozca los casos de uso y las necesidades de aplicación en Printed Electronics USA 2019, el evento más grande del mundo sobre electrónica impresa, flexible y orgánica. Regístrese antes del viernes 4 de octubre para recibir el 15% de descuento para asistentes.

Artículo de Raghu Das
Raghu es el CEO de IDTechEx. Ha realizado un seguimiento de las tecnologías emergentes durante más de 17 años, ayudando a las organizaciones (desde las compañías Fortune 500 hasta las nuevas empresas) a tomar las mejores decisiones estratégicas basadas en una investigación profunda.

Teléfono: +44 (0) 1223 810275
Correo electrónico: r.das@IDTechEx.com

IDTechEx
02 Octubre 2019

15 de enero de 2019

La electrónica en molde (IME) está al borde de la adopción a gran escala, dice un nuevo estudio de investigación global de IDTechEx

El nuevo informe de mercado global de IDTechEx Research, "In-Mold Electronics 2019-2029: Tecnología, Pronósticos de Mercado, Jugadores" ofrece una evaluación técnica del proceso de fabricación y los requisitos de materiales, perspectivas de mercado para aplicaciones y jugadores, estudio de rutas competitivas a 3D Electrónica y más.

La electrónica en molde (In Mold Electronics, IME) es un proceso de integración de decoraciones impresas y circuitos electrónicos con termoformado y moldeo. Los resultados son objetos en forma de 3D con circuitos integrados de diferentes grados de complejidad. Esto es parte de la tendencia global emergente hacia la electrónica estructural 3D y la progresión fuera de la solución rudimentaria de componentes encerrados en una caja.


Foto: el proveedor mundial de IMD Advanced Decorative Systems (ADS) y su cliente JW Speaker crearon una de las primeras aplicaciones de producción de IME: electrónica en molde o “plastrónica”. Su solución al problema de que los faros de los vehículos basados ​​en LED no generan suficiente calor para descongelarse en condiciones invernales de manejo, presenta una capa de película de policarbonato sobre la cual se imprimió un elemento calentador conductivo antes de moldearlo en el lente del faro. La tecnología se impulsa aún más con la inclusión de los componentes electrónicos, los cuales controlan el ciclo de calentamiento de la lámpara y cuentan con un sistema de conector especialmente diseñado, para acceder a estos componentes electrónicos integrados. IME es considerado como el siguiente paso lógico en el desarrollo de la tecnología en molde. Este desarrollo ganó el Premio Best of Show de 2018 IMDA.

La capacidad de imprimir circuitos electrónicos en un sustrato 2D antes de convertir esto en una parte 3D funcional tiene muchos desafíos de fabricación y materiales. El informe cubre las soluciones comerciales y emergentes de los actores clave a medida que esta tecnología avanza desde I + D hasta obtener un gran éxito para el usuario final de alto volumen.

Las ventajas de IME son numerosas e incluyen la reducción de peso, el ahorro de espacio, la robustez, la aceleración del tiempo de comercialización y las capacidades de alta producción. Sin embargo, la tecnología no viene sin sus inconvenientes en cuanto a limitaciones de forma, rendimiento, inmadurez del software, estabilidad ambiental y procesamiento posterior. Estos méritos y obstáculos se detallan en el informe con las próximas soluciones en el espacio de material para las tintas funcionales, sustratos y adhesivos que facilitan esto.

Los prototipos han sido diversos, desde dispositivos simples para tecnología portante, calefacción liviana para automóviles, antenas y paneles táctiles de productos de línea blanca hasta sensores, actuadores y pantallas más complejos.

La aceptación comercial de IME tiene una historia compleja con Ford abrazando esta tecnología para un dispositivo interior de automóvil, pero el producto tuvo que ser retirado. A pesar de este contratiempo, el mercado está a punto de aplicación plena. Los mercados alcanzables muy grandes se encuentran en diferentes etapas de la adopción de esta tecnología con interiores para automóviles y paneles táctiles para productos de línea blanca que proporcionan los volúmenes más significativos. IDTechEx pronostica que el mercado de dispositivos IME superará los $ 1.11 mil millones para 2029.

Converting Quarterly
14 Enero 2019

2 de abril de 2017

Tintas Conductivas: China al rescate, otra vez?


China ya ha transformado completamente la industria fotovoltaica (PV) y tal vez está a punto de volver a hacerlo. Este es un evento importante para la industria de la pasta conductora, ya que la industria fotovoltaica sigue siendo el principal mercado de volumen para pastas tipo ɺring, generando una demanda de más de 1450 tpa en 2016. Cualquier cambio en este mercado afectará a toda la industria, incluida la dinámica empresarial de los proveedores de todos los mercados emergentes nacientes que aparentemente no están relacionados.

En este artículo, discutiremos brevemente las tendencias principales de la industria pero para aprender más refiera por favor a nuestro informe Tintas Conductivas 2017-2027: Pronósticos, Tecnologías, Jugadores. Este informe es el resultado de años de actividad observando, analizando y participando en la industria conductora de tinta y pasta.

Tendencias generales del sector
El mercado de la pasta para la industria fotovoltaica está en auge ya que las ventas de fotovoltaicos han subido en previsión del fin de las actuales tarifas de entrada en China. De hecho, las ventas han superado incluso las expectativas de los proveedores de materiales y pasta.

El mercado de pasta ha experimentado un cambio de cuota de mercado en los últimos años, pero las altas ventas han vuelto a impulsar, al menos temporalmente, incluso a los antiguos líderes del mercado que habían visto caer su cuota de mercado en este mercado perennemente sensible a los costos.

Este cambio de liderazgo en el mercado de la industria fotovoltaica, a su vez, tuvo importantes efectos de ondulación en toda la industria de la pasta conductora: los grandes proveedores de pasta comenzaron activamente a desarrollar mercados nacientes que anteriormente se consideraban demasiado pequeños para compensar la disminución de la cuota de mercado en los principales mercados. Esto, por supuesto, ajustará el espacio aún más en los sectores nicho.

La industria sigue siendo altamente competitiva y el precio es el gran diferenciador. La innovación es incremental y está dirigida a minimizar el consumo por disco mientras aumenta la eficacia. La ventana de oportunidad de aprovechar las nuevas formulaciones es a menudo de corta duración y los productos son a menudo comparables. La tendencia a largo plazo hacia el crecimiento de los proveedores chinos también está tomando forma: el know-how ya existe, y las barreras IP o de capital tampoco son formidables.

Los proveedores de polvo también se enfrentan a tiempos interesantes. Por un lado, el exceso de capacidad ha permitido un lento cambio en el diseño de la arquitectura dominante de las células fotovoltaicas, lo que significa que el papel de la metalización de pasta ha permanecido seguro. Por otro lado, los fabricantes de celdas ahora cada vez mas exigen una base diversificada de proveedores y costos reducidos, lo que sugiere una mayor presión competitiva para los principales proveedores. Los proveedores chinos también están en aumento aquí: compensan su tecnología inferior por el acceso a la plata a precios locales subvencionados, lo que los mantiene más que competitivos.

Este proceso de diversificación ha estado bien encaminado durante el año pasado, pero la tasa ha sido lenta debido al desempeño superior continuo del operador titular y al mecanismo de bloqueo establecido por el hecho de que las pastas fueron formuladas alrededor de los polvos del titular. Sin embargo, este proceso es inevitable a menos que se demuestre un cambio en el desempeño.

Pico de plata?
El mercado de la pasta está formado por un equilibrio de dos tendencias opuestas: por un lado, la industria fotovoltaica y, por tanto, las ventas de unidades de discos crecen; mientras que por otro lado, las mejoras tecnológicas reducen el consumo de plata por disco. Estas dos tendencias de contrapeso mantienen el tamaño del mercado bastante constante.

Un análisis reciente, sin embargo, sugiere una desaceleración en el mercado de energía fotovoltaica después del auge actual en las ventas de volumen, especialmente después del plazo FiT que llevo la demanda hacia adelante. Al mismo tiempo, se espera que la tecnología de pasta continúe mejorando y canibalizando sus propias ventas. Esto apunta hacia un pico de consumo de plata en el corto plazo antes de 2020. Esto había sido predicho por nuestros modelos de pronósticos habituales.

Esto, por supuesto, también apuntará hacia una continua e intensa presión competitiva en toda la industria. En el lado positivo, sin embargo, se podría especular que conducirá a precios más bajos de plata, por lo tanto arraigando más la competitividad de la plata contra soluciones alternativas de metalización.

China transforma el juego, de nuevo?
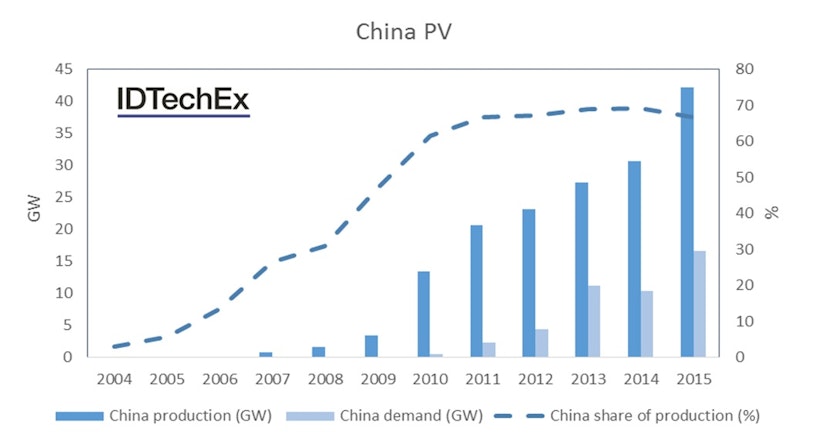
China ya transformó completamente la industria fotovoltaica una vez: se convirtió en el fabricante dominante con más del 65% de la producción mundial en 2015, desde a un miserable 3-5% en 2004-2005. El aumento de China en la industria fotovoltaica se muestra a continuación. Aquí, China se convirtió en el mayor comprador de productos de metalización de pasta a nivel mundial, lo que conduce a una completa reorganización de toda la industria desde los sitios de producción hasta los equipos de ventas / marketing.

China podría estar a punto de transformar el juego una vez más: recientemente anunció alrededor de $ 140 mil millones de inversión en la industria solar en un período de cuatro años. Si bien esto es una noticia importante para la industria, sus detalles aún no están claros. Por ejemplo, no está claro si la inversión estará en el lado de la oferta o el lado de la demanda.

Si se aplica en el lado de la demanda, podemos especular que las ventas crecerán más de lo previsto, disipando los temores de una desaceleración en las ventas fotovoltaicas después del final de los FiTs en China. También acelerará el aumento de la utilización de la capacidad, sacando a la industria de producción fotovoltaica de su largo estado de sobrecapacidad. Esto, a su vez, puede conducir a la inversión en la producción masiva de nuevas tecnologías de celda, abriendo el camino a alternativas a las tecnologías de pasta.

El auge de China en la industria fotovoltaica se registró en términos de producción, demanda y cuota de mercado. 

Si se aplica en el lado de la oferta, se traducirá en un mayor aumento de la sobrecapacidad de producción, convirtiendo a la industria fotovoltaica en similar a muchas otras industrias que se enfrentan a un exceso de suministro gracias a la sobreinversión en China. Probablemente conducirá a nuevas presiones sobre los precios a lo largo de toda la cadena de valor, mientras que el nuevo ciclo de inversión CapEx también puede allanar el camino para las nuevas tecnologías de celdas.

¿Borde del acantilado?
La serigrafía ha demostrado ser una tecnología resistente y rentable. Ha sobrevivido a los choques como el alza en los precios de la plata cruda en 2008. También ha mejorado constantemente, logrando reducir al mismo tiempo el consumo por disco y aumentar la eficiencia.

Sin embargo, no ha mejorado tan rápido como la propia industria había pronosticado en 2011. El gráfico a continuación muestra las diversas predicciones publicadas por ITRPV entre 2011 y 2016. Es evidente que la industria había sido más optimista en el pasado. En IDTechEx, creemos que las proyecciones actuales son también ambiciosas: la tecnología ya está madura y, por tanto, es poco probable que registre ganancias tan rápidas.

Sin embargo, la principal cuestión a la que se enfrenta la industria a largo plazo es si y cuáles tecnologías alternativas, tanto para la nueva arquitectura de celda como para los procesos de metalización, finalmente ganarán terreno o no. Por ejemplo, si las celdas de heterojunción se convierten en corriente principal, entonces los proveedores de pasta pueden esperar un aumento en el contenido de pasta por disco, al menos en el corto y mediano plazo. Por el contrario, si el enchapado mejora su madurez y su estructura de costos, los proveedores de pasta temen una disminución de la cuota de mercado.

En general, los posibles nuevos grandes ciclos de inversión en lugares como China, la desaceleración de la mejora de la pasta y la creciente madurez de las tecnologías alternativas se combinan para crear mayores riesgos para el futuro a largo plazo de la tecnología de metalización en pasta.

A pesar de esto, creemos que el negocio de pasta es seguro a mediano y largo plazo y el desafío estará predominantemente en retener una fuerte cuota de mercado basada en el mantenimiento de una base de bajo costo. Para obtener más información sobre nuestra última evaluación de las tendencias de la industria, consulte nuestro último informe Tintas Conductivas 2017-2027: Pronósticos, Tecnologías, Jugadores.

Proyecciones de reducciones en el consumo de plata por disco por ITRPV a lo largo de los años. 

Dr Khasha Ghaffarzadeh
khasha@IDTechEx.com
Tel: +44 (0)1223 810287
27 Marzo 2017

24 de septiembre de 2016

La robótica es el futuro del negocio de los agroquimicos

Los productos químicos de protección de cultivos y la robótica parecen a primera vista totalmente sin relación, sin embargo, IDTechEx Research encuentra que las constantes mejoras en robótica agrícola lenta pero seguramente, fundamentalmente alterarán el negocio de productos químicos de protección de cultivos.

De hecho, los proveedores de productos fitosanitarios químicos ya no serán capaces de ignorar los desarrollos en el mundo de la robótica agrícola. Esto es debido a que su aumento cambiará la cantidad y tipos de productos químicos utilizados, y obligará a los proveedores a considerar seriamente la posibilidad de reinventar a sí mismos como proveedores de protección de cultivos, sea cual sea su forma, y ​​no sólo estrechar los proveedores de productos químicos.

Lea el informe IDTechEx Research sobre "Robots y Drones Agrícolas: 2016-2026: Tecnologías, Mercados y Jugadores", para aprender acerca de la robótica, como la tecnología robótica entrará en diferentes aspectos de la agricultura, cómo va a cambiar la forma en que la agricultura se hace, cómo cambia el futuro del negocio de agroquímicos y cómo modificará la forma en que diseñamos la maquinaria agrícola.

Este informe proporciona hojas de ruta detalladas de la tecnología, pronósticos del mercado en tecnología y territorio segmentados a diez años, y perfiles empresariales basados ​​en entrevistas comprensibles

La robótica agrícola dará forma al futuro
El negocio de los agroquímicos ya está experimentando cambios importantes. Algunos son de naturaleza de corto plazo, cíclico y/o típicos. Por ejemplo, la desaceleración global en la agricultura inducida por la caída de los precios de los cultivos de campo ha supuesto la disminución de ingresos para casi todos los proveedores. 

El aumento de la producción de productos químicos genéricos, particularmente en China, ha significado presiones sobre los precios a la baja a largo plazo. La intensificación de la competencia de precios y la reducción del tamaño del mercado han, como era de esperar, significado la consolidación de la industria (por ejemplo, ChemChina / Syngenta, DuPont / Dow Chemical, y potencialmente Bayer / Monsanto).

Por el contrario, algunos de los cambios son de naturaleza más fundamental y de largo plazo, y el constante aumento de la robótica agrícola es sin duda uno de esos cambios. Su ascenso significa una aceleración y amplificación drástica de un cambio que ya está en marcha: la agricultura de precisión. Aquí, los mapas de datos del campo junto con el equipo con GPS han permitido la tecnología de cultivo de tasa variable, permitiendo a los agricultores varíar la velocidad de aplicación de entrada en función de las necesidades de los sitios/parches específicos en contraposición a toda la granja.

El juego final: la agricultura de ultraprecisión
Mejor tecnología de visión, un mayor acceso a los datos, y la inteligencia artificial mejorada permitirán a la robótica agrícola impulsar esta tendencia hacia su último juego final: agricultura de ultra-precisión donde se gestionan las granjas sobre la base de una plantas individual. Aquí, la robótica agrícola atenderá las necesidades de las plantas individuales de acuerdo a sus necesidades específicas, y buscará y destruirá las malas hierbas individuales.

Esto ya está ocurriendo. Los implementos robóticos tirados por un tractor son cada vez más capaces de identificar rápidamente las malas hierbas de los cultivos y tomar las acciones precisas para eliminarlas (por ejemplo, herbicidas por rociado de precisión). Estas máquinas serán cada vez más robustas para operar en entornos agrícolas y serán cada vez más inteligentes para identificar una cada vez mayor variedad de cultivos y malezas.

En la actualidad, la mayoría se utilizan en la agricultura ecológica o adelgazamiento de la lechuga, y emplean algoritmos de igualación en plantilla básica. En un futuro cercano, sin embargo, las técnicas de aprendizaje profundo serán utilizadas como un mayor acceso a millones de imágenes de cultivo / maleza permitiendo aumentar el forraje para entrenar los algoritmos más complejos. Esto, a su vez, significa que los robots puedan tomar un espectro cada vez más amplio de tareas en la agricultura.

Lo siguiente, robots agrícolas evolucionarán hacia ser vehículos agrícolas no tripulados y autónomos. Esto será posible gracias a la mercantilización acelerada de la tecnología de navegación autónoma, reduciendo las barreras reguladoras, aumentando la familiaridad del agricultor con vehículos autónomos. También esto ya está sucediendo como lo demuestran numerosos robots agrícolas móviles que se encuentran en prototipos o etapa temprana de prueba comercial.


Evolución de los métodos de protección de cultivos a través del tiempo hacia su fase final de la agricultura de ultra-precisión. Fuente: IDTechEx junto con las imágenes de Yamaha, DJI, Blue River Technologies, Gardford Machinery, Deepfield Robotics (un nuevo negocio de Bosch), Naio Technologies, SwarmFarm Robotics, EcoRobotix. "Agricultural Robots and Drones 2016-2026: Technologies, Markets, and Players" www.IDTechEx.com/agri

Cambiando los modelos de negocios
Los robots agrícolas transformarán el negocio de los productos químicos de protección de cultivos. El advenimiento de la agricultura de ultraprecisión significa una utilización óptima de los productos químicos, la reducción del consumo global. También impulsará un cambio en las lineas de productos de unos pocos herbicidas no selectivos de gran éxito hacia muchos selectivos de nicho. Esto transformará a los proveedores de commodities en operaciones de productos químicos especializados.

La agricultura de ultraprecisión también pondrá en riesgo el modelo de negocio hasta ahora con éxito de la agrupación de herbicidas no selectivos con semillas genéticamente modificadas tolerante a los herbicidas (GE-HT). Esto se debe a que los productos químicos de protección de cultivos se aplicarán sólo en determinados lugares precisos y no a través de toda la tierra. De esta manera el rociado amplio de herbicidas no selectivos corre el riesgo de quedar obsoleto.

Los robots agrícolas también pueden provocar un cambio en el modelo de negocio de los proveedores de productos fitosanitarios químicos. Esto se debe a que una mayor parte del valor total de la protección de cultivos se desplazará hacia la robótica. En consecuencia, los proveedores de productos químicos tendrán que considerar seriamente la posibilidad de reinventarse a sí mismos como proveedores de protección de cultivos, cualquiera que sea su forma, y ​​no simplemente proveedores químicos estrechos.

No va a suceder de un dia para otro
Estos grandes cambios no sucederán de un dia para otro. el conservadurismo del agricultor inevitablemente convertirá estas tecnologías potencialmente revolucionarias en otras más progresivas.

En la actualidad, la mayoría de equipos robóticos de campo todavía no son completamente fiables, por tanto, ellos se comercializan como un servicio gestionado por operadores cualificados y con un precio de $ / acre o $ / Kg. Su economía aún no se ha comprobado en el campo, y hacerlo, inevitablemente llevará tiempo porque el reloj experimental está limitado por las estaciones de crecimiento. las prohibiciones totales a los productos químicos siguen siendo poco probable en el corto plazo a pesar de la creciente presión, entre otras cosas porque los agricultores y los proveedores ejercen presión entre ellos. Los agricultores aún no confían en los robots y de ninguna manera están lo suficientemente desesperados para pagar la prima del precio actual.

Sin embargo esto no es razón para la complacencia. De hecho, varias de las principales empresas químicas ya han realizado inversiones estratégicas en robótica agrícolas como una manera de aprender este negocio y potencialmente asegurar el acceso a la tecnología. El interés en la robótica agrícolas, inevitablemente, sólo crecerá más.

De hecho, el informe IDTechEx Research sobre "Agricultural Robots and Drones 2016-2026: Technologies, Markets, and Players" considera que la robótica agrícola ya es una industria de $ 3 mil millones y crecerán a $ 12 mil millones en 2026. Los implementos robóticos, jalados por tractor y las desmalezadoras robóticas autónomas jugarán un papel importante en ese crecimiento.

Más información sobre el informe en www.IDTechEx.com/agri

Sobre IDTechEx
IDTechEx guía sus decisiones estratégicas de negocio a través de sus Servicios de investigación y Eventos, ayudando a beneficiarse de las tecnologías emergentes. Proporcionamos una investigación independiente, inteligencia empresarial y asesoramiento a las empresas a través de la cadena de valor sobre la base de nuestras actividades de investigación y metodologías básicas que proporcionan datos recabados por los líderes de negocios, estrategas y exploradores de tecnologías emergentes para ayudar a sus decisiones de negocio.

Conozca mas en www.IDTechEx.com y para discutir tus necesidades, favor contactar a research@IDTechEx.com.

Por: Dr Khasha Ghaffarzadeh, Research Director, IDTechEx
www.IDTechEx.com