Mostrando las entradas con la etiqueta converting quarterly. Mostrar todas las entradas

13 de agosto de 2019

IMDA honra a cinco convertidores con los Premios 2019

La In-Mold Decorating Association (IMDA) ha anunciado a los ganadores de sus Premios IMDA 2019.

IMDA representa a los moldeadores, impresores de etiquetas, proveedores de materiales y equipos y otros comprometidos con el desarrollo y crecimiento de productos, tecnologías y mercados de etiquetado y decoración en molde. Su misión es elevar el nivel de conciencia y aceptación de los productos duraderos decorados en molde y los empaques etiquetados en molde por parte de fabricantes de equipos originales, propietarios de marcas y comercializadores. IMDA representa y respalda a todas sus compañías miembro en toda la cadena de suministro de decoración y etiquetado en molde.  

Mejor Diseño de Parte
Ella capuchino

Presentado por: Verstraete In Mold Labels, a Multi-Color Co.
Propietario de la marca: Star Gate Innovations
Moldeador: Polyoak Dairy Pack Tubs
Proveedor de etiqueta: Verstraete In Mold Labels, a Multi-Color Co.


Ella es la "conveniencia en una cápsula" que brinda un espresso líquido premium y leche descremada, en un instante. Simplemente agite y agregue agua hirviendo o agua fría sobre hielo. No se requiere máquina. Ella es realmente saludable sin aditivos artificiales y está libre de conservantes con una vida útil de un año. Las etiquetas de barrera de oxígeno IML evitan que el oxígeno ingrese al empaque, extendiendo así la vida útil y el aroma del capuchino.

Mejor Diseño de Etiqueta
Sopa Crema De Tomate en Vaso

Enviado por: Korsini
Propietario de la marca: The Kraft Heinz Co.
Moldeador: RPC Superfos
Proveedor de etiqueta: Korsini

La higiene y la frescura son clave, ya que el vaso SuperLock® de RPC Superfos - en combinación con las etiquetas de barrera de oxígeno resistentes al autoclave de Korsini-SAF - permite la esterilización posterior al llenado por 120 °C durante 80 minutos. El vaso y la tapa están moldeadas por inyección y el vaso viene con etiquetado en el molde y protección de barrera contra el oxígeno. La tapa está decorada con un IML estándar, y los vasos están recubiertas con folio de aluminio para una larga vida útil incluso a temperaturas ambiente. El vaso SuperLock® tiene una tapa roscada giratoria muy fácil de usar. Otra ventaja es que el vaso es adecuado para microondas, por lo que una deliciosa comida se puede calentar sin esfuerzo en cuestión de minutos. El vaso y la tapa son 100% reciclables, lo que está claramente indicado por una etiqueta de reciclaje en el empaque.

Mejor Empaque Decorado en Molde
Almond Breeze Almondmilk

Alternativa al yogurt
Presentado por: Polytainers, Inc.
Propietario de la marca: Blue Diamond Growers
Moldeador: Polytainers, Inc.
Proveedor de etiqueta: Verstraete In Mold Labels


El nuevo contenedor Sidekick de doble compartimiento de Polytainers ofrece eficiencia en el anaquel al tiempo que ofrece resultados de sostenibilidad tangibles. El Sidekick está diseñado con paredes más delgadas que reducen la cantidad de plástico utilizado durante el proceso de fabricación. Tanto el contenedor como la etiqueta IML están hechos con resina de polipropileno, lo que da como resultado un empaque 100% reciclable, por lo que el consumidor no necesita separar los materiales antes de reciclar. El Sidekick aumenta la densidad del anaquel en un 36% y está disponible en blanco, pigmentado o transparente con una etiqueta IML de envoltura completa.

La Mejor Parte Durable Decorada en Molde
Empuñadoras de pistola Heritage

Enviado por: Taylor Communications
Propietario de la marca: Heritage Manufacturing
Moldeador: Widgets Ltd.
Proveedor de etiqueta: Taylor Communications


Taylor Communications se asoció con Heritage Manufacturing para ampliar y diversificar la línea de productos de pistola de Heritage. El desarrollo de Taylor de tintas flexográficas, moldeables en 3D y celdas personalizadas de recorte de 5 ejes permite la aplicación de gráficos personalizados de alta calidad, como grano de madera, metálico, nacarado y otros efectos a aplicar en el proceso de IMD. El desarrollo de la tecnología IMD a través de esta asociación ha creado nuevas y emocionantes oportunidades para el crecimiento futuro.

Mejor Logro Técnico
Tecnologías holográfica de Tapa

Enviado por: Morphotonix
Propietario de la marca: United Caps
Moldeador: United Caps
Proveedor de etiqueta: Morphotonix


UNITED CAPS, un referente mundial de la industria en tapas y cierres innovadores, se asoció con MORPHOTONIX, una empresa de protección de marca de alta tecnología, para garantizar la originalidad de los productos embotellados con un diseño de cierre sostenible y bioinspirado. Las cavidades de acero MORPHOTONIX nano-grabadas con hologramas de difracción personalizados de precisión de 130,000 ppp, que fueron replicadas por UNITED CAPS en las tapas mediante moldeo por inyección. Las cavidades están perfectamente integradas en la línea de moldeado, y las tapas se producen a velocidades estándar, con cero consumibles adicionales. Los diseños de seguridad inamovibles proporcionan una verificación inmediata sin escaneo.

More info: www.imdassociation.com

Converting Quarterly
13 Junio 2019

23 de enero de 2019

Subirán aun mas los precios europeos de la película PET BO en 2019?

Cinco temas clave para enfocar en 2019

Los precios de las películas europeas de PET BO (Poliéster Biorientado) han aumentado casi un 17% en los últimos 12 meses, niveles no vistos desde finales de 2011. Los productores europeos han implementado varios aumentos de precios a lo largo del año, refiriéndose a la oferta restringida, la demanda saludable y el aumento de los costos de materia prima como los principales impulsores de la presión al alza sobre los precios de las películas de PET BO en 2018. ¿Subirán los precios aún más en 2019?

A continuación, se detallan los temas clave en los que debe enfocarse la industria de películas y productos flexibles en los próximos 12 meses:

1. ¿Se recuperarán los costos de la materia prima en el primer trimestre?
El costo de las materias primas de la película PET BO (Ácido Tereftálico, PTA y Monoetilenglicol, MEG) experimentó un aumento en septiembre, pero desde entonces ha disminuido, con la expectativa de que el PTA volverá a caer cuando nos acercamos al final del año. Renuentes a ver alguna caída en el precio de la película PET BO, los productores de películas están dispuestos a señalar que, aunque los costos de las materias primas actualmente están bajando, todavía son más altos que hace un año.

Se espera que los costos de las materias primas se estabilicen a partir de 2019 y si los productores de películas de PET BO pueden mantener el precio de la película estable en el corto plazo, esto los colocará en una posición sólida en caso de que los costos de las materias primas comiencen a subir el próximo año.

2. El cambio hacia la fijación de precios de contratos basados ​​en fórmulas
La continua volatilidad en torno al precio de la película PET BO ha dado lugar a una creciente preferencia entre los convertidores europeos para adoptar un contrato de precio basado en una fórmula, con acuerdos basados ​​en costos promedio de resina y conversión durante los tres meses anteriores. Dado que los precios promedio de la resina han aumentado en el cuarto trimestre de 2018, podríamos, por lo tanto, ver un movimiento alcista en los contratos basados ​​en fórmulas derivados del primer trimestre de 2019.

3. La demanda de películas de PET BO se mantendrá saludable.
El mercado europeo ha experimentado una demanda saludable durante todo el año, y los productores de películas informaron que el plazo de entrega es de 4 a 6 semanas para el producto nacional.

Esto se ha reflejado en el mercado global, que se ha equilibrado mucho más que en 2018, lo que ha afectado el abastecimiento extranjero para los compradores europeos. La región obtiene aproximadamente un tercio de sus necesidades en el extranjero, y los compradores están informando que los plazos de entrega en el extranjero se han ampliado a seis semanas.

Se espera que la demanda europea se mantenga saludable en 2019 y si los plazos de entrega se mantienen en los niveles actuales, los productores de películas seguirán confiando en impulsar cualquier posible aumento de precios.

4. Falta de capacidad regional anunciada.
Después de varios años de falta de inversión, el mercado europeo recién verá una nueva línea de película de PET BO de 40,000 toneladas / año instalada en las últimas etapas de 2019. Se espera que esta produzca principalmente películas delgadas comunes.

La región debió ver una segunda línea de 36,000 ton / año en 2019, sin embargo, la inversión no va mas en Europa. Si bien la nueva línea proporcionará cierto alivio a la oferta para los compradores, no alcanzará los niveles previamente pensados. Esto significa que las importaciones seguirán desempeñando un papel importante para satisfacer la demanda europea en 2019.

A nivel global, tal como están las cosas en la actualidad, la tasa de nueva capacidad que se instalará en el mercado en los próximos 5 años no seguirá el ritmo del crecimiento esperado de la demanda, lo que aumentará la presión sobre los precios de las películas de PET BO.

5. Se piensa más en las credenciales ambientales de la película PET BO.
Es probable que los problemas ambientales desempeñen un papel más importante para los proveedores de películas de BOPET en 2019 y más allá.

La nueva legislación en Alemania entrará en vigencia a principios de 2019, que establecerá un nuevo conjunto de objetivos y restricciones de empaque para aumentar los objetivos de reciclaje en todos los ámbitos. Se espera que aumente la presión de la UE para regular el uso del embalaje para ser más conscientes del medio ambiente, minimizar los residuos y mejorar la capacidad de reciclaje.

El posible cambio de laminados a monocapas para un empaque flexible es visto como un problema cada vez más crítico por algunos productores de películas de PET BO en términos de credenciales ambientales. Existe la sensación de que la industria de películas de PET BO necesita tener una voz más clara y fuerte para influir y ayudar a los tomadores de decisiones sobre estos temas.

Robert Gilfillan
Analista de investigación
Wood Mackenzie Chemicals,
Converting Quarterly
16 Enero 2019

15 de enero de 2019

La electrónica en molde (IME) está al borde de la adopción a gran escala, dice un nuevo estudio de investigación global de IDTechEx

El nuevo informe de mercado global de IDTechEx Research, "In-Mold Electronics 2019-2029: Tecnología, Pronósticos de Mercado, Jugadores" ofrece una evaluación técnica del proceso de fabricación y los requisitos de materiales, perspectivas de mercado para aplicaciones y jugadores, estudio de rutas competitivas a 3D Electrónica y más.

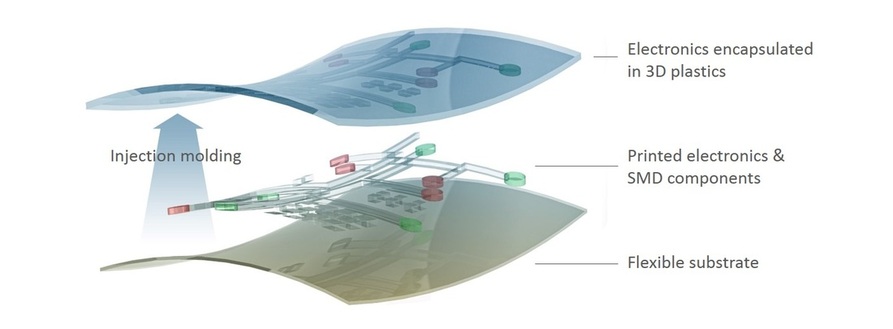
La electrónica en molde (In Mold Electronics, IME) es un proceso de integración de decoraciones impresas y circuitos electrónicos con termoformado y moldeo. Los resultados son objetos en forma de 3D con circuitos integrados de diferentes grados de complejidad. Esto es parte de la tendencia global emergente hacia la electrónica estructural 3D y la progresión fuera de la solución rudimentaria de componentes encerrados en una caja.


Foto: el proveedor mundial de IMD Advanced Decorative Systems (ADS) y su cliente JW Speaker crearon una de las primeras aplicaciones de producción de IME: electrónica en molde o “plastrónica”. Su solución al problema de que los faros de los vehículos basados ​​en LED no generan suficiente calor para descongelarse en condiciones invernales de manejo, presenta una capa de película de policarbonato sobre la cual se imprimió un elemento calentador conductivo antes de moldearlo en el lente del faro. La tecnología se impulsa aún más con la inclusión de los componentes electrónicos, los cuales controlan el ciclo de calentamiento de la lámpara y cuentan con un sistema de conector especialmente diseñado, para acceder a estos componentes electrónicos integrados. IME es considerado como el siguiente paso lógico en el desarrollo de la tecnología en molde. Este desarrollo ganó el Premio Best of Show de 2018 IMDA.

La capacidad de imprimir circuitos electrónicos en un sustrato 2D antes de convertir esto en una parte 3D funcional tiene muchos desafíos de fabricación y materiales. El informe cubre las soluciones comerciales y emergentes de los actores clave a medida que esta tecnología avanza desde I + D hasta obtener un gran éxito para el usuario final de alto volumen.

Las ventajas de IME son numerosas e incluyen la reducción de peso, el ahorro de espacio, la robustez, la aceleración del tiempo de comercialización y las capacidades de alta producción. Sin embargo, la tecnología no viene sin sus inconvenientes en cuanto a limitaciones de forma, rendimiento, inmadurez del software, estabilidad ambiental y procesamiento posterior. Estos méritos y obstáculos se detallan en el informe con las próximas soluciones en el espacio de material para las tintas funcionales, sustratos y adhesivos que facilitan esto.

Los prototipos han sido diversos, desde dispositivos simples para tecnología portante, calefacción liviana para automóviles, antenas y paneles táctiles de productos de línea blanca hasta sensores, actuadores y pantallas más complejos.

La aceptación comercial de IME tiene una historia compleja con Ford abrazando esta tecnología para un dispositivo interior de automóvil, pero el producto tuvo que ser retirado. A pesar de este contratiempo, el mercado está a punto de aplicación plena. Los mercados alcanzables muy grandes se encuentran en diferentes etapas de la adopción de esta tecnología con interiores para automóviles y paneles táctiles para productos de línea blanca que proporcionan los volúmenes más significativos. IDTechEx pronostica que el mercado de dispositivos IME superará los $ 1.11 mil millones para 2029.

Converting Quarterly
14 Enero 2019

2 de septiembre de 2018

La impresión digital directa al envase es la última tecnología disruptiva para el embalaje


Las 'nuevas direcciones' en la tecnología de etiquetado y embalaje son una característica importante del mercado actual, y la última es la impresión digital directa al envase. De hecho, puede ser una tecnología disruptiva tal como lo demuestra el AWAreness Report 2016, sobre la nueva Tecnología de Impresión Digital Directa para Etiquetado y Decoración de Productos . Esta última incorporación a la cartera de evaluaciones al minuto de AWA Alexander Watson Associates de aspectos del mercado global de impresión de etiquetas proporciona un recurso valioso para todos los interesados ​​en, o ya comprometidos con, esta tecnología de identificación de productos del siglo XXI.

Nuevas oportunidades para los propietarios de marcas
Eliminando por completo la necesidad de una etiqueta en envases rígidos o semirrígidos, la impresión digital directa ofrece a los propietarios de marcas una nueva paleta de oportunidades, que incluyen economías de escala, ruta más corta al mercado y niveles mejorados de presentación y promoción de marca, tales como personalización . Sin embargo, esta es una tecnología en su infancia, y se puede esperar una mayor innovación técnica y comercial y una fuente más amplia de proveedores en todos los niveles.

Sustitución
El informe postula que el crecimiento del volumen total potencial del mercado global de etiquetas podría verse afectado negativamente, perdiendo participación de mercado por la impresión directa en envases. Las etiquetas autoadhesivas y de adhesivo húmedo son las principales candidatas para el reemplazo, pero las etiquetas de fundas y el etiquetado en molde no serán inmunes. Según el informe, la sustitución de etiquetas en todas las tecnologías representará el equivalente de 0.5% -1.0% del mercado mundial de etiquetas para 2019-2020.

Hoy y mañana
Completo con una encuesta de la industria del estado actual de la tecnología y oportunidades futuras, y un directorio de equipos, tintas y fabricantes auxiliares, tecnología de impresión digital directa para etiquetado y decoración de productos, el AWAreness Report 2016 representa una descripción experta de un desarrollo clave del mercado del embalaje. El informe puede solicitarse en línea a través del sitio web de AWA Alexander Watson Associates, www.awa-bv.com, junto con detalles de la gama completa de estudios de mercado y servicios y eventos de consultoría.


Converting Quarterly
22 Junio 2016

15 de abril de 2017

Las tres tendencias mas candentes en electronica flexible impresa

La electrónica impresa ha estado en desarrollo por más de 15 años. Tras el entusiasmo inicial, la amplia exploración y los aprendizajes de los fracasos, la industria entró en 2017 con un fuerte enfoque en varios temas claves. Estos se presentan como algunos de los momentos más destacados de la conferencia y exposición clave para la industria - Printed Electronics Europe 2017, que se celebrará en Berlín, Alemania, del 10 al 11 de mayo de 2017 (www.idtechex.com/peeurope), con más de 225 expositores y 200 exhibidores. El evento está patrocinado por IDTechEx. En este artículo, el investigador enumera sólo tres de los sectores más candentes de la electrónica impresa:

1. Flexible es un impulsor más fuerte que la reducción de costos
Muchos se establecieron en la electrónica impresa con la expectativa de que pueden hacer dispositivos más baratos utilizando la tecnología, debido al menor costo de fabricación y (potencialmente) menor costo de material. En realidad, los esfuerzos de I + D de corto plazo, requieren que los precios tipo producto farmacéutico para recuperar la inversión inicial en nuevos materiales y equipos. 

http://eidupont.scene7.com/is/image/eidupont/DEC-Printed-Electronic-Materials-2x1

El desempeño es también variado: en algunas áreas la tecnología supera a la tecnología existente, como OLEDs versus LCDs, en otras áreas ese no es el caso, tal como en los transistores impresos. En términos generales, hoy en día la electrónica impresa puede ofrecer más desempeño por más dinero o el mismo desempeño por más dinero.

Competir en costo como el único diferencial puede ser difícil, ya que el fabricante actual tiene más apalancamiento para reducir el costo. A partir de esto ha sido el enfoque para crear valor más allá de la reducción de costos, incluyendo menor espesor/peso, robustez, estiramiento, mayor área, mayor compatibilidad de sustrato y flexibilidad.

Son estos parámetros los que han dado lugar a miles de millones de dólares que se vierten en el desarrollo de pantalla flexible - sea OLED, LCD u otras tecnologías de visualización reflexiva. La batalla está principalmente en la diferenciación de productos de electrónica de consumo con pantallas más delgadas, curvadas. 

Cubriendo estas innovaciones en pantallas flexibles e iluminación se incluyen Sharp, OSRAM, ITRI, OLED Works, Clearink, Etulipa, Folium Optics y FlexEnable en el evento del 10 al 11 de mayo. Otros cubren los últimos avances con sensores flexibles, textiles electrónicos, baterías y dispositivos como PragmatIC Printing, Interlink Electronics, ISORG, Flex, Holst Center, Joanneum Research.

2. Adiós PCBs, bienvenida la Electrónica Estructural
Dentro de 50 años, las tarjetas de circuitos impresos (printed circuit boards, PCBs) se considerarán tan lejanas como la computación de tubos de vacío de los años 60s se considera ahora. La transición, llena de oportunidades para aprovechar por las empresas ahora, es a la electrónica estructural - que es poner la electrónica y la electricidad en la estructura del dispositivo, en lugar de utilizar la estructura para cubrir la tarjeta electrónica separada. En algunos casos, esto puede implicar que la electrónica no sólo sea un circuito funcional sino que también sea soporte de carga.

https://static.electronicsweekly.com/news/wp-content/uploads/sites/16/2015/03/04mar15tackotekdiag.jpg

Hay muchos acercamientos diferentes a la electrónica estructural, desde la electrónica de la impresión 3D a la electrónica en molde. Entre los ponentes destacados que cubren este tema en Printed Electronics Europe se incluyen Fiat Research Center, TactoTek, DoMicro, NovaCentrix, Optomec, TNO y muchos más.

3. Electrónica híbrida: Utilizar la mejor tecnología para la aplicación
La electrónica impresa no es sólo un tipo de producto, sino que incluye una amplia gama de tecnologías habilitantes en diferentes puntos de comercialización y madurez. La tendencia creciente es la electrónica híbrida, utilizando impresos de tecnologías flexibles para algunos aspectos como el sensor o la batería o la pantalla y la electrónica convencional tales como circuitos integrados de silicio (ICs).

https://pbs.twimg.com/media/CEzyMqPWIAAT8O-.png

Aquí los retos incluyen la automatización de ensamblaje de componentes de forma diferente, particularmente donde pueden ser delgadas y flexibles y se están colocando en algo delgado y flexible a alta velocidad. Luego hay oportunidades a capturar en conectarlos a baja temperatura y confiablemente. Estos son algunos de los temas a tratar en el evento de la sesión sobre la electrónica híbrida, teniendo oradores tales como Jabil, X-Celeprint, Fraunhofer EMFT, NanoDimension, IMEC y Google [X].

Estos, sin embargo, son sólo un vistazo a algunas de las sesiones con la agenda completa ahora en vivo en http://www.idtechex.com/printed-electronics-europe/show/en/agenda y cubriendo sectores como la recolección de energía, innovacion en almacenamiento de energía, fabricación de electrónica impresa, avances de nuevos materiales y mucho más.

Superando todo esto, sin embargo, está la diversa gama de usuarios finales que se presentan en el evento, cubriendo sus necesidades y experiencias y por lo tanto la demanda del mercado. Los ponentes incluyen Coca-Cola, Jaguar Land Rover, GSK, ARM, Google, VF Global Innovation, JC Decaux, Toyota, Rolls-Royce y muchos más.

Converting Quarterly
28 Marzo 2017

10 de enero de 2017

La Bolsa Pull Tab de Ampac Debuta en EUA para Cocteles Listos para Tomar


Ampac, una división de ProAmpac, anuncia que la bolsa de bebidas Ampac Pull TabTM ahora será comercializada y producida en EUA para bebidas alcohólicas. La bolsa de bebidas Ampac's Pull Tab, ganadora de premios, fue lanzada por primera vez en Suiza para una marca local de jugos en 2014.

La bolsa Ampac Pull Tab (lengüeta de jalado) es un formato alternativo a la tradicional bolsita de sorbete de punción para bebidas . Esta es nueva en el mercado de bebidas y proporciona una protección higiénica del agujero del sorbete con una etiqueta de desgarre personalizada Ampac Pull Tab. El agujero pre-hecho en el cuerpo de la bolsa, cubierto por la etiqueta que se aplica por dispensadores de etiquetas totalmente automáticos, es nuevo para esta aplicación. La característica de lengüeta de jalado de fácil abertura, conveniente, permite un agujero más grande para beber compuestos acuosos - perfecto para un cóctel congelado listo para beber. Las bolsas tradicionales requieren que el consumidor vierta el contenido en otro vaso antes de consumir.

La tecnología de esta bolsa se produce actualmente en la planta de Ampac en Kirchberg, Suiza, pero ahora está disponible en EUA. La bolsa Pull Tab ahora incluye bebidas alcohólicas en un formato de mayor tamaño (375 ml) en comparación con el tamaño original de 200ml para las bebidas a base de jugo de frutas. Es la única bebida de cóctel saborizado disponible en EUA en una bolsa parable de un solo servicio con agujero de sorbete y pestaña de fácil abertura. La bolsa también se puede colocar en el congelador y el producto se puede disfrutar congelado.

Las características adicionales de la bolsa lo hacen realmente portátil. En comparación con otros productos de la competencia en el mercado, la bolsa de bebidas Pull Tab con sorbete adjunto crea un acceso conveniente del sorbete sin necesidad de desgarrar la bolsa o usar un vaso separado. El agujero del sorbete es pre-cortado así que no se necesita hacer un agujero para este, además de un sorbete de mayor diámetro que proporciona una mejor experiencia de beber.

Debido a que la bebida está en una bolsa, no hay temor de rotura de vidrio y una mayor fiabilidad cuando se utiliza con seguridad al aire libre. El bajo volumen de residuos de la bolsa, junto con un peso más ligero en comparación con el vidrio, también contribuye a los beneficios de la bolsa Pull Tab.

Ampac actualmente produce esta bolsa para Festive Beverage y su línea WingDingTM de cócteles de vino. Los consumidores de alcohol entre la edad de 21 y 35 desean una experiencia conveniente y portable de la bebida alcohólica para el canotaje, el golf, los parques, las playas y eventos deportivos. "La bolsa Ampac Pull Tab proporciona una nueva y única experiencia para los consumidores. El nuevo formato ofrece comodidad al consumidor y es una forma única y divertida de disfrutar de un cóctel ", dice Millie Nuño, directora de marketing de ProAmpac.

Converting Quarterly
04 Enero 2017

25 de noviembre de 2016

El Mercado Global de Resinas de Alta Barrera llegará a $ 3,520 millones para el 2026

Se proyecta que el mercado global de resinas de barrera alcance los USD 3.520 millones para el año 2026, a un CAGR del 5,85% de 2016 a 2026. El crecimiento de la demanda del tipo etileno-alcohol vinílico (EVOH) está aumentando la demanda en el mercado global de resinas de barrera. La creciente demanda de las industrias de uso final en los países desarrollados y emergentes impulsa el crecimiento del mercado mundial de resinas de barrera.

En el 2015, el segmento de aplicaciones de alimentos y bebidas representó la mayor cuota de mercado, en términos de volumen, seguido por las aplicaciones farmacéuticas y médicas, cosméticas, agrícolas, industriales y otras. La creciente demanda de innovación de nuevos productos, así como la necesidad de investigación y desarrollo en resinas de barrera para mantener la calidad consistente del producto final, ha alentado a las empresas a adoptar estrategias orgánicas e inorgánicas que aumentarán sus cuotas de mercado en las respectivas regiones .

El cloruro de polivinilideno (PVDC) es actualmente la tecnología líder utilizada en el mercado mundial de resinas de barrera. Sin embargo, el EVOH es el tipo de más rápido crecimiento y es seleccionado por muchas de las principales industrias de uso final para diferentes aplicaciones, debido a su excelente resistencia a la intemperie, aceite y solventes, característica de alta transparencia y que es moldeable y reciclable.

Se espera que la región Asia-Pacífico crezca a la tasa más alta del mercado de resinas de barrera, en términos de valor y volumen, de 2016 a 2026. En los últimos años, la demanda de alimentos y bebidas y aplicaciones farmacéuticas y médicas ha aumentado en la región Asia-Pacífico debido a la creciente población y el aumento de los ingresos disponibles, impulsando así el mercado de resinas de barrera en la región. Las resinas de barrera se utilizan principalmente para la protección de los productos farmacéuticos contra la luz, la humedad, el oxígeno, la contaminación biológica y los daños mecánicos.


Compañías tales como:
  • Asahi Kasei Corporation (Japon), 
  • Chang Chun Petrochemical Co., Ltd. (Taiwan),
  • E.I. DuPont de Nemours and Company (EUA), 
  • INVISTA (U.S.), 
  • Kuraray Co., Ltd (Japon), 
  • Kureha Corporation (Japón), 
  • Solvay S. A. (Belgica), 
  • Teijin Limited (Japon), 
  • The Dow Chemical Company (EUA), 
  • The Nippon Synthetic Chemical Industry Co., Ltd. (Japon), 
  • Zhejiang Juhua Co., Ltd. (China), 
  • Honeywell International, Inc. (EUA), 
  • Ineos Group Limited (Suiza) 
Son los principales actores en el mercado mundial de resinas de barrera. Las diversas carteras de productos, los centros de I + D estratégicamente posicionados, la adopción regular de estrategias de desarrollo y los avances tecnológicos son algunos de los factores que fortalecen las posiciones de estas empresas en el mercado mundial de resinas de barrera.

Alcance del Reporte:

El reporte de investigación categoriza el mercado global de resinas de barrera como sigue:

Tipo:
  • PVDC
  • EVOH
  • PEN
  • Otros
EVOH: El tipo de más rápido crecimiento en el mercado mundial de resinas de barrera
EVOH es una resina de barrera termoplástica altamente flexible que tiene aplicaciones importantes en los envases de alimentos y bebidas y farmacéuticos, ya que es altamente transparente, resistente a la intemperie, al aceite y solventes, moldeable y reciclable. En la mayoría de las condiciones, la resina de barrera EVOH tiene propiedades de barrera superiores comparadas con otros materiales de alta barrera tales como cloruro de polivinilideno (PVDC) y es capaz de cumplir con otros requerimientos exigentes, tales como barrera al oxígeno en embalaje médico, preservación de sabor en café y barrera para fragancias y solventes en envases cosméticos.

Aplicación:
  • Alimentos & Bebidas
  • Farmacéutico y Médico
  • Cosméticos
  • Agricultura
  • Industrial
  • Otros 
Alimentos y Bebidas: El segmento líder de aplicaciones en el mercado de resinas de barrera
Los alimentos y bebidas son el segmento de aplicación más grande del mercado global de resinas de barrera, donde la resina es mayormente utilizada en el embalaje de productos de alimentos y bebidas tales como leche enlatada, carne, pescado, cerveza, vino, conservas de frutas y verduras y bebidas carbonatadas. Las resinas de barrera utilizadas para embalaje de alimentos y bebidas ofrecen propiedades tales como vida útil prolongada, sabor duradero y calidad de los alimentos, previene el ingreso de oxígeno y los olores en el envase y protegen el contenido de vitaminas sensibles. En el envasado de carne, las resinas de barrera funcionan como un escudo contra la penetración de oxígeno, humedad y rayos UV. También protege el sabor y el aroma del producto. Las principales razones para el aumento de la demanda de envases de alimentos con resina de barrera es que ahora las personas se sienten atraídas por el embalaje flexible debido a la facilidad de manejo, el menor costo y el atractivo visual que en última instancia esta impulsando el mercado global de resinas de barrera.

marketsandmarkets.com
Octubre 2016
Codigo de Reporte: CH 4685

23 de noviembre de 2016

El Costo, Conveniencia impulsan la Expansión de la Demanda de Embalaje en Bolsa hasta en 4.7 % al año hasta el 2021

El consumo mundial de envases de bolsas se proyecta en poco más de 324 mil millones de unidades en 2016, según un nuevo informe de Smithers Pira. Se prevé que crecerá durante el período 2016-2021 a una tasa anual del 4,7% a 407.000 millones de unidades.

El Futuro del Embalaje de Bolsas hasta 2021 [http://www.smitherspira.com/industry-market-reports/packaging/the-future-of-pouch-packaging-to-2021] analiza las ventajas que tienen las bolsas para permitirles reemplazar los envases convencionales, tales como botellas de vidrio y latas metálicas. Estas ventajas incluyen:
  • Tiempo reducido de retorta y de la esterilización
  • Ahorro de energía y mejor conservación del sabor y calidad nutricional
  • Ahorros en la lista de materiales
  • Menor peso, lo que reduce los costes logísticos y las emisiones
  • Mejor durabilidad
  • Mejor atractivo en el anaquel: imagen frontal completa; Impresión en huecograbado y mejor calidad de impresión
  • Reducción de costos a medida que se eliminan las existencias separadas de etiquetado
  • Experiencia mejorada del cliente vía las características de fácil abertura, resellabilidad y recerrabilidad. 
David Platt, autor del informe, dice: "Hay una creciente presión pública sobre los propietarios de marcas y minoristas para reducir el impacto ambiental de los envases. Los fabricantes de alimentos y bebidas están respondiendo a las preocupaciones medioambientales de los consumidores al reducir la cantidad de polímeros utilizados, lo que disminuye el peso del envase, sin perjudicar el rendimiento del envase. Los envases flexibles de plástico, como las bolsas, requieren mucho menos energía para transportar los productos que el metal y el vidrio."

La demanda de los consumidores por productos con mayor vida útil y mayor calidad ha llevado al desarrollo de películas laminadas multicapa cada vez más sofisticadas . Sin embargo, las películas multicapa tienen implicaciones, con capas adicionales aumentando el espesor y el costo de los materiales de envasado, y también afectando su reciclabilidad. El reciclaje se convierte en un problema con estructuras multicapa que contienen más de un tipo de plástico, ya que no se pueden separar y reciclar fácilmente. Nuevas soluciones reciclables se están convirtiendo en comercialmente disponibles

El valor global del mercado de embalaje de bolsas se proyecta en $ 15,060 millones en 2016 y se prevé que crecerá durante el período 2016-2021 a una tasa anual de 4.6% a $ 18,900 millones. Los desarrollos tecnológicos están apoyando el crecimiento del mercado de bolsas ya que los fabricantes de equipos de bolsas están suministrando maquinaria capaz de velocidades de producción más rápidas, mayor versatilidad y sellado mejorado, lo que eleva la posición competitiva de las bolsas en comparación con formatos de embalaje rígido alternativos.

Converting Quarterly
18 Octubre 2016

8 de noviembre de 2016

El Valor de los Datos

Si no es estadísticamente significativo, es peor que inútil. Tiene valor negativo.

Si no usas los datos, es peor que inútil. Tiene valor negativo.

Por valor negativo me refiero a que tu has costeado el dinero del sistema, pero recibiste nada a cambio. Entonces, ¿cómo podemos obtener más de nuestros datos? Aquí anotamos que el análogico es mejor que el conteo que es mucho mejor que el siguiente a datos binarios sin valor. Desafortunadamente, los datos binarios son lo que normalmente recogemos cuando decimos que un bobina enrollada es buena o mala o si tiene una queja del cliente o no.

Seamos más específicos con un ejemplo. Una sola arruga en una bobina enrollada puede hacer que sea inutilizable con ciertos productos y clientes. Por lo tanto, un rollo con 10 o 100 arrugas tiene el mismo valor vendible que uno que tiene sólo una arruga. Sin embargo, tu estás claramente mucho más cerca del éxito con sólo una arruga por rollo que con 10 o 100. Así que el conteo de arrugas en un rollo frente al conteo de rollos con arrugas permite que el tamaño de la muestra se reduzca o que tu confianza aumente para el mismo rollo o corrida. Más valor por tu dinero, por así decirlo.

Podemos obtener aún más valor del mismo rollo o corrida si tomáramos medida de la longitud acumulada de las arrugas. En ese caso, tenemos datos analógicos como respuesta. Un poco más de trabajo de análisis seguro, pero probablemente mucho menos costoso que aumentar el número de rollos que necesitas correr para tener datos que tengan valor. Por último, puede mostrarle progreso a tu jefe quien está buscando un golpe definitivo cuando ambos deberían estar satisfechos (por el momento) con un golpe sólido básico.


Dr. David R. Roisum
The Web Handling and Converting Blog
Converting Quarterly
16 Agosto 2016

Tendencias y tecnología que impacta la impresión digital de embalaje


Mil millones de nuevos consumidores, son ahora "verdes", la demografía cambiante y los nuevos formatos minoristas tendrán un impacto significativo en el futuro de la impresión digital para el envasado, explicó Ron Gilboa, director de impresión y embalaje funcional de InfoTrends. Gilboa habló en la conferencia PRINT4PACK del mes pasado en Palermo, Italia. Él y otros nueve (incluyéndome) formamos parte de una delegación estadounidense al programa organizado por ACIMGA.

Según Converting Curmudgeon, aquí hay algunos puntos de interés :
  • El número de SKU en los supermercados estadounidenses ha aumentado un 4% anual desde 1975; promedio SKU entonces: 8.948, ahora 42.214.
  • Los propietarios de marcas no quieren mucho, sólo un diseño de empaque convincente; consistencia y repetibilidad; diferenciación JIT (just in time); seguridad de la marca; impacto en el anaquel; cumplimiento normativo; y sostenibilidad.
  • El volumen mundial de impresión de embalaje alcanzará los 827.000 millones de m2 en 2019, un 19% más que en el 2014. De esto, 50 mil millones de m2 serán etiquetas; 125.000 millones de m2 serán envases flexibles.
  • El Informe de Tendencias Mundiales de la Drupa 2016 muestra que las tres primeras inversiones en tecnología de impresión para embalaje fueron 30% flexo, 26% offset para hojas y 17% de digital.
  • Entre las futuras inversiones en equipos, el 17% de los encuestados eligió la prensa digital en color (hasta $ 499K) y el 16% dijo prensa digital en color ($ 500K o más).
  • Los convertidores que usan la impresión analógica y digital dicen que el 9% de su producción es digital, mientras que el 1% de su embalaje flexible y corrugado es digital.
  • Las razones para la impresión en la prensa digital no son sorprendentes: 87% dijo significativamente para corrida corta; 57% para las dos versiones múltiples necesarias e impresión de datos variables; y 51% para el cambio rápido.
  • El acceso al mercado de las marcas se está democratizando a través de una producción de calidad efectiva para las marcas pequeñas y grandes.
  • Las eficiencias de producción están siendo impulsadas por la tecnología digital para proporcionar impresión de corrida corta; prototipos, empaques localizados y personalizados; y para aumentar los métodos convencionales.


Mark A. Spaulding
The Converting Curmudgeon
Converting Quarterly
05 Octubre 2016

4 de octubre de 2016

Capas promotoras de adhesión en películas de PPBO

La primeras películas de PPBO eran películas de una sola capa única de homopolímero. Estas fueron utilizadas como las películas de celofán y PETBO, recubiertas para agregar funciones termosellables, de barrera y de impresión como capas superficiales. Mas adelante conforme se desarrollaron algunos copolímeros de bajo contenido de etileno, se añadieron capas externas por laminación de las películas de copolímero sobre la superficie de la lámina de PP cast, ya sea antes o después de la etapa de orientación en DM. Este proceso funcionaba, pero era propenso a niveles más altos de desperdicio debido a la necesidad de reiniciar el proceso de laminación después de que una película fallaba en el estirador [roturas de la bobina]. Pero la co-laminación permitió capas de bajo punto de fusión si se añadía después de la orientación en la DM y si no tocaba las superficies de los cilindros de metal caliente. Este fue un proceso patentado que se conoció como el proceso Wolff.

Más o menos al mismo tiempo conforme se practicaba la co-laminación , la coextrusión se estaba convirtiendo en una opción ampliamente disponible para la producción de lámina y película. Debido a que la coextrusión es inherentemente un proceso de extrusión continua se mejoraron los materiales y tiempos de funcionamiento totales de las líneas de PPBO  con respecto al proceso de co-laminación, permitiendo reducir los costos de fabricación. Por lo tanto, la coextrusión de capas de bajo punto de fusión sobre PPBO se convirtió en el proceso estándar para la producción de películas. Con la eventual proliferación de nuevas resinas de copolímero de PP, esto se convirtió en una forma ideal para mejorar las propiedades de la película, sobre todo en relación con el rango de sellado y una mejor adhesión.

El homopolímero PP es difícil de tratar bien y esto podría conducir a muchos problemas de adherencia. Se encontró que los copolímeros de etileno eran mas fáciles de tratar bien y mejorar la adhesión, y si no eran usados para el termosellado a menudo se denominaron "capas promotoras de adhesión" y se usaron en productos de revestimiento mejorados y para mejorar la adhesión de la tinta en las bobinas de impresión. La adhesión en películas de laminación y metalizadas también mejoró cuando las capas de copolímero fueron laminadas y metalizadas.

Hoy en día, las películas de PPBO rara vez tienen una superficie de homopolímero sin mejorar y son posibles capas de diferentes polímeros. Es común encontrar películas de PPBO con capas superficiales de copolímeros de etileno o butileno, terpolímeros de etileno, butileno, PEAD, PEMD e incluso EVOH para mejorar muchas propiedades superficiales de la película y propiedades del producto final. Las superficies termosellables también se han beneficiado del uso de los muchos diferentes copolímeros y terpolímeros. Hoy son posibles películas termosellables a muy baja temperatura y pueden desafiar el rango de sellado de los productos recubiertos, pero no pueden agregar las mejoras de barrera al sabor, aroma o al oxígeno de los productos recubiertos.

Dr. Eldridge M. Mount
Converting Quarterly
6 Junio 2016