Mostrando las entradas con la etiqueta MarketsandMarkets. Mostrar todas las entradas

21 de marzo de 2017

El Mercado de Embalaje Protector por Material, Tipo de Producto, Funcion, Aplicacion - Tendencias y Pronóstico al 2020

Resumen
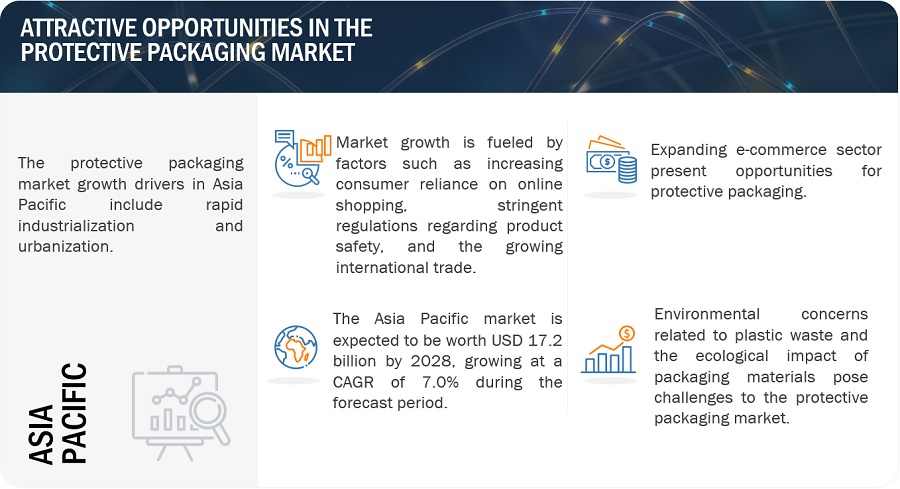
El mercado de embalaje protector ha estado creciendo de acuerdo con el crecimiento en las industrias manufactureras y de comercio electrónico. El aumento de la producción y la tendencia creciente de las compras por Internet en todo el mundo destacan la necesidad de embalaje de protección, el cual puede evitar daños al producto durante el transporte, almacenamiento y manipulación.
El aumento de los ingresos disponibles de las personas, la rápida urbanización y el cambio de estilos de vida probablemente impulsarán la demanda de productos envasados ​​y de canales electrónicos de venta al por menor. Esto impulsará aún más el mercado de embalaje protector en los próximos cinco años. Además de esto, la creciente preocupación por el medio ambiente aumentará la demanda de embalaje protector sostenible, el que pueda ser reutilizado y reciclado. Esto impulsará las innovaciones en las tecnologías utilizadas para el embalaje protector.

Se proyecta que el embalaje protector flexible será el segmento de tipo de producto de más rápido crecimiento entre 2015 y 2020. Las almohadas de aire se proyectarán como el producto de embalaje protector flexible más rápido durante el mismo período. El embalaje protector rígido será el segundo segmento de tipo de producto de mas rápido crecimiento entre 2015 y 2020. La caja corrugada se proyecta como el segmento de productos de envasado rígido de protección más grande y de más rápido crecimiento durante el mismo período. Se prevé que el papel y el cartón serán el segmento de materiales de más rápido crecimiento en el mercado de embalaje protector en los próximos cinco años.
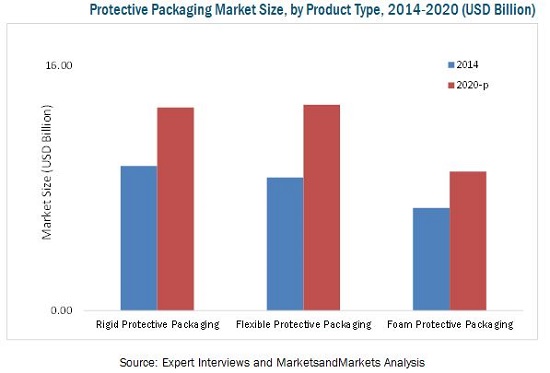

Se prevé que el mercado mundial de embalaje protector alcance los $ 35,820 millones de dólares en 2020, con un CAGR de 6,39% entre 2015 y 2020. Se prevé que la región de Asia-Pacífico crecerá al máximo CAGR del 7,62% durante el período de pronóstico, es decir, 2015 a 2020.
El crecimiento del mercado de embalaje protector se debe principalmente a lo siguiente:
  • Rápida urbanización en las economías emergentes
  • Aumento de las actividades manufactureras globales
  • Aumento de la tendencia de las compras por Internet
  • Expansión de las industrias de comercio telefónico y comercio electrónico
Se prevé que el mercado  de embalaje protector flexible crecerá a la tasa CAGR más alta del 7,63% entre 2015 y 2020. El mercado de embalaje protector estuvo dominado por el segmento de embalaje rígido de protección, que representó el 38% del mercado total en 2014.

El mercado global de embalaje protector está marcado por una intensa competencia debido a la presencia de un gran número de empresas tanto grandes como pequeñas. Los lanzamientos de nuevos productos, las fusiones y adquisiciones y las asociaciones y expansiones son las estrategias clave adoptadas por los actores del mercado para asegurar su crecimiento en el mercado. Los actores clave en el mercado incluyen Smurfit Kappa Group Plc (Irlanda), RockTenn Company (EUA), Sealed Air Corporation (EUA), Sonoco Products Company (EUA) y Huhtamaki OYJ (Finlandia). Otros jugadores incluyen Pro-Pac Packaging Limited (Australia), Pregis Corporation (EUA), DS Smith Plc (U.K.), The Dow Chemical Company (EUA) y Storopack Hans Reichenecker GmbH (Alemania). En este informe, el mercado global de envases protectores está segmentado en material, tipo de producto, función, aplicación y región.

La región de Asia-Pacífico representó alrededor del 37% de la cuota de mercado total en términos de valor, seguida por las regiones de América del Norte y Europa. Se estima que el mercado de embalaje protector en países en desarrollo como China y la India crecerá a un ritmo más alto entre 2015 y 2020. Se estima que China crecerá más rápido que cualquier otro país debido a su fuerte crecimiento económico, al aumento de las compras por Internet ya la rápida urbanización .


Alcance del Informe:
Esta investigación categoriza el mercado mundial de embalaje protector basado en el tipo de producto, material, función, aplicación y región:

Basado en Material:
  • Espuma Plástica
  • Plásticos
  • Papel y Cartón
  • Otros
Basado en Tipo de producto:
  • Embalaje Protector flexible
    • Carpetas protectoras
    • Embalaje de burbujas
    • Almohadas de aire
    • Relleno de papel
    • Otros
  • Embalaje Protector Rígido
    • Caja de cartón corrugado
    • Pulpa moldeada
    • Contenedores aislados para transporte
    • Protectores de Cartón
    • Otros
  • Embalaje Protector Espumado
    • Espuma moldeada
    • Espuma generada en sitio
    • Relleno suelto
    • Otros
Basado en la función:
  • Amortiguación
  • Bloqueo y Soporte
  • Relleno de vacío
  • Aislamiento
  • Envoltura
Basado en la aplicación:
  • Alimentos y Bebidas
  • Cuidado de la salud
  • Bienes industriales
  • Automotor
  • Electrodomésticos
  • Electrónica de consumo
  • Otros
Por: marketsandmarkets.com
Código de reporte: PK 3721
Fecha de publicación: Setiembre 2015

13 de marzo de 2017

Mercado de Películas Respirables por Tipo, Aplicación y Región - Pronostico Global al 2021

Resumen
Se prevé que el tamaño del mercado mundial de películas respirables alcance los $ 3,210 millones en 2021, registrando un CAGR de 7,5%, entre 2016 y 2021. Se prevé que el mercado de películas respirables registrará un crecimiento constante en los próximos cinco años; este es impulsado por la creciente conciencia sobre la higiene y la creciente demanda de productos de higiene premium, incluyendo pañales para bebés, toallas sanitarias y pañales para adultos. Se espera que el uso de películas respirables en aplicaciones de envasado de alimentos  proporcione inmensas oportunidades debido a la tendencia creciente del consumo de vegetales y queso envasados ​. En embalaje de alimentos, productos tales como verduras y frutas necesitan ventilación para mantener su frescura durante más tiempo, lo que se traduce en una reducción del desperdicio de alimentos, una mayor vida útil y una mayor conveniencia de uso.

Las películas respirables son películas delgadas formadas por una combinación de polímeros y cargas minerales. Las películas tienen una estructura microporosa que es esencial para la transmisión de vapor. Los polímeros que se utilizan principalmente en películas transpirables son polietileno, polipropileno, poliuretano, y otros que contienen poliéter bloque amida, elastómeros termoplásticos de poliéster , co-poliéster y co-poliamida.

Las principales aplicaciones de las películas respirables incluyen higiene, medicina, procesamiento de alimentos, industrial, construcción y otros. Se espera que el uso creciente de películas respirables en aplicaciones de higiene tales como pañales para bebés, pañales para adultos y toallas sanitarias impulsen el mercado de películas transpirables. Se prevé que el mercado de películas respirables en aplicaciones de higiene experimente un crecimiento decente en los próximos cinco años.

Globalmente, Asia-Pacífico fue el mercado más grande de películas respirables en 2015 con una cuota de mercado máxima, en términos de valor y volumen. El mercado de películas respirables en Asia-Pacífico también se proyecta para crecer en el CAGR más alto entre 2016 y 2021. Aparte de Japón, Corea del Sur, Taiwán y Singapur, la penetración de productos de higiene en otros países de Asia y el Pacífico es baja y la tasa de nacimiento es bastante alta en comparación con los países mencionados.


Hay un crecimiento estancado en el mercado de pañales para bebés en los países desarrollados como Japón, Alemania y EUA debido a una muy alta penetración. La tasa de penetración de pañales para bebés es de alrededor del 95% al ​​98% en Norteamérica, Europa Occidental y Japón. Esto ha llevado al crecimiento estancado de las películas respirables en estas regiones, ya que el pañal para bebés es su aplicación principal. Así, la madurez del mercado es el principal factor de restricción para el mercado de las películas respirables.

Clopay Plastics Products Company es el fabricante líder de películas respirables. Además de liderar la innovación de productos y la investigación, también se centra en la expansión y la inversión para mantener su cuota de mercado en el negocio global de películas respirables. En mayo de 2016, la compañía anunció una inversión de $ 50 millones para ampliar su línea Sof-Flex de películas respirables, que es utilizada por la industria de la higiene para la producción de pañales. La expansión se llevará a cabo en las fábricas en América del Norte, Europa y Brasil con el fin de satisfacer el aumento de la demanda. 

Los principales fabricantes de películas respirables en el informe son Clopay Plastic Products Company (EUA), RKW Group (Alemania), Mitsui Chemicals Inc. (Japón), Toray Industries (Japón), Covestro (Alemania), Nitto Denko Corporation (Japón), Fatra (República Checa), Arkema (Francia), Celanese Corporation (EUA) y Trioplast Industrier (Suecia).
Los principales actores en el mercado de las películas transpirables para aplicaciones de envasado de alimentos son Arkema, Daika Kogyo, Skymark Packaging Products e Innovia Films. (1)

Alcance del Informe:
Este informe de investigación categoriza el mercado global de películas transpirables sobre la base de tipo, aplicación y región.

Sobre la base de Tipo:
  • Polietileno
  • Poliuretano
  • Polipropileno
  • Otros
Sobre la base de la aplicación:
  • Higiene
  • Médico
  • Procesamiento de Alimentos
  • Industrial
  • Construcción
  • Otros
marketsandmarkets.com
Fecha de Publicación: Setiembre 2016
Código de Reporte: CH 4581

(1) http://www.dairyreporter.com/Processing-Packaging/Breathable-films-market-to-reach-3.21bn-by-2021

4 de febrero de 2017

El Mercado de Embalaje Industrial por Tipo de Empaque, Material, Aplicación y Región - Pronóstico Global al 2026

Resumen
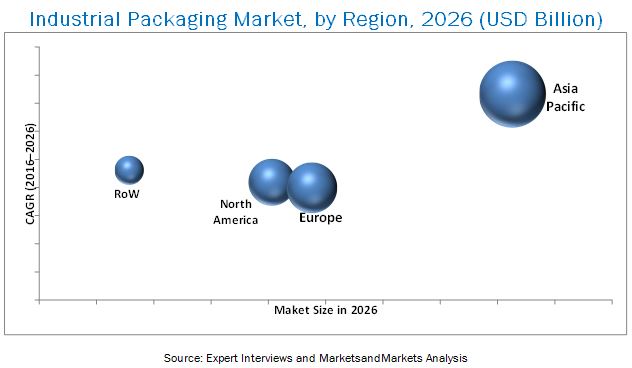
MarketsandMarkets proyecta que el embalaje industrial crecería de $ 54.940 millones en 2016 para alcanzar $ 93.280 millones en 2026, a un CAGR de 5.4%. El mercado de embalaje industrial está creciendo debido a las tendencias crecientes en las industrias de origen como la construcción, automoción, alimentos y bebidas, productos químicos y petróleo & lubricante. El embalaje industrial implica el almacenamiento protegido, el transporte y la manipulación de mercancías en grandes cantidades, desde los centros de fabricación hasta los centros de distribución donde se envasan para los clientes finales.

El mercado de embalaje industrial ha sido categorizado en base al tipo de envase, material, aplicación y región. En términos de tipo de empaque, el segmento de sacos representó la cuota de mercado más grande, tanto en términos de valor como de volumen, que se proyecta crecer al mayor CAGR. Sacos plásticos de embalaje están reemplazando al embalaje de papel y yute debido a sus propiedades versátiles, tales como flexibilidad, durabilidad, peso ligero y bajo costo. Por otra parte, el plástico es conveniente para todos los tipos de productos de empaquetado incluyendo el alimento, productos químicos, y fertilizantes. La demanda de embalaje plástico está en aumento debido a la creciente demanda de alimentos de conveniencia de los consumidores de todo el mundo.

En cuanto al material, el segmento de material plástico representó la mayor participación en este mercado, tanto en términos de valor como de volumen, entre los tipos de materiales. Se proyecta que crecerá en el CAGR más alto entre 2016 y 2026. En términos de volumen, el segmento de cartón fue el segundo más grande en 2015, y se proyecta crecer a un CAGR entre 2016 y 2026. En 2015, el material de cartón representó 28,5 % del mercado total de envases industriales.

En términos de aplicación, el mercado se segmenta en productos químicos & farmacéuticos, alimentos y bebidas, edificación & construcción, petróleo & lubricantes, automóviles y otros como el caucho & plástico, la agricultura y la fabricación de metales. El embalaje industrial es ampliamente utilizado en los sectores químico y farmacéutico en los que la mayoría de los productos químicos de bajo volumen se envasan en sacos. Además, debido al aumento del envejecimiento de la población y la aparición creciente de enfermedades crónicas, el uso de embalaje industrial a granel en productos farmacéuticos también está aumentando. Se prevé que el segmento de alimentos & bebidas crezca a la tasa más alta.


En 2015, la región Asia-Pacífico representó la mayor participación en el mercado total de embalaje industrial, en términos de valor, seguida por Europa y Norteamérica. Se proyecta que Asia-Pacífico crezca en el CAGR más alto entre todas las regiones de 2016 a 2026. Esto se debe principalmente al aumento de las exportaciones de economías emergentes como China e India. Además, el aumento de la urbanización y la industrialización, el aumento del gasto de los consumidores y el cambio de estilos de vida son las principales razones para el crecimiento del embalaje industrial. Reglas y regulaciones estrictas y el reciclaje y las preocupaciones ambientales son las restricciones claves en el mercado del embalaje industrial.

Estrategias tales como fusiones & adquisiciones y acuerdos & expansiones fueron ampliamente adoptadas por la mayoría de los actores en este mercado. Compañías como Grief Inc. (EUA), Mondi Plc (Sudáfrica), Amcor Limited (Australia), WestRock (EUA), International Paper Co. (EUA), Bemis Company Inc. (EUA), Orora Group (Australia) El Grupo Mauser (Alemania), Sigma Plastics Group (EUA) y Wuxi Sifang Drums Company (China) fueron los actores clave que adoptaron estas estrategias para expandir sus negocios a nivel mundial invirtiendo en el establecimiento de instalaciones de manufactura y centros de servicio técnico en varias regiones. Compañías como Grief Inc. (EUA) que es una de las más grandes en términos de calidad, ventas y rentabilidad. Esta ha comenzado a reequilibrar la red de manufactura, reducir los costos de operación estructural y vender operaciones de bajo rendimiento, que han afectado a 26 instalaciones operativas en envases y servicios rígidos y flexibles a nivel mundial.

Alcance del informe
Este informe de investigación segmenta los envases industriales en los siguientes submercados.

Por Tipo de Empaque:
  • Tambores
  • Contenedores
  • Cubos
  • Cajas
  • Sacos
  • Otros (paletas, películas de envoltura, bandas de envoltura y materiales de embalaje flexible)
Por Aplicación:
  • Edificación & Construcción 
  • Automotor
  • Química & farmacéutica
  • Aceite & lubricante
  • Alimentos & bebidas
  • Otros (caucho & plástico, agricultura y fabricación de metales)
Por Material:
  • Metal
  • Plástico
  • Cartón
  • Madera
marketsandmarkets.com
Código de Reporte: PK 4768
Fecha de Publicación: November 2016

2 de febrero de 2017

Mercado de Sensores Impresos por Tipo de Sensor Impreso, Tecnología de Impresión, Aplicación y Geografía - Tendencia Global y Pronóstico al 2022

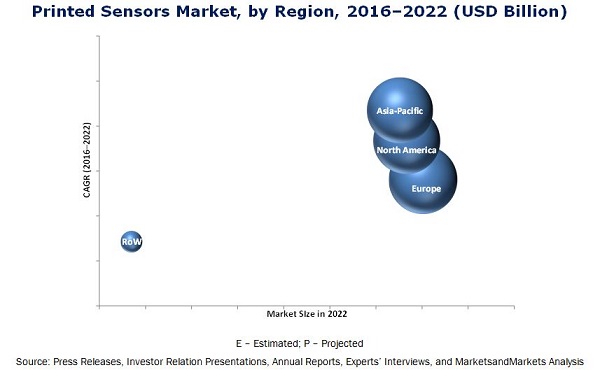
El mercado de sensores impresos se valoró en USD 6.710 millones en 2015 y se espera que alcance los USD 10.460 millones en 2022, a un CAGR de 7.0% entre 2016 y 2022. El crecimiento de este mercado está impulsado por las ventajas ofrecidas por los sensores impresos sobre los Sensores basados ​​en silicio mas convencionales. A diferencia de la tecnología de sensores convencionales, los sensores impresos son flexibles, delgados, ligeros y orgánicos. Las desventajas de los sensores convencionales, tales como rigidez, voluminosidad y arquitectura compleja, entre otros, son en gran parte superadas por los sensores impresos. Por lo tanto, se espera que la demanda de sensores impresos aumente significativamente en un futuro próximo.

Los biosensores impresos lideran el mercado de sensores impresos. La gran cuota de mercado de los biosensores impresos se atribuye a la gran demanda de tiras reactivas de glucosa que se utilizan para la vigilancia de la diabetes y son el tipo más maduro de sensores impresos. Mas aun, los rápidos avances tecnológicos, la creciente demanda de monitoreo de glucosa en pacientes diabéticos y la creciente demanda de dispositivos basados ​​en el hogar son los factores de crecimiento importantes para el mercado de biosensores impresos. Además de esto, la creciente integración de biosensores en electrónica de consumo y aplicaciones de monitoreo ambiental también contribuye a la gran cuota de mercado del mercado de biosensores impresos.

Se espera que la aplicación de embalaje inteligente crezca a un CAGR alto durante el período de pronóstico. Los sensores impresos desempeñan un papel importante en la aplicación de embalaje inteligente, ya que ayudan a los fabricantes a realizar un seguimiento de sus inventarios. También se usan para monitorear temperatura, humedad y gas para productos sensibles, especialmente alimentos y bebidas. Mas aun, dado el aumento de la adopción de embalajes inteligentes en todo el mundo para aumentar la visibilidad, la higiene, la calidad y la seguridad del producto, existe una demanda de sensores impresos.


Europa ocupa la mayor parte del mercado impreso en 2015, mientras que se prevé que el mercado de Asia-Pacífico crezca a la tasa más alta durante el período de pronóstico. El elevado crecimiento del mercado de Asia-Pacífico se atribuye a la presencia de varios fabricantes líderes de productos electrónicos de consumo, a la rápida industrialización de la región, al crecimiento de la producción de vehículos comerciales y no comerciales con sistemas de asistencia al conductor y sistemas de información/entretenimiento por contacto y el creciente número de pacientes de enfermedades del estilo de vida tales como la diabetes.

Uno de los factores restrictivos claves para las empresas que operan en esta industria es la selección de los materiales adecuados para el sensor. Los materiales utilizados en la fabricación de sensores impresos son sustratos y tintas eléctricamente funcionales. Los obstáculos en términos de baja conductividad eléctrica y alta resistencia de la tinta son una restricción importante para el desarrollo de sensores impresos. También es esencial elegir métodos de impresión adecuados junto con la tinta conductora adecuada para satisfacer las crecientes necesidades de dispositivos médicos o electrónicos avanzados de alta precisión.

ISORG SA (Francia) es un actor importante en el mercado de sensores impresos y ocupa una posición de liderazgo en el desarrollo de sensores de imagen impresos y fotodetectores con materiales orgánicos. ISORG es pionera en el desarrollo de fotodetectores y sensores de imagen utilizando sustratos orgánicos e inteligentes como el plástico y el vidrio. Los sensores de la empresa son muy robustos, así como a prueba de rayaduras y polvo, lo que los hace compatibles con el entorno de la industria y fácil de usar. A través de sus productos, la compañía atiende a varias aplicaciones tales como electrónica de consumo, electrodomésticos, edificios inteligentes e iluminación, industrial, salud y ciencias de la vida, seguridad y protección, medio ambiente y juguetes y educación.

Alcance del Reporte
En este reporte, el mercado de sensores impresos ha sido segmentado sobre la base de las siguientes categorías, junto las tendencias industriales:

Por Tipo:
  • Biosensor impreso
  • Sensor impreso de toque
  • Sensor impreso de gas
  • Sensor impreso de humedad
  • Sensor impreso de imagen
  • Sensor impreso de presión
  • Sensor impreso de temperatura
  • Sensor impreso de proximidad

Por Tecnología de Impresión:
  • Rotograbado
  • Chorro de Tinta
  • Serigrafía
  • Flexografía
  • Otros

Por Aplicación:
  • Introducción
  • Automotriz
  • Electrónica de Consumo
    • Teléfonos Inteligentes
    • Dispositivos Portables
    • Otros
  • Pruebas Ambientales
  • Equipos Industriales
  • Dispositivos Médicos
  • Automatización de Edificios
  • Embalaje Inteligente
  • Otros
marketsandmarkets.com
Código de Reporte: SE 4468
Fecha de publicación: Julio 2016

Mercado de Películas de Invernadero por Tipo de Resina, Espesor, Ancho & Región - Pronóstico Global al 2021

Resumen
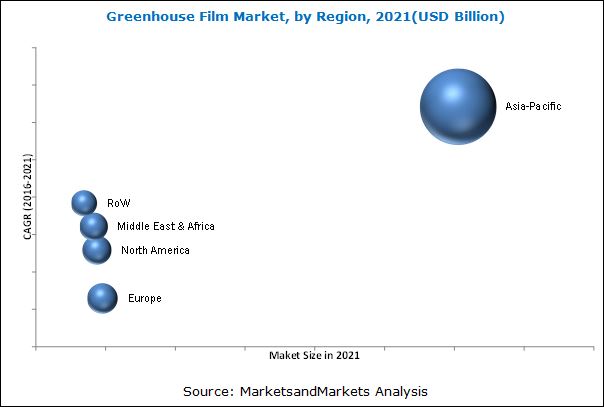
Se estima que el mercado global de películas de efecto invernadero alcanzará los USD 4,700 millones en 2021, con un CAGR de 10,96% de 2016 a 2021. La creciente demanda de cultivos cultivados en invernadero, el aumento de la superficie cultivada protegida y el enfoque creciente en mejorar la producción agrícola Están impulsando la demanda de la película de invernadero.

Las películas de invernadero son películas protectoras que ayudan a crear un ambiente interno controlado en el invernadero para mejorar el rendimiento y la calidad de los cultivos, independientemente del ambiente externo. Estas películas pueden controlar la cantidad de luz solar, temperatura y proporcionar protección física a los cultivos del viento, lluvia y nieve, entre otros. Esto crea la posibilidad de extender la temporada de cultivo para frutas frescas, flores y verduras durante todo el año.

Las películas de efecto invernadero con un espesor de 200 micrones son más demandadas y se proyecta que crezcan a mayor velocidad entre 2016 y 2021 en términos de volumen. La mayor demanda para 200 micras es de la región Asia-Pacífico y Oriente Medio & África. Esto se debe a que la película de 200 micras es más adecuada para las condiciones climáticas calientes en estas regiones y la película se fabrica con la tecnología de cinco capas que ayuda a prevenir que los dañinos rayos UV lleguen a las plantas y por tanto, protegiéndolas.

Se espera que la región Asia-Pacífico crezca a la tasa más alta del mercado mundial de invernaderos en términos de valor y volumen, desde 2016 al 2021. En los últimos años se ha producido un aumento de la superficie cultivada en invernadero en países como China, Japón, Corea del Sur e India, lo que ha dado como resultado una alta demanda de la película de invernadero en la región Asia-Pacífico. El énfasis creciente en la mejora de la productividad por área sólo puede lograrse mediante la aplicación de la agricultura protegida con efecto invernadero, impulsando así el mercado de la película de invernadero en esta región.

Se prevé que el mercado de películas de invernadero en la India crecerá a la tasa más alta durante el período de pronóstico, ya que la superficie protegida por el efecto invernadero está aumentando a un ritmo elevado. El aumento de la población en la India está aumentando la demanda de alimentos, y la creciente demanda para cultivar cultivos de mejor calidad ha creado un enorme potencial en el mercado de película de efecto invernadero. La industria agrícola de la India contribuye alrededor del 17,4% al PIB de las naciones. Así, el crecimiento de este sector puede potencialmente aumentar la economía del país. Además, es probable que las medidas adoptadas por el gobierno para mejorar la productividad agrícola desempeñen un papel importante en la conducción del mercado de película de invernadero.


El mercado de película de invernadero está creciendo a un ritmo muy alto, pero la volatilidad de los precios de las materias primas está afectando el crecimiento. Esto se debe a que la materia prima requerida procede del petróleo crudo, cuyos precios son siempre fluctuantes.

Empresas como Gineger Plastic Products Ltd. (Israel), Plastika Kritis S.A. (Grecia), RKW SE (Alemania), Agriplast Srl (Italia), bpi. Vispayen (Reino Unido), POLIFILM EXTRUSION GmbH (Alemania), Grupo Armando Álvarez (España), Eiffel SpA (Italia), Fvg Folien Vertriebs GmbH (Alemania), AA Politiv (1999) (Israel), Agripolyane (Francia). En el mercado global de pelicula de efecto invernadero.

Las diversas carteras de productos, los centros de I + D estratégicamente posicionados, la adopción continua de estrategias de desarrollo y los avances tecnológicos son algunos de los factores que fortalecen las posiciones de estas empresas en el mercado global de cine de invernadero. Han estado adoptando diversas estrategias de crecimiento orgánico e inorgánico para mejorar el actual escenario del mercado de cine de invernadero.

Alcance del Reporte:
Este reporte de investigación categoriza el mercado global de pelicula de invernadero sobre la base de tipo de resina, espesor, ancho y región.

Sobre la base de tipo de resina:
  • Polietileno de Baja Densidad (PEBD)
  • Polietileno de Baja Densidad Lineal (PEBDL)
  • Etileno Acetato de Vinilo (EVA)
  • Otros (Etileno acrilato de butilo, y Cloruro de Polivinilo (PVC)
Sobre la base de espesor:
  • 80<200 micrones
  • 200 micrones
  • >200 micrones
Sobre la base del ancho:
  • 4.5 metros
  • 5.5 metros
  • 7 metros
  • 9 metros
  • Otros (9<20)
marketsandmarkets.com
Código de reporte: CH 4631
Fecha de publicación: Octubre 2016

1 de febrero de 2017

Mercado de Pinturas y Revestimientos Antiincrustantes por Tipo. Aplicación, Región - Pronóstico Global al 2021

Resumen
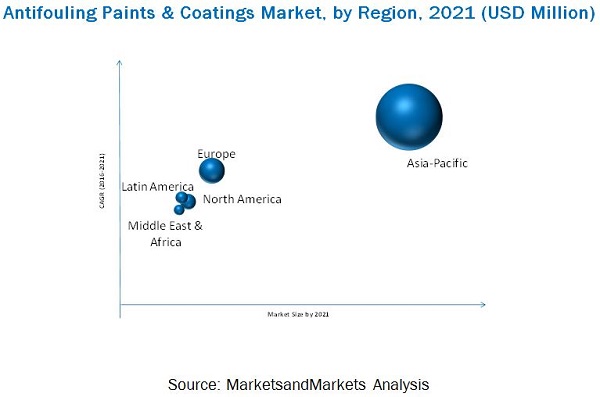
Se prevé que el mercado global de pinturas y revestimientos antiincrustantes alcanzará los USD 9.220 millones en 2021, con un CAGR del 8,6% entre 2016 y 2021. Este crecimiento se atribuye principalmente a la creciente demanda de pinturas y recubrimientos antiincrustantes en la industria del transporte y las crecientes preocupaciones sobre la reducción del consumo de combustible. Estos revestimientos juegan un papel clave para reducir la incrustación y la corrosión, ampliar la vida útil y eficiencia del buque, reducir los costos operativos y evitar accidentes marítimos y reparaciones costosas.

Entre todos los tipos, el segmento de pinturas y revestimientos anti-incrustantes a base de cobre es el segmento de mayor crecimiento en el mercado, ya que estos revestimientos son respetuosos con el medio ambiente y, como tal, son cada vez más utilizados en cascos y superficies submarinas de las embarcaciones. Además, las pinturas y revestimientos antiincrustantes a base de cobre aseguran superficies libres de incrustación de barcos o embarcaciones, lo que resulta en un ahorro sustancial de combustible y, en consecuencia, reduce la emisión de gases de efecto invernadero.

El segmento de buques de transporte representó la mayor parte del mercado global de pinturas y revestimientos antiincrustantes en 2015. El uso creciente de pinturas y revestimientos antiincrustantes para proteger los buques contra el crecimiento de organismos contaminantes, junto con la extensión de los intervalos de muelle seco está impulsando el crecimiento del mercado global de pinturas y recubrimientos antiincrustantes.

Asia-Pacífico representó la mayor parte del mercado global de pinturas y revestimientos antiincrustantes en 2015 y se espera que continúe su dominio hasta 2021. China, Corea del Sur y Japón lideraron el mercado de pinturas y recubrimientos antiincrustantes de Asia-Pacífico en 2015. Entre todos los países de la región de Asia y el Pacífico, se prevé que este mercado en China crecerá en el CAGR más alto entre 2016 y 2021.


Los factores que inhiben el crecimiento del mercado global de pinturas y revestimientos antiincrustantes son los volátiles precios de las materias primas y las regulaciones gubernamentales en la industria de pinturas y revestimientos. Los principales actores del mercado que operan en el mercado global de pinturas y recubrimientos antivegetativos, como AkzoNobel NV (Holanda), The Sherwin-Williams Company (EUA), Nippon Paint Marine Coatings Co., Ltd. (Japón), Jotun (Noruega), Hempel A / S (Dinamarca), y Chugoku Marine Paints, Ltd. (Japón), entre otros, han adoptado diversas estrategias para aumentar sus cuotas de mercado.

Acuerdos / contratos / asociaciones, nuevos lanzamientos de producto / tecnología, expansiones, adquisiciones e investigación y desarrollo son algunas de las estrategias clave adoptadas por los actores del mercado para lograr el crecimiento en el mercado global de pinturas y revestimientos antiincrustantes.

Alcance del reporte:
Este informe de investigación categoriza el mercado global de pinturas y revestimientos antiincrustantes en función del tipo, la aplicación y la región, los ingresos de pronóstico y el análisis de las tendencias en cada uno de los submercados

Sobre la base de Tipo:
  • Cobre
  • Copolímero auto-pulidor
  • Híbrido
  • Otros
Sobre la base de la aplicación:
  • Embarcaciones
  • Plataformas de perforación y plataformas de producción
  • Botes de pesca
  • Yates y otros barcos
  • Transporte por vías fluviales
  • Líneas de amarre
marketsandmarkets.com
Código de Reporte: CH 4373
Junio 2016

10 de enero de 2017

Mercado de Plásticos para Vehículos Eléctricos por Tipo de Vehículo, Material, Aplicación y Región - Pronostico Global al 2021

Resumen
Se prevé que el mercado de plásticos para vehículos eléctricos crecerá a un CAGR del 27,82% de 2016 a 2021, para alcanzar un tamaño de mercado de $ 1,490 millones en 2021. Los principales impulsores de este mercado incluyen las políticas gubernamentales favorables lo cual lleva a un aumento de las ventas de vehículos eléctricos, estrictas regulaciones de emisiones, demanda de peso ligero para lograr eficiencia de combustible y la demanda de una mejor ergonomía.

Los plásticos utilizados para aplicaciones interiores constituyen el segmento de más rápido crecimiento a nivel global, en términos de valor. La aplicación interior de un coche de pasajeros incluye el tablero, los asientos, perfiles interiores y la tapicería del coche. Alrededor del 50% -55% de plástico se utiliza en el interior de un coche de pasajeros, que se compone en gran parte de polipropileno (PP), acrilonitrilo-butadieno-estireno (ABS), policarbonato (PC) y cloruro de polivinilo (PVC). Los plásticos en el interior de un automóvil permiten a los diseñadores tener una mayor flexibilidad en el estilo, fabricación y montaje de componentes de automoción con reducción de costos y reducción de peso. Además, los plásticos mejoran el lujo y el confort dentro de la cabina.

PP es el tipo de material plástico de más rápido crecimiento utilizado en vehículos eléctricos. Según el análisis de MarketandMarkets, el porcentaje promedio de PP empleado en un automóvil de pasajeros está aumentando, debido a características tales como mejor resistencia al calor, protección contra las radiaciones ultravioleta (UV), alta resistencia y flexibilidad. De acuerdo con LyondellBasell Industries (una de las principales empresas de plásticos, productos químicos y refinación) un automóvil de pasajeros promedio emplea 0,066 toneladas (66 kg) de PP, que es alrededor del 25% -30% del plástico total empleado en un automóvil de pasajeros. Por lo tanto, el material contribuye significativamente al mercado de plásticos para vehículos eléctricos.

Se estima que Asia-Oceanía dominará el mercado de plásticos para vehículos eléctricos, y se prevé que crecerá a la más alta CAGR durante el período de pronóstico. China está realizando esfuerzos sustanciales para convertirse en un líder en el mercado de vehículos eléctricos, con el gobierno tratando de convertir al país en un centro para la fabricación de vehículos eléctricos. Los actores locales incluyen BYD, Chery, Zoelte y Kandi Technologies, los cuales dominan el mercado. El otro país clave en Asia-Oceanía, Japón, ha vendido 150.000 vehículos eléctricos a partir de 2015, y tiene 40.000 puntos de recarga para vehículos eléctricos. Japón es el único país cuyos puntos de recarga superan las gasolineras (35.000), según el corresponsal de Asia. Estos factores hacen que Asia-Oceanía sea el mercado líder en vehículos eléctricos, impulsando el mercado de plásticos para vehículos eléctricos en la región.


Un factor clave que impide el crecimiento del mercado de plásticos de vehículos eléctricos es la falta de infraestructura de recarga para vehículos eléctricos de batería (BEV) y vehículos eléctricos híbridos (HEV). Una infraestructura de recarga adecuada es crucial para el crecimiento de vehículos eléctricos, como en el caso de BEVs y PHEVs, donde un motor eléctrico es la principal fuente de energía. El mercado de plásticos para vehículos eléctricos está dominado por unos pocos actores globales, y está formado por varios actores regionales. Algunos de los principales fabricantes que operan en el mercado son BASF SE (Alemania), The Dow Chemical Company (EUA), SABIC (Arabia Saudita) y Plastic Omnium (Francia)

Alcance del reporte

Mercado de plásticos para vehículos eléctricos, por tipo de vehículo
  • BEV - Vehículos Eléctricos a Batería
  • HEV - Vehículos Eléctricos Híbridos
  • PHEV - Vehículos Eléctricos Híbridos Plug-in
Mercado de plásticos para vehículos eléctricos y vehículos de pasajeros ICE, por material
  • PP
  • PE
  • ABS
  • PS
  • PVC
  • PA, Nylon 6/6, Nylon 6
  • Policarbonato
  • PVB
  • Otras resinas de ingeniería
  • Otros
Mercado de plásticos para vehículos eléctricos, por aplicación
  • Interior
  • Exterior
  • Iluminación y cableado eléctrico
  • Bajo el capó
Por: marketsandmarkets.com
Fecha de Publicación: Octubre 2016
Código de Reporte: AT 4688

5 de enero de 2017

Mercado de Caucho Silicona Liquida por Grado, Aplicación, Región - Pronóstico Global al 2026

Se prevé que el mercado global de caucho de silicona líquida (CSL) llegue a USD 3,820 millones en 2026, con un CAGR de 8,3%, durante el período de previsión, de 2016 a 2026.

Características de CSL
Los CSL tienen muchas propiedades beneficiosas tales como, resistencia al calor, siendo químicamente inertes, biocompatibles y fáciles de moldear. Por lo tanto, éstos se utilizan en muchas aplicaciones incluyendo, automotriz, médica, eléctrica & electrónica y bienes de consumo.

El creciente envejecimiento de la población está llevando al alto crecimiento de la demanda de productos CSL en la industria de la salud, y la creciente demanda de CSL de la industria eléctrica y electrónica está impulsando el mercado CSL.

Esto se traduce en un aumento en el número de lanzamientos de nuevos productos y expansiones de las empresas.

Médico: El Segmento de Aplicación de Crecimiento más Rápido del Mercado CSL
La aplicación médica está creciendo debido a la creciente demanda de productos CSL en la industria de la salud.

El creciente envejecimiento de la población, en todo el mundo, junto con la creciente conciencia sobre las preocupaciones de salud está impulsando las aplicaciones médicas de CSL.

Los CSL de grado médico se utilizan para fabricar diversos dispositivos médicos, accesorios y accesorios, ya que son resistentes a la temperatura y son fáciles de esterilizar.

Grado Médico CSL: El Grado de Mayor Crecimiento en el Mercado CSL
El CSL de grado médico es el grado de crecimiento más rápido de CSL. Dado que el uso de CSL de grado médico requiere el cumplimiento de muchas especificaciones y reglamentos para su uso en productos médicos, son más costosos que los otros grados de CSL. Por lo tanto, este grado se espera que sea el más grande en términos de valor, durante el período de pronóstico. Compañías como Dow Corning (EUA) y Wacker Chemie AG (Alemania) son las empresas líderes en la fabricación de CSL de grado médico.

Norteamérica es el mercado más grande para CSL
El mercado en América del Norte está creciendo debido a la creciente demanda de CSLs en diversas aplicaciones, incluyendo automotriz, medicina, electricidad y electrónica, bienes de consumo y otros.

La aplicación médica tiene la mayor participación en el mercado CSL de América del Norte. Esta aplicación es impulsada por la demanda de dispositivos médicos basados ​​en CSL, componentes médicos e implantes, especialmente en EUA.

Los principales actores del mercado CSL, como Dow Corning, Momentive Performance Materials Inc., NuSil Technology LLC, Simtec Silicone Parts LLC y Stockwell Elastomerics Inc., son empresas con sede en EUA y suministran sus productos en todo el mundo.

Algunos de los principales jugadores en el mercado global de CSL son: Wacker Chemie AG (Alemania), Bluestar Silicones (Francia), KCC Corporation (Corea del Sur), Shin-Etsu Chemical Co Ltd (Japón) y Zhejiang Xinan Chemical Industrial Group Co Ltd (China). Los principales actores de este mercado se centran en estrategias de crecimiento orgánico para ganar una mayor cuota de mercado en economías emergentes como India y Brasil. Asimismo, varias empresas han fortalecido sus redes de distribución en estos países.

SpecialChem
03 Enero 2017

3 de enero de 2017

Mercado de Ayuda de Proceso de Polímeros por Tipo de Polímero, Aplicación - Pronóstico Global al 2021

Resumen
Se espera que el mercado mundial de ayuda de proceso de polímeros (APPs) crezca de $ 1,710 millones en 2016 a $ 2,210 millones en 2021, a un CAGR de 5,2% durante el período de pronóstico. El aumento de la aplicabilidad de los plásticos en las industrias de uso final tales como automoción, construcción y construcción, bienes de consumo y embalaje está impulsando el crecimiento del mercado mundial de ayuda a la transformación de polímeros.

El mercado mundial de APPs ha sido segmentado en base al tipo de polímero, a saber, polietileno (PEBDL, PEBD, PEAD y otros), polipropileno y otros. Se espera que el segmento de polietileno lidere el mercado mundial de APPs, en términos de valor y volumen. El aumento en el consumo de PEAD, PEBDL y PEBD en edificación y construcción, bienes de consumo y automoción está impulsando el crecimiento del segmento de polietileno. Se espera que el segmento de polipropileno del mercado mundial de APPs crezca a la mayor CAGR de 2016 a 2021, en términos de valor, debido a la creciente demanda de polipropileno de las industrias de edificación & construcción y embalaje.

Sobre la base de la aplicación, el mercado mundial de APPs se ha clasificado en película soplada & colada, moldeo por extrusión soplado , alambres y cables, tubos y mangueras, fibras & rafia y otros. Se proyecta que la aplicación de película soplada & colada sea el segmento de aplicación más grande del mercado mundial de APPs. Este crecimiento se atribuye principalmente al uso cada vez mayor de APPs para producir películas sopladas & coladas para satisfacer la creciente demanda de películas limpias de alta calidad en China, India, Japón y Corea del Sur. Las películas sopladas son extremadamente duraderas y tienen alta resistencia mecánica, mientras que las películas coladas son suaves y flexibles. El uso de APPs evita que los materiales se peguen a la superficie de las maquinarias, mientras se convierten los polímeros en plásticos. Las APPs también ayudan a mejorar la calidad de la superficie, eliminar las fracturas de fundido, mantener la temperatura operacional y reducir los depósitos en el cabezal.

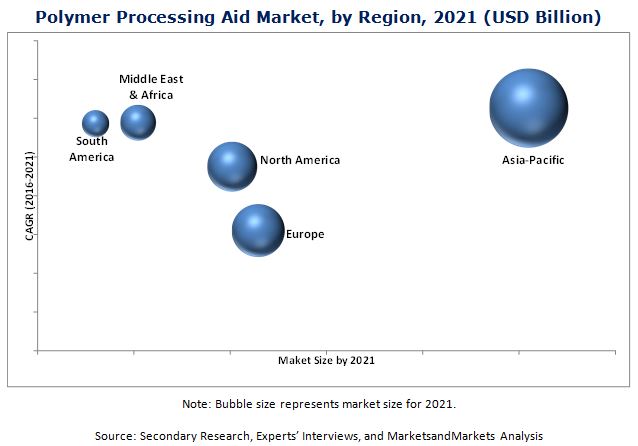
Sobre la base de la región, el mercado mundial de APPs ha sido segmentado en Asia-Pacífico, Europa, América del Norte, Oriente Medio y África y América del Sur. La región Asia-Pacífico es el mercado más grande para la ayuda de proceso de polímeros. El consumo per cápita de plásticos de diversas industrias de uso final en la región de Asia-Pacífico está aumentando, lo que a su vez ha contribuido al crecimiento del mercado de ayuda de proceso de polímeros en esta región.


Uno de los factores más significativos que restringen el crecimiento del mercado mundial de APPs es el limitado enfoque de las actividades de I+D para el desarrollo de nuevas tecnologías.

Algunos de los principales actores en el mercado mundial de APPs incluyen a 3M Company (EUA), A. Schulman, Inc. (EUA), Arkema SA (Francia), Clariant AG (Suiza), Daikin America, Inc. (Japón) Fine Organics (India), Micro Epsilon (Líbano), PolyOne Corporation (EUA), Tosaf Group (Israel) y Wells Plastics Ltd. (Reino Unido), entre otros.

Alcance del reporte
Este informe clasifica el mercado mundial de ayuda a la transformación de polímeros en función del tipo de polímero, la aplicación y la región.

Mercado de APPs, por tipo de polímero:
  • Polipropileno
  • Polietileno
    • LLDPE
    • LDPE
    • HDPE
    • Otros
  • Otros
Mercado de APPs, por aplicación:
  • Película soplada & colada
  • Cables & Alambres
  • Moldeo por extrusión soplado
  • Tubos & Mangueras 
  • Fibras & Rafia
  • Otros
Por: marketsandmarkets.com
Fecha de Publicación: November 2016
Código de Reporte: CH 4704

2 de enero de 2017

Mercado de Espuma de Polipropileno Expandido (EPP) por Tipo, Aplicación y Región - Pronóstico Global al 2021

Resumen
En 2015, el segmento de baja densidad representó la mayor proporción, en términos de volumen, del mercado global de espumas expandidas de polipropileno. Esto fue seguido por los segmentos de de alta densidad y PP poroso, mientras que el segmento de PP poroso se proyecta como el tipo de crecimiento más rápido en el mercado global de espuma de polipropileno expandido durante el período de pronóstico. El mayor crecimiento de la espuma PP porosa se debe a sus propiedades únicas de mayor absorción de sonido y vibración que los otros grados.

Automoción, embalaje, productos de consumo y otros son los principales segmentos de aplicación considerados en el informe. La aplicación de embalaje se estima que es la aplicación de mayor crecimiento, en términos de volumen, de 2016 a 2021. La creciente demanda de propiedades ligeras, ecológicas, reciclables y de absorción de impactos en la aplicación de embalaje está impulsando la demanda mundial de la espuma de polipropileno expandido .

En 2016, se calcula que la región Asia-Pacífico representa la cuota de mercado más grande, en términos de volumen, y se prevé que crecerá en el CAGR más alto de 2016 a 2021. La fuerte demanda en la región Asia-Pacífico es el mayor factor de impulso para el mercado global de espumas de polipropileno expandido. China lideró la demanda mundial de espuma de polipropileno expandida debido a la mayor fabricación y montaje de vehículos durante los últimos dos o tres años. El país es también el mayor consumidor de espuma de polipropileno expandido a nivel mundial. Se prevé que otras economías emergentes como Brasil, India y México crezcan a una alta tasa en el mercado de la espuma de polipropileno expandido.


Aunque el mercado de la espuma de polipropileno expandido está ganando importancia, algunos factores están obstaculizando su crecimiento. La volatilidad de los precios de las materias primas y los precios de la espuma de polipropileno expandido son las principales restricciones en el crecimiento de este mercado.

Empresas como JSP Corporation (Japón), BASF SE (Alemania), Hanwha Corporation (Corea del Sur), Kaneka Corporation (Japón), Furukuwa Electric Co., Ltd. (Japón), DS Smith Plc (Reino Unido), The Woodbridge Group Canadá), SSW Pearl Foam GmbH (Alemania), Sonoco Products Company (EUA) y Dongshin Industry Inc. (Corea del Sur) son los principales actores del mercado en el mercado global de la espuma de polipropileno expandido. Diversas carteras de productos y centros de I + D estratégicamente posicionados, la adopción continua de estrategias de desarrollo y el avance en tecnologías son algunos de los factores responsables de fortalecer la posición de mercado de estas empresas.

Alcance del Informe:
Este informe de investigación categoriza el mercado global de espumas expandidas de polipropileno (EPP) basado en el tipo, la aplicación y la región.

Basado en Tipo:
  • Baja densidad
  • Alta densidad
  • PP poroso
Basado en la aplicación:
  • Automotriz
  • Embalaje
  • Productos de consumo
  • Otros
Por: marketsandmarkets.com
Fecha de publicación: October 2016
Código de Reporte: CH 3446

29 de diciembre de 2016

Mercado de Etiquetas en Molde por Tecnología, Material, Impresion, Tintas, Uso Final y Región - Pronosticó al 2020

Resumen
MarketsandMarkets proyecta que el mercado de etiquetas en molde crecerá de $ 2.580 millones en 2015 a $ 3.230 millones en 2020, con un CAGR de 4.54%. El mercado de etiquetas en molde está creciendo debido a los desarrollos innovadores en los sectores industriales, el crecimiento en la industria de alimentos y bebidas y la creciente demanda de etiquetas ecológicas y de alto desempeño. El mayor conocimiento de los consumidores sobre las etiquetas sostenibles y su ritmo de adopción de productos es uno de los mayores factores que condujo al aumento de la demanda de etiquetas en molde, especialmente en las regiones emergentes de Asia-Pacífico y América Latina.

El mercado de etiquetas en molde está segmentado en base a material, tecnología, uso final, tecnologías de impresión, tintas de impresión y región. Sobre la base de material, el polipropileno (PP) tuvo la mayor cuota de mercado, tanto en volumen como en valor. Se ha convertido en un material de etiquetado esencial debido a sus propiedades efectivas de resistencia a la humedad. Se utiliza en el etiquetado en el molde de varios productos de consumo e industriales tales como alimentos, etiquetas de código de barras y etiquetas de venta al por menor.

La tecnología de moldeo por inyección fue el proceso de fabricación de etiquetas en molde más utilizado entre otras tecnologías, tanto en volumen como en valor. La mayoría de las etiquetas en molde se usan en aplicaciones de moldeo por inyección, ya que ayudan a proporcionar un efecto tridimensional a las etiquetas en diversos productos tales como alimentos y bebidas, cosméticos y piezas de automoción.

Basándose en las tecnologías de impresión, la impresión flexográfica mantuvo la mayor cuota de mercado. Esta tecnología de impresión permite la impresión en una amplia variedad de superficies porosas y no porosas, lo que facilita el moldeo de diversos tipos de polímeros. En base a las tintas de impresión, las tintas curables por UV ocupan la mayor cuota de mercado, tanto en volumen como en valor. La razón de este dominio es sus propiedades químicas y de resistencia a la abrasión, ya que el proceso de etiquetado en el molde se lleva a cabo a altas temperaturas.

Sobre la base del uso final, el mercado se segmenta en cuidado personal, bienes de consumo duradero, alimentos y bebidas y automoción. El segmento de alimentos y bebidas representó la mayor cuota de mercado en 2014. Este crecimiento se atribuye a la creciente concientización de los consumidores sobre las tendencias relacionadas con los alimentos envasados ​​y el creciente consumo de envases y embalaje de embotellado.

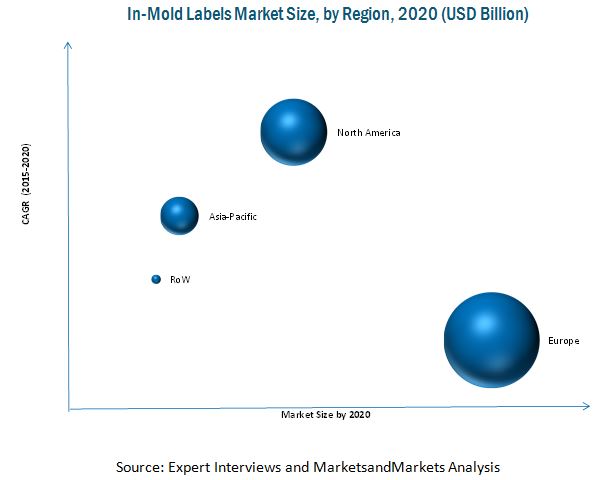
Sobre la base de las regiones clave, el mercado de las etiquetas en molde está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo. Se prevé que América del Norte crecerá a la tasa más alta entre 2015 y 2020, debido a la presencia de actores clave en el mercado y a las cambiantes políticas gubernamentales sobre etiquetas sostenibles que han impactado el desempeño del mercado de etiquetas en molde.


Fusiones y adquisiciones fue la principal estrategia adoptada por la mayoría de los actores del mercado. Compañías como CCL Industries Inc. (Canadá), Constantia Flexibles Group GmbH (Austria), Huhtamaki Group (Finlandia), Coveris Holding SA (EUA), Cenveo, Inc. (EUA), Fuji Seal International (Japón), y Multicolor Corporation (EUA) fueron los actores clave que adoptaron esta estrategia para aumentar su alcance geográfico y oferta de productos, aumentar la base de clientes y mantenerse por delante de los competidores. Las empresas tienen como objetivo servir al mercado de manera eficiente invirtiendo en actividades de investigación y desarrollo e introduciendo nuevos productos para mantenerse al día con los deseos y necesidades cambiantes del consumidor.

Hay ciertos factores que prevalecen en el mercado que obstaculizan el crecimiento de esta industria. La falta de conocimiento acerca de los diferentes tipos de técnicas de etiquetado influye en la disminución de la demanda de este tipo de etiquetas. La variación de los mandatos ambientales en términos de impresión en las etiquetas en diferentes regiones y el aumento del costo de las materias primas son retos importantes que enfrentan los fabricantes en este mercado.

Alcance
El reporte de investigación segmenta las etiquetas en molde en los siguientes sub-mercados:
  • Material: 
    • Polipropileno 
    • Polietileno 
    • Polivinilo cloruro 
    • ABS resinas 
    • Otros (PET, PVdC, policarbonato, y papeles sintéticos) 
  • Tecnología: 
    • Proceso de moldeo por extrusión soplado 
    • Proceso de moldeo por inyección 
    • Termoformado 
  • Uso final: 
    • Cuidado personal 
    • Producto durables de consumo 
    • Alimentos & Bebidas 
    • Automotriz 
    • Otros (medico y laboratorio, pinturas, etc.) 
  • Tecnología de Impresión 
    • Flexografía 
    • Offset 
    • Rotograbado 
    • Digital 
    • Otros (Serigrafía y Litografía) 
  • Tintas de Impresión 
    • Curables UV 
    • Curado térmico 
    • Acuosas 
    • Otras (alta resistencia a fundido) 
marketsandmarkets.com
Fecha de Publicación: Febrero 2016
Código de Reporte: PK 4106

28 de diciembre de 2016

Mercado de Núcleos Centrales para Compuestos Plásticos por Tipo, Industrias de Uso Final, Region - Pronóstico Global al 2021

Resumen
El tamaño del mercado mundial de los materiales de núcleos centrales, en términos de valor, se proyecta llegar a $ 1,720 millones en 2021, registrando un CAGR de 8,60% entre 2016 y 2021. El creciente número de patentes presentadas para los principales materiales de núcleos centrales por los actores globales, las crecientes industrias de fabricación y los acuerdos continuos, asociaciones y negocios conjuntos, expansiones, lanzamientos de nuevos productos y tecnología y las actividades de fusiones y adquisiciones llevadas a cabo por varias compañías son los factores claves para el crecimiento del mercado global de materiales de núcleos centrales para compuestos.

Se espera que el segmento de núcleo de espuma sea el tipo de núcleo de más rápido crecimiento en el mercado de materiales de núcleos para compuestos. El núcleo de espuma imparte resistencia y rigidez mientras mantiene la estructura compuesta ligera. El rápido crecimiento de la industria de la energía eólica, la fabricación de palas de turbinas eólicas y la aparición de China y otros países asiáticos como principales productores de energía eólica están aumentando el consumo de núcleo de espuma y están impulsando el mercado de materiales de núcleos centrales a un ritmo significativo.

Se prevé que la industria de la energía eólica sea la industria de uso final de mayor crecimiento en el mercado de materiales de núcleos centrales para materiales compuestos entre 2016 y 2021. Esto se atribuye al uso de materiales compuestos en el diseño de palas para grandes turbinas eólicas. Estas palas se fabrican combinando materiales de núcleo y poliéster/epoxi reforzado con vidrio. La renovación del Crédito Tributario de Producción (PTC) ha ayudado al mercado de la energía eólica a crecer desde el año pasado, ayudando a que el mercado de materiales de núcleos centrales para compuestos crezca. Se estima que el mercado de energía eólica crecerá en el futuro debido a la creciente demanda de energía limpia en todo el mundo.

Se proyecta que la región de Asia y el Pacífico, que es el mayor mercado de materiales básicos, registre el mayor CAGR, en términos de valor, entre 2016 y 2021. Este crecimiento se debe principalmente a la creciente demanda por productos de materiales de superior desempeño y amigables con el ambiente para las industrias de energía eólica y aeroespaciales y el aumento de la expansión y otras estrategias de desarrollo en la región. Las contribuciones de varias organizaciones de investigación hacia la investigación & desarrollo de materiales compuestos y la mejora de su comercialización son también algunos de los factores de crecimiento clave para el mercado en Asia-Pacífico.


El mercado de materiales de núcleos centrales para compuestos está ganando rápidamente importancia aunque algunos factores actúan como cuellos de botella hacia su crecimiento. El carácter intensivo de capital de la industria y el incierto mercado de la energía eólica en EUA son algunas de las principales restricciones para el crecimiento del mercado de materiales de núcleos centrales para compuestos.

El mercado de los materiales básicos tiene un ecosistema diversificado y establecido de sus actores ascendentes, tales como los proveedores de materias primas y las partes interesadas descendientes tales como fabricantes, vendedores, usuarios finales y organizaciones gubernamentales. La mayoría de los principales actores en el mercado de materiales de núcleos centrales para compuestos tienen integración hacia adelante y hacia adelante para fortalecer su posición en el mercado. Algunos de los fabricantes de materiales de núcleos centrales incluyen Diab Group (Suecia), Hexcel Corporation (EUA), 3A Composites (Suiza), Euro-Composites S.A. (Luxemburgo), Gurit Holding AG (Suiza) y The Gill Corporation (EUA).

Grupo Diab es uno de los principales fabricantes de materiales de núcleos centrales. Esta pone énfasis en la excelencia para la creación de productos centrados en el consumidor y se enfoca principalmente en lanzamientos de nuevos productos, acuerdos, asociaciones y expansiones como sus principales estrategias de crecimiento. La compañía está involucrada en mejoras continuas en varias áreas de negocio manteniendo su foco. Sigue movimientos estratégicos para sostener su posición como líder del mercado.

Alcance del Informe:
Este informe de investigación categoriza el mercado de materiales centrales para compuestos basados en el tipo, la industria de uso final y la región y pronostica el crecimiento de los ingresos y el análisis de las tendencias en cada uno de los submercados.

Por tipo:
  • Espuma
  • Panal
  • Balsa
Por industria de uso final:
  • Aeroespacial
  • Energía eólica
  • Marina
  • Transporte
  • Construcción
  • Otros
marketsandmarkets.com
Fecha de publicación: Mayo 2016
Código de Reporte: CH 3159

26 de diciembre de 2016

Mercado de Embalaje Sostenible por Material, Proceso, Función, Aplicación & Capa - Pronóstico Global al 2020

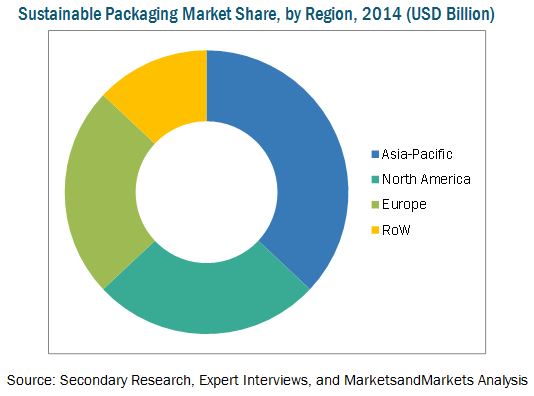
Se calcula que el mercado de envases sostenibles alcanzará los $ 303,600 millones en 2020, con un CAGR proyectado del 7,17% entre 2015 y 2020. Factores como las iniciativas gubernamentales para reutilizar y reciclar productos de embalaje, reducción del tamaño de envases y avanzar en nuevas tecnologías están impulsando el mercado. En 2014, la aplicación en el mercado de la alimentación y las bebidas dominó el mercado de envasado sostenible. En términos de función, el segmento de envasado activo, que consiste en envasado de barrera, envasado antimicrobiano y envasado de atmósfera modificada tuvieron la mayor participación en el 2014. Esta dominación se debe principalmente a la creciente industria de alimentos y bebidas envasados, particularmente en mercados emergentes como China, Brasil e India.

El mercado de embalaje sostenible esta altamente fragmentado con varios fabricantes de embalaje ofreciendo soluciones de embalaje sostenible. El mercado está dominado por actores claves como Amcor Limited (Australia), Bemis Company, Inc. (EUA), Tetra Laval International SA (Suiza), Mondi plc Sudáfrica), WestRock Company (EUA), BASF SE (Alemania), Sonoco Products Company (EUA), Smurfit Kappa Group PLC (EUA), Sealed Air Corporation (EUA) y Huhtamaki OYJ (Finlandia). El mercado de este informe está segmentado en función del material, proceso, función, capa, aplicación y región.


Sobre la base de material, el mercado de embalaje sostenible esta segmentado como sigue:

  • Papel & Cartón
  • Plástico
  • Metal
  • Vidrio

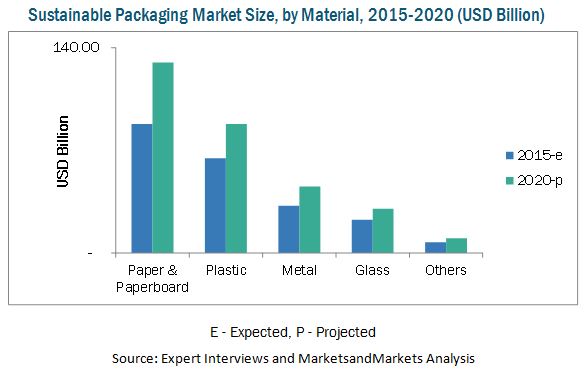
El papel y cartón fue el material más utilizado para el embalaje sostenible en 2014. También se proyecta que crecerá en el CAGR más alto del 8,08% de 2015 a 2020.
Los principales actores del mercado de envases sostenibles implementan diferentes estrategias tales como expansiones, acuerdos, contratos, negocios conjuntos y sociedades para obtener una mayor participación en el mercado.

Sobre la base de Funcion, el mercado de envases sostenibles se ha segmentado de la siguiente manera:
  • Embalaje activo
  • Embalaje de pulpa moldeada
  • Embalaje de fibra alternativa
Sobre la base de Proceso, el mercado de envases sostenibles se ha segmentado de la siguiente manera:
  • Embalaje de contenido reciclado
  • Embalaje reutilizable
  • Embalaje degradable
Sobre la base de Capas, el mercado de envasado sostenible se ha segmentado de la siguiente manera:
  • Primario
  • Secundario
  • Terciario
Sobre la base de la Aplicación, el mercado de envases sostenibles se ha segmentado de la siguiente manera:
  • Embalaje para alimentos y bebidas
  • Embalaje de salud
  • Embalaje de cuidado personal
  • Otros (envases de cuidado en el hogar y electrodomésticos)
Las grandes empresas tienen distribuidores regionales y locales para aumentar sus participaciones en varios países. Uno de los principales acontecimientos observados en el mercado del embalaje sostenible son las fusiones y adquisiciones. Las empresas están adoptando estrategias de crecimiento orgánico, tales como nuevos desarrollos de productos para hacer frente a la creciente demanda de soluciones de embalaje sostenible en los mercados emergentes. Estas estrategias han ayudado a las grandes empresas a crear una gran base de clientes y socios en estos mercados.

marketsandmarkets.com
Fecha de Publicación: Octubrer 2015
Código de Reporte: PK 3850

13 de diciembre de 2016

El Mercado de Etiquetas Inteligentes por Tecnología, Componentes, Aplicaciones, Industrias de Uso Final - Pronóstico al 2021

Resumen
MarketsandMarkets proyecta que el mercado de etiquetas inteligentes crecerá de USD 4,450 millones en 2016 a USD 10,030 millones en 2021, a un CAGR estimado del 17,65%. El mercado de etiquetas inteligentes está creciendo debido al crecimiento de industrias como el retail, la sanidad y la manufactura, y el aumento de la demanda de etiquetas automatizadas como RFID y EAS. Las economías emergentes como India, Sudáfrica y Brasil poseen un gran potencial para el mercado de las etiquetas inteligentes.

Este mercado está segmentado en función de la tecnología, los componentes, la industria de uso final y la aplicación. En términos de tecnología, las etiquetas RFID mantenían la mayor cuota de mercado, en términos de valor, mientras que se proyecta que las etiquetas de visualización dinámica crezcan en el CAGR más alto. El segmento de seguimiento de inventarios y venta al por menor representó la mayor participación en este mercado, tanto en volumen como en valor, entre todas las aplicaciones. El segmento de componentes estaba dominado por baterías.

En términos de industria de uso final, el mercado se segmenta en el comercio minorista, la logística, la fabricación, cuidado de la salud y otros. Se prevé que el segmento de cuidado de la salud crezca a la tasa más alta durante el período de previsión. En términos de aplicación, el mercado se clasifica como electrónica y activos de TI, equipos, seguimiento de inventario y minoristas, paletas y productos perecederos. Se prevé que el segmento de bienes perecederos sea el líder del mercado durante el período de pronóstico.

En términos de región, el mercado de etiquetas inteligentes está segmentado en América del Norte, Europa, Asia-Pacífico y Resto del Mundo. Se prevé que la región de Asia-Pacífico crecerá al máximo entre todas las regiones en 2021. Esto se debe principalmente a las economías emergentes de China e India ya las industrias en crecimiento como cuidado de la salud, el comercio minorista y la manufactura.


Hay algunas restricciones que influyen en el mercado de las etiquetas inteligentes que son la falta de normas unificadas, ya que hay diferentes normas desarrolladas por el Instituto Nacional de Estándares de Estados Unidos (ANSI) y la Organización Internacional de Normalización (ISO) para etiquetas RFID.

La estrategia de lanzamiento de nuevos productos fue mayormente adoptada por la mayoría de los actores de este mercado. Compañías como Avery Dennison Corporation (EUA), CCL Industries, Inc. (Canadá), Checkpoint Systems, Inc. (EUA), Smartrac NV (Países Bajos), Zebra Technologies Corporation (EUA), Alien Technology Inc., Sato Holding Corporation (Japón) e Intermec Inc. (EUA) fueron los actores clave que adoptaron esta estrategia para aumentar el alcance de sus ofertas, mejorar su capacidad de producción y establecer foco en las operaciones básicas. Las compañías también destacaron acuerdos y alianzas para incrementar sus operaciones comerciales en las regiones de rápido crecimiento.

Las empresas como CCL Industries, Inc. (Canadá), Avery Dennison Corporation (EUA), Thin Film Electronics ASA (Noruega), Smartrac N.V. (Países Bajos) y Checkpoint Systems, Inc. (EUA) tienen una fuerte cartera de productos. Junto con la misma, estos jugadores tienen una fuerte red de distribución e influyen en la presencia tanto en las economías desarrolladas como en las desarrolladas.

Alcance del informe
El informe de investigación segmenta las etiquetas inteligentes en los siguientes submercados:

  • Por Tecnología:
    • Etiquetas EAS (Vigilancia Electrónica de Articulos)
    • Etiquetas RFID
    • Etiquetas sensoriales
    • Etiquetas de estantería electrónica / etiquetas de visualización dinámica
    • Marbetes NFC (Comunicación de Campo Cercano)
  • Por uso final de la industria:
    • FMCG (Productos de Consumo de Rápido Movimiento)
    • Al por menor
    • Automotor
    • Logística
    • Fabricación
    • Cuidado de la salud
    • Otros (aeroespacial, biblioteca, construcción y servicios postales)
  • Por Componente:
    • Baterías
    • Transceptores
    • Microprocesadores
    • Memorias
    • Otros (antena y otros componentes básicos)
  • Por Aplicación:
    • Electrónica y activos de TI
    • Equipo
    • Seguimiento de inventario y venta al por menor
    • Paleta
    • Productos perecederos
    • Otros (bienes reutilizables, acceso a la seguridad, pulseras inteligentes para el cuidado de los pacientes y activos generales)

Por: marketsandmarkets.com
Fecha de Publicación: Abril 2016
Código de Reporte: PK 4252

5 de diciembre de 2016

Mercado de Cubierta y Baranda Compuesta por Tipo, por Resina, por Aplicación y por Región - Tendencias y Pronósticos Globales al 2020

Resumen
MarketsandMarkets espera que el mercado global de Cubierta (decking) y Baranda (railing) Compuesta crezca de $ 1,700 millones en 2015 a $ 3,090 millones en 2020, a una tasa de crecimiento anual compuesto de 12,60% de 2015 a 2020. El mercado mundial fue testigo de un fuerte crecimiento en los últimos años, considerando la alta demanda de compuestos de recubrimientos en EUA, Alemania y países en desarrollo como Medio Oriente, Brasil y China. La creciente industria de la construcción en estos países está impulsando el mercado de Cubierta y Baranda Compuesta.

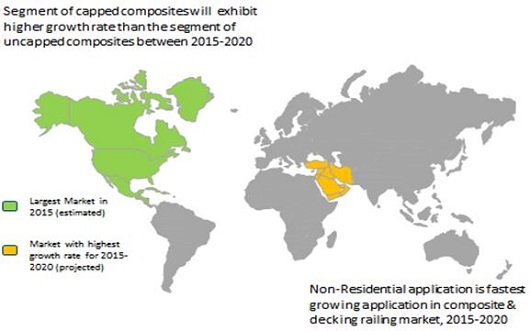
Las aplicaciones principales de Cubierta y Baranda Compuesta están en sectores residenciales y no residenciales. La aplicación no residencial es la aplicación de más rápido crecimiento en el mercado de Cubierta y Baranda Compuesta durante el período de pronóstico. Las propiedades ofrecidas por las Cubierta y Baranda Compuesta, como la resistencia a la expansión térmica y la contracción cuando se exponen a la luz solar, la resistencia a la rotura y podredumbre, etc., son útiles en áreas de aplicación como muelles, puertos deportivos, patios, piscinas, hoteles y lugares vacacionales.


Las principales resinas utilizadas para la fabricación de cubiertas y barandas compuestas incluyen polietileno, polipropileno y cloruro de polivinilo. Las cubiertas y barandas compuestas basadas ​​en polietileno tienen la parte de mercado más grande en el mercado de cubiertas y barandas compuestas. La resina de polietileno tiene alta resistencia y rigidez que es ideal para aplicaciones residenciales que requieren viga de 16" en el centro. Las cubiertas y barandas compuestas del polipropileno son el tipo de resina que crece más rápido en el mercado global de cubiertas y barandas compuestas. La resina de polipropileno resiste la expansión y contracción térmica, haciéndola útil en la producción de cubiertas y barandas compuestas en regiones de alta temperatura.

El mercado de cubiertas y el mercado de barandas compuestas está dominado principalmente por el tipo de compuestos recubiertos debido a sus propiedades como la resistencia a las astillas, la pudrición, el crecimiento de moho y levaduras, y el descoloramiento. Los compuestos recubiertos también proporcionan un costo de mantenimiento ultra bajo y una estética superior en comparación con los productos de cubiertas y barandas de madera natural. Son ampliamente utilizados en aplicaciones residenciales y no residenciales debido a sus propiedades físicas. América del Norte es el principal mercado para cubierta y baranda compuestos cubiertos. Es también el mayor mercado no residencial para cubierta y baranda compuesta, seguido por Europa. Se prevé que la introducción de compuestos recubiertos en el resto del mundo y la región de Asia-Pacífico, junto con el aumento de la conciencia del producto y los beneficios asociados con ella, Durante el período de previsión. Éstos son algunos de los factores que impulsan a los compuestos recubiertos en el mercado de cubierta y baranda compuesta.

En la actualidad, América del Norte es el mayor consumidor de cubierta y baranda compuesta. EUA, Alemania y China se encuentran entre los principales mercados de cubierta y baranda compuesta. Se proyecta que el mercado de Oriente Medio para cubierta y baranda compuesta dentro de la región resto del mundo, registre el CAGR más alto durante el período de pronóstico. El crecimiento de la industria de la construcción y la mejora de las condiciones financieras en la región ha llevado a un aumento en la demanda de cubierta y baranda compuesta.


Cubierta de PVC celular, productos de cubierta y de baranda de aluminio son algunos de los productos sustitutos disponibles en el mercado de cubierta y baranda. Constituyen una micro participación en el mercado de cubierta y baranda. Trex Company, Inc. (EE.UU.) es el principal actor en el mercado de mercado de cubierta y baranda compuesta. La gran escala de sus operaciones ofrece una rentabilidad en la fabricación, comercialización y venta de cubierta compuesta.

El mercado de cubierta y baranda compuesta se compone de fabricantes como Trex Company, Inc. (EUA), UPM Biocomposites (Finlandia), Advanced Environmental Recycling Technologies, Inc. (EUA), TAMKO Building Products, Inc. (EUA), TimberTech (EUA) y otros.

Alcance del Reporte

El reporte de investigación segmenta el mercado de cubiertas y barandas en los siguientes sub-mercados

Por Tipo
  • Compuestos con capa externa 
  • Compuestos sin capa externa 
Por tipo de resina:
  • Polietileno 
  • Polipropileno 
  • PVC 
  • Otras resinas 
Por aplicación
  • Residencial 
  • No residencial 
marketsandmarkets.com
Código de reporte: CH 3984
Enero 2016

1 de diciembre de 2016

Mercado de Sistemas de Irrigación Mecanizada por Tipo, Aplicación y Región - Tendencias Globales & Pronóstico al 2019

Resumen
El mercado de sistemas de riego mecanizado es dinámico, con la presencia de un gran número de fabricantes y proveedores globales. Los sistemas de riego mecanizado son muy importantes ya que ellos mejoran el desempeño y el rendimiento de los productos agrícolas, beneficiando así a los agricultores. Los sistemas de riego mecanizado están ganando importancia debido a los altos beneficios de costos, el aumento de las aplicaciones de uso final y su eficiencia en el riego de la tierra. Los agricultores, especialmente en los países de Asia-Pacífico y América del Norte, han ayudado a impulsar el mercado globalmente.

Tamaño de Mercado de Irrigación Mecanizada, por Aplicación, 2014 vs. 2019 ($ Millones)

E – Estimado; P - Proyectado. Fuente: Entrevistas con Expertos y Análisis del Autor  
Se prevé que el mercado global crecerá a una tasa de variación interanual del 15,3% entre 2014 y 2019. El mercado estaba dominado por América del Norte en 2013, que representaba alrededor del 39% del mercado total de sistemas de riego mecanizado. Se prevé que la región de Asia-Pacífico sea el mercado de más rápido crecimiento durante el período considerado para este estudio, debido a la creciente demanda de alimentos ya una mayor concientización sobre los beneficios de los sistemas de riego mecanizado. En cuanto a las aplicaciones, se prevé que los cultivos agrícolas serán el segmento más grande de 2014 a 2019. Se prevé que el segmento de sistemas de riego de pivote central crezca a un CAGR del 15,4% durante el período considerado.

El mercado de sistemas de riego mecanizado se caracteriza por una intensa competencia debido a la presencia de un gran número de grandes y pequeñas empresas. Las expansiones, adquisiciones, acuerdos y lanzamientos de nuevos productos son las estrategias clave adoptadas por los actores del mercado para asegurar su crecimiento en el mercado. El mercado está dominado por actores como Valmont Industries (EUA) y Lindsay Corporation (EUA). (Holanda). Los otros grandes actores del mercado son Rivulis Irrigation (Israel), The Toro Company (EUA), Jain Irrigation Systems Limited (India), Nelson Irrigation Corporation (EUA), Netafim Limited (Israel), Rain Bird Corporation Irrigation Co. (EUA) y EPC Industries Limited (India).

Descripción del Reporte
El mercado mundial de sistemas de riego mecanizado ha crecido exponencialmente en los últimos años. Las regiones con escasez de agua y los países basados ​​en la agricultura son los principales objetivos de la industria. El aumento del rendimiento de las cosechas y la mejora de la calidad mediante el uso de sistemas de riego mecanizados están impulsando el mercado mundial de sistemas de riego mecanizado. La demanda en las naciones desarrolladas es impulsada principalmente por los perfiles tecnológicos recientemente desarrollados y la comodidad creciente para los agricultores. La demanda de sistemas de riego mecanizados está creciendo rápidamente en los países en desarrollo más poblados del mundo, como China y la India. Los amplios cambios climáticos han atraído a los agricultores de los países en desarrollo de Asia-Pacífico hacia el uso de sistemas de riego mecanizados.

El mercado, en términos de valor, se proyecta para alcanzar los $ 4,840.80 millones para 2019, con un CAGR de alrededor del 15.3% a partir de 2014. Factores como los beneficios de alto costo, el aumento del uso de la tecnología, el aumento de la población y el aumento de los requerimientos de alimentos son los principales impulsores del mercado de sistemas de riego mecanizado. El mercado global ha estado creciendo a una tasa sin precedentes en los últimos cinco años. Este crecimiento es alimentado por las crecientes preocupaciones sobre la escasez de agua, así como por la optimización de recursos y rendimiento. Este crecimiento es particularmente mayor en regiones como América del Norte y Asia-Pacífico.

El mercado de sistemas de riego mecanizado está muy fragmentado y los principales actores del mercado impulsan el crecimiento con acuerdos, expansiones, adquisiciones y lanzamientos de nuevos productos para desarrollar su posición. Es competitivo, con los protagonistas principales involucrados en la investigación y desarrollo de nuevos sistemas de riego mecanizado.

La industria de sistemas de riego mecanizado tiene muchos actores, (pequeños, medianos y grandes); Sin embargo, la industria está dominada por unos pocos. Valmont Industries (EUA.) y Lindsay Corporation (EUA) representan colectivamente alrededor del 50% del mercado total. El lanzamiento y el desarrollo de nuevos productos  represento ser la estrategia de crecimiento más preferido en este mercado. El propósito de adoptar esta estrategia es que se traduce en una mayor presencia geográfica y una mayor cartera de productos. Otros actores como Rivulis Irrigation (Israel), The Toro Company (EUA), Jain Irrigation Systems Limited (India), Nelson Irrigation Corporation (EUA), Netafim Limited (Israel), Rain Bird Corporation (EUA), TL Irrigation Co. (EUA), y EPC Industries Limited (India) también tienen una fuerte presencia en el mercado.

Participación de Mercado de Sistemas de Irrigación Mecanizado (Valor), por Región, 2013

Fuente: Entrevistas con Expertos y Análisis del Autor 
Alcance del Reporte
Este reporte de investigación categoriza el mercado global basado en tipo, aplicación.

Basado en tipo, se ha segmentado el mercado como sigue
  • Pivote central
  • Movimiento lateral
  • Fijación sólida
  • Otros (cañones viajeros, fijacion permanente, rodillo lateral, y sistemas moviles de irrigación)
Basado en la aplicación
  • Cultivos agrícolas
  • Cultivos de vivero
  • Céspedes & Jardines
marketsandmarkets.com
Código de Reporte: AGI 3227
Marzo 2015

30 de noviembre de 2016

Mercado de Sistemas de Irrigación de Pivote Central por Tipo de Cultivo, Tamaño de Campo, Movilidad, Componente - Pronóstico Global al 2021

Resumen
Se proyecta que el mercado de sistemas de riego de pivote central crecerá a una tasa de crecimiento anual del 14,9% de 2016 a 2021, para alcanzar un valor proyectado de $ 1,734.4 millones para 2021. Los sistemas de riego de pivote central están ganando importancia porque las tierras no irrigadas se están convirtiendo en riego mecanizado, las tierras cultivables están disminuyendo y la mayor producción en comparación con los cultivos regados por lluvias (secano).

El mercado global está liderado por el segmento de cereales, seguido por el segmento de semillas oleaginosas y legumbres. El rápido crecimiento de la demanda de cultivos de cereales por el aumento de la población y el uso de cereales en piensos y biocombustibles están impulsando la aplicación de sistemas de riego de pivote central en cultivos de cereales. El mayor requerimiento de rendimiento de un área limitada también ha llevado al crecimiento en su aplicación.

Entre el tipo de campo en el que se emplean sistemas de riego de pivote central, el segmento de campo grande representó la mayor cuota de mercado en 2015
. El riego por pivote central es ampliamente utilizado en grandes campos debido a los altos retornos de inversión y la reducción en el costo por acre. Los sistemas de riego por pivote central estacionario tienen una mayor cuota de mercado en comparación con los sistemas móviles, ya que en los grandes campos, el uso de sistemas estacionarios es más factible.

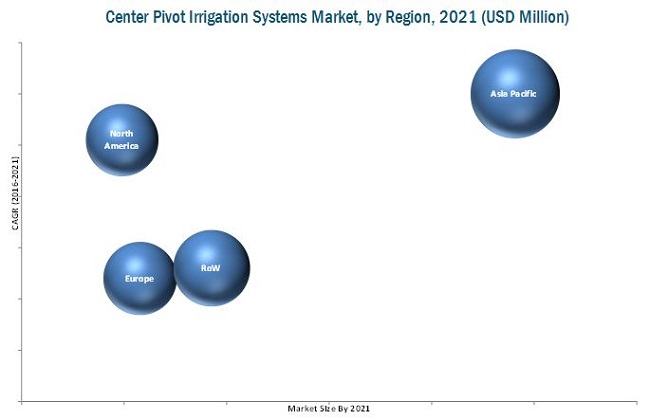
América del Norte representó la cuota de mercado más grande para los sistemas de riego de pivote central, Siendo EUA el de más rápido crecimiento y teniendo la cuota de mercado más grande en esta región desde 2016 a 2021. Hay un desplazamiento de tierras de cultivo a fincas más grandes a medida que se obtienen mejores rendimientos financieros a través de granjas de cultivo más grandes. Se proyecta que Europa se convertirá en el segundo mercado más grande para el período considerado para este estudio. Se prevé que la región del Resto del Mundo crezca a la tasa de variación interanual más elevada entre el período de previsión 2016-2021. El desarrollo de la agricultura empresarial en los países africanos y de Oriente Medio es uno de los principales impulsores del mercado en estas regiones.


La alta inversión requerida en el momento de la instalación de los sistemas de riego de pivote central es una de las restricciones para el mercado de sistemas de riego por pivote central. El requerimiento de mantenimiento continuo también está obstaculizando el crecimiento de este mercado.

Los principales participantes en la cadena de suministro de los sistemas de riego de pivote central son los proveedores de materias primas, los fabricantes de sistemas de irrigación de pivote central, los distribuidores y los usuarios finales, tales como el gobierno, los agricultores / productores de cultivos y los investigadores. Los principales actores clave que se describen en el informe son Lindsay Corporation (EUA), Valmont Industries, Incorporated (EUA), TL Irrigation Company (EUA), Alkhorayef Group (Arabia Saudita), Reinke Manufacturing Company, Incorporated (EUA), Rainfine Dalian) Irrigation Company, Limited (China), Bauer GmbH, Roehren- und-Pumpenwork (Austria) y Grupo Fockink (Brasil).

Valmont Industries es un pionero en el campo de los sistemas de riego de pivote central. Una de las principales estrategias de la empresa ha sido lanzar nuevos productos para atender las necesidades de los agricultores y modernizar las técnicas de riego. Valmont ha firmado estratégicamente una serie de acuerdos y asociaciones que han ayudado a la empresa a llegar a un mayor número de usuarios y mejorar sus ofertas de productos. Está adquiriendo estratégicamente empresas de la misma industria y constantemente lanzando nuevos productos para mantenerse por delante de sus competidores. Por ejemplo, Valmont adquirió AgSense (EUA) la cual ayudaría a ampliar sus ofertas en tecnología de monitoreo y control remoto para la agricultura.

Alcance del informe
Sobre la base de Tamaño de Campo, el mercado se segmenta de la siguiente manera:
  • Campo pequeño (hasta 3 hectáreas) 
  • Campo medio (3 hectáreas a 25 hectáreas) 
  • Gran campo (más de 25 hectáreas) 
Sobre la base de Tipo de Cultivo, el mercado se segmenta de la siguiente manera:
  • Cereales 
  • Semillas oleaginosas y legumbres 
  • Otros 
Sobre la base de Movilidad, el mercado se segmenta de la siguiente manera:
  • Estacionario 
  • Móvil 
Sobre la base de Componentes, el mercado se segmenta de la siguiente manera:
  • Puntos de pivoteo 
  • Paneles de control 
  • Alcance 
  • Gota de rociadores 
  • Ruedas de accionamiento de torre 
  • Tren de accionamiento 
marketsandmarkets.com
Setiembre 2016
Codigo de Reporte: AGI 4556

25 de noviembre de 2016

El Mercado Global de Resinas de Alta Barrera llegará a $ 3,520 millones para el 2026

Se proyecta que el mercado global de resinas de barrera alcance los USD 3.520 millones para el año 2026, a un CAGR del 5,85% de 2016 a 2026. El crecimiento de la demanda del tipo etileno-alcohol vinílico (EVOH) está aumentando la demanda en el mercado global de resinas de barrera. La creciente demanda de las industrias de uso final en los países desarrollados y emergentes impulsa el crecimiento del mercado mundial de resinas de barrera.

En el 2015, el segmento de aplicaciones de alimentos y bebidas representó la mayor cuota de mercado, en términos de volumen, seguido por las aplicaciones farmacéuticas y médicas, cosméticas, agrícolas, industriales y otras. La creciente demanda de innovación de nuevos productos, así como la necesidad de investigación y desarrollo en resinas de barrera para mantener la calidad consistente del producto final, ha alentado a las empresas a adoptar estrategias orgánicas e inorgánicas que aumentarán sus cuotas de mercado en las respectivas regiones .

El cloruro de polivinilideno (PVDC) es actualmente la tecnología líder utilizada en el mercado mundial de resinas de barrera. Sin embargo, el EVOH es el tipo de más rápido crecimiento y es seleccionado por muchas de las principales industrias de uso final para diferentes aplicaciones, debido a su excelente resistencia a la intemperie, aceite y solventes, característica de alta transparencia y que es moldeable y reciclable.

Se espera que la región Asia-Pacífico crezca a la tasa más alta del mercado de resinas de barrera, en términos de valor y volumen, de 2016 a 2026. En los últimos años, la demanda de alimentos y bebidas y aplicaciones farmacéuticas y médicas ha aumentado en la región Asia-Pacífico debido a la creciente población y el aumento de los ingresos disponibles, impulsando así el mercado de resinas de barrera en la región. Las resinas de barrera se utilizan principalmente para la protección de los productos farmacéuticos contra la luz, la humedad, el oxígeno, la contaminación biológica y los daños mecánicos.


Compañías tales como:
  • Asahi Kasei Corporation (Japon), 
  • Chang Chun Petrochemical Co., Ltd. (Taiwan),
  • E.I. DuPont de Nemours and Company (EUA), 
  • INVISTA (U.S.), 
  • Kuraray Co., Ltd (Japon), 
  • Kureha Corporation (Japón), 
  • Solvay S. A. (Belgica), 
  • Teijin Limited (Japon), 
  • The Dow Chemical Company (EUA), 
  • The Nippon Synthetic Chemical Industry Co., Ltd. (Japon), 
  • Zhejiang Juhua Co., Ltd. (China), 
  • Honeywell International, Inc. (EUA), 
  • Ineos Group Limited (Suiza) 
Son los principales actores en el mercado mundial de resinas de barrera. Las diversas carteras de productos, los centros de I + D estratégicamente posicionados, la adopción regular de estrategias de desarrollo y los avances tecnológicos son algunos de los factores que fortalecen las posiciones de estas empresas en el mercado mundial de resinas de barrera.

Alcance del Reporte:

El reporte de investigación categoriza el mercado global de resinas de barrera como sigue:

Tipo:
  • PVDC
  • EVOH
  • PEN
  • Otros
EVOH: El tipo de más rápido crecimiento en el mercado mundial de resinas de barrera
EVOH es una resina de barrera termoplástica altamente flexible que tiene aplicaciones importantes en los envases de alimentos y bebidas y farmacéuticos, ya que es altamente transparente, resistente a la intemperie, al aceite y solventes, moldeable y reciclable. En la mayoría de las condiciones, la resina de barrera EVOH tiene propiedades de barrera superiores comparadas con otros materiales de alta barrera tales como cloruro de polivinilideno (PVDC) y es capaz de cumplir con otros requerimientos exigentes, tales como barrera al oxígeno en embalaje médico, preservación de sabor en café y barrera para fragancias y solventes en envases cosméticos.

Aplicación:
  • Alimentos & Bebidas
  • Farmacéutico y Médico
  • Cosméticos
  • Agricultura
  • Industrial
  • Otros 
Alimentos y Bebidas: El segmento líder de aplicaciones en el mercado de resinas de barrera
Los alimentos y bebidas son el segmento de aplicación más grande del mercado global de resinas de barrera, donde la resina es mayormente utilizada en el embalaje de productos de alimentos y bebidas tales como leche enlatada, carne, pescado, cerveza, vino, conservas de frutas y verduras y bebidas carbonatadas. Las resinas de barrera utilizadas para embalaje de alimentos y bebidas ofrecen propiedades tales como vida útil prolongada, sabor duradero y calidad de los alimentos, previene el ingreso de oxígeno y los olores en el envase y protegen el contenido de vitaminas sensibles. En el envasado de carne, las resinas de barrera funcionan como un escudo contra la penetración de oxígeno, humedad y rayos UV. También protege el sabor y el aroma del producto. Las principales razones para el aumento de la demanda de envases de alimentos con resina de barrera es que ahora las personas se sienten atraídas por el embalaje flexible debido a la facilidad de manejo, el menor costo y el atractivo visual que en última instancia esta impulsando el mercado global de resinas de barrera.

marketsandmarkets.com
Octubre 2016
Codigo de Reporte: CH 4685