Mostrando las entradas con la etiqueta estudio de mercado. Mostrar todas las entradas

24 de enero de 2019

El embalaje desechable no va mas: Como fabricante que hago ahora? 3

Si a un fabricante de embalaje desechable le ha gustado la idea de investigar en dónde está parado y explorar hacia que sector de fabricación debería migrar, entonces debería pedir ofertas de estudio de mercado a varios consultores de plásticos y escoger la que mejor le acomode de acuerdo a las referencias comerciales y técnicas de c/u. Una vez definido el consultor, que debería esperar recibir el fabricante al cabo de 4 o 6 semanas?

Supongamos que el interesado es un fabricante de películas sopladas de polietileno en el Perú, entonces su estudio de mercado debería abarcar lo siguiente:
  • Breve descripción de la economía peruana
  • Usos y aplicaciones generales de las películas sopladas de polietileno
  • Usos y aplicaciones de la película soplada de polietileno en el Perú
  • Productos competitivos directos e indirectos
  • Estimación del consumo
  • Proyección del consumo 5 años hacia adelante
  • Análisis de la competencia
  • Capacidad estimada de una nueva planta
  • Estimación del precio de venta
  • Tamaño y ubicación de los consumidores.
Si el estudio del mercado da pie a una mayor investigación, entonces el paso siguiente sería encargar la preparación de un proyecto de prefactibilidad, sobre el cual hablaremos mas adelante.

Hector Touzet
24 Enero 2019

28 de junio de 2017

Porque hacer un estudio de mercado?

Hace algún tiempo, Rolando Arellano publico un articulo (*) sobre este tema en el diario El Comercio de Lima, del cual rescatamos lo siguiente:

"¿Por qué debería investigar, si con mi intuición y conocimiento personal del mercado he sido muy exitoso?, dirán muchos gerentes peruanos. La respuesta quizá esté en tres razones.

La primera es porque los buenos gerentes, al hacer crecer sus empresas, se han alejado naturalmente de sus mercados. El bodeguero del barrio sabe que don Pedro, del edificio de enfrente, toma cerveza negra y la tiene en stock para él, pero el gerente de una mediana o gran empresa no tiene físicamente capacidad de conocer así a sus muchos y diversos clientes. Por ello, con frecuencia encuentra que sus clientes no piensan de su marca lo que él suponía, y si su empresa es una multinacional, que viene de otras realidades, su problema de conocimiento se multiplica.

La segunda razón es porque ya pasaron los momentos de gran bonanza, cuando la demanda era mayor que la oferta y un gerente creativo y esforzado podía tener éxito usando solo su intuición. Hoy, con mayor competencia y menor crecimiento, los clientes tienen muchas más opciones y solo reciben lo que se ajusta perfectamente a sus necesidades. Si el color del empaque no les gusta, el precio de la galleta no les conviene, no la encuentran donde siempre compran o su publicidad no les atrae, comprarán sin dudar la galleta de la competencia.

Pero, en tercer lugar, una empresa debe investigar porque con mercados más grandes y un mayor entorno competitivo, las inversiones que ponen en riesgo son cada día mayores. Y si van a invertir en cañones más grandes y costosos, lo razonable sería que pongan mucho más énfasis en la mira que les indicará donde apuntar. Para este riesgo, el olfato o la intuición ya no son suficientes."

Quiero añadir que la mayoría de los industriales y comerciantes peruanos todavía no internalizan la necesidad de tomarle el pulso al mercado de cuando en cuando y esto los pone en desventaja ya sea para estimular su crecimiento, mantener su cuota de mercado o revertir una tendencia a la baja. Esperemos que puedan reaccionar y convertir el estudio de su mercado en una tarea habitual de su empresa y para esto no es totalmente necesario tener a los analistas en planilla porque tambien hay especialistas independientes que cumplen el mismo cometido con la ventaja adicional de que su trabajo está libre de las presiones internas de la empresa.

Por último pero no menos importante, el costo de un estudio de mercado siempre será menor que lo que se pierde por no saber que pasa en el mercado.

Hector Touzet
Julio 2017

Referencias,
(*) 58 dólares contra 3, por Rolando Arellano, El Comercio, 16 Mayo 2016
http://elcomercio.pe/opinion/rincon-del-autor/58-dolares-3-rolando-arellano-205672

25 de noviembre de 2016

El Mercado Global de Resinas de Alta Barrera llegará a $ 3,520 millones para el 2026

Se proyecta que el mercado global de resinas de barrera alcance los USD 3.520 millones para el año 2026, a un CAGR del 5,85% de 2016 a 2026. El crecimiento de la demanda del tipo etileno-alcohol vinílico (EVOH) está aumentando la demanda en el mercado global de resinas de barrera. La creciente demanda de las industrias de uso final en los países desarrollados y emergentes impulsa el crecimiento del mercado mundial de resinas de barrera.

En el 2015, el segmento de aplicaciones de alimentos y bebidas representó la mayor cuota de mercado, en términos de volumen, seguido por las aplicaciones farmacéuticas y médicas, cosméticas, agrícolas, industriales y otras. La creciente demanda de innovación de nuevos productos, así como la necesidad de investigación y desarrollo en resinas de barrera para mantener la calidad consistente del producto final, ha alentado a las empresas a adoptar estrategias orgánicas e inorgánicas que aumentarán sus cuotas de mercado en las respectivas regiones .

El cloruro de polivinilideno (PVDC) es actualmente la tecnología líder utilizada en el mercado mundial de resinas de barrera. Sin embargo, el EVOH es el tipo de más rápido crecimiento y es seleccionado por muchas de las principales industrias de uso final para diferentes aplicaciones, debido a su excelente resistencia a la intemperie, aceite y solventes, característica de alta transparencia y que es moldeable y reciclable.

Se espera que la región Asia-Pacífico crezca a la tasa más alta del mercado de resinas de barrera, en términos de valor y volumen, de 2016 a 2026. En los últimos años, la demanda de alimentos y bebidas y aplicaciones farmacéuticas y médicas ha aumentado en la región Asia-Pacífico debido a la creciente población y el aumento de los ingresos disponibles, impulsando así el mercado de resinas de barrera en la región. Las resinas de barrera se utilizan principalmente para la protección de los productos farmacéuticos contra la luz, la humedad, el oxígeno, la contaminación biológica y los daños mecánicos.


Compañías tales como:
  • Asahi Kasei Corporation (Japon), 
  • Chang Chun Petrochemical Co., Ltd. (Taiwan),
  • E.I. DuPont de Nemours and Company (EUA), 
  • INVISTA (U.S.), 
  • Kuraray Co., Ltd (Japon), 
  • Kureha Corporation (Japón), 
  • Solvay S. A. (Belgica), 
  • Teijin Limited (Japon), 
  • The Dow Chemical Company (EUA), 
  • The Nippon Synthetic Chemical Industry Co., Ltd. (Japon), 
  • Zhejiang Juhua Co., Ltd. (China), 
  • Honeywell International, Inc. (EUA), 
  • Ineos Group Limited (Suiza) 
Son los principales actores en el mercado mundial de resinas de barrera. Las diversas carteras de productos, los centros de I + D estratégicamente posicionados, la adopción regular de estrategias de desarrollo y los avances tecnológicos son algunos de los factores que fortalecen las posiciones de estas empresas en el mercado mundial de resinas de barrera.

Alcance del Reporte:

El reporte de investigación categoriza el mercado global de resinas de barrera como sigue:

Tipo:
  • PVDC
  • EVOH
  • PEN
  • Otros
EVOH: El tipo de más rápido crecimiento en el mercado mundial de resinas de barrera
EVOH es una resina de barrera termoplástica altamente flexible que tiene aplicaciones importantes en los envases de alimentos y bebidas y farmacéuticos, ya que es altamente transparente, resistente a la intemperie, al aceite y solventes, moldeable y reciclable. En la mayoría de las condiciones, la resina de barrera EVOH tiene propiedades de barrera superiores comparadas con otros materiales de alta barrera tales como cloruro de polivinilideno (PVDC) y es capaz de cumplir con otros requerimientos exigentes, tales como barrera al oxígeno en embalaje médico, preservación de sabor en café y barrera para fragancias y solventes en envases cosméticos.

Aplicación:
  • Alimentos & Bebidas
  • Farmacéutico y Médico
  • Cosméticos
  • Agricultura
  • Industrial
  • Otros 
Alimentos y Bebidas: El segmento líder de aplicaciones en el mercado de resinas de barrera
Los alimentos y bebidas son el segmento de aplicación más grande del mercado global de resinas de barrera, donde la resina es mayormente utilizada en el embalaje de productos de alimentos y bebidas tales como leche enlatada, carne, pescado, cerveza, vino, conservas de frutas y verduras y bebidas carbonatadas. Las resinas de barrera utilizadas para embalaje de alimentos y bebidas ofrecen propiedades tales como vida útil prolongada, sabor duradero y calidad de los alimentos, previene el ingreso de oxígeno y los olores en el envase y protegen el contenido de vitaminas sensibles. En el envasado de carne, las resinas de barrera funcionan como un escudo contra la penetración de oxígeno, humedad y rayos UV. También protege el sabor y el aroma del producto. Las principales razones para el aumento de la demanda de envases de alimentos con resina de barrera es que ahora las personas se sienten atraídas por el embalaje flexible debido a la facilidad de manejo, el menor costo y el atractivo visual que en última instancia esta impulsando el mercado global de resinas de barrera.

marketsandmarkets.com
Octubre 2016
Codigo de Reporte: CH 4685

15 de noviembre de 2016

Mercado de Etiquetas de Fundas Estirables y Termocontraíbles por Película, Tinta, Tecnología de Impresión, Aplicación, Región - Pronóstico Global al 2020

Descripción
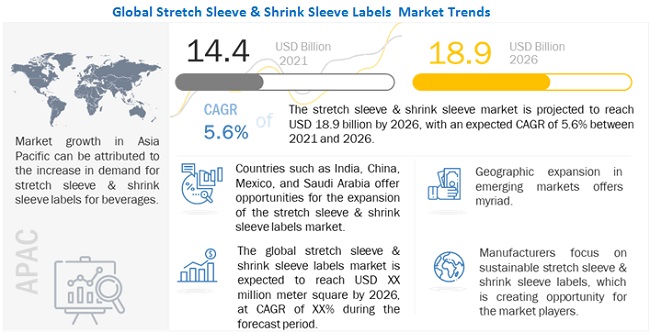
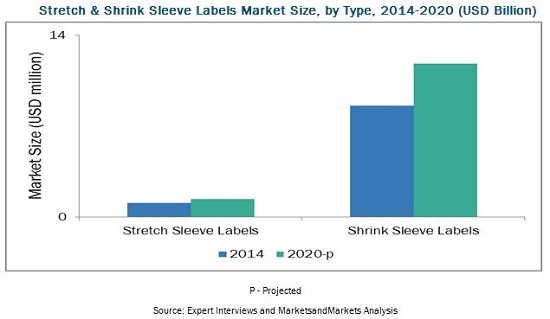
Se prevé que el mercado de etiquetas de funda estirables o termocontraíble alcance los $ 13,20 mil millones en 2020, con un CAGR de 5,5% entre 2015 y 2020. La región Asia-Pacífico representó la mayor participación en términos de valor, seguida por Europa y Norteamérica En 2014. En los últimos años, la región de Asia-Pacífico ha progresado significativamente en el mercado de etiquetas de fundas estirables y termocontraíbles, que incluye principalmente economías emergentes como India y China. Las principales fuerzas impulsoras de la región de Asia y el Pacífico incluyen el crecimiento de la capacidad de gasto, el aumento de la población urbanizada, la creciente demanda de alimentos envasados, la fácil disponibilidad de películas de polímeros y el bajo costo de mano de obra.

Las ciudades de las economías de Asia-Pacífico ocuparían el 54% de la población urbana del mundo, creando así la mayor fuerza laboral del mundo. Las economías emergentes como India y China han jugado un papel vital en la tasa de crecimiento de la industria. Las instalaciones contra adulteración y contra falsificación, la exposición de 360 ° y el espacio de impresión adicional para información de contenido son las fuerzas impulsoras detrás del crecimiento en el mercado.

Se prevé que el mercado chino crecerá a la tasa más alta durante los próximos 5 años y permanecerá por encima del promedio mundial del 5,5%. El mercado de etiquetas de fundas estirables y termocontraíbles ha estado creciendo en línea con la industria del etiquetado. Con el aumento de la conciencia sobre el desperdicio y el reciclaje, la gente está optando por material reciclado en las etiquetas de fundas estirables y termocontraíbles, que ha tenido un impacto en el mercado de los productos de etiqueta de fundas estirables y termocontraíbles.


Este informe calcula el tamaño del mercado global de las etiquetas de fundas estirables y termocontraíbles en términos de valor (millones de $) y volumen (millones de m2). En este informe, el mercado está ampliamente segmentado en función del tipo, película de polímero, aplicación, tecnología de impresión, tinta y región. Los impulsores del mercado, las restricciones, los desafíos, el material y las tendencias de los precios de los productos se discuten en detalle. La cuota de mercado, por parte de todos los principales actores, se discute en detalle para el mercado en general. El mercado de etiquetas de fundas estirables y termocontraíbles ha crecido significativamente en los últimos años y se espera que esta tendencia continúe.

Alcance del Reporte
Este estudio de investigación categoriza el mercado de etiquetas de fundas estirables y termocontraíbles basado en el tipo, material, aplicación y región:
  • Tipo: estirables y termocontraíbles
  • Película: PVC, PET-G, OPS, PE, Otros
  • Aplicación: Bebidas, Alimentos, Cuidado personal, Cuidado de la salud, Otros
  • Tecnología de impresión: Rotograbado, Flexografía, Digital
  • Tinta: acuosa, solvente, UV
  • Región: América del Norte, Europa, Asia-Pacífico, Resto del Mundo 
Resumen
El mercado de etiquetas de fundas estirables y termocontraíbles ha ido creciendo en línea con la industria del etiquetado y embalaje. El aumento de la población, el aumento de los ingresos y la capacidad de gasto de las personas en las economías en desarrollo, la creciente demanda de alimentos envasados, y el aumento de la urbanización son los principales factores que impulsan el crecimiento del mercado de etiquetas de fundas estirables y termocontraíbles.

El aumento de la demanda de películas de polímeros sostenibles, la exhibición de 360 ° y protección contra adulteración también impulsan el crecimiento del mercado de etiquetas de fundas estirables y termocontraíbles. El proceso de reciclaje enredado es la preocupación más difícil en el mercado.


El mercado de etiquetas de fundas estirables y termocontraíbles ha sido segmentado en base al tipo de etiquetas de fundas estirables y termocontraíbles, películas plásticas, aplicación, tecnología de impresión, tinta y región para proporcionar una visión profunda del mercado. Todos los mercados y aplicaciones importantes de etiquetas de fundas estirables y termocontraíbles han sido cubiertos, junto con sus escenarios de mercado geográficos.

Se proyecta que el mercado de etiquetas de fundas estirables y termocontraíbles alcance los $ 13.20 mil millones en 2020. Se prevé que la región de Asia-Pacífico crecerá al CAGR más alto del 6.1% durante el período de pronóstico.

Se proyecta que el segmento de etiquetas de fundas termocontraíbles crezca a la tasa más alta durante el período de pronóstico. El mercado estaba dominado por el segmento de películas de PVC, que representaron más de la mitad del mercado total en 2014.

El mercado del etiquetado está marcado por una intensa competencia debido a la presencia de un gran número de empresas tanto grandes como pequeñas. Los lanzamientos de nuevos productos, las fusiones y adquisiciones y las asociaciones y expansiones son las estrategias claves adoptadas por los actores del mercado para asegurar su crecimiento en el mercado. Los principales actores del mercado son Berry Plastic Group Inc. (EUA), CCL Industries (Canadá), Huhtamaki OYJ (Finlandia), The Dow Chemical Company (EUA), Klockner Pentaplast Group (Alemania), Cenveo Inc. (EUA), Fuji Seal International Inc. (Japón), Hammer Packaging (EUA), Macfarlane Group (Reino Unido) y Sleeveco (EUA).

marketsandmarkets.com
Código de Reporte: PK 3768
Octubre 2015

13 de noviembre de 2016

Mercado de Embalaje de Folio de Aluminio alcanzara 10 millones de TM para el 2020 con el Crecimiento de las Aplicaciones de Embalaje Flexible

Según el último estudio de mercado publicado por Technavio, se prevé que el mercado mundial de envases de papel de aluminio llegue a 10,46 millones de tm en 2020, con un CAGR de casi 4%.

Este informe de investigación titulado, Global Aluminum Foil Packaging Market 2016-2020, proporciona un análisis profundo del mercado en términos de ingresos y las tendencias de los mercados emergentes. El informe presenta el panorama del proveedor y un perfil detallado correspondiente de los principales participantes del mercado a lo largo de la cadena de valor del mercado mundial de embalajes de folio de aluminio.

Los productos envasados ​​en folio de aluminio garantizan la seguridad de los productos como resultado de lo cual, la demanda del mercado está creciendo en el sector de la industria envasada. A medida que los consumidores buscan un embalaje conveniente y ligero, los fabricantes están desarrollando innovadoras soluciones de envasado de aluminio para capitalizar los crecientes mercados organizados de venta al por menor y de alimentos envasados.

El embalaje flexible es un método económico para empaquetar, conservar y distribuir alimentos, bebidas, consumibles, productos farmacéuticos y otros productos que requieren una larga vida de anaquel. Están diseñados principalmente con propiedades de barrera como resistencia al calor, oxígeno y humedad y están diseñados para adaptarse a los productos que se envasan y de acuerdo a la necesidad de los usos finales. El embalaje flexible se puede personalizar en una variedad de formas, tamaños y apariencias.

Los analistas de transporte y logística de Technavio categorizan el mercado global de envases de folio de aluminio en cuatro segmentos principales por parte del usuario final. Ellos son:
  • Alimentos y Bebidas
  • Farmacéuticos
  • Cosméticos
  • Otros 
Los tres primeros segmentos de usuarios finales para el mercado global de embalajes de aluminio son:

Mercado de envases de aluminio por industria de alimentos y bebidas
Se calcula que la industria de empaques de alimentos y bebidas alcance US $ 35,82 mil millones en 2020 con un CAGR de 3,55%.

La industria de alimentos y bebidas representa el 40% del mercado global de embalaje. Los fabricantes del sector de alimentos y bebidas invierten el 15% de los ingresos en envases ya que los avances rápidos en las innovaciones y tecnología de envasado de alimentos han aumentado y afectado el mercado en general. La necesidad constante de innovación en la industria del envasado de alimentos y bebidas obedece a las necesidades y demandas de los consumidores influenciadas por tendencias globales dinámicas, tales como el aumento de la vida útil y la necesidad de productos de alta calidad e higiénicos.

De acuerdo con Sharan Raj, analista lider de envases de Technavio, "La propiedad de los folios de aluminio para soportar altas temperaturas ha impulsado la demanda del mercado de la industria de alimentos listos para comer. Los alimentos envasados ​​cubiertos con folios de aluminio se utilizan en hornos convencionales y ventilados, haciendo el proceso de calentamiento rápido y listo para los consumidores que compraron alimentos envasados listos para comer.

Mercado de embalaje de folio de aluminio para la industria farmacéutica
La industria de embalaje farmacéutico de rápido crecimiento, con un CAGR de 2,86%, impulsa la demanda del mercado de envases de aluminio.

Las industrias farmacéuticas invierten el 20% de sus ingresos en I+D, centrándose en formas innovadoras de hacer los productos más beneficiosos para los usuarios. La demanda del mercado de embalaje de folio de aluminio en las industrias farmacéuticas se debe a la creciente preocupación por la seguridad y la higiene, ya que los comprimidos pueden dañarse por la exposición a los efectos de la humedad y la oxidación. En el mercado farmacéutico, los folios de aluminio se utilizan para el embalaje blister. Los fabricantes de la industria de embalaje farmacéutico utilizan la laminación especial de PEBD de 30 micrones sobre los folios de aluminio. Esta laminación sirve como una barrera para la humedad, el vapor y el gas

"La higiene es el factor elemental en las industrias farmacéuticas. Las propiedades de barrera de los folios de aluminio eliminan la penetración de oxígeno, humedad, aromas y otros gases, asi como la luz y los microorganismos. Los folios de aluminio no son tóxicas y no son peligrosos y se esterilizan antes de su aplicación en los productos ", dice Sharan.

Embalaje de aluminio por la industria cosmética
La demanda de embalaje de folio de aluminio en la industria cosmética registrará un CAGR de 2,63% durante el período de previsión y se estima que el mercado se valorará en 1,41 millones de tm en 2020.

El crecimiento de la industria cosmética está impulsando la demanda de embalaje cosméticos. El folio de aluminio se utiliza para las aplicaciones de embalaje en las industrias de cosméticos y cuidado personal. Esto proporciona protección interna a los productos y mejora la apariencia externa del embalaje. El contenido cosmético incluye la aplicación de aceites especiales, vitaminas, hierbas y compuestos químicos, que requiere protección contra la luz y la contaminación.

El mercado de cosméticos en regiones desarrolladas como Europa y América del Norte será a medida que los fabricantes inviertan en I + D para descubrir nuevas necesidades e innovar nuevos productos. La tendencia de crecimiento también se observa en los mercados emergentes como China e India, donde los consumidores están dispuestos a elegir entre una amplia gama de productos. La creciente demanda de productos cosméticos versátiles en todo el mundo está impulsando el mercado para el embalaje innovador de los productos.

Converting Quarterly
14 Octubre 2016

10 de noviembre de 2016

El panorama de los materiales reciclables de embalaje

El nuevo informe examina cuatro factores que impulsan la creciente demanda mundial de materiales de embalaje reciclables.


En su último informe, "Global Recyclable Packaging Materials Market 2016-2020", Technavio pronostica que el mercado mundial de materiales de embalaje reciclables crecerá en un CAGR de más del 7% hasta 2020. El informe segmenta el mercado sobre la base de tipos de materiales, usuarios finales y geografía. El informe también presenta el panorama de los proveedores y un análisis detallado correspondiente de los cinco principales proveedores que operan en el mercado.

En el informe, los analistas de transporte y logística de Technavio destacan los cuatro factores siguientes que están contribuyendo al crecimiento del mercado global de materiales de embalaje reciclables:
  • Normas estandarizadas de la industria
  • Mayor demanda de la industria de alimentos y bebidas
  • Crecimiento en el sector minorista organizado
  • Aumento de la demanda de la región de Asia-Pacífico (APAC)
Normas estandarizadas de la industria
Según Sharan Raj, analista principal de Technavio para la investigación de embalaje, "el mercado global de materiales de embalaje reciclables está presenciando la estandarización de normas, regulaciones y métodos relacionados con la fabricación de embalaje ecológico sostenible". Actualmente los minoristas y fabricantes siguen diversos estándares internacionales; sin embargo, se están implementando globalmente medidas y normas comunes para los fabricantes.

En adición, la ISO (Organización Internacional de Normalización) ha inplementado normas con respecto a reusar, reciclar, reciclado de energía, recuperación química y actividades de recuperación orgánica. Por ejemplo, ISO 18603: 2013 enumera los criterios de precalificación para que el embalaje se clasifique como reutilizable y establece técnicas de evaluación para cumplir estos requisitos.

Mayor demanda de la industria de alimentos y bebidas

La industria de alimentos y bebidas es el mayor consumidor de materiales de embalaje reciclables y aporta una gran parte al mercado global de materiales de embalaje reciclables. Los fabricantes de alimentos y bebidas demandan materiales de empaque eco-eficientes que pueden conservar los alimentos y mantener su valor nutricional.

Empresas como Cadbury, Coca-Cola, ConAgra Foods, Nestlé y Pepsico utilizan materiales de embalaje sostenible, incluyendo plásticos y metales, lo que les da una ventaja competitiva sobre otros actores del mercado. La industria de alimentos y bebidas en EUA. ha planeado eliminar 2 mil millones de kg de residuos de envases entre 2005 y 2020.

"Mejorar las condiciones económicas en muchos países desarrollados, junto con el aumento de los ingresos disponibles de los consumidores de países en desarrollo tales como China, India y Arabia Saudita, ha llevado a un aumento en la demanda de alimentos procesados y envasados, ​​ lo cual es un buen augurio para el mercado" Dice Sharan.

Crecimiento en el sector minorista organizado
El crecimiento en el sector minorista organizado ha llevado al surgimiento de numerosas cadenas de supermercados y hipermercados. Un número cada vez mayor de consumidores en mercados emergentes como India y China están comprando artículos de abarrotes a granel de tiendas minoristas organizadas debido a incentivos tales como descuentos y promociones. Esto ha llevado a un aumento de la demanda de alimentos y bebidas, los cual a su vez ha llevado a un aumento en la demanda de materiales de embalaje reciclados. Se espera que esta demanda aumente aún más durante el período de pronóstico. Por lo tanto, el crecimiento del sector minorista organizado ha impulsado el crecimiento del mercado de materiales de embalaje reciclables.

Aumento de la demanda de APAC
APAC ve una gran demanda para embalaje de productos lácteos. En 2013, el mercado experimentó el mayor crecimiento en términos de volumen en el sector lácteo con un volumen de ventas de 465 mil millones de unidades.

Se espera que el sector lácteo experimente un rápido aumento en cajas para líquidos y embalaje rígido para el año 2017. El crecimiento se hará principalmente en el segmento de cajas tipo ladrillo para bebidas lácteas saborizadas y en el segmento de envases plásticos para envasados de yogur. Esta tendencia continuará durante el período de previsión, lo que es indicativo del creciente poder adquisitivo y de los gustos cambiantes de los consumidores en esta región. Esto alimentará la demanda del mercado de materiales de embalaje reciclable durante el período de pronóstico.

Anne Marie Mohan
Greener Package
12 Agosto 2016

7 de noviembre de 2016

El Mercado de Embalaje Flexible por Material, Tecnología de Impresión, Tipo, Aplicación - Pronóstico Global al 2021

MarketsandMarkets proyecta que el mercado de embalaje flexible crecerá de $ 97,970 millones en 2016 a $ 125,660 millones en 2021, con un CAGR estimado del 5,11%. La demanda de embalaje flexible está aumentando desde varias industrias de usuarios finales tales como alimentos y bebidas, cosméticos y artículos de tocador, asistencia sanitaria y otros (aceite y lubricantes, productos electrónicos, productos agrícolas y artículos deportivos). El crecimiento de las industrias manufactureras ha llevado al aumento de la demanda de embalaje flexible, especialmente en los mercados emergentes de Asia-Pacífico y América Latina.
Materiales:
  • Películas plásticas
  • Polietileno (PEAD y PEBD)
  • Polipropileno (PPBO y CPP)
  • PVC
  • PETBO
  • EVOH
  • Poliamida
  • Otros (poliestireno)
  • Bioplásticos
Folio de aluminio
Papel

Tipo de empaque:
  • Bolsas parables
  • Bolsas esterilizables
  • Bolsas planas
  • Envolturas
  • Bolsas con fuelle
  • Bolsas wicket
  • Otras (sachets y sticks)
Tecnología de impresión:
  • Flexografía
  • Rotograbado
  • Digital
  • Otros (serigrafía, offset, y litografía)
Aplicaciones:
  • Alimentos y bebidas
  • Medicas
  • Cosméticos & aseo
  • Otros (productos caseros, aceites & lubricantes, productos agrícolas, y artículos deportivos)
Regiones:
  • América del norte
  • Europa
  • Asia-Pacifico
  • Resto del mundo (Argentina, Brasil, y Sudáfrica)

El mercado de embalaje flexible está segmentado en función del material, tipo de envase, tecnología de impresión, aplicación y región. Sobre la base de material, el segmento de películas plásticas representó la mayor cuota de mercado en 2015, y se prevé que crezca a la tasa más alta durante el período de pronóstico, tanto en volumen como en valor. Esto se debe principalmente a su alta calidad, bajo costo y excelentes propiedades de barrera.

El segmento de bolsas esterilizables se proyecta para crecer a la tasa más alta durante el período de pronóstico debido a sus altas propiedades de barrera contra el oxígeno y la humedad. En este tipo de embalaje, el alimento se procesa térmicamente para aumentar la vida útil. Se estima que el segmento de bolsas parables representará la mayor cuota de mercado en 2021.

La flexografía es la tecnología de impresión más utilizada entre otras tecnologías; En 2015, este segmento representó la mayor participación, tanto en volumen como en valor. El segmento de tecnología de impresión digital está proyectado para crecer a la tasa más alta en 2021. La impresión digital es mucho más barata que otras tecnologías y ofrece una amplia gama de opciones de impresión.

Sobre la base de la aplicación, el segmento de alimentos y bebidas representó la mayor cuota de mercado en 2015 y se prevé que crezca a la tasa más alta entre 2016 y 2021. El cambio en los estilos de vida de los consumidores y el creciente consumo de alimentos y bebidas impulsará el mercado de envases flexibles.

Se prevé que la región de Asia-Pacífico crecerá a la tasa más alta de 2016 al 2021. El crecimiento de la economía y el rápido crecimiento de los sectores de alimentos y bebidas y salud en la región de Asia y el Pacífico han impactado significativamente el crecimiento del mercado de envases flexibles.

Hay ciertos factores que prevalecen en el mercado que obstaculizan el crecimiento de esta industria. Regulaciones gubernamentales estrictas pueden inhibir el crecimiento del mercado, y la reciclabilidad del material de embalaje podría ser un desafío importante.

Las fusiones y adquisiciones representaron el 59% de la evolución total del crecimiento estratégico adoptada por los principales actores en el mercado de envases flexibles del 2011 al 2015. Las empresas adoptaron estas estrategias para aumentar su alcance geográfico y fortalecer sus carteras de productos, y fueron grandemente adoptadas por las principales empresas fabricantes de embalaje flexible. Amcor Limited (Australia), Bemis Company, Inc. (Estados Unidos), Constantia Flexibles Group GmbH (Austria), Huhtamaki Group (Finlandia) y Sonoco Products Company (Estados Unidos) son algunos de los principales actores claves que adoptaron estas estrategias.

marketsandmarkets.com
Mayo 2016
Codigo de Reporte: PK 2147

30 de octubre de 2016

Mercado de Bolsas Parables por Tipo, Forma, Aplicación & Región - Tendencias y Pronostico hasta el 2020

Descripción
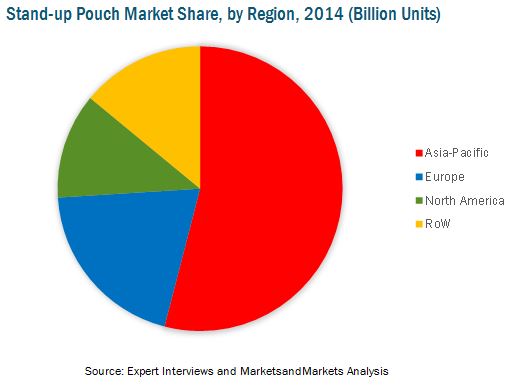
El mercado global de las bolsas parables ha aumentado desde la última década debido a las innovaciones en la industria. Se proyecta que el mercado mundial de las bolsas parables llegue a $ 33,400 millones en 2020, a una tasa compuesta anual del 8,1% entre 2015 y 2020. La región de Asia- Pacífico representó la mayor proporción del valor total del mercado en 2014, seguido de Europa y Norteamérica. Sin embargo, como el mercado de bolsas parables en los países desarrollados está bien establecido, se estima que el mercado en las economías en desarrollo, tales como China e India crezca a una tasa mayor desde el 2015 hasta el 2020. Esto es debido a la creciente demanda de embalaje compacto y de peso ligero en estos países.

El mercado de las bolsas parables ha estado creciendo de acuerdo con la industria del embalaje flexible. Con el aumento de la demanda de soluciones de embalaje resellable, peso ligero, y económicas, la demanda de bolsas parables ha aumentado.

Tipos: (Aséptico, Estándar & Esterilizable)
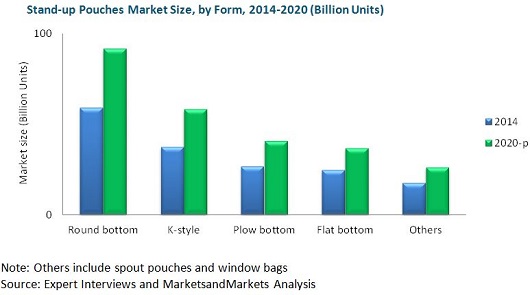
Formas: (Fondo Redondo, Estilo K, Fondo Sello Esquinado, Fondo Plano & Otros)
Aplicación: (Alimentos & Bebidas y No-Alimentos)


Este informe estima el tamaño del mercado del mercado mundial de las bolsas stand-up en términos de valor y volumen. En este informe, el mercado es ampliamente segmentado basados en la forma, la aplicación, el tipo y región. Se discuten en detalle los impulsores del mercado, las limitaciones, oportunidades y desafíos, y la cuota de mercado por participante para el mercado total. Las bolsas parables es uno de los segmentos de más rápido crecimiento en la industria de envases flexibles, el cual ha visto un crecimiento significativo durante la última década en una serie de mercados clave de todo el mundo. Las bolsas parables están diseñados con diferentes soluciones avanzadas de envasado que pueden beneficiar a los fabricantes, proveedores y consumidores.

Resumen
El mercado de las bolsas parables ha estado creciendo con el crecimiento de la industria global de envases flexibles. Con el aumento de la demanda de soluciones de envasado de peso ligero, compacto y esterilizados, las bolsas parables han sustituido a las soluciones de embalaje rígido para muchas aplicaciones.

El aumento de los ingresos disponibles de las personas en los países en desarrollo y más dependencia de los alimentos de conveniencia se ha traducido en el crecimiento de la industria de envasado en la región de Asia-Pacífico. Los alimentos y las bebidas representaron la mayor participación en el mercado bolsas parables en 2014. Las bolsas de fondo redondo son ligeros de peso y son la forma más común de bolsas parables. Estas sostienen el contenido en el producto con fuerza y soporte. Las bolsas de fondo redondo se utilizan principalmente para el envasado de productos más ligeros, y son por lo tanto adecuadas para embalaje de aperitivos y productos de confitería .


Se proyecta que el mercado de bolsas parables alcance $ 33,400 millones en 2020. Se prevé que la región de Asia-Pacífico crezca más rápido durante el período de pronóstico, es decir, 2015-2020.

El crecimiento del mercado de las bolsas parables es impulsado principalmente por los siguientes factores:
  • Embalaje ligero y funcional 
  • Mayor vida útil 
  • Mejor atractivo del producto 
Se proyecta que las bolsas parables estilo K tengan el crecimiento más rápido en el mercado de bolsas parables, debido a su capacidad de sostener más peso que las bolsas de fondo redondo y están disponibles con diferentes diseños de boquillas para bebidas.

El mercado de las bolsas parables está marcado con una intensa competencia debido a la presencia de un gran número de jugadores. El mercado para esta industria está muy fragmentado debido a los fabricantes de pequeña y mediana escala. Lanzamiento de nuevos productos y los acuerdos & asociaciones son las principales estrategias adoptadas por los agentes del mercado para asegurar su crecimiento en el mercado de bolsas parables.

Los jugadores claves en el mercado son
  • Amcor Limited (Australia), 
  • The Dow Chemical Company (EUA), 
  • Sappi Limited (Sudáfrica), 
  • Smurfit Kappa Group (Irlanda), 
  • Berry Plastic Corporation (EUA), 
  • Ampac Holdings LLC (EUA), 
  • Bemis Company Inc. (EUA), 
  • Coveris Holdings S.A. (EUA), 
  • Essentra Plc. (U.K.), y 
  • Mondi Group (Sudáfrica).
Por: marketsandmarkets.com
Agosto 2015
Reporte: PK 3635

Mercado de Máquinas de Formar, Llenar, Sellar (FLLS) por Producto, Tipo, Uso Final & Region - Pronostico Global al 2020

El tamaño del mercado de equipos de Formar, Llenar, Sellar (FLLS) se prevé que crezca desde $ 16,99 mil millones en 2015 a $ 21,55 mil millones en 2020, a una tasa compuesta anual de 4,87% entre 2015 y 2020. El mercado de FLLS está aumentando proporcionalmente con la industria global de equipos de embalaje y el crecimiento en la industria del embalaje flexible. El mercado está impulsado principalmente por factores tales como la mejora de las condiciones económicas de los países, los avances tecnológicos y el aumento de las aplicaciones de uso final.

Mercado de Maquinas FLLS
El mercado de equipos de FLLS por tipo, se clasifica en dos segmentos, a saber, horizontal y vertical. El segmento de FLLS vertical, representó la mayor cuota de mercado en 2014 con sus numerosos beneficios tales como configuración rápida, cambios sencillos, probada confiabilidad, facilidad de operación, mantenimiento mínimo, y la reducción de costos de operación.

Los equipos de FLLS vertical son también el segmento de mercado más grande del mercado de equipos FLLS durante el período de pronóstico

Las bolsas parables (doypack) se hacen en la máquina FLLS horizontal usando una película o un laminado, las cuales están ganando popularidad en todo el mundo.

Las bolsas son el segmento más grande y de más rápido crecimiento del mercado de equipos de F/LL/S durante el período de pronóstico. Se proyecta que el segmento de las bolsas sea el mercado de más rápido crecimiento con la más alta tasa compuesta anual en los próximos cinco años. Las bolsas esterilizables, flexibles, las bolsas parables y bolsas de otros tipos impulsa el mercado de las bolsas en el mercado de equipos de F/LL/S. Con el aumento de la demanda de soluciones de embalaje económicas y peso ligero,la demanda de bolsas se ha incrementado.

Uso final
Los alimentos y bebidas tienen la mayor cuota de mercado en la industria de F/LL/S. Factores tales como la creciente demanda de empaques de 100 calorías, la popularidad de la comida pre-cocinada, junto con la creciente demanda de embalaje de conveniencia impulsará la industria del envasado de alimentos y bebidas. El aumento de envasado de alimentos en bolsas esterilizables y parables, presentan una gran oportunidad para que este mercado crezca aún más. Los convertidores de envasado de alimentos están adoptando nuevas y mejores tecnologías para el envasado eficaz y eficiente. Por lo tanto, el equipo de F/LL/S con su exactitud, mayor tasa de producción, y detalles económicos son utilizados por un gran número de fabricantes para el envasado de alimentos.

Los mercados mundiales
El mercado estaba dominado por la región de América del Norte, seguido de Europa en 2014, en términos de valor, de la totalidad de equipos de F/LL/S. Se espera que la creciente demanda de alimentos envasados de conveniencia en la región norteamericana tenga un impacto positivo en la demanda del mercado de los equipos de FLLS durante el período de pronóstico. Se proyecta que Asia-Pacífico sea el mercado de mayor crecimiento durante el período de pronóstico, debido a la creciente demanda de las industrias de la salud y de alimentos y bebidas. Otro factor como el aumento de las ventas de embalaje flexible plástico debido al reemplazo de las latas metálicas por bolsas parables también impulsará el mercado de equipos de envasado de FLLS.

Se proyecta que Asia-Pacífico alcance la mayor participación en el mercado de equipos de FLLS.
Asia-Pacífico con las economías emergentes como China e India impulsarán el mercado de equipos de FLLS. Se está haciendo una importante inversión en las industrias de procesamiento de alimentos en toda la región, lo que propiciará la demanda de bolsas. Además, la conveniencia de estar y el desarrollo de los minoristas de alimentos multinacionales en la región está ayudando a impulsar el crecimiento en el mercado de las bolsas. Se proyecta que China tenga la mayor cuota de mercado y domine el mercado de equipos de FLLS de Asia-Pacífico desde 2015 al 2020. China, el fabricante y proveedor de equipos de FLLS más grande, presenta altas oportunidades de crecimiento potencial. El factor clave para este mercado es el rápido crecimiento de las industrias chinas, tales como alimentos, bebidas, consumo, química, salud, y el hardware.

Participantes
El mercado global de equipos de FLLS es altamente competitivo con un gran número de jugadores de todo el mundo. Los principales actores del mercado de equipos de formación, llenado y sellado son
  • Robert Bosch GmbH (Alemania)
  • Sacmi Filling Spa (Italia)
  • I.M.A. Industria Macchine Automatiche S.p.A. (Italia)
  • Haver & Boecker (Alemania), 
  • Pro Mach (EUA)
  • Aagard Group LLC (EUA)
  • MDC Engineering Inc. (EUA)
  • Mespack SL (España) y
  • Arpac LLC (EUA).
Estos jugadores adoptado diversas estrategias de crecimiento orgánico e inorgánico para ampliar su presencia global y aumentar sus cuotas de mercado en los mercados emergentes.

Algunas de las principales estrategias adoptadas por los jugadores incluyen desarrollos de nuevos productos, inversiones, expansiones, adquisiciones y acuerdos. La producción para baja densidad tales como pequeñas bolsas hace que la operación no económica, ya que los equipos de FLLS son los más adecuados para la producción masiva de productos. El problema con el aire atrapado en la etapa de sellado es el principal desafío que enfrentan los jugadores en el mercado de equipos de FLLS. La industria de equipos de FLLS incluye fabricantes, proveedores y distribuidores. Desde los últimos años, este sector está ganando un crecimiento lento pero constante a nivel mundial debido al desempeño técnico del equipo global de FLLS.

Por: marketsandmarkets.com
Febrero 2016
Reporte: PK 4068

26 de septiembre de 2016

El mercado global de peliculas respirables - Pronostico hasta el 2021

El tamaño del mercado mundial de películas respirables, que fue de USD 2.10 mil millones en el año 2015, se espera que alcance 3.21 mil millones de dólares para el año 2021, a una tasa compuesta anual del 7.5% entre 2016 y 2021.

Los principales actores claves tales como Clopay Plastic Products Company (EE.UU.), RKW Group (Alemania), Mitsui Chemicals Incorporation (Japón), Toray Industries Inc. (Japón), Covestro (Alemania), Nitto Denko Corporation (Japón), Fatra A. S. (República Checa), Arkema SA (Francia), Celanese Corporation (EE.UU.), y Trioplast Industrier AB (Suecia)

Norteamérica y Asia-Pacífico en conjunto representaron más del 60% de cuota del mercado de las películas respirables en 2015.
Asia-Pacífico es el principal mercado para las películas respirables, a nivel mundial. La región representó la porción máxima del mercado de películas respirables en 2015. Asia-Pacífico también proyecta registrar la más alta tasa compuesta anual entre 2016 y 2021, respaldado por la creciente demanda de las economías rápidamente emergentes de la región.

Se espera que América del Norte mantenga su posición durante el período de pronóstico. EUA y Canadá tienen mayor porcentaje de población de adultos mayores que México, mientras que México tiene la tasa de natalidad más alta de América del Norte. Así que, los dos primeros estarán manejando el mercado de películas respirables en pañales para adultos, mientras que México manejará el mercado de películas transpirables en pañales de bebé. Las altas inversiones de los fabricantes y la expansión de la capacidad en nuevos mercados serán las estrategias de crecimiento para el dominio del mercado.

La higiene: La principal aplicación para las películas respirables
La higiene representó la tajada máxima de mercado, en términos de valor, así como en volumen, en 2015. Las películas respirables se usan en pañales desechables para bebés, toallas higiénicas desechables y pañales de incontinencia desechables para adultos. Estas películas se utilizan como materiales de lámina de respaldo que proporcionan una mayor comodidad, una mejor transpiración de la piel y ayudan a reducir las erupciones cutáneas y llagas. La alta tasa de natalidad es el principal factor que impulsa el mercado de pañales para bebés, mientras que el envejecimiento de la población está alimentando el crecimiento del mercado de pañales para adultos mayores. La creciente demanda de los pañales premium impulsará el mercado de películas respirables durante el período de pronóstico.

Polietileno: El mayor tipo de películas respirables

La creciente popularidad de los distintos tipos de películas respirables, tales como polietileno, poliuretano y polipropileno en diversas aplicaciones de uso final juega un papel importante en la conducción del mercado. Las películas respirables de polietileno representan la participación máxima, en términos de valor, del mercado global debido a su excelente capacidad de personalización y las propiedades mecánicas. Existe una creciente demanda de películas transpirables eficientes, de alto rendimiento lo que se espera que impulse el mercado para este segmento.

El tamaño del mercado mundial de películas transpirables se espera que alcance 3.21 mil millones de dólares para el 2021, registrando una tasa compuesta anual del 7.5%, entre 2016 y 2021. Se espera que el mercado de las películas respirables registre un crecimiento constante en los próximos cinco años; está impulsado por la creciente toma de conciencia en cuanto a la higiene y la creciente demanda de productos de higiene de primera calidad, incluyendo pañales para bebés, toallas sanitarias, y pañales para adultos. Se espera que el uso de películas respirables en aplicaciones de envasado de alimentos proporcione enormes oportunidades debido a la creciente tendencia del consumo de queso y vegetales envasados. En el envasado de alimentos, artículos alimenticios tales como verduras y frutas necesitan aireación para mantener su frescura durante más tiempo, lo que resulta en reducción en el desperdicio de alimentos, vida útil más larga, y la conveniencia de uso.

Las películas respirables son películas finas formadas por una combinación de polímeros y cargas minerales. Las películas tienen una estructura microporosa que es esencial para la transmisión de vapor. Los polímeros que se utilizan principalmente en películas respirables son el polietileno, polipropileno, poliuretano, y otros que contienen amida bloque de poliéter, elastómeros termoplásticos de poliéster , co-poliéster, y co-poliamida.

Las principales aplicaciones de las películas respirables son la higiene, medicina, procesamiento de alimentos, industrial, construcción, entre otros. Se espera que el uso creciente de películas transpirables en aplicaciones de higiene tales como pañales para bebés, pañales para adultos, y compresas higiénicas impulse el mercado películas transpirables. El mercado de las películas respirables en aplicaciones de higiene se proyecta para presenciar un crecimiento decente en los próximos cinco años.


Globalmente, Asia-Pacífico fue el mayor mercado para las películas respirables en 2015 con una cuota de mercado máxima, en términos de valor y volumen. También se prevé que el mercado de las películas transpirables en Asia-Pacífico crezca a la más alta tasa compuesta anual entre 2016 y 2021. Aparte de Japón, Corea del Sur, Taiwán y Singapur, la penetración de los productos de higiene en otros países de Asia-Pacífico es baja y la tasa de nacimientos es bastante alta en comparación con los países mencionados.


Mercado de Películas Respirables
Hay un estancamiento del crecimiento en el mercado de pañales para bebés en los países desarrollados como Japón, Alemania y EUA debido a la alta penetración. La tasa de penetración de los pañales para bebés es de aproximadamente 95% a 98% en América del Norte, Europa Occidental y Japón. Esto ha llevado al estancamiento del crecimiento de las películas respirables en estas regiones siendo los pañales para bebés su principal aplicación. Por lo tanto, la madurez del mercado es el principal factor de restricción para el mercado de las películas respirables.

Clopay Plastics Products Company es el principal fabricante de películas respirables. Aparte de liderar la innovación de productos y la investigación, esta también se centra en la expansión & inversión para mantener su cuota de mercado en el negocio global de las películas respirables. En mayo de 2016, la compañía anunció una inversión de 50 millones de dólares para expandir su línea Sof-Flex de películas respirables, la cual es utilizada por la industria de la higiene en la producción de pañales. La expansión esta fijada para tener lugar en las instalaciones de fabricación en América del Norte, Europa y Brasil con el fin de satisfacer la creciente demanda.

Por: marketsandmarkets.com
Setiembre 2016
Código de Reporte: CH 4581

2 de julio de 2013

10 tendencias en embalaje minorista global

Un equipo multidisciplinario de 10 directivos de la empresa de cierre recerrable Zip-Pak completó recientemente un estudio global intensivo de 18 meses de embalaje.

El objetivo de Zip-Pak en la realización del estudio fue observar abiertamente el paisaje del envasado y el consumidor global para mejor comprender e identificar las tendencias predominantes, y los impulsores detrás de ellos. El estudio incluyó detalladas entrevistas con más de 75 expertos de la industria, incluidos consultores, medios de comunicación, personal de investigación, profesores de escuelas de embalaje, fabricantes de equipos, convertidores, ejecutivos de bienes de consumo envasados y minoristas. La voz del consumidor jugó un papel igualmente importante en el informe.

Top global retail packaging trends

Al finalizar el estudio, el equipo de Zip-Pak informó sobre las 10 tendencias clave.

1. Cambios demográficos y el envejecimiento de la población
Conforme muchas economías confronta poblaciones que envejecen, el embalaje y las tiendas minoristas deben acomodar una base de consumidores envejeciendo, con formatos de envases más fáciles de abrir, una mayor legibilidad de los envases y tamaños de fuente mas grandes. Los detallistas lograran esto a través de diseños de tienda con acceso mejorados, mejor iluminación, almacenando artículos populares en los estantes de nivel medio, y la introducción de una gama más amplia de "producto saludables".

2. Comidas Preparadas
Aunque altamente movibles, los consumidores han demostrado una mayor participación en la preparación de alimentos en el hogar. Como un indicador clave, el estudio señaló al creciente número de alimentos que se preparan en la cocina mediante la combinación de ingredientes adicionales a los alimentos pre-preparados. Este interés ha sido apoyado en la última década por el considerable crecimiento de las opciones de alimentos y comidas pre-preparadas, de calentar y comer o tomar y llevar. Se espera que esta tendencia continúe con el aumento de la variedad, las ofertas de alta calidad y precios más competitivos.

Apoyar este comportamiento de los consumidores presenta una oportunidad para el desarrollo de embalaje de tamaños y formatos específicos para porciones que extienden aún más la vida del producto y ofrecen facilidad de uso. Se prevé que los socios de la cadena de suministro de embalaje contribuyan a este cambio también, a través de la promoción de soluciones que ofrezcan una mayor protección del producto y conservación, indicación de adulteración y mayor conveniencia.

3. Líquidos en envases flexibles
Un número creciente de marcas de base líquida están adoptando formatos de envases flexibles. Desde las sopas a las bebidas de café, vino, comida para bebés y energéticas, los consumidores aprecian la comodidad y la portabilidad de una bolsa flexible. La cadena de suministro de embalaje seguirá contribuyendo a través de los avances en la construcción de la película, el equipo de formación de la bolsa, y las nuevas tecnologías de vaciado. A nivel mundial, la tendencia va en aumento a lo largo y ancho de la oferta de productos con algunos de los mayores avances realizados a lo largo de la costa del Pacífico. Como comentó un miembro del equipo de estudio de Zip-Pak, "Si realmente quieres ver un envasado innovador de líquidos, basta con ir a Japón".

4. Sostenibilidad
La responsabilidad y la administración ambiental han sido, y continuarán siendo, áreas de enfoque e innovación global. Un buen ejemplo de ello es la progresión de embalaje rígido a flexible, con la sostenibilidad que se cita en el estudio como el impulsor principal. El cambio a flexible también ha dado lugar a la reducción de material de embalaje para muchas marcas, así como la reducción de costos en comparación con sus homólogos rígidos. Un reciente estudio de investigación del estilo de vida de los consumidores puntos apunta a esta tendencia como un "ganar-ganar" para las marcas, ya que el cambio fuertemente apela a una comunidad cada vez mayor de consumidores ambientalmente informados que buscan marcas y productos que comparten su preocupación por el medio ambiente.

5. El robo y la perdida de producto
El robo y la perdida de producto siguen siendo las principales preocupaciones para los minoristas. Las empresas de embalaje están siendo llamadas a ofrecer nuevas medidas de seguridad que protejan contra el robo de productos en toda la cadena de suministro, sin comprometer la experiencia del consumidor en el punto de venta o durante la salida. La respuesta de la industria ha sido la introducción de tecnologías de envasado que tanto mejoran la apariencia de los productos y protegen contra el robo al mismo tiempo. La demanda minorista de enfoques nuevos e innovadores para la prevención de robos es clara, y para los proveedores innovadores de envasado , las soluciones anti-hurto representan una abundancia de oportunidades.

6. Embalaje sobre dimensionado
En aras de la protección contra el robo o la resistencia a la adulteraciones, el embalaje a menudo puede ser "sobre dimensionado." Esto se evidencia en los cientos de visitas anuales reportados en salas de emergencia por lesiones en las manos y los dedos, el resultado de los intentos fallidos de los consumidores para acceder a productos "protegidos" por un embalaje prácticamente impenetrable. Se espera que crezca la demanda por las soluciones de embalaje que logren un equilibrio razonable inteligente entre el contenido y la protección contra el robo y una funcionalidad más fácil de abrir posterior a la compra.

7. Embalaje de Cumplimiento
Impulsar los avances en el envasado de cumplimiento ha sido el deseo universal para reducir significativamente el número de muertes en EUA asociadas con la falta de adherencia a la medicación por los pacientes. Esta cuarta causa de muerte en Estados Unidos tiene costos asociados al sistema de salud estimados en alrededor de $ 150 mil millones anualmente.

Los materiales y los avances innovadores en la tecnología están teniendo un impacto significativo. Entre las muchas soluciones al problema esta el embalaje de dosis unitaria mejorado que ofrece protección de los medicamentos y una creciente variedad de empaques blister que mejoran la facilidad de uso y proporcionan una mejor información al paciente. Un enfoque altamente progresivo a esta preocupación nacional para la seguridad del paciente se traduce en la introducción y desarrollo de soluciones de envasado de última generación diseñados para ayudar a los pacientes a recordar y seguir los regímenes de medicación.

8. Códigos QR y la tecnología móvil
Los códigos QR (Quick Response) continúan proporcionando una gran cantidad de información para las marcas de consumo, incluyendo la información más amplia del producto y ahorro de costes en los envases, conforme los productos requieren menos en forma de insertos o información impresa. Como complemento de esto están el creciente número de teléfonos inteligentes y tabletas que utilizan los consumidores para acceder y compartir información acerca de productos y marcas. Este cambio de comportamiento ha dado lugar a la aparición de "apps" que ayudan a guiar las compras de los consumidores y la toma de decisiones.

Gracias a estos "apps" el muy conocido "momento de la verdad" en el punto de venta está siendo rápidamente reemplazado por un "momento cero de la verdad" ya que los consumidores han completado su investigación de los hechos y el proceso de toma de decisiones, incluso antes de entrar en la tienda. Como resultado, el embalaje con enlaces escaneables interactivos con los recursos de información continuarán creciendo a medida que las marcas buscan más "tiempo de pantalla" con los consumidores en sus dispositivos móviles. Esta tendencia representa un cambio mayor en las formas en que los minoristas y las marcas se conectan de manera efectiva con los consumidores mas conocedores, equipados con información.

9. Flexibilidad vs velocidad
La flexibilidad en la cadena de suministro se ha convertido en un factor clave conforme las grandes empresas han estando pasando hacia grupos más pequeños, descentralizados de empresas de "marca". Los fabricantes de equipos y los productores se enfrentan a la demanda de tiradas mas cortas, cambios de producto más rápidos y la capacidad para adaptarse a gran variedad de tamaños, formas y gráficos. Antes de este enfoque en la flexibilidad, las empresas de procesamiento y de maquinaria de envasado estaban principalmente preocupadas por la velocidad conforme las marcas grandemente enfocaban los productos con una mentalidad de "talla única" . Hoy en día, con los consumidores que demandan una atención personalizada y soluciones más personalizadas, el reinado de la velocidad parece estar en decadencia.

10. Mayor influencia de las marcas de tienda
El crecimiento de las marcas de minoristas representaba una tendencia digna de mención en el estudio. Casi el 20 por ciento de todos los productos que actualmente se venden en las tiendas minoristas son marcas de la tienda. El aumento de la calidad del producto y la aparición de envases más sofisticados son sólo dos factores que contribuyen a este patrón de crecimiento. Los minoristas están en tendencia "de alta gama", con las mejores marcas en su clase para satisfacer a un segmento cada vez mayor de los compradores de primera calidad. Ellos indican una voluntad de invertir en las oportunidades que representan una opción de embalaje diferenciado de los presentados por las marcas a nivel nacional.

El embalaje físico de un producto continúa siendo un factor clave en el establecimiento de la diferenciación y de la preferencia con los consumidores. En muchas categorías de productos, los compradores de hoy en día basan de sus opiniones sobre la calidad y el valor de un producto por las características físicas del propio envase, que incluyen materiales y formas, gráficos aplicados y el cierre del empaque.

Esto es particularmente relevante para marcas de la tienda comercializados en envases flexibles. Aquí, los resultados revelaron un aumento del porcentaje de consumidores que indican una preferencia por las opciones de cierre resellable que podrían ofrecer comodidad, mantener la frescura y un desempeño confiable durante todo el ciclo de vida del producto. Ellos también vieron el embalaje flexible recerrable como una mejora del valor percibido y realizado de una marca.

Gracias a una creciente lista de innovaciones en la tecnología y la compatibilidad de equipos cada vez es más rápido y más sencillo para las empresas sacar provecho de estas preferencias y percepciones. En muchos casos, una solución recerrable puede ser integrada en un empaque flexible existente en tan poco como cinco a seis semanas a menudo sin gastos de capital adicionales requeridos en la cadena de suministro del producto.

Resumen
En el mundo dinámico y cambiante de los productos envasados, las oportunidades siempre abundan. Uno simplemente tiene que ser un estudiante atento de los consumidores, y los impulsores que los influencian, para convertir ideas con visión de futuro e innovadoras en historias de éxito de los envases del mañana.

Source: Zip-Pak
Lisa McTigue Pierce, Executive Editor - Packaging Digest
7 Junio 2013

9 de abril de 2012

Estas son las oportunidades de negocios en la región, segun los colombianos


oportunidades de negocios en la región . oportunidades de negocios en la región
Foto: SXC
Oportunidades de negocios en la región
En muchas ocasiones los exportadores muestran si interés por incursionar en las ventas al exterior, pero el éxito depende de una labor de filigrana, que consiste en entender y estudiar previamente al país al que se quiere llegar. Acá una guía para conquistar a los consumidores de Perú y Ecuador.El camino más práctico para los empresarios colombianos es debutar en las exportaciones hacia los países de la región, por considerarlos “socios naturales”, pero en la hora de la verdad hay que entender qué se les puede vender, en qué momento del año y cuáles son las presentaciones adecuadas. Hay oportunidades en agroindustria, tecnología, salud y construcción, todas han sido identificadas por Proexport.

Perú y Ecuador son dos economías opuestas. Los peruanos tienen una alto valor agregado industrial, le llevan ventajas a Colombia en la incursión a los mercados más grandes del mundo como China, Japón, Estados Unidos, entre otros. Ecuador está en una etapa difícil de situación económica y no sería descabellado pensar que en un futuro podrían sufrir un desabastecimiento similar al de Venezuela.

El universo de las alternativas en Ecuador
Previamente por algunas restricciones a la producción nacional el país andino el consumidor cada vez demanda más productos procesados, alimentos de calidad, fácil preparación y que tengan vida útil mayor a un año.

La competencia nacional incrementa su oferta a través de nuevas presentaciones y líneas de productos; sin embargo, existen varios de ellos que necesitan inversiones muy altas e importan materia prima por lo que maquilan la marca en el exterior. Colombia tiene la tecnología, costos y calidad que aún Ecuador no ha desarrollado. Los canales de comercialización son los supermercados, mayoristas y otros distribuidores, se encargan de que les lleguen al consumidor final.

En Ecuador dos de cada cuatro familias consume café instantáneo o en grano y es considerado como uno de los productos de la canasta familiar básica diaria. A pesar de contar con producción nacional y existir una gran oferta de marcas nacionales de café en grano los consumidores prefieren productos colombianos por su mejor calidad. Enviar productos derivados del cacao, no es un buen negocios, pues en la ciudad de Guayaquil fabrican uno de los mejores del mundo.

El Gobierno ecuatoriano ha puesto mucho énfasis en el desarrollo de megaproyectos, en especial de generación eléctrica toda vez que allí la deficiencia energética ha provocado por varios años cortes en el servicio e importación de la misma. En 2010 se invirtieron US $4,000 millones en megaproyectos.

En aparatos eléctricos las oportunidades son aún mayores. No hay más de 10 empresas fabricantes de productos eléctricos en Ecuador lo que obliga a que la mayor parte de aparatos deban ser importados. Existen cadenas muy grandes especializadas en productos de ferretería que demandan estas líneas.

Además de esto todo lo relacionado con construcción de viviendas de interés social también tiene un alto potencial, especialmente cuando se trata de materiales que ayudan a avanzar en los proyectos en el menor tiempo posible.

En este país no hay producción de paneles de yeso, ni fibrocemento ni otros elementos de sistemas de construcción liviana.

Por los acuerdos de la CAN vender textiles con cero arancel tiene un gran atractivo para los colombianos. La confección de prendas básicas en colores como negro, blanco, café y gris. Las líneas que más se venden en las ciudades principales son las enfocadas a los estratos más bajos.

La producción local de calzado de todo tipo se centra en productos y diseños básicos: sandalias y calzado cerrado casual (para hombre y mujer) y mujer básico, en colores tradicionales como el negro y café. En menor medida calzado escolar.

En salud el consumidor ecuatoriano busca servicios internacionales que le brinden garantías y buenos precios. No existe un paquete internacional que sea comercializado pro activamente ya que los pacientes viajan al exterior por sus propios medios. Las patologías más comunes son: malformaciones congénitas de corazón, tumores cerebrales, quemaduras graves u otras que no puedan tratarse por una entidad de salud de Ecuador.

Perú, el aliado del futuro
Esta es una de las economías que serán protagonistas en la siguiente década y por esta razón es importante tener aliados comerciales. Colombia y Perú han caminado juntos en las negociaciones de acuerdos comerciales como el de Estados Unidos y la Unión Europea.

El consumidor peruano prefiere los quesos maduros como el edam, gouda y parmesano, con una alta rotación en los supermercados y de uso diario en las preparaciones de la gastronomía peruana. Aunque en las provincias o ciudades fuera de Lima, hay producción artesanal de quesos hechos con leche sin pasteurizar, pero se ha observado un mayor consumo de quesos madurados.

En el aspecto de alimentos son importantes los ingredientes e insumos para la industria alimenticia (excepto aceites de palma y sus fracciones, incluso refinado; grasas, aceites vegetales y sus fracciones; y azúcar).

Los peruanos consumen productos frescos, con mucho sabor y cada vez más naturales. Su industria alimenticia se concentra en la producción de derivados lácteos (yogures, quesos, helados), embutidos, conservas, galletería, confitería, panadería, repostería y snacks étnicos (maíz, camote frito, papas). El boom de la cocina peruana abre la necesidad de producir de manera industrializada, salsas, ingredientes y snacks para lo cual se requieren insumos en polvo, grasas a la medida, frutas deshidratadas o liofilizadas, que soporten procesos a fuertes temperaturas, y edulcorantes naturales, entre otros.

La industria agroindustrial requiere empaques, envases y embalajes para mejorar la presentación y conservación de los bienes.

Vender prendas elaboradas a Perú no es tan sencillo. Primero su industria es bastante fuerte en este sentido y segundo sus telas son de una calidad inmejorable, tanto que muchos exportadores colombianos las usan para los pedidos internacionales. Pero lo que sí buscan son encajes, etiquetas, blondas, cintas fijas y elásticas, botones, herrajes y demás materiales que son utilizados en la cadena de confección.

El mercado de ropa interior y prendas de control no está lo suficientemente desarrollado y la oferta local tiene perfil clásico y recatado. Existe una marcada tendencia en la búsqueda de prendas, discretas y confortables pero que a la vez realcen y moldeen la figura, como complemento a las prendas de vestir exterior.

Los Gobiernos nacional, regional y local están adecuando sus procedimientos y modernizando los soportes tecnológicos de sus entidades, para estar acorde con las exigencias del sistema de comunicación moderno. También se observa un notorio incremento en el uso de los mismos por parte del sector asegurador, bancario, financiero y de telecomunicaciones.

En el Perú hay dos tipos de distribución y comercialización de software: los que se aplican a la comercialización de productos de software (software empaquetado), y los correspondientes a los servicios asociados (software a la medida), tales como consultoría, integración de sistemas, desarrollo y mantenimiento de software, entre otros.

La venta directa involucra una etapa previa de conocimiento de los requerimientos del cliente, la elaboración de una propuesta técnica y económica y la demostración del producto. Según las empresas del sector, el proceso de venta toma en promedio tres meses, aunque puede variar de acuerdo con el sector al que pertenece cada cliente.

Revista Dinero - Colombia
02 Abril 2012

Comentario personal: Hay que reconocer que los colombianos antes de lanzarse a un mercado, lo estudian. Concuerdo con el diagnostico. Si la comida peruana quiere llegar mas lejos, aparte de poner restaurantes en todas partes (Gaston Acurio),  tendrá que exportar comida preparada para lo cual necesita ingredientes que resistan procesos de extensión de vida de anaquel.
Por otro lado, se necesita apoyar la agroindustria en sitio y no desde Lima. Es difícil que un pequeño agroindustrial compre una maquina si nunca la ha visto. Hay que invertir en producción de embalaje en estos sitios. 

22 de marzo de 2012

MarketsandMarkets predice que el mercado global del Acido Succinico alcanzara $496 millones para el 2016

El informe "Mercado de ácido succínico por aplicaciones y geografía: las tendencias mundiales y pronósticos (2011-2016)" define y segmenta el mercado mundial de ácido succínico con análisis y predicción del volumen global y los ingresos para el ácido succínico. También identifica los factores de impulso y restricción para el mercado mundial de ácido succínico con el análisis de las tendencias, oportunidades, temas candentes, los imperativos gananciosas, y los desafíos. Se espera que el mercado mundial de ácido succínico alcance $ 496 millones en 2016, creciendo a una tasa compuesta anual del 18,7% desde 2011 hasta 2016. El mercado está segmentado y los ingresos se han pronosticado sobre la base de la geografías importantes como América del Norte, Europa, Asia-Pacífico y Resto del Mundo (RdM). Los principales países están cubiertos y pronosticados para cada región. Además, el mercado está segmentado y los ingresos pronosticados sobre la base de las aplicaciones.

El ácido succínico es ampliamente utilizado en la industria química, farmacéutica, alimenticia, y la agricultura. Se espera que estos mercados industriales de rápido crecimiento para ácido succínico aumenten la demanda de ácido succínico. El ácido succínico permite derivados tales como 1,4-butanodiol (BDO), gamma-butirolactona (GBL) y tetrahidrofurano (THF), que tienen un alto potencial para su uso como disolventes y fibras. Además, pirrolidinonas y N-metilpirrolidinona también puede ser producido directamente a partir de ácido succínico fabricado por fermentación. Estos productos químicos orgánicos encuentran una gran demanda en la industria farmacéutica. El bajo costo y el potencial del ácido biosuccínico para abrir una amplia gama de aplicaciones tales como los poliuretanos, 1,4-butanodiol, plastificantes, termoplásticos, etc se espera que adicionalmente, impulsen el mercado del ácido biosuccínico.

La creciente popularidad de los productos químicos renovables sigue siendo uno de los factores clave que impulsan a las empresas químicas a entrar en la producción de ácido biosuccínico basado en proceso de producción ecológico. A la luz de las perspectivas de alto crecimiento del ácido biosuccínico basado en la producción y el logro de producción costo eficiente del ácido succínico usando materias primas renovables, se espera que lleguen inversiones fuertes y un número creciente de nuevos proyectos. Varias compañías han invertido fuertemente en el desarrollo o la ampliación de las instalaciones existentes para ácido biosuccínico. Esto resultará en aumento significativo del volumen de producción de ácido succínico en el futuro próximo.

El mercado mundial de ácido succínico en términos de ingresos se estimó en un valor de $ 182.8 millones en 2010 y se espera que llegue a $ 496.0 millones en 2016, creciendo a una tasa compuesta anual del 18,7% desde 2011 hasta 2016. Europa y América del Norte dominan el mercado mundial de ácido succínico, sumando el 66.0% de la demanda mundial de ácido succínico en 2010. Se espera que Asia y el Pacífico sea el mercado de más rápido crecimiento en el futuro cercano, debido al rápido avance y la creciente demanda de los países clave como China y la India.

Acerca de MarketsandMarkets
MarketsandMarkets es una empresa global de consultoría e investigación de mercado con sede en EUA. Nosotros publicamos informes de investigación de mercado estratégicamente analizados y sirven como un socio de inteligencia de negocios para las compañías Fortune 500 en todo el mundo. MarketsandMarkets también proporciona informes multicliente, perfiles de empresas, bases de datos y servicios de investigación personalizados. Cubren trece industrias verticales, incluyendo los materiales avanzados, automóviles y el transporte, banca y servicios financieros, biotecnología, productos químicos, bienes de consumo, energía y electricidad, alimentos y bebidas, automatización industrial, dispositivos médicos, productos farmacéuticos, semiconductores y componentes electrónicos y de telecomunicaciones y TI .

SpecialChem
15 Marzo 2012

2 de marzo de 2012

Mas ordenes de comida para llevar aumenta el consumo de embalaje

Las opciones de comida para llevar son una fuente cada vez más importante de ingresos para los operadores de restaurantes, con un 60 por ciento de los consumidores recientemente encuestados por Technomic diciendo que compran comida para llevar al menos tres veces por mes.

En un comunicado, el vicepresidente Joe  Pawlak, Technomic dice: "En muchos casos los consumidores no ven los pedidos de comida para llevar como una parte del mismo conjunto de consideraciones que los alimentos adquiridos para ser comidos en el comedor o en el sitio. Los operadores tienen una oportunidad real para obtener una ventaja si pueden responder a las necesidades de los consumidores por mayor comodidad, precisión y calidad de los alimentos."


La empresa señaló que los operadores preocupados porque las ventas de comida para llevar pudieran canibalizar el trafico al comedor pueden estar tranquilos, ya que el 53 por ciento de los consumidores que recientemente compró comida para llevar, dijo que si no lo hubiera hecho en aquella ocasión, lo más probable es que preparara la comida en casa y no comprara de un operador de servicios de alimentación.


Con el fin de ayudar a los operadores de restaurantes, proveedores y otros alineados con la industria de alimentos a comprender mejor el comportamiento de consumo, preferencias y actitudes en relación con comida para llevar, Technomic ha desarrollado el Reporte Canadiense de Tendencias de consumo de Comida para llevar y Comida fuera del establecimiento.


Los hallazgos incluyen:

  • Alrededor del 61 por ciento de los consumidores también afirman que están dispuestos a pagar más por embalaje para llevar hecho con materiales sostenibles. Las tendencias hacia los materiales sostenibles y reciclables de los contenedores de comida para llevar están tomando forma en varias marcas de restaurantes más importantes en el nivel de la cadena.
  • Alrededor de la mitad de los consumidores encuestados coinciden en que su ocasión para llevar podría ser arruinadq por cualquiera de varios percances: fuga de alimentos o líquidos (56 por ciento), el deterioro del sabor de los alimentos o frescura (49 por ciento), alimentos que no se mantiene caliente o frío ( 46 por ciento) o condimentos que faltan (32 por ciento).
  • Comidas encajadas, comidas y meriendas de valor se destacan como las opciones principales para llevar en restaurantes de servicio limitado, mientras que restaurantes de servicio completo esta promoviendo opciones de comida familiar.


Para los efectos de este informe, para llevar incluye cualquier alimento o bebida comprada en un restaurante o lugar gastronómico de otro y se come en otros lugares, incluidos los elementos ordenados para llevar o entrega y artículos para llevar y salir.

Jenni Spinner, Senior Editor -- Packaging Digest, 1/27/2012
Fuente: Technomic

9 de diciembre de 2011

Bioplasticos: Nuevo estudio de mercado

Dentro de su nuevo estudio de mercado Ceresana Research analiza el auge de la industria bioplastica. El instituto de investigación de mercado espera que el mercado de bioplásticos global alcance ngresos de más de $ 2,800 millones en 2018 - correspondientes a tasas medias de crecimiento anual del 17.8%. Altas expectativas se colocarán en la industria de bioplásticos en el futuro.

Se supone que los bioplásticos contribuyan a la protección del clima, ofrezcan una solución para el tema de los residuos, reduzcan la dependencia de materias primas fósiles y mejoren la imagen de los productos plásticos. Con una cuota de aproximadamente el 48% de la demanda mundial, Europa fue el mercado principal para los bioplásticos en 2010, seguida por Norteamérica y Asia-Pacífico.

Durante los próximos ocho años, las participaciones de demanda mundial de cada región se desplazará de manera significativa. Ceresana pronostica que dos regiones considerablemente influenciaran el mercado de los bioplásticos: Asia-Pacífico y América del Sur. Las tendencias de la demanda de los grados individuales de bioplasticos muestran importantes diferencias regionales bioplásticos.

En el 2010, la mayor demanda fue para los plásticos a base de almidón, seguidos por el ácido poliláctico (PLA). Otros bio-plásticos (PHA / PHB, celulosa, PBS), así como los plásticos biodegradables basados ​​en combustibles fósiles representan poco menos del 17% de la demanda mundial. En consecuencia, los plásticos biodegradables están actualmente dominando el mercado de bioplásticos con una cuota de aproximadamente el 92%. Se preve que los plásticos no biodegradables basados ​​en recursos renovables aumentarán su cuota de mercado del 8% en 2010 a más del 47% en 2018.

El nuevo estudio se pueden comprar en el sitio web de Ceresana.

Kunststoffe International
08.12.2011