Mostrando las entradas con la etiqueta europa. Mostrar todas las entradas

11 de julio de 2020

Retroceso o conmoción: ¿cuándo la demanda de plásticos se recuperará del coronavirus?

La industria del plástico entró en la nueva década con una nota optimista. La guerra comercial entre Estados Unidos y China apuntaba hacia la resolución, las preocupaciones por las consecuencias del Brexit habían disminuido y las expectativas de demanda habían mejorado después de un deslucido 2019. Luego, el brote de coronavirus cambió todo.

El impacto en la demanda de polímeros ha sido matizado. Las medidas de contención de virus han provocado el cierre temporal de grandes porciones de las economías. Sin embargo, parte de la desaceleración se ha visto compensada por la compra frenética de las necesidades de los consumidores, conforme las cuarentenas entraron en vigor en diferentes regiones.

¿Qué significa todo esto para la industria del plástico? Andrew Brown, analista senior de Polymer Demand y Ashish Chitalia, jefe de Poliolefinas Globales de Wood Mackenzie, analizan cómo un modelo de demanda de coronavirus recientemente desarrollado ha resaltado dos escenarios: retroceso y conmoción.

Las distorsiones de la cadena de suministro son el corazón del desafío.
El desafío inmediato gira en torno a las distorsiones de la cadena de suministro. Dada la naturaleza global y compleja del abastecimiento, muchos participantes de la industria han tenido importantes desafíos para acceder y entregar material. Los controles fronterizos se han intensificado, lo que ha provocado largos retrasos logísticos.

Estas dificultades han tenido un impacto inmediato. A medida que el coronavirus se propagó en China, vimos un aumento repentino en los inventarios de polietileno tanto del productor como del comerciante.
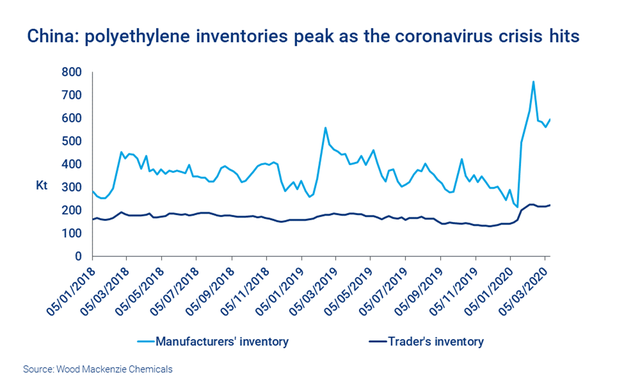
china-polyethylene-inventories-peak-as-coronavirus-crisis-hits---web-chart-update.png

Los inventarios chinos suben conforme la pandemia los golpea

Por supuesto, aunque China fue la primera afectada por los efectos del coronavirus, la situación se intensificó rápidamente a nivel global.

En Europa, muchos países enfrentan actualmente medidas extraordinarias de cuarentena. Estados Unidos está librando una batalla similar, donde los convertidores de productos médicos y otros artículos esenciales se ven afectados por la escasez de mano de obra ante la alta demanda de productos. India implementó una cuarentena efectiva el 24 de marzo por un período inicial de tres semanas. A medida que diferentes regiones han respondido al virus en diferentes momentos, las cadenas de suministro se han vuelto cada vez más frágiles y angustiadas.

Pero, ¿cómo se verá afectada la demanda de polímeros?

Dos escenarios: retroceso y conmoción
Nuestro modelo de demanda destaca dos escenarios que podrían desarrollarse para polímeros incluyendo polietileno (PE), polipropileno (PP), poliestireno (PS), cloruro de polivinilo (PVC), poliamida 6 (PA6), poliamida 66 (PA66) y poliéster (resina PET).

Analizamos el impacto potencial de estos escenarios de "retroceso" y "conmoción" en los cinco sectores que generan aproximadamente el 80% de la demanda de estos polímeros:

  • Transporte
  • Embalaje
  • Construcción y edificación
  • Eléctrica/electrónica
  • Productos de consumo/institucionales.

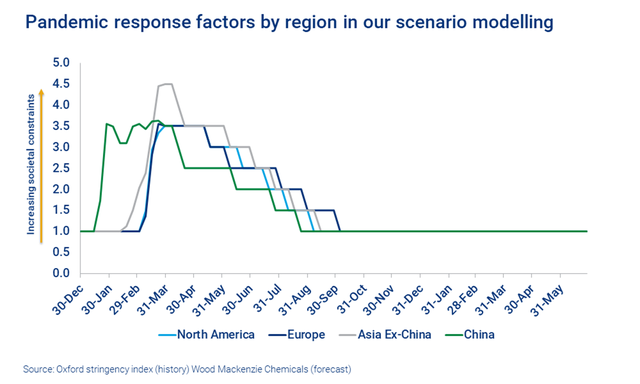
pandemic-response-scenario-modelling-chart---website-.png
Gráfico de modelado de escenarios de respuesta pandémica

Ambos escenarios capturan el mismo perfil de respuesta pandémica (nuestra métrica para el nivel con el que las poblaciones están limitadas por un entorno de cuarentena inducida por coronavirus) y reflejan las medidas actuales de respuesta máxima global.

Bajo nuestro escenario de retroceso, vemos una pérdida significativa de demanda en el corto plazo, impulsada principalmente por la desaceleración en el transporte conforme el movimiento está restringido en varias regiones del mundo. Parte de la demanda acumulada se compensa al final del tercer trimestre a medida que las economías vuelven a una operación más normal.

Bajo el escenario de conmoción, la destrucción más pronunciada de la demanda significa que la demanda perdida no se recupera este año.

El transporte es el más afectado

En cualquier caso, los polímeros con mayor exposición a los segmentos de transporte ha sido los más afectados. En China, la demanda automotriz se derrumbó durante el período de cuarentena máxima. Hasta ahora, lo mismo parece ser cierto para Europa y América del Norte. De los polímeros analizados, las poliamidas están más expuestas, y aproximadamente la mitad de la demanda de PA66 proviene de los sectores automotrices.

Pero, ¿qué polímeros están expuestos a la menor cantidad de riesgo? ¿Y cuál es el porcentaje general de demanda perdida en nuestros mercados analizados?

Andrew Brown, Ashish Chitalia
British Plastics
14 Abril 2020

10 de junio de 2020

La industria global de reciclaje mecánico de plásticos 2020

Se espera que el reciclaje mecánico global crezca a 77 millones de toneladas para 2030 a pesar de la desaceleración de Covid-19 2020-2022

La industria del reciclaje mecánico de plásticos nunca ha estado bajo el foco de atención en la medida en que lo está hoy. La sostenibilidad es cada vez más relevante en todas las sociedades y geografías, como resultado el desperdicio de plásticos está a la vanguardia de muchos debates de políticas regionales y nacionales en el camino hacia una economía global más circular. En consecuencia, el tema de los residuos está en la agenda política de los gobiernos nacionales de todo el mundo, con nuevas políticas y leyes que traen nuevos objetivos para el reciclaje de plásticos.

El mayor cambio de paradigma que ha visto la industria se produjo cuando, en marzo de 2017, China implementó su Política Nacional de Espadas con el objetivo de tomar medidas enérgicas contra las importaciones de desechos extranjeros contaminados. Donde una vez que China importó más de 7 millones de toneladas de desechos plásticos, las importaciones se redujeron a menos de una quinta parte de estos volúmenes. Esta política ha demostrado tener un impacto sostenido en la industria global de reciclaje de plásticos. 

A medida que las naciones lidiaron con el desafío de encontrar mercados de exportación alternativos para sus desechos, surgieron nuevas oportunidades para los países dispuestos a aceptar los volúmenes de importación de desechos de China que solía ​​servir. Posteriormente, el sudeste asiático se convirtió en el nuevo centro de crecimiento para el reciclaje de plásticos, con el surgimiento de una nueva capacidad de producción de reciclado.

Sin embargo, tan pronto como llegó, parece estarse yendo, conforme los países del sudeste asiático introducen sus propias prohibiciones a la importación de residuos, cortando el suministro de materia prima para los recicladores.


A medida que la industria del reciclaje se reestructura y se establece siguiendo la Política Nacional de Espadas de China, está claro que la confianza de los países en poder exportar sus desechos, junto con

la dependencia de los recicladores de las importaciones de materia prima no puede garantizarse. La única solución verdaderamente sostenible es que la infraestructura de recolección y reciclaje de residuos domésticos sea adecuada para hacer frente a la demanda interna, creando autosuficiencia nacional.

Se produjeron más de 36 millones de toneladas de reciclado en todo el mundo en 2019. Aunque el PET tiene la mayor tasa de captura de residuos, el PE representa los mayores volúmenes de producción de reciclado. Se espera que todas las regiones (excepto el sudeste asiático) vean un aumento en la capacidad de reciclaje para 2030, lo que contribuirá a una capacidad global de más de 77 millones de toneladas para 2030.

AMI ve dentro del marco de tiempo de su informe de 2030 , una absorción adicional de los volúmenes de reciclado en aplicaciones que hasta la fecha absorben niveles insignificantes, particularmente en Europa occidental. Actualmente, la mayor producción mundial de reciclado es el embalaje flexible, representando el 20% en 2019. Europa lidera la legislación en lo que respecta a los objetivos de reciclaje y un impulso para aumentar el uso de reciclaje. Otras regiones del mundo están rezagadas y hasta la fecha no han tenido la regulación para acelerar la industria.

Aplicaciones de uso final para reciclado global 2019


La pandemia de coronavirus ha tenido un impacto significativo tanto en el volumen de desechos que se recolectan para reciclar como en la reducción simultánea de la demanda de reciclado conforme las fábricas cierran o reducen la producción. El efecto duradero previsto de esto varía por región, algunos se recuperan rápidamente y otros tardan más en restablecer los niveles anteriores a la crisis.

Tras el exitoso informe de AMI Plastic Recycling in Europe (2018), el nuevo estudio de AMI The Global Mechanical Recycling Industry cuantifica el mercado global para el reciclaje mecánico, analizando el equilibrio de la oferta y la demanda, junto con una evaluación de la producción actual por región. Se ha realizado una revisión detallada de las aplicaciones de uso final para reciclado, con un examen de la absorción potencial futura.

El impacto de la pandemia de coronavirus se incorpora explícitamente tanto en pronósticos de corto plazo como a largo plazo contenidos dentro del estudio. Se proporciona y explica una metodología de trabajo y un marco para considerar mercados específicos de polímeros y de uso final para proporcionar información en relación con la serie de datos comprensiva contenida en el estudio.

El estudio, La industria global de reciclaje mecánico de plásticos 2020 es relevante para todos los involucrados en la cadena de valor de la industria del plástico, desde el productor de resina hasta los propietarios de marcas / usuarios finales de productos plásticos. El informe ofrece una evaluación cuantitativa integral de la situación actual de la industria y pronóstica dónde irá este aspecto crítico de la industria mundial del plástico en el futuro.

Conociendo al autor
Elizabeth Carroll, Consultora - Reciclaje y sostenibilidad E / elizabeth.carroll@ami.international
Elizabeth se graduó de la Universidad del Oeste de Inglaterra en 2011 con una maestría en urbanismo. Habiendo ya estado trabajando para AMI desde 2010 como investigadora, Elizabeth asumió el cargo de ejecutiva de ventas y marketing para AMI Publishing. Queriendo enfocarse en el área de la sostenibilidad, luego pasó a gestionar la producción de uno de los productos más vendidos de AMI, la Base de Datos Europea de Reciclaje Plástico.
Desde 2016, Elizabeth ha estado trabajando para AMI Consulting, y actualmente está haciendo crecer la cartera de AMI en reciclaje, siendo autora del informe. La Industria Global de Reciclaje Mecanico de Plásticos 2020

Junio 2020