Mostrando las entradas con la etiqueta energía. Mostrar todas las entradas

1 de diciembre de 2016

Las Industrias en el 2017

Cuando se trata de 2017, nuestras previsiones están necesariamente sujetas a cierta incertidumbre. Aunque el Sr. Trump ha prometido cumplir sus promesas de campaña, muchas de esas promesas eran vagas. Lo que parece cierto es que es probable que las barreras comerciales aumenten, mientras que el Sr. Trump probablemente tomará una línea más dura que su predecesor en temas tan diversos como el acuerdo nuclear iraní, la inmigración mexicana y la presión para reducir las emisiones. En Europa, mientras tanto, muchas empresas siguen enervadas por la decisión del Reino Unido en junio de abandonar la UE. Aunque el Brexit no se finalizará durante varios años, podría fomentar otros votos de protesta contra la UE en 2017.

Además de este amplio panorama, este informe describe otras tendencias clave en los seis sectores de la industria.

Para el sector automotriz, la perspectiva a nivel mundial es una vez más de expansión constante, con ventas de automóviles en alza en un pronóstico de 2,4% en general. Sin embargo, existen varios riesgos legales, políticos y regulatorios para esta perspectiva. En Estados Unidos, los recortes de impuestos, el mayor gasto en infraestructura y las normas ambientales más flexibles ayudarían a la industria. Sin embargo, la antipatía del Sr. Trump hacia el libre comercio podría perjudicar a los fabricantes de automóviles y componentes. Su intención expresa de acabar con el acuerdo nuclear entre Estados Unidos e Irán también pone en duda el renacimiento en el mayor mercado de automóviles de Oriente Medio, donde el PSA de Francia y Renault están entre los que apuestan por un rápido crecimiento.

Una mayor fuente de preocupación es el mercado de automóviles más grande del mundo, China, que se prevé que crezca menos en 2017 una vez que el recorte de impuestos para los coches pequeños expira a finales de 2016. Eso es aún más malas noticias para Volkswagen, un líder del mercado allí. Globalmente, la empresa alemana parece incapaz de trazar una línea bajo su escándalo de emisiones de diesel, amenazando su estabilidad financiera y provocando un mayor escrutinio en muchos mercados.

En paralelo, casi todos los grandes fabricantes de automóviles están subiendo las inversiones en vehículos eléctricos, a pesar de los bajos precios del petróleo. Los futuros carros serán cada vez más eléctricos, conectados y autónomos, y el 2017 traerá progreso en los tres frentes.

En los bienes de consumo y el comercio minorista, mientras tanto, la confianza de los consumidores podría ser frágil en 2017. Aunque el crecimiento de Estados Unidos podría ser impulsado por recortes de impuestos, el crecimiento de las ventas en Europa occidental se estancará, con sensibilidad de precios todavía alta y muchos consumidores enervados por las implicancias del Brexit.
Las cosas se ven mejor en el mundo emergente, conforme las economías en desarrollo importantes como Rusia y Brasil muestran una vida renovada. Aunque los volúmenes de ventas de China bajarán, India asumirá algo de la holgura. Las reglas más flexibles allí han allanado el camino para que las marcas extranjeras tales como IKEA abran almacenes de insignia en 2017.
La tecnología seguirá impulsando el gasto, pero los lanzamientos de productos en 2017 tenderán a girar alrededor de ideas para hacer las tecnologías más baratas y más convenientes, incluyendo inteligencia artificial y realidad virtual. La tecnología también facilitará las compras, a medida que se amplíe la distribución multicanal. Los jugadores basados ​​en la web abrirán más tiendas físicas en 2017; los rivales de ladrillo y mortero como Wal-Mart devolverán el golpe aumentando sus propias ofertas en línea.

Las políticas del Sr. Trump también echan una sombra potencial sobre el sector energético. La generación de energía renovable está en aumento a nivel mundial y el Acuerdo de Cambio Climático de París se sumará al impulso. Sin embargo, la administración republicana del señor Trump tratará de sacar a los Estados Unidos del pacto, o ignorarlo por completo. El Plan de Energía Limpia de los Estados Unidos se ve tan bien como condenado. Globalmente, los combustibles fósiles seguirán siendo el pilar del uso de la energía, ayudado por un impulso a la capacidad de exportación de gas natural licuado y la continuidad de los bajos precios del petróleo. Los precios del crudo Brent subirán a un promedio de US $ 56,5/barril, pero se mantendrán muy por debajo de los máximos recientes. 

Una OPEC agresiva quisiera empujar los precios más arriba, pero la habilidad de los ágiles perforadores de esquisto de Estados Unidos para revertir rápidamente las caídas recientes de la producción pondrán una prueba severa. (Para un ejemplo de una gran compañía petrolera nacional deseosa de expandir la producción en 2017, podemos seguir a Petróleos Mexicanos).

Cuando se trata de servicios financieros, el crecimiento débil, las bajas tasas de interés y las duras regulaciones seguirán oscureciendo la perspectiva en 2017. Los servicios financieros en los mercados emergentes ampliarán su alcance atractivamente, ayudados por innovaciones tecnológicas como la banca móvil. Sin embargo, los leales financieros occidentales no tienen lugar para la complacencia, dada su dependencia de las economías avanzadas. Una UE de crecimiento lento, bajo la sombra del Brexit, tiene el mayor riesgo para las finanzas. Las nubes de incertidumbre se concentrarán sobre todo en la ciudad de Londres, que comenzará a perder competitividad -y negocios, para bien de Francfort e incluso Nueva York.

Los financieros encontrarán más razones para preocuparse en forma de la montaña de la deuda china, aunque nuestro pronóstico para 2017 es bastante optimista (no así para el 2018). Las bajas tasas de interés restringirán los beneficios de los prestamistas. Después de la victoria del Sr. Trump, hemos cambiado nuestra opinión y ahora creemos que Estados Unidos aumentará las tasas dos veces en 2017, pero otros bancos centrales del mundo rico mantendrán las tasas excepcionalmente bajas. El alivio cuantitativo fluirá a través de la economía global.

Los reguladores también seguirán ajustando poco a poco los tornillos, aunque los bancos estadounidenses pueden disfrutar de un ligero descenso en la presión regulatoria en algunas áreas con la llegada del Sr. Trump a la Casa Blanca. Por ejemplo, la administración Trump puede revertir ciertos planes del paquete de reformas financieras de los Estados Unidos en 2010, y podría reestructurar los requisitos de capital, poniendo a Estados Unidos en conflicto con esfuerzos de reforma globalmente armonizados, como los acuerdos de Basilea III.

Las empresas de cuidado de la salud también pueden beneficiarse de una regulación más holgada en EUA después de la victoria del Sr. Trump. Algunos también pueden dar la bienvenida a la perspectiva de nuevos ataques republicanos contra la Ley de Asistencia Asequible de 2010 (ACA) y el sistema de seguro público de salud resultante conocido como Obamacare. Incluso si el Sr. Trump decide no perseguir una revocación a gran escala de la ACA, Obamacare puede ser degradado hasta el punto en que es insostenible. Lo que podría reemplazarlo aún no está claro, aunque puede involucrar programas de seguros estatales en lugar de federales.

En otras partes, las empresas farmacéuticas se enfrentarán con más regulación, no menos importante para mantener bajos los precios de los medicamentos tanto en los mercados desarrollados como en los países en desarrollo. Sin embargo, más de 30 países también están dispuestos a impulsar mejoras significativas de sus sistemas de salud en 2017, lo que resulta en un mayor gasto general. Las expiraciones de patentes, otra pesadilla para la industria farmacéutica, han pasado su pico, pero algunas compañías todavía están sufriendo (un ejemplo es Eli Lilly). Las aprobaciones de biosimilares - versiones genéricas de los medicamentos biotecnológicos - se acelerarán en 2017, especialmente en Estados Unidos.

Un cambio estructural profundo en la industria de las telecomunicaciones mantendrá la presión sobre muchos operadores. La UE aumentará sus dificultades con la imposición de un mercado único digital y, para junio de 2017, la eliminación de las tarifas de 'roaming'. Ajustando más sus balances financieros, muchos decidirán que deben licitar un nuevo espectro caro. Las subastas - como las previstas para 2017 en Sudáfrica, México y el Reino Unido- podría eventualmente elevar los precios que los consumidores pagan por los contratos telefónicos.

La inclinación de los consumidores por los proveedores de servicios baratos tal como WhatsApp es un serio problema para las empresas de servicios públicos, así como su deseo de una funcionalidad y portabilidad superiores es una carga para los fabricantes de teléfonos inteligentes como Samsung en Corea del Sur. En 2017, el principal fabricante de teléfonos inteligentes se esforzará por recuperarse de su crisis por los teléfonos combustibles. Se enfrenta a una dura batalla para poner detrás de él el daño reputacional que el episodio ha causado.

A pesar de estas preocupaciones y las incertidumbres más amplias desencadenadas por la inesperada victoria del Sr. Trump, nuestras perspectivas económicas fundamentales para la economía mundial en 2017 son relativamente benignas. Nuestras previsiones para el entorno empresarial también son en su mayoría benignas, al menos cuando se trata de crecimiento del mercado. Sin embargo, las empresas de los seis sectores tendrán que vigilar cuidadosamente las tendencias mencionadas en el próximo año.

La economía mundial en 2017
Las amenazas al crecimiento económico mundial están aumentando. El sentimiento anti-globalización popular ha provocado la elección de Donald Trump en los EE.UU. y la salida de Gran Bretaña de la UE. Sin embargo, a pesar de los riesgos planteados, la economía mundial está de hecho establecida para un año ligeramente mejor en 2017.
Muchos mercados emergentes serán ayudados por una perspectiva más firme para las materias primas. La EIU prevé que los precios promedio del crudo Brent subirán un 25 % en 2016, hasta US $ 56,5 / barril; Los precios de los productos básicos no petroleros subirán por primera vez en años.

Los beneficiarios serán Rusia y Brasil, ambos recuperándose de recesiones. Esto acelerará la expansión económica en el mundo no perteneciente a la OCDE hasta 4,3% a las tasas de cambio del mercado. La OCDE verá una aceleración menor al 1,8%, mientras que el crecimiento mundial se elevará al 2,5%.

Un riesgo para esta historia optimista radica en la economía más grande del mundo. Nuestro pronóstico básico para la economía estadounidense es soleado, con un crecimiento del PBI del 2,3%. Aunque esperamos un endurecimiento monetario más rápido por parte de la Reserva Federal, el banco central, esto podría ser compensado por los prometidos recortes de impuestos y gastos de infraestructura del Sr. Trump. Sin embargo, si el Sr. Trump avanza con políticas comerciales proteccionistas, podría socavar el crecimiento de Estados Unidos y del mundo.

La política monetaria en otras partes del mundo avanzado seguirá siendo abrumadoramente floja. Los gobiernos también recurrirán a la política fiscal para estimular la demanda. En Japón, por ejemplo, el primer ministro, Shinzo Abe, está lanzando aún más estímulo a la economía y el déficit fiscal se ampliará. Mientras tanto, China con su pesada deuda, evitará una fuerte desaceleración en 2017 (no así en 2018), ya que Asia crece en un saludable 3,9%.


Europa, una vez mas decepcionara, gracias en parte al Brexit. Las consecuencias de la decisión del Reino Unido de abandonar la UE serán duraderas, profundas y nubladas por la incertidumbre. A medida que el sentimiento de los consumidores y las empresas en la quinta economía más grande del mundo caen, la recesión sobrevendrá en 2017. Europa manejará sólo un 1,4% de crecimiento. Con importantes elecciones en Francia y Alemania para 2017, el temor es que las fuerzas que van en contra de la globalización ganen terreno.

Reporte especial de The Economist Intelligence Unit
Noviembre 2016

15 de octubre de 2016

Productos quimicos europeos: competitividad en riesgo, estabilidad necesaria

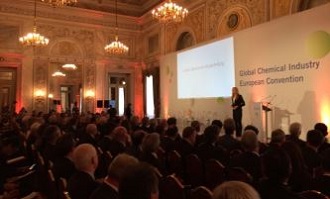
Reunión General de CEFIC en Florencia

La competitividad de los productos químicos de Europa fue uno de los principales temas tratados en la reunión general de CEFIC (European Chemical Industry Council), celebrada el 7 de octubre en Florencia. En un momento clave donde la quinta mas grande industria de fabricación se enfrenta a retos de competitividad continuos mediante la exploración de nuevos mercados y el desarrollo de nuevos productos, la asociación europea que representa a la industria química ha reforzado la necesidad de Europa atractiva y deseosa de la inversión.


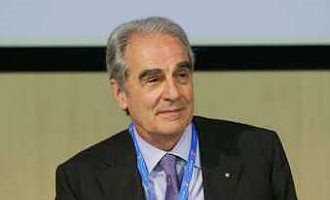
Hariolf Kottmann (foto de arriba), consejero delegado de Clariant y nuevo presidente del CEFIC, también confirmó esto, diciendo:. "Es un honor haber sido nombrado como Presidente de CEFIC, basándose en los logros del Sr. Clamandieu durante su período Mi prioridad será la de centrarse en el continuo papel innovador de nuestra industria para hacer frente a los retos de competitividad planteados por otras regiones del mundo ".

El informe económico presentado durante la asamblea, además de lanzar la alarma sobre el riesgo de la competitividad de los productos químicos en Europa, sin embargo, también puso de relieve su capacidad de respuesta, especialmente en relación con la investigación de nuevos mercados. Según el informe, la diversificación es un factor clave, demostrada por el sector también en relación con el superávit comercial en productos químicos especializados, productos de consumo, y polímeros.

El superávit comercial se sigue generando en los Estados Unidos, Brasil y otros países de Asia, pero hay un déficit con China, India y Japón. El informe confirma que Asia sigue dominando, el crecimiento de su producción química es superior al resto del mundo, captando inversiones incluso de países de la UE y dominando la inversión en I + D y la inversión de capital.


Por tercer año consecutivo, la industria química europea ha registrado un crecimiento negativo, por debajo de € 536,000 millones en 2014 a € 519,000 millones en 2015, con una cuota global en el mercado mundial desde 17,3% a 14,7%. "Lo que estamos viendo es lo que hemos predicho desde hace muchos años - el mercado de rápido crecimiento de Asia, junto con el auge de esquisto de EUA significa que Europa tiene que actuar con rapidez para mantener su competitividad.

El combustible, materia prima y los costos de energía son el talón de Aquiles de Europa, haciendo que el etileno cueste el doble en la UE que en EUA a pesar de los bajos precios del petróleo. El etileno es el bloque de construcción para muchos otros productos del sector y tiene un enorme impacto en nuestra capacidad para seguir siendo competitivos", dijo Marco Mensik, director gerente de CEFIC, señalando cómo los costos de energía y la burocracia están socavando la rentabilidad.

Las inversiones también han tenido un impacto directo en la competitividad de los productos químicos. EUA ha anunciado más de 265 grandes proyectos de la industria química, por valor de más de 170 mil millones de dólares; China sigue atrayendo inversiones. Como resultado de ello, Europa necesita aumentar su atractivo como captador de la inversión en investigación y producción de productos químicos innovadores y de alto valor. En particular, se tiene que aumentar su tasa para pasar de la investigación al desarrollo y la comercialización de nuevos productos.

Los nuevos mercados continuarán ganando importancia en un mundo que está tratando de encontrar soluciones a los retos sociales, tales como la eficiencia energética para frenar el cambio climático. Las empresas químicas europeas también pueden aprovechar el fuerte crecimiento del mercado chino y, a pesar de las dificultades, el mercado está mostrando signos de que la industria química de la UE continúa saliendo del periodo posterior a la crisis con un superávit comercial sólido. Cefic espera un crecimiento modesto para el final de 2016 y para el 2017.

En lo que se refiere a Italia, Cesare Puccioni (foto de abajo), presidente de Federchimica, dijo: "Incluso aquí, en Italia, la incertidumbre política, petrolera y sus derivados económicos, internacionales están teniendo un impacto negativo, manteniendo bajo el nivel de demanda y el patrón fragmentario de las compras que ha caracterizado a la larga crisis sin cambios ".


Un buen resultado para las exportaciones, y el nivel de la demanda interna que ha mantenido, ha dado lugar a un crecimiento del 1,5% en la producción de la primera parte de 2016, un año que, sin embargo, se espera que termine sin mejoría adicional. las exportaciones italianas han aumentado, aunque no tanto como en 2015, y ellas seguirán siendo un factor importante para el desarrollo. El aumento de las exportaciones químicas italianas es más alta que la mayoría de los fabricantes europeos. En particular, productos de química fina y especializada están registrando un superávit comercial que sigue en aumento, y que en 2015 alcanzaron casi los € 2,800 millones.

Esta capacidad de prevalecer sobre los mercados extranjeros es el resultado de un proceso de avance tecnológico para los productos, a través de la innovación que se basa cada vez más en la investigación llevada a cabo en numerosas PYMEs. Un indicador sintético de competitividad procesado por el ISTAT coloca los productos químicos en la parte superior de la clasificación para la relación entre la productividad y el costo de la mano de obra, la rentabilidad, la propensión a las exportaciones, y la cuota correspondiente a las sociedades innovadoras.

"Estamos en un sector virtuoso, desde un punto de vista de la sostenibilidad, así como en términos de innovación y la inversión continua en investigación y desarrollo. Debido a sus características de complejidad, la industria química debe, sin embargo, ser capaz de operar con un marco tan sólido como sea posible cuando se trata de reglamentos y su aplicación. Esta necesidad es apremiante aún más, teniendo en cuenta la inestabilidad de la situación política y económica, inclusive a nivel mundial ", agregó Puccioni.

Durante la reunión, CEFIC premió a Covestro para su uso eficiente y compatible con el medio ambiente, del dióxido de carbono en la producción de plástico.

Macplas
Marketing
12 Octubre 2016

9 de noviembre de 2012

La biomasa crea nuevos retos para los fabricantes de equipamiento


Los procesos basados en la biología proporcionan una base de materia prima sostenible y en expansión

La biomasa es algo más que una materia prima para la generación de energía (bien directamente en las plantas de cogeneración o indirectamente, a través de la ruta biogás/gas sintético). La biomasa también se está utilizando para producir un número creciente de productos químicos intermedios y finales. Los gobiernos están aplicando políticas de respaldo, lo que crea un enorme potencial de crecimiento y permite que todos los agentes de esta industria, desde los fabricantes de equipos a las empresas de suministro, pueden explotar las nuevas oportunidades. No obstante, también es preciso afrontar retos que se extienden por toda la cadena de valor añadido.
Redacción Interempresas
foto

Steen Riisgaard, Presidente y Director ejecutivo de la firma danesa Novozymes A/S, preguntado en una entrevista con EFCE si las tecnologías basadas en la biología pueden reemplazar a las tecnologías convencionales basadas en el petróleo, respondió que las posibilidades son ilimitadas. Dijo que no espera que en un futuro próximo podamos ver una economía totalmente basada en la biotecnología, pero que confía en que la industria química desarrolle plenamente las oportunidades existentes.

La biomasa y los mercados relacionados están en ascenso, lo cual se refleja en los niveles de inversión. El estudio Biomass Markets and Technologies, publicado por Pike Research a finales de 2010, proporcionó datos que respaldan esta opinión y predijo que la inversión mundial en el mercado de biomasa seguirá creciendo a un ritmo estable durante los cinco próximos años. Según este estudio, la inversión se incrementará desde 28.200 millones de dólares en 2010 a 33.700 millones de dólares en 2015.

La biomasa es la fuente de energía más antigua de la humanidad. La leña ha proporcionado calor a desde tiempo inmemorial. En cambio, la explotación de la biomasa como materia prima base es un descubrimiento más reciente. Según la Federación Alemana de Química (VCI), el consumo anual de biomasa en la industria química alemana es de aproximadamente 2,7 millones de toneladas, lo que supone cerca del 13% de la materia prima base de la industria. Los recursos fósiles: carbón, petróleo y gas, antes eran baratos, pero la actitud de la industria ha cambiado radicalmente.

La biomasa cubre un amplio espectro, tanto en términos de origen de los materiales como en los productos finales. La Asociación Europea de la Industria de la Biomasa (EUBIA) ha definido cuatro categorías de conversión de biomasa: combustión directa, procesos de conversión termoquímicos (pirólisis y gasificación), procesos bioquímicos (digestión anaerobia, fermentación) y fisicoquímicos (ruta para producción de biodiesel). La elección de una tecnología u otra depende de la composición química de las materias primas y del producto final.

Fabricación de productos químicos a partir de biomasa
De forma similar a las refinerías petroquímicas, las biorrefinerías transforman la biomasa para producir una serie de materias primas químicas y productos combustibles.

La mayor parte de los conceptos de biorrefinería integrada están aún en su primera infancia. En Alemania y el resto de Europa, las biorrefinerías son pocas y están muy alejadas entre sí. La mayoría son plantas piloto o de demostración y las biorrefinerías con un planteamiento comercial tienden a ser la excepción. En 2010 había siete biorrefinerías en Alemania y 121 en toda Europa. EEUU está desempeñando un papel de liderazgo en la construcción en la construcción y operación de biorrefinerías, y también en apoyo a la industria. Solamente el Programa de Biomasa del Departamento de Energía está patrocinando 29 biorrefinerías.

La cuestión de quién operará las biorrefinerías en el futuro es un asunto importante en Alemania. La industria química es reacia a asumir esta responsabilidad, por lo que los candidatos más probables son los parques químicos y la agroindustria.

El Centro Tecnológico de la VDI (Asociación de Ingenieros Alemanes) ha llevado a cabo un estudio para valorar hasta qué punto la biomasa y su utilización máxima en biorrefinerías puede reemplazar las técnicas convencionales de producción basadas en el petróleo. El estudio proporciona información sobre metodologías de producción de base biológica para 26 precursores (plataformas químicas). Hay claros indicios de que la producción está migrando hacia técnicas de base biológica en once de estos precursores. Por citar un ejemplo, la capacidad de producción de ácido succínico y ácido poliláctico (PLA) exclusivamente a partir de biomasa se está extendiendo por todo el mundo.

La biotransformación de la biomasa contenida en células vivas, o biocatálisis, empleando enzimas aisladas o sistemas de enzimas está ampliamente extendida en la industria de la biotecnología blanca, en la que se utiliza una gran variedad de microorganismos para la biotransformación, siendo los más comunes la levadura, Escherichia coli y Corynebacterium glutamicum. Varias hexosas (azúcares C6), tales como la glucosa y la fructosa, sirven como precursores que, por ejemplo, pueden ser aislados de la biomasa a través de un pretratamiento hidrolítico. Sin embargo, se necesita una metodología diferente para la lignocelulosa, para separar del azúcar la lignina no fermentable. Actualmente, la biomasa lignocelulósica pasa a través de un pretratamiento mecánico o químico en el que se utilizan ácidos, derivados del fenol o vapor caliente y, cada vez más, un pretratamiento hidrolítico-catalítico con celulasas. La hemicelulosa recuperada de la lignocelulosa tiene un alto contenido de pentosa (azúcar C5), por ejemplo la xilosa, y son necesarios microorganismos particulares para descomponer estas sustancias.

Obstáculos técnicos y soluciones
Para lanzar una producción a escala industrial basada en la biomasa que sea rentable y competitiva será preciso superar una serie de obstáculos técnicos.

Los retos empiezan en la propia manipulación, debido a la propia naturaleza de la biomasa, pues hay que cosechar, transportar y procesar grandes cantidades de material. Los enormes volúmenes no son el único desafío para la industria: la diversidad es otro problema que también hay que abordar. El término biomasa va más allá de los sólidos secos al por mayor, como el maíz y las virutas de madera, e incluye líquidos de alta viscosidad como los lodos de aguas negras y el estiércol líquido. Dado este alto nivel de diversidad, se requieren distintas técnicas para trasladar la biomasa al destino deseado.


La logística no es la única área en la que se necesitan soluciones especiales. La biomasa debe almacenarse entre el momento de su recepción y el procesamiento industrial. La combustión espontánea ha sido un problema recurrente con las virutas de madera y está causada por la descomposición microbiana de la madera. La mala conductividad térmica de los materiales al por mayor tiende a catalizar el proceso, produciendo con frecuencia combustión lenta o incluso llamas abiertas.

Además de las reacciones de oxidación química, que son el factor exotérmico más importante en todo el proceso, la Agencia Alemana de Investigación y Análisis de Materiales (BAM) ha señalado que los procesos físicos y microbiológicos desempeñan también un papel relevante en la gestión del calor en la biomasa al por mayor. La información ha sido publicada en las directivas de almacenamiento de masa para prevención de incendios de la Agencia. Por ejemplo, la absorción de agua en la superficie de sólidos relativamente secos también eleva la temperatura cuando se libera calor de absorción.

La necesidad de extremar las precauciones no se limita a la biomasa seca. Existe normativa sobre la acumulación y gestión del agua que también es aplicable al almacenamiento de estiércol líquido comercial, para garantizar que cualquier líquido que se pierda no vaya a parar al sistema de alcantarillado o, peor aún, a las aguas subterráneas.

Tras la conversión, los productos suelen estar muy diluidos, a menudo en forma de mezclas complejas de productos con componentes muy similares entre sí. Los productos contienen también diversos residuos y productos de desecho. Las soluciones de fermentación, cultivos de células y extractos de plantas son ejemplos típicos.

Otro gran reto es la purificación y los procesos secundarios para alcanzar los estándares químicos. Normalmente se trabaja con grandes cantidades de solución acuosa y, con frecuencia, el producto tiene que ser aislado del organismo que lo genera. La extracción del producto de un caldo de fermentación supone a menudo hasta el 80% de los costes de producción, lo que convierte esta fase en el principal factor de coste de la producción biotecnológica. Entre los desafíos tecnológicos adicionales cabe citar el desarrollo de nuevos catalizadores y biocatalizadores específicos.

La inhibición del producto durante la fermentación puede ser otro problema si las altas concentraciones de producto no son favorables a los organismos involucrados. Metodologías innovadoras como el aislamiento del producto in situ o el diseño de procesos de bajo pH pueden ser la respuesta.

La elevación a nivel industrial del entorno del laboratorio también puede causar problemas porque es necesario combinar los procesos de base biológica con técnicas químicas convencionales. La producción química híbrida es esencial, sobre todo durante las primeras etapas del desarrollo. En China y Estados Unidos se está trabajando exhaustivamente con succinato de polibutileno. El proceso combina fermentación biológica con hidrogenación química.

Plantas de biogás: cuidado con los puntos problemáticos
En la fermentación anaeróbica de residuos y otras biomasas, se explota el metabolismo natural de los microorganismos para convertir los sustratos en biogás.

La composición de los sustratos sólidos tiene una enorme influencia en el proceso de fermentación de las plantas de biogás. De forma creciente, las materias primas estándar, como el ensilado de maíz, se sustituyen por otros sustratos alternativos como estiércol, hierba, paja o, más recientemente, remolacha azucarera. La descomposición de aglomerados y el desmenuzado de sólidos incrementan la superficie activa, con lo que las bacterias del proceso pueden actuar más rápidamente sobre los nutrientes. Además, se puede lograr una distribución más rápida y homogénea en la fase líquida si los sustratos han sido desmenuzados. Esto ofrece ventajas fundamentales para todo el proceso:
  • Mayor producción de gas / reducción del tiempo medio de estancia en el fermentador
  • Reducción de la carga en agitadores y bombas
  • Mejora la composición del residuo de fermentación.
La asociación de seguros de accidentes de la industria química (BG Chemie detectó y evaluó deficiencias en el 80% de las plantas de biogás. El hecho de que las plantas de biogás produzcan metano, un gas inflamable y explosivo, era fuente de preocupación. También se generan otros productos intermedios y finales potencialmente críticos, como dióxido de carbono y sulfuro de hidrógeno.

Los errores de diseño y los defectos del material pueden causar accidentes cuando las partes estructurales no resisten la presión de la biomasa o el gas.

Las plantas de cogeneración, y los motores de gas en particular, figuran entre los puntos problemáticos potenciales. La introducción de sólidos por medio de bombas es otra fuente de problemas.

Biogás: el sueño de la gestión de la espuma
Las plantas de biogás operan en el límite de la viabilidad comercial. Los problemas técnicos y las interrupciones del proceso causan un aumento del tiempo de inactividad o altos costes de reparación, que pueden tener graves consecuencias económicas para las plantas. La acumulación incontrolada de espuma es una de las causas más frecuentes de problemas de funcionamiento en este tipo de plantas. La espuma puede provocar paradas y causar fallos en los reactores de biogás. Entre la lista de problemas relacionados con la espuma cabe mencionar la formación de costra en las paredes del reactor, fallos en las compuerta, contaminación y obstrucción en conductos de gas, líneas de condensación y bombas de recirculación, acumulación excesiva de espuma y parada total de la producción. La fabricación de gas desciende y, consecuentemente, también el margen de beneficio.

El centro de investigación medioambiental Helmholtz está explorando el desarrollo de un sistema de aviso precoz que prediga y evite incidencias provocados por la espuma. Se están examinando muestras de sustrato de varias plantas de biogás para caracterizar mejor la espuma que se forma en las plantas de biogás, y se están analizando muestras de plantas que mantienen un nivel de funcionamiento estable y que no producen espuma, para que sirvan de referencia. Todos los datos se introducen en una base de datos para poder utilizar más adelante esta información para determinar causalidades y hacer predicciones basadas en los patrones que se detecten.

Biogás con categoría de gas natural
La Universidad de Hohenheim está desarrollando un proceso totalmente nuevo para la producción de biogás con categoría de gas natural. Lo que hace que este método sea diferente es el hecho de que las bacterias metanógenas que son responsables de la producción de biogás se emplean también para mantener los niveles de presión y pureza que son necesarios para obtener biogás con categoría de gas natural. Los investigadores de la Universidad están desarrollando un sistema especial de instrumentación y control para este fin. Se eliminan las necesidades de purificación y compresión posterior del gas, lo cual reduce hasta en un 40% los costes energéticos. El siguiente paso será construir en Hohenheim un prototipo del nuevo sistema.

El nuevo proceso podría dar un gran impulso a la producción de biogás. La mayor parte de los costes energéticos actuales se eliminarían y, a diferencia del proceso convencional, las pequeñas plantas serían económicamente viables. La inversión total es sustancialmente inferior porque no hay que elevar la calidad del gas.

Plantas de biogás: el análisis óptico mejora la eficiencia
Siemens está trabajando en sistemas de instrumentación y control diseñados para mejorar la gestión del proceso y la eficiencia de las planta en la industria del biogás. Cuando se hace fermentar la biomasa para fabricar metano se producen ácidos. Si la concentración de ácido es demasiado alta, el proceso alcanza un punto crítico en el que hay que limpiar y reiniciar el sistema. Actualmente, los operadores toman muestras periódicamente del depósito para analizarlas en laboratorio.

Como no se conoce el contenido real de ácido en el fermentador en un momento dado, muchos usuarios dejan un amplio margen de seguridad, lo que significa que tienen que aceptar grandes pérdidas.

La espectroscopía de infrarrojos puede solucionar este problema. Las moléculas emiten unos espectros característicos al exponerlos a radiación infrarroja. Los espectros proporcionan información sobre los enlaces químicos, que puede ser utilizada para determinar la presencia de elementos o grupos químicos específicos. Los instrumentos desarrollados por Siemens emiten luz infrarroja dentro del fermentador a través de una ventana de cristal, con el fin de detectar el contenido de ácido. Con ello se elimina el riesgo de alcanzar niveles excesivos y los usuarios pueden utilizar plenamente el potencial de sus sistemas de producción. Los expertos calculan que la producción de energía se incrementará entre un 5 y un 10%.
foto

Biocorrosión: la importancia de retirar el azufre
Stephan Prechtl y Martin Faulstich (Centro de Desarrollo de ATZ) han publicado un estudio que resalta otro reto muy significativo para los fabricantes de equipos. Las películas de biomasa colonizan las superficies de metal, piedra natural, hormigón y plástico de los equipos utilizados para el procesamiento de biomasa o la generación de electricidad a escala industrial.

Muchos sistemas de biogás agrícola son de hormigón y emplean agitadores mecánicos para mezclar. El sulfuro de hidrógeno y sus subproductos (ácidos sulfurosos y ácido sulfúrico) que se forman durante la descomposición microbiológica anaerobia del sustrato causan con frecuencia corrosión de la estructura y de elementos del equipo, como agitadores, intercambiadores de calor y sistemas de cogeneración. La técnica más frecuente para reducir el contenido de sulfuro de hidrógeno en el biogás es la desulfurización biológica directamente en el fermentador. La desulfurización microbiológica es un proceso muy simple, los costes de capital y de funcionamiento son bajos y la técnica se utiliza en la mayoría de los sistemas. En condiciones óptimas, el índice de desulfurización puede llegar al 95%.

Los depósitos de azufre elemental pueden causar problemas de obstrucción en las tuberías. Las concentraciones fluctuantes de gas crudo tienen efectos negativos sobre la desulfurización microbiológica directamente en la cámara del fermentador.

Con frecuencia, los daños por corrosión se pueden evitar seleccionando un método más adecuado de desulfurización del gas. En la práctica se utilizan las siguientes técnicas, pero para cada aplicación específica hay que evaluar la idoneidad técnica, así como la inversión de capital y los costes de funcionamiento de las distintas opciones.
  • Precipitación añadiendo directamente sal férrica
  • Lavado cáustico
  • Adsorción sobre cuerpos ricos en hierro
  • Adsorción sobre carbón activado
  • Desulfurización biológica externa en un reactor separado.
Se calcula que hay unas 7000 plantas de biogás en Alemania y muchas de ellas han estado funcionando durante años sin interrupción. La mayor parte del equipo de estas plantas ha dejado de ser tecnología de vanguardia. Las piezas vulnerables se están desgastando y los expertos predicen una repotenciación masiva, por ejemplo con instrumentación y sistemas de control avanzados para facilitar la gestión del proceso. Se sustituirán las piezas vulnerables que están sujetas a gran fatiga (por ejemplo, agitadores, unidades de alimentación y plantas de cogeneración).

Plantas de gas sintético: prevenir depósitos
La formación de alquitrán es un problema asociado a la producción de gas sintético a partir de biomasa. Las principales dificultades radican en el suministro de biomasa sin problemas, el alto contenido de alquitrán y coque en la mezcla de producto y el coste y esfuerzo de enriquecimiento del gas.

El principal problema asociado al uso de biomasa para aplicaciones de motor Stirling es la transferencia eficiente de calor desde el gas efluente de combustión de biomasa al gas que trabaja en el motor Stirling.


El intercambiador de calor del gas caliente sirve de interfase entre el gas efluente y el de trabajo. Para garantizar una alta eficiencia eléctrica, la temperatura del gas efluente en la entrada del intercambiador de calor debe ser lo más alta posible, pero esto puede causar problemas por los depósitos de ceniza en esta parte del sistema. Para solucionar este problema se ha desarrollado un programa informático para calcular la transferencia de calor en el lado de gas efluente del intercambiador de calor de gas caliente. Tras un trabajo exhaustivo de ingeniería y diseño ha mejorado sensiblemente la eficiencia de estos componentes del sistema y ahora se dispone también de un filtro de lavado automático para el intercambiador de calor.

Usando una técnica de revestimiento basada en nanotecnología, el Proyecto Nanostir está abordando el problema de una forma diferente. El objetivo es eliminar o reducir enormemente durante un largo periodo de tiempo la formación de escoria en el cabezal de gas caliente.

Resumen
La industria química está trabajando de forma intensiva en el desarrollo de materias primas y fuentes de energía de base biológica. Al igual que sucede con la tecnología convencional, no todas las técnicas desarrolladas en laboratorio se pueden aplicar a escala industrial. En Achema 2012, celebrada del 18 al 22 de junio de 2012 en Frankfurt am Main, Alemania, los expositores mostraron nuevas estrategias de proceso, mejores catalizadores y productos innovadores susceptibles de mejorar los costes y la eficiencia de la conversión de biomasa para la producción de energía y materias primas.

Interempresas
Noviembre 2012

7 de octubre de 2010

Electricidad a partir de la orina


Urinario
La orina puede llegar a ser una inagotable fuente de energía.
Un grupo de científicos logró desarrollar una forma de transformar la orina en fuente de energía renovable.
Un equipo de investigadores de la Universidad Heriot-Watt en Edimburgo, creó un sistema de generación de electricidad a partir de la urea, el mayor componente orgánico de la orina que ya se usa con frecuencia en la química moderna.
Y es que fue justamente a base de urea que el equipo desarrolló pilas de combustible. Este es un dispositivo electroquímico de conversión de energía similar a una batería, pero se diferencia de ellas en el hecho de que está diseñada para permitir el reabastecimiento continuo de los reactivos consumidos.
El doctor Shanwen Tao, quien inventó la tecnología, afirma que las pilas de combustible de urea son similares a las pilas de combustible de hidrógeno.
Su colega, el doctor Robert Goodfellow, indicó a la BBC que esta nueva tecnología es un paso significativo en el descubrimiento de nuevas fuentes de energía renovables, pero que el sistema aún debe ser desarrollado con más profundidad.
"La tecnología convierte la urea proveniente de la orina en agua, dióxido de carbono, nitrógeno y más importante: electricidad", dijo.
"Una de las aplicaciones para la electricidad es cuando no tienes acceso directo a fuentes de energía en casas rodantes o cuando estás de camping".

También para beber

Lo que esperamos en algún momento en el futuro es que (...) podamos purificarla a tal punto de hacerla apta para el consumo
Robert Goodfellow, investigador
"Lo que esperamos en algún momento en el futuro es que cuando hayamos sacado toda la urea del líquido de la orina podamos purificarla a tal punto de hacerla apta para el consumo", agregó Goodfellow.
"En teoría tú podrías beber agua de tus propios desechos".
El punto aquí es persuadir a la gente a que beba agua proveniente de la orina.
Incluso la NASA tuvo que convencer a sus astronautas de que es seguro beber agua proveniente de la orina, un proceso que ya se usa en la Estación Espacial Internacional.
Pero además de la persuación está el hecho de que es sumamente costoso en estos momentos no sólo purificar la orina para convertirla en agua potable, sino utilizar pilas de combustible a base de urea.
Esto sin nombrar otra gran cantidad de aplicaciones partiendo de la orina, como la extracción de proteinas que luego son utilizadas para producir medicamentos como el antidepresivo Prozac.
Fuente: BBC Mundo

16 de agosto de 2009

Manejo de costos de extrusion

Esta es una adaptacion de un articulo preparado por Allan L. Griff (conocido experto) y publicado por Omnexus en Julio 1, 2009.

No se preocupen por sus costos de electricidad para su operacion de extrusion!. Se que esto contradice una de las preocupaciones favoritas de la industria, pero es una verdad facilmente demostrable.

1. Necesitamos una cierta cantidad de calor para fundir cualquier resina termoplastica que alimentemos al extrusor.
2. Cualquier calor adicional que pongamos puede causar serios problemas:
  • Degradacion del polimero, con la consecuente decoloracion, contaminacion y debilitamiento.
  • Necesidad de enfriamiento, lo cual puede limitar la tasa de produccion.
  • Distorsion dimensional (forma y tamaño), y menor control de espesor.
  • Los aditivos pueden evaporarse o reaccionar prematuramente.
3. Es facil estimar el calor requerido, el cual es igual a la energia necesaria para elevar la temperatura ambiental a temperatura de extrusion de un kg de plastico. Por ejemplo, el calor necesario para elevar la temperatura del PVC (amorfo) de 25 a 175 ºC, es alrededor de 0.05 kW-hr. Para el PE es aproximadamente el doble porque es parcialmente cristalino y tambien corre mas caliente. Si tenemos los datos en calorias o joules, necesitamos los factores de conversion: 1 Kcal = 0.001163 kW-hr o 1 KJ = 0.000278 kW-hr.
4. Convertir este calor en costo real por kg extruido es facil, tambien. Es necesario estimar la eficiencia del extrusor - cuanta energia puesta (calentadores y motores) realmente entran en el plastico. Hace muchos años, Kruder & Nunn (HPM) estudiaron la eficiencia de las operaciones reales de extrusion (sin teoria, sin modelos), y encontraron que esta fluctua entre 30 a 70 %, esto significa que solo el 30 a 70 % de la energia usada fue a calentar el material. Usaremos el promedio de 50 % para estimar el costo de energia de una operacion que no ha sido medida. Esto significa que necesitamos dos unidades de calor para que una entre en el plastico.
Con $0.10/kW-hr y 0.1 kW-hr/ kg PE y 50 % de eficiencia, el costo de energia es solo $0.02/kg. Con la resina costando $0.90/kg o mas, tiene poco sentido concentrarse en el costo de la energia cuando lo mas importante seria reducir el costo del material. Por ejemplo, reusando en todo lo posible los refiles y desperdicios a valor completo, un control mas ajustado del espesor y una adquisicion de materiales sincronizada y adecuada.

Aqui algunos factores adicionales en forma de preguntas:

Adonde se va todo el calor de fusion? Si usamos el factor de 50 % de eficiencia, por lo menos la mitad es irradiada al aire circundante y la otra mitad se va al medio de enfriamiento (agua o aire). La primera mitad puede reducir la facturacion de calentamiento de la planta en climas frios y la segunda mitad puede hacer lo mismo si (como en la pelicula)el aire de enfriamiento es solo emitido dentro de la planta. En sitios calientes, enviar el aire caliente al exterior puede reducir el costo de aire acondicionado y hacer el lugar de trabajo menos opresivo. En algunos casos, el agente enfriador puede usarse para precalentar la alimentacion de materia prima, lo cual es un muy buen uso si es que el sistema de precalentamiento tiene menor o igual valor que los ahorros.

Nuestra facturacion de energia es muy alta, por lo que nos gustaria hacer todas las reducciones posibles. Concentrarse en el equipo auxiliar tal como precalentadores, secadores y enfriadores. Todos ellos son menos eficientes que los extrusores. Las bombas de engranajes, por otro lado, son usuarios eficiente de energia. Los mezcladores estaticos requieren mas energia porque aumentan la resistencia al flujo, peor pueden ser necesarios para tener productos vendibles a tasas competitivas. No cometer el gran error de ignorar los altos consumidores de energia, tales como los sistemas de calefaccion y aire acondicionado - supervisar el flujo de aire, temperaturas fijadas y las variaciones noche-dia pueden lograr mas ahorros que si nos fijamos equivocadamente en el extrusor.

Ayuda el aislamiento? No mucho en el cilindro, ya que un cilindro mas frio significa mas potencia de motor para mover el tornillo. El aislamiento es util en el cabezal, ya que promueve una temperatura uniforme del metal evitando puntos calientes y esquinas de irradiacion. Pero como ahorro, su efecto es minimo, como se explico mas arriba.

Que hay del cliche de que el equipo nuevo ahorrara energia? Ciertamente hay algunos ahorros posibles, pero hagamos los numeros antes de ir mas adelante. Estos argumentos son generalmente un sintoma de porcentajitis, la 'inflamacion' del porcentaje. Busquemos cifras reales en dolares ahorrados por hora o año, o mejor aun por kg de material extruido. Tener cuidado, ademas, con los argumentos de que un nuevo dispositivo o tornillo aumentara la productividad - averiguar como, asegurarse de que la mayor produccion no pierde dinero por una menor control de espesor y/o mas desperdicio, y estar seguros de que podemos vender esta produccion adicional a precios rentables, antes de emocionarse demasiado.

Las resinas o aditivos alternos pueden ahorrar energia? Si, cuando corren a menores presiones(haciendo que el motor trabaje menos) y si ellos permiten menores temperaturas de fusion (menos calor total necesario). Sin embargo, como dijimos antes, revisemos bien los numeros - encontremos lo que ellos dicen que hacen y cuanto dinero podemos ahorrar antes de hacer una corrida de prueba costosa.

Es verdad que el PVC necesita menos energia de proceso que los otros plasticos? Si, es verdad (ver mas arriba), y el PVC puede ser mas eficiente en energia que sus competidores no plasticos como el vidrio y los metales. Esto nos permite defender al PVC de ataques seudo cientificos ambientalistas, y no solo argumentar preferencia del publico o un desempeño superior.