Mostrando las entradas con la etiqueta etileno. Mostrar todas las entradas

9 de enero de 2019

Donde encajan las olefinas y poliolefinas dentro de la historia de los petroquímicos del 2019?

WoodMac: En la película de 1967 'El Graduado', se hizo una audaz predicción: "Hay un gran futuro en los plásticos". Desde entonces, el consumo global de plásticos y las nuevas aplicaciones han sido el principal impulsor de la demanda de la industria petroquímica.

Incluso en 2018, los plásticos siguieron ocupando un lugar central en la industria petroquímica mundial. Las tasas de crecimiento de la demanda global superaron el crecimiento del PBI mundial, observamos tasas de crecimiento de la demanda de dos dígitos en China a pesar de la prohibición de las importaciones de residuos, hubo otro año de máxima rentabilidad en la mayoría de las cadenas de valor regionales de petroquímicos a plásticos, y los consumidores y gobiernos declararon la guerra a los plásticos de un solo uso. Además, a pesar de participar en una guerra comercial con China, EUA comenzó a implementar una gran ola de inversiones en petroquímicos y plásticos orientados a la exportación.

Los eventos dinámicos del mercado de 2018 serán mejorados aún más por estos temas clave relacionados con la industria petroquímica en 2019:

1. Pico de demanda de petróleo crudo para transporte.
La demanda de transporte, a través de gasolina, diesel y otros destilados, representa la mayoría de las aplicaciones de uso final para el petróleo crudo. Como resultado, la mayoría de las refinerías de petróleo existentes están configuradas para maximizar los combustibles de transporte.

La mayoría de las compañías petroleras y analistas, incluido Wood Mackenzie, creen que la demanda de petróleo crudo para transporte alcanzará su punto máximo a nivel mundial a finales de 2020 debido a la mejora de los estándares de eficiencia del motor de combustión interna, el mayor uso de vehículos eléctricos y las preferencias de los consumidores. Como resultado, muchas empresas de producción y refinación de petróleo están enfatizando los productos químicos, particularmente olefinas y aromáticos - como un área objetivo clave para el crecimiento futuro de la demanda a largo plazo del petróleo crudo.

Saudi Aramco, Sabic y ExxonMobil están desarrollando tecnologías dedicadas de petróleo crudo a productos químicos. Muchas refinerías de petróleo tradicionales considerarán la modernización para maximizar la producción de materias primas químicas en lugar de combustibles para el transporte. Otros movimientos estratégicos importantes tomarán la forma de fusiones, adquisiciones y empresas conjuntas para conectar más estrechamente a las empresas que tienen suministro de crudo/productos refinados con los mercados de productos químicos y la demanda, por ejemplo. Saudi Aramco se convirtió en una de las 5 compañías químicas más grandes después de adquirir Sabic.

Estas tendencias obligarán a las compañías petroleras nacionales (CPN) y a las compañías petroleras internacionales (CPI) a aumentar considerablemente la participación en los mercados petroquímicos.
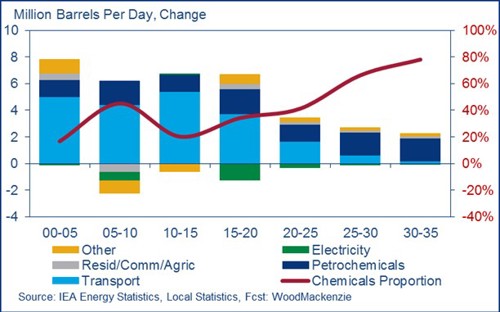
Crecimiento global de la demanda de petroleo crudo
2. El impulso de China hacia la autosuficiencia de productos químicos básicos y polímeros.
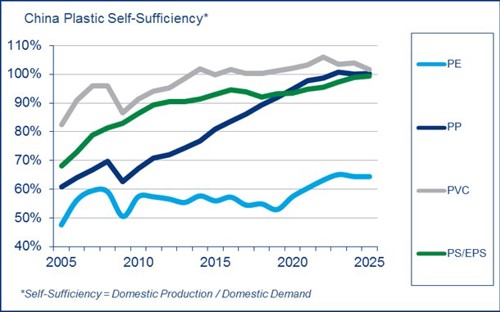
China ha sido tradicionalmente el mayor importador mundial de la mayoría de las materias primas petroquímicas y plásticas, lo que ha impulsado su rápido crecimiento en la fabricación de productos terminados en los últimos quince años. China está invirtiendo masivamente en propileno y derivados primarios para volverse autosuficientes en esta cadena de valor, justo como ya lo han hecho con las cadenas de poliestireno y PVC.

China actualmente es solo aproximadamente un 55% autosuficiente en la cadena de valor del etileno y sigue siendo el país importador más grande del mundo para etileno, polietileno, etilenglicol y otros derivados del etileno. Sin embargo, China comenzará a aumentar mensurablemente su autosuficiencia en la cadena de valor del etileno a través de una mayor capacidad interna en este sector más allá de las compañías tradicionalmente controladas por el estado como Sinopec, Petrochina y CNOOC, alentando nuevas inversiones privadas chinas y occidentales. La mayoría de los nuevos proyectos de refinería / paraxileno serán implementados por compañías privadas chinas. Estos proyectos de crudo a productos químicos a menudo también incluyen complejos de etileno. Las empresas privadas chinas también fabricarán varios craqueadores térmicos basadas en etano y/o GLP importados.

Incluso con una autosuficiencia de etileno superior al 60%, China seguirá siendo extremadamente dependiente de las importaciones para esta cadena de valor. Habrá una carrera para satisfacer esta necesidad entre las nuevas adiciones de capacidad de China, otras adiciones de capacidad asiáticas (por ejemplo, Corea, Indonesia, Malasia), las adiciones de capacidad de Medio Oriente, las adiciones de capacidad de Rusia y las adiciones de capacidad de América del Norte. Por lo tanto, la competencia para importar etileno y derivados de etileno dentro de China probablemente se volverá más difícil.

3. Segunda ola de inversiones en América del Norte.
Los desarrollos de gas de esquisto de Norteamérica han acelerado una enorme ola de nuevas instalaciones orientadas a la exportación de etileno / PE / MEG a base de etano iniciándose en el período 2017-2019. Una segunda ola llegará a Decision Final de Inversión (DFI) en 2019/2020, y se espera una producción comercial en la primera mitad de la década de 2020.

Sin embargo, los precios del etano en América del Norte subieron a niveles inesperadamente altos en 2018 debido a una infraestructura inadecuada para llevar el etano de los campos de gas de esquisto a los craqueadores térmicos, y un aumento de la demanda de la primera ola de nuevas instalaciones de etileno. Esta reciente alza en los precios del etano dará lugar a una pausa para aquellos que están considerando una segunda ola de inversiones en América del Norte. Sin embargo, existe bastante suministro de etano con ventajas de costos en América del Norte para respaldar una segunda ola de instalaciones de etileno y derivados orientadas a la exportación que estarán disponibles después de que se completen las inversiones adicionales en infraestructura de etano.

Significativamente, también se producirán más exportaciones de Gas Natural Líquido, GNL desde EUA, como lo demuestra el aumento en los volúmenes de líquidos asociados anticipados desde la Cuenca Permiana y la construcción de varios nuevos terminales de exportación. Muchas de estas nuevas exportaciones de GNL se destinarán a alimentar los activos de propileno de China (nuevas unidades de deshidrogenación de propano, PDH) y de etileno (nuevos craqueadores de etano y GLP). Sin embargo, mientras la guerra comercial actual continúe entre EUA y China, muchas de las nuevas decisiones sobre proyectos químicos de China y las aprobaciones gubernamentales basadas en etano y propano importadas se retrasarán.
Capacidad de producción de etileno en Norteamérica
4. Reciclaje de plásticos.
La eliminación inadecuada de desechos de productos plásticos en los océanos del mundo ha resultado en una reacción violenta contra los plásticos de un solo uso por parte de consumidores, gobiernos y propietarios de marcas.

Esta reacción violenta ha tomado la forma de prohibiciones o gravámenes sobre ciertos productos plásticos (sorbetes y bolsas), iniciativas para reciclar más plásticos (inversiones en sistemas de infraestructura de reciclaje y desarrollo de tecnologías de reciclaje químico) y mejoras en los sistemas de gestión de residuos, particularmente en países en desarrollo que a menudo eliminan la mayoría de los residuos, incluidos los plásticos directamente en las vías fluviales.

Estas iniciativas están siendo y continuarán siendo implementadas, mediante cambios en el comportamiento del consumidor, la legislación gubernamental, las respuestas de las asociaciones comerciales de la industria y los principales requisitos de los propietarios de marcas para la sostenibilidad de sus productos y empaques.

Las olefinas y poliolefinas representan la tajada mas grande del embalaje plástico existente. Por lo tanto, las compañías plásticas se esforzarán por hacer que sus productos sean más reciclables, buscarán formas de incorporar materiales reciclados en sus procesos de producción y/o comerciales y, en última instancia, se prepararán para la destrucción a largo plazo de la demanda de determinados segmentos de plástico de un solo uso.
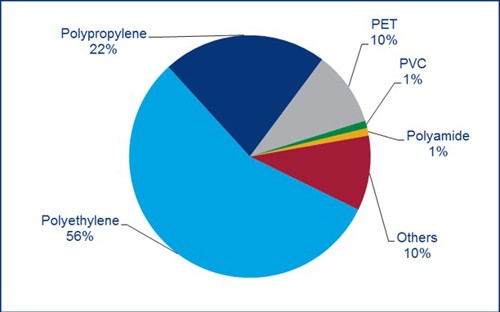
Mercado global de embalaje plástico
5. Crecimiento del consumo en el mundo en desarrollo.
Como la mayoría de las materias primas, el crecimiento de la demanda petroquímica es más rápido en las economías en desarrollo. Las economías con rápido desarrollo de industrias de fabricación de productos terminados y una clase media en rápido crecimiento que busca niveles de vida más altos están liderando el crecimiento de la demanda de petroquímicos.

China está evolucionando de una economía de manufactura y exportación a una economía con una clase media en rápido crecimiento. Como tal, esperamos que el crecimiento de la demanda china de productos petroquímicos y plásticos se mantenga a un ritmo similar, como se ha visto en la última década. Todavía hay industrias manufactureras y / o clases medias en rápido crecimiento en la India, el sudeste asiático (Vietnam, Indonesia, etc.) y África, que también experimentarán un rápido crecimiento de la demanda de productos petroquímicos durante los próximos 20 años o más.

Los plásticos también están ayudando con la transición energética global hacia combustibles más limpios y renovables. Algunos ejemplos incluyen tuberías plásticas usadas para transportar gas natural dentro de plantas de energía eléctrica, tuberías plásticas usadas para reciclar el agua de los pozos de gas de esquisto, estructuras plásticas usadas en paneles solares y turbinas eólicas, y componentes plásticos usados ​​en vehículos eléctricos.

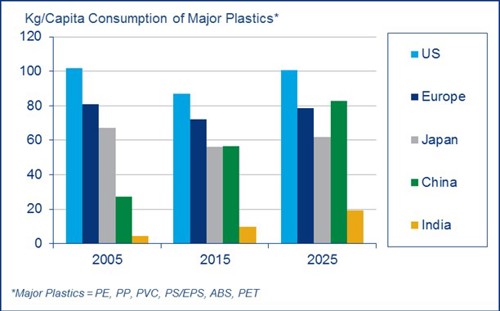
Consumo personal de plásticos
Hydrocarbon Processing
07 Enero 2019

29 de mayo de 2018

Desde los gases de efecto invernadero hasta los plásticos

Usando cobre para convertir CO2 en etileno
El dióxido de carbono es un producto químico compuesto de un átomo de carbono y dos átomos de oxígeno (CO2). Está presente en la atmósfera de la Tierra a baja concentración y actúa como un gas de efecto invernadero. La gran mayoría de las emisiones antropogénicas de dióxido de carbono (es decir, emisiones producidas por actividades humanas) provienen de la combustión de combustibles fósiles, principalmente carbón, petróleo y gas natural. Se ha estimado que si las emisiones de gases de efecto invernadero continúan al ritmo actual, la temperatura de la superficie terrestre podría exceder los valores históricos tan pronto como en el año 2047, con efectos potencialmente dañinos sobre los ecosistemas, la biodiversidad y los medios de vida de personas de todo el mundo (fuente: Wikipedia).

 La superficie de un catalizador de cobre nanoestructurado que convierte el dióxido de carbono en etileno (© Phil De Luna et al.) Zoom
Los científicos de todo el mundo han estado buscando formas de reducir el efecto invernadero, por ejemplo tomando CO2, el más notorio de los gases de efecto invernadero para convertirlo en algo útil, por ejemplo plástico. Los efectos positivos podrían ser significativos, ya que desviarían el CO2 de la atmósfera y reducirían la necesidad de combustibles fósiles para fabricar productos.

Un grupo de investigadores, dirigido por el grupo Ted Sargent de la Universidad de Toronto, acaba de publicar resultados que acercan mucho más esta posibilidad. Trabajando en conjunto con la Canadian Light Source (CLS), centro de investigación basada en sincrotrones, y utilizando una nueva técnica exclusiva de la instalación, pudieron identificar las condiciones que convierten CO2 a etileno de la manera más eficiente. El etileno, a su vez, se utiliza para fabricar polietileno, el plástico más utilizado hoy en día, cuya producción mundial anual ronda los 80 millones de toneladas.

En el corazón de este trabajo está la reacción de reducción de dióxido de carbono, en donde el CO2 se convierte en otros químicos mediante el uso de una corriente eléctrica y una reacción química, ayudados por un catalizador. Muchos metales pueden servir como catalizadores en este tipo de reacción: el oro, la plata y el zinc pueden formar monóxido de carbono, mientras que el estaño y el paladio pueden formar formiato. Solo el cobre puede producir etileno, el componente principal del plástico de polietileno.
 El estudiante de doctorado Phil De Luna diseñó, sintetizó y probó el catalizador, realizó estudios de espectroscopía de rayos X y llevó a cabo simulaciones computacionales avanzadas. El estudiante de doctorado Rafael Quintero-Bermudez realizó espectroscopía de rayos X, caracterización de materiales y análisis de datos (© Victoria Martinez) zoom
"El cobre es un metal mágico. Es mágico porque puede producir muchos productos químicos diferentes, como metano, etileno y etanol, pero controlar lo que hace es difícil ", dice Phil De Luna, estudiante de PhD de la Universidad de Toronto, el investigador principal de este proyecto. El equipo pudo diseñar un catalizador e identificar las condiciones ideales para maximizar la producción de etileno, al tiempo que minimizaba la producción de metano a casi nada. Junto con la tecnología de captura de carbono, esto podría conducir a un mecanismo de producción verde para los plásticos cotidianos, mientras que secuestra gases nocivos de efecto invernadero.

Técnicas innovadoras
Una pieza única de equipo desarrollada por el científico senior de CLS, Tom Regier, hizo posible que los investigadores estudiasen la morfología o forma y el entorno químico de su catalizador de cobre a lo largo de la reacción de reducción de CO2, en tiempo real. "Esto nunca se ha hecho antes", dice el estudiante de doctorado Rafael Quintero-Bermúdez, otro de los primeros coautores del artículo. "Esta medición única nos permitió explorar una gran cantidad de preguntas de investigación sobre cómo se lleva a cabo el proceso y cómo se puede diseñar para mejorar". Al identificar las condiciones precisas que maximizan la producción de etileno durante la reacción, es posible diseñar un catalizador para cumplir esas condiciones

Kunststoffe International
07 Febrero 2018

2 de noviembre de 2016

Los precios de las poliolefinas se elevan después de las subidas del petróleo crudo

Si los costos del petróleo crudo continúan aumentando durante Octubre, entonces es probable que los costos de las materias primas petroquímicas sigan el ejemplo. 
A principios de octubre, los precios europeos de las poliolefinas se elevaron más rápidamente debido a los crecientes costos de materias primas, mientras que los estirenos y los precios del PET siguieron en una trayectoria descendente. Los crecientes costos de crudo y nafta contribuyeron a un aumento en los precios de contrato de etileno y propileno en octubre.

Los costos del etileno aumentaron en 15 euros/tonelada y el propileno aumentó en 35 euros/tonelada. El suministro de propileno estuvo restringido por una serie de cambios en el mantenimiento de la planta, pero la disponibilidad mejoró a finales de septiembre. El precio de referencia de los monómeros de estireno de octubre cayó en 50 euros/tonelada debido a la buena disponibilidad y a una caída en los costos del benceno.

Los productores de poliolefinas tenían como objetivo al menos aumentar los precios en línea con el aumento de su base de costos. Sin embargo, en los precios iniciales del polietileno los precios se situaron alrededor de 10 €/t más alto en un contexto de buena disponibilidad y de una demanda inferior a la esperada. Por otro lado, los precios del polipropileno se equipararon al aumento de 35 euros/tonelada en los costos de las materias primas.

Los productores de poliestireno tenían la intención de embolsar una parte del alivio de costos para mejorar sus márgenes, pero los acuerdos anticipados del contrato vieron las anotaciones deslizarse en alrededor de € 40-50/ton. Los precios básicos del material de PVC permanecieron sin cambios, pero los compuestos de PVC experimentaron pequeñas ganancias debido principalmente al aumento de los costos de los aditivos. Los precios del PET continuaron en una tendencia a la baja debido al exceso de oferta y menores ventas estacionales.

El suministro de polietileno, PVC y poliestireno estaba bien equilibrado y más que suficiente para satisfacer la demanda. Los pocos cuellos de botella causados ​​por los programas de mantenimiento de la planta llegaron a su fin. La disponibilidad de polipropileno mejoró durante el mes de septiembre conforme el suministro adicional de propileno llegó a Europa tras la finalización de varios casos de fuerza mayor en las instalaciones de producción de propileno. La oferta europea de PET sigue siendo larga y las importaciones asiáticas a precios competitivos siguen estando ampliamente disponibles.

A continuación se resumen los últimos acontecimientos relacionados con la oferta:
  • El craqueador de Ineos en Rafnes, Noruega, quedó parado el 9 de octubre tras un incendio que estalló en un compresor. No estaba claro de inmediato cuando el craqueador volvería a funcionar o si la producción en las instalaciones de polimerización aguas abajo había sido afectada.
  • Borealis declaró fuerza mayor en su unidad de 300.000 toneladas / año de PP en Kallo, Bélgica, el 15 de septiembre, después de un corte de energía en el sitio
  • Ineos continuó un mantenimiento planificado de cuatro semanas en su planta de 235.000 toneladas anuales de polipropileno en Grangemouth, Escocia, que comenzó en la primera mitad de septiembre.
  • Ineos Styrolution cerró su planta de PS en Amberes, Bélgica, el 30 de agosto debido a un fallo eléctrico. La planta se reinició completamente el 15 de septiembre.
  • Vinnolit anunció un caso de fuerza mayor para PVC suspensión producido en su planta de Knapsack, Alemania, el 29 de septiembre.
  • La quiebra de la naviera surcoreana Hanjin Shipping a finales de septiembre significó que las importaciones de plástico de Asia se quedaron atascadas en el mar y que las mercancías no pudieron llegar a su destino.
En septiembre, la demanda de poliolefinas se recuperó lentamente después de las vacaciones de verano, conforme los convertidores parecían estar funcionando con sus inventarios. La demanda de poliolefina empezó a recuperarse en octubre, mientras que el ingreso de órdenes de poliestireno estuvo bastante animado, ya que los compradores se aprovecharon de los precios más bajos en oferta. La demanda de PVC también fue decepcionante después de que el período de vacaciones había terminado y la toma de pedidos continuó a un ritmo lento a principios de octubre. La demanda de PET fue impulsada por el cálido clima de verano en el sur de Europa en septiembre, pero las ventas fueron ligeramente más bajas el mes pasado, como se esperaría normalmente al comienzo de la temporada de otoño.

Si los costos del petróleo crudo siguen subiendo durante octubre, es probable que los costos de la materia prima petroquímica sigan el ejemplo. En los mercados de polímeros generalmente equilibrados, es probable que los precios de noviembre se muevan en línea con la base de costos.

David Platt
Plastic News Europe
02 Noviembre 2016

15 de octubre de 2016

Productos quimicos europeos: competitividad en riesgo, estabilidad necesaria

Reunión General de CEFIC en Florencia

La competitividad de los productos químicos de Europa fue uno de los principales temas tratados en la reunión general de CEFIC (European Chemical Industry Council), celebrada el 7 de octubre en Florencia. En un momento clave donde la quinta mas grande industria de fabricación se enfrenta a retos de competitividad continuos mediante la exploración de nuevos mercados y el desarrollo de nuevos productos, la asociación europea que representa a la industria química ha reforzado la necesidad de Europa atractiva y deseosa de la inversión.


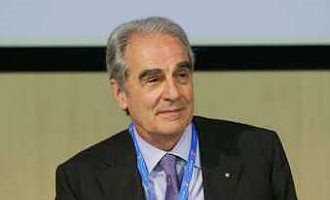
Hariolf Kottmann (foto de arriba), consejero delegado de Clariant y nuevo presidente del CEFIC, también confirmó esto, diciendo:. "Es un honor haber sido nombrado como Presidente de CEFIC, basándose en los logros del Sr. Clamandieu durante su período Mi prioridad será la de centrarse en el continuo papel innovador de nuestra industria para hacer frente a los retos de competitividad planteados por otras regiones del mundo ".

El informe económico presentado durante la asamblea, además de lanzar la alarma sobre el riesgo de la competitividad de los productos químicos en Europa, sin embargo, también puso de relieve su capacidad de respuesta, especialmente en relación con la investigación de nuevos mercados. Según el informe, la diversificación es un factor clave, demostrada por el sector también en relación con el superávit comercial en productos químicos especializados, productos de consumo, y polímeros.

El superávit comercial se sigue generando en los Estados Unidos, Brasil y otros países de Asia, pero hay un déficit con China, India y Japón. El informe confirma que Asia sigue dominando, el crecimiento de su producción química es superior al resto del mundo, captando inversiones incluso de países de la UE y dominando la inversión en I + D y la inversión de capital.


Por tercer año consecutivo, la industria química europea ha registrado un crecimiento negativo, por debajo de € 536,000 millones en 2014 a € 519,000 millones en 2015, con una cuota global en el mercado mundial desde 17,3% a 14,7%. "Lo que estamos viendo es lo que hemos predicho desde hace muchos años - el mercado de rápido crecimiento de Asia, junto con el auge de esquisto de EUA significa que Europa tiene que actuar con rapidez para mantener su competitividad.

El combustible, materia prima y los costos de energía son el talón de Aquiles de Europa, haciendo que el etileno cueste el doble en la UE que en EUA a pesar de los bajos precios del petróleo. El etileno es el bloque de construcción para muchos otros productos del sector y tiene un enorme impacto en nuestra capacidad para seguir siendo competitivos", dijo Marco Mensik, director gerente de CEFIC, señalando cómo los costos de energía y la burocracia están socavando la rentabilidad.

Las inversiones también han tenido un impacto directo en la competitividad de los productos químicos. EUA ha anunciado más de 265 grandes proyectos de la industria química, por valor de más de 170 mil millones de dólares; China sigue atrayendo inversiones. Como resultado de ello, Europa necesita aumentar su atractivo como captador de la inversión en investigación y producción de productos químicos innovadores y de alto valor. En particular, se tiene que aumentar su tasa para pasar de la investigación al desarrollo y la comercialización de nuevos productos.

Los nuevos mercados continuarán ganando importancia en un mundo que está tratando de encontrar soluciones a los retos sociales, tales como la eficiencia energética para frenar el cambio climático. Las empresas químicas europeas también pueden aprovechar el fuerte crecimiento del mercado chino y, a pesar de las dificultades, el mercado está mostrando signos de que la industria química de la UE continúa saliendo del periodo posterior a la crisis con un superávit comercial sólido. Cefic espera un crecimiento modesto para el final de 2016 y para el 2017.

En lo que se refiere a Italia, Cesare Puccioni (foto de abajo), presidente de Federchimica, dijo: "Incluso aquí, en Italia, la incertidumbre política, petrolera y sus derivados económicos, internacionales están teniendo un impacto negativo, manteniendo bajo el nivel de demanda y el patrón fragmentario de las compras que ha caracterizado a la larga crisis sin cambios ".


Un buen resultado para las exportaciones, y el nivel de la demanda interna que ha mantenido, ha dado lugar a un crecimiento del 1,5% en la producción de la primera parte de 2016, un año que, sin embargo, se espera que termine sin mejoría adicional. las exportaciones italianas han aumentado, aunque no tanto como en 2015, y ellas seguirán siendo un factor importante para el desarrollo. El aumento de las exportaciones químicas italianas es más alta que la mayoría de los fabricantes europeos. En particular, productos de química fina y especializada están registrando un superávit comercial que sigue en aumento, y que en 2015 alcanzaron casi los € 2,800 millones.

Esta capacidad de prevalecer sobre los mercados extranjeros es el resultado de un proceso de avance tecnológico para los productos, a través de la innovación que se basa cada vez más en la investigación llevada a cabo en numerosas PYMEs. Un indicador sintético de competitividad procesado por el ISTAT coloca los productos químicos en la parte superior de la clasificación para la relación entre la productividad y el costo de la mano de obra, la rentabilidad, la propensión a las exportaciones, y la cuota correspondiente a las sociedades innovadoras.

"Estamos en un sector virtuoso, desde un punto de vista de la sostenibilidad, así como en términos de innovación y la inversión continua en investigación y desarrollo. Debido a sus características de complejidad, la industria química debe, sin embargo, ser capaz de operar con un marco tan sólido como sea posible cuando se trata de reglamentos y su aplicación. Esta necesidad es apremiante aún más, teniendo en cuenta la inestabilidad de la situación política y económica, inclusive a nivel mundial ", agregó Puccioni.

Durante la reunión, CEFIC premió a Covestro para su uso eficiente y compatible con el medio ambiente, del dióxido de carbono en la producción de plástico.

Macplas
Marketing
12 Octubre 2016

8 de febrero de 2013

Braskem congela planes de fabricar plásticos verdes y reordena prioridades


La petroquímica brasileña Braskem (NYSE: BAK) señaló que en el 2013 no tiene previsto invertir en nuevas plantas que utilicen etanol de caña de azúcar para producir polipropileno (PP) o polietileno (PE).

Braskem opera actualmente una planta de PE 'verde' con capacidad para 200.000t/a que comenzó su producción en el 2010 en Triunfo, sur de Brasil.

Desde entonces, ha revelado que tiene planes de construir una planta de PP de origen vegetal de al menos 30.000t/a de capacidad, lo cual demandará una inversión mínima de US$100mn, y estudia también otra planta de PE.

En una conferencia de prensa, el presidente de Braskem, Carlos Fadigas, manifestó que este año la compañía no contempla invertir en bioplásticos.

Dow Chemical (NYSE: DOW) y Mitsui también postergaron su proyecto de US$1.500mn para fabricación de PE a partir de caña de azúcar en Brasil. En dicha operación, se produciría etanol a base de caña para la elaboración de 350.000t/a de varios tipos de PE. El proyecto habría significado la mayor inversión mundial en biopolímeros.

Braskem ha enfrentado presiones de agencias calificadoras de riesgo crediticio para reducir su apalancamiento e incrementar la generación de efectivo.

Además, se ha cuestionado la economía de la bioproducción de PP y PE por causa de la disponibilidad de insumos a muy bajo precio, como el gas de esquisto de procedencia estadounidense.

Fadigas señaló que el foco de inversión principal de la compañía era Etileno XXI, proyecto de PE valorizado en US$3.200mn que se desarrolla en México a través de un emprendimiento conjunto con Idesa de México. La construcción de esta planta, que comenzará sus operaciones en el 2015, registra un avance de 20%.

Además, Braskem continúa analizando una posible inversión en el complejo petroquímico Comperj, que construye la petrolera federal Petrobras (NYSE: PBR) en el estado de Río de Janeiro.

La decisión final de la inversión se adoptará en el 2014, según Fadigas, y dependerá en parte del costo de los insumos de Petrobras y de los incentivos tributarios que ofrezca el Gobierno Federal.

Por Mark Beresford - BN Americas

4 de junio de 2012

Los proyectos latinoamericanos enfrentan una competencia creciente de EUA

Varios proyectos de nuevos craqueadores se han previsto para América Latina, pero su competitividad relativa podría reducirse como resultado de una ola de nueva capacidad de etileno que se espera que entre en funcionamiento en los EUA. Antes de la crisis económica mundial en 2008-2009, hubo gran entusiasmo por las nuevas propuestas de proyectos de craqueadores en América Latina, dice Raúl Arias, consultor y gerente senior para América Latina de Nexant. Ahora, con la mejora de la competitividad de los los proyectos de craqueadores de EUA, gracias a aumento de la producción gas de esquisto, algunos de estos proyectos de América Latina es probable que sean reevaluados, añade.

El boom del gas de esquisto ha dado lugar al anuncio de muchos proyectos proyectos de craqueadores y ampliaciones en EUA. Cuatro productores ya se han comprometido a la construcción de nuevas craqueadores a escala mundial: Chevron Phillips Chemical (CPChem), Dow Chemical, Shell y Formosa Plastics. Además, Sasol está realizando un estudio de factibilidad para construir un nuevo craqueador en St. Charles, Louisiana. Se espera que las nuevas capacidades entre en funcionamiento en 2016-2017. En América Latina, los proyecto de olefinas y derivados se están ejecutando o estudiando en Brasil, México, Perú, Bolivia y Trinidad y Tobago (ver mapa).

Braskem, el mas importante fabricante de resinas de Brasil es un actor clave en la mayoría de estos proyectos de América Latina. La compañía también ha dicho que está observando las obras de gas de esquisto en EUA, y está evaluando la construcción de un nuevo craqueadeor de escala mundial en el país.

Braskem, el mes pasado, comenzó la construcción de su craqueador XXI de Etileno y el complejo de PE en México con IDESA en México y que planea invertir en un craqueador y parte de poliolefinas del Complejo de Petroquímico de Petrobras de Río de Janeiro (Comperj), realizado en Brasil.

Braskem también está considerando inversiones en craqueo y polietileno en el Perú y Bolivia.

Los planes de Braskem para una empresa conjunta de un craqueador y complejo de PE en Venezuela permanecen en suspenso, aunque Sergio Thiesen, director de desarrollo de negocios, dice que la compañía podría analizar la posibilidad de volver al proyecto si PDVSA, el grupo estatal de energia de Venezuela presentara opciones competitivas de materias primas. El proyecto sería una asociación con Pequiven, fabricante estatal de productos químicos de Venezuela. Braskem y Pequiven, sin embargo, continuar el estudio del proyectode polipropileno (PP) en Venezuela, sobre la base de propileno de refinería.

En Trinidad y Tobago, SABIC, el productor de Arabia Saudita y Sinopec empresa estatal de China están estudiando un proyecto de metanol-a-olefinas (OMP) y de poliolefinas. LyondellBasell había estado persiguiendo un proyecto similar en el país, pero que no llegó a materializarse cuando la crisis económica llegó y LyondellBasell se declaró en quiebra en los EE.UU. en enero de 2009.

Retrasos en los proyectos
Los proyectos de América Latina ya se han demorado como consecuencia de la crisis económica global. En 2007/2008, los proyectos de Venezuela estaban siendoconsiderando para la puesta en marcha en 2013, parte de Comperj se había anunciado para el 2012 y el proyecto de Perú fue programado para comenzar en 2014-2015. "En ese momento habia aún un cierto optimismo en torno a Bolivia", dice Arias.

La crisis económica resultó en una menor demanda, aumento la cautela entre los inversionistas y un menor acceso al financiamiento. Ahora, la competencia de bajo costo de producción en EUA constituye un reto adicional.


"Para cualquier proyecto que tenga lugar en [América Latina] es probable que no se reciba la emoción enorme que tenia antes de la crisis mundial, cuando todos esperábamos que algunos de esos proyectos fueran los más competitivos", dice Arias. "EUA ahora será probablemente el más competitivo de la región".

Muchos de los proyectos de América Latina tenían como objetivo una buena parte de sus ventas de exportación a EUA. Pero ya no pueden mas contar en el mercado de EUA.

"Esta es la pregunta que todo el mundo esta enfrentando ahora: a dónde ir con sus volúmenes?" observa Arias.

Mientras que el interés en América Latina todavía está allí, "ahora hay que ser más cautelosos en la manera de desarrollar la estrategia para estos proyectos y el tipo de supuestos que se realicen en relación con América del Norte", añade. En particular, las empresas deberán evaluar si el mercado regional de un proyecto va a ser lo suficientemente grande para la planta, dice Arias. Como resultado, algunos de los proyectos podría ser recortados, sugiere.

Sin embargo, Braskem mantiene que, hasta ahora, no ha sido necesario revisar el tamaño de cualquiera de sus proyectos. Consultado sobre si la compañía estaba revisando cualquiera de sus proyectos en el extranjero, Thiesen dijo: "Braskem mantiene su estrategia de mirar todas las posibilidades de inversión de la petroquímica en América Latina y en otros lugares, y por supuesto, la posición competitiva de otros jugadores en el área se toman en cuenta al analizar las oportunidades de inversión.

"La propuesta de la inversión de un craqueador y PE en Venezuela es un ejemplo de un proyecto que, por delante de los desarrollos norteamericanos, habría estado bien posicionado para abastecer el mercado de EUA. Cuando Braskem y Pequiven anunciaron sus planes de proyecto en 2007, dijo que abasteceria a los mercados en la costa del Pacífico de América del Sur, América del Norte y Europa.

El Comperj y los proyectos Etileno XXI, por el contrario, son menos dependientes del mercado de EUA. Comperj será capaz de abastecer el gran mercado brasileño, más los otros países del Mercosur (Argentina, Uruguay y Paraguay), mientras que el proyecto Etileno XXI se centrará en el mercado mexicano sustancial.

El proyecto peruano de Braskem, una empresa conjunta con Petroperú, tiene la ventaja de que será la unica planta petroquímica en la Costa del Pacífico de América Latina. Braskem dijo que el proyecto se centrará en los mercados locales y regionales andinos, aunque cuando los socios anunciaron el proyecto por primera vez en 2008, dijeron que el proyecto suministraría a los costas del Pacífico de América del Norte y del Sur.

"El proyecto peruano será 100% absorbido por el mercado local y la region andina - una cantidad muy pequeña de la producción se vendera fuera de la región", dice Thiesen. "Este proyecto debe ser tan competitivos como los proyectos más competitivos en EUA.", dice, señalando que el gobierno peruano ha promulgado una nueva ley para promover la extracción de etano.

Proyectos de Bolivia
Braskem dice que sigue interesado en un potencial proyecto de etileno y PE localizado en la frontera de Bolivia / Brasil y se basa en el gas boliviano. Este proyecto, por supuesto, tener acceso al importante mercado brasileño ."Braskem tiene un interés permanente para construir unidades de etileno y PE basados ​​en el contenido de etano del gas natural que va a Brasil", dice Thiesen. "En nuestra opinión, la mejor solución técnica es la construcción de esta planta en la frontera entre ambos países".

 mismo tiempo, Yacimientos Petrolíferos Fiscales Bolivianos (YPFB), empresa estatal boliviana de petróleo y gas está estudiando un proyecto de etileno y PE en Yacuiba, en la Provincia de Gran Chaco de Bolivia, cerca de una planta prevista de separación líquida situada antes de que la línea entre en la Argentina. El proyecto propuesto de YPFB en Yacuiba ahora se espera que incluya 1.05 MM de toneladas al año de PE y está previsto para arranque en 2016, según Jorge Buhler, director de Polyolefins Consulting con sede en EUA.

El último proyecto que se anunciará en la región es el proyecto de SABIC / Sinopec en Trinidad y Tobago. El proyecto forma parte de los planes del gobierno para estimular las inversiones en los sectores de energía y químicos, incluidos los derivados de metanol, derivados de melamina y de conversión de plásticos.Los inversonistas estan mucho más cautelosos ahora, sobre todo en lo que respecta a la seguridad de materias primas, dice Arias, de Nexant, que celebró un evento en febrero para facilitar los contactos entre el Gobierno de Trinidad y Tobago y los posibles inversionistas.

La reacción de los inversionistas potenciales en el evento fue positiva, pero esto tiene que ser tomado en contexto, dice. "Todo lo que está pasando en América Latina, está sucediendo en un contexto nuevo, que es la nueva posición competitiva y los anuncios de proyectos en EUA", añadió.

Anna Jagger - ICIS
04 June 2012

27 de abril de 2012

Honeywell ha descubierto un proceso de produccion de etileno a partir de metano


Honeywell International, el grupo de tecnología y fabricación de EUA dijo que había descubierto un proceso para producir etileno a partir de metano - gas natural - en lugar de las fuentes más caras como el etano y de naftas en las refinerías de petróleo.

Los observadores dijeron que con el tiempo la tecnología podría reducir el costo de las materias primas que entran en una gama de productos plásticos - y dandole a Honeywell una parte del multimillonario negocio de materias primas para plásticos.

Rajeev Gautam, director ejecutivo de UOP, la unidad petroquímica de Honeywell, la cual ha demostrado el proceso en su laboratorio, le dijo a la agencia de noticias Bloomberg que serían varios años antes de que fuera comercializable.
"Hemos completado un trabajo experimental de prueba de concepto y se han visto buenos rendimientos y desempeños.
"El siguiente paso es comenzar a trabajar en el desarrollo y escalamiento de la tecnología", agregó.

Gautam dijo a Bloomberg que el proceso de UOP con gas natural con el tiempo podría ahorrar alrededor del 40% del costo de producción de etileno basado en etano a precios actuales.

Los productores han estado cambiando a etano como materia prima de etileno, ya que los precios han caído en relación a las de petróleo crudo, siguiendo un auge en la producción de EUA de gas natural.

PRW Staff
26 Abril 2012


Comentario personal: Esta es una excelente noticia para el Perú porque la construccion del complejo petroquímico del sur, podría avanzar paralelamente al desarrollo comercial de la tecnología de UOP. Esto significaría, que el Perú podría contar con un etileno mas barato que el obtenido en forma convencional y abaratar así la fabricacion de las resinas de polietileno. Esto, a su vez, garantizaría totalmente la rentabilidad del proyecto.
Siempre y cuando, por supuesto, Honeywell tenga disponible la licencia tecnológica para nuestro país.

24 de enero de 2008

Tecnologia de Envasado Activo

Embalaje que realmente funciona

El propósito principal del embalaje de alimentos es protegerlo de la contaminación microbiana y química, oxígeno, vapor de agua y luz. Por tanto, el tipo de embalaje usado tiene un rol importante de la determinación de la vida útil de un alimento.

El embalaje activo hace más que simplemente proporcionar una barrera a las influencias externas. Este puede controlar, y aun reaccionar con, los eventos que se desarrollan dentro del empaque.

QUE PUEDE PASAR DENTRO DE UN EMPAQUE?

Los alimentos frescos justo después de la cosecha o beneficio son todavía sistemas biológicos activos. La atmósfera dentro de un empaque cambia constantemente conforme se van produciendo los gases y la humedad durante los procesos metabólicos. El tipo de empaque usado también influenciará la atmósfera alrededor del alimento porque algunos plásticos tienen malas propiedades de barrera a los gases y la humedad.

El metabolismo del alimento fresco continúa consumiendo oxígeno en la parte superior del empaque y aumenta la concentración de dióxido de carbono. Al mismo tiempo se produce agua y la humedad se acumula en le espacio superior. Esto incentiva el crecimiento de microorganismos que dañan las frutas y los tejidos vegetales.

Muchos alimentos vegetales producen etileno como parte de su ciclo metabólico normal. Este compuesto orgánico simple, acelera la maduración y el envejecimiento. Esto explica porque frutas tales como los plátanos y paltas maduran tan rápidamente cuando se mantienen en presencia de frutas maduras o malogradas en un contenedor y porque el brócoli se amarilla aun cuando está en el refrigerador.

Pruebas extensas han mostrado que cada alimento fresco tiene su propia composición gaseosa y nivel de humedad óptimos para maximizar su vida útil. El embalaje activo es muy prometedor en esta área; con el embalaje convencional es difícil optimizar la composición del espacio superior en un empaque.

La vida útil de los alimentos procesados también está influenciada por la atmósfera que envuelve al alimento. Para algunos alimentos procesados, una reducción de oxígeno es beneficiosa, disminuyendo la decoloración del as carnes curadas y la leche en polvo y previniendo la rancidez en las nueces y otros alimentos muy grasosos. Los niveles altos de dióxido de carbono y bajos de oxígeno pueden causar problemas en los vegetales frescos originando un metabolismo anaeróbico y un rápido deterioro de los alimentos. Sin embargo, en carnes frescas y procesadas, quesos y horneados, el dióxido de carbono puede tener un efecto antimicrobiano beneficioso.

CONTROLANDO LA ATMÓSFERA ALREDEDOR DE LOS PRODUCTOS EMPACADOS

El concepto de extender la vida útil de los alimentos por el control de los gases en su ambiente inmediato, no es nuevo.

Almacenamiento de atmósfera modificada y controlada (AM y AC respectivamente) son términos usados para describir la adición o retiro de gases en almacenes, contenedores de transporte o empaques finales de alimentos. Se manipulan los niveles de oxígeno, dióxido de carbono, vapor de agua y etileno para obtener una atmósfera diferente a la normal, alrededor del alimento. También puede cambiarse la concentración de nitrógeno, particularmente cuando se requiere un reemplazo inerte para el oxígeno.

Una atmósfera controlada usualmente indica la supervisión y control de la composición gaseosa. Este es el caso del almacenamiento a granel para las frutas y a veces, algunos contenedores de transporte. No es práctico con empaques pequeños en el sistema de distribución.

El término atmósfera modificada se usa cuando la composición de la atmósfera de almacenamiento no está muy controlada. Este es el caso de los empaques al por mayor o menor. La atmósfera inicial es intencionalmente ajustada para dar una mezcla de gases tan cerca como sea posible a la que optimizará su vida útil. Los movimientos subsiguientes de gases y humedad dentro y fuera del empaque se controlan solo por la habilidad de la película de empaque para actuar como barrera.

SISTEMAS DE EMBALAJE ACTIVO

El embalaje activo, emplea un material de empaque que interactúa con el ambiente gaseoso interno para extender la vida útil de un alimento. Tales nuevas tecnologías modifican continuamente el ambiente gaseoso (y pueden interactuar con la superficie del alimento) removiendo o añadiendo gases al espacio superior dentro del empaque.

La tabla siguiente muestra algunas áreas de control atmosférico en el cual se usa exitosamente el embalaje activo.


USOS DEL EMBALAJE ACTIVO


    Sistema de Embalaje Activo         Aplicación
                                                                     
    Secuestrador de Oxígeno         Mayoría de clases de alimentos                 
    Producción de CO2                  Mayoría de alimentos afectados por levaduras      
    Remoción de vapor de agua     Alimentos secos y sensibles a levaduras   
    Remoción de etileno                Verduras y hortalizas             
    Dosificación de Etanol             Alimentos Horneados (donde sea permitido)     

TECNOLOGÍAS DE EMBALAJE ACTIVO
Secuestrador de Oxigeno

Absorción de Agua
Control de Dióxido de Carbono
Aislamiento de Calor/ Frío
Control de Etileno Tiempo - Temperatura
Marbetes
Preservantes Antimicrobianos

El embalaje activo ha estado presente como concepto por muchos años en diversas formas. Pero el interés ha crecido recientemente gracias a una corriente publicitaria respecto al desarrollo de nuevos y mejorados absorbedores de oxígeno, etileno, antimicrobianos.

Junto con este interés han llegado nuevas perspectivas para el embalaje de alimentos, tales como el concepto de preservantes indirectos de alimentos desde el empaque hacia el alimento.

El embalaje activo se basa en el desarrollo de materiales que en alguna forma interactúan con el producto para mejorar su calidad, seguridad, vida útil y utilización.

Mucho del trabajo inicial sobre embalaje activo se hizo en Japón, donde se introdujeron los sachets de absorbedores de oxígeno a fines de los setentas. Estos secuestradores basados en hierro de Mitsubishi Chemical se han usado hace varios años en muchos empaques japoneses de alimentos. Aunque ellos no han sido muy populares en EUA, hay aun muchos empaques en el mercado que usan los sachets.

En los años recientes se han desarrollado varias películas que utilizan hierro en ellas. Muchas de estas son opacas y no se usan frecuentemente debido a problemas de iniciación.

Otra área vital de desarrollo ha sido académica, donde muchos tipos de conceptos de embalaje activo se han presentado. Ha habido también proyectos esporádicos en proveedores de películas tales como Cryovac, organizaciones gubernamentales, y laboratorios de investigación y desarrollo en EUA y Australia.

Secuestradores de Oxígeno: Crecimiento Explosivo

El aumento de secuestradores de oxígeno es evidente. Con un crecimiento estimado en mas de 50 % anual, solo para tapas de cerveza, también están en la lista botellas para otras bebidas, jugos de frutas, nutracéuticos, y carne fresca refrigerada.

Las proyecciones son de 3 mil millones de empaques usando secuestradores de oxígeno en el 2004 en EUA y 6 mil en el mundo.

La actividad mas significativa del mayor uso de los secuestradores de oxígeno se ha visto con las botellas PET para cerveza y otras bebidas. Estos incluyen productos tales como “Amosorb DFC” de BP Chemical. Dirigido al mercado de jugos de fruta sin gas, el aditivo es capaz de remover el oxígeno que permea a través de las paredes laterales de la botella PET.

En el área del embalaje flexible, Cryovac introdujo un rango de películas OS con un polímero en el cual la película misma es el secuestrador. Estas son películas multicapa con el polímero secuestrador incorporado en la película. La película es iniciada por luz UV y es completamente transparente. Esta ha sido usada por Nestlé para sus empaques de pasta fresca Buitoni. Otras películas están siendo desarrolladas por CSRIO – Australia, Chevron Philips – EUA y CLP – Israel.

Antimicrobianos / Mejoradores de Sabor y Olor

Hay dos principales tipos de película antimicrobiana – aquellas en las cuales el agente antimicrobiano migra desde la película o del recubrimiento de la película y aquellas en las cuales el agente permanece dentro de la película o recubrimiento. Debido a la naturaleza del alimento, aquellas películas donde el agente no migra a la superficie del alimento, será de efecto limitado, aunque podría ser de interés en otras aplicaciones que requieren propiedades antimicrobianas tales como gorros médicos, almohadas y otros de uso hospitalario.

Entre los materiales antimicrobianos mas comunes están los ácidos orgánicos y sus sales. Ver la tabla 1.

Aplicaciones típicas incluyen el uso de sorbato de potasio sobre PEBD para embalaje de queso; sorbato de calcio en estructuras de papel para envolturas de pan; anhídrido ácido benzoico en PEBD para empaque de pescado; imazalil en PEBD para pimientos y quesos; y extracto de semilla de uva en PEBD para lechuga y soya.

Lista de Agentes Antimicrobianos para Uso en Películas

Categoría Antimicrobiana

Ejemplos

Ácidos Orgánicos

Sales, Ácidos, Anhídridos

Derivados Naturales

Extractos de especias

Enzimas

Lisozima, Glucosa Oxidasa

Bacterisinas

Nisina, Pediocina

Quelantes

EDTA, Ácido Cítrico

Gases

Dióxido de Carbono, Ozono, Dióxido de Cloro

Plata

Iones, Sales

Fuente: Prof. Paul Dawson, Clemson Univ.

La aplicación de los agentes antimicrobianos puede hacerse de diversas formas. Los agentes pueden adicionarse, por ejemplo, en el extrusor, cuando se produce la película, aunque las altas temperaturas y el esfuerzo de corte en el extrusor pueden causar deterioro en su desempeño. Alternativamente, el agente se puede incluir en recubrimientos superficiales. Las ventajas del recubrimiento fuera de línea son la forma controlada de aplicación sin exponerlo a temperaturas excesivas, y la habilidad de aplicar el recubrimiento posteriormente, minimizando el riesgo de contaminación. Una tercera opción es incluir un sachet con agente antimicrobiano dentro de un empaque que ha sido, por ejemplo, considerado para el control de patógenos en bandejas de carne.

Los antimicrobianos que han sido objeto de una larga y amplia actividad académica, fueron inicialmente categorizados e introducidos ante una amplia audiencia en una conferencia en Islandia a fines de los ochentas por el Dr. Ted Labuza (Univ. Minnesota).

Sin embargo, una notable excepción que ha llegado de la industria son las tintas y recubrimientos “No Tox AM” de Colorcon, West Point, PA. Usando tecnología japonesa, las tintas incorporan plata combinada con una cerámica inorgánica que permite una dosificación continua controlada de iones plata sobre un rango determinado de tiempo. La humedad causa una salida lenta de la sustancia, lo cual origina la superficie antimicrobiana resultante. El material antimicrobiano se utiliza en la formulación del recubrimiento, el cual actúa como un sistema de entrega para los iones plata. Estos recubrimientos pueden aplicarse sobre una amplia variedad de materiales de embalaje flexible con los métodos estándar de recubrimiento. Se han desarrollado también tintas para varias aplicaciones de impresión.

Respecto a adelantos antimicrobiano y mejoradores de sabor desde los círculos académicos, junto con el trabajo pionero de Labuza, ha habido algunos éxitos recientes en embalaje activo por el Dr. Joseph Hotchkiss de Cornell. Entre estos está el desarrollo de una enzima dentro de una película usada para reducir la acidez del jugo de frutas. Usando naringanase, una enzima derivada de hongos, el material fue incorporado en la película forro de una caja de jugo. Desde que la acidez en el jugo de uva se debe principalmente a un compuesto común de la planta que tiene moléculas de oxigeno adjuntas, la enzima suelta estas moléculas de azúcar haciendo el jugo mas dulce.

En el área antimicrobiana, Hotchkiss está trabajando con una enzima llamada Lizozima, la cual es muy común en la clara del huevo de gallina. Esta enzima también está en la saliva y lagrimas y es comúnmente una enzima antibacteriana. El material ha sido exitosamente incorporado en una película.

Otros conceptos posibles incluyen el uso de una enzima reductora del colesterol en un película plástica para la leche o el empolvado de la superficie interna de una película con un rocío de polvo antimicrobiano.

Gas etileno / Control de Humedad

Han habido muchos desarrollos en el área de remoción del etileno en el embalaje.

La película “Orega” ha sido desarrollada para la preservación de frutas y vegetales. Las propiedades de absorción de etileno trabajan por la adición de un material poroso fino como zeolita o carbón. Adicionalmente CSRIO ha introducido un compuesto que remueve el gas de etileno, el cual causa que las hojas de las plantas del alrededor se amarillen. Se ha incorporado en la película un reactivo orgánico que reacciona con el etileno y se difunde en el empaque.

La tasa de difusión determina largamente la velocidad de reacción, y el reactivo debería preferentemente ser incluido en las capas mas permeables de las películas de barrera. Solo se requieren pequeñas cantidades en el nivel de algunas partes por millón para remover el etileno.

En el área de la humedad, el desarrollo ha devenido del uso de los sachets de sílica gel para diversos productos. Ha habido algunos intentos de producir combinaciones desecantes incorporadas en la película. Aunque un poco lejos todavía, esta parece ser un área prometedora de éxito.

Para los convertidores de embalaje flexible, son factores importantes tanto el costo como la aplicación en conversión para el uso exitoso de la mayoría de los conceptos de embalaje activo.

Debido a que la tecnología es tan nueva, esta tiende a ser algo cara. Seria de mucha ayuda tener una ecuación costo - beneficio respecto a si la extensión de la vida útil puede enmascarar el mayor precio. Sin embargo, también es necesario considera otros factores, incluyendo la posibilidad de una mejor calidad, cambios en la distribución y mejoramiento nutricional. Solamente entonces, pueden los convertidores decidir cuan ventajoso seria incluir embalaje activo en la gama de productos.

Fuente: Paper, Film & Foil Converter, Julio 2002.