Mostrando las entradas con la etiqueta PE. Mostrar todas las entradas

20 de febrero de 2020

Un envase totalmente reciclable

El embalaje debía estar hecho de un monomaterial de polietileno, que es un requisito previo para el reciclaje

Después de casi cuatro años de desarrollo, Mondi y Werner & Mertz presentaron una nueva innovación patentada en 2019: una bolsa 100% reciclable con paneles decorativos desmontables. La bolsa reemplaza el envase flexible convencional para los productos de la marca Frosch. El diseño pionero supera muchas deficiencias del proceso de reciclaje y es el resultado de un esfuerzo conjunto de Werner & Mertz, Mondi, EPEA Suiza (Cradle to Cradle), Der Grüne Punkt - Duales System Deutschland e Institut cyclos-HTP.


En 2014, Werner & Mertz decidió desarrollar un embalaje reciclable en su sentido más amplio. Esto era antes de que las empresas de bienes de consumo de rápida rotación (FMCG) consideraran el compromiso con la sostenibilidad como un elemento indispensable para el valor de la marca. Varios proveedores de envases les dijeron que no se podía hacer realidad. Entonces conocieron a Mondi.

El proyecto era realmente ambicioso. No se trataba de desarrollar envases de plástico flexible que sólo son teóricamente reciclables, envases que probablemente acaben en vertederos. Más bien, el objetivo del diseño era “aplicar la ingeniería inversa” al proceso de reciclado: crear un envase adecuado para cada etapa del proceso de reciclado.

Los desafíos del verdadero reciclaje
Un paso crucial y a menudo descuidado en el proceso de reciclaje es la clasificación. Si no se clasifican los envases recogidos en flujos de material que los recicladores puedan utilizar, se produce un descenso del reciclado, es decir, la producción de material reciclado que ya no es adecuado para su aplicación original. “Si se quiere evitar un escenario de 'entrada y salida de basura'”, explicó Immo Sander, director de desarrollo de envases del Grupo Werner & Mertz, “toda la cadena de valor debe estar alineada, desde los productores de envases, pasando por los actores en la clasificación y el reciclaje, hasta los compradores de material reciclado”. Este es el objetivo de la Iniciativa Recyclate que Werner & Mertz lanzó en 2012.

Con el fin de desarrollar embalajes que produjeran material reciclado de alta calidad, Werner & Mertz y Mondi consultaron a múltiples expertos en reciclaje: Der Grüne Punkt - Duales System Deutschland, EPEA Suiza así como Institut cyclos-HTP para su posterior certificación.

El embalaje debía estar hecho de un monomaterial de polietileno, que es un requisito previo para el reciclaje. Nuestra colaboración con Werner & Mertz muestra, de la mejor manera posible, cómo los retos pueden convertirse en soluciones", dijo Jens Kösters, director de servicios técnicos de Mondi Consumer Goods Packaging, “Probamos diferentes materiales hasta llegar a un concepto de diseño para el reciclaje que convenció a todos en cada punto de la cadena de valor. Además, el concepto ofrece claras ventajas relacionadas con la resistencia del sellado y el volumen máximo de llenado".

Reinhard Schneider, CEO Werner & Mertz, “desviste” la bolsa Frosch.
Un salto de gigante: una bolsa con paneles decorativos desmontables
Se le dio un toque final para resolver el problema del reciclaje de materiales plásticos impresos. La bolsa tiene dos capas. “Vestimos la bolsa con una llamativa 'prenda exterior' que lleva impreso el diseño de la marca en la parte delantera y la información para el consumidor en la parte trasera”, dijo Sander. “Cuando la bolsa está vacía, la'desvestimos' automáticamente triturando y clasificando los dos componentes en flujos de reciclaje separados”.

La bolsa patentada es ahora 100% reciclable. El material está libre de cola o adhesivo. El caño y la tapa también están hechos de polietileno, lo que significa que el material reciclado será equivalente en calidad al material original.

Redacción Interempresas
06 Febrero 2019

29 de enero de 2020

El desafío de los monomateriales


Para 2030, todos el embalaje plástico dentro de la UE deberá ser reciclable o reutilizable. Pero el demonio de cómo se puede lograr este objetivo radica en los detalles. El embalaje flexible hecho de monomateriales se ha convertido en un facilitador significativo de este objetivo y de hecho, el reciente K Show, como una instantánea de la industria del plástico, demostró el gran cambio en la industria hacia la simplificación (y particularmente hacia los sustratos de solo poliolefina) desde la edición de 2016. Elisabeth Skoda descubre cómo las empresas de la cadena de valor se enfrentan al desafío monomaterial.

El embalaje flexible plástico es un segmento en crecimiento en la industria del embalaje. La investigación de Smithers muestra que las ventas totales de embalaje flexible en todo el mundo alcanzará los $ 228 mil millones en 2019 y crecerá a una tasa promedio anual de 3.3 por ciento, llegando a $ 269 mil millones en 2024. Los fabricantes de embalaje flexible están interesados ​​en resaltar los beneficios de las bolsas parables, sachets, películas, bolsas, revestimientos o envolturas en comparación con los empaques rígidos, destacando su potencial para salvaguardar la calidad e integridad del contenido del empaque, al mismo tiempo siendo liviano, lo que puede resultar en una huella de carbono en general más baja en comparación con las alternativas de embalaje rígido como como vidrio y metal.

Sin embargo, si bien los materiales rígidos se basan principalmente en monomateriales, los materiales flexibles han sido tradicionalmente multimateriales, consistiendo en varias capas de diferentes tipos de plásticos y, a menudo, también incluyendo aluminio, lo que dificulta el reciclaje.

Diseño para reciclaje
Una herramienta publicada en la plataforma de colaboración Borealis EverMinds, los "10 Códigos de Conducta para el Diseño para la Reciclabilidad", presenta un conjunto de pautas para el diseño de embalaje de poliolefina. Los monomateriales juegan un papel importante en esto.

Borealis y Borouge se propusieron desarrollar nuevas soluciones monomateriales basadas en poliolefinas. Geert Van Ballaer, jefe de marketing de productos de consumo de Borealis, explica las razones detrás de esto. “La mayoría de los centros de reciclaje están equipados para PE, PP y PET. El uso de monomateriales hace que la recolección, la clasificación y el reciclaje sean más eficientes. Nuestro nuevo laminado todo PP con altas propiedades de barrera es una alternativa a los empaques que usan folio de aluminio como capa de barrera. Esto mejora la reciclabilidad porque, como capa de barrera inseparable, el folio de aluminio es problemático en el proceso de reciclaje ”.

Tras el lanzamiento de su laminado Todo PE en 2016, una nueva colaboración entre Borealis y Borouge ha generado una serie de soluciones de bolsas monomateriales nuevas y totalmente reciclables para materiales basados tanto ​​en PE como en PP, incluyendo los conceptos de bolsa hechos de PP con un laminado todo PP con propiedades de alta barrera, un laminado de todo PE descrito como teniendo buena maquinabilidad y un amplio rango de sellado y un laminado todo PE que conteniendo material reciclado que es totalmente reciclable en un reciclado de alta calidad en el proceso de circuito cerrado.

"Con la excepción del laminado Todo PE hecho usando Ecoplast r-LDPE, el cual contiene material virgen y reciclado, las nuevas soluciones están compuestas de material virgen basado en la tecnología Borstar®", explica el Sr. Van Ballaer.

Bolsas con boquilla
Al abordar también el desafío de hacer que los materiales flexibles sean más fácilmente reciclables, Dow y Menshen anunciaron a principios de este año su nueva Tecnología de Sellado de Boquilla en Reversa, que permite la producción de bolsas con boquilla hechas de películas monomateriales.

"Básicamente, revertimos la idea de dónde y cuándo se debe aplicar el calor durante el proceso de sellado de la boquilla", explica el Dr. Peter Sandkuehler, líder mundial en tecnología de aplicaciones en el negocio de embalaje y plásticos especiales de Dow. “Al transferir el calor de la base de la boquilla pre-fundida directamente a la capa selladora de la película, hemos resuelto dos desafíos al mismo tiempo: cómo sellar fácilmente las boquillas a películas monomateriales y cómo evitar que las costillas duras de la boquilla corten la película ".

El nuevo proceso está diseñado para sellar fácilmente las boquillas en estructuras monomateriales más sensibles al calor hechas de todas las capas de embalaje de todo polipropileno o todo polietileno. En lugar de aplicar tradicionalmente el calor desde el exterior de la película que forma la bolsa para fundir la capa de sellado y la boquilla, esta última se funde previamente en su base antes de insertarla en la bolsa y sellarla.

"La belleza del proceso es su simplicidad", dice Sarah De La Mare, oficial de desarrollo comercial de Menshen. “En realidad, es más lógico aplicar el calor desde adentro que desde afuera, ya sea que uses monomateriales o no. Actualmente estamos trabajando con varios fabricantes de máquinas para garantizar que esta tecnología se pueda integrar en líneas de fabricación de bolsas con boquilla nuevas y existentes ".

Revertir el proceso de sellado tradicional ayuda a reducir el exceso de calor que se necesita aplicar desde el exterior de la película para sellar las capas de película internas de menor densidad a una base de boquilla de alta densidad. Al mismo tiempo, la estructura del embalaje depende menos de la resistencia térmica de una película y se evita el corte de la película, resultando en lo que la compañía describe como sellado de boquillas de buena calidad y una bolsa con un atractivo en el anaquel.

Soluciones de alta barrera
Muchas empresas han estado desarrollando soluciones de embalaje de barrera monomaterial durante los últimos dos años, desde gigantes químicos como Dow, Borealis y ExxonMobil hasta la cadena de valor con líderes del mercado como Mondi, Amcor, Huhtamaki y Constantia. Por ejemplo, el finalista de Sustainability Awards 2019, Jindal Films, lanzó recientemente soluciones de PP de alta barrera monomateriales en cooperación con Mondi y Unilever. El nuevo laminado de barrera de película "rica en PP" puede funcionar en maquinaria horizontal de formado de bolsas de alta velocidad para llenar sopas de polvo deshidratado sensibles para Knorr.

"El mercado es extremadamente receptivo a nuestras innovaciones técnicas recientes que permiten el cambio a películas o laminados de OPP, ya que la mayoría de los clientes son cada vez más conscientes de las pautas de diseño pendientes que CEFLEX desarrollará para 2020", dice Laurent Chantraine, gerente de desarrollo de negocios de empaque flexible de Jindal Films Europe.

El reconoce que algunos segmentos de uso final más exigentes, como el envasado de líquidos, tienen mas altos requisitos de desempeño y se necesitará más tiempo para encontrar un compromiso adecuado, pero está satisfecho con los resultados de la cooperación.

"El cambio a una solución rica en PP ofrece a las empresas un buen compromiso en términos de protección del producto (barrera a la humedad, aromas o gases), promoción (mate o brillante, alta rigidez, buena estética y háptica) y desempeño (impresión, laminación, operaciones de envasado y llenado) ".

La perspectiva de la maquinaria.


Torsten Sauer, gerente de proyectos de sostenibilidad de Robert Bosch Packaging Technology GmbH, también ha observado un uso cada vez mayor del embalaje de monomateriales debido al impulso continuo hacia una economía circular, y con ello una tendencia emergente para películas hechas de monomateriales de polímeros.

“Las películas compuestas multicapa convencionales son difíciles de reciclar debido a la necesidad de separar las diferentes capas de película. Además, muchos países no cuentan con los sistemas y procesos de reciclaje necesarios para reciclar laminados complejos. En contraste, las películas monomateriales son totalmente reciclables ya que todas las capas están hechas del mismo tipo de plástico, lo que facilita la clasificación y conduce a corrientes de reciclaje más limpias. Las barras, caramelos y galletas, por ejemplo, generalmente se envuelven con polipropileno (PP), que a menudo es una barrera suficiente. Dependiendo de la aplicación de empaque, puede ser CPP (película plana) u OPP (película orientada).

Desde el punto de vista de la maquinaria, la transición de los compuestos a las películas monomateriales puede ser compleja, como explica, lo más importante ya que los monomateriales imponen altas demandas a la tecnología de sellado, especialmente en el rango de alta velocidad.

“El termosellado sigue siendo la tecnología más utilizada, debido a su robustez y buenos resultados de sellado. La ventana de sellado es mucho más pequeña para los monomateriales, lo que significa que los parámetros de tiempo y temperatura de sellado deben alinearse con precisión para evitar daños a la capa externa termosensible y al mismo tiempo garantizar la integridad del sellado de la capa interna. Con compuestos termoresistentes esto no es problemático; pero en el caso de monomateriales termosensibles, esto puede conducir fácilmente a sellos defectuosos y productos dañados, lo que resulta en una menor eficiencia de producción ".

El señala que esto debe abordarse coordinando de manera óptima los tres parámetros de sellado de presión, temperatura y tiempo para crear la costura perfecta usando películas monomateriales a diferentes velocidades de película y entrada de energía constante. "Lo que es más, estos desafíos técnicos deben ser dominados para una gama de monomateriales diferentes. Esto solo puede lograrse mediante la mejora continua de las tecnologías de sellado para ajustar las mordazas de sellado tipo aleta y transversal a las nuevas condiciones. Además, un cambio en la rigidez y la elasticidad del material puede influir en el desempeño de la máquina de envasado, por ejemplo, cuando las velocidades de la película varían durante la producción.

Bosch Packaging Technology ha estado probando una amplia variedad de materiales de embalaje con clientes y socios de cooperación en su centro técnico en Beringen, Suiza, con el objetivo de optimizar sus sistemas y tecnologías de sellado para cumplir con los requisitos específicos de los diferentes materiales. El objetivo general es lograr una mayor sostenibilidad sin comprometer la protección del producto, la integridad del sello y la velocidad de envasado. Las envolturas de flujo se han establecido como embalajes populares para una amplia gama de productos.

“Con los monomateriales, el mayor desafío es el sellado de las películas a altas velocidades. Aquí ya estamos logrando buenos resultados en las pruebas en nuestras máquinas de envoltura de flujo horizontal ”, concluye el Sr. Sauer.

Elisabeth Skoda
Packaging Europe
17 Diciembre 2019

27 de enero de 2020

Seis tendencias que impactan el mercado global de plásticos automotrices en la nueva década

Los plásticos han mejorado el desempeño, la estructura y la seguridad de los automóviles, y son un importante contribuyente al aligeramiento y, por lo tanto, permiten la eficiencia del combustible y una reducción de las emisiones de gases de efecto invernadero. En consecuencia, el mercado de plásticos automotrices se ha convertido en un espacio comercial vital: valorado en $ 23.7 mil millones a nivel mundial en 2016, se proyecta que la demanda de plásticos en el sector automotriz aumente 11% CAGR y alcance un valor de mercado superior a $ 50 mil millones para 2024.

Velocímetro mostrando 2020. Peterschreiber.media/Adobe Stock
Impulsados ​​por regulaciones rigurosas, especialmente en términos de eficiencia de combustible, los plásticos son un factor clave en la fabricación y diseño de vehículos automotrices. Además de reducir la masa de piezas usadas en vehículos, los plásticos brindan más libertad de diseño frente a los metales. Otras ventajas incluyen la reciclabilidad del material, la resistencia a la abrasión, la durabilidad, la resistencia y el control de la vibración.

Basado en una investigación realizada por Global Market Insights (Selbyville, DE), aquí hay algunas tendencias clave que definirán el mercado de plásticos automotrices hasta 2024.
  • La demanda de polipropileno (PP) aumentará. Se adquiere para interiores y exteriores de automóviles, así como para aplicaciones bajo el capó, que a menudo reemplazan piezas metálicas. En un intento por neutralizar el peso de la batería, el PP proliferará a medida que aumente la producción de vehículos eléctricos (VE).
  • Es probable que el consumo de polietileno (PE) permanezca estancado. Mientras que el PE de alta densidad continúa reemplazando el acero en los tanques de gas, la tendencia más reciente que afecta la demanda de PE es la creciente proliferación de vehículos eléctricos. En los vehículos eléctricos, el PE encuentra principalmente el despliegue en las partes del motor, ya que los motores eléctricos evitan la necesidad de plásticos diseñados para entornos de alta temperatura.
  • Aunque el consumo de ABS puede verse afectado a medida que aumenta el uso de compuestos de PP, seguirá teniendo demanda para algunos automóviles de alta gama debido a su calidad percibida para los interiores de automóviles. El uso de ABS en las cubiertas de las ruedas y partes de carrocería ha aumentado debido al hecho de que este material mejora la tenacidad, la resistencia al impacto y la resistencia al calor en el producto plástico final.
  • El policarbonato (PC) está estableciendo una nueva barra para vehículos autónomos, así como en iluminación y electrificación en vehículos tradicionales. Además, el PC exhibe propiedades excepcionales de impacto, térmicas, eléctricas y de intemperie. La combinación de tenacidad, dureza y rigidez impulsará el uso de PC en la industria de plásticos automotrices.
  • El PVC experimentará tracción gracias a su resistencia al fuego mejorada, excelente flexibilidad, bajo (o sin) contenido de plomo y alto brillo. El PVC se puede moldear por compresión, moldear por inyección y moldear por soplado para formar una gama de productos. En consecuencia, se espera que la demanda de PVC en paneles y puertas instrumentales para automóviles crezca hasta 2024.
  • América del Norte y Europa continuarán atrayendo inversores al mercado de plásticos automotrices, ya que el consumo de polímeros en este sector experimentará un crecimiento sin precedentes hasta 2024.
A pesar de los rumores acerca de los materiales avanzados como las fibras de carbono y el aluminio, los plásticos continúan reemplazando a los metales en las partes automotrices gracias a los avances tecnológicos que han reforzado la resistencia a la tracción del material y otras propiedades.

La demanda de plásticos en exteriores de automóviles ha traído un cambio de paradigma al diseño de carrocerías. Además del aligeramiento, el uso de plásticos permite a los fabricantes reducir los costos de producción, avanzar en las prácticas de ensamblaje modular y mejorar las propiedades aerodinámicas de los exteriores de los automóviles.

Los plásticos ayudan a los fabricantes a cumplir con los estándares Corporativos de Economía Promedio de Combustible (Corporate Average Fuel Economy, CAFE) y atender las tendencias del mercado y los hábitos de compra de los consumidores que desean que los productos y las empresas sean ambientalmente responsables. Se espera que la adopción de tecnologías de polímeros por parte de ingenieros automotrices continúe en automóviles de pasajeros y vehículos de transporte público. El PE y el PVC parecen destacarse en medio de las crecientes demandas de reciclabilidad, pero la demanda de PC y PP también continuará ganando terreno. El mercado de plásticos automotrices experimentará una notable transformación en el período siguiente.

Global Market Insights Inc. ha publicado un informe de mercado dedicado a los plásticos automotrices mundiales. Para obtener más información y comprar el informe, vaya al sitio web de la empresa.

Sunil Kumar Jha,
Research Content Developer with Global Market Insights.
Plastics Today
10 Enero 2020

28 de septiembre de 2019

Poliolefinas: impacto de la guerra comercial en los plásticos más comunes del mundo

Debido a las crecientes tensiones comerciales entre EUA y China, el gobierno chino ha impuesto una serie de aumentos arancelarios recíprocos a las poliolefinas producidas en EUA importadas por China, incluidos el polietileno (PE) y el polipropileno (PP).

Debido a que el PE y el PP constituyen los plásticos más comunes del mundo por volumen, y China representa el mayor mercado mundial de poliolefinas, estos aranceles son significativos.

El polietileno se divide en tres categorías principales: polietileno de alta densidad (PEAD), polietileno de baja densidad lineal (PEBDL) y polietileno de baja densidad (PEBD). El 23 de agosto de 2018, China aumentó los aranceles sobre HDPE, LLDPE y PP en un 25% - un aumento que fue en adición al arancel preexistente de 6.5%. Este aumento arancelario limitó efectivamente a los productores estadounidenses la exportación de estos grados específicos de PE y PP a China. (El PEBD no se vio afectado inicialmente por las tarifas incrementales).

Las exportaciones de PP de EUA a China fueron pequeñas, sin generar un impacto significativo. Sin embargo, estos aranceles fueron particularmente problemáticos para los productores de PE de EUA porque coincidieron con el lanzamiento y el aumento de varias nuevas plantas de PE a escala mundial con sede en EUA. Estas nuevas plantas, que producen principalmente PEAD y PEBDL, se basan en gas etano barato. Ellos presumiblemente habían sido justificados y construidos con la expectativa de que una porción significativa de su producción se exportaría a China.

China representa aproximadamente la mitad del crecimiento mundial anual de estos materiales. Técnicamente, los productores de PE de EUA han mantenido una ventaja de costo de producción suficiente para enviar estos productos de manera rentable a China. Sin embargo, los aranceles impuestos ciertamente reducirían los márgenes en estas ventas, motivando a los productores estadounidenses a buscar mercados alternativos con márgenes más altos.

Las tensiones comerciales entre Estados Unidos y China hasta ahora han quedado sin resolver. Como resultado, China impuso una nueva ronda de aranceles recíprocos a partir del 1 de septiembre. Estos aranceles incluyen un 5% adicional sobre los productos de PEAD y PEBDL de EUA elevando efectivamente el arancel de estas resinas al 36.5%. Además, las resinas de PEBD, que anteriormente estaban excluidas de las tarifas incrementales, estaban sujetas a un arancel adicional del 10% a partir del 15 de diciembre. El nuevo arancel sobre las resinas de PEBD eleva el arancel total al 16.5%.

La adición de PEBD a las categorías arancelarias es significativa, ya que dos nuevas plantas de PEBD a escala mundial en EUA están programadas para lanzarse a fin de año.

A pesar de las tensiones comerciales prevalecientes, las exportaciones de PE de EUA han aumentado, en gran parte debido al arranque de una nueva capacidad de producción (ver Figura 1). 


IHS Markit anticipa el lanzamiento de casi 2.9 millones de TM de nueva capacidad de producción de PE en EUA durante 2019. Si bien gran parte de esta nueva capacidad recien esta por arrancar, los productores estadounidenses han registrado recientemente cuatro meses de volumen récord en relación con las exportaciones de PE. En 2017, los productores estadounidenses exportaron el 39% de su producción. En comparación, estimamos que los productores estadounidenses exportarán aproximadamente el 50% de su producción de 2019.

Aunque las exportaciones de PE de EUA están aumentando en volumen, los productores estadounidenses enfrentan desafíos sin precedentes con respecto a la optimización de los retornos de margen asociados con estas exportaciones. Con las tasas arancelarias cercanas al 40% y la competencia de los productores mundiales no afectados por los aranceles de la guerra comercial, los productores estadounidenses de poliolefinas están buscando mercados alternativos de mayor ganancia fuera de China.

El impulso para optimizar las ganancias de exportación ha resultado en un cambio en los patrones de comercio global. La tabla refleja el cambio en el flujo y el volumen de comercio de PE de EUA desde 2018, así como los volúmenes mensuales de comercio de PE de EUA despachados a varias regiones. Se basa en datos gubernamentales obtenidos del IHS Global Trade Atlas.


Los productores estadounidenses de PE han respondido a los aranceles redirigiendo las exportaciones originalmente destinadas a China hacia Europa y otros países del noreste de Asia, tales como Taiwán y Corea del Sur. Esta estrategia redujo las exportaciones estadounidenses de PE a China en un 42% hasta junio de este año, mientras que las exportaciones estadounidenses a Europa casi se duplicaron en comparación con el mismo período del año pasado. Para llenar el vacío dejado por los productores estadounidenses saliendo de China, los productores de PE del Medio Oriente están reduciendo los volúmenes de exportación a Europa y aumentando los volúmenes a China.

Si bien las exportaciones de EUA a América del Sur han mostrado un aumento de dos dígitos en comparación con el año pasado, se espera que las exportaciones a América del Sur crezcan en un porcentaje menor que otros destinos. Esto se debe al hecho de que los productores estadounidenses ya han establecido una gran participación de mercado en la región, y el crecimiento de la demanda interna en América del Sur palidece en comparación con las tasas de crecimiento en Asia.

La guerra comercial entre EUA y China no solo ha afectado los flujos comerciales y los mercados objetivo. También ha tenido un efecto negativo en la demanda y en los márgenes de producción. Si bien es difícil calcular el efecto preciso de la guerra comercial sobre la demanda de poliolefina, sabemos que la demanda de poliolefina siempre ha estado estrechamente vinculada al PIB. Como tal, cualquier disminución en el PIB impacta negativamente en la demanda de poliolefina.

Los economistas de IHS Markit han indicado que la guerra comercial probablemente representará una reducción de 0.2% a 0.3% en el PIB global en 2019. Por lo tanto, deberíamos esperar una disminución correspondiente en la demanda de poliolefina.

Los analistas de IHS Markit que operan en China informan que los compradores de resina en China desconfían de la potencial demanda y la disminución de los precios desde que se impusieron los aranceles. Por lo tanto, han limitado las compras a volúmenes "imprescindibles".

º La distorsión de los flujos comerciales y el reequilibrio del comercio global de PE debido a la guerra comercial también afectan negativamente los márgenes de los productores. Los productores estadounidenses de PE que han sido incentivados para trasladar los volúmenes de exportación a mercados alternativos fuera de China han asumido el papel de "creadores de precios" en lugar de "tomadores de precios".

Este cambio de personalidad se hizo necesario cuando los productores estadounidenses, a quienes se bloqueó efectivamente el acceso al mercado de China, se les exigió dividir y expandir su participación en mercados alternativos.

El análisis de IHS Markit sugiere que los márgenes de PE integrados para los productores estadounidenses se han reducido en hasta $ 200 por tonelada como resultado directo de la guerra comercial. La postura agresiva de los precios adoptada por los productores de EUA buscaban establecer o expandir su participación de mercado en mercados más pequeños han tenido un efecto en cascada.

La erosión del margen resultante probablemente no habría ocurrido si los productores de EUA hubieran seguido teniendo acceso ilimitado al mercado de China, dado que este es lo suficientemente grande como para acomodar el nivel expandido de exportaciones que de otro modo habrían venido de los Estados Unidos. Además, los saldos globales de oferta y demanda para 2019 para PE no indicaron una condición de sobreoferta significativa antes de la guerra comercial.

Salvo una resolución a corto plazo de la guerra comercial y una recuperación posterior de la economía global, podemos esperar una presión continua sobre la demanda de PE, los precios y los márgenes integrados.

Nick Vafiadis 
Vice President, Plastics,
IHS Markit Chemical & Energy
Insights 2019 Issue 3
www.ihsmarkit.com /insights

5 de septiembre de 2018

La Crisis de la Basura Plástica: Como Escoger Cuales Productores de Polímeros Salen Ganadores


Han pasado CINCO AÑOS a partir del 2018. Eres rico porque vives en el mundo desarrollado. Se debe hacer la primera tarea de la mañana. Sacas tu basura a tu patio trasero y la colocas en una serie de contenedores donde no solo separas los desechos reciclados de los no reciclados, sino también diferentes tipos de plásticos en diferentes contenedores.

Grandes etiquetas impresas de gran tamaño en productos de consumo, que indican diferentes grados de polímeros, lo han hecho más fácil. También lo ha hecho el rediseño de los empaques siguiendo un trabajo conjunto entre las compañías de polímeros, los propietarios de las marcas y los minoristas. Lo que alguna vez fue un envase hecho de múltiples capas de diferentes polímeros ahora se hace generalmente a partir de un solo polímero.

Y, por supuesto, tu gobierno local te ha proporcionado los contenedores y el sistema de recolección y procesamiento de reciclaje para, en primer lugar, hacer posible esta separación de la basura.

Luego te vas al trabajo, sin olvidar llevar consigo una taza reusable de café  hecha de policarbonato o cerámica tradicional. Se prohibió por completo la utilización de vasos desechables de café  hechos de polietileno (PE) laminado con cartón, ya que estos eran casi imposibles de reciclar económicamente y, por lo tanto, se botaban en los vertederos.

Algunos de tus amigos no han aceptado las tazas reusables de café. Cuando visitan sus barras favoritas de café expreso, por el contrario, compran café en tazas hechas de un solo polímero: polipropileno (PP). Estas son 100% reciclables. El debate que has tenido con sus amigos es: ¿Cuál tiene la huella ecológica más baja del ciclo de vida: la taza reusable de café o la que se puede desechar?

Donde quiera que vayas en tu vida de rico, hay más evidencia de un consumo reducido de plásticos de un solo uso. Las bolsas de compras hechas de polietileno de alta densidad (PEAD) son solo un recuerdo después de una prohibición total en todo el mundo occidental. Los supermercados tienen pasillos libres de plástico donde las compañías de polímeros no han sido capaces de rediseñar las aplicaciones de uso final para permitir el reciclaje. Estas aplicaciones han sido reemplazadas por otros materiales tales como aluminio y papel.

Fantástico. Entonces, ¿esto significa que hemos visto una gran disminución en el alrededor de 1 millón de aves marinas, 100.000 mamíferos marinos y una cantidad mucho mayor de peces que solían morir por los plásticos en el océano cada año? No. ¿Esto significa que el volumen de micro plásticos que se abre camino en la cadena alimenticia se ha reducido drásticamente? De nuevo, la respuesta es no, me temo.

La razón es que, si bien el mundo desarrollado ha entrado en una sobremarcha de reciclaje, se ha hecho muy poco para resolver el problema de los desechos plásticos de un solo uso en el mundo en desarrollo.

Mientras que las compañías occidentales de polímeros han rediseñado el embalaje local para hacerlo más reciclable y han construido nuevas cadenas domésticas de fabricación  centradas en plástico reciclado, han continuado exportando muchos millones de toneladas de polímeros al mundo en desarrollo con un enfoque "fuera de mi vista y de mi mente".

Una vez que los gránulos de polímero han salido de las puertas de las fábricas hacia China, India, Sudeste Asiático y África, etc., las compañías han seguido asumiendo poca o ninguna responsabilidad por el destino final de sus productos.

El destino final a menudo ha sido ríos y océanos porque miles de millones de personas en el mundo en desarrollo todavía no tienen acceso a ningún tipo de sistema de recolección de basura. Nadie recoge su basura por ellos. Por lo tanto, no tienen más remedio que botar los plásticos a la calle

Retrocedamos el reloj hasta hoy y un estudio reciente pone el desafío en perspectiva:
  • Los ríos depositan 2,75 millones de toneladas de plástico en los océanos del mundo cada año, con solo diez ríos que contribuyen hasta el 95% de los desechos totales del mundo. Todos estos ríos están en el mundo en desarrollo.
  • Cinco de estos ríos, incluidos el río Amarillo, el río Hai He, el río Perla y el río Amur, atraviesan China.
  • El Yangtze, el tercer río más largo del mundo, es, de lejos, el peor infractor. De los 2,75 millones de toneladas de residuos plásticos vertidos en los océanos del mundo, 1,5 millones, o el 55%, fluye desde el Yangtze.
Separando a los Ganadores de los Perdedores
En realidad, esto no sucederá. La conciencia pública occidental sobre la escala del problema de los desperdicios plásticos en el mundo en desarrollo hará que "fuera de mi vista, fuera de mi mente" sea una estrategia inviable.

Los legisladores occidentales responderán de acuerdo con la opinión pública. Diseñarán reglas y regulaciones de diseño - respaldada por una cadena de bloques u otras tecnologías - para garantizar que los productores de polímeros tengan que asumir la responsabilidad de cada gránulo de polímero que salga de las puertas de sus fábricas, independientemente de su destino.

Los gobiernos en el mundo en desarrollo también intensificarán los esfuerzos para reducir el plástico en el medio ambiente natural. Ellos también apuntarán a las compañías occidentales de polímeros que no asuman su parte de responsabilidad.

Si tu eres un inversionista en una empresa de polímeros, debes, por lo tanto, utilizar esta publicación como guía para identificar a los ganadores y perdedores de mañana.

Los ganadores serán las empresas que están más adelantadas, aquellas que ya se dedican a rediseñar los empaques, explorar nuevas cadenas de fabricación basadas alrededor del plástico reciclado - y trabajan con los gobiernos de los países en desarrollo para establecer sistemas de recolección y reciclaje de plásticos.

Consideremos Borealis como ejemplo de una compañía que toma el enfoque correcto. El productor global de PE y PP se ha vinculado con Systemiq, una empresa de asesoramiento y inversión de la Economía Circular, para establecer un sistema de recolección y procesamiento de basuras en la ciudad de Muncari, Indonesia.

Debido a los servicios mínimos de desechos, la mayoría de los ciudadanos de esta ciudad costera se ven obligados a arrojar sus desechos directamente al medio ambiente.

El objetivo del proyecto es lograr cero fugas de desechos en el medio ambiente al garantizar que los servicios de recolección de desechos estén disponibles para todos los hogares y las empresas a través del aumento de los puntos de recojo, facilidades de clasificación y personal. También se están haciendo esfuerzos para aumentar el reciclaje de plásticos.

Se están creando nuevos puestos de trabajo en gestión de residuos, y el otro beneficio económico es la reducción del impacto de la mala gestión de la basura sobre la salud pública local, el turismo y la pesca.

Prohibiciones de exportación e impuestos medioambientales del PE
Los reguladores juzgarán, por supuesto, los esquemas de este tipo sobre su eficacia. Los futuros ganadores de polímeros serán aquellos que tengan estos esquemas correctos y así eviten prohibiciones directas de importación o impuestos medioambientales impuestos sobre el comercio de polímeros al mundo en desarrollo

El PE será el objetivo más obvio porque el 56% de la demanda global de PE se destina a embalaje de un solo uso. En el caso de PP, la escala de la amenaza es menor, ya que solo aproximadamente un tercio de sus usos finales están en plástico desechable. Pero sigue siendo muy significativo.

Entonces, usando la base de datos de Suministro & Demanda de ICIS y Precios de ICIS, intentemos medir el riesgo financiero aproximado:
  • En 2017, los principales países importadores asiáticos de PE fueron China, India, Indonesia y Vietnam. Juntos importaron 16.3 millones de toneladas de PE y China fue responsable de la tajada del leon: 73%.
  • Multipliquemos 16.3 millones por el precio CFR promedio de 2017 para una selección de los principales grados de PE en todos estos países y obtendremos $ 19,200 millones de ingresos.
Esto es un tanto selectivo, por supuesto, ya que no considera a muchos de los principales importadores de los mercados emergentes.

Un nuevo paradigma de inversión
Debemos preocuparnos por las guerras comerciales. Construir u operar una planta existente en el lugar equivocado del mundo puede hacer que se les excluya de las exportaciones a la mayor parte del mundo en desarrollo

El mismo enfoque estratégico también debe colocarse en la disrupción financiera derivada de la reacción del público contra los desechos plásticos, particularmente en el caso de las empresas de PE.

Las evaluaciones tradicionales para el éxito en polímeros - ventaja de materia prima, tecnologías confiables y logística económica y eficiente - ya no cuentan toda la historia. Debemos sumar a esto, el éxito en la adaptación a la crisis mundial de la basura plástica.

John Richardson
ICIS - Asia Chemical Connection
22 August, 2018

14 de diciembre de 2017

Vientos de cambio en el mercado de las poliolefinas

La nueva ola de suministro norteamericano, los fuertes márgenes europeos y la evolución de la política de China darán forma a la dinámica de la industria mundial de polietileno y polipropileno

Los problemas de la oferta y la demanda están impulsando el mercado europeo de poliolefinas, el cual se espera se mantenga saludable en 2018.

En Asia, el éxito o no de las reformas económicas de China tendrá una gran influencia en el consumo de poliolefinas. Y en América del Norte, todos los ojos están puestos en el impacto a largo plazo del huracán Harvey sobre los suministros de poliolefinas.

Aquí, tres consultores de ICIS - Fabrizio Galiè, John Richardson y James Ray - discuten sus perspectivas para las tres regiones y destacan los factores que probablemente tengan el mayor impacto en los mercados de poliolefinas en el próximo año.

PERSPECTIVA DE EUROPA - SÓLIDA DEMANDA E IMPORTACIONES
Fabrizio Galiè / Milán, Italia


A medida que nos acercamos al final del año, la atención de los agentes del mercado de poliolefinas en Europa se centra en las perspectivas de los desarrollos de la oferta.

Los productores integrados de poliolefinas en Europa han seguido disfrutando de sólidos márgenes en 2017, a pesar del significativo aumento en los precios del crudo Brent. El precio del petróleo ha promediado $ 52/barril en los primeros nueve meses de 2017, un 24% más que el promedio de $ 41.90/barril durante enero-septiembre del año pasado. Las mayores cotizaciones del crudo generaron un aumento similar en los precios de la nafta, que aumentaron un 25,5% interanual en el mismo período.

Los precios de la nafta promediaron € 457/tm en el T1 de 2017, disminuyendo a € 396/tm en el T2 y T3.

Parece que los mayores costos de las materias primas en 2017 no han afectado la rentabilidad general de las operaciones petroquímicas en Europa. ICIS estima que los márgenes de craqueo fueron 25.3% más altos este año desde enero a septiembre, en comparación con el promedio correspondiente de nueve meses en 2016, como resultado de los precios más altos de etileno y propileno y, en mayor medida, de coproductos más pesados incluyendo butadieno y benceno.

Los márgenes también fueron estables año tras año para los productores integrados de polietileno (PE) y polipropileno (PP), al tomar como referencia los grados básicos de los productos comunes.

Si hay un aumento marginal en los precios del crudo Brent en 2018, los que ICIS estima en aproximadamente 4-5% de un año a otro en su escenario base, los márgenes deberían seguir siendo significativos y apoyar las operaciones saludables en las plantas de polímeros. Conforme el escenario para las materias primas parece relativamente estable en las circunstancias actuales, lo que realmente puede hacer una diferencia en la industria de las poliolefinas es la oferta y la demanda.

La actitud de los principales compradores en Europa cambió permanentemente después de 2015, cuando una serie de problemas en las plantas de polímeros en toda la región causaron situaciones de escasez prolongada de productos y aumento de los precios. Es razonable esperar que los compradores continúen prestando gran atención a la gestión de inventarios, anticipando picos estacionales en la demanda y evaluando las implicancias de los movimientos de los precios a corto plazo.


Según las estimaciones preliminares del equipo analítico de ICIS, el consumo regional de PP en 2017 será 3.0-3.5% más alto año tras año, mientras que el consumo de PE de alta densidad (PEAD) y PE de baja densidad lineal (PEBDL) aumentará en 2.0-2.5 % cada uno, y el consumo de PE de baja densidad (PEBD) crecerá a una tasa más baja de 0.5-1.0%.

Las proyecciones ponen las tasas de crecimiento correspondientes en 2018 en 0.1-0.2 puntos porcentuales más que en 2017. Las mejores condiciones económicas en la eurozona y la creciente confianza económica en lo que va del año respaldan esta visión a pesar de las recientes amenazas provenientes de las tensiones políticas en España.

Con la demanda que probablemente aumente, la continuidad del negocio se vuelve esencial para los convertidores europeos. Las fuentes confirmaron que algunos de ellos comenzaron las discusiones a principios del cuarto trimestre sobre los contratos del próximo año, lo que también puede ser un síntoma del fuerte enfoque en asegurar el suministro.

Por otro lado, no existe una preocupación real sobre la disponibilidad del producto y ciertamente no en el negocio de PE. Las expectativas de que el arranque de las nuevas unidades de PE en el extranjero y especialmente en EUA mejoraran las oportunidades de importación para los compradores europeos. ICIS espera que la mayor parte de estas nuevas unidades comience a introducir volúmenes significativos en el mercado alrededor del segundo trimestre de 2018, lo que posiblemente afecte el suministro y los precios desde mediados del año próximo.

Vale la pena considerar que una gran parte de las nuevas plantas de PEBDL en EUA adoptarán catálisis de metaloceno para la producción de productos de alto desempeño. Esto puede traer alguna presión adicional al mercado de PEBDL metaloceno en Europa, donde el suministro prolongado ha prevalecido desde mediados de 2017.

La estructura de suministro de PE en la región se mantendrá en gran medida sin cambios, a excepción de los más grandes volúmenes de PEBD que provienen de la unidad Slovnaft de 220,000 tm/año recientemente iniciada en Bratislava, Eslovaquia. Las importaciones más grandes de PE también podrían estar disponibles a partir de otras fuentes, por ejemplo, de Sadara Chemical en Arabia Saudita.

Las perspectivas se ven diferentes en el mercado de PP, donde ICIS espera que una situación de suministro más restrictiva pueda prevalecer en los próximos años. El único cambio reciente en los activos industriales europeos es la expansión del complejo de Unipetrol en Litvinov, República Checa, con una capacidad de PP aumentada a 345,000 tm/año.

Las inversiones también se ven limitadas en todo el mundo, con solo 5,5 millones de tm anuales de nueva capacidad instalada que se espera que arranque en total durante 2017-2018. Dichos volúmenes parecen cortos si se comparan con la ganancia proyectada en la demanda global que ICIS pronostica que será 7,2 millones de toneladas más en 2018 que en 2016. Las tasas mundiales de utilización de plantas de PP han estado creciendo continuamente desde 2014, cuando promediaron menos del 86%, y se espera que excedan el 91% en 2018.

Con ese telón de fondo, la oferta de PP en Europa probablemente se mantendrá de equilibrada a ajustada, mientras que la saludable demanda en Europa occidental consumirá una mayor participación de la producción de los productores locales, y Europa central y oriental seguirá en una posición comercial deficitaria y consumirá en 2018 alrededor de 750,000 tm más PP de lo que se producirá en el área. Esto debería alimentar las esperanzas de los productores de retener márgenes significativos el próximo año.

PERSPECTIVA DE ASIA - LA POLÍTICA CHINA DOMINA
John Richardson / Perth, Australia


El presidente de China, Xi Jinping, fortaleció en gran medida su poder político en el recién concluido XIX Congreso Nacional del Partido en Beijing - una reunión política clave que tiene lugar cada cinco años. Esto incluyó nombramientos de sus partidarios del Politburó, el máximo órgano de gobierno de China, y una campaña de lucha contra la corrupción que comenzó cuando asumió el cargo por primera vez en 2012.

¿Por qué, podríamos pensar, esto es relevante para los mercados de poliolefinas? China está intentando el conjunto de reformas económicas más difíciles, probablemente en toda su historia económica. El éxito o no de las reformas tendrá una gran influencia en el crecimiento del consumo en su mercado clave de poliolefinas. Presentamos tres escenarios sobre el crecimiento del PIB en 2018-2025.

¿Xi tiene un control más firme de la economía y hace que el éxito de estas reformas sea más o menos probable? Nadie sabe realmente la respuesta a esta pregunta. Esto, en este momento, es un tema clave de debate.

Se puede argumentar que un control central más firme de la economía hará que sea más fácil para Pekín hacer cumplir los cierres de capacidad en industrias sobre abastecidas, la reestructuración de la deuda y una gran limpieza ambiental en toda la vasta masa de tierra de China. Esta masa de tierra comprende 34 provincias y regiones autónomas que, en el pasado, han sido en gran medida capaces de ignorar la política del gobierno central.

Alternativamente, podemos afirmar que un mayor control estatal es malo para otro objetivo de reforma importante, que es un intento de pasar a una fabricación más innovadora y de valor agregado.

Tal vez esto no puede funcionar sin menos, en lugar de más, control del estado. Se puede argumentar que un control estatal reducido permitiría a las empresas del sector privado florecer. En las economías occidentales, las empresas del sector privado se consideran los principales impulsores de la innovación en la industria manufacturera.

Este año, por ejemplo, China importará unos 10 millones de toneladas de PE, mucho más que cualquier otro lugar del mundo.

Entonces, si ocurre el Escenario 1 (ver recuadro) y el crecimiento del PBI promedia 5.6% en 2018-2025, es probable que los volúmenes de importación sigan aumentando. La demanda de poliolefinas crece en múltiplos sobre el PBI y, por tanto, cuanto mayor sea el crecimiento del PIB, mejor.

Pero, ¿qué ocurre si se produce el Escenario 2 o el Escenario 3? No solo el crecimiento de las importaciones podría decepcionar, sino que la economía mundial seguramente fracasará. Esto sería una mala noticia para la demanda de las poliolefinas en todas partes.

Y EUA necesita una economía china vibrante porque tiene grandes volúmenes de exportación para colocar como resultado de sus expansiones de capacidad de PE basadas en gas de esquisto. Se pronostica que la producción estadounidense de PEBDL, por ejemplo, aumentará un 67% en 2018-2025. Mientras tanto, solo se espera que el consumo local aumente en un 12%.

TRES ESCENARIOS PARA LA ECONOMÍA DE CHINA EN 2018-2025
Escenario Uno
■ China se ocupa fácilmente de sus problemas de deuda. El crecimiento en la nueva economía compensa los cierres de la capacidad en las industrias con exceso de suministro
■ La degradación ambiental se controla
■ China avanza hacia arriba con éxito en la cadena de valor de fabricación
■ Promedios de crecimiento del PIB de 5.6% por año entre 2018 y 2025
Escenario Dos
■ Los problemas de la deuda son un lastre para la economía durante varios años, pero se evita una crisis del sector financiero a gran escala
■ Las nuevas industrias continúan prosperando, pero su crecimiento disminuye
■ Se resuelve la crisis de contaminación del aire, pero la contaminación del suelo y del agua sigue siendo una carga importante para la economía
■ El crecimiento del PIB promedia el 4.6% entre 2018 y 2025
Escenario Tres
■ Se produce una gran crisis en el sector financiero
■ El crecimiento de nuevas industrias no compensa la reestructuración de las viejas industrias
■ Falta de control de la contaminación del aire, suelo y agua
■ El crecimiento del PIB promedia solo un 3,6% entre 2018 y 2025

T
omemos nuestros tres escenarios para el crecimiento del PBI y calculemos lo que significarían para el crecimiento del consumo de PE en China:
■ Bajo el Escenario 1, que es nuestro caso base, el consumo de PE es 10 MM de tm más en 2025 en comparación con 2018.
■ En el Escenario 2, utilizando los mismos múltiplos de crecimiento de PE sobre PBI como nuestro caso base, el consumo de PE es 7.8 MM de tm más en 2025 que en 2018.
■ Bajo el Escenario 3, donde nuevamente utilizamos los mismos múltiplos sobre el PBI, el consumo aumenta en solo 5,7 MM de tm.

Se puede encontrar un análisis más profundo en los informes de previsión de precios de ICIS de PE y PP Asia. Vamos más allá de solo predecir los precios y los márgenes en los próximos 12 meses, proporcionando una idea original de lo que está sucediendo en las economías más amplias de China, el sudeste de Asia y el resto del mundo. Lo que sucede en las economías más amplias afectará finalmente a los precios y los márgenes.

PERSPECTIVA DE AMÉRICA DEL NORTE - IMPACTO DEL HURACÁN HARVEY
James Ray / Houston, Texas, USA


El huracán Harvey ha planteado muchas preguntas en EUA y en todo el mundo. Con el suministro petroquímico bajo asignación, la primera pregunta interna fue: "¿Cuándo se restaurará el suministro?"

Después de dos o tres aumentos, la siguiente pregunta para la mayoría de los compradores es: "¿Qué precio pagaré?" En Europa, muchos se preguntan: "¿Cómo nos afectará esto aquí?"


Si observamos el índice ICIS Petrochemical (IPEX), que representa una canasta de precios de 12 petroquímicos y polímeros ponderados por su capacidad, vemos que los precios de EUA aumentaron un 29% inmediatamente después del huracán Rita (septiembre de 2005) y aumentaron nuevamente en octubre, antes de comenzar un declive lento de vuelta a la normalidad (ver el gráfico en la parte superior). La línea azul continua representa el IPEX de EUA. La línea punteada azul representa el precio del índice ajustado del petróleo crudo; pensemos en esto como un precio de referencia o "debería pagar". La diferencia entre estas dos líneas, en teoría, representa el efecto huracán Harvey.

La línea naranja sólida muestra el porcentaje (en promedio) que los precios petroquímicos en el índice aumentaron después del huracán Rita. Dado que estos dos huracanes son similares, es razonable esperar un impacto similar al del huracán Rita. Lo importante a tener en cuenta es que la línea roja no vuelve a cero (o inferior) hasta mayo de 2008.

Entonces, ¿qué significa esto para Europa? Después del huracán Rita, los precios y los márgenes de la UE subieron un 20% y luego volvieron a la normalidad antes de que los precios y márgenes aumentaran aún más (más del 40%) a fines de 2006, luego de que las exportaciones a EUA desde la UE crecieran un 17,1%. manejando una oferta doméstica apretada.

A partir del tercer trimestre de 2006, los precios del crudo cayeron, y normalmente los precios de los petroquímicos habrían seguido. En cambio, subieron lenta y constantemente (línea azul) mientras que los precios del petróleo crudo, y el precio que los compradores "deberían pagar" (línea azul punteada) disminuyeron, lo que aumentó aún más los márgenes de los productores.

¿Cómo está avanzando la recuperación de EUA? Al observar los reinicios de las refinerías, vemos un par de cosas interesantes.

■ Tres semanas antes del huracán Rita en 2005, las refinerías estadounidenses tenían una utilización del 86,8% frente al 96,1% anterior al huracán Harvey en el año 2017. El punto es que las refinerías debieron funcionar con un 9.3% más de utilización para mantenerse en 2017 en comparación con 2005. dejando menos capacidad de reserva para ponerse al día.
■ La recuperación después del huracán Harvey ha sido más lenta de lo que fue después del huracán Rita. A partir de mediados de octubre, la recuperación de la utilización de las refinerías después del huracán Harvey está un 8,8% por debajo de la tasa de recuperación del huracán Rita. Esto podría generar suministros ajustados y precios más altos en muchos productos.

¿Podríamos ver un aumento de precios/escasez de mercado posterior a los huracanes en 2018? ¿Qué medidas de precaución deberíamos tomar? Comprar por adelantado ahora podría significar pagar precios premium. No comprar por adelantado podría significar pagar precios aún más altos a medida que los suministros se ajustan mas.

No podemos evitar los problemas del mercado, pero podemos minimizar el riesgo y mitigar las repercusiones con algunas buenas prácticas. Una buena inteligencia de mercado para estar al tanto de las cosas y mantener un "inventario estratégico" es un buen comienzo. ¿Qué productos tienen una alta utilización o muy pocos proveedores, lo que los hace más propensos a experimentar problemas de suministro?

En nuestro Servicio de asesoría y clase de compras avanzadas de ICIS, enseñamos cómo manejar dicho riesgo.

ICIS
Diciembre 2017

2 de noviembre de 2016

Que se espera para el polietileno y polipropileno global hasta el 2026?


Se estima que la producción mundial de polietileno crecerá de 84,7 millones de tm en 2015 a 121 millones de tm en 2026. Platts Analytics estima que se necesitarán alrededor de 12 millones de tm adicionales de polietileno entre 2024 y 2025.

El déficit esperado requeriría alrededor de seis a 10 craqueadores de etileno a escala mundial que se construirán entre 2023 y 2026 para llenar la brecha. Es probable que esta oferta adicional proceda de regiones de bajo costo, como Norteamérica y Oriente Medio, y de centros de fuerte demanda como India y China.

Mientras tanto, se espera que el mercado global de polipropileno se mantenga ajustado hasta el final del 2022 con la adición de nuevas unidades de propileno a propósito y unidades de polipropileno asociadas. Pero con el aumento de la demanda, se espera que el mercado global de polipropileno esté en un déficit durante el resto de nuestro período de pronóstico.

Nuestro análisis muestra un promedio de 2,74 millones de tm en el suministro de propileno adicional, que será necesario cada año desde el 2023 al 2026 para mantenerse al día con el crecimiento anual de 3,5% de la demanda global a lo largo de la próxima década.


Toda la información contenida en este gráfico se toma del informe y del paquete de datos de Platts Global Polyolefins Outlook. Para obtener más información, visite: http://www.platts.com/GPO.

Biografía del Autor

 
Hetain Mistry, Analista

Hetain administra el equipo de analítica petroquímica de Platts. Además de cubrir los mercados globales, es responsable del análisis del mercado europeo, de Oriente Medio y de África. Hetain tiene 13 años de experiencia como consultor y analista dentro de la industria de consultoría petrolera y petroquímica, trabajando en varios estudios de mercado de clientes individuales y multiclientes.

S&P Global Platts
13 Octubre 2016

16 de octubre de 2016

Los compradores del Reino Unido de PE se preparaban para alzas por la caída de la libra

LONDRES (ICIS) - Los compradores de polietileno (PE) en el Reino Unido están observando los acontecimientos en los mercados de divisas con interés y cierta consternación conforme la libra esterlina cae fuertemente frente al euro y el dólar de una noche para otra, varios dijeron el viernes.

El viernes a las 10.58 hora local, la libra esterlina había caído por debajo de € 1,11; según Xe.com.
Fuente: Xe.com

"Esto significará un incremento de alrededor de £ 50 [por TM] para mí si sigue así", dijo un comprador.

Este cálculo se basa en una rotación de los precios europeos, y esto aún no estaba todavía claro ya que algunos productores todavía están buscando cubrir el aumento de 15 €/TM del contrato de etileno de octubre.

La mayoría de los compradores que fijan precios sobre una base de negociación libre en el mercado de PE no esperaban estar pagando un pico de precio este mes, con la posible excepción del polietileno de baja densidad (PEBD), pero incluso en este caso las conversaciones estaban en gran parte en espera.

Los precios del Reino Unido fueron fijados de varias maneras. Algunos compradores toman un tipo de cambio promedio al final del mes y lo convierten en precios de acuerdo a esto, otros toman un punto fijo en el mes, mientras que otros compran euros y se encargan de cubrir la divisa por sí mismos.

Linda Naylor
ICIS News
07 Octubre 2016

15 de octubre de 2016

Los Puntos Claves de IHS Markit Pros sobre el Panorama del PE y PP

Las presentaciones sobre poliolefinas en GPS 2016 señalan mejores tiempos para los procesadores en términos de apalancamiento, opciones de precio,
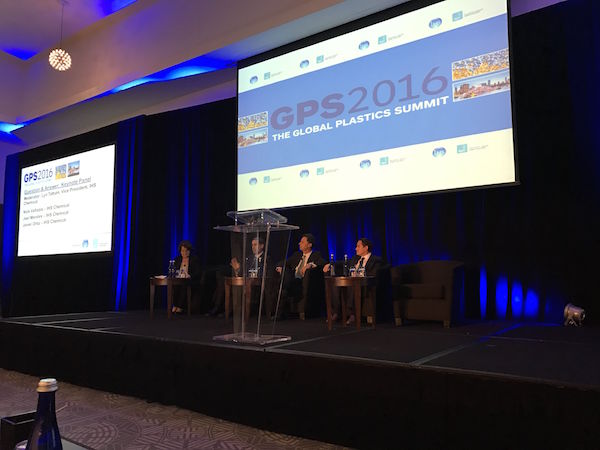
La cuarta edición anual de la Cumbre Global de Plásticos (Global Plastics Summit, GPS 2016) organizada conjuntamente por IHS Markit y SPI: La Plastics Industry Trade Association proporcionó una visión completa de la siempre cambiante industria de los plásticos a nivel mundial, así como las perspectivas de toda la cadena de suministro.

La cumbre, con muy buena asistencia, incluyó presentaciones de expertos de IHS Markit sobre las perspectivas de los termoplásticos claves de consumo masivo, incluyendo las resinas de ingeniería. Éstos son los puntos claves de las presentaciones de PE y PP, comenzando cada una con un enfoque en el mercado de América del Norte, seguido de las perspectivas globales.

"Una Nueva Era para el Polietileno", presentado por Nick Vafiadis director de negocios globales de plásticos & poliolefinas. Vafiadis considera que el mercado del PE en América del Norte continúa caracterizándose por la economía de producción competitiva, altas tasas de operación, y el crecimiento tanto de la demanda interna como la de exportación. Sin embargo, también señaló que los cambios que están surgiendo impactaran en el mercado de manera diferente que en el 2016:
  • Adiciones de capacidad a corto plazo ... .. 
  • Braskem Idesa + Ineos Sasol + Nova Chemicals = 2 millones de TM en el 2016. 
  • ExxonMobil + CP Chem + Dow = 3,2 millones de TM a finales de 2017. 
  • Algunos contratos para 2017 ya están reflejando mayores descuentos. 
  • El arbitraje está jugando papel más importante en los precios del PE en América del Norte. 
  • Se espera que una mayor competencia recorte los márgenes de los proveedores conforme los compradores ganan opciones y apalancamiento. 

Vafiadis resumió las conclusiones clave para el panorama global del PE de esta manera:
  • El crecimiento de la demanda global supera al del PBI.
  • El potencial para un exceso de capacidad de crecimiento récord durante 2016-2018.
  • La capacidad sobrante puede reducir los precios y los márgenes conforme las regiones costo- competitivas compiten por la cuota de mercado global.
  • Los precios regionales se mueven hacia la paridad neta conforme la competencia aumenta.
  • El impacto de precio y margen se enfrían si se desarrollan significativos retrasos de las nuevas plantas.
  • Los compradores de PE aumentan su ventaja de compra durante 2017-2018.
  • 5 millones de TM de nueva capacidad de América del Norte en 2016/2017.
"Global PP: Cómo El exceso de oferta de corto plazo en Asia afectan al resto del mundo? Han repuntado los márgenes globales de los productores", presentado por el director senior Joel Morales, comenzó con la perspectiva inmediata:
No tan bueno para los proveedores de PP; cada vez mejor para los compradores de PP; y los márgenes de los proveedores, de hecho, han alcanzado su pico! 

Para el mercado de América del Norte, los puntos claves de Morales incluyen:
  • 'El ganso dorado' del margen de ganancia de los proveedores levanto en 2016.
  • La afluencia masiva de importaciones establece un piso para los segmentos más competitivos como película y fibra.
  • El ritmo de descongestión se acelera y los proveedores nacionales necesita empujar las importaciones para funcionar a total capacidad en 2017; lo opuesto al 2015.
  • La economía de reinversión para proyectos nuevos es cuestionable, aunque los márgenes actuales de, en su mayoría, activos amortizados son excepcionales.
  • Se espera para el 2017, un crecimiento de alrededor de 4.5%; el crecimiento global 2016-2021, un estable 2,8%.
Los puntos claves del mercado global de PP, según Morales, incluyen:
  • La programación de nuevos arranques de capacidad en China es probablemente el factor más importante en los próximos 18 meses.
  • Los exportadores netos globales tales como el Oriente Medio y Corea del Sur, se seguirán centrando en los mercados alternativos.
  • Los proveedores de PP a partir de nafta continúan beneficiándose del ambiente de petroleo a bajo precio que permite velocidades de producción locales más altas .
  • Los márgenes globales no integrados están en declive desde este punto en adelante; Sólo los operadores del proceso de deshidrogenación de propano (PDH, propane-dehydrogenation) se benefician con la ligera recuperación del precio del petróleo a través del período de pronóstico 2016-2021.
  • El 'experimento' de precios de PP de América del Norte concluyó y las importaciones permanecen como un tope de precio.
Lilli Manolis Sherman
Plastics Technology
17 Octubre 2016

6 de octubre de 2016

Se espera una recuperación lenta de las importaciones de polímeros de Brasil

Se espera que los precios de los polímeros de importaciones brasileñas sea estables o menores en el tercer trimestre de 2016 debido al débil interés de compra y los precios nacionales competitivos, según las fuentes.

Los países de destino de exportación claves en América Latina para los productores petroquímicos brasileños han reflejado las luchas económicas y políticas de los últimos meses en la región. Además, los participantes del mercado dijeron que la opaca demanda persistirá durante todo el año 2016. Sin embargo, aun cuando el año no ha tenido un buen comienzo, ha sido mejor que el 2015, dijeron las fuentes.


Brasil, la mayor economía de la región, se ha visto sacudida por un gran escándalo de corrupción en la petrolera estatal Petrobras, y la cuestión ha incluido nombres como los presidentes actuales y anteriores de Brasil, varios congresistas y otros funcionarios.

Petrobras, que está tratando de deshacerse de activos no básicos, es el principal proveedor de materia prima de nafta para Braskem, el que usa el gigante petroquímica brasileña en la producción de petroquímicos básicos, polietileno, polipropileno y otros polímeros.

Petrobras también posee un 36,1% de Braskem, y los informes de varios medios de comunicación indican el conglomerado de petróleo y gas está considerando la venta de su participación, aunque ninguna de las compañías ha proporcionado comentario.

Las cuestiones políticas han crecido hasta un proceso de destitución donde el Senado de Brasil votó a favor de celebrar un juicio para deponer al presidente electo, Dilma Rousseff. Ahora, varios cambios económicos están en las manos del presidente en funciones, Michel Temer.

La incertidumbre ha encontrado su camino en los mercados de polímero también. "El mercado brasileño de resina plástica está sufriendo los efectos de la recesión económica del país", dijo Andrea Carla Cunha, director de asuntos técnicos en ABIQUIM, la mayor asociación comercial petroquímica de Brasil, y el líder del departamento del grupo encargado de resinas termoplásticas.

Demanda, las importaciones hacia abajo
la demanda de resina de Brasil, medido por el consumo aparente, se redujo un 18,1% en el primer trimestre respecto al trimestre del año anterior, encima de una disminución de la demanda del 7,4% en 2015 respecto al 2014. Las importaciones de resina disminuyeron 21% en el primer trimestre del 2016 respecto al primer trimestre del 2015.

Con la economía brasileña sufriendo, la demanda ha estado débil durante meses debido a una combinación de factores. Estos incluyen un aumento palpable en los pagos pendientes y la inestabilidad del dólar frente a la moneda brasileña, el real.

En general, los compradores se mantienen cautelosos, mantener los inventarios en niveles bajos, reportaron varios participantes del mercado. Y lo que afecta a Brasil impacta a los otros países de América Latina.

"El año 2016 comenzó con un escenario económico difícil para la industria química de Brasil", dijo Braskem tras un primer aviso sobre las ganancias del primer trimestre a principios de mayo. "Braskem ... se centró en mantener operando sus craqueadores[térmicos] a altas tasas de utilización para satisfacer la demanda interna y de exportación de resinas y petroquímica básica mediante la captura de oportunidades en el mercado global ".

Las exportaciones de PE, PP y PVC saltaron en el primer trimestre a más de 415.000 TM, dijo Braskem, un incremento del 62% con respecto al trimestre del año anterior y un aumento del 107% a partir del cuarto trimestre del 2015.

Añadiendo flexibilidad
Braskem también se esta centrando en la flexibilidad de materia prima en Brasil. En marzo, se firmó un contrato de suministro de 10 años con la empresa estadounidense Enterprise Product Partners, para importar etano de EUA. El volumen que se pretende importar no fue revelado.

La nafta actualmente representa el 85% de la materia prima utilizada en los craqueadores de Braskem en Brasil, siendo el gas el 15%. Con el suministro de etano al complejo Camacari de Braskem en el norte de Brasil, la participación de etano como materia prima del craqueador de la compañía aumentará a 20%, dijo Braskem.

"La empresa puede llegar a utilizar este gas en otras operaciones en Brasil, como el Duque de Caxias [en el estado de Río de Janeiro]", dijo Braskem en un correo electrónico.

"La compañía continúa estudiando numerosas oportunidades para diversificar la materia prima, con la flexibilidad necesaria para centrarse en la producción petroquímica con el fin de mejorar la competitividad de Braskem."

El grueso de la producción petroquímica de Braskem está basada en nafta, pero la compañía hace funcionar un craqueador térmico alimentado por etano en Río de Janeiro, con 520.000 TM/año de capacidad de etileno.

En general, los precios de importación de resina en 2016 sobre una base CFR Brasil han tenido una tendencia más alta desde que alcanzara los niveles más bajos registrados en enero y febrero. Platts comenzó a evaluar estos mercados de polímeros en 2011.

Desde el 17 de junio de 2015, al 15 de junio, 2016, PP homopolímero importado se redujo un 23%, ultimamente evaluado en $ 1,105- $ 1,110 / TM CFR Brasil. la película de PEAD cayó un 16% durante el mismo período, evaluado 15 de junio a $ 1,235-$ 1.245 /TM CFR Brasil. los precios de importación de LDPE cayeron 11% en el período, con una valoración de $ 1,285- $ 1,295 / TM CFR Brasil.

A medida que la agitación política continúa desarrollándose en Brasil, la situación ha impedido que los compradores tengan más confianza en la toma de posiciones.

"La consecuencia de esta investigación de corrupción es impredecible", dijo un distribuidor con sede en Brasil.

Ingrid Furtado,
ingrid.furtado@spglobal.com;
Edited by Richard Rubin,
richard.rubin@spglobal.com

© 2016 S&P Global Platts, a division of S&P Global. All rights reserved.

30 de septiembre de 2016

Poliolefinas en Europa - El reto del choque de la oferta

Los tres desafíos clave que enfrenta el mercado europeo de poliolefinas en 2017 son la competencia, la volatilidad y el entorno empresarial en general - es decir, la economía global, las finanzas y los acontecimientos geopolíticos.

Los mayores desafíos para el mercado europeo vendrán de un contexto internacional, en lugar del propio mercado local.

La recuperación de la zona euro se ha consolidado durante el año 2016, después de un par de años de tendencias oscilantes, aunque las condiciones económicas generales siguen siendo inciertas.

El análisis realizado por el equipo de ICIS Consulting & Analytics muestra una tasa de crecimiento prevista de 1,5-2,0% para el polietileno (PE) y 3,0-3,5% de polipropileno (PP) en Europa el próximo año. El pronóstico es aún mayor en el área de Europa central y oriental, con el PE fijado para crecer por encima del 3% y el PP por encima del 5%.

La primera amenaza importante para el mercado viene del lado de la oferta, ya que la expansión de capacidades globales se configuran para aumentar la competencia, especialmente en el mercado de PE.


Los productores de bajo costo están trayendo en línea nuevas capacidades masivas en América del Norte, Oriente Medio y China, lo que podría dar lugar a situaciones de exceso de oferta, en función de la sincronización real de los proyectos de nueva creación.

En América del Norte, se espera que casi 3,5 millones de toneladas/año de nueva capacidad de PE entre en línea antes de finales del próximo año.

Esto incluirá la recientemente arrancada planta de Braskem-Idesa en México, con una capacidad prevista de 1,05 m toneladas/año, además de las unidades muy modernas manejadas por Chevron Phillips Chemical, INEOS y Sasol, Dow Chemicals y ExxonMobil en los EUA y por Nova Chemicals en Canadá - todas programadas para la puesta en marcha durante el 2017.

En Oriente Medio, el masivo complejo Sadara - una empresa conjunta entre Saudi Aramco y Dow Chemical - completará la progresiva puesta en marcha de 350.000 toneladas/año de PE de baja densidad (PEBD) y 750.000 toneladas/año de PE de baja densidad lineal ( PEBDL)/PE de alta densidad (PEAD) a finales de 2016 o comienzos de 2017.

El masivo complejo Sadar completará su arranque en el 2017

En China, un total de 1,4 millones de toneladas/año de nueva capacidad de PE deb entrar en funcionamiento durante el año 2016, y 1 millón de toneladas/año en 2017. Además de todo esto, durante 2016- 2017, se planean proyectos en el sudeste asiático, la comunidad de estados independientes área (CIS), Irán y Egipto, donde la nueva capacidad de 400.000 toneladas/año de intercambiamble PEAD/PEBDL dirigido por ETHYDCO (Egyptian Ethylene and Derivatives Company) tiene la intención de apuntar a Europa via varios distribuidores en sus principales destinos de exportación. las tasas de producción de estas unidades sin duda serán graduales y dependerá de varios factores, incluyendo el desarrollo de una logística eficaz. Esperamos que el impacto total no será visto en Europa antes de finales de 2017 o incluso después.

El aumento de la capacidad de PP es mucho menos impresionante, al menos en el corto plazo, pero los últimos excesos de oferta en EUA y China tendrá implicaciones desde finales de 2016 y el esfuerzo de China para aumentar su autosuficiencia debe obligar a los exportadores, especialmente de Oriente Medio, para reasignar los volúmenes a destinos alternativos, incluyendo Europa.

El segundo punto de presión para Europa será volatilidad de los precios, que probablemente será aún más intensa que la observada en 2015 y lo que va de 2016. Las fluctuaciones en el precio del petróleo creará cautela entre los compradores de poliolefinas debido al riesgo de cambios repentinos en los precios de PE y PP.

Esperamos que los márgenes de los productores europeos sigan siendo importantes el próximo año, aunque probablemente viendo una cierta reducción debido al aumento de la competencia o en el caso de una recuperación relativa del crudo y nafta. Incluso si se excluyen grandes alzas en nuestro caso base de corto plazo, necesitamos ciertamente considerar varios escenarios, y los aumentos inesperados en los valores petroquímicos pueden socavar tanto la estabilidad del margen de ambos productores como la capacidad comercial de los procesadores.

El exceso de oferta mundial en la producción de crudo parecería prevenir un aumento significativo en los costos de las materias primas. Sin embargo, pueden producir perturbaciones a corto plazo. Será interesante ver lo que sucederá en noviembre el año 2016 después de las elecciones presidenciales en EUA, y cuando la OPEP se reúna en Viena a finales del mismo mes.

Por último, algunos factores son más difíciles de predecir, incluyendo los procedentes de las finanzas internacionales, la política, Brexit, o incluso eventos militares y otros. Una cuestión importante para Europa será sin duda la evolución del mercado turco, si la actividad empresarial en el país se ve afectada por la inestabilidad política y económica.

El gran reto en Europa será de reaccionar rápidamente ante estos eventos. Los productores y los compradores tienen que estar en condiciones de responder rápidamente a cualquier modificación importante del entorno competitivo. Una clave para el éxito en el corto plazo será un enfoque prudente e inteligente para la administración de inventarios en todos los niveles.

Fabrizio Galié
ICIS Consulting
30 Setiembre 2016

27 de febrero de 2013

Los Plásticos continúan jugando un rol clave en el siempre creciente mercado de energía fotovoltaica. Lou Reade reporta

Las ultimas lineas de extrusion de Macro estan dirigidas a la produccion 
de lamina fotovoltaica
La energía solar sigue siendo la forma más dinámica de la energía verde. Europa ya ha instalado un estimado de 50 gigavatios (GW) de sistemas fotovoltaicos. Aunque las celdas solares basados ​​en los plásticos se están desarrollando, la función principal de plásticos por ahora se encuentra todavía en aplicaciones tales como láminas posteriores, o como capas intermedias para agregar valor a otros productos.

La Universidad VU de Amsterdam está por desarrollar y comercializar una nueva tecnología que mantiene la temperatura bajo control en los colectores de energía solar - con la ayuda de Sabic, proveedor de materiales.

La energía solar genera temperaturas en los colectores de energía solar que a menudo superan el punto de fusión de los materiales plásticos. Esto significa que tienen que hacerse de metales y vidrio, que son pesados ​​y pueden restringir la libertad de diseño.

El profesor Ronald Griessen y Slaman Martín, del Departamento de Física de la Universidad VU, había estado buscando resolver el problema de sobrecalentamiento en los colectores solares de agua caliente, y desarrolló la idea de limitar la temperatura con estructuras superficiales geométricas.

Su concepto patentado es tener una estructura prismática para los paneles termoplásticos de la estructura. Esto crea un "interruptor óptico", que refleja la luz del sol antes de que los paneles se calienten demasiado. Los paneles están hechos de lámina de policarbonato Lexan de SABIC.

"Este acuerdo puede revolucionar la forma en que los colectores solares y aplicaciones similares se fabrican en el futuro ", dijo Griessen. El Lexan también se ha utilizado para crear paneles solares que pueden ser incorporados en aplicaciones de tejados, revestimientos y acristalamiento .

El panel fotovoltaico integrado en el edificio- (BIPV en ingles) proporciona a los arquitectos y constructores con más libertad de diseño, el aislamiento térmico, de fácil instalación y producción de energía en una unidad integrada. Creado a través de la colaboración entre SABIC y Solbian Energie Alternative, los paneles combinan lamina de policarbonato Lexan Thermoclear con las células cristalinas flexibles laminadas fotovoltaicas, de Solbian.

Los paneles de prueba solares instalados
en el techo de la Universidad VU de
Amsterdam, usa policarbonato Lexan
de Sabic, en un "interruptor óptico"
especial.
"Esta colaboración ha creado una tecnología que puede transformar los sistemas de techo convencional y acristalamiento y ofrecer nuevas opciones para la integración de sistemas solares en los diseños de construcción ", dijo Jack Govers, director general de Sabic para película y laminas especiales. Los principales beneficios de los paneles es la libertad de diseño. En comparación con los materiales tradicionales de BIPV, los nuevos paneles pueden ser fácilmente doblados en frío in situ, para formar los sistemas de techos curvos que se integran la iluminación natural y la energía fotovoltaica. Mediante el uso de Lexan semi-transparente, los diseñadores pueden crear características de luz del día en los sistemas de fachada, techos o tragaluz.

Los paneles Lexan BIPV están disponibles en calibres 10, 16, 20, 25 y 40 mm, en forma rectangular y las configuraciones de pared X, e incluyen una paleta de colores de claro, blanco opalo, bronce, verde, azul y gris. Los paneles, comercialmente disponibles en el segundo semestre de 2012, ya se han instalado en instalaciones de fabricación de Sabic en Italia.

Sabic mostró los paneles de BIPV en la reciente feria Intersolar Europe en Munich, donde también exhibió una película de respaldo de un panel fotovoltaico extruido de la resina Noryl, la cual puede proporcionar durabilidad a largo plazo para extender la vida útil del panel.

Ventaja transparente 
Heliatek, especialista en energía fotovoltaica orgánica, dice que sus películas solares transparentes podrían ser integradas entre los las planchas de vidrio de ventanas de doble acristalamiento. Las ventanas se verían como vidrios coloreados, ya que la tecnología de deposición el vapor de de las películas solares permite un recubrimiento homogéneo de la capa solar sin patrones de distracción o irregularidades.

En la actualidad se trabaja con vidrio y otros fabricantes de materiales de construcción, para incluir su tecnología de película solar en sus productos.

"Nuestras películas solares ofrecen beneficios de todo tipo para aplicaciones de integración en la construcción", dijo Thibaud Le Séguillon, consejero delegado de Heliatek. "Nuestro modelo de negocio es ser el proveedor líder de las películas solares personalizadas para la industria de materiales de construcción y edificacion,las cuales integrarán nuestras películas solares como los componentes de recolección de energía en sus productos. "

Las mediciones realizadas por SGS, un laboratorio de pruebas independiente, han confirmado que las células de laboratorio de Heliatek ofrecen un rendimiento del 7% en un nivel de transmisión de la luz del 23,5%. En la actualidad, la empresa puede producir un nivel de transparencia de hasta un 40% en sus laboratorios en Dresden, Alemania, y cree que puede aumentar esta cifra a 50% cuando las películas solares transparentes se suministran a la industria de la construcción con el lanzamiento de la proxima línea de producción en el 2014.

Martin Pfeiffer, co-fundador y CTO de Heliatek, dijo: "Nuestras películas solares delgadas, ligeras pueden integrarse directamente en diversos tipos de materiales de edificios, así que no hay necesidad estructuras de montaje separadas. Como la película mantiene su eficencia a altas temperaturas-a diferencia de las tecnologías fotovoltaicas tradicionales – no se requiere enfriamiento. Su capacidad de poca luz significa que la orientación y el ángulo de la película no son críticos y que mantiene una eficiencia aún cuando está nublado, orientada al norte, o en la mañana y por la noche. "

La tecnología Heliatek se basa en una familia de pequeñas moléculas orgánicas llamadas oligómeros, los cuales an sido desarrollados y sintetizados en su propio laboratorio en Ulm, Alemania. Esta deposita estas pequeñas moléculas orgánicas en un sustrato plástico utilizando una proceso de vacío, rollo a rollo, a temperatura baja.

Heliatek está trabajando en su primera línea de fabricación rollo-a-rollo instalada en Dresden, Alemania, para entrar en producción el tercer trimestre de este año. También ha iniciado una tercera ronda de financiación para conseguir 60 MM euros para una nueva línea de producción rollo a rollo de 75MWp.

Extrusión de EVA 
Breyer ha desarrollado una línea de extrusión que maximiza la producción de película de EVA. La encapsulación de la pelicula producido en las líneas de extrusión regulares tiene una contracción natural que afecta el proceso de laminación - pero que también puede conducir a la destrucción de las obleas, lo que genera los residuos y aumenta los costos de producción.

Una película de bajo encogimiento permite un proceso de laminación más fácil, más rápido. A mas contracción de la película, el procedimiento de calentamiento debe ser más cuidadosamente controlado, lo cual puede aumentar el tiempo de laminación.
Breyer puede maximizar la producción
de película de EVA, la cual es
comúnmente usada para hacer
película de encapsulamiento.

Dado que los sistemas regulares de extrusión, usan calandrado o rodillos de colada, están lmitados a una determinada velocidad / salida, Breyer ha desarrollado un sistema destinado específicamente a la producción de película de EVA y otros materiales ‘pegajosos '. La compañía dice que la línea de extrusión permite extruir película de EVA a alta velocidad, manteniendo la contracción baja.

El proceso evita la tensión en la película, y no son necesarios sistemas posteriores de recocido. Al mismo tiempo, la línea consume menos energía.

Los fabricantes de película de EVA puede elevar la rentabilidad con la tecnología, ya que su producción es mucho mayor. Para fabricantes de módulos , usar tales películas de baja tensión significa que pueden correr sus laminadores lo más rápido posible.

Debido a la superficie especialmente diseñada de la película de EVA, no se necesita una capa intermedia de PE. Los rollos pueden rebobinarse sin la película de PE en el medio. Además, el papel de transporte - que a veces se utiliza para la fabricación de película de EVA - se vuelve innecesario. El material de refile de las bandas del borde puede ser procesada de nuevo.

El proceso puede ser considerado como un línea de producción "verde" de película de EVA, ya que su proceso ahorra la capa intermedia, el papel de transporte, la etapa de recocido que consume energía, y trabaja a baja temperatura.
Dupont esta por suplir su pelicula
de PVF Tedlar a Suntech Power
Holdings de China para ser usadas
en las laminas traseras de las
celdas solares.

PVF para Fotovoltaicos
DuPont ha firmado recientemente acuerdos con dos compañías de energía fotovoltaica de China, para abastecer su película de fluoruro de polivinilo Tedlar (PVF en ingles) y otros productos, tales como pastas de metalización. El Tedlar se utiliza en láminas posteriores protectoras de celdas solares.

Un acuerdo con Suntech Power Holdings de China se centrará en los avances tecnológicos, la reducción de costos de la cadena de suministro, y el suministro de la película de Tedlar.

"La creación de células solares de mas lata eficiencia y, además, ela extensión de la vida útil de los módulos solares, es fundamental para el logro de la energía solar asequible", dijo Eric Luo, vicepresidente senior de la cadena de suministro global en Suntech. "Estamos llevando nuestra colaboración al próximo nivel con este acuerdo".

Al mismo tiempo, DuPont suministrará Tedlar a Changzhou Trina Solar Energy (filial de Trina Solar). Las compañías también trabajarán juntos para promover la eficiencia y vida útil de las celdas y módulos solares, y reducir el costo de la energía fotovoltaica. Las áreas posibles de colaboración incluyen las celdas y módulos de mayor eficiencia pastas de metalizacion personalizadas, y innovadores marcos, laminas posteriores y otros componentes.

Producción de lamina fotovoltaica
Macro, el proveedor de sistemas de extrusión de películas y láminas ha lanzado su nueva línea de extrusión, destinados a producción de lamina fotovoltaica. La línea de lamina PV, que produce el material encapsulante utilizados en el montaje de los módulos solares, cuenta con la tecnología pendiente de patente Macro de extrusión de baja contracción, lo que minimiza en encogimiento en la lamina final por debajo del 2%. Macro afirma que esta es la más baja en el mercado.

Las propiedades de contracción reducida conduce a rendimiento significativamente mayores, ya quemenos material se desperdicia durante la la fabricación de módulos solares. La línea produce lamina de encapsulación hecha de una variedad de materiales incluyendo EVA, PE, PVB, y TPU. Sin embargo, la tecnología se puede aplicar a otras aplicaciones donde se requiere una baja contracción, tales como láminas rígidas y películas para laminación o laminas donde la contracción crea problemas con la calidad.

Macro dice que la línea está optimizada para la simplicidad mediante la creación de la lamina sin el uso de una banda soporte y la incorporación de una opción de gofrado de dos caras que permite el rebobinado de la lamina sin la necesidad de una bobina de intercalación.

La línea se complementa con una tecnologia de enrollado automático con cero residuos, corte de borde recto que crea rollos gigantes de hasta 1 m de diámetro.

Film & Sheet Extrusion - Junio/Julio 2012, p. 23