Mostrando las entradas con la etiqueta Italia. Mostrar todas las entradas

30 de agosto de 2019

La industria europea del plástico: esperando lo mejor, preparándose para lo peor

En el período previo a K 2019, el último blog de la K analiza los desafíos que enfrenta la industria europea del plástico, incluido el reciclaje químico y el efecto Brexit.

En el período previo a K 2019, la industria europea del plástico enfrenta desafíos en varios frentes. En general, la economía solo está avanzando; la prolongada salida del Reino Unido de la Unión Europea está creando inquietud; los principales mercados tradicionales de exportación se tambalean; y el endurecimiento de las actitudes de los consumidores hacia el embalaje plástico están dando lugar a movimientos apresurados - algunos dicen mal juzgados - entre los legisladores que establecen un camino hacia la Economía Circular.

La economía alemana, tradicionalmente la potencia de Europa, se encuentra en una situación tensa, con exportaciones e importaciones al país que disminuyeron en los últimos meses. Una encuesta de ejecutivos de la industria indicó que la actividad fabril cayó más allá de las ya bajas expectativas en marzo. Los analistas del consultor IHS Markit concluyeron que el sector manufacturero alemán "estaba claramente en una profunda recesión".

Alemania no está sola. El desempleo en Italia ha comenzado a aumentar nuevamente, por ejemplo. De hecho, el índice promedio de gerentes de compras (PMI) para la eurozona (los 19 países que usan el euro) ahora está por debajo de 50 (neutral).

De las cuatro economías más grandes, solo España está en territorio positivo. Algunos analistas esperan que el PIB en la eurozona aumente este año, aunque la cifra será pequeña. Y al otro lado del Canal, la fabricación en el Reino Unido creció más rápido que hace un año en marzo, pero en gran parte porque las fábricas han estado almacenando productos en previsión del Brexit.

Las ventas de la industria de procesamiento de plásticos en Alemania realmente aumentaron en más del tres por ciento el año pasado, aproximadamente el doble de rápido que el PIB, señala Oliver Möllenstädt, Director Ejecutivo de GKV, la Asociación Alemana de Convertidores de Plásticos (GKV). "Esto es notable a medida que la economía se mueve en un entorno internacional cada vez más incierto", dice. Pero el crecimiento sólido en gran parte de la industria "no debe ocultar el hecho de que la industria del plástico enfrenta grandes desafíos. El debate sobre los plásticos en el medio ambiente, que a veces es muy emotivo en los medios y el público, tiene un impacto masivo en las empresas de procesamiento de plásticos”.

Möllenstädt dice que la encuesta anual de empresas de GKV mostró que la gran mayoría de las empresas se vieron afectadas. "En nuestra opinión, el curso del debate político y público hasta ahora va en la dirección equivocada", dice. “La Comisión Europea y los gobiernos nacionales están tratando de abordar las preocupaciones de los consumidores con gestos simbólicos, como restricciones a los plásticos de un solo uso y bolsas de transporte. Esta estrategia puede calmar el debate público a corto plazo y dar la impresión de una alta actividad, pero no es efectiva en el interés del medio ambiente y la sostenibilidad".

La industria del plástico en Europa "se enfrenta a un ajuste de cuentas", dice Martin Wiesweg, director de productos químicos (PS, EPS y PET) de IHS Markit. “El sector ha experimentado años de crecimiento moderado pero constante, ganancias sólidas y contribuciones estelares en términos de innovación de productos y procesos, generación de empleo y valor agregado en términos de funcionalidad, conveniencia y estética para la vida de las personas.

Sin embargo, cada vez más, está perdiendo el pacto social y la buena voluntad pública. “En el corazón de esta discordia está el gran problema de los desechos plásticos. Con creciente intensidad y rapidez, los consumidores y las autoridades en Europa se están uniendo contra los plásticos al adoptar medidas radicales para frenar su uso e implementar estrictamente una jerarquía de residuos ”, dice Wiesweg. "El hecho de que las autoridades estén dispuestas a arriesgar costos e inconvenientes significativos para los consumidores es un testimonio de cuánta fe pública se ha erosionado en relación con los plásticos".

La directiva frenará los plásticos de un solo uso
El Parlamento Europeo aprobó la Directiva sobre Plásticos de Único Uso en marzo. Es probable que se implemente en todos los estados miembros para 2021. Las normas abordan los diez elementos más encontrados en las playas de la UE. Las medidas incluyen la prohibición de productos plásticos de un solo uso seleccionados para los que existen alternativas en el mercado: bastoncillos de algodón, cubiertos, platos, sorbetes y agitadores, así como vasos, envases de alimentos y bebidas hechos de poliestireno expandido y en todos los productos fabricados de plástico oxodegradable - más palos para globos. También se incluye en la Directiva un objetivo de recolección separada del 90% para botellas de plástico para 2029 (77% para 2025) y la introducción de requisitos de diseño para conectar las tapas a las botellas, así como un objetivo para incorporar el 25% de plástico reciclado en botellas de PET a partir de 2025 y 30% en todas las botellas de plástico a partir de 2030.


PlasticsEurope, la asociación comercial para productores de materiales plásticos en Europa, dijo que acogió con beneplácito la adopción de la Directiva, y el reconocimiento "de que la lucha contra la basura es una responsabilidad compartida entre las autoridades competentes, los productores y los consumidores". Pidió una pronta instalación. de directrices sobre definiciones y categorías para evitar el riesgo de que prevalezcan diferentes interpretaciones entre los Estados Miembros. La Directiva surge a raíz de la "Estrategia europea para los plásticos en una economía circular" publicada por la Comisión Europea a principios de 2018. Contiene planes para frenar los desechos, detener la basura en el mar y hacer que el reciclaje de plásticos sea más rentable para las empresas. En la Unión Europea. Todo el embalaje plástico en el mercado de la UE deberá ser reciclable para 2030.

En EuPC, la asociación comercial con sede en Bruselas que representa a los convertidores europeos de plásticos, el Director Gerente Alexandre Dangis denuncia las recientes medidas legislativas para frenar los plásticos. "Con demasiada frecuencia se ignoran los beneficios de los plásticos", dice. “Ellos ayudan a combatir el cambio climático al permitir el ahorro de emisiones de CO2 en todos los aspectos de nuestras vidas - evitando el desperdicio de alimentos, aligeramiento de peso, el aislamiento y más. La industria del plástico está comprometida y trabajando arduamente para aumentar su circularidad ”. Numerosas asociaciones y compañías se han comprometido a aumentar el reciclaje de los residuos plásticos y el uso de polímeros reciclados, señala.

Para monitorear y registrar los esfuerzos de la industria para alcanzar el objetivo de la UE de 10 millones de TM de polímeros reciclados utilizados anualmente entre 2025 y 2030, EuPC acaba de crear la plataforma de monitoreo en línea MORE (MOnitoring Recyclates for Europe). "MORE se convertirá en la herramienta en línea única y unificada para monitorear la absorción de polímeros reciclados en productos por los convertidores de plásticos en Europa", dice Dangis. "Permitirá que la industria demuestre sus esfuerzos e informe números consolidados sobre el uso de reciclados en toda la UE". La calidad de los reciclados tendrá que mejorarse para alcanzar los ambiciosos objetivos de la UE. Los estudios realizados por EuPC en 2017 y 2018 muestran que los convertidores de plásticos actualmente tienen problemas para encontrar un suministro adecuado de polímeros reciclados.

Hace casi tres años, durante K 2016, de hecho, EuPC, PlasticsEurope y Plastics Recyclers Europe lanzaron la Plataforma de Economía Circular de Poliolefina (PCEP). La Secretaria General, Venetia Spencer, lo describe como un foro de colaboración y acción, que reúne a todos los activos en poliolefinas para transformar nuestra industria y avanzar en la economía circular. "Nuestra membresía está abierta a toda la cadena de valor, productores, convertidores, recicladores, propietarios de marcas, minoristas, compañías de gestión de residuos y todos los actores restantes que interactúan en cualquier etapa del ciclo de materiales", dice ella.

PCEP se ha comprometido a aumentar en un millón de TM el volumen de contenido de poliolefina reciclada utilizado en productos en Europa. Esta es la mayor promesa de polímeros realizada como parte de la campaña Plastic Pledge de la Unión Europea, cuyo objetivo es ver 10 millones de TM de contenido reciclado en productos en Europa en 2025 a través de la acción voluntaria de la industria. "También nos comprometemos a reutilizar o reciclar el 60% de los envases de poliolefina recogidos para 2030 y tener más del 75% de los envases de poliolefina diseñados para el reciclaje", dice Spencer.

"Realizar una transformación del sistema lineal actual a uno regenerativo será una tarea compleja y desafiante, que requerirá innovación y colaboración entre los socios de la industria", dice el productor de poliolefinas Borealis, con la mayor parte de su fabricación en Europa, y señala que está proporcionando varias soluciones para la nueva economía circular. Borealis ha estado tomando al toro por las astas al invertir más al reciclaje mecánico en los últimos años. En 2016, por ejemplo, adquirió dos de los operadores más grandes de Europa en el sector, que ahora se conocen como mtm plastics. El año pasado, estas adquisiciones se incrementaron con la adquisición de otro reciclador líder, Ecoplast. Las actividades relacionadas incluyen el concepto Full PE Laminate, un monomaterial fácilmente reciclable para envases flexibles a base de polietileno.

Reciclaje químico en aumento
La creciente importancia del reciclaje químico también se reflejó en la creación en enero de una nueva asociación, Chemical Recycling Europe, para promover e implementar soluciones nuevas e innovadoras. "El rápido desarrollo de tecnologías de reciclaje químico que pueden proporcionar una solución para reciclar residuos plásticos difíciles de reciclar está superando la regulación y la política en torno a él", afirma CRE.

En diciembre, un importante proveedor de materiales, SABIC, firmó un memorando de entendimiento (MoU) con Plastic Energy, con sede en el Reino Unido, pionero en el reciclaje de plásticos químicos, para el suministro de materia prima en apoyo de las operaciones petroquímicas de SABIC en Europa.

Las dos compañías tienen la intención de construir una planta comercial en los Países Bajos para refinar y mejorar una materia prima patentada por Plastic Energy llamada Tacoil, que se producirá a partir del reciclaje de residuos plásticos mixtos de baja calidad que de otro modo se destinarían a la incineración o al vertedero. La planta debería entrar en producción comercial en 2021.


Otro grande en polímeros que busca impulsar el reciclaje químico es BASF. "Con el nuevo proyecto ChemCycling de BASF, queremos hacer una contribución significativa en la reutilización de los residuos plásticos como materia prima en la producción", dice un representante de la compañía. "Junto con nuestros clientes y socios, desarrollamos y fabricamos los primeros productos pilotos basados ​​en residuos plásticos reciclados químicamente". BASF también apoya el proyecto PolyStyreneLoop, el cual se encuentra en la etapa de planta piloto con una tecnología de reciclaje basada en solventes que debería permitir el reciclaje de poliestireno expandido (EPS) utilizado en el aislamiento de edificios. A diferencia de los enfoques de reciclaje mecánico existentes, la tecnología también sería adecuada para tratar con retardantes de llama que se utilizaron en el pasado, pero que ahora están prohibidos

Los bioplásticos creciendo
¿Cuánto contribuirán los bioplásticos a la economía circular? Europa está demostrando ser un centro importante para la producción de estos materiales. Los últimos datos del mercado recopilados por European Bioplastics (en cooperación con el Nova-Institute) muestran que alrededor del 20% de la capacidad de producción mundial de bioplásticos, que alcanzó los 2,11 millones de toneladas en 2018, se encuentra en Europa. Esa cifra debería crecer hasta el 27% para 2023, respaldada por políticas recientemente adoptadas en varios Estados Miembros Europeos, en particular Italia y Francia.

No es sorprendente que EUBP diga que respalda plenamente la transición de una economía lineal a una bio-economía circular sin-derrames en Europa. "Sin embargo, las regulaciones específicas como la directiva de unico uso no reconocen el potencial de los plásticos compostables certificados biodegradables en aquellas situaciones en las que la legislación de la UE sobre higiene y contacto con alimentos debe cumplirse, pero donde no se pueden implementar opciones de usos múltiples". dice. "Especialmente porque impulsar el reciclaje orgánico es un pilar importante de la economía circular de la UE".

El efecto Brexit
El Reino Unido alguna vez abandonará la Unión Europea? Al momento de escribir, la respuesta parecía ser sí, pero las preguntas permanecen sobre cuándo y cómo. Según el plan original, el Reino Unido ya se habría marchado (el 29 de marzo de este año), pero el parlamento británico solo ha logrado decidir qué tipo de "acuerdo de divorcio" de la UE no quiere. La incertidumbre ha llevado a muchas personas a la distracción. La última fecha límite es el 31 de octubre.

Nadie sabe cuáles serán las consecuencias para la industria del plástico. Pero muchas compañías con fabricación en y/o comercio con el Reino Unido están planeando lo peor, mientras esperan lo mejor. Las cosas que están analizando incluyen una posible necesidad de un mayor almacenamiento, riesgo de demoras en la frontera, nuevos sistemas aduaneros y códigos de procesamiento. Esto también incorpora obligaciones para cumplir con cualquier nueva legislación del Reino Unido - un equivalente a las regulaciones REACH de la UE, por ejemplo.


A pesar de todo esto, Philip Law, Director General de la asociación comercial de la Federación Británica de Plásticos, dijo en abril que estaba "muy optimista" sobre las perspectivas a largo plazo para la industria del plástico en el Reino Unido. "Siempre hay adversidades de algún tipo en los negocios, pero nuestra habilidad esencial es buscar formas de encontrar oportunidades en la resolución de problemas", dijo.

La saga Brexit para muchos ayudó a llenar el vacío en la televisión que dejó Game of Thrones, con numerosos jugadores clave cayendo sobre sus espadas. Law dijo que el Brexit amenazaba con convertirse en un "Calvario nacional". "El negocio del Reino Unido, con sensatez, se ha vuelto más cauteloso, evitando movimientos audaces, pero hay muchos otros factores que causan incertidumbre en la industria del plástico a nivel mundial - las tensiones comerciales entre China y Estados Unidos, la desaceleración en China y Alemania y las tribulaciones de la industria aeroespacial", dijo. Pero le dio un giro muy positivo a las cosas. “Para el Reino Unido tenemos que analizar los fundamentos, que continuarán impulsando el logro de la industria del plástico hacia nuevas alturas en las próximas décadas. Tenemos una plataforma sólida en la fabricación y distribución de materias primas (...) y tenemos una industria de reciclaje vibrante. Todos los elementos de una economía circular están en su lugar ".

Según Kühmann, Director Gerente de Maquinaria de Plástico y Caucho VDMA, los fabricantes europeos de maquinaria de plástico y caucho han estado encantados con el excelente progreso que ha asegurado que la facturación en toda la industria casi se haya duplicado en los últimos diez años. Ahora se ha alcanzado el punto de inflexión, y la VDMA ahora predice una caída en la facturación del 10% para los fabricantes alemanes de maquinaria de plástico y caucho, calculada para 2019. La razón de esto es la desaceleración cíclica, que se ha retrasado mucho tiempo después de 10 años de crecimiento. Sin embargo, esta recesión se ve aumentada por la incertidumbre que prevalece actualmente en la industria automotriz. Las inversiones están experimentando una parálisis, en cierta medida, por este motivo.

El uso de plásticos también está sujeto a un escrutinio creciente en el sector del embalaje. Aquí, la mala imagen con la que los plásticos se han empañado hoy está cubriendo el sector ", explica Kühmann y continúa:" Además, el conflicto comercial entre EUA y China ha provocado retrasos mundiales en la cadena de suministro y está teniendo un impacto notable en el mercado, introduciendo más inseguridad. En Europa, también existen incertidumbres debido al Brexit, con los métodos a través de los cuales el Reino Unido dejará a la UE permanecen sin aclarar, y la inmensa deuda nacional italiana ”.

Los fabricantes de maquinaria ven el mercado "moviéndose por caminos laterales"
Entre los principales fabricantes europeos de maquinaria, el especialista en moldeo por inyección Engel dice que las ventas en su año fiscal 2018/19 crecieron alrededor de un 6%, lo que llama moderado. Pero ahora las cosas van de lado. “En Europa, los países de habla alemana de Alemania, Austria y Suiza en particular permanecen como antes en un buen nivel. Por un lado, desde el último trimestre de 2018, hemos sentido una disminución significativa en la producción en la industria automotriz alemana. Los efectos del Brexit, las tarifas punitivas y las sanciones, así como el debate sobre los límites de diesel y las prohibiciones de manejo no están claros ”.

La compañía señala que los límites cada vez más bajos en las emisiones de los vehículos favorecerán el uso de plásticos, que son los materiales ideales para ahorro de peso. Durante mucho tiempo, la UE ha estado reduciendo las emisiones de óxidos de nitrógeno, hidrocarburos, partículas y monóxido de carbono, y más recientemente también ha estado regulando las emisiones de CO2. Se introdujo un objetivo para vehículos de pasajeros de 130 g / km entre 2012 y 2015, y se aplicará un nuevo objetivo de 95 g / km a partir de 2021.

La economía circular está demostrando ser un fuerte impulsor de la innovación entre los fabricantes de máquinas así como en las empresas de materiales. "Como la calidad del material reciclado suele ser más volátil que la calidad del material virgen, el material reciclado hasta ahora ha estado fuera de discusión para muchas aplicaciones", señala. "Los sistemas de asistente inteligente, que son una característica esencial de la Industria 4.0, están a punto de cambiar esto". En K 2019, Engel presentará el uso de su software inteligente de control de peso iQ - el cual monitorea el proceso de moldeo por inyección de golpe a golpe, y automáticamente compensa las fluctuaciones en tiempo real - utilizando material reciclado.

Hans Ulrich Golz, presidente del segmento de maquinaria de moldeo por inyección del Grupo KraussMaffei, es otro líder de la industria que ve a la industria europea del plástico exhibiendo un movimiento lateral. "Especialmente la industria automotriz actualmente no es un motor de crecimiento", dice. “El tema de la movilidad eléctrica aún no se ha encendido en Europa como se esperaba, pero los proveedores tampoco están haciendo inversiones para unidades convencionales. "El mercado requiere cada vez más máquinas y tecnologías altamente estandarizadas y flexibles al mismo tiempo para utilizar de manera rentable las inversiones en mercados que cambian rápidamente durante todo el ciclo de vida de la máquina". Golz dice en la Feria K, KraussMaffei presentará soluciones orientadas al futuro que están exactamente en línea con estas y otras tendencias claves actuales. Sin duda, habrá muchos otros expositores que planean hacer lo mismo.

British Plastics & Rubber
20 August 2019

15 de octubre de 2016

Productos quimicos europeos: competitividad en riesgo, estabilidad necesaria

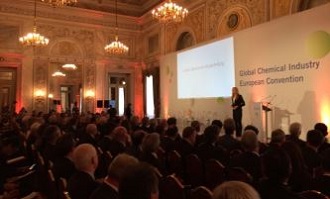
Reunión General de CEFIC en Florencia

La competitividad de los productos químicos de Europa fue uno de los principales temas tratados en la reunión general de CEFIC (European Chemical Industry Council), celebrada el 7 de octubre en Florencia. En un momento clave donde la quinta mas grande industria de fabricación se enfrenta a retos de competitividad continuos mediante la exploración de nuevos mercados y el desarrollo de nuevos productos, la asociación europea que representa a la industria química ha reforzado la necesidad de Europa atractiva y deseosa de la inversión.


Hariolf Kottmann (foto de arriba), consejero delegado de Clariant y nuevo presidente del CEFIC, también confirmó esto, diciendo:. "Es un honor haber sido nombrado como Presidente de CEFIC, basándose en los logros del Sr. Clamandieu durante su período Mi prioridad será la de centrarse en el continuo papel innovador de nuestra industria para hacer frente a los retos de competitividad planteados por otras regiones del mundo ".

El informe económico presentado durante la asamblea, además de lanzar la alarma sobre el riesgo de la competitividad de los productos químicos en Europa, sin embargo, también puso de relieve su capacidad de respuesta, especialmente en relación con la investigación de nuevos mercados. Según el informe, la diversificación es un factor clave, demostrada por el sector también en relación con el superávit comercial en productos químicos especializados, productos de consumo, y polímeros.

El superávit comercial se sigue generando en los Estados Unidos, Brasil y otros países de Asia, pero hay un déficit con China, India y Japón. El informe confirma que Asia sigue dominando, el crecimiento de su producción química es superior al resto del mundo, captando inversiones incluso de países de la UE y dominando la inversión en I + D y la inversión de capital.


Por tercer año consecutivo, la industria química europea ha registrado un crecimiento negativo, por debajo de € 536,000 millones en 2014 a € 519,000 millones en 2015, con una cuota global en el mercado mundial desde 17,3% a 14,7%. "Lo que estamos viendo es lo que hemos predicho desde hace muchos años - el mercado de rápido crecimiento de Asia, junto con el auge de esquisto de EUA significa que Europa tiene que actuar con rapidez para mantener su competitividad.

El combustible, materia prima y los costos de energía son el talón de Aquiles de Europa, haciendo que el etileno cueste el doble en la UE que en EUA a pesar de los bajos precios del petróleo. El etileno es el bloque de construcción para muchos otros productos del sector y tiene un enorme impacto en nuestra capacidad para seguir siendo competitivos", dijo Marco Mensik, director gerente de CEFIC, señalando cómo los costos de energía y la burocracia están socavando la rentabilidad.

Las inversiones también han tenido un impacto directo en la competitividad de los productos químicos. EUA ha anunciado más de 265 grandes proyectos de la industria química, por valor de más de 170 mil millones de dólares; China sigue atrayendo inversiones. Como resultado de ello, Europa necesita aumentar su atractivo como captador de la inversión en investigación y producción de productos químicos innovadores y de alto valor. En particular, se tiene que aumentar su tasa para pasar de la investigación al desarrollo y la comercialización de nuevos productos.

Los nuevos mercados continuarán ganando importancia en un mundo que está tratando de encontrar soluciones a los retos sociales, tales como la eficiencia energética para frenar el cambio climático. Las empresas químicas europeas también pueden aprovechar el fuerte crecimiento del mercado chino y, a pesar de las dificultades, el mercado está mostrando signos de que la industria química de la UE continúa saliendo del periodo posterior a la crisis con un superávit comercial sólido. Cefic espera un crecimiento modesto para el final de 2016 y para el 2017.

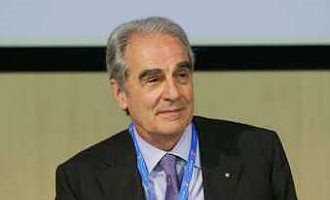
En lo que se refiere a Italia, Cesare Puccioni (foto de abajo), presidente de Federchimica, dijo: "Incluso aquí, en Italia, la incertidumbre política, petrolera y sus derivados económicos, internacionales están teniendo un impacto negativo, manteniendo bajo el nivel de demanda y el patrón fragmentario de las compras que ha caracterizado a la larga crisis sin cambios ".


Un buen resultado para las exportaciones, y el nivel de la demanda interna que ha mantenido, ha dado lugar a un crecimiento del 1,5% en la producción de la primera parte de 2016, un año que, sin embargo, se espera que termine sin mejoría adicional. las exportaciones italianas han aumentado, aunque no tanto como en 2015, y ellas seguirán siendo un factor importante para el desarrollo. El aumento de las exportaciones químicas italianas es más alta que la mayoría de los fabricantes europeos. En particular, productos de química fina y especializada están registrando un superávit comercial que sigue en aumento, y que en 2015 alcanzaron casi los € 2,800 millones.

Esta capacidad de prevalecer sobre los mercados extranjeros es el resultado de un proceso de avance tecnológico para los productos, a través de la innovación que se basa cada vez más en la investigación llevada a cabo en numerosas PYMEs. Un indicador sintético de competitividad procesado por el ISTAT coloca los productos químicos en la parte superior de la clasificación para la relación entre la productividad y el costo de la mano de obra, la rentabilidad, la propensión a las exportaciones, y la cuota correspondiente a las sociedades innovadoras.

"Estamos en un sector virtuoso, desde un punto de vista de la sostenibilidad, así como en términos de innovación y la inversión continua en investigación y desarrollo. Debido a sus características de complejidad, la industria química debe, sin embargo, ser capaz de operar con un marco tan sólido como sea posible cuando se trata de reglamentos y su aplicación. Esta necesidad es apremiante aún más, teniendo en cuenta la inestabilidad de la situación política y económica, inclusive a nivel mundial ", agregó Puccioni.

Durante la reunión, CEFIC premió a Covestro para su uso eficiente y compatible con el medio ambiente, del dióxido de carbono en la producción de plástico.

Macplas
Marketing
12 Octubre 2016

7 de junio de 2013

Máquinas envasadoras y de procesamiento de bebidas y alimentos: un mercado en auge

El comercio con estos equipos se incrementó un 50% en todo el mundo entre 2002 y 2011

El pasado 6 de mayo, Richard Clemens, director general de VDMA para el segmento de la maquinaria para alimentación y máquinas envasadoras, aprovechó su asistencia a la presentación en Madrid de la feria Drinktec, Salón Internacional de la Industria de Bebidas y Alimentos Líquidos, para hacer un repaso general de la evolución que ha seguido este mercado en todo el mundo a lo largo de los últimos años y para resumir algunas de las tendencias que se aprecian a corto, medio y largo plazo en este sector.
Richard Clemens, director general de la Asociación Alemana de Fabricantes de Maquinaria e Instalaciones (VDMA) para el segmento de la maquinaria para alimentación y máquinas envasadoras

La demanda global de maquinaria de procesos y envasado para la industria alimentaria y de bebidas aumenta desde hace años de forma continuada. El año 2009, tras la explosión de la crisis financiera y económica mundial, es la única excepción dentro de esta tendencia al alza. Por lo demás, entre 2002 y 2011 el comercio mundial de máquinas envasadoras y de procesamiento de bebidas y alimentos se incrementó un 50%, pasando de 20.000 a 30.000 millones de euros. No hay ningún otro segmento de la ingeniería mecánica que presente un desarrollo tan dinámico como éste. La VDMA estima que un tercio de los 30.000 millones de euros de volumen comercial global se produce en el sector de las bebidas y los alimentos líquidos.

foto
Richard Clemens, director general de VDMA para el segmento de la maquinaria para alimentación y máquinas envasadoras.

Los principales países exportadores son, desde hace muchos años, Alemania e Italia con un 23% respectivamente del volumen comercial registrado en 2011. Muy por detrás les siguen Estados Unidos, los Países Bajos, Suiza y China, con porcentajes que oscilan entre el 4 y el 8%. A la lista de países exportadores de maquinaria para alimentos y bebidas se suman otros 40 países más. Para todos ellos, Drinktec es sin lugar a dudas la plataforma desde la que presentarse a la industria internacional de bebidas, medirse con la competencia y entrar en contacto con clientes potenciales de todo el mundo.

Los mercados de ventas se desplazan
Hace escasos años, entre el 55 y el 60% del comercio mundial de maquinaria de envasado y procesamiento de alimentos y bebidas se producía en Europa. En 2011 este porcentaje se había reducido al 43%. Entretanto, y según datos de ese mismo año, Asia se ha colocado en segundo lugar por detrás de Europa con un porcentaje del 22%, al tiempo que incrementan su peso las regiones de Latinoamérica y África/Oriente Medio.

Esto indica un creciente desplazamiento de los mercados de ventas, que la VDMA prevé continúe en los próximos años. Así, los impulsos más fuertes procederán de los países emergentes y en vías de desarrollo, cuyas economías nacionales crecen a buen ritmo y cuya industria se encuentra en un proceso acelerado de estructuración y modernización. La elevada actividad inversora en los mercados consolidados de Europa Occidental y Norteamérica se mantendrá estable. Asia, Latinoamérica y África/Oriente Medio concentran actualmente más del 44% de la demanda de maquinaria y el 50% del consumo global de bebidas.

foto
Drinktec 2009.

Esta evolución global de la demanda de bienes de equipo se verá reflejada en la todavía mayor internacionalidad de Drinktec 2013 y en la cifra de visitantes procedentes de los mercados de crecimiento más dinámico, como China, Brasil, México, India, Corea del Sur, Indonesia, Irán y Arabia Saudí.

Tres megatendencias que determinan el mercado
Para los visitantes y expositores de Drinktec la innovación es una de las herramientas clave para poder hacer frente a la competencia nacional e internacional. Por eso, las ideas de producto por un lado y el desarrollo de soluciones por el otro se dan la mano en Drinktec. En este contexto, la feria abordará las tres megatendencias que actualmente determinan el mercado tanto para los fabricantes de bebidas como para la industria auxiliar o las empresas de servicios: la sostenibilidad, la seguridad y la flexibilidad.

Sostenibilidad y eficiencia de recursos
Hace tiempo que el término ‘sostenibilidad’ ha dejado de ser una mera palabra de moda. El cambio climático, el creciente consumo energético y los recursos limitados se han convertido en temas clave en todo el mundo, y no sólo por una cuestión de costes: cada vez son más los consumidores que en su decisión de compra incluyen criterios de sostenibilidad. Por ello, la gestión responsable de los recursos por parte de las empresas se está convirtiendo en un factor competitivo determinante.

La industria auxiliar del sector bebidas ofrece soluciones específicas en este sentido, con importantes avances en todos los ámbitos en lo que a la optimización de recursos se refiere.

La reducción del consumo de agua en la fabricación de bebidas, el aprovechamiento del calor de proceso y los circuitos cerrados de agua contribuyen al balance energético positivo. El empleo de componentes eficientes mejora considerablemente el consumo energético de máquinas e instalaciones; en el caso de una máquina envasadora de bebidas, puede suponer hasta un 30% de ahorro.

El éxito de los envases PET continúa: en 2011 el PET fue el material empleado para envasar el 40% de las bebidas que salieron al mercado, una tendencia que se mantiene al alza. El PET no sólo convence por su reducido peso, que incrementa todos los indicadores de rentabilidad, sino también por sus características ecológicas, dado que para el transporte de botellas PET se requiere mucho menos combustible.

La feria Drinktec ofrece múltiples propuestas y soluciones para garantizar un consumo responsable y sostenible de energía y de recursos.

foto
Drinktec 2009.

Seguridad y calidad
Para la industria alimentaria y de bebidas es absolutamente imprescindible garantizar la higiene y la seguridad de los productos para no poner en peligro la salud de los consumidores. La configuración y el funcionamiento seguro e higiénico de los equipos de producción son en este sentido fundamentales. Cada componente de la máquina debe estar diseñado de forma que no permita la acumulación de restos de producto, suciedad o microorganismos, o que permita su limpieza fácil. Solo de este modo puede eliminarse cualquier riesgo microbiológico.

Las medidas de control e inspección implantadas a lo largo de todo el proceso de fabricación y envasado ofrecen una seguridad adicional. Asimismo, la trazabilidad de producto debe estar garantizada en todo momento. El registro y almacenamiento de los datos operativos y de control permiten efectuar un seguimiento pormenorizado del proceso y aumentar aún más la seguridad de los consumidores. Las soluciones que Drinktec ofrece en este ámbito son amplias y diversas.

Variedad y flexibilidad
Los gustos en cuestión de comida y bebida son tan variados como personas existen. La diversidad de la oferta es inmensa, al tiempo que el ciclo de vida de muchos de los productos es muy reducido. Para los fabricantes de bebidas, la capacidad de innovación y de reacción ante los cambios de hábitos de consumo es un factor competitivo clave que no solo afecta a las fórmulas, sino también a los formatos y tamaños de envase.

Esto requiere a su vez una tecnología extremadamente flexible y adaptable. Si se añaden nuevos ingredientes, el proceso de fabricación cambia, por ejemplo porque es necesario trabajar con temperaturas diferentes o con otro sistema de dosificación. Así, cuando se trata de nuevos productos, es imprescindible que puedan modificarse rápidamente los parámetros de producción. La gestión automática de fórmulas y recetas, sin ir más lejos, garantiza unos procesos altamente automatizados y un control avanzado de la producción.

En la industria envasadora la flexibilidad es un requisito indispensable para poder hacer frente a las demandas del mercado en lo que a variedad de formatos se refiere. Drinktec lo sabe y ha configurado una oferta específica en este ámbito.

Evolución del mercado mundial de las bebidas: desafíos y tendencias
El mercado de las bebidas registra un crecimiento extremadamente dinámico. En 2011 el gasto mundial en bebidas alcanzó los 803.000 millones de euros, y según datos del instituto de investigación de mercado Euromonitor esta cifra se incrementará a razón de un 10% anual durante los próximos cinco años. La evolución demográfica basta para explicar este incremento: la población mundial crece, y con ello las economías nacionales, sobre todo en los países emergentes. Los ingresos aumentan y, con ellos, los gastos de consumo. A ello cabe añadir que en muchos países el consumo medio per cápita de bebidas no llega ni al 50% del consumo medio en mercados maduros. Esto significa que el valor comercial y el volumen comercial en el sector bebidas seguirán aumentando, con distintas tasas de crecimiento en función de la región y del segmento de producto.

Sección clave: bebidas sin alcohol
El comercio global de bebidas sin alcohol ha crecido en los últimos años a un ritmo del 4% anual hasta situarse, en 2011, en los 467.000 millones de litros vendidos. Euromonitor prevé que hasta 2016 el volumen de ventas se incremente un 24% más.

El agua embotellada es el producto que presenta una mayor cuota de venta dentro del total, y las previsiones indican que continuará siendo el que más crezca.

foto
Drinktec 2009.

Las bebidas carbonatadas registrarán un menor crecimiento, entre otros motivos debido a la fuerte competencia que plantean las bebidas a base de té, los zumos de frutas o las especialidades asiáticas, todos ellos con tasas de crecimiento de dos dígitos.

Uno de los criterios de compra fundamentales para los consumidores de bebidas no alcohólicas de todo tipo son los beneficios para la salud. Por ello, el empleo de procesos de producción capaces de conservar todo el sabor y las vitaminas son clave para fabricar productos de alta calidad. El envasado aséptico en frío ofrece en este contexto una solución idónea para producir bebidas naturales ricas en vitaminas.

Las bebidas a base de té han experimentado también un auge radical, siendo las posibilidades técnicas también determinantes en la calidad de estos productos. En la fabricación de tés listos para beber (RTD) el uso de clarificadoras es fundamental, puesto que son éstas las que garantizan que el té llegue al consumidor sin turbidez alguna.

En cuanto a la fecha de caducidad del producto se están probando diversas técnicas innovadoras, como los campos eléctricos pulsados (PEF) para alargar la vida útil de los smoothies. En Drinktec podrán verse algunas de sus primeras aplicaciones.

Sección clave: cerveza
La cerveza es la bebida alcohólica más popular y más consumida del mundo. Entre 2002 y 2011 el consumo mundial de cerveza aumentó un 30% hasta los 120.000 millones de litros (sin contar el comercio on-trade en restaurantes, hoteles, etc.), una cifra que hasta 2016 está previsto que aumente todavía un 12% más. Este crecimiento seguirá procediendo exclusivamente del aumento del consumo en Asia, Latinoamérica, Europa del Este y África/Oriente Medio. Europa Occidental y Norteamérica son mercados saturados en el que el consumo per cápita ya es muy elevado.

Los mayores desafíos a los que se enfrenta la industria cervecera se encuentran en el entorno de mercado y exigen un elevado grado de creatividad tanto en lo que a sabores como en lo que a variedad o incluso a fuentes de energía se refiere. En los mercados saturados, las cerveceras intentan captar nuevos clientes mediante la innovación de producto, ofreciendo cervezas suaves con sabores al público femenino, por ejemplo.

foto
Drinktec 2009.

La gran cantidad de empresas familiares y tradicionales existentes en este sector abastecen los mercados locales con calidad, especialización e individualidad. Las numerosas Craft Breweries de los Estados Unidos son un ejemplo de ello. Y para poder hacer frente a esta creciente demanda de especialidades cerveceras es imprescindible disponer de unidades de producción de tecnología avanzada más pequeñas.

Los grandes productores de cerveza internacionales, por su parte, se enfrentan al reto de fabricar cervezas de la mayor calidad con los menores costes variables posibles.

Pero hay algo que preocupa tanto a pequeños como a grandes: el empleo rentable de las materias primas y la reducción del consumo energético. En este contexto, la recuperación del calor o los sistemas escalonados de tratamiento de aguas —que garantizan una conducción óptima y económica de las aguas residuales— son dos de los métodos más empleados para aprovechar los potenciales de ahorro y proteger los recursos naturales. En Drinktec podrán verse numerosas propuestas y soluciones en este ámbito.

Sección clave: bebidas lácteas
En el año 2011 se consumieron 127 millones de toneladas de bebidas lácteas, un 30% más que en 2002. La leche es el alimento cuyo consumo más relacionado está con el desarrollo económico, el aumento de la renta y el cambio de hábitos alimenticios de un país. No es de extrañar por tanto que sea Asia el continente que ha disparado el consumo mundial y que entretanto acapare más de un tercio de las ventas mundiales.

En la industria láctea, como en ninguna otra, la seguridad de producto y la calidad están indisolublemente ligadas. Debido a su composición bioquímica, la leche es uno de los alimentos más perecederos que existen, por lo que durante la producción y el envasado es imprescindible tener implantadas estrictas medidas y controles integrales de calidad y seguridad higiénica.

Hay pocos alimentos que ofrezcan tantas posibilidades como la leche de crear productos nuevos (y saludables) mediante técnicas de procesamiento específicas. Algunas de las tendencias más en boga de los últimos años son las bebidas a base de leche y zumos de frutas, por ejemplo, o la adición de vitaminas, antioxidantes y bacterias probióticas.

Además de una gran variedad, el consumidor de hoy exige productos más duraderos que conserven en todo momento sus nutrientes y vitaminas. Para producir esta leche ESL (Extended Shelf Life) existen diversas técnicas, como la microfiltración o la inyección de vapor. En Drinktec se presentan los últimos avances técnicos para la producción y el envasado seguros, flexibles y rentables de este tipo de productos.

foto
Drinktec 2009.

En resumen
El sector bebidas es uno de los más innovadores del mundo, con miles de nuevos productos y propuestas cada año. Para materializar ideas de producto con la tecnología más creativa y flexible posible es necesario un diálogo constante entre cliente e ingeniero. La feria Drinktec es en este sentido la plataforma de comunicación y contactos más grande y relevante del mundo, por lo que todo aquel que tenga algo que ver con la fabricación, llenado, envasado y comercialización de bebidas tiene una cita obligada con ella.

Interempresas - Envase y Embalaje
15 Mayo 2013

8 de agosto de 2012

Las envolturas al paso de Big Mac y papas fritas

McDonald, quienes estarán operando la más grande concesión del mundo de comida rápida en el Parque Olímpico en Stratford, al este de Londres, utilizaran el bioplástico Mater-Bi Novamont para sus vasos, cubiertos, sorbetes, tapas y envases.

"Muchos productos de McDonald ya eran compatibles con las normas compostaje EN13432 , pero no tenian la certificación", dijo la empresa consultora de medio ambiente Helen McFarlane.

"Hemos obtenido esta trabajando junto a nuestros proveedores desde hace casi dos años, con una inversión considerable en investigación y desarrollo."

Mater-Bi se composta con la digestión anaeróbica, de acuerdo con Novamont - Italia, ayudando a hacer más fácil de manejar las esperadas 3,300 toneladas de residuos de envases de alimentos y otros relacionados que los juegos generaran, que si se utilizan los materiales convencionales.

El comité organizador (LOCOG) de los Juegos Olímpicos y Paraolímpicos de Londres, ha fijado el objetivo de que el 70% de los residuos producidos por los acontecimientos debe ir a reciclaje, reutilización o compostaje.

Novamont opera en el Reino Unido, Alemania, Francia, Benelux, Escandinavia, Dinamarca, EE.UU., China, Japón, Australia y Nueva Zelanda.

Anthony Clark - PRW
26 Julio 2012

8 de junio de 2012

Sustituyen el metal por el plástico en una carretilla


TechnylStar, la gama de polímeros avanzados de Rhodia Engineering Plastics, ha permitido el diseño y puesta en marcha de una revolucionaria carretilla termoplástica, llamada I-Ton. Desarrollada en estrecha colaboración con la empresa italiana Lifter S.r.l. (subsidiaria del Grupo Pramac), la nueva I-Ton HTP termoplástica tiene la dureza del acero, y, sin embargo, es elegante debido a la libertad de diseño y acabado superficial estético proporcionado por el nuevo polímero.

“I-Ton es una carretilla altamente ergonómica, ligera, silenciosa y fácil de manejar, casi totalmente fabricada con materiales termoplásticos de Poliamida, que pesa la mitad que una carretilla estándar de acero y sin embargo es capaz de levantar 1.000 kilos”, comenta Federico Piersimoni, CEO de Lifter S.r.l. “Este ambicioso proyecto se hizo posible gracias a nuestro fuerte compromiso en investigación, y en el desarrollo de tecnologías innovadoras, y a la colaboración con Rhodia Engineering Plastics. La experiencia de Rhodia en la formulación de polímeros de alto rendimiento, nos permitió sustituir el acero, material convencionalmente utilizado en la fabricación de equipos elevadores tradicionales”.

Rhodia Engineering Plastics confía en Guzmán Global S.L. la distribución de sus productos en la Península Ibérica, relación que data desde 1969.

Interempresas
04 Junio 2012

4 de mayo de 2012

Expert SRL presenta en Drupa 2012 una impresora flexográfica de tambor central

Expert expondrá sus soluciones en el estand E05 pabellón 3 de Drupa 2012; entre ellas se encuentra la impresora Expert Dynamic 1108 GL gearless, 8+2 colores. Esta máquina posee ocho cuerpos de impresión, desarrollo máximo de hasta 1.100mm, velocidad de 450 mt/min y sistema automático para el cambio de camisa de impresión.

La familia Dynamic se presenta como una línea robusta no solo por sus estructuras de acero, sino por sus ejes portacamisas en fibra de carbono, guias lineares de alta precisión sobre las que se deslizan los cuerpos de impresión, equipo motorizado y controlado por la electrónica de Bosch-Rexroth, lo que a su vez garantiza calidad de impresión y velocidad de máquina.

El cuerpo de impresión central, caracterizado por la distribución radial de los cuerpos impresores alrededor del tambor central, asegura calidad del punto de impresión, reduciendo notablemente los fenómenos de puntos ovalizados y/o tableteo típicos de las impresoras con cuerpos impresores “paralelos”.

En los grupos de impresión se destacan el sistema de abertura automática de los soportes para el cambio de la camisa portacliché y la amplia zona de acceso. El resultado de esta combinación es la rapidez en el cambio de trabajo y la alta productividad de máquina.
La familia Dynamic, como toda la gama de impresoras Expert, puede ser equipada con una gran variedad de desbobinadores y rebobinadores, así como unidades downstream para diversas aplicaciones.

Recientemente la compañía suiza Geisser-Innoflex adquirió una Dynamic 1108 GL equipada con unidades completamente automáticas para bobinas de diámetro 1.000mm, con carga y descarga robotizada de las bobinas y dos unidades de impresión flexográfica a registro en línea para la impresión de 8 colores en anverso y 2 en reverso o 10 colores sobre el mismo lado del material, siempre manteniendo un registro perfecto entre colores a velocidad máxima de trabajo.


Conversion
18 Abril 2012

Comentario personal: Estas maquinas son una adición importante a la oferta regular de maquinas flexo que estaba restringida a las grandes marcas de grupos comerciales conocidos. Esperemos que respondan bien a las exigencias del mercado nacional.

23 de marzo de 2012

Lati propone soluciones para la sustitución del metal


Latón y plástico, el próximo reto

La sustitución del latón en aplicaciones relacionadas con el transporte de agua potable puede ser pronto imprescindible. A partir de 2013 es posible que pase a obligatorio el cumplimiento del límite WHO (Organizacion Mundial de la Salud) para el máximo contenido aceptable de plomo en agua potable, fijado en 10 miligramos por litro.

Algunos países que prestan especial atención a los temas de salud ya han puesto estos límites desde hace algún tiempo: en julio de 2010 California, por ejemplo, implantó la norma AB1953, que establece precisamente estos valores umbral.

En Italia, el valor actual impuesto por ley es de 25 microgramos por litro que ya no es fácil respetar. Una de los principales fuentes de contaminación por plomo de las aguas sanitarias puede ser el latón usado en grifos, válvulas, etc.
Latigloss
El latón contiene porcentajes significativos de este metal y puede llevar a concentraciones de hasta 80-100 microgramos por litro en el caso de un elemento nuevo. Por esta razón es fundamental introducir en el mercado materiales alternativos al latón para la fabricación de estas manufacturas. Hasta ahora no hay muchas alternativas y sobre todo, algunas de ellas como el acero inoxidable, pueden resultar más costosas que los materiales usados actualmente.

Con este fin Lati, empresa interesada en los temas de sustitución de metal, propone Latigloss 66 H2 G/50, un compuesto estructural basado en PA66 y reforzado con fibra de vidrio al 50%.

Las propiedades mecánicas de Latigloss son muy relevantes, como muestra la tabla adjunta, también en condiciones de contacto continuo con agua. Para apoyar el proceso de sustitución de latón, Lati ha conseguido la aprobación oficial para el contacto con agua potable de las entidades internacionales más importantes como ACS, KTW, WRAS y NSF.

Este compuesto ofrece la facilidad de trasformación típica de los materiales plásticos, un peso considerablemente inferior respecto al metal y un coste competitivo frente a cualquier metal. Con este propósito Lati ofrece a sus clientes no sólo el conocimiento técnico de una compañía operativa desde hace más de 65 años en el sector, sino además diseño, simulación y cálculo estructural y asistencia en procesado y optimización de compuestos termoplásticos.

Curvas de esfuerzo. Alargamiento al esfuerzo a diferentes temperaturas. 

Interempresas
21 de marzo de 2012 

22 de marzo de 2012

Adiós acero: Debutan los resortes plásticos

El Grupo Sogefi (Milán, Italia) ha lanzado lo que dice que son los primeros resortes plasticos de la industria automotriz fabricados con material compuesto destinado a aplicaciones de suspensión de vehículos de pasajeros y vehiculos comerciales livianos. Los muelles helicoidales de plasticos reforzados con fibras (PRF) se basan en fibra de vidrio y resina epóxica.
Muelle plástico aceptado por Audi y listo para
trabajar.

Sogefi señala que, con un peso de hasta 40-70% menor que los muelles helicoidales de acero, equivalente a una reducción de 4-6 kg por vehículo, ellos contribuyen a una reducción real del consumo de combustible. Además la producción de muelles helicoidales de PRF es hasta cinco veces menos intensivo en energía (termofijado de material compuesto en torno a 170 °C en comparación con las temperaturas de 1,000 °C y 450 °C utilizado para el acero), y asegura una drástica reducción en el desperdicio y el uso de consumibles.

La industria del muelle en espiral para aplicaciones de producción en serie está actualmente basada en el acero. A pesar de cierta reducción de peso durante los últimos 20 años, este material ha llegado a sus límites físicos de acuerdo a Sogefi. El proceso de fabricación de acero es también intensivo en mano de obra con alto consumo de energía para los procesos tales como el tratamiento termico, superficial y granallado. Estos factores inspiraron a Sogefi, para invertir en el desarrollo de una tecnología completamente nueva para mejorar el producto y sus características: la Primavera de la bobina de PRF.

El desempeño y la durabilidad son también superiores de acuerdo a Sogefi. Los muelles de plástico no se corroen, poseen características mejoradas de confort, conducción y manejo, y brindar una mejor reducción de ruido en superficies duras.

Audi es el primer fabricante de equipo original que se presenta y suscribe el diseño de los muelles de PRF de Sogefi, y los usara en su proximo modelo.

PlasticsToday Staff
19 Marzo 2012

15 de diciembre de 2011

Compuesto Fibra Espuma (Foam Fiber Composite, FFC)

¿QUÉ ES?
Friul Filiere SPA, por primera vez en el mundo presenta esta nueva tecnología para extruir perfiles de un material compuesto ecológico ultra ligero llamado FFC ™, obtenido a partir de PVC cargado con fibras naturales y expandido para producir un material ligero.


Esto es algo absolutamente nuevo en el panorama de extrusión, con este producto Friul Filiere SPA ha conjugado las cualidades de los materiales plásticos y las fibras naturales. Este consiste de cantidades variables apropiadamente formuladas de material termoplástico y fibras naturales mezcladas hasta alcanzar un compuesto homogéneo  y listo para ser extruído directamente a partir de mezcla seca en líneas de extrusión equipados con mono tornillo especial o doble tornillo corrotante fabricados por Friûl Filière SPA, sin tener que pasar por la fase de granulación, lo que permite un proceso de producción simplificado y económico.

FFC ™ es ​​una marca registrada de Friul Filiere SPA , la empresa solicitó una patente para la producción de este nuevo tipo de material ultra ligero compuesto, el cual incluye todos los aspectos tecnológicos de formulación, proceso y planta hasta el producto final.


VENTAJAS
Este producto tiene ventajas sorprendentes en comparación con los materiales que actualmente se encuentran en el mercado:
  • Dentro de una superficie lisa y rígida, la masa ampliada con microceldas lleva el peso específico a niveles tales como 0.6/0.7 g/cm³, por lo tanto, reduciendo el costo
  • Se trabaja igual que la madera (planitud, encolado, enchapado, entornillado, lijado y clavado y permite aplicar directamente, pintura y laca)
  • Es ecológico y 100% reciclable
  • Es auto-extinguible y tiene excelentes características físicas y mecánicas tales como estabilidad dimensional, resistencia a la humedad, buen nivel de elasticidad (lo que permite procesar superficies curvas también), aislamiento térmico y acústico.
APLICACIONES
Las características de alto desempeño del nuevo material compuesto ultraligero FFC ™, lo hacen ideal para muchas aplicaciones en muchas áreas diferentes, en el campo de la construcción, sino también en los muebles y, sobre todo en la decoración de interiores, y permite la obtención de productos altamente competitivos en comparación con los materiales utilizado hasta ahora. 

Aunque su costo es considerablemente menor, el punto de vista económico no es la razón principal, es principalmente porque las pruebas realizadas han demostrado que el nuevo material compuesto FFC ™ reúne las mejores características físicas y mecánicas que se encuentran en todos los demás materiales que se utilizan actualmente. 

Si, por ejemplo, consideramos los campos del mobiliario y enseres o la construcción, como en el caso de los marcos de las puertas, zócalos, perfiles en general - sobre todo si son complejos - se convierte en una alternativa y un sustituto del compuesto madera plástico o de otro material termoplástico y, sobre todo, gana cualquier  comparación con el MDF (Tablero de fibra de media densidad). Sus propiedades han eliminado definitivamente los numerosos problemas que aún estaban por resolver, tales como la deformación de los perfiles, debido a la infiltración del agua o la estabilidad dimensional.

Perfiles plásticos con apariencia de madera


Friul Filière , con sede en Buia (Udine, Italia), ha entregado recientemente a un transformador de América del Sur una serie de líneas de extrusión para los perfiles de pisos con CFE (compuesto de fibra espuma)  basados en la tecnología específicamente desarrollada por la empresa para tal material.

Estas líneas consideran extrusoras cónicas de doble tornillo, y unidades para producir un acabado de alta calidad reemplazando los sistemas tradicionales de pintura. El sistema de impresión de valle (valley printing) desarrollado específicamente para perfiles de pisos incluye una maquina impresora Paint-X operando sincronizadamente con una unidad de gofrado para crear un patrón de efecto real de madera en los perfiles.

Macplas
14 Diciembre 2011