El pasado 14 de marzo tuvo la votación de las propuestas legislativas relacionadas con Economía Circular en el Parlamento Europeo. Tras esta votación, PlasticsEurope, la asociación europea de fabricantes de materias primas plásticas, agradece el apoyo mostrado por los eurodiputados en las votaciones relativas a la reducción de vertidos en vertederos y a favor de la recogida selectiva de envases. La asociación comparte la visión del Parlamento sobre el rol fundamental que deben desempeñar estas medidas legislativas para estimular las inversiones en soluciones, tanto existentes como más innovadoras, en la gestión de residuos. También es de esperar que todas estas iniciativas ayuden a “cerrar el círculo” y aprovechar al máximo los residuos como recursos.
Karl-H. Foerster, director ejecutivo de PlasticsEurope a nivel pan-europeo ha afirmado que “las tecnologías de recogida y reciclado son más eficientes cuando todos los envases se recogen por separado y no conjuntamente con los residuos domésticos, ya que esto garantiza el suministro de materias primas y apoya nuevas inversiones”. “Esta medida es un paso más para avanzar hacia la economía circular ayudando también a prevenir el riesgo de abandono de residuos en el medioambiente. Además, apoyará la creación de puestos de trabajo en Europa y asegurará una cadena de valor del reciclaje sólida en Europa”, ha señalado Foerster.
Sobre esta cuestión, Ignacio Marco, director general de PlasticsEurope en la región Ibérica ha querido destacar que “el modelo por el que nuestra asociación apuesta a nivel pan-europeo es muy similar al implementado en España. En nuestro país, la recogida selectiva de los envases (de todo tipo: plásticos, bricks y latas) es una realidad desde hace tiempo y en este aspecto estamos más avanzados que la mayoría de los demás países de la UE". Los europarlamentarios también han reconocido la importancia de reducir al mínimo el deposito en vertedero de residuos municipales para 2030. Respecto a esta medida, Foerster ha destacado que "la industria europea de los plásticos lleva tiempo pidiendo que se tomen medidas legislativas que limiten la entrada a vertedero de todos los residuos reciclables, así como de otros residuos post-consumo recuperables, para el año 2025. Como industria, lo consideramos una prioridad para Europa, ya que estos residuos deben ser considerados recursos”.
Esta petición aplica especialmente a España explica Marco: “los datos indican que aquí seguimos mandando a vertedero más de la mitad de los residuos plásticos - limitando así las posibilidades de sacar el máximo provecho a unos recursos muy valiosos. Por ello, el hecho de que, en ciertas partes de nuestra geografía, el coste de depositar una tonelada de residuos en un vertedero siga siendo inferior al de un menú del día, no tiene ningún sentido desde un punto de visto tanto económico como medioambiental. Mientras el vertedero siga siendo la opción más barata en nuestro país, no se fomentarán otras alternativas de gestión de residuos más sostenibles y generadoras de valor".
PlasticsEurope considera que el nuevo objetivo de reciclaje de envases de plástico del 60% propuesto por el Parlamento para 2025, junto con el cambio hacia una metodología de cálculo de tasas de reciclado más estricta, es extremadamente ambicioso. "Teniendo en cuenta la tecnología de reciclado con la que se cuenta hoy en día, consideramos que el objetivo de reutilizar y reciclar un 55% de los envases de plástico propuesto por la Comisión es un reto. Es por ello que solicitamos a la Presidencia del Consejo que evalúe cuidadosamente su impacto antes de adoptar cualquier modificación sustancial de las normas sobre el cálculo propuesto inicialmente por la Comisión", ha concluido Foerster.
Interempresas
15 Marzo 2017
Mostrando las entradas con la etiqueta PlasticsEurope. Mostrar todas las entradas
Mostrando las entradas con la etiqueta PlasticsEurope. Mostrar todas las entradas
24 de marzo de 2017

23 de septiembre de 2016
Buenas perspectivas para el sector del plástico
La feria K de Düsseldorf documenta el éxito de la industria y presenta los desarrollos tecnológicos más importantes
Desde 1952, la feria K de Düsseldorf muestra, de forma especialmente evidente, el éxito mundial del plástico y el caucho. En su séptima década de existencia, el certamen documenta también el enorme crecimiento de la industria mundial del plástico y presenta cada tres años los desarrollos tecnológicos más importantes. Los materiales poliméricos, las máquinas, la técnica de procesamiento y herramientas, así como las múltiples aplicaciones para plásticos y caucho no pueden verse con tanta amplitud y profundidad en ningún otro lugar como en Düsseldorf. De este modo, K es también en su 20ª edición de 2016 la referencia para todas las personas que deseen obtener una visión general de la industria y el procesamiento de los plásticos.
El éxito mundial de esta industria se refleja, principalmente, en el incremento del uso del plástico y el caucho como material, que entre 1950 y 2015 aumentó de media un 8,5% anual. Los índices de crecimiento actuales no son tan grandes como en los años 1950-1970, pero desde principios de este siglo siguen registrándose un 4-5% anual. Sin embargo, varían mucho según la región, el producto o aplicación.

Aceptación mundial de los materiales poliméricos
Los impulsores del crecimiento mundial son, principalmente, el aumento de la población mundial y el crecimiento general del nivel de vida de la humanidad. La prosperidad se manifiesta en los múltiples mercados de aplicación de los plásticos, principalmente en el embalaje de alimentos y productos de consumo diario, pero también en múltiples contenedores de almacenamiento y transporte. Las infraestructuras y la construcción requieren además el uso de plásticos en el suministro de agua, electricidad y gas, en aislamientos, perfiles de ventanas y mucho más. Además cabe mencionar, como un campo de uso importante, el aumento de la movilidad: desde el automóvil, pasando por el transporte de mercancías, hasta la aeronáutica. Un campo de aplicación en el que se han hecho imprescindibles los plásticos es la medicina: dispositivos, diagnósticos, laboratorios y la aplicación segura de productos farmacéuticos en la calidad requerida actualmente son ya inimaginables sin los plásticos como artículos desechables seguros e higiénicos. También los artículos deportivos y de ocio, tal como se conocen y valoran actualmente, solo pueden fabricarse con plásticos. Todas estas aplicaciones contribuyen en sus mercados y con los plásticos y cauchos utilizados para ellos, a la aceptación mundial y la difusión de los materiales poliméricos.
Asia es la región líder mundial en la producción de plásticos
La asociación de fabricantes PlasticsEurope cifró la producción mundial de plásticos del año 2015 en 322 millones de toneladas. De ellas, apenas 270 millones eran de materiales plásticos, es decir, materiales que se transformaron en productos de plástico. Los restantes 50 millones, aproximadamente, se usaron para la fabricación de revestimientos, adhesivos, dispersiones, barnices o pinturas. En el mismo periodo, según los análisis del International Rubber Study Group IRSG se fabricaron y consumieron en todo el mundo casi 29 millones de toneladas de caucho. De ellos correspondieron 12 millones de toneladas a caucho natural y casi 17 millones de toneladas a caucho sintético.
Como todos los impactos de precios y crisis económicas de las últimas décadas, la breve crisis financiera y económica de 2008/2009 solo afectó breve y mínimamente a la evolución positiva a largo plazo de la industria de los plásticos. Desde 2010 los plásticos han vuelto a la senda del crecimiento con un 3-5 % de aumento de la producción anual.
Las capacidades de producción de termoplásticos, la parte mayor y más importante de todos los plásticos, según datos de la base de datos de capacidades KI Polyglobe, eran a finales de 2015 de unos 305 millones de toneladas anuales en todo el mundo. De ellos, más del 90% correspondía a plásticos estándar, casi un 9% a termoplásticos técnicos y varios tantos por mil, respectivamente, a polímeros de alto rendimiento y a plásticos biobasados y biodegradables.

El enorme crecimiento económico de China y de muchos países del Sudeste Asiático convertirá el área económica de Asia-Pacífico también en la región mayor y de más crecimiento de la industria de plásticos mundial. Hasta ahora, con un 49%, Asia produce casi la mitad de todos los plásticos fabricados en todo el mundo. En 2014 procedían también de los países asiáticos más del 40% de las máquinas utilizadas para el procesamiento de plásticos. China es actualmente el país más importante del mundo en todos los segmentos de la industria de plásticos: Según cifras de 2015, el 28% de la producción global de plásticos, el 33% de la producción mundial de máquinas para plásticos y la mayor parte del procesamiento mundial de plásticos correspondía a China.
La enorme ampliación de las capacidades de polimerización en la región Asia-Pacífico y en Oriente Próximo ha modificado continuamente las estadísticas: Con una cuota del 28% de China, el 4% de Japón y otro 17% de los restantes países asiáticos, el continente abarca un importante 49%. Europa y Norteamérica, con un 18% y un 19% de la producción mundial, perdieron algunos puntos porcentuales. En Oriente Próximo y Medio, así como en África, según la estadística de PlasticsEurope, fue conjuntamente del 7%, en Sudamérica un 4% y en los antiguos estados de la CEI un 3%. En comparación con 2006, hasta 2015 Asia incrementó su cuota en la producción mundial en un 9%, mientras que Norteamérica bajó un 4% y Europa un 6%. Asimismo, en la producción de caucho domina Asia: tradicionalmente con un 73% de caucho natural, pero hasta ahora también un 61% de caucho sintético.
Los países de habla alemana son líderes en tecnología, pero China es líder en el mercado de máquinas
El valor de la producción de máquinas de plástico y caucho alcanzó el año 2014 un volumen de 32.500 millones de euros en todo el mundo (2013: 30.800 millones de euros). Los fabricantes europeos de máquinas para plásticos lograron un 40 (42)%, según un valor de producción de 13.000 (12.800) millones de euros. Según datos de Euromap, la agrupación de constructores de máquinas de Austria, Francia, Alemania, Gran Bretaña, Italia, Luxemburgo, España, Suiza y Turquía, los europeos pudieron ampliar ligeramente en 2014 su papel de liderazgo en el comercio mundial, hasta una cuota del 50%. A pesar de las múltiples incertezas, Euromap esperaba para el año 2015 un aumento de la producción mundial del 3%, hasta 33.500 millones de euros, y un crecimiento de la producción europea del 2%, hasta 13.300 millones de euros.

Según el valor de producción, el mayor productor de máquinas para plásticos en 2014 fue China con un 33,4%, seguida de Alemania con un 20,5%, Italia con un 7,8% y los EE UU con un 7,1%. En el comercio mundial, el líder de construcción de máquinas es Alemania, con una cuota mundial de exportación del 24%, por delante de China (13%), Japón e Italia (ambos con un 9%) y los EE UU. (6%).
La industria europea de plásticos se mantiene relativamente estable
La industria de plásticos de la UE28, con 1.450 millones de empleados en 62.000 empresas, la mayoría de ellas pequeñas y medianas, según datos de Eurostat recopilados por PlasticsEurope, alcanzó en el año 2014 unas ventas de 350.000 millones de euros y contribuyó con 18.000 millones de euros al superávit de la balanza comercial de la UE. Los principales destinos de exportación (fuera de la UE) de materias primas de plásticos y productos de plástico fueron Turquía, China, EE UU, Rusia y Suiza. Los importadores principales fuera de la UE fueron, en materias primas, EE UU, Arabia Saudita, Corea del Sur, Suiza y Japón y en procesamiento de plásticos, EE UU, Suiza, China, Turquía y Japón.
El sector de embalajes, según datos de PlasticsEurope, consumió en el año 2014 en Europa la mayor cuota de plásticos de Europa, con un 39,5%. La construcción siguió con un 20,1% en el puesto 2, el sector del automóvil con un 8,6% en el puesto 3, siguieron la industria eléctrica y electrónica con un 5,7% y la agricultura con un 3,4%. El consumo de los restantes consumidores, como el sector del mueble, la medicina y los fabricantes de electrodomésticos, juguetes, artículos deportivos y de ocio, sumaron en total un 22,7%.
Los mayores consumidores de plásticos en Europa, como anteriormente, fueron Alemania (25%), Italia (más de 14%), Francia (casi 10%), Gran Bretaña (casi 8%), España (más de 7%) y Polonia (6%).
La revolución del gas de esquisto cambia las reglas
Europa se esfuerza por reducir sus emisiones de CO2. Los esfuerzos de ahorro han ido seguidos por la reducción del uso de los recursos fósiles. El descenso del consumo de petróleo ha provocado a su vez, en los últimos años, una desaparición de refinerías, lo que también redujo las cantidades disponibles de productos de primera fracción para poliolefinas, el grupo más importante de plásticos por su cantidad. Al mismo tiempo, los países del golfo alcanzaron, por así decirlo, importantes capacidades de producción de plásticos en sus propias fuentes petrolíferas, que deben suministrar a Asia y América. Mientras que Europa no puede cubrir sus necesidades de poliolefinas con sus propios recursos y necesita importar, la revolución del gas de esquisto se ha convertido en una fuente incomparablemente económica en los EE UU y ha cambiado las reglas. Como consecuencia de las inversiones que vienen realizándose desde hace años, previsiblemente a partir de 2017 entrarán en servicio nuevas capacidades de poliolefinas con base de gas.
Actualmente, en Norteamérica se están construyendo capacidades tanto para fomentar el gas de esquisto como para crear los copolímeros necesarios y la polimerización de los plásticos finales. También crece la infraestructura para el transporte, almacenamiento y flete marítimo de los productos de primera fracción y granulados de plástico listos para su procesamiento. La ventaja de costes de las nuevas producciones americanas se trasladará, previsiblemente, a los flujos de cantidades de poliolefinas entre los continentes, en favor de los suministros de Norteamérica.
La coyuntura de los plásticos con luces y sombras
En ningún otro lugar del mundo registra el negocio de los plásticos y productos de plástico una situación proporcionalmente tan estable y positiva como en la zona Euro. La pequeña, pero avanzada, industria de los plásticos suiza está sufriendo la brusca separación del franco suizo respecto al euro y la drástica revalorización que esto ha supuesto de la divisa nacional. La construcción de máquinas y el procesamiento, principalmente, se vieron muy afectadas, prácticamente, de un día para otro.
Fuera de Europa, en los países BRIC la evolución del negocio fue más moderada de lo esperado. China tuvo que corregir a la baja sus cifras de crecimiento e India depende mucho de la presión de la importación. La industria rusa tiene que luchar contra la volatilidad del rublo, con sanciones y otras inseguridades políticas, así como con la reducción de los ingresos del negocio de la energía. También Brasil y algunos de sus estados vecinos sufren por el bajo precio del petróleo, de cuya exportación dependen en gran medida sus presupuestos nacionales y han entrado en crisis económicas. Tanto los productores de plásticos como muchos transformadores de los mismos en Sudamérica han aplazado sus inversiones previstas actualmente para un futuro indeterminado. Entretanto, las esperanzas de los fabricantes de bienes de inversión están depositadas, además de en muchos mercados asiáticos en alza y el de EE UU, nuevamente reforzado, también en la apertura económica de Irán.
Más reciclaje en Europa
La contaminación marina con residuos de plásticos y el llamado microplástico ha tenido en los últimos años una amplia resonancia en todo el mundo, tanto en los medios como entre la población. Es evidente que, por una parte, la ineficacia de los sistemas de eliminación y, por otra, el comportamiento humano, se traducen en una situación lamentable.
A pesar de que el antiguo continente no es uno de los principales causantes de la contaminación, la industria europea de los plásticos se esfuerza desde hace mucho tiempo por reciclar los residuos de plástico usados, además de crear sistemas de recogida apropiados y el reciclaje consecuente de los residuos de producción. Debido a las normas legales y los múltiples esfuerzos e iniciativas, la cuota de reciclaje aumentó en Europa (países de UE28, más Suiza y Noruega) continuamente en los últimos años: En el año 2014 alcanzó el 69% y, con ello, unos 10 puntos más que en 2011 y 21 más que en 2006. En los países europeos donde están prohibidos los vertederos, las cuotas de reciclaje son especialmente altas: Mientras que en estos países: Suiza, Austria, Países Bajos, Alemania, Suecia, Luxemburgo, Dinamarca, Bélgica y Noruega se reciclan más del 96% de sus residuos de plásticos, hay cinco países que todavía están por debajo del 30%.
Las principales vías de reciclaje en Europa eran en 2014, con un 39% el uso energético y con un 30% el reciclaje del material, mientras que un 31% de los residuos de plásticos fueron a vertederos. Diez años antes, el 26% se aprovechaba energéticamente, un 17% se reciclaba y el 57% iba a vertederos. En el reciclaje de embalajes, todos los países europeos alcanzaban cuotas superiores al 20%, la mitad más del 70% y algunos incluso más del 99%.
Alemania: El mercado local de la feria K es, con frecuencia, el líder en tecnología
La industria del plástico y el caucho de los tres países de habla alemana, como anteriormente, se defiende muy bien en la competencia internacional. Desde hace décadas es líder en tecnología de plásticos y caucho en muchos segmentos de las cadenas de creación de valor. Como el mayor mercado de Europa, Alemania es también el mercado local de la feria K.

Veamos un breve resumen de las principales cifras de este mercado principal: La industria de los plásticos y el caucho obtuvo el año 2014 en Alemania unas ventas de casi 110.000 millones de euros. Con unos 450.000 empleados, es uno de los sectores económicos más importantes, representando un 6% de la producción industrial nacional. En Alemania se produjeron en 2015 19,4 millones de toneladas de plásticos, según datos de PlasticsEurope. Las ventas de los productores de plásticos ascendieron a un total de 27.000 millones de euros. El volumen de producción y las ventas se movieron en los últimos años a un nivel constante, con solo ligeras variaciones. La base de materias primas cada vez menos competitiva y los costes de energía con fuerte crecimiento presionaron la competitividad de los centros de producción alemanes.
La construcción de máquinas para plásticos y caucho en los países de habla alemana mantiene, desde hace mucho, su posición de liderazgo tecnológico en la técnica de máquinas y producción. Los fabricantes de Alemania cerraron el año 2014 con una producción de 6.700 millones de euros en las máquinas principales y, con ello, solo ligeramente por debajo del año récord de 2013. Con una cuota del 20,5% en la producción mundial, se situó por detrás de China (33,5%) en el puesto 2 y muy por delante de Italia, con un 7,8% en el puesto 3. En el comercio mundial, el líder de construcción de máquinas es Alemania, con un valor de exportación de 4.600 millones de euros y una cuota mundial de exportación del 24%, por delante de China (13%), Japón e Italia (ambos con un 9%).

El procesamiento de plásticos en Alemania logró en 2014 unas ventas de 59.000 millones de euros. La cantidad de procesamiento ascendió a unos 13,6 millones de toneladas. Los procesadores de caucho en Alemania transformaron 1,57 millones de toneladas y pudieron obtener unos ingresos de 11.300 millones de euros.
Junto con sus competidores de todo el mundo, el sector de transformación de Alemania está atento a las novedades y perfeccionamientos tecnológicos que se presentarán en K 2016 para poder explotar aplicaciones adicionales para el plástico y el caucho con nuevos tipos de materiales, nuevas máquinas y herramientas.
Redacción Interempresas
04 Julio 2016
Desde 1952, la feria K de Düsseldorf muestra, de forma especialmente evidente, el éxito mundial del plástico y el caucho. En su séptima década de existencia, el certamen documenta también el enorme crecimiento de la industria mundial del plástico y presenta cada tres años los desarrollos tecnológicos más importantes. Los materiales poliméricos, las máquinas, la técnica de procesamiento y herramientas, así como las múltiples aplicaciones para plásticos y caucho no pueden verse con tanta amplitud y profundidad en ningún otro lugar como en Düsseldorf. De este modo, K es también en su 20ª edición de 2016 la referencia para todas las personas que deseen obtener una visión general de la industria y el procesamiento de los plásticos.
El éxito mundial de esta industria se refleja, principalmente, en el incremento del uso del plástico y el caucho como material, que entre 1950 y 2015 aumentó de media un 8,5% anual. Los índices de crecimiento actuales no son tan grandes como en los años 1950-1970, pero desde principios de este siglo siguen registrándose un 4-5% anual. Sin embargo, varían mucho según la región, el producto o aplicación.
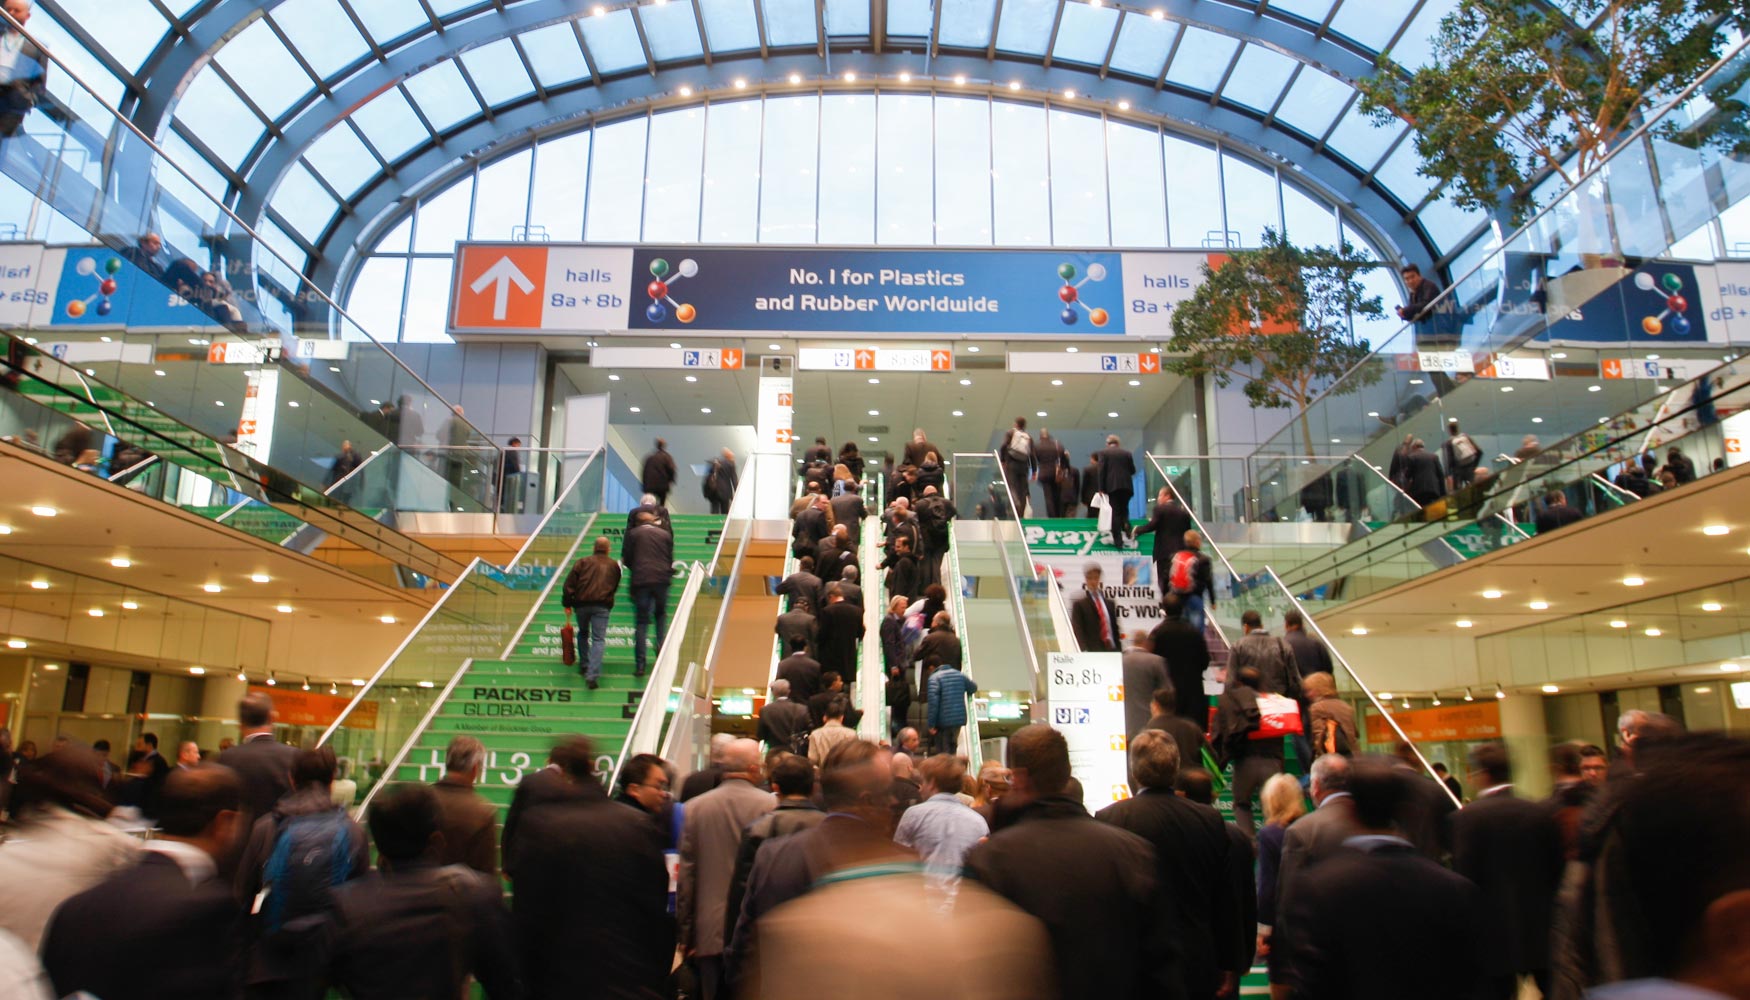
Los impulsores del crecimiento mundial son, principalmente, el aumento de la población mundial y el crecimiento general del nivel de vida de la humanidad. La prosperidad se manifiesta en los múltiples mercados de aplicación de los plásticos, principalmente en el embalaje de alimentos y productos de consumo diario, pero también en múltiples contenedores de almacenamiento y transporte. Las infraestructuras y la construcción requieren además el uso de plásticos en el suministro de agua, electricidad y gas, en aislamientos, perfiles de ventanas y mucho más. Además cabe mencionar, como un campo de uso importante, el aumento de la movilidad: desde el automóvil, pasando por el transporte de mercancías, hasta la aeronáutica. Un campo de aplicación en el que se han hecho imprescindibles los plásticos es la medicina: dispositivos, diagnósticos, laboratorios y la aplicación segura de productos farmacéuticos en la calidad requerida actualmente son ya inimaginables sin los plásticos como artículos desechables seguros e higiénicos. También los artículos deportivos y de ocio, tal como se conocen y valoran actualmente, solo pueden fabricarse con plásticos. Todas estas aplicaciones contribuyen en sus mercados y con los plásticos y cauchos utilizados para ellos, a la aceptación mundial y la difusión de los materiales poliméricos.
Asia es la región líder mundial en la producción de plásticos
La asociación de fabricantes PlasticsEurope cifró la producción mundial de plásticos del año 2015 en 322 millones de toneladas. De ellas, apenas 270 millones eran de materiales plásticos, es decir, materiales que se transformaron en productos de plástico. Los restantes 50 millones, aproximadamente, se usaron para la fabricación de revestimientos, adhesivos, dispersiones, barnices o pinturas. En el mismo periodo, según los análisis del International Rubber Study Group IRSG se fabricaron y consumieron en todo el mundo casi 29 millones de toneladas de caucho. De ellos correspondieron 12 millones de toneladas a caucho natural y casi 17 millones de toneladas a caucho sintético.
Como todos los impactos de precios y crisis económicas de las últimas décadas, la breve crisis financiera y económica de 2008/2009 solo afectó breve y mínimamente a la evolución positiva a largo plazo de la industria de los plásticos. Desde 2010 los plásticos han vuelto a la senda del crecimiento con un 3-5 % de aumento de la producción anual.
Las capacidades de producción de termoplásticos, la parte mayor y más importante de todos los plásticos, según datos de la base de datos de capacidades KI Polyglobe, eran a finales de 2015 de unos 305 millones de toneladas anuales en todo el mundo. De ellos, más del 90% correspondía a plásticos estándar, casi un 9% a termoplásticos técnicos y varios tantos por mil, respectivamente, a polímeros de alto rendimiento y a plásticos biobasados y biodegradables.
La enorme ampliación de las capacidades de polimerización en la región Asia-Pacífico y en Oriente Próximo ha modificado continuamente las estadísticas: Con una cuota del 28% de China, el 4% de Japón y otro 17% de los restantes países asiáticos, el continente abarca un importante 49%. Europa y Norteamérica, con un 18% y un 19% de la producción mundial, perdieron algunos puntos porcentuales. En Oriente Próximo y Medio, así como en África, según la estadística de PlasticsEurope, fue conjuntamente del 7%, en Sudamérica un 4% y en los antiguos estados de la CEI un 3%. En comparación con 2006, hasta 2015 Asia incrementó su cuota en la producción mundial en un 9%, mientras que Norteamérica bajó un 4% y Europa un 6%. Asimismo, en la producción de caucho domina Asia: tradicionalmente con un 73% de caucho natural, pero hasta ahora también un 61% de caucho sintético.
Los países de habla alemana son líderes en tecnología, pero China es líder en el mercado de máquinas
El valor de la producción de máquinas de plástico y caucho alcanzó el año 2014 un volumen de 32.500 millones de euros en todo el mundo (2013: 30.800 millones de euros). Los fabricantes europeos de máquinas para plásticos lograron un 40 (42)%, según un valor de producción de 13.000 (12.800) millones de euros. Según datos de Euromap, la agrupación de constructores de máquinas de Austria, Francia, Alemania, Gran Bretaña, Italia, Luxemburgo, España, Suiza y Turquía, los europeos pudieron ampliar ligeramente en 2014 su papel de liderazgo en el comercio mundial, hasta una cuota del 50%. A pesar de las múltiples incertezas, Euromap esperaba para el año 2015 un aumento de la producción mundial del 3%, hasta 33.500 millones de euros, y un crecimiento de la producción europea del 2%, hasta 13.300 millones de euros.
La industria europea de plásticos se mantiene relativamente estable
La industria de plásticos de la UE28, con 1.450 millones de empleados en 62.000 empresas, la mayoría de ellas pequeñas y medianas, según datos de Eurostat recopilados por PlasticsEurope, alcanzó en el año 2014 unas ventas de 350.000 millones de euros y contribuyó con 18.000 millones de euros al superávit de la balanza comercial de la UE. Los principales destinos de exportación (fuera de la UE) de materias primas de plásticos y productos de plástico fueron Turquía, China, EE UU, Rusia y Suiza. Los importadores principales fuera de la UE fueron, en materias primas, EE UU, Arabia Saudita, Corea del Sur, Suiza y Japón y en procesamiento de plásticos, EE UU, Suiza, China, Turquía y Japón.
El sector de embalajes, según datos de PlasticsEurope, consumió en el año 2014 en Europa la mayor cuota de plásticos de Europa, con un 39,5%. La construcción siguió con un 20,1% en el puesto 2, el sector del automóvil con un 8,6% en el puesto 3, siguieron la industria eléctrica y electrónica con un 5,7% y la agricultura con un 3,4%. El consumo de los restantes consumidores, como el sector del mueble, la medicina y los fabricantes de electrodomésticos, juguetes, artículos deportivos y de ocio, sumaron en total un 22,7%.
Los mayores consumidores de plásticos en Europa, como anteriormente, fueron Alemania (25%), Italia (más de 14%), Francia (casi 10%), Gran Bretaña (casi 8%), España (más de 7%) y Polonia (6%).
La revolución del gas de esquisto cambia las reglas
Europa se esfuerza por reducir sus emisiones de CO2. Los esfuerzos de ahorro han ido seguidos por la reducción del uso de los recursos fósiles. El descenso del consumo de petróleo ha provocado a su vez, en los últimos años, una desaparición de refinerías, lo que también redujo las cantidades disponibles de productos de primera fracción para poliolefinas, el grupo más importante de plásticos por su cantidad. Al mismo tiempo, los países del golfo alcanzaron, por así decirlo, importantes capacidades de producción de plásticos en sus propias fuentes petrolíferas, que deben suministrar a Asia y América. Mientras que Europa no puede cubrir sus necesidades de poliolefinas con sus propios recursos y necesita importar, la revolución del gas de esquisto se ha convertido en una fuente incomparablemente económica en los EE UU y ha cambiado las reglas. Como consecuencia de las inversiones que vienen realizándose desde hace años, previsiblemente a partir de 2017 entrarán en servicio nuevas capacidades de poliolefinas con base de gas.
Actualmente, en Norteamérica se están construyendo capacidades tanto para fomentar el gas de esquisto como para crear los copolímeros necesarios y la polimerización de los plásticos finales. También crece la infraestructura para el transporte, almacenamiento y flete marítimo de los productos de primera fracción y granulados de plástico listos para su procesamiento. La ventaja de costes de las nuevas producciones americanas se trasladará, previsiblemente, a los flujos de cantidades de poliolefinas entre los continentes, en favor de los suministros de Norteamérica.
La coyuntura de los plásticos con luces y sombras
En ningún otro lugar del mundo registra el negocio de los plásticos y productos de plástico una situación proporcionalmente tan estable y positiva como en la zona Euro. La pequeña, pero avanzada, industria de los plásticos suiza está sufriendo la brusca separación del franco suizo respecto al euro y la drástica revalorización que esto ha supuesto de la divisa nacional. La construcción de máquinas y el procesamiento, principalmente, se vieron muy afectadas, prácticamente, de un día para otro.
Fuera de Europa, en los países BRIC la evolución del negocio fue más moderada de lo esperado. China tuvo que corregir a la baja sus cifras de crecimiento e India depende mucho de la presión de la importación. La industria rusa tiene que luchar contra la volatilidad del rublo, con sanciones y otras inseguridades políticas, así como con la reducción de los ingresos del negocio de la energía. También Brasil y algunos de sus estados vecinos sufren por el bajo precio del petróleo, de cuya exportación dependen en gran medida sus presupuestos nacionales y han entrado en crisis económicas. Tanto los productores de plásticos como muchos transformadores de los mismos en Sudamérica han aplazado sus inversiones previstas actualmente para un futuro indeterminado. Entretanto, las esperanzas de los fabricantes de bienes de inversión están depositadas, además de en muchos mercados asiáticos en alza y el de EE UU, nuevamente reforzado, también en la apertura económica de Irán.
Más reciclaje en Europa
La contaminación marina con residuos de plásticos y el llamado microplástico ha tenido en los últimos años una amplia resonancia en todo el mundo, tanto en los medios como entre la población. Es evidente que, por una parte, la ineficacia de los sistemas de eliminación y, por otra, el comportamiento humano, se traducen en una situación lamentable.
A pesar de que el antiguo continente no es uno de los principales causantes de la contaminación, la industria europea de los plásticos se esfuerza desde hace mucho tiempo por reciclar los residuos de plástico usados, además de crear sistemas de recogida apropiados y el reciclaje consecuente de los residuos de producción. Debido a las normas legales y los múltiples esfuerzos e iniciativas, la cuota de reciclaje aumentó en Europa (países de UE28, más Suiza y Noruega) continuamente en los últimos años: En el año 2014 alcanzó el 69% y, con ello, unos 10 puntos más que en 2011 y 21 más que en 2006. En los países europeos donde están prohibidos los vertederos, las cuotas de reciclaje son especialmente altas: Mientras que en estos países: Suiza, Austria, Países Bajos, Alemania, Suecia, Luxemburgo, Dinamarca, Bélgica y Noruega se reciclan más del 96% de sus residuos de plásticos, hay cinco países que todavía están por debajo del 30%.
Las principales vías de reciclaje en Europa eran en 2014, con un 39% el uso energético y con un 30% el reciclaje del material, mientras que un 31% de los residuos de plásticos fueron a vertederos. Diez años antes, el 26% se aprovechaba energéticamente, un 17% se reciclaba y el 57% iba a vertederos. En el reciclaje de embalajes, todos los países europeos alcanzaban cuotas superiores al 20%, la mitad más del 70% y algunos incluso más del 99%.
Alemania: El mercado local de la feria K es, con frecuencia, el líder en tecnología
La industria del plástico y el caucho de los tres países de habla alemana, como anteriormente, se defiende muy bien en la competencia internacional. Desde hace décadas es líder en tecnología de plásticos y caucho en muchos segmentos de las cadenas de creación de valor. Como el mayor mercado de Europa, Alemania es también el mercado local de la feria K.
La construcción de máquinas para plásticos y caucho en los países de habla alemana mantiene, desde hace mucho, su posición de liderazgo tecnológico en la técnica de máquinas y producción. Los fabricantes de Alemania cerraron el año 2014 con una producción de 6.700 millones de euros en las máquinas principales y, con ello, solo ligeramente por debajo del año récord de 2013. Con una cuota del 20,5% en la producción mundial, se situó por detrás de China (33,5%) en el puesto 2 y muy por delante de Italia, con un 7,8% en el puesto 3. En el comercio mundial, el líder de construcción de máquinas es Alemania, con un valor de exportación de 4.600 millones de euros y una cuota mundial de exportación del 24%, por delante de China (13%), Japón e Italia (ambos con un 9%).
Junto con sus competidores de todo el mundo, el sector de transformación de Alemania está atento a las novedades y perfeccionamientos tecnológicos que se presentarán en K 2016 para poder explotar aplicaciones adicionales para el plástico y el caucho con nuevos tipos de materiales, nuevas máquinas y herramientas.
Redacción Interempresas
04 Julio 2016
El plástico, protagonista del nuevo paquete de medidas sobre economía circular de la CE
La Comisión Europea aprobó ayer nuevas medidas para impulsar la transición de Europa hacia una economía circular. Entre dichas medidas destacan algunas protagonizadas por los plásticos.
La Comisión Europea adoptó ayer un ambicioso paquete de nuevas medidas sobre la economía circular para promover el cambio de modelo de sociedad a una economía más sólida y circular, donde se utilicen los recursos de modo más sostenible.

Economía circular.
Las acciones propuestas contribuirán a cerrar el círculo de los ciclos de vida de los productos a través de un mayor reciclado y reutilización, y aportarán beneficios tanto al medio ambiente como a la economía, al contribuir a la creación de empleo. Estos planes extraerán el máximo valor y uso de todas las materias primas, productos y residuos, fomentando el ahorro energético y reduciendo las emisiones de gases de efecto invernadero. Las propuestas abarcan la totalidad del ciclo de vida: de la producción y el consumo a la gestión de residuos y el mercado de materias primas secundarias.
Las medidas cuentan con un respaldo económico inicial de 6.150 millones de euros.
Al presentar el nuevo paquete de acciones, el vicepresidente primero de la Comisión, Frans Timmermans, responsable del desarrollo sostenible, ha hecho toda una declaración de intenciones:
- Nuestro planeta y nuestra economía no podrán sobrevivir si mantenemos el enfoque del "toma, fabrica, utiliza y tira".
- Tenemos que conservar los recursos valiosos y explotar plenamente todo el valor económico que atesoran.
- La economía circular trata de reducir los residuos y de proteger el medio ambiente, pero también de transformar profundamente el funcionamiento de toda nuestra economía.
- Reconsiderando nuestra manera de producir, trabajar y comprar, podemos generar nuevas oportunidades y crear nuevos puestos de trabajo.
- Con el paquete aprobado, estamos creando el marco global que hará verdaderamente posible esta transformación. En él se establece una trayectoria creíble y ambiciosa para una mejor gestión de los residuos en Europa, con acciones de apoyo que cubren la totalidad del ciclo del producto.
- Esta combinación de normativa inteligente y de incentivos a nivel de la UE ayudará a las empresas y los consumidores, así como a las autoridades nacionales y locales, a impulsar esta transformación.
Medidas
Entre las medidas clave adoptadas y/o que van a aplicarse dentro del mandato de la actual Comisión figuran:
La propuesta legislativa revisada relativa a los residuos fija unos objetivos claros de reducción y establece una senda a largo plazo ambiciosa y creíble para la gestión de los residuos y el reciclado.
Entre las medidas clave adoptadas y/o que van a aplicarse dentro del mandato de la actual Comisión figuran:
- financiación de más de 650 millones EUR con cargo a Horizonte 2020 y de 5,500 millones EUR con cargo a los Fondos Estructurales;
- medidas para reducir el despilfarro de alimentos, incluida una metodología de medición común, una indicación de fechas mejorada y herramientas que permitan alcanzar el objetivo de desarrollo sostenible de reducir a la mitad el desperdicio de alimentos a más tardar en 2030;
- elaboración de normas de calidad para las materias primas secundarias a fin de reforzar la confianza de los operadores en el mercado interior;
- medidas en el plan de trabajo sobre diseño ecológico para 2015-2017 tendentes a promover la reparabilidad, durabilidad y reciclabilidad de los productos, además de la eficiencia energética;
- una revisión del Reglamento sobre abonos, para facilitar el reconocimiento de los abonos orgánicos y basados en residuos en el mercado único y reforzar el papel de los bionutrientes;
- una estrategia para el plástico en la economía circular, que aborde los problemas de la reciclabilidad, la biodegradabilidad, la presencia de sustancias peligrosas en los plásticos y el objetivo de desarrollo sostenible de reducir significativamente los desechos marinos;
- una serie de acciones sobre la reutilización del agua, incluida una propuesta legislativa relativa a los requisitos mínimos para la reutilización de las aguas residuales.
La propuesta legislativa revisada relativa a los residuos fija unos objetivos claros de reducción y establece una senda a largo plazo ambiciosa y creíble para la gestión de los residuos y el reciclado.
Para garantizar su aplicación efectiva, los objetivos de reducción de residuos van acompañados en la nueva propuesta de medidas concretas para abordar los obstáculos sobre el terreno y las distintas situaciones que existen en los Estados miembros. Entre los elementos clave de la propuesta sobre residuos revisada figuran:
- un objetivo común de la UE para el reciclado del 65 % de los residuos municipales de aquí a 2030;
- un objetivo común de la UE para el reciclado del 75 % de los residuos de envases de aquí a 2030;
- un objetivo vinculante de reducción de la eliminación en vertedero a un máximo del 10 % de todos los residuos de aquí a 2030;
- una prohibición del depósito en vertedero de los residuos recogidos por separado;
- la promoción de instrumentos económicos para desalentar la eliminación en vertedero;
- una simplificación y mejora de las definiciones y una armonización de los métodos de cálculo de los porcentajes de reciclado en toda la UE;
- medidas concretas para promover la reutilización y estimular la simbiosis industrial, convirtiendo los subproductos de una industria de materias primas de otra;
- incentivos económicos para que los productores pongan en el mercado productos más ecológicos y apoyo a los regímenes de recuperación y reciclado (por ejemplo, de envases, baterías, aparatos eléctricos y electrónicos, vehículos).
European Bioplastics, asociación europea de productores de bioplásticos, ha dado la bienvenida al nuevo paquete de medidas de la Comisión Europea, que pone cerco a la emisiones de carbono y porque entiende que aquí, los plásticos biodegradables y los plásticos de base biológica pueden contribuir enormemente. Por ello consideran que estos materiales necesitan ser reconocidos y contar con el apoyo de un marco legislativo dentro de la UE.
Por su parte, PlasticsEurope, la asociación europea de fabricantes de materias primas plásticas, también ha recibido favorablemente la publicación del nuevo paquete de Economía Circular de la Comisión Europea, aunque considera los nuevos objetivos para el año 2025 referentes al reciclado y la preparación para la reutilización del 55% de los residuos de envases plásticos como extremadamente ambiciosos.
PlasticsEurope también acoge positivamente la intención de la Comisión de adoptar una estrategia para los plásticos y espera poder contar con la posibilidad de colaborar con las instituciones europeas para abordar las singularidades de estos materiales.
Fuente: Mundo plast
Fecha de Publicación: 03 de Diciembre del 2015
Cortesia: Siicex
La restricción a vertedero debe ser prioritaria para el desarrollo de la Economía Circular
 |
| Karl-H. Foerster, Director Ejecutivo de PlasticsEurope |
En palabras de Karl-H. Foerster, Director Ejecutivo de PlasticsEurope, “nuestro objetivo continúa siendo ‘cero plásticos en vertedero’. Sin embargo, la única posibilidad de conseguir la seguridad jurídica para la necesaria inversión en infraestructuras de gestión de residuos es a través de una restricción europea vinculante para 2025, no sólo sobre residuos reciclables sino sobre todos los residuos post-consumo que sean recuperables.”
Foerster añadió que “la experiencia de los siete Estados miembro que han implementado satisfactoriamente la restricción en vertederos muestra el impacto positivo que una medida como ésta puede causar en los índices de reciclado”. Según expresó Foerster, “entre 2006 y 2012, la cantidad de residuos plásticos post-consumo que acabó en vertederos se redujo en un 26% y, como consecuencia, el reciclado de plásticos aumentó casi en un 40% y la recuperación energética en un 27%”.
En relación a los futuros beneficios derivados de esta restricción, Foerster afirmó: “nuestra evaluación muestra que podría reciclarse una cantidad adicional de más de 5 millones de toneladas de residuos plásticos en 2025, un incremento de casi el 80% en 10 años. Además, el resto de residuos plásticos que no pudieran reciclarse de manera sostenible podrían contribuir a la generación de la energía equivalente al 23% de las importaciones europeas de gas de Rusia”. De esta manera, ese residuo incrementaría la diversidad del suministro de energía europeo, mejorando así la seguridad energética y el ahorro de combustibles fósiles. “Creemos que el desvío de los residuos plásticos y otros residuos recuperables de los vertederos para 2025, generaría casi 300.000 puestos de trabajo fijos en la industria relacionados con la clasificación, el reciclado y la recuperación energética”, resumió Foerster.
Respecto a futuros objetivos de reciclado de envases, PlasticsEurope apuesta por un enfoque basado en el ciclo de vida y en el análisis de coste-beneficio. “Un estudio reciente muestra que la tecnología actual permite un nivel óptimo de reciclado de envases de plástico, que se sitúa entre el 35% y 50% dependiendo de la situación concreta de cada país. Sobrepasar este nivel daría lugar a elevados costes injustificables para la sociedad y no produciría beneficios medioambientales”, comentó Foerster. Según explicó, basándose en esta estimación, un objetivo de reciclado del 45% para 2020 sería un objetivo ambicioso pero realista. “Sin embargo, antes de marcar los objetivos para 2025 o años posteriores, la Comisión Europea debería evaluar en 2020 los éxitos conseguidos hasta ese momento, ajustando los índices a un método de cálculo y medición armonizado. Un planteamiento como este permitiría a los decisores políticos establecer objetivos realistas de cara al futuro”, añadió Foerster. Además, hizo un llamamiento de apoyo a la innovación en tecnologías de reciclado de plásticos para aumentar su potencial.
La gestión de residuos es un tema importante que debe ser tratado en el marco de la economía circular. En esta línea, PlasticsEurope continúa creyendo que el ciclo de vida completo de un producto debe ser la base de todas las medidas y acciones que fomenten una economía circular verdaderamente sostenible. “Diseñar un producto, por ejemplo, con el único objetivo de mejorar su reciclabilidad, quizás no tenga un impacto positivo en el medio ambiente”, afirmó Foerster. “Los envases de alimentos modernos, por ejemplo, a veces consisten en un film multicapa compuesto por diferentes polímeros, que resulta difícil de reciclar mecánicamente. Sin embargo, si no existieran dichos envases, los productores de alimentos tendrían que utilizar más materia prima para alcanzar el alto nivel de protección alimentaria necesaria. En consecuencia, la vida de los productos sería mucho más corta y por tanto se incrementaría el desperdicio de alimentos”.
Sobre PlasticsEurope
PlasticsEurope AISBL oficina de representación en España es la entidad que representa a los fabricantes de materias primas plásticas en España y Portugal.
PlasticsEurope es una de las asociaciones empresariales europeas líderes, con centros en Bruselas, Frankfurt, Londres, Madrid, Milán y París. Trabaja en contacto con asociaciones de plásticos europeas y nacionales. Son más de 100 las empresas asociadas, que producen más de un 90% de los polímeros que se fabrican en los 28 estados miembros de la Unión Europea, Noruega, Suiza, y Turquía.
La industria europea de plásticos contribuye de forma significativa al bienestar en Europa facilitando la innovación, creando calidad de vida para los ciudadanos y proporcionando eficacia en el uso de los recursos y protección al medio ambiente. Más de 1,45 millones de personas trabajan en alrededor de 60.000 empresas (principalmente pequeñas y medianas empresas en el sector de la transformación) y crean una cifra de negocios que supera los 320.000 millones de euros anuales.
La industria de los plásticos está formada por los productores de polímeros, representados por PlasticsEurope, los transformadores, representados por EuPC y los fabricantes de maquinaria, representados por EUROMAP.
Para más información: www.plasticseurope.org
Contacto:
PlasticsEurope
Beatriz Meunier
Responsable de Comunicación
Tel: 91 426 31 60
E-mail: beatriz.meunier@plasticseurope.org
22 de febrero de 2013
Envases plásticos, sostenibilidad y eficiencia para la conservación de alimentos
PlasticsEurope, asociación europea que representa a los fabricantes de materias primas plásticas, participó ayer en la Jornada 'Materiales en contacto con los alimentos. Situación actual y tendencias' organizada por FIAB (Federación Española de Industrias de la Alimentación y Bebidas). En dicha jornada se ha destacado la importancia de una I+D continua para desarrollar envases cada vez más eficientes que optimicen al máximo la conservación de los alimentos.
Los envases plásticos representan casi el 39% del mercado europeo de plásticos y son indispensables para proteger los alimentos, ya que permiten que lleguen al consumidor con sus cualidades y propiedades intactas. Como ejemplo, tan sólo un gramo y medio de filme plástico puede mantener una hortaliza fresca durante 14 días. Por esta razón, más del 50% de todos los productos europeos están envasados en plásticos. Este éxito se debe además a la combinación de flexibilidad, resistencia, ligereza, estabilidad, impermeabilidad e higiene de las materias plásticas.
A su vez, la utilización de envases plásticos conlleva un importante ahorro energético y de recursos. Así, el peso medio del envase para un determinado producto se ha reducido alrededor de un 28% durante los últimos 10 años. De este modo, los envases plásticos suponen únicamente un 20% del peso total de todos los envases y embalajes. Esta ligereza conlleva un importante ahorro energético a la hora de transportarlos, así como una considerable reducción de emisiones de CO2.
Alicia Martín, Responsable de Medio Ambiente y Sostenibilidad de PlasticsEurope, ha destacado durante su intervención que, “gracias a la utilización de envases de plástico se reduce el desperdicio de alimentos. Según pone de manifiesto el informe de la FAO de 2011, la pérdida de alimentos, en regiones desarrolladas como Europa, desde su origen hasta la llegada a las tiendas, es de tan sólo un 3% gracias al uso de soluciones de envasado adecuadas; sin embargo en países en desarrollo, donde la disponibilidad de alimentos es un asunto crítico, esta pérdida aumenta hasta el 40%”.
Además, los envases plásticos conservan su valor incluso cuando llegan al final de su vida útil. En la actualidad, PlasticsEurope trabaja en la consecución de un claro objetivo estratégico: lograr que para el año 2020 ningún residuo plástico acabe en vertedero y se desaproveche su elevado valor. Para ello, la industria apuesta por un reciclaje de calidad y por la recuperación energética de aquellos residuos cuyo reciclaje ya no presente beneficios medioambientales ni económicos.
La jornada ha contado con la presencia de autoridades de diferentes administraciones, así como con responsables técnicos de seguridad alimentaria, calidad o packaging de empresas de bebidas y alimentación. PlasticsEurope participa en este tipo de foros con el objetivo de avanzar, conjuntamente con otros actores relevantes, en el desarrollo de nuevas tecnologías y procesos que beneficien directamente al ciudadano. La Asociación mantiene un firme compromiso con la innovación, el uso eficiente de recursos y la protección del medio ambiente como pilares básicos de su estrategia global.
Interempresas - Plastico
20 Febrero 2013
25 de noviembre de 2012
12 millones de megavatios-hora desperdiciados en los vertederos españoles
PlasticsEurope ha presentado hoy los resultados 2011 de su estudio anual sobre la recuperación de residuos plásticos en España y Europa y la evolución de su objetivo “cero plásticos en vertedero”, firme apuesta de la industria para aprovechar al máximo el importante valor de estos residuos. Desechar en el vertedero los plásticos al final de su vida útil no es una opción adecuada desde el punto de vista medioambiental, económico y social.
Los datos presentados muestran que en 2011 se han generado en España 2,2 millones de toneladas de residuos plásticos post-consumo (unos 47 kg por habitante), un 1,1% menos que en 2010. Esta reducción se debe principalmente al descenso de actividad en sectores como la construcción y la automoción. Gran parte de los residuos plásticos proviene del sector de envases y embalaje, aplicaciones en las que la utilización de plásticos es cada día mayor debido a sus excelentes cualidades para una conservación eficaz de los productos y una mayor eficiencia en el trasporte.
En España, la tasa de recuperación de residuos plásticos en 2011 ha alcanzado el 46%, lo que nos sitúa en el 17º lugar del ranking europeo. Pese a unos resultados positivos que muestran que un 26% del total de los residuos plásticos se recicla mecánicamente y un 20% se recupera energéticamente, aún queda mucho trabajo por hacer para alcanzar los niveles de los países líderes en recuperación de residuos y concientización medioambiental.
En países como Suiza, Alemania, Austria o Bélgica se recupera la práctica totalidad de los residuos plásticos post-consumo gracias a una combinación óptima de reciclaje y de obtención de energía a partir de residuos. A modo de ejemplo, en Alemania, la entrada en vigor de la Ley “anti-vertedero” fue determinante para conseguir aprovechar todos los residuos plásticos: un tercio a través de esquemas de reciclaje y los dos restantes a través de procesos de recuperación energética.
En España nuestra industria continúa esforzándose por lograr su objetivo “cero plásticos en vertedero en el año 2020”. Este objetivo es ambicioso, pero es alcanzable. Para lograrlo es necesario el apoyo decidido de las administraciones, que toda la cadena de valor de la gestión de residuos trabaje conjuntamente y concienciar a la sociedad de que los plásticos siguen siendo un recurso muy valioso al final de su vida útil.
En concreto haría falta ampliar los esquemas de recogida y selección de residuos e implantar medidas restrictivas sobre la eliminación en vertederos de aquellos residuos con un determinado valor energético. Todo ello impulsaría un aumento de los niveles de reciclaje y de recuperación hacia el 100%. Los nueve países europeos con una mayor tasa de recuperación de residuos contemplan este tipo de medidas en sus legislaciones.
A nivel europeo* se recuperaron 14,9 millones de toneladas de residuos plásticos, lo que supone un 59,1% del total generado. Este dato refleja un incremento respecto al año anterior y se ha conseguido gracias a la colaboración ciudadana, los cambio legales, la mejora de los sistemas de recogida de envases y el aumento del número de empresas recicladoras.
Durante la presentación de estos resultados, Ramón Gil, director general de PlasticsEurope en la Región Ibérica, declaró que “España es un país energéticamente deficitario por lo que hemos de optimizar el valor de todos nuestros recursos y todavía mucho más en el momento actual del ciclo económico en que nos encontramos. Al final de su primera vida útil, los plásticos ofrecen un amplio abanico de posibilidades para su recuperación gracias a su gran reciclabilidad y alto poder calorífico. Por ello no debemos desperdiciar su valor en los vertederos, ya que éstos, en nuestra opinión, no son una “opción válida” de gestión de residuos”. Y añadió: “con los más de 1,2 millones de toneladas anuales de residuos plásticos que se amontonan en los vertederos españoles, podríamos obtener más de 12 millones de MWh, lo que equivale al consumo eléctrico anual de 3 millones de hogares españoles. Es un lujo que no nos podemos permitir”.
*Datos de la UE27+Noruega y Suiza
Interempresas
19 de noviembre de 2012
9 de noviembre de 2012
Envases plásticos, primordiales para ahorrar energía y evitar pérdidas de alimentos
PlasticsEurope, la asociación que representa a los fabricantes de materias primas plásticas, mantiene un firme compromiso con la innovación, el uso eficiente de recursos y la protección del medio ambiente como pilares básicos de su estrategia global. Fruto de este compromiso, participó en la Feria Empack 2012, salón profesional del envase y el embalaje, que se celebró en Madrid los días 17 y 18 de octubre. Concretamente, PlasticsEurope ha estado presente en la Jornada 'Envases y Embalaje' organizada por Itene –Instituto Tecnológico del embalaje, transporte y logística– con una ponencia en la que ha puesto de relieve cómo los plásticos contribuyen al ahorro energético, a la reducción de las emisiones de CO2 y a la disminución de las pérdidas de alimentos frescos.
Juan Ruiz, responsable de Eficiencia Energética y Normalización de PlasticsEurope, en su presentación 'Soluciones innovadoras en envases plásticos para el ahorro de recursos' expuso las principales conclusiones del estudio elaborado por el instituto Denkstatt, un instituto de investigaciones austriaco independiente que elaboró un estudio para evaluar el impacto de los materiales plásticos en el consumo de energía y emisiones de gases de efecto invernadero a lo largo de su vida.
Juan Ruiz, responsable de Eficiencia Energética y Normalización de PlasticsEurope, en su presentación 'Soluciones innovadoras en envases plásticos para el ahorro de recursos' expuso las principales conclusiones del estudio elaborado por el instituto Denkstatt, un instituto de investigaciones austriaco independiente que elaboró un estudio para evaluar el impacto de los materiales plásticos en el consumo de energía y emisiones de gases de efecto invernadero a lo largo de su vida.

Según este informe, el uso de los plásticos permite ahorrar energía y reducir las emisiones de gases de efecto invernadero en una gran variedad de aplicaciones modernas, entre ellas los envases y embalajes, los cuales resultaron ser, con diferencia, la aplicación que contribuía a los mayores ahorros. Así, por ejemplo, la sustitución de los envases plásticos por otros materiales generaría 3,6 veces más masa (con el consecuente impacto sobre la gestión de los residuos), multiplicaría por más de 2 el consumo energético y casi triplicaría las emisiones de gases de efecto invernadero.
Pero estos no son los únicos ahorros que conseguimos gracias a la utilización de los envases de plástico. Su contribución en la disminución de pérdidas de alimentos también es muy significativa, tal y como recalca la FAO. En su informe de 2011, esta organización explica que, en regiones desarrolladas como Europa, gracias a las soluciones de envasado adecuadas la pérdida de alimentos desde el momento de su producción y su llegada a las estanterías de los puntos de venta es de tan sólo un 3%. Sin embargo, en países en desarrollo, donde la disponibilidad de alimentos es un asunto crítico, esta cifra alcanza el 40%.
En relación a este tema, Ramón Gil, director general de PlasticsEurope en la región Ibérica, declaró que “los últimos datos de la FAO indican que a día de hoy sigue habiendo 870 millones de personas hambrientas en el mundo. Este dato pone de manifiesto la magnitud de la inseguridad alimentaria que existe en ciertas partes del planeta y lo crucial que es poder minimizar las pérdidas de alimento. En este aspecto, los envases plásticos pueden ayudar de una manera muy significativa”. Finalmente, Ramón Gil destacó el potencial de ahorro de energía y de emisiones de CO2 que los plásticos ofrecen y añadió “la utilización de plásticos favorece la eficiencia energética y protege al planeta del cambio climático. Gracias a ellos ahorramos cada año 53 millones de toneladas de crudo en Europa. Esta cifra es ligeramente superior al doble de las necesidades energéticas para calefacción de todos los hogares de España y Portugal en un año”.
Interempresas
26 de octubre de 2012
5 de junio de 2011
PlasticsEurope y Dow dicen: No a los rellenos sanitarios, si a la recuperación de energía!
PlasticsEurope, la asociación que representa a los fabricantes europeos de plásticos, ha pedido la prohibición del vertido de residuos en rellenos sanitarios y ha instado a los responsables políticos para promover y hacer cumplir la legislación que conduzca a que todos los residuos se desvíen a otros usos más sostenibles.
Le preocupa que, a pesar de grandes avances en la gestión de residuos en algunos países en los últimos años, muchos estados de la UE siguen invirtiendo en el vertido como una solución barata a corto plazo. Tales políticas, PlasticsEurope dice, crean un obstáculo importante para el desarrollo de opciones de recursos más eficientes, tales como reciclaje y recuperación energética de residuos, incluyendo los plásticos.
Según Wilfried Haensel, director ejecutivo de PlasticsEurope, "La eliminación de los rellenos sanitarios en todos los países europeos está lejos de ser un objetivo poco realista. Los países mas adelantados han reducido el relleno de residuos plásticos a casi cero, con importantes beneficios ambientales. Sin embargo, en más de la mitad de los Estados miembros de la UE, más de dos tercios de los plásticos al final de su vida todavía terminan en los vertederos o rellenos. Esto es a menudo consecuencia de la deficiente aplicación de la legislación europea vigente y de las políticas de gestión de residuos de corto plazo a nivel local."
Por esa razón PlasticsEurope pedía una prohibición efectiva a escala europea sobre vertederos a ser un elemento clave de la aplicación de la estrategia de eficiencia de recursos de la UE."
Se insta a los responsables políticos a nivel europeo, nacional y local para apoyar a los instrumentos jurídicos que fomenten la innovación y abrir la inversión privada en la recolección clasificación, reciclado y recuperación de residuos - como es ya el caso de Alemania, Dinamarca, Suecia, Austria y otros países donde las restricciones significativas sobre vertederos se han puesto en marcha. "Un ejemplo particularmente notable es la prohibición de vertido de residuos caloríficos en Alemania en 2005 y el consiguiente aumento dramático en la valorización de residuos plásticos en un año, resultando en la recuperación del valor de casi 100 por ciento de los residuos plásticos."
En EUA, que "va a la zaga de muchos otros países que capturan la energía atrapada en los materiales recuperados", Dow Chemical ha estado llevando a cabo ensayos sobre el uso de plástico reciclado para generar energía. Su prueba piloto midió como el plástico que se ha reutilizado y reciclado en toda la medida posible, se puede utilizar como combustible en lugar de ir a un relleno sanitario para su disposición.
Lejos de desechar la idea de energía a partir de la generación de residuos, como un titular en Internet lo acuso, Dow sigue adelante con los intentos de llevar el proceso a un nivel más práctico.
En su prueba piloto, Dow incinero 260 kg de desechos de película de LLDPE en un horno de una de sus instalaciones de tratamiento de residuos. Se encontró que el 96 por ciento de la energía disponible, podía recuperarse - equivalente a 3.250 kW de gas natural y este fue utilizado como combustible para el incinerador durante la prueba.
"El propósito de la prueba fue para recoger datos que muestran que el plástico utilizado puede proporcionar una valiosa fuente de energía y en última instancia, ayudar a reducir nuestra necesidad de gas natural u otros combustibles fósiles", dijo Jeff Wooster, líder de sostenibilidad de plásticos para el negocio de Dow en Norteamérica. "Los resultados del estudio demuestran que casi la totalidad de la energía disponible almacenada en el plástico usado se pueden capturar y reutilizar en lugar de ser enterrado en un relleno sanitario."
El Sr. Wooster destacó que mientras la mayoría de los termoplásticos puede ser reprocesados y que tienen muy pocas opciones al final de su vida para ciertos tipos de envases usados, tales como algunas películas flexibles y recipientes hechos de una combinación de materiales. "La recuperación de energía y transformación química no sustituyen a los medios tradicionales de reciclaje de plásticos - ellos lo amplían y complementan", dijo él. "EUA va a la zaga de muchos otros países que capturan la energía atrapada en los materiales recuperados. Recuperación de energía integrada en el plástico reciclado es el enfoque "mejor en su clase" utilizado en Europa y otras regiones. Nuestro siguiente paso es ayudar a encontrar como ampliar esta práctica más sostenible en los Estados Unidos ".
Vio la recuperación de energía como una fuente limpia, fiable y renovable de energía que tiene un menor impacto ambiental que muchos otros. Sus ventajas sostenibles incluyen utilizar gas natural o petróleo primero para hacer plásticos, que luego pueden ser utilizados y reutilizados, reciclados y valorizados, y al final de su vida útil, capturar el contenido de energía de la materia prima original.
La prueba proporciono la validación del concepto para la presentación y aprobación de uno de los varios proyectos de eficiencia energética elegido recientemente para recibir financiación a través del Fondo de Mejoramiento de Intensidad de Energía de Dow. El fondo de inversión de 100 millones de dólares apunta a proyectos de Dow diseñados para ayudar a reducir el consumo de energía y las emisiones de gases de efecto invernadero.
BPR News - 25 Mayo 2011
Suscribirse a:
Entradas (Atom)


 Entradas

