Mostrando las entradas con la etiqueta Plásticos. Mostrar todas las entradas

7 de julio de 2020

Plásticos, Embalaje y el Medio Ambiente

No hay duda de que el embalaje juega un papel vital en nuestras vidas y en la sociedad moderna. Protege y mantiene los alimentos seguros en todas las etapas de la línea de distribución y extiende la vida útil de los productos alimenticios, lo que conduce a un menor desperdicio de alimentos y a un menor costo de los alimentos. El embalaje flexible es, de hecho, la forma más ligera de embalaje, ya que representa solo un pequeño porcentaje de los residuos del vertedero. A pesar de estos y muchos otros beneficios que proporciona el embalaje de alimentos, la percepción del consumidor de los plásticos, un componente principal de muchas formas de embalaje flexible, sigue siendo un problema.

Los plásticos en el embalaje han sido objeto de escrutinio durante muchos años porque el embalaje de alimentos es una de las formas más visibles de desperdicio, ya que requiere un esfuerzo de limpieza e infraestructura para manejar lo que la gente ve tirado en las calles y llenar nuestros contenedores de basura. Muchos consumidores promedio no tienen idea de los diversos beneficios intrínsecos que brindan los plásticos en el embalaje y, por lo tanto, son rápidos en explotarlos con negatividad.

Interesantemente, el levantamiento público inicial sobre el embalaje plástico no se inspiró en la basura en nuestras calles y océanos; más bien, el mercado de consumo comenzó a exigir transparencia en el embalaje de alimentos. Los consumidores creían que estaban siendo engañados por marcas y minoristas que ocultaban alimentos malos en embalaje tales como cartón y aluminio; Por esta razón, los plásticos transparentes en el embalaje de alimentos se hicieron populares.

A pesar de esto, el embalaje plástico y de papel han tenido un historial de percepción negativa de los consumidores que se remonta a la década de los 60's: algunos estados incluso impusieron impuestos y prohibiciones sobre el embalaje de un solo uso. Prohibir todos los plásticos en embalaje puede parecer una solución simple, incluso en el mercado actual, pero uno de los principales desafíos de este enfoque siempre ha sido desarrollar una alternativa adecuada.

En respuesta a la opinión pública negativa que rodea a los plásticos, la industria del embalaje en general ha reconocido el valor de desarrollar formas de embalaje reciclables, reutilizables y compostables. Cada una de estas características presenta su propio conjunto de desafíos únicos, y los continuos esfuerzos de la industria han llevado a muchas soluciones progresivas. Por ejemplo, en la década de 1980, la industria del embalaje plástico creó el Consejo para Soluciones de Residuos Sólidos (CSWS), que finalmente se convirtió en el Consejo Americano de Plásticos (APC), más tarde conocido como la Sociedad de la Industria Plástica (SPI) y hoy como PIA (Asociación de la Industria Plastica).

Una de las tareas de este grupo era educar al público sobre el embalaje plástico y sus capacidades de reciclaje y reutilización. Para promover este objetivo, los miembros iniciaron programas piloto para demostrar la reciclabilidad del plástico y colaboraron con las comunidades para desarrollar programas de recolección y centros de recolección en la acera, esfuerzos que continúan incluso tres décadas después.

Reciclaje
El método más popular, lógico y aparentemente práctico para manipular plásticos es reciclarlos después de su uso, convirtiendo un empaque usado en otro producto útil para el consumidor. Este curso presenta desafíos, sin embargo, siendo el más notable el desarrollo de infraestructura para manejar y clasificar la amplia gama de embalaje plástico para reciclaje. Para el consumidor promedio, todos los plásticos pueden tener el mismo aspecto, pero en realidad, la industria del embalaje utiliza una variedad alucinante de distintos tipos de plástico, cada uno usado para un propósito muy específico, dependiendo de la aplicación.

Para ayudar a distinguir entre los diferentes tipos de plásticos, la SPI desarrolló un sistema de codificación de siete categorías basado en las diferentes resinas del plástico. Este sistema fue diseñado principalmente para clasificar los plásticos rígidos, como se muestra en el siguiente ejemplo:
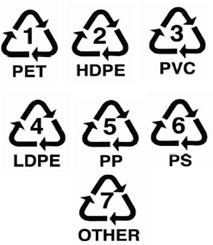

A medida que las tecnologías y los plásticos se han desarrollado, estos siete identificadores de código de resina a veces no son suficientes para identificar completamente de qué está hecho un empaque; Esto es particularmente cierto para construcciones y laminaciones multicapa.

En el entorno moderno del embalaje de alimentos, muchas innovaciones de la industria han resuelto problemas complejos de embalaje de alimentos, como extender la vida útil de un producto a través de la tasa de transmisión controlada de oxigeno, humedad, aroma y más. Además, se han realizado desarrollos para aumentar el volumen de producción de embalaje, mejorar las propiedades de sellado de empaques y permitir que los empaques resistan varios métodos de procesamiento y distribución. Hasta el día de hoy, no existe un sustrato de "talla única" que pueda resolver todos los problemas complejos del embalaje de alimentos.

Este hecho ha llevado al desarrollo de construcciones y laminaciones multicapa, donde la combinación de dos o más sustratos permitirá que un empaque alcance todas las características necesarias para desempeñar una aplicación específica. Si bien estos desarrollos y la combinación de múltiples sustratos han resuelto muchos problemas complejos, la combinación en sí misma a menudo afecta negativamente la capacidad de reciclaje del empaque. En otras palabras, la combinación de dos materiales de resinas diferentes complica, y en algunos casos incluso prohíbe, que un empaque sea reciclado.

Solía ​​ser que cuando un empaque se reciclaba, no se podía volver a usar para un propósito idéntico, debido en gran parte a las preocupaciones de seguridad alimentaria. Sin embargo, ha habido muchos desarrollos en esta área: al someterse a un proceso patentado, algunas formas de embalaje post-consumo pueden ser recicladas y una parte del empaque original reusado para su propósito original. Por ejemplo, el empaque hecho con resina RPC (Reciclado Post-Consumo) está ganando popularidad y tiene una serie de beneficios.

Resina RPC (Reciclado Post Consumo)
Para decir lo obvio, el plástico reciclado es menos derrochador que el plástico nuevo, ya que requiere menos energía y menos recursos no renovables para la fabricación. La resina en plástico reciclado adquiere una nueva vida y un nuevo uso, lo que evita que resida permanentemente en un vertedero.

Cuando sea posible, los empacadores de alimentos deben considerar el uso de materiales hechos con RPC - no es necesario hacer un empaque completo con RPC para designarlo como "embalaje reciclado", pero es importante establecer claramente qué porcentaje del empaque está hecho con RPC.
El uso de RPC puede no ser una opción práctica para algunas aplicaciones, por lo que se recomienda consultar con los expertos de Poly Print para comprender si es apropiado para la aplicación de su marca. No todos los sustratos pueden fabricarse con RPC, pero algunas de las películas comunes que pueden, son PET, PEBDL y PP.BO

Reducción de fuente
Mientras que el RPC puede no ser viable para una aplicación dada, otra forma de reducir el desperdicio general es reducir la cantidad total de embalaje que requiere un producto; si bien no es un concepto nuevo, esta idea a veces se pasa por alto. Sin embargo, muchas marcas han aprovechado esta oportunidad a través de medidas relativamente simples, tales como eliminar cajas plegables alrededor del paquete primario (es decir, cereales), reducir el espesor del sustrato (también conocido como reducción de peso) y reemplazar los recipientes plásticos rígidos con alternativas flexibles.

Además de reducir el costo general del embalaje, tales medidas tienen un impacto positivo directo en el medio ambiente: menos material utilizado en el proceso de fabricación significa menos material en el producto terminado, lo que finalmente lleva a que se deseche menos material. Varios avances en las películas para embalaje flexible han hecho posible estas reducciones de fuentes, y los empacadores de alimentos deberían tratar de considerarlas al menos periódicamente.

Las bolsas preformadas también se han convertido en un medio popular de reducción de fuentes; Utilizadas principalmente en aplicaciones de embalaje de alimentos, las bolsas han ganado bastante tracción en otras aplicaciones como café, alimentos para mascotas, productos químicos domésticos, limpiadores en polvo, detergentes, jabones, sales y productos para el cuidado del jardín, por nombrar solo algunos. Las bolsas han reemplazado con éxito los envases rígidos en muchas de estas aplicaciones, debido a la gran variedad de estilos de bolsas que actualmente se pueden fabricar.

Embalaje compostable
El embalaje compostable también se ha ganado un lugar en la conversación; en los últimos años, los cubiertos y muchos otros plásticos de un solo uso, como tazas y platos, se convierten a una forma compostable. Sin embargo, el campo del embalaje compostable tiene muchas palabras de moda que pueden distraer y/o confundir; solo entender lo que significan algunas de estas palabras y frases aclarará la imagen compostable y explicará cómo encaja en el embalaje moderno.

Compostable: para que el plástico sea considerado compostable, debe poder descomponerse en dióxido de carbono y agua; este también debe "parecerse" al compost, no debería producir ningún material tóxico y debería ser capaz de apoyar la vida de la planta. Los artículos compostables están hechos de materiales vegetales como el maíz, la papa, la celulosa, la soya y el azúcar. Para obtener la clasificación de "compostable", un empaque o cualquier artículo debe someterse a pruebas específicas, que se describen en ASTM D6400. Para cumplir con este estándar se requiere calor, los compuestos orgánicos correctos y la capacidad de desaparecer completamente en la tierra en 140 días. En este momento, la mayoría de los embalajes solo se pueden compostar en instalaciones de compostaje industrial certificadas y no se compostan naturalmente en la tierra o en un vertedero.

Biodegradable: Típicamente hecho de plantas, alimentos o fuentes animales, los productos biodegradables se descomponen durante un período de tiempo a través de la acción de un microorganismo natural, como bacterias, hongos, etc. El concepto de embalaje biodegradable ha existido desde la década de 1960 , pero en la práctica es un desafío complejo de resolver. El objetivo principal del embalaje es proteger y preservar el producto en su interior. Sin embargo, durante su vida útil, un empaque flexible está expuesto a numerosas fuerzas externas, como procesos de fabricación, canales de distribución, manejo y uso del consumidor, antes de ser eliminado. Como resultado, el desafío de crear un empaque biodegradable que pueda soportar todo esto y aún así hacer su trabajo principal ha sido difícil de resolver.

Los desarrollos recientes en recubrimientos han llevado a procesos que harán que un empaque se biodegrade en un vertedero, lo que suena atractivo, pero esto también es en última instancia un proceso complejo. Dichos vertederos deben estar equipados adecuadamente para incitar la biodegradación, lo que implica aplicar un "lavado" químico al embalaje que reaccionará químicamente con el recubrimiento; solo en ese punto el plástico se descompondría con éxito. Por lo tanto, un término más preciso para este tipo de embalaje podría ser "degradable", en lugar de "biodegradable", ya que requiere la aplicación de un catalizador externo (no biológico) para comenzar el proceso real de descomposición.

Degradable: Los plásticos degradables son a base de aceite y se descomponen a través de reacciones químicas, por lo que pueden degradarse en un ambiente anaeróbico (no oxigenado) hasta agua, CO2, biomasa y oligoelementos. La digestión anaeróbica es una serie de procesos en los que los microorganismos descomponen el material para generar metano, que se captura y se quema para obtener energía; los sólidos residuales se pueden usar como compost.

Sostenible: Aplicada generalmente a un proceso o recurso de fabricación, la definición de sostenibilidad puede resumirse como "capaz de continuar indefinidamente con un impacto negativo mínimo". Los recursos sostenibles son aquellos cuya recolección y fabricación no dañan el medio ambiente, mientras que las prácticas de fabricación sostenible evitan el agotamiento de los recursos renovables y pueden continuar de manera segura en las generaciones venideras.

Renovable: Usado para describir los recursos reunidos para su uso en la fabricación, este término se aplica a la mayoría de los recursos naturales, como la luz solar, el viento, el agua o las plantas; una definición más precisa dice que un recurso renovable debe ser reemplazado naturalmente a la misma velocidad o más rápido de lo que los humanos lo consumen.

Huella de carbono: Generalmente se aplica a una persona individual, evento, grupo o producto, este término se refiere a la cantidad de gases de efecto invernadero emitidos al aire como resultado de diversas actividades. Lo más relevante para la industria del embalaje de alimentos serían actividades como la quema de combustibles fósiles y la producción/consumo de alimentos y otros productos manufacturados, madera, carreteras, edificios, transporte y otros servicios. Típicamente expresados ​​en términos de emisiones de dióxido de carbono (CO2), los gases de efecto invernadero en general son los principales contribuyentes al calentamiento global.

El moderno entorno de embalaje también ofrece sustratos de película derivados de celulosa y del Ácido Poliláctico (PLA), los cuales pueden ser candidatos viables para el embalaje compostable; desarrollos avanzados en estos sustratos incluso han puesto a disposición versiones de barrera y metalizadas. Estas películas están disponibles en una amplia gama de espesores y variaciones de productos, y recomendamos consultar con un experto de Poly Print para determinar el mejor sustrato o combinación de sustratos para su aplicación.

Aunque ninguna película es perfecta, y el proceso de reciclaje es complejo y está lleno de desafíos, el embalaje reciclable y la fabricación sostenible serán el camino hacia el futuro. A medida que aumenta la conciencia global y crece la demanda por un planeta más sostenible, podemos esperar que los gobiernos locales y nacionales implementen varios programas de reciclaje; los proveedores de películas reconocen este movimiento ecológico (verde) y están haciendo esfuerzos continuos para aumentar la renovabilidad de todas sus películas de embalaje.

Joe Genova, Vice President at Poly Print
PF&FC
30 Junio 2020

26 de junio de 2020

El plástico es vital, pero tenemos que hacerlo parte de la economía circular.

Con la mayor parte del Reino Unido encerrado en medio de la pandemia de Covid-19, muchos se sintonizaron para escuchar cómo Andrew Marr entrevistaba a Sir David Attenborough. El mensaje de Sir David fue duro: "Nuestro mundo se dirige al desastre". La solución que sugiere es: “Detener el desperdicio. Detener el desperdicio de cualquier tipo. Deja de desperdiciar energía, deja de desperdiciar comida, deja de desperdiciar plástico ”.

Es un mensaje que resuena cada vez más en toda la población. Lo que queda por ver es cómo se actuará esto cuando salgamos de esta crisis, y descubramos cuál es la "nueva normalidad" en nuestra vida cotidiana y en los negocios. Es posible que esta crisis global sea "la intervención de rehabilitación" que hará que el mundo haga una pausa, se dé cuenta del pequeño planeta en el que vivimos y redoble nuestros esfuerzos por la sostenibilidad, incluida la reducción de los desechos. Un resultado alternativo es que la atención se centrará en prioridades financieras a más corto plazo, a medida que las empresas luchen por la supervivencia y los gobiernos prioricen el gasto en salud y atención social.

Lo que es casi seguro es que habrá algunos cambios fundamentales que tendrán efectos en nuestra industria. La actividad que, en la cuarentena está totalmente centrada en el hogar, solo se extenderá gradualmente y nunca volverá a ser como era antes. Trabajar desde casa será mucho más normal - ya que las empresas han aprendido que deben hacer esto para sobrevivir y que puede ser muy efectivo.

Las personas se han acostumbrado más a las entregas a domicilio y los minoristas sobrevivientes serán aquellos con fuertes capacidades en línea (via internet). Esto se agravará por los niveles más altos de desempleo, menos viajes de vacaciones y solo un retorno muy gradual a muchas actividades de ocio fuera de casa. Las “reuniones de Zoom” reemplazarán algunos viajes para interactuar con familiares y amigos, ya que las personas se han dado cuenta de cuán efectiva puede ser esta tecnología. Es difícil ver que las capacidades de reciclaje y basura doméstica, que ya están cerca del punto de ruptura en muchas áreas, no se verán sometidas a una presión aún mayor.

En nuestro segmento de negocios, vemos oportunidades y amenazas. El plástico como material de embalaje es más liviano y más duradero que la mayoría. Su huella de carbono suele ser menor que otras alternativas tales como el vidrio, el metal o incluso el cartón. Se convierte cada vez más en una mejor alternativa económica con un menor precio del petróleo, su materia prima. La actual caída en el precio del petróleo, que aunque no fue causada por la pandemia, será sostenida por la probable recesión global y las reducciones a largo plazo en los viajes aéreos y en automóvil. La demanda del consumidor va a aumentar - incluso si algunos hogares han sido destetados del agua embotellada ya que los comestibles en línea han dejado de distribuirla para priorizar otros alimentos!

El principal obstáculo para esto es la contribución del plástico a una economía circular, con una baja proporción que se recicla y, es en cambio, enviado al vertedero, quemado, o incluso descartado. Nuestro desafío es encontrar una forma económicamente efectiva de hacerlo - una que probablemente se haya vuelto aún más difícil, pero aún más imprescindible.

Gary Bullard
Experienced Chair, NED and Executive in Technology and Industrial businesses
26 Mayo 2020

10 de junio de 2020

Investigación básica, equipos interdisciplinarios están impulsando la innovación para resolver el dilema de los plásticos


Desde las máscaras N-95 que protegen a los trabajadores de cuidado de la salud durante la pandemia de COVID-19 hasta el embalaje de alimentos que se encuentran en cada pasillo de la tienda de comestibles, los plásticos juegan un papel esencial en nuestras vidas. Casi todos los sectores de la economía dependen de ellos. La escala de producción es enorme - desde la invención de los plásticos, se han fabricado más de 8,300 mega toneladas.

Sin embargo, el impacto ambiental negativo de los plásticos es enorme y es doble. Los polímeros más comunes se fabrican con combustibles fósiles, lo que resulta en grandes cantidades de emisiones de gases de efecto invernadero que son un importante impulsor del cambio climático. Y, una vez que se ha cumplido su propósito original, la mayoría de los plásticos se desechan como desperdicios, abrumando los vertederos y contaminando los océanos. Solo alrededor del 9 por ciento del plástico fabricado ha sido reciclado.

Los equipos científicos que trabajan en todas las disciplinas están explorando nuevas soluciones al problema de los plásticos. Un panel de discusión se celebro durante la reunión anual más reciente de la Academia Nacional de Ciencias, Nuevos enfoques para resolver el dilema de los plásticos, exploró el trabajo de vanguardia que no solo beneficia al medio ambiente sino que también podría crear nuevas oportunidades económicas. "Argumentaré que creo que podemos hacer ambas cosas, y eso incluirá el desacoplamiento de los combustibles fósiles, reducir el impacto ambiental de nuestros desechos plásticos y tratar de pensar más sobre las opciones de uso posterior", dijo Marc Hillmyer, director de Centro de la Fundación Nacional de Ciencias para Polímeros Sostenibles.

Hillmyer y sus colegas están investigando nuevos materiales que funcionen tan bien como los polímeros que usamos hoy pero que dependen menos de los combustibles fósiles. Un grupo de investigadores de la Universidad de Minnesota ha demostrado cómo las materias primas de lignina, un subproducto de la producción de papel, pueden usarse para crear plástico a partir de un recurso renovable a un costo comparable a los métodos tradicionales. Otros investigadores han desarrollado plástico que se degrada cuando se expone a la luz ultravioleta. Hillmyer dice que la investigación básica es clave para crear la próxima generación de materiales y procesos que podrían resolver el dilema de los plásticos.

Otros están descubriendo nuevas formas de reciclar productos plásticos viejos, dándoles una segunda vida. Susannah Scott, profesora de la Universidad de California en Santa Bárbara y directora de la Iniciativa Académica en Sostenibilidad para Materiales Sostenibles y Diseño de Producto, dijo: “Hay otra forma de pensar sobre esto, y proviene del hecho de que tenemos mucha energía incorporada y pureza química en estos polímeros ... La idea de que los plásticos pueden ser un recurso a base de carbono es muy interesante ". Algunos plásticos se pueden convertir en productos de mayor valor, como la madera plástica que se puede usar en la construcción, y los componentes químicos del plástico se pueden extraer y usar en otros productos de consumo.

Jeffrey Moore, presidente de Ikenberry Endowed y director del Instituto Beckman de Ciencia y Tecnología Avanzadas de la Universidad de Illinois en Urbana-Champaign, explicó que todavía se necesita plástico para resolver los desafíos sociales, desde reemplazar la infraestructura antigua hasta avanzar en la aviación comercial. La demanda de plásticos livianos de alta resistencia es una oportunidad para innovar nuevas funciones de materiales tales como capacidades de auto curación que también pueden mejorar la vida útil, la seguridad y la sostenibilidad de los plásticos, dijo.

Moore insistió en que trabajar en equipos interdisciplinarios es clave. “Este es un trabajo altamente interdisciplinario. Involucra químicos, científicos de materiales, ingenieros químicos, ingenieros mecánicos ... Esto es realmente importante para pensar en este gran problema ".

Una grabación de Nuevos Enfoques para Resolver el Dilema de los Plásticos y una lista completa de panelistas están disponibles aquí.


Megan Lowry
National Academies
04 Mayo 2020

22 de diciembre de 2019

Como pensar sobre los plásticos en 2020

Desde 1950, se han producido aproximadamente 8.300 millones de toneladas métricas de plásticos vírgenes en todo el mundo, el equivalente a 176 millones de plataformas grandes.

Menos del 20% de eso ha sido reciclado o incinerado, dejando casi el 80% acumulado en vertederos o como basura en nuestro ambiente natural. A pesar de sus importantes contribuciones a la innovación, la industria plástica ha generado una creciente critica a lo largo de los años por su impacto ambiental. En una encuesta realizada por Morning Consult en 2018, la mayoría de las personas (55%) informaron que no creían que las corporaciones estén haciendo lo suficiente para reducir los desperdicios que pueden llegar al ambiente, y el 66 % de los individuos reportaron que ellos verían con buenos ojos a las empresas si estas hubieran implementado políticas para reducir el desperdicio plastico.

Entonces, ¿por qué seguimos usando plásticos en primer lugar?

El argumento de remover completamente los plásticos de nuestra forma de vida no es una opción factible para Alex Hoffer, vicepresidente de ventas y operaciones de Hoffer Plastics Corp.
La respuesta técnica es que el plástico tiene una alta relación resistencia / peso y puede moldearse fácilmente en una amplia variedad de formas que son impermeable a líquidos y altamente resistentes a la degradación física y química.

Estos materiales se pueden producir a un costo relativamente bajo, lo que facilita a las empresas venderlo, escalarlo, almacenarlo, etc. El principal desafío es que la proliferación de plásticos en la vida cotidiana en combinación con una mala administración de residuos de final de vida ha resultado en una contaminación plástica persistente y diseminada.

La contaminación plástica está presente en todas las cuencas oceánicas más importantes del mundo, incluidas islas remotas, los polos y los mares profundos. Cada año se introducen entre 5 y 13 millones de toneladas métricas adicionales.

Sin embargo, considere por un momento la posibilidad de que la industria plástica esté haciendo más bien que mal, y que los problemas ambientales de la industria tienen más que ver con el reciclaje que con la producción.

Aquí está como deberíamos pensar sobre los plásticos en 2020.

Plásticos y el medio ambiente.
La consultoría ambiental austriaca Denkstatt recientemente hizo un estudio para determinar el impacto del uso de productos reciclables (madera, latas, botellas y frascos de vidrio y cartón) para envasar sus productos en lugar del plástico. Lo que ellos encontraron fue que la masa de embalaje aumentaría la friolera de 3.6 veces, y tomaría más del doble de la energía para fabricarlos, lo que aumentaría los gases de invernadero en asombrosas 2.7 veces.

Una propuesta común para reemplazar los plásticos con diferentes materiales es reemplazar las bolsas plásticas con bolsas de papel en las tiendas de abarrotes. Si bien esto puede sonar como una solución más sostenible, los datos no la apoyan. Por volumen, el papel ocupa más espacio en los vertederos y no se desintegra tan rápidamente como el plástico. Debido a esto, las bolsas de plástico dejan la mitad de huella de carbono que las bolsas de algodón y papel.

Plásticos y el hambre
En mis visitas al Banco de Alimentos del Norte de Illinois, tuve el honor de servir a quienes necesitan acceso a alimentos nutritivos. Mientras ayudaba a abastecer la despensas o pasar canastas navideñas, no pude evitar notar cómo solo el embalaje de alimentos impacta las percepciones de los visitantes. La mayoría de los alimentos en el banco de alimentos son envasados en latas o potes de vidrio, sin embargo, es el alimento envuelto en plástico el que siempre se ve más fresco y un poco menos peligroso.

Ahora, consideremos las propiedades del plástico que lo hacen tan atractivo: Este es duradero, flexible, no se rompe, puede respirar (o no) y es extremadamente liviano. Como resultado, los alimentos y las bebidas están protegidos de daño y conservados por inimaginables periodos de tiempo.

La Asociación Europea de Envases y Películas (PAFA) dice que el daño promedio de alimentos entre la cosecha y la mesa es 3 % en el mundo desarrollado, en comparación con el 50% en los países en desarrollo donde las paletas, cajas, bandejas, películas y bolsas plásticas no están comúnmente disponibles. Este punto de datos muestra que los plásticos juegan un papel integral en la conservación de los alimentos. En un mundo donde muchos pasan hambre, es ventajoso seguir apoyando una industria que ayuda a mantener los alimentos en las mesas y familias alimentadas, al tiempo que reduce el desperdicio de alimentos.

Plásticos y automóviles
Dirigiendo nuestra atención a la relación de los plásticos con la industria automotriz, comencemos con la seguridad. La Administración Nacional de Seguridad del Tráfico en Carreteras estima que los cinturones de seguridad de hoy, que están hechos con plásticos de resistencia industrial, tienen el potencial de reducir la cantidad de muertes hasta en un 50%, en comparación con no abrocharse el cinturón.

Más allá del cinturón de seguridad y otros accesorios, los plásticos modernos pueden hacerse resilientes y flexibles, blandos y acolchados, o tenaces y resistentes a los golpes. Esto les permite contribuir a la seguridad del vehiculo en forma sustancial.

Los fabricantes de carros descansan en los plásticos para hacer materiales livianos que reducen el peso de los mismos de manera que ellos puedan cumplir con el estándar de economía de combustible promedio corporativo (CAFE), que esta fijado para aumentar a 54.5 millas por galón para el 2025. Pronosticamos que el uso de plásticos para minimizar el peso de los carros será una parte integral de los esfuerzos de los fabricantes para cumplir con estos nuevos estándares. Por lo tanto, la industria del plástico contribuirá a las mejoras en eficiencia de combustible que al final reducirá la huella ambiental de los vehículos.

Plásticos y la salud
¿Sabías que los materiales plásticos aumentan la eficiencia y la higiene del consultorio de tu médico? Las jeringas y tuberías plásticas son desechables para reducir la transmisión de enfermedades. Bolsas y tubos de plástico intravenoso (IV) que administran y suministran sangre, líquidos y medicamentos permite que los trabajadores de la salud vean mas fácilmente las dosis y y las necesidades de reemplazo. Las válvulas cardíacas y las articulaciones de rodilla y cadera plásticas salvan vidas y hacen que la vida de los pacientes sea más cómoda. Las prótesis plásticas ayudan a los amputados a recuperar la función y mejorar su calidad de vida.

Plásticos y los trabajos
Consideremos un mundo en el que la industria de los plásticos en Estados Unidos llegue a su fin repentinamente. Mientras que algunos celebrarían esto, imagino que los aplausos de aquellos que son "antiplásticos" pronto serían ahogados por las 989,000 personas en los Estados Unidos que cobran sus cheques de pago y apoyan sus familias gracias a las oportunidades de trabajo dentro de la industria plástica.

En 2020, el argumento para eliminar los plásticos de nuestra forma de vida no es una opción viable. La contribución de los plásticos a la salud de nuestro medio ambiente, la seguridad y la durabilidad de nuestros productos hospitalarios, la eficiencia del combustible en nuestras carreteras y el crecimiento de la economía - y mucho más - nos dice que vale la pena poner nuestros mejores esfuerzos hacia entender este debate mas a fondo.

Sobre el autor
Alex Hoffer es vicepresidente de ventas y operaciones en Hoffer Plastics Corp., un proveedor global líder de piezas moldeadas por inyección de alta precisión. Dirige la estrategia de crecimiento de ventas de la compañía a un conjunto diverso de mercados, que incluyen embalaje flexible y rígido, automóviles, electrodomésticos y productos electrónicos de consumo. El liderazgo de Alex Hoffer en el desarrollo de la línea de productos Trust-T-Lok para bolsas parables con boquilla lo ha ayudado a suministrar mas de más de un billón de dispositivos Trust-T-Lok para el mercado internacional. Hoy, su enfoque es lanzar una bolsa totalmente reciclable y utilizar tecnología de bolsa parable con boquilla para abordar el desperdicio de alimentos y otros desafíos de impacto humano.

Alex Hoffer
Plastics Today
04 Diciembre 2019

30 de agosto de 2019

La industria europea del plástico: esperando lo mejor, preparándose para lo peor

En el período previo a K 2019, el último blog de la K analiza los desafíos que enfrenta la industria europea del plástico, incluido el reciclaje químico y el efecto Brexit.

En el período previo a K 2019, la industria europea del plástico enfrenta desafíos en varios frentes. En general, la economía solo está avanzando; la prolongada salida del Reino Unido de la Unión Europea está creando inquietud; los principales mercados tradicionales de exportación se tambalean; y el endurecimiento de las actitudes de los consumidores hacia el embalaje plástico están dando lugar a movimientos apresurados - algunos dicen mal juzgados - entre los legisladores que establecen un camino hacia la Economía Circular.

La economía alemana, tradicionalmente la potencia de Europa, se encuentra en una situación tensa, con exportaciones e importaciones al país que disminuyeron en los últimos meses. Una encuesta de ejecutivos de la industria indicó que la actividad fabril cayó más allá de las ya bajas expectativas en marzo. Los analistas del consultor IHS Markit concluyeron que el sector manufacturero alemán "estaba claramente en una profunda recesión".

Alemania no está sola. El desempleo en Italia ha comenzado a aumentar nuevamente, por ejemplo. De hecho, el índice promedio de gerentes de compras (PMI) para la eurozona (los 19 países que usan el euro) ahora está por debajo de 50 (neutral).

De las cuatro economías más grandes, solo España está en territorio positivo. Algunos analistas esperan que el PIB en la eurozona aumente este año, aunque la cifra será pequeña. Y al otro lado del Canal, la fabricación en el Reino Unido creció más rápido que hace un año en marzo, pero en gran parte porque las fábricas han estado almacenando productos en previsión del Brexit.

Las ventas de la industria de procesamiento de plásticos en Alemania realmente aumentaron en más del tres por ciento el año pasado, aproximadamente el doble de rápido que el PIB, señala Oliver Möllenstädt, Director Ejecutivo de GKV, la Asociación Alemana de Convertidores de Plásticos (GKV). "Esto es notable a medida que la economía se mueve en un entorno internacional cada vez más incierto", dice. Pero el crecimiento sólido en gran parte de la industria "no debe ocultar el hecho de que la industria del plástico enfrenta grandes desafíos. El debate sobre los plásticos en el medio ambiente, que a veces es muy emotivo en los medios y el público, tiene un impacto masivo en las empresas de procesamiento de plásticos”.

Möllenstädt dice que la encuesta anual de empresas de GKV mostró que la gran mayoría de las empresas se vieron afectadas. "En nuestra opinión, el curso del debate político y público hasta ahora va en la dirección equivocada", dice. “La Comisión Europea y los gobiernos nacionales están tratando de abordar las preocupaciones de los consumidores con gestos simbólicos, como restricciones a los plásticos de un solo uso y bolsas de transporte. Esta estrategia puede calmar el debate público a corto plazo y dar la impresión de una alta actividad, pero no es efectiva en el interés del medio ambiente y la sostenibilidad".

La industria del plástico en Europa "se enfrenta a un ajuste de cuentas", dice Martin Wiesweg, director de productos químicos (PS, EPS y PET) de IHS Markit. “El sector ha experimentado años de crecimiento moderado pero constante, ganancias sólidas y contribuciones estelares en términos de innovación de productos y procesos, generación de empleo y valor agregado en términos de funcionalidad, conveniencia y estética para la vida de las personas.

Sin embargo, cada vez más, está perdiendo el pacto social y la buena voluntad pública. “En el corazón de esta discordia está el gran problema de los desechos plásticos. Con creciente intensidad y rapidez, los consumidores y las autoridades en Europa se están uniendo contra los plásticos al adoptar medidas radicales para frenar su uso e implementar estrictamente una jerarquía de residuos ”, dice Wiesweg. "El hecho de que las autoridades estén dispuestas a arriesgar costos e inconvenientes significativos para los consumidores es un testimonio de cuánta fe pública se ha erosionado en relación con los plásticos".

La directiva frenará los plásticos de un solo uso
El Parlamento Europeo aprobó la Directiva sobre Plásticos de Único Uso en marzo. Es probable que se implemente en todos los estados miembros para 2021. Las normas abordan los diez elementos más encontrados en las playas de la UE. Las medidas incluyen la prohibición de productos plásticos de un solo uso seleccionados para los que existen alternativas en el mercado: bastoncillos de algodón, cubiertos, platos, sorbetes y agitadores, así como vasos, envases de alimentos y bebidas hechos de poliestireno expandido y en todos los productos fabricados de plástico oxodegradable - más palos para globos. También se incluye en la Directiva un objetivo de recolección separada del 90% para botellas de plástico para 2029 (77% para 2025) y la introducción de requisitos de diseño para conectar las tapas a las botellas, así como un objetivo para incorporar el 25% de plástico reciclado en botellas de PET a partir de 2025 y 30% en todas las botellas de plástico a partir de 2030.


PlasticsEurope, la asociación comercial para productores de materiales plásticos en Europa, dijo que acogió con beneplácito la adopción de la Directiva, y el reconocimiento "de que la lucha contra la basura es una responsabilidad compartida entre las autoridades competentes, los productores y los consumidores". Pidió una pronta instalación. de directrices sobre definiciones y categorías para evitar el riesgo de que prevalezcan diferentes interpretaciones entre los Estados Miembros. La Directiva surge a raíz de la "Estrategia europea para los plásticos en una economía circular" publicada por la Comisión Europea a principios de 2018. Contiene planes para frenar los desechos, detener la basura en el mar y hacer que el reciclaje de plásticos sea más rentable para las empresas. En la Unión Europea. Todo el embalaje plástico en el mercado de la UE deberá ser reciclable para 2030.

En EuPC, la asociación comercial con sede en Bruselas que representa a los convertidores europeos de plásticos, el Director Gerente Alexandre Dangis denuncia las recientes medidas legislativas para frenar los plásticos. "Con demasiada frecuencia se ignoran los beneficios de los plásticos", dice. “Ellos ayudan a combatir el cambio climático al permitir el ahorro de emisiones de CO2 en todos los aspectos de nuestras vidas - evitando el desperdicio de alimentos, aligeramiento de peso, el aislamiento y más. La industria del plástico está comprometida y trabajando arduamente para aumentar su circularidad ”. Numerosas asociaciones y compañías se han comprometido a aumentar el reciclaje de los residuos plásticos y el uso de polímeros reciclados, señala.

Para monitorear y registrar los esfuerzos de la industria para alcanzar el objetivo de la UE de 10 millones de TM de polímeros reciclados utilizados anualmente entre 2025 y 2030, EuPC acaba de crear la plataforma de monitoreo en línea MORE (MOnitoring Recyclates for Europe). "MORE se convertirá en la herramienta en línea única y unificada para monitorear la absorción de polímeros reciclados en productos por los convertidores de plásticos en Europa", dice Dangis. "Permitirá que la industria demuestre sus esfuerzos e informe números consolidados sobre el uso de reciclados en toda la UE". La calidad de los reciclados tendrá que mejorarse para alcanzar los ambiciosos objetivos de la UE. Los estudios realizados por EuPC en 2017 y 2018 muestran que los convertidores de plásticos actualmente tienen problemas para encontrar un suministro adecuado de polímeros reciclados.

Hace casi tres años, durante K 2016, de hecho, EuPC, PlasticsEurope y Plastics Recyclers Europe lanzaron la Plataforma de Economía Circular de Poliolefina (PCEP). La Secretaria General, Venetia Spencer, lo describe como un foro de colaboración y acción, que reúne a todos los activos en poliolefinas para transformar nuestra industria y avanzar en la economía circular. "Nuestra membresía está abierta a toda la cadena de valor, productores, convertidores, recicladores, propietarios de marcas, minoristas, compañías de gestión de residuos y todos los actores restantes que interactúan en cualquier etapa del ciclo de materiales", dice ella.

PCEP se ha comprometido a aumentar en un millón de TM el volumen de contenido de poliolefina reciclada utilizado en productos en Europa. Esta es la mayor promesa de polímeros realizada como parte de la campaña Plastic Pledge de la Unión Europea, cuyo objetivo es ver 10 millones de TM de contenido reciclado en productos en Europa en 2025 a través de la acción voluntaria de la industria. "También nos comprometemos a reutilizar o reciclar el 60% de los envases de poliolefina recogidos para 2030 y tener más del 75% de los envases de poliolefina diseñados para el reciclaje", dice Spencer.

"Realizar una transformación del sistema lineal actual a uno regenerativo será una tarea compleja y desafiante, que requerirá innovación y colaboración entre los socios de la industria", dice el productor de poliolefinas Borealis, con la mayor parte de su fabricación en Europa, y señala que está proporcionando varias soluciones para la nueva economía circular. Borealis ha estado tomando al toro por las astas al invertir más al reciclaje mecánico en los últimos años. En 2016, por ejemplo, adquirió dos de los operadores más grandes de Europa en el sector, que ahora se conocen como mtm plastics. El año pasado, estas adquisiciones se incrementaron con la adquisición de otro reciclador líder, Ecoplast. Las actividades relacionadas incluyen el concepto Full PE Laminate, un monomaterial fácilmente reciclable para envases flexibles a base de polietileno.

Reciclaje químico en aumento
La creciente importancia del reciclaje químico también se reflejó en la creación en enero de una nueva asociación, Chemical Recycling Europe, para promover e implementar soluciones nuevas e innovadoras. "El rápido desarrollo de tecnologías de reciclaje químico que pueden proporcionar una solución para reciclar residuos plásticos difíciles de reciclar está superando la regulación y la política en torno a él", afirma CRE.

En diciembre, un importante proveedor de materiales, SABIC, firmó un memorando de entendimiento (MoU) con Plastic Energy, con sede en el Reino Unido, pionero en el reciclaje de plásticos químicos, para el suministro de materia prima en apoyo de las operaciones petroquímicas de SABIC en Europa.

Las dos compañías tienen la intención de construir una planta comercial en los Países Bajos para refinar y mejorar una materia prima patentada por Plastic Energy llamada Tacoil, que se producirá a partir del reciclaje de residuos plásticos mixtos de baja calidad que de otro modo se destinarían a la incineración o al vertedero. La planta debería entrar en producción comercial en 2021.


Otro grande en polímeros que busca impulsar el reciclaje químico es BASF. "Con el nuevo proyecto ChemCycling de BASF, queremos hacer una contribución significativa en la reutilización de los residuos plásticos como materia prima en la producción", dice un representante de la compañía. "Junto con nuestros clientes y socios, desarrollamos y fabricamos los primeros productos pilotos basados ​​en residuos plásticos reciclados químicamente". BASF también apoya el proyecto PolyStyreneLoop, el cual se encuentra en la etapa de planta piloto con una tecnología de reciclaje basada en solventes que debería permitir el reciclaje de poliestireno expandido (EPS) utilizado en el aislamiento de edificios. A diferencia de los enfoques de reciclaje mecánico existentes, la tecnología también sería adecuada para tratar con retardantes de llama que se utilizaron en el pasado, pero que ahora están prohibidos

Los bioplásticos creciendo
¿Cuánto contribuirán los bioplásticos a la economía circular? Europa está demostrando ser un centro importante para la producción de estos materiales. Los últimos datos del mercado recopilados por European Bioplastics (en cooperación con el Nova-Institute) muestran que alrededor del 20% de la capacidad de producción mundial de bioplásticos, que alcanzó los 2,11 millones de toneladas en 2018, se encuentra en Europa. Esa cifra debería crecer hasta el 27% para 2023, respaldada por políticas recientemente adoptadas en varios Estados Miembros Europeos, en particular Italia y Francia.

No es sorprendente que EUBP diga que respalda plenamente la transición de una economía lineal a una bio-economía circular sin-derrames en Europa. "Sin embargo, las regulaciones específicas como la directiva de unico uso no reconocen el potencial de los plásticos compostables certificados biodegradables en aquellas situaciones en las que la legislación de la UE sobre higiene y contacto con alimentos debe cumplirse, pero donde no se pueden implementar opciones de usos múltiples". dice. "Especialmente porque impulsar el reciclaje orgánico es un pilar importante de la economía circular de la UE".

El efecto Brexit
El Reino Unido alguna vez abandonará la Unión Europea? Al momento de escribir, la respuesta parecía ser sí, pero las preguntas permanecen sobre cuándo y cómo. Según el plan original, el Reino Unido ya se habría marchado (el 29 de marzo de este año), pero el parlamento británico solo ha logrado decidir qué tipo de "acuerdo de divorcio" de la UE no quiere. La incertidumbre ha llevado a muchas personas a la distracción. La última fecha límite es el 31 de octubre.

Nadie sabe cuáles serán las consecuencias para la industria del plástico. Pero muchas compañías con fabricación en y/o comercio con el Reino Unido están planeando lo peor, mientras esperan lo mejor. Las cosas que están analizando incluyen una posible necesidad de un mayor almacenamiento, riesgo de demoras en la frontera, nuevos sistemas aduaneros y códigos de procesamiento. Esto también incorpora obligaciones para cumplir con cualquier nueva legislación del Reino Unido - un equivalente a las regulaciones REACH de la UE, por ejemplo.


A pesar de todo esto, Philip Law, Director General de la asociación comercial de la Federación Británica de Plásticos, dijo en abril que estaba "muy optimista" sobre las perspectivas a largo plazo para la industria del plástico en el Reino Unido. "Siempre hay adversidades de algún tipo en los negocios, pero nuestra habilidad esencial es buscar formas de encontrar oportunidades en la resolución de problemas", dijo.

La saga Brexit para muchos ayudó a llenar el vacío en la televisión que dejó Game of Thrones, con numerosos jugadores clave cayendo sobre sus espadas. Law dijo que el Brexit amenazaba con convertirse en un "Calvario nacional". "El negocio del Reino Unido, con sensatez, se ha vuelto más cauteloso, evitando movimientos audaces, pero hay muchos otros factores que causan incertidumbre en la industria del plástico a nivel mundial - las tensiones comerciales entre China y Estados Unidos, la desaceleración en China y Alemania y las tribulaciones de la industria aeroespacial", dijo. Pero le dio un giro muy positivo a las cosas. “Para el Reino Unido tenemos que analizar los fundamentos, que continuarán impulsando el logro de la industria del plástico hacia nuevas alturas en las próximas décadas. Tenemos una plataforma sólida en la fabricación y distribución de materias primas (...) y tenemos una industria de reciclaje vibrante. Todos los elementos de una economía circular están en su lugar ".

Según Kühmann, Director Gerente de Maquinaria de Plástico y Caucho VDMA, los fabricantes europeos de maquinaria de plástico y caucho han estado encantados con el excelente progreso que ha asegurado que la facturación en toda la industria casi se haya duplicado en los últimos diez años. Ahora se ha alcanzado el punto de inflexión, y la VDMA ahora predice una caída en la facturación del 10% para los fabricantes alemanes de maquinaria de plástico y caucho, calculada para 2019. La razón de esto es la desaceleración cíclica, que se ha retrasado mucho tiempo después de 10 años de crecimiento. Sin embargo, esta recesión se ve aumentada por la incertidumbre que prevalece actualmente en la industria automotriz. Las inversiones están experimentando una parálisis, en cierta medida, por este motivo.

El uso de plásticos también está sujeto a un escrutinio creciente en el sector del embalaje. Aquí, la mala imagen con la que los plásticos se han empañado hoy está cubriendo el sector ", explica Kühmann y continúa:" Además, el conflicto comercial entre EUA y China ha provocado retrasos mundiales en la cadena de suministro y está teniendo un impacto notable en el mercado, introduciendo más inseguridad. En Europa, también existen incertidumbres debido al Brexit, con los métodos a través de los cuales el Reino Unido dejará a la UE permanecen sin aclarar, y la inmensa deuda nacional italiana ”.

Los fabricantes de maquinaria ven el mercado "moviéndose por caminos laterales"
Entre los principales fabricantes europeos de maquinaria, el especialista en moldeo por inyección Engel dice que las ventas en su año fiscal 2018/19 crecieron alrededor de un 6%, lo que llama moderado. Pero ahora las cosas van de lado. “En Europa, los países de habla alemana de Alemania, Austria y Suiza en particular permanecen como antes en un buen nivel. Por un lado, desde el último trimestre de 2018, hemos sentido una disminución significativa en la producción en la industria automotriz alemana. Los efectos del Brexit, las tarifas punitivas y las sanciones, así como el debate sobre los límites de diesel y las prohibiciones de manejo no están claros ”.

La compañía señala que los límites cada vez más bajos en las emisiones de los vehículos favorecerán el uso de plásticos, que son los materiales ideales para ahorro de peso. Durante mucho tiempo, la UE ha estado reduciendo las emisiones de óxidos de nitrógeno, hidrocarburos, partículas y monóxido de carbono, y más recientemente también ha estado regulando las emisiones de CO2. Se introdujo un objetivo para vehículos de pasajeros de 130 g / km entre 2012 y 2015, y se aplicará un nuevo objetivo de 95 g / km a partir de 2021.

La economía circular está demostrando ser un fuerte impulsor de la innovación entre los fabricantes de máquinas así como en las empresas de materiales. "Como la calidad del material reciclado suele ser más volátil que la calidad del material virgen, el material reciclado hasta ahora ha estado fuera de discusión para muchas aplicaciones", señala. "Los sistemas de asistente inteligente, que son una característica esencial de la Industria 4.0, están a punto de cambiar esto". En K 2019, Engel presentará el uso de su software inteligente de control de peso iQ - el cual monitorea el proceso de moldeo por inyección de golpe a golpe, y automáticamente compensa las fluctuaciones en tiempo real - utilizando material reciclado.

Hans Ulrich Golz, presidente del segmento de maquinaria de moldeo por inyección del Grupo KraussMaffei, es otro líder de la industria que ve a la industria europea del plástico exhibiendo un movimiento lateral. "Especialmente la industria automotriz actualmente no es un motor de crecimiento", dice. “El tema de la movilidad eléctrica aún no se ha encendido en Europa como se esperaba, pero los proveedores tampoco están haciendo inversiones para unidades convencionales. "El mercado requiere cada vez más máquinas y tecnologías altamente estandarizadas y flexibles al mismo tiempo para utilizar de manera rentable las inversiones en mercados que cambian rápidamente durante todo el ciclo de vida de la máquina". Golz dice en la Feria K, KraussMaffei presentará soluciones orientadas al futuro que están exactamente en línea con estas y otras tendencias claves actuales. Sin duda, habrá muchos otros expositores que planean hacer lo mismo.

British Plastics & Rubber
20 August 2019

25 de julio de 2019

Informe de la presentación preliminar de la K 2019: El futuro de los plásticos es circular

Durante la presentación preliminar de la K 2019 en Düsseldorf, Alemania, los proveedores de maquinaria y materiales discutieron nuevas iniciativas y tecnologías dedicadas a incorporar la sostenibilidad en sus ofertas.


  La presentación preliminar de K 2019 incluyó 12 conferencias de prensa celebradas por expositores de K durante tres días en Düsseldorf, Alemania.


 La presentación preliminar de K 2019 comenzó con una discusion de mesa redonda conformada por L-R: Ulrich Reifenhäuser, CEO del Grupo Reifenhäuser; Oliver Möllenstädt, director ejecutivo GKV, Asociación Alemana de Convertidores de Plásticos; Rüdiger Baunemann de PlasticsEurope; Boris Engelhardt, secretario general de la Asociación de la Industria Alemana del Caucho; Erhard Wienkamp, ​​Director Ejecutivo de la División de Ferias de Comercio Exterior de Messe Düsseldorf; y el moderador Arnie Birken

Si alguien necesita un recordatorio de cuán verdaderamente global es la industria del plástico, la K 2019 (16 al 23 de octubre; Düsseldorf, Alemania) seguramente lo hará. La última K en 2016 registró 3,293 expositores de 61 países, atrajo a 232,053 visitantes profesionales, incluyendo el 71 por ciento de fuera de Alemania.

Como tradición, Messe Düsseldorf invitó a alrededor de 80 periodistas de 32 países para la presentación preliminar de la K 2019 del 1 al 3 de julio. Durante las 12 conferencias de prensa que realizaron los expositores de K durante tres días en Düsseldorf, hubo muchas novedades sobre los productos.

Aquí, en la revista Plastics Technology, actualmente estamos preparando nuestra Edición preliminar de K 2019 (si tiene noticias sobre productos, ¡envíenoslo!). Pero primero quiero darles algunos puntos destacados de los principales temas tratados en la Presentación preliminar de K 2019 que sin duda será un gran foco durante la feria comercial. Alerta de spoiler: se trata de la sostenibilidad.

Un buen momento para estar en el reciclaje
K 2019 llega en un momento en que la percepción pública de los plásticos es baja. El evento de presentación preliminar comenzó con una mesa redonda que cubrió el estado actual de la industria.

Ulrich Reifenhäuser, CEO del Grupo Reifenhäuser
"Tenemos un problema. Gran problema. Un serio problema. El gran problema es el medio ambiente: si ves imágenes de basura marina, es muy malo para ese entorno, así que tenemos que resolverlo. Con esas fotos, plásticos y embalaje, tiene una imagen tremendamente mala y esto nos presiona. 2019 es un año diferente al de años anteriores ", dijo Ulrich Reifenhäuser, CEO de Reifenhäuser Group.

"No hay ninguna parte de la vida cotidiana donde los plásticos no desempeñen un papel", dijo Rüdiger Baunemann de PlasticsEurope. “Vemos un pequeño descenso con algunas discusiones críticas sobre el comercio mundial y el medio ambiente. Siempre hemos tenido una gran reputación por la industria y el material - eso ha cambiado. Las imágenes negativas y emocionales de la contaminación ambiental tendrán un impacto en la industria del plástico. Y la forma en que debería reaccionar la industria del plástico - lo vemos como una parte importante de la Feria K ”.
Le debemos algo a esta industria. Necesitamos unirnos a todos los demás en el desafío para solucionar este problema.
"Se puede imaginar que los de la maquinaria de reciclaje son muy afortunados", explicó Reifenhäuser. “La reciclabilidad hoy en día es el tema más importante para la investigación y el desarrollo. Tenemos que convencer al cliente, a los medios de comunicación y al público de que todo está concentrado de alguna manera en soluciones en este campo. Sí, las máquinas serán más rápidas y el producto más delgado - eso es lo que hacemos - pero en general se trata de la reciclabilidad y la economía circular. Tenemos que ocuparnos de la reciclabilidad, y esto no lo pueden hacer solo los fabricantes de maquinaria, tiene que ser una gran producción conjunta ".

También en el lado de la maquinaria, KraussMaffei dijo que durante más de tres décadas, la compañía ha estado involucrada con el reciclaje en investigación y desarrollo, y este será el enfoque estratégico en la feria K de este año. En el evento, la compañía lanzará Polymore, un nuevo mercado B2B en línea para la adquisición y venta de compuestos, masterbatches, materiales reciclados y materiales post industriales en Europa.

Frank Stieler, CEO de KraussMaffei, dijo: "¿Por qué una empresa como KraussMaffei se está moviendo hacia esto? Creemos que el sector del plástico tiene un desafío como industria, y creemos que con solo construir máquinas no es una excusa para argumentar que no tenemos una razón para ayudar y resolver los desafíos de la economía circular. Creemos que nos beneficiamos de esta industria, nos da nuestro pan y mantequilla, por lo que le debemos algo a esta industria. Necesitamos unirnos a todos los demás en el desafío para solucionar este problema ".

Empresas de materiales que abrazan el reciclaje
Con un cambio general en el enfoque en el reciclaje de la industria, ha sido notable que muchas compañías de materiales hayan tirado sus sombreros dentro del anillo de reciclaje.

Michael Zobel, jefe de la unidad de negocios de materiales de alto rendimiento para Lanxess, dijo que la economía circular es un tema central para la compañía. La compañía está ejecutando una serie de proyectos piloto para analizar el reciclaje químico y otras opciones de reciclaje.
El éxito a largo plazo es posible solo si toda la cadena de valor funciona en conjunto - no tiene sentido mover solo un elemento de la cadena de valor para intentar algo.
También empatizó cómo debe colaborar toda la industria.

"El objetivo es retraer al plástico dentro de aplicaciones nuevas y de calidad", dijo. “El éxito a largo plazo solo es posible si toda la cadena de valor funciona en conjunto - no tiene sentido mover solo un elemento de la cadena de valor para intentar algo. Esto comienza desde el principio: proveedores de materias primas, maquinaria, propietarios de marcas, recicladores. Solo cuando toda la cadena de suministro, trabajando juntos, hará que la economía circular sea un éxito ".

Covestro promoverá un "mundo sostenible y digital" a través de su escaparate en la K., Markus Steilemann, CEO, nombró el desarrollo de una economía circular funcional y una gestión mejorada de los limitados recursos fósiles, principalmente el petróleo crudo, como puntos centrales para una mayor sostenibilidad. “Estos son objetivos que impactarán a la sociedad en su conjunto y Covestro quiere contribuir a esto. "Dentro de nuestra empresa, queremos establecer ciclos de materiales a lo largo de toda la cadena de valor, desde los proveedores hasta la producción y logística, hasta el uso de nuestros productos y su reutilización", dijo Steilemann.

CEO de Covestro Markus Steilemann
Al reciclar plásticos usados, será importante poder agotar todas las posibilidades técnicas. "El método relativamente nuevo de reciclaje químico también es una opción, que requiere soporte adicional", dijo.

Un aspecto clave para desarrollar una economía circular en la industria química y plástica es cerrar el ciclo del carbono con recursos reciclados, agregó.

BASF presentó una prueba de concepto para su proyecto ChemCycling (reciclaje químico). Representantes de Südpack, Storopack, Jaguar Land Rover y Schneider Electric presentaron todo sobre el trabajo en esta área.
  • Jaguar Land Rover (JLR) desarrolló un prototipo de portadora frontal de plástico para su primer SUV eléctrico, el I-Pace, hecho de Ultramid B3WG6 Ccycled Black 00564.
  • Storopack, un proveedor globalmente activo de empaques de protección y piezas técnicas moldeadas, usó Styropor P reciclado para hacer empaques de aislamiento para productos farmacéuticos sensibles a la temperatura, así como cajas para el transporte de pescado fresco y empaques de protección para dispositivos electrónicos.
  • Südpack, un productor de embalaje flexible en Europa, produjo una película de poliamida y una película de polietileno que se procesaron en un embalaje especialmente sellado para mozzarella. Hasta ahora, el embalaje multicapa generalmente ha sido considerado solo reciclable en una medida limitada.
  • Schneider Electric, un proveedor en la transformación digital de la gestión de energía y automatización , fabricó un interruptor automático a partir de Ultramid reciclado químicamente.
Johannes Remmele, socio gerente de Südpack, dijo: "Estamos bajo una enorme presión para justificar lo que hacemos y producimos, por lo que necesitamos nuevos procesos para reciclar el plástico mejor y de manera más eficiente. La industria tiene que afrontar esos retos. En Südpack no dudamos en trabajar con BASF en este gran concepto. "ChemCycling nos permitirá reciclar significativamente grandes cantidades de plástico en el futuro y recuperar la materia prima".

Heather Caliendo
Editor Principal, Plastics Technology
11 Julio 2019

26 de marzo de 2019

Desarrollo de estrategias enfocadas para administrar y controlar el uso, eliminación y reciclaje de plásticos.

El plástico aporta un tremendo valor a la vida moderna y da un impulso significativo a la economía. Es ligero, multifuncional, fácil de procesar y fácil de usar. Su alta relación desempeño/peso ayuda a reducir las emisiones de CO2 y las propiedades superiores de aislamiento ayudan a reducir las facturas de energía. El embalaje plástico también ayuda a garantizar la seguridad alimentaria y limita el desperdicio de alimentos.


Sin embargo, sus beneficios y facilidad de uso han hecho de los plásticos una víctima de su propio éxito. Debido al exceso de basura y la falta de una gestión adecuada posterior al uso, se han desarrollado importantes problemas ambientales. Los millones de toneladas de basura plástica que terminan en los océanos cada año son uno de los signos más visibles y alarmantes de estos problemas, la creciente preocupación pública y la consternación de las autoridades. Cada año, entre 150,000 y 500,000 toneladas de desechos plásticos ingresan a los océanos de los países de la Unión Europea.

Además de la basura marina, los microplásticos - que son fragmentos de plástico de menos de 5 mm de tamaño - se acumulan en el mar, donde la vida marina los ingiere fácilmente. Estudios recientes también han encontrado microplásticos en el aire, agua potable y alimentos como la sal y la miel, con impactos aún desconocidos en la salud humana. Se estima que entre 75,000 y 300,000 toneladas de microplásticos se liberan al medio ambiente cada año en la UE. Al mismo tiempo, las tasas de envío a vertederos y de incineración de residuos plásticos siguen siendo altas, con un 31% y un 39% respectivamente. Mientras que el relleno sanitario ha disminuido en la última década, la incineración ha crecido.

La falta de eliminación adecuada también ha llevado a una captura de valor subóptima. Según las estimaciones, el 95% del valor del material de embalaje de plástico se pierde anualmente en la economía después de un ciclo de primer uso muy corto. La demanda de plásticos reciclados en la actualidad representa solo alrededor del 6% de la demanda de plásticos en Europa. Esta baja demanda puede deberse al hecho de que gran parte de los residuos plásticos recolectados fueron, hasta hace poco, exportados a países como China.

Figura 1. Uso de plásticos y generación de desperdicios
Estrategias de reciclaje de plásticos en la UE
El aumento de la reciclabilidad de los plásticos requiere un enfoque en el embalaje plástico. Hoy en día, el embalaje representa aproximadamente el 60% de los residuos plásticos post consumo en la UE (ver Figura 1). Un mejor diseño del producto es una de las claves para mejorar los niveles de reciclaje. Los expertos calculan que las mejoras en el diseño podrían reducir a la mitad el costo del reciclaje de residuos de embalaje plástico. Recientemente, la Comisión Europea anunció una serie de medidas para frenar y gestionar el uso y la eliminación de plásticos. Cuatro objetivos principales están detrás del movimiento de la CE:
  1. Hacer rentable el negocio del reciclaje.
  2. Disminuir los residuos plásticos y no botar la basura en el mar.
  3. Impulsar la inversión y la innovación.
  4. Estimular el cambio en todo el mundo
En un reciente documento de estrategia, la Comisión Europea propuso que al menos el 50% de todo el embalaje plástico en la UE debería reciclarse para 2025. El número aumenta a 55% para 2030. El documento también instó a los estados miembros a reducir el consumo de bolsas plásticas a 90 por persona al año para 2019 y 40 bolsas por persona para 2026. El documento también se enfoca en mejorar el diseño del producto para hacer que los plásticos sean más duraderos, más fáciles de reparar y más fáciles de reciclar. Adicionalmente, la UE insta a los estados miembros a monitorear y reducir su basura marina. El documento responsabiliza a los productores de contribuir a la concientización, limpieza, recolección y tratamiento de residuos de los empaques y envoltorios plásticos. También identifica los siguientes artículos como los productos plásticos de un solo uso más contaminantes:
  • Botellas, tapas flexibles y rígidas de bebidas.
  • Empaques y envolturas de snacks.
  • Aplicaciones sanitarias.
  • Bolsas plásticas
  • Cubiertos, sorbetes, y agitadores.
  • Vasos y tapas de bebidas.
  • Globos y palos de globos.
  • Envases de alimentos, incluyendo embalaje de comida rápida
La Comisión Europea también está discutiendo un impuesto sobre los plásticos con el doble objetivo de reducir la brecha de ingresos después del Brexit y desalentar el consumo de plásticos.

Aunque este impuesto se encuentra actualmente en la etapa de discusión y los detalles son incompletos, tales narrativas muestran cómo las autoridades están trabajando para limitar el uso del plástico por medios fiscales y no fiscales.

Las autoridades de la UE reconocen la importancia y el valor de los plásticos en la economía y la sociedad. Sin embargo, ellas quieren promover un uso responsable y administrado del producto y generar un valor óptimo a través del reciclaje y la reparación. Dada la resolución de estas autoridades, está claro que las regulaciones y la legislación propuestas son irreversibles. Los ejecutivos de la industria del plástico deben colaborar con los diferentes interesados ​​para apoyar la iniciativa y trabajar para alcanzar el objetivo. La Comisión Europea también está introduciendo el concepto de la nueva responsabilidad extendida de los productores (REP), la cual requerirá que los productores de plásticos y los intermediarios gestionen y promulguen los objetivos establecidos por la Comisión.

Aunque es probable que el resultado a corto plazo de la regulación sea perjudicial para la demanda de plásticos, las autoridades están desempeñando el papel de facilitador - no inhibidor - al contener las consecuencias a largo plazo y promover el diseño y la innovación. Al abordar las preocupaciones ambientales y de los consumidores, la UE está tomando una posición de liderazgo que puede convertirse en una plantilla para otras regiones. Por lo tanto, la industria de los plásticos debería adoptar un enfoque global holístico para la planificación de escenarios a largo plazo para el impacto de las regulaciones de la UE y no desistir de administrar sus respuestas a estas nuevas regulaciones.

Desafíos de reciclaje de plásticos en Asia
Durante casi una década, un modelo comercial aparentemente ideal se dirigió al reciclaje en Asia: China produjo bienes y recuperó el embalaje. Este modelo equilibró el déficit comercial y utilizó contenedores vacíos a través del transporte inverso. Los residuos plásticos globales alimentaron la demanda dinámica en China, y miles de empresas de reciclaje proporcionaron materias primas competitivas. Las importaciones de chatarra de plástico alcanzaron su punto máximo en 2016 en aproximadamente 8 millones de toneladas, lo que representa casi la mitad del plástico reciclable comercializado a nivel mundial. Bajo este modelo, los países avanzados, como EUA, Japón y casi toda Europa, confíaron en China para que se lleve sus residuos.

Los crecientes problemas ambientales obligaron a las autoridades chinas a cerrar las puertas. El 1 de enero de 2018, China detuvo la importación de 24 tipos de residuos sólidos, incluidos los residuos plásticos. Bajo la nueva norma, China solo aceptará plásticos reciclados que estén menos del 0.5% contaminados. Este programa, llamado "National Sword", tendrá un gran impacto en los actores del mercado a lo largo de la cadena. Los recicladores chinos perderán el acceso a chatarra de alta calidad del mundo desarrollado. En su lugar, China deberá centrarse en la chatarra de plástico local, que se considera de baja calidad. Lo que es más, se realizarán inspecciones oficiales; en caso de violación de las normas ambientales, los recicladores perderán sus licencias.

También hay un efecto dominó que afecta a los países emergentes del sudeste asiático. El reciclaje de plásticos es un negocio de miles de millones de dólares, que ofrece enormes oportunidades de margen si los precios del petróleo crudo empujan los materiales vírgenes por encima de los $ 1,200 por TM. Para mantener sus negocios en funcionamiento, los recicladores chinos comenzaron a realizar inversiones en varios países, como Vietnam, Malasia y Tailandia. Estos países son competitivos en sus posiciones de costo y brindan importantes oportunidades de ganancias a la comunidad plástica de China. En consecuencia, hay un aumento masivo en las exportaciones de plástico hacia estos países (ver Figura 2).

Figura 2. Importaciones de desechos plásticos por Malasia y Tailandia
En marzo de 2018, Malasia y Tailandia importaron casi 200,000 toneladas de chatarra plástica, el mismo volumen importado en todo 2016. Pero estos países no estaban preparados para recibir una ola tan grande de residuos. Existen serios límites de sus instalaciones portuarias, logística y plantas de eliminación calificadas. Las compañías de reciclaje se construyeron en el menor tiempo posible y se planean muchas más. Tailandia recibió solicitudes para licenciar más de 1,000 instalaciones de reciclaje adicionales, casi todas de empresas chinas. Se estima que ya más de 500 recicladores chinos han trasladado sus operaciones a países del sur de Asia.

Pero estos países importadores se están volviendo cada vez más defensivos. Tailandia ha puesto en suspenso la licencia y se espera que Vietnam detenga las importaciones de chatarra plástica durante unos meses para intentar controlar las importaciones. Miles de contenedores se almacenan en las zonas portuarias de Tailandia, sin inspección y sin una propiedad clara. A medida que los gobiernos asumen el control, comenzarán a inspeccionar los envíos y lucharán contra el contrabando de chatarra. Se impondrán restricciones y se podrán revocar las primeras licencias de importación. Para evitar los problemas de contaminación de China, estos países del sudeste asiático pueden tomar rápidamente medidas para detener el crecimiento descontrolado de las actividades de reciclaje. Para estos recién llegados al reciclaje de plásticos, la guerra contra la basura ilegal y la chatarra tóxica apenas está comenzando.

Próximamente - Estudio Multicliente IHS Markit Plastics Sustainability
El estudio abordará los siguientes temas claves:
  • ¿Cuál es el impacto global en los plásticos vírgenes de las iniciativas de sostenibilidad que abarcan "Reducir, Reutilizar, Reciclar, Recuperar" tanto hoy como en las próximas décadas?
  • ¿Cuál es la oferta / demanda pronosticada para un caso básico y alternativo, con supuestos consistentes que reflejen el alto riesgo / el alto uso de reciclaje?
  • ¿Cuál es el impacto potencial en la demanda de monómeros y materias primas petroquímicas resultante del desarrollo de la sostenibilidad de los plásticos?
  • ¿Cuál es el estado actual y las tendencias de las acciones regulatorias globales y regionales que afectan la demanda de plásticos y sus implicancias?
Para detalles adicionales, contactar a: Robin Waters Associate Director, Research and Analysis | Robin.Waters@ihsmarkit.com

Autor
Martin Wiesweg | Senior Director, EMEA Polymers
IHS Markit Chemical & Energy Insights 2018 Issue 2

25 de marzo de 2019

Sostenibilidad: un motor crítico del mercado de los plásticos.


Alentados por las imágenes del parche de basura del Gran Pacífico - una creciente acumulación de residuos plásticos flotantes en el océano que se estima que son más grandes que Francia y que pesan más de 270,000 TM, muchos consumidores globales se han vuelto cada vez más francos sobre el uso y el reciclaje de plásticos. Algunos consumidores están presionando para que se prohíban los plásticos, especialmente los plásticos de un solo uso, otros optan por sustituir productos para minimizar los residuos de plásticos, y otros están haciendo ambas cosas.

Los datos compartidos tanto por la Fundación Ellen MacArthur como por el Foro Económico Mundial estiman que habrá más plástico que peces en el océano para 2050. The Ocean Cleanup, una organización de tecnología ambiental, estima que 8 millones de TM de desechos plásticos se agregarán a los océanos del mundo anualmente, gran parte de esto de los ríos y residuos plásticos y municipales mal administrados de Asia. La agencia sin fines de lucro calcula que la cantidad de residuos plásticos que se agregará a los océanos del mundo casi se duplicará para 2025.

Si bien se espera que el reciclaje desempeñe un papel central en la resolución del problema de los residuos plásticos, las iniciativas hasta ahora han sido en gran medida ineficaces. Se estima que solo alrededor del 4% de los envases de plástico utilizados a nivel mundial se entregan en última instancia a las plantas de reciclaje, mientras que un tercio se deja en varios ecosistemas, y el 40% termina en vertederos.

Evolución de los enfoques de la sostenibilidad.
Se está desarrollando un cambio claro en el enfoque hacia la sostenibilidad, a medida que el movimiento pasa del modo reactivo al modo proactivo. En la fase reactiva, el objetivo era prevenir la basura y centrarse en los residuos plásticos. A partir de entonces, el enfoque se trasladó a la eliminación gestionada de desechos plásticos mediante incineración, vertedero, exportación y reciclaje. Ahora, el énfasis se esta moviendo hacia la circularidad, a menudo descrita como una economía circular, en la cual el productor se convierte en un participante en la cuidadosa gestión y reutilización del plástico y la reducción de los residuos finales.

La Responsabilidad Extendida del Productor (REP) es un claro ejemplo de la participación del productor en el movimiento de sostenibilidad. La REP esencialmente cobra tarifas por el embalaje y ciertos productos plásticos que pagan los fabricantes. Estas tarifas se utilizan para desarrollar infraestructura de reciclaje y fomentar el reciclaje de contenido. Las políticas de REP actualmente están vigentes o están dirigidas a la implementación a corto plazo en Europa, América del Norte, China e India. Actualmente no hay programas de REP de embalaje en vigor en EUA, aunque esperamos que los programas se adopten para 2025.

Europa utiliza un enfoque múltiple de la circularidad al establecer objetivos para el reciclaje plástico y permitir el cumplimiento a través de la REP. Las iniciativas recientes incluyen un marco legislativo para exigir el cumplimiento, incluida la tributación, y un mecanismo de certificación para el diseño ecológico. Un nuevo estándar fomentará los diseños de productos que no se basen únicamente en la funcionalidad, el desempeño o el costo, sino en la circularidad. Con esta norma, los productos serán 100% reciclables.

Se están implementando globalmente políticas agresivas diseñadas para limitar el embalaje plástico de un solo uso y definir objetivos específicos relacionados con el reciclaje de plásticos. Por ejemplo, la Unión Europea ha establecido un objetivo común para el reciclaje del 50% del embalaje plástico para 2025 y del 55% para 2030. En la India, el gobierno anunció una iniciativa para eliminar todo el embalaje de un solo uso para 2022. Además, la ciudad de Mumbai implementó una prohibición total de los plásticos de un solo uso. Los residentes atrapados usando bolsas, tazas o botellas de plástico enfrentan multas de hasta 25,000 rupias (£ 276) y tres meses en la cárcel.


Impacto en las inversiones de hoy y de mañana.
Esperamos que la tendencia hacia una mayor sostenibilidad en la industria continúe, lo que ciertamente es un desarrollo positivo. Pero el ritmo del cambio, la perspectiva de mayores regulaciones, incluidas las prohibiciones, y la negativa por parte de los consumidores al uso de ciertos productos de plástico para uso final están creando un riesgo de inversión significativo e incertidumbre en el mercado. Esto es especialmente importante para los productores de plásticos, procesadores y empresas de embalaje de consumo, quienes deben invertir ahora para el futuro. Adicionalmente, los municipios y los gobiernos también tienen la tarea de invertir para el crecimiento. Ellos deben asegurarse de tener una infraestructura de reciclaje integral que sea óptima, que cumpla con las expectativas de los constituyentes y que esté adecuadamente financiada. Esto requiere una planificación tremenda y una visión de múltiples capas.

En un esfuerzo por mejorar la comprensión de este movimiento multifacético de rápido desarrollo, IHS Markit ha desarrollado un estudio multicliente titulado “Plastics Sustainability: A Sea Change – Plastics Pathway to Sustainability”. El estudio ofrece un análisis de caso base (línea de tendencia) y casos alternativos (umbral máximo viable) del crecimiento de la demanda de plásticos para seis mercados clave de plásticos. El estudio proporciona una visión granular del impacto de la sostenibilidad en segmentos de uso final específicos para resinas plásticas clave, así como un análisis de las implicancias para los productos químicos básicos y las materias primas para los años 2018 a 2030.

También se incluye en el estudio una revisión de las regulaciones gubernamentales actuales y en evolución, incluyendo las políticas de las empresas de productos de consumo para las iniciativas de sostenibilidad de los plásticos en las principales geografías. El estudio ofrece una revisión a fondo de la desconexión de la infraestructura entre la demanda y el suministro de reciclado post-consumo. También describe las principales tecnologías para el reciclaje y la recuperación de plásticos, abordando las brechas en el contexto de una economía circular. La investigación incluye información y análisis de dos fuentes principales: More Recycling, una investigación y consultoría centrada en el reciclaje de materiales post-consumo, específicamente plásticos; y Environmental Packaging International, una consultoría especializada en cumplimiento ambiental, administración de productos y sostenibilidad relacionada con el embalaje y los productos.

Nick Vafiadis | Vice President, Plastics,
IHS-Markit-Insights-Chemical-Energy-Issue3-2018

Sostenibilidad de los plásticos: Riesgos e implicancias estratégicas.

Los plásticos son una parte indispensable de la sociedad moderna.
En comparación con los materiales alternativos, los plásticos reducen la huella total de carbono - tanto por los bienes duraderos como por los no duraderos que consumimos, y el embalaje utilizado para proteger y distribuir dichos bienes. El crecimiento de la demanda de plásticos ha sido impulsado por su valor en uso, ya que representa la mejor elección de material o una amplia gama de aplicaciones debido a sus muchas propiedades rentables. Sin embargo, el impacto de la gestión incontrolada de los desechos plásticos después del uso inicial, que contribuye a la contaminación de la tierra, los ríos y los océanos, así como a los efectos biológicos de la cadena alimenticia, está dañando la imagen pública de los productos químicos. También está fomentando un número cada vez mayor de mandatos y políticas regulatorias de las compañías de productos de consumo que buscan frenar el uso de plásticos. Las soluciones propuestas a menudo no consideran la viabilidad de otras soluciones de materiales y carecen de una comprensión fundamental de las capacidades o necesidades de la infraestructura asociada.

Desde el punto de vista de la gestión de residuos, la industria química ha centrado históricamente su atención en los logros técnicos que reducen el consumo inicial de plástico utilizado para producir y envasar productos. Sin embargo, la falta de un enfoque más sólido y circular por parte de las partes interesadas de la cadena de valor ha llevado a una crisis de contaminación de plásticos, que se ha convertido en un disruptor para la industria química.

La escala global del problema es desalentadora, y los desafíos de la industria continúan aumentando con el crecimiento de la demanda global, la cual se ve impulsada por las tendencias de conveniencia del consumidor y las sólidas propiedades de desempeño de los plásticos. Si el consumo total de plásticos continúa con los mismos patrones de uso (ver Figura 1), los residuos de plásticos en los vertederos y el medio ambiente crecerán a más de 10.5 mil millones de toneladas métricas para el 2030.


Esta "paradoja de los plásticos" de alto valor en uso frente a desechos no gestionados ha colocado a los plásticos y la industria química bajo un intenso escrutinio público. Los desechos plásticos acumulados en los océanos de la liberación incontrolada de escombros a través de los ríos, particularmente en el sudeste asiático, proporcionan un recordatorio visual sorprendente de los efectos ambientales perjudiciales. La sostenibilidad de los plásticos es ahora una de las principales prioridades para la industria química, ya que amenaza con interrumpir la demanda y, a nivel público, ser vista como una amenaza existencial que desafiará la licencia social de la industria para operar.

Los hallazgos de un reciente estudio de múltiples clientes de IHS Markit, Plastics Pathway to Sustainability, exponen cuatro hallazgos clave asociados con la sostenibilidad de los plásticos y analizan numerosas implicaciones estratégicas para la cadena de valor de los plásticos.

El impacto potencial sobre la demanda de resina virgen es significativo.
Cerca del 50% del crecimiento de la demanda virgen (de 2018 a 2030) para el polietileno (PE) y el polipropileno (PP) es viable para el reciclaje o el desplazamiento de los centros de mayor demanda. Esto representa más de 20 millones (MM) de toneladas de PE y 20 MM de toneladas de PP. Casi el 20% del crecimiento de la demanda virgen de cloruro de polivinilo (PVC) (desde 2018 al 2030) también es viable para el reciclaje o el desplazamiento de los centros de mayor demanda. Esto está ocurriendo en un momento en que los productos químicos son vistos cada vez más como una cobertura estratégica de la cartera frente al aplanamiento de la demanda de petróleo.

Si bien la demanda mundial de combustibles crece a un 1% anual y se espera que se estabilice en aproximadamente dos décadas, la demanda de productos químicos está creciendo a un múltiplo del PBI - 3% a 4,5% anual. Mientras que los productos químicos representan casi el 7% del barril refinado, para 2030 los productos químicos pueden comprender más del 14% del barril refinado. Dado que los productos químicos superan a la refinación en el crecimiento de la demanda y los retornos de los gastos de capital en la última década, los productos químicos representan una oportunidad para equilibrar las carteras de productos diversificados de las compañías de petróleo y productos químicos y ayudarlas a manejar el riesgo. La incertidumbre adicional del crecimiento futuro de la demanda de plásticos agrega una mayor complejidad a la planificación de la capacidad y aumenta los obstáculos competitivos para atraer capital.

Las implicancias estratégicas del riesgo de demanda incluyen la posibilidad de que la diversificación del petróleo a petroquímicos sea menos impactante de lo que se anticipa actualmente. Además, un crecimiento más lento del mercado crea el potencial de ciclos descendentes extendidos y las curvas de oferta marginales se aplanan con márgenes potenciales a largo plazo más bajos. Además, la contribución de la demanda de los mercados en desarrollo puede evolucionar de manera muy diferente a la anticipada. Mas aun, el desempeño de la sostenibilidad afecta potencialmente las valuaciones de las entidades, así como el financiamiento disponible.

La toma de decisiones sobre políticas se produce a un ritmo más rápido pero sin datos validados.
Hoy en día, más de 60 países han introducido prohibiciones y gravámenes al uso de plásticos. Tanto el sector público como el privado están incrementando los esfuerzos para reducir el consumo y mejorar la gestión de los plásticos de un solo uso. Estas acciones a menudo son impulsadas por una comprensión limitada de las consecuencias y las alternativas disponibles o la capacidad de la infraestructura para cumplir. La directiva de la UE exige que los nuevos productos de plástico contengan al menos un 50% de materiales reciclados para 2025 y un 75% para 2035.

El 9 de mayo de 2018, la División de Plásticos del American Chemistry Council (ACC) anunció objetivos que comprometen a los productores de resina de plástico de EUA a reciclar o recuperar todos los envases de plástico en EUA para el año 2040. El problema representa un desajuste en la escala: El problema es a gran escala (p. ej., 20 MM toneladas cada una para PE o PP), mientras que la escala de las soluciones comerciales actuales es órdenes de magnitud más pequeña. Además, la dispersión geográfica del problema es de órdenes de magnitud más grande que los estándares de la industria química.

La política de la UE requerirá una inversión significativa en infraestructura física, con estimaciones iniciales en el rango de € 1.500 millones por año. La política de ACC requiere el desarrollo de tecnología, infraestructura masiva y sistemas sociales.

La tecnología no está lista para los volúmenes de reciclaje necesarios.
Los procesos actuales de reciclaje mecánico tienen limitaciones de escala y de economía, mientras que los procesos como el reciclaje químico se encuentran en su etapa inicial de desarrollo tecnológico. Los flujos y sistemas de recolección de residuos están dispersos con volúmenes de insumos relativamente bajos en comparación con los requisitos necesarios para alcanzar la escala económica.

Desde un punto de vista estratégico, las soluciones reguladas forzadas tienen una capacidad limitada para manejar volúmenes de plásticos masivos sin tecnología escalada. Para ser competitivos con las materias primas naturales, la economía del reciclaje también requiere eficiencia logística para convertir los desechos plásticos en materiales de alta calidad, equivalente a los vírgenes, aptos para el uso.

La infraestructura es inadecuada para abordar las políticas de sostenibilidad.
Los elementos críticos de la infraestructura - incluyendo los servicios de recolección, clasificación, procesamiento y uso final y su armonización - continúan en desarrollo inicial. En EUA en 2016, el 50% del material de PE comprado para reciclaje fue de calidad inadecuada para su posterior procesamiento. Las brechas en la oferta y la demanda de uso final de material reciclado permanecen.

La tecnología actual de procesamiento de plásticos es un reciclaje mecánico de alto costo, intensivo en mano de obra, en comparación con la tecnología de procesos químicos y térmicos actualmente en desarrollo. Hoy en día, muchos sistemas de recolección están bajo presión económica y están abrumados por los volúmenes de desechos de todos los materiales.

Las partes interesadas, como los fabricantes de productos químicos, los convertidores, los propietarios de marcas, los minoristas y las empresas de gestión de residuos están confundidos acerca de sus responsabilidades de sostenibilidad. El diseño del sistema, los mecanismos para el comportamiento social del consumidor y la economía de la cadena de valor viable para el reciclaje continúan rastreando la demanda.

El desafío estratégico subyacente para los participantes y las partes interesadas es cómo alinear las prioridades de gestión de residuos con otras necesidades sociales, que difieren significativamente entre las regiones.

Adicionalmente, aunque el impacto de los plásticos reciclados mecánicamente que reemplazan la resina virgen es potencialmente significativo, esos volúmenes no llegan a abordar la disposición de los residuos de plásticos más allá del relleno sanitario. Se deben desarrollar nuevas áreas de aplicación para plásticos reciclados mecánicamente, y la infraestructura de reciclaje químico y térmico desempeñará un papel fundamental. Los participantes en la cadena de valor de los plásticos están comenzando a comprender las complejas opciones de solución y las implicaciones estratégicas relacionadas.

Como resultado, ahora estamos viendo el surgimiento de esfuerzos de cadenas de valor cruzado más sofisticados y de colaboración, en comparación con las respuestas previas ad hoc, a veces desesperadas de empresas y gobiernos. La cadena de valor se está alejando de "¿quién es el responsable?" hacia "¿qué papel desempeño en las colaboraciones a lo largo de la cadena de valor?" Los buenos ejemplos recientes de este cambio de paso en el enfoque de los participantes de la industria incluyen Alliance to End Plastics Waste y the Sistema de compra TerraCycle Loop ™.

Queda mucho trabajo por desarrollar modelos empresariales y de comportamiento sostenibles que aborden este problema sistémico, y el llamado a la acción debe ampliarse dramáticamente. Las acciones ad hoc de los gobiernos y las corporaciones para prohibir los plásticos podrían resultar costosas si los responsables de las políticas no consideran si existen alternativas viables y económicas. También deben equilibrar cuidadosamente la priorización de los residuos plásticos frente a otras necesidades sociales.

Autores
Dewey Johnson | Vice President, Base Chemicals and Plastics, IHS Markit
Robin Waters | Director, Plastics, Planning and Analysis, IHS Markit
IHS Markit Chemical & Energy Insights, 2019 Issue 1