Mostrando las entradas con la etiqueta gas de esquisto. Mostrar todas las entradas

9 de enero de 2020

La crisis del Polietileno creará Ganadores y Perdedores


Los mercados de polietileno (PE) están entrando en una crisis, con márgenes ya negativos en el noreste de Asia, como he estado pronosticando. La planificación de escenarios ahora es una cuestión de posible vida o muerte para las empresas que probablemente se vean afectadas en los próximos 12-18 meses.

El colapso en los márgenes ya es bastante dramático, como muestra el gráfico basado en datos de ICIS:

Los márgenes del noreste asiático fueron de $ 657 / t en enero de 2017 y ahora son de $ 100 / t; Los márgenes del sudeste asiático han caído de $ 909 / t a $ 103 / t

Los márgenes del noroeste europeo han bajado de $ 739 / t a $ 300 / t; Los márgenes del Golfo de EUA han bajado de $ 965 / t a $ 603 / t: los márgenes de Oriente Medio han bajado de $ 1125 / t a $ 833 / t

El mismo patrón también es cierto para el otro grado principal, PE de alta densidad (PEAD).


Y, por supuesto, hoy es solo el comienzo de los problemas. Como muestra el segundo gráfico, hay una gran cantidad de nuevos productos saliendo en línea entre 2019 y 2021 tanto en PEBDL como en PEAD:

PEBDL: China está agregando 3,4 millones de toneladas; EE. UU. 1,8 Mt; Rusia y Corea del Sur 800 kt cada uno; con India, Omán, Malasia e Indonesia también agregando capacidad

PEAD: China está agregando 4.4 Mt; Estados Unidos 1.9 Mt, Corea del Sur 900 kt, Rusia 700 kt; con India, Omán, Malasia, Indonesia, Filipinas, Irán y Azerbaiyán también agregando

El problema es que los supuestos fundamentales detrás de las inversiones en gas de esquisto eran simplemente erróneos:
  • Era muy poco probable que el precio del petróleo siempre fuera > $ 100 / bbl, lo que proporcionaba una ventaja de materia prima con gas de esquisto
  • No era probable que China creciera a tasas de dos dígitos y siempre importara más petroquímicos
  • La globalización ya estaba terminando, lo que significaba que las plantas no podían ubicarse a medio camino alrededor del mundo desde su mercado
  • Los plásticos no siempre serán el material elegido para aplicaciones de embalaje de un solo uso.
Esencialmente, lo que sucedió es que las compañías dejaron de planificar por ellas mismas y permitieron a Wall Street establecer su estrategia, como me dijo un CEO:

"Puede que tenga razón, pero cada vez que menciono el esquisto en una teleconferencia, el precio de la acción sube $ 5".


Ahora es demasiado tarde para retrasar el reloj. El producto estadounidense de los jugadores integrados tiene que ir a algún lado ya que su materia prima de etano es esencialmente un producto desgastado. Si ellos no usan el etano para producir etileno y sus derivados, no pueden producir el gas de esquisto.

El resultado se muestra en los cuadros anteriores, en función de los datos del Trade Data Monitor

  • El año 2019 ha visto grandes cantidades de nuevas exportaciones basadas en etileno de EEUA y aún queda mucho por venir
  • La mayor parte de este se exportó como PE, donde las exportaciones han aumentado un 85% en lo que va del año en comparación con 2018
  • La guerra comercial significa que las exportaciones a China en realidad han disminuido, por lo que Europa, SEA y NEA han sufrido grandes trastornos.
  • Las exportaciones de PE de EUA a estas regiones aumentaron un 98%, 240% y 246% respectivamente, lo que provocó que los márgenes comenzaran su colapso


Por lo tanto, el mundo está comenzando a dividirse en Ganadores y Perdedores, como sugiere la tabla. Los productores de etileno no integrados en todo el mundo están particularmente en riesgo:

Tienen que comprar su materia prima a precios de mercado, y tendrán que vender en un mercado cada vez más sobre abastecido

Como resultado, es muy probable que sus márgenes se vuelvan negativos - como lo han hecho antes en períodos de exceso de oferta.

En este punto, los productores integrados tienen la ventaja ya que todavía están haciendo dinero corriente arriba en refinación de petróleo / gas.

Pero también existen riesgos más amplios para los consumidores europeos y asiáticos en todas las principales cadenas de valor, ya que se verán afectados por tasas de craqueo más bajas.

El análisis de escenarios ahora debe ser una prioridad principal para las posibles empresas perdedoras. Realmente queda muy poco tiempo, como lo confirma el gráfico de márgenes.

Paul Hodges
Chemical and the Economy
ICIS
8 Diciembre 2019

9 de enero de 2019

Donde encajan las olefinas y poliolefinas dentro de la historia de los petroquímicos del 2019?

WoodMac: En la película de 1967 'El Graduado', se hizo una audaz predicción: "Hay un gran futuro en los plásticos". Desde entonces, el consumo global de plásticos y las nuevas aplicaciones han sido el principal impulsor de la demanda de la industria petroquímica.

Incluso en 2018, los plásticos siguieron ocupando un lugar central en la industria petroquímica mundial. Las tasas de crecimiento de la demanda global superaron el crecimiento del PBI mundial, observamos tasas de crecimiento de la demanda de dos dígitos en China a pesar de la prohibición de las importaciones de residuos, hubo otro año de máxima rentabilidad en la mayoría de las cadenas de valor regionales de petroquímicos a plásticos, y los consumidores y gobiernos declararon la guerra a los plásticos de un solo uso. Además, a pesar de participar en una guerra comercial con China, EUA comenzó a implementar una gran ola de inversiones en petroquímicos y plásticos orientados a la exportación.

Los eventos dinámicos del mercado de 2018 serán mejorados aún más por estos temas clave relacionados con la industria petroquímica en 2019:

1. Pico de demanda de petróleo crudo para transporte.
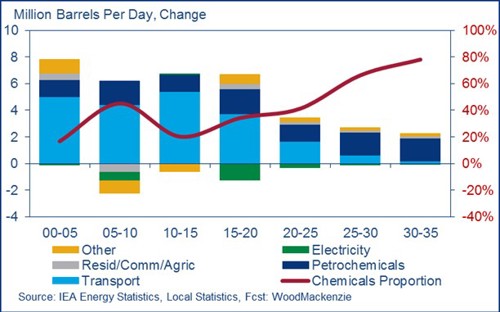
La demanda de transporte, a través de gasolina, diesel y otros destilados, representa la mayoría de las aplicaciones de uso final para el petróleo crudo. Como resultado, la mayoría de las refinerías de petróleo existentes están configuradas para maximizar los combustibles de transporte.

La mayoría de las compañías petroleras y analistas, incluido Wood Mackenzie, creen que la demanda de petróleo crudo para transporte alcanzará su punto máximo a nivel mundial a finales de 2020 debido a la mejora de los estándares de eficiencia del motor de combustión interna, el mayor uso de vehículos eléctricos y las preferencias de los consumidores. Como resultado, muchas empresas de producción y refinación de petróleo están enfatizando los productos químicos, particularmente olefinas y aromáticos - como un área objetivo clave para el crecimiento futuro de la demanda a largo plazo del petróleo crudo.

Saudi Aramco, Sabic y ExxonMobil están desarrollando tecnologías dedicadas de petróleo crudo a productos químicos. Muchas refinerías de petróleo tradicionales considerarán la modernización para maximizar la producción de materias primas químicas en lugar de combustibles para el transporte. Otros movimientos estratégicos importantes tomarán la forma de fusiones, adquisiciones y empresas conjuntas para conectar más estrechamente a las empresas que tienen suministro de crudo/productos refinados con los mercados de productos químicos y la demanda, por ejemplo. Saudi Aramco se convirtió en una de las 5 compañías químicas más grandes después de adquirir Sabic.

Estas tendencias obligarán a las compañías petroleras nacionales (CPN) y a las compañías petroleras internacionales (CPI) a aumentar considerablemente la participación en los mercados petroquímicos.
Crecimiento global de la demanda de petroleo crudo
2. El impulso de China hacia la autosuficiencia de productos químicos básicos y polímeros.
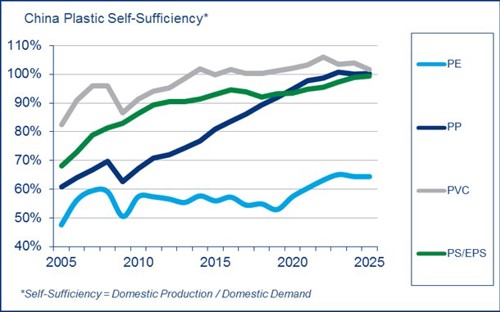
China ha sido tradicionalmente el mayor importador mundial de la mayoría de las materias primas petroquímicas y plásticas, lo que ha impulsado su rápido crecimiento en la fabricación de productos terminados en los últimos quince años. China está invirtiendo masivamente en propileno y derivados primarios para volverse autosuficientes en esta cadena de valor, justo como ya lo han hecho con las cadenas de poliestireno y PVC.

China actualmente es solo aproximadamente un 55% autosuficiente en la cadena de valor del etileno y sigue siendo el país importador más grande del mundo para etileno, polietileno, etilenglicol y otros derivados del etileno. Sin embargo, China comenzará a aumentar mensurablemente su autosuficiencia en la cadena de valor del etileno a través de una mayor capacidad interna en este sector más allá de las compañías tradicionalmente controladas por el estado como Sinopec, Petrochina y CNOOC, alentando nuevas inversiones privadas chinas y occidentales. La mayoría de los nuevos proyectos de refinería / paraxileno serán implementados por compañías privadas chinas. Estos proyectos de crudo a productos químicos a menudo también incluyen complejos de etileno. Las empresas privadas chinas también fabricarán varios craqueadores térmicos basadas en etano y/o GLP importados.

Incluso con una autosuficiencia de etileno superior al 60%, China seguirá siendo extremadamente dependiente de las importaciones para esta cadena de valor. Habrá una carrera para satisfacer esta necesidad entre las nuevas adiciones de capacidad de China, otras adiciones de capacidad asiáticas (por ejemplo, Corea, Indonesia, Malasia), las adiciones de capacidad de Medio Oriente, las adiciones de capacidad de Rusia y las adiciones de capacidad de América del Norte. Por lo tanto, la competencia para importar etileno y derivados de etileno dentro de China probablemente se volverá más difícil.

3. Segunda ola de inversiones en América del Norte.
Los desarrollos de gas de esquisto de Norteamérica han acelerado una enorme ola de nuevas instalaciones orientadas a la exportación de etileno / PE / MEG a base de etano iniciándose en el período 2017-2019. Una segunda ola llegará a Decision Final de Inversión (DFI) en 2019/2020, y se espera una producción comercial en la primera mitad de la década de 2020.

Sin embargo, los precios del etano en América del Norte subieron a niveles inesperadamente altos en 2018 debido a una infraestructura inadecuada para llevar el etano de los campos de gas de esquisto a los craqueadores térmicos, y un aumento de la demanda de la primera ola de nuevas instalaciones de etileno. Esta reciente alza en los precios del etano dará lugar a una pausa para aquellos que están considerando una segunda ola de inversiones en América del Norte. Sin embargo, existe bastante suministro de etano con ventajas de costos en América del Norte para respaldar una segunda ola de instalaciones de etileno y derivados orientadas a la exportación que estarán disponibles después de que se completen las inversiones adicionales en infraestructura de etano.

Significativamente, también se producirán más exportaciones de Gas Natural Líquido, GNL desde EUA, como lo demuestra el aumento en los volúmenes de líquidos asociados anticipados desde la Cuenca Permiana y la construcción de varios nuevos terminales de exportación. Muchas de estas nuevas exportaciones de GNL se destinarán a alimentar los activos de propileno de China (nuevas unidades de deshidrogenación de propano, PDH) y de etileno (nuevos craqueadores de etano y GLP). Sin embargo, mientras la guerra comercial actual continúe entre EUA y China, muchas de las nuevas decisiones sobre proyectos químicos de China y las aprobaciones gubernamentales basadas en etano y propano importadas se retrasarán.
Capacidad de producción de etileno en Norteamérica
4. Reciclaje de plásticos.
La eliminación inadecuada de desechos de productos plásticos en los océanos del mundo ha resultado en una reacción violenta contra los plásticos de un solo uso por parte de consumidores, gobiernos y propietarios de marcas.

Esta reacción violenta ha tomado la forma de prohibiciones o gravámenes sobre ciertos productos plásticos (sorbetes y bolsas), iniciativas para reciclar más plásticos (inversiones en sistemas de infraestructura de reciclaje y desarrollo de tecnologías de reciclaje químico) y mejoras en los sistemas de gestión de residuos, particularmente en países en desarrollo que a menudo eliminan la mayoría de los residuos, incluidos los plásticos directamente en las vías fluviales.

Estas iniciativas están siendo y continuarán siendo implementadas, mediante cambios en el comportamiento del consumidor, la legislación gubernamental, las respuestas de las asociaciones comerciales de la industria y los principales requisitos de los propietarios de marcas para la sostenibilidad de sus productos y empaques.

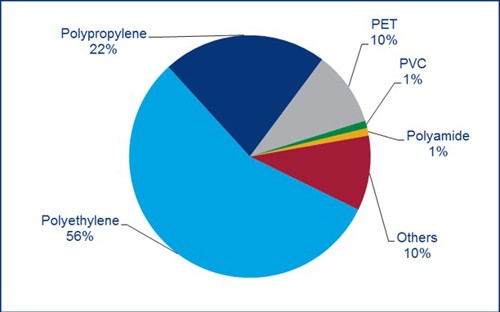
Las olefinas y poliolefinas representan la tajada mas grande del embalaje plástico existente. Por lo tanto, las compañías plásticas se esforzarán por hacer que sus productos sean más reciclables, buscarán formas de incorporar materiales reciclados en sus procesos de producción y/o comerciales y, en última instancia, se prepararán para la destrucción a largo plazo de la demanda de determinados segmentos de plástico de un solo uso.

Mercado global de embalaje plástico
5. Crecimiento del consumo en el mundo en desarrollo.
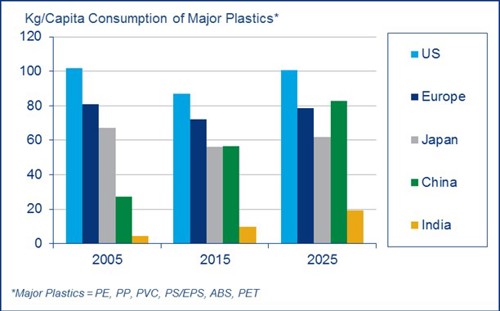
Como la mayoría de las materias primas, el crecimiento de la demanda petroquímica es más rápido en las economías en desarrollo. Las economías con rápido desarrollo de industrias de fabricación de productos terminados y una clase media en rápido crecimiento que busca niveles de vida más altos están liderando el crecimiento de la demanda de petroquímicos.

China está evolucionando de una economía de manufactura y exportación a una economía con una clase media en rápido crecimiento. Como tal, esperamos que el crecimiento de la demanda china de productos petroquímicos y plásticos se mantenga a un ritmo similar, como se ha visto en la última década. Todavía hay industrias manufactureras y / o clases medias en rápido crecimiento en la India, el sudeste asiático (Vietnam, Indonesia, etc.) y África, que también experimentarán un rápido crecimiento de la demanda de productos petroquímicos durante los próximos 20 años o más.

Los plásticos también están ayudando con la transición energética global hacia combustibles más limpios y renovables. Algunos ejemplos incluyen tuberías plásticas usadas para transportar gas natural dentro de plantas de energía eléctrica, tuberías plásticas usadas para reciclar el agua de los pozos de gas de esquisto, estructuras plásticas usadas en paneles solares y turbinas eólicas, y componentes plásticos usados ​​en vehículos eléctricos.

Consumo personal de plásticos
Hydrocarbon Processing
07 Enero 2019

26 de diciembre de 2017

El próximo auge de los plásticos podría estar a la vuelta de la esquina


Todos lo hemos escuchado tantas veces que ya no podemos retomar el esfuerzo para poner nuestros ojos en ello. Pero, ¿y si te dijera que la línea de película más trillada en la historia de la industria del plástico (y tal vez incluso en la historia de las películas) es una vez más, relevante?

Ese es el sentido de la historia que se informó recientemente en The Wall Street Journal sobre el renacimiento pendiente de los plásticos en EUA. En caso de que te hayas perdido el artículo, vale la pena saborear solo el título y el subtítulo: "El Asombroso Impacto del Gas de Esquisto en una sola palabra: Plásticos". Los petroquímicos, antes simplemente un subproducto barato, están impulsando un auge manufacturero y bonanza exportadora "

Ahora, antes de buscar en Google este artículo y leerlo por tu cuenta, hazte un favor y lee este titular una vez más, esta vez en voz alta. ¿Cuándo fue la última vez que escuchó palabras como "impacto asombroso" y "auge de la manufactura" y "bonanza de exportación" que se utilizan para describir las perspectivas futuras de la industria de los plásticos de EUA? Creo que fue alrededor de 1967, el año en que se exhibió "El Graduado".

Hay algunos hechos sobresalientes que vale la pena mencionar aquí. En primer lugar, la mayoría de ustedes ya conocen el aumento en la capacidad de la resina que se espera que se arranque en un futuro cercano. Este aumento forma parte de una oleada masiva de inversiones en la industria química en general. Según el artículo, "los gastos en plantas químicas por sí solos representaron la mitad de todas las inversiones de capital en la fabricación de EUA" el año pasado.

Reconozco que este aumento en los gastos sale de un punto bajo cíclico porque la industria química había sufrido de una desinversión durante muchos años. El pensamiento prevaleciente fue que el crecimiento en la economía de EUA se describía eufemísticamente como "maduro". La idea era construir plantas químicas en el Medio Oriente y luego enviar el producto a China. Pero esa línea de razonamiento ha cambiado debido a la abundante oferta de gas natural.

Este aumento en la inversión en nuevas plantas químicas corresponde con un nivel récord de actividad de fusiones y adquisiciones en los últimos años. ICIS Chemical Business informa que "las fusiones y adquisiciones químicas mundiales alcanzarán un nivel récord" a medida que cierren varias mega fusiones en 2017.

Hay fuertes razones económicas que estimulan esta actividad. Operaciones de procesamiento más grandes y más eficientes permitirán a los productores petroquímicos aprovechar las enormes cantidades de gas natural que se producen en EUA. Estas eficiencias de escala permitirán a los productores fabricar muchos más productos a un costo sustancialmente menor por unidad. Los problemas ahora se convierten en encontrar un mercado para este producto adicional, y luego encontrar una forma de transportar sus productos a este mercado. En lo que respecta a la búsqueda del mercado, la mayoría de ellos apuntan a las economías en desarrollo de México y América Latina.


De modo que sabemos que los proveedores de resinas están aumentando para suministrar un aumento a largo plazo y en gran escala de la demanda de los mercados emergentes. Y la creciente popularidad de las ferias comerciales en países como México y Brasil es un buen indicador de que los proveedores de maquinaria ya están muy involucrados en estos países también. Entonces, ¿qué significa todo esto para los procesadores de América del Norte?

Primero, significa exposición e incluso acceso a nuevos mercados florecientes. Conforme el nivel de vida aumente en los mercados emergentes y la clase media se expanda, habrá un aumento fuerte y constante de la demanda de productos de plástico. Estos países necesitarán más productos de embalaje, suministros médicos, materiales de construcción y partes de automóviles para vehículos eléctricos livianos.

Los procesadores de América del Norte ya saben cómo fabricar los mejores productos de plástico del mundo, pero para muchos de estos productos, debe fabricarlos cerca del mercado debido al costo relativamente elevado de transporte. Por lo tanto, tendremos que encontrar, mas bien, una forma rentable de transferir el conocimiento y experiencia. Este tipo de conocimiento del mercado global tiende a favorecer a las empresas más grandes, por lo que la reciente ola de fusiones y adquisiciones en la industria del plástico probablemente continuará en el futuro previsible.

Otro factor que favorece una fuerte actividad de fusiones y adquisiciones es el aumento de escala antes mencionado de los proveedores de resinas. No todos pueden beber de una manguera contra incendios. Pero los procesadores que pueden manejar grandes volúmenes de materiales van a tener una ventaja a medida que los eslabones de la cadena de suministro de la industria del plástico crecen cada vez más.

Por lo tanto, la demanda de los productos está llegando. Los proveedores de los materiales para fabricar estos productos anticipan este aumento en la demanda, y ya han invertido grandes cantidades de capital en preparación. Pero como es el caso de todos estos proveedores, el problema para los fabricantes tales como procesadores y fabricantes de moldes que quieren entrar en la acción es la logística. ¿Cómo se puede obtener el mejor producto en su clase para un mercado grande y ansioso que está a kilómetros de distancia en otro país?

Tomará una gran inversión de su tiempo y energía, y probablemente dinero. Tomó una gran inversión de recursos para encontrar y extraer el gas natural que pronto llegará al mercado. Y también se necesita una gran inversión para construir las plantas y convertir esta materia prima en resina. Por lo tanto, es lógico que se requiera una gran inversión en el siguiente eslabón de la cadena para fabricar los productos de plástico y entregarlos a los clientes.

Pero a pesar del gran tamaño y escala de esta inversión, no tengo dudas de que sucederá. Si todos nos sentamos alrededor y esperamos lo suficiente, es probable que Amazon y Alibaba lo hagan. Y las empresas que invierten con éxito no solo tendrán acceso a mercados grandes y nuevos, sino que también obtendrán una ventaja competitiva en los mercados desarrollados.

Bill Wood
Plastic News
Julio 11, 2017

23 de septiembre de 2016

Buenas perspectivas para el sector del plástico

La feria K de Düsseldorf documenta el éxito de la industria y presenta los desarrollos tecnológicos más importantes

Desde 1952, la feria K de Düsseldorf muestra, de forma especialmente evidente, el éxito mundial del plástico y el caucho. En su séptima década de existencia, el certamen documenta también el enorme crecimiento de la industria mundial del plástico y presenta cada tres años los desarrollos tecnológicos más importantes. Los materiales poliméricos, las máquinas, la técnica de procesamiento y herramientas, así como las múltiples aplicaciones para plásticos y caucho no pueden verse con tanta amplitud y profundidad en ningún otro lugar como en Düsseldorf. De este modo, K es también en su 20ª edición de 2016 la referencia para todas las personas que deseen obtener una visión general de la industria y el procesamiento de los plásticos.

El éxito mundial de esta industria se refleja, principalmente, en el incremento del uso del plástico y el caucho como material, que entre 1950 y 2015 aumentó de media un 8,5% anual. Los índices de crecimiento actuales no son tan grandes como en los años 1950-1970, pero desde principios de este siglo siguen registrándose un 4-5% anual. Sin embargo, varían mucho según la región, el producto o aplicación.


Aceptación mundial de los materiales poliméricos
Los impulsores del crecimiento mundial son, principalmente, el aumento de la población mundial y el crecimiento general del nivel de vida de la humanidad. La prosperidad se manifiesta en los múltiples mercados de aplicación de los plásticos, principalmente en el embalaje de alimentos y productos de consumo diario, pero también en múltiples contenedores de almacenamiento y transporte. Las infraestructuras y la construcción requieren además el uso de plásticos en el suministro de agua, electricidad y gas, en aislamientos, perfiles de ventanas y mucho más. Además cabe mencionar, como un campo de uso importante, el aumento de la movilidad: desde el automóvil, pasando por el transporte de mercancías, hasta la aeronáutica. Un campo de aplicación en el que se han hecho imprescindibles los plásticos es la medicina: dispositivos, diagnósticos, laboratorios y la aplicación segura de productos farmacéuticos en la calidad requerida actualmente son ya inimaginables sin los plásticos como artículos desechables seguros e higiénicos. También los artículos deportivos y de ocio, tal como se conocen y valoran actualmente, solo pueden fabricarse con plásticos. Todas estas aplicaciones contribuyen en sus mercados y con los plásticos y cauchos utilizados para ellos, a la aceptación mundial y la difusión de los materiales poliméricos.

Asia es la región líder mundial en la producción de plásticos
La asociación de fabricantes PlasticsEurope cifró la producción mundial de plásticos del año 2015 en 322 millones de toneladas. De ellas, apenas 270 millones eran de materiales plásticos, es decir, materiales que se transformaron en productos de plástico. Los restantes 50 millones, aproximadamente, se usaron para la fabricación de revestimientos, adhesivos, dispersiones, barnices o pinturas. En el mismo periodo, según los análisis del International Rubber Study Group IRSG se fabricaron y consumieron en todo el mundo casi 29 millones de toneladas de caucho. De ellos correspondieron 12 millones de toneladas a caucho natural y casi 17 millones de toneladas a caucho sintético.

Como todos los impactos de precios y crisis económicas de las últimas décadas, la breve crisis financiera y económica de 2008/2009 solo afectó breve y mínimamente a la evolución positiva a largo plazo de la industria de los plásticos. Desde 2010 los plásticos han vuelto a la senda del crecimiento con un 3-5 % de aumento de la producción anual.

Las capacidades de producción de termoplásticos, la parte mayor y más importante de todos los plásticos, según datos de la base de datos de capacidades KI Polyglobe, eran a finales de 2015 de unos 305 millones de toneladas anuales en todo el mundo. De ellos, más del 90% correspondía a plásticos estándar, casi un 9% a termoplásticos técnicos y varios tantos por mil, respectivamente, a polímeros de alto rendimiento y a plásticos biobasados y biodegradables.


El enorme crecimiento económico de China y de muchos países del Sudeste Asiático convertirá el área económica de Asia-Pacífico también en la región mayor y de más crecimiento de la industria de plásticos mundial. Hasta ahora, con un 49%, Asia produce casi la mitad de todos los plásticos fabricados en todo el mundo. En 2014 procedían también de los países asiáticos más del 40% de las máquinas utilizadas para el procesamiento de plásticos. China es actualmente el país más importante del mundo en todos los segmentos de la industria de plásticos: Según cifras de 2015, el 28% de la producción global de plásticos, el 33% de la producción mundial de máquinas para plásticos y la mayor parte del procesamiento mundial de plásticos correspondía a China.

La enorme ampliación de las capacidades de polimerización en la región Asia-Pacífico y en Oriente Próximo ha modificado continuamente las estadísticas: Con una cuota del 28% de China, el 4% de Japón y otro 17% de los restantes países asiáticos, el continente abarca un importante 49%. Europa y Norteamérica, con un 18% y un 19% de la producción mundial, perdieron algunos puntos porcentuales. En Oriente Próximo y Medio, así como en África, según la estadística de PlasticsEurope, fue conjuntamente del 7%, en Sudamérica un 4% y en los antiguos estados de la CEI un 3%. En comparación con 2006, hasta 2015 Asia incrementó su cuota en la producción mundial en un 9%, mientras que Norteamérica bajó un 4% y Europa un 6%. Asimismo, en la producción de caucho domina Asia: tradicionalmente con un 73% de caucho natural, pero hasta ahora también un 61% de caucho sintético.

Los países de habla alemana son líderes en tecnología, pero China es líder en el mercado de máquinas
El valor de la producción de máquinas de plástico y caucho alcanzó el año 2014 un volumen de 32.500 millones de euros en todo el mundo (2013: 30.800 millones de euros). Los fabricantes europeos de máquinas para plásticos lograron un 40 (42)%, según un valor de producción de 13.000 (12.800) millones de euros. Según datos de Euromap, la agrupación de constructores de máquinas de Austria, Francia, Alemania, Gran Bretaña, Italia, Luxemburgo, España, Suiza y Turquía, los europeos pudieron ampliar ligeramente en 2014 su papel de liderazgo en el comercio mundial, hasta una cuota del 50%. A pesar de las múltiples incertezas, Euromap esperaba para el año 2015 un aumento de la producción mundial del 3%, hasta 33.500 millones de euros, y un crecimiento de la producción europea del 2%, hasta 13.300 millones de euros.


Según el valor de producción, el mayor productor de máquinas para plásticos en 2014 fue China con un 33,4%, seguida de Alemania con un 20,5%, Italia con un 7,8% y los EE UU con un 7,1%. En el comercio mundial, el líder de construcción de máquinas es Alemania, con una cuota mundial de exportación del 24%, por delante de China (13%), Japón e Italia (ambos con un 9%) y los EE UU. (6%).

La industria europea de plásticos se mantiene relativamente estable
La industria de plásticos de la UE28, con 1.450 millones de empleados en 62.000 empresas, la mayoría de ellas pequeñas y medianas, según datos de Eurostat recopilados por PlasticsEurope, alcanzó en el año 2014 unas ventas de 350.000 millones de euros y contribuyó con 18.000 millones de euros al superávit de la balanza comercial de la UE. Los principales destinos de exportación (fuera de la UE) de materias primas de plásticos y productos de plástico fueron Turquía, China, EE UU, Rusia y Suiza. Los importadores principales fuera de la UE fueron, en materias primas, EE UU, Arabia Saudita, Corea del Sur, Suiza y Japón y en procesamiento de plásticos, EE UU, Suiza, China, Turquía y Japón.

El sector de embalajes, según datos de PlasticsEurope, consumió en el año 2014 en Europa la mayor cuota de plásticos de Europa, con un 39,5%. La construcción siguió con un 20,1% en el puesto 2, el sector del automóvil con un 8,6% en el puesto 3, siguieron la industria eléctrica y electrónica con un 5,7% y la agricultura con un 3,4%. El consumo de los restantes consumidores, como el sector del mueble, la medicina y los fabricantes de electrodomésticos, juguetes, artículos deportivos y de ocio, sumaron en total un 22,7%.

Los mayores consumidores de plásticos en Europa, como anteriormente, fueron Alemania (25%), Italia (más de 14%), Francia (casi 10%), Gran Bretaña (casi 8%), España (más de 7%) y Polonia (6%).

La revolución del gas de esquisto cambia las reglas
Europa se esfuerza por reducir sus emisiones de CO2. Los esfuerzos de ahorro han ido seguidos por la reducción del uso de los recursos fósiles. El descenso del consumo de petróleo ha provocado a su vez, en los últimos años, una desaparición de refinerías, lo que también redujo las cantidades disponibles de productos de primera fracción para poliolefinas, el grupo más importante de plásticos por su cantidad. Al mismo tiempo, los países del golfo alcanzaron, por así decirlo, importantes capacidades de producción de plásticos en sus propias fuentes petrolíferas, que deben suministrar a Asia y América. Mientras que Europa no puede cubrir sus necesidades de poliolefinas con sus propios recursos y necesita importar, la revolución del gas de esquisto se ha convertido en una fuente incomparablemente económica en los EE UU y ha cambiado las reglas. Como consecuencia de las inversiones que vienen realizándose desde hace años, previsiblemente a partir de 2017 entrarán en servicio nuevas capacidades de poliolefinas con base de gas.

Actualmente, en Norteamérica se están construyendo capacidades tanto para fomentar el gas de esquisto como para crear los copolímeros necesarios y la polimerización de los plásticos finales. También crece la infraestructura para el transporte, almacenamiento y flete marítimo de los productos de primera fracción y granulados de plástico listos para su procesamiento. La ventaja de costes de las nuevas producciones americanas se trasladará, previsiblemente, a los flujos de cantidades de poliolefinas entre los continentes, en favor de los suministros de Norteamérica.

La coyuntura de los plásticos con luces y sombras
En ningún otro lugar del mundo registra el negocio de los plásticos y productos de plástico una situación proporcionalmente tan estable y positiva como en la zona Euro. La pequeña, pero avanzada, industria de los plásticos suiza está sufriendo la brusca separación del franco suizo respecto al euro y la drástica revalorización que esto ha supuesto de la divisa nacional. La construcción de máquinas y el procesamiento, principalmente, se vieron muy afectadas, prácticamente, de un día para otro.

Fuera de Europa, en los países BRIC la evolución del negocio fue más moderada de lo esperado. China tuvo que corregir a la baja sus cifras de crecimiento e India depende mucho de la presión de la importación. La industria rusa tiene que luchar contra la volatilidad del rublo, con sanciones y otras inseguridades políticas, así como con la reducción de los ingresos del negocio de la energía. También Brasil y algunos de sus estados vecinos sufren por el bajo precio del petróleo, de cuya exportación dependen en gran medida sus presupuestos nacionales y han entrado en crisis económicas. Tanto los productores de plásticos como muchos transformadores de los mismos en Sudamérica han aplazado sus inversiones previstas actualmente para un futuro indeterminado. Entretanto, las esperanzas de los fabricantes de bienes de inversión están depositadas, además de en muchos mercados asiáticos en alza y el de EE UU, nuevamente reforzado, también en la apertura económica de Irán.

Más reciclaje en Europa
La contaminación marina con residuos de plásticos y el llamado microplástico ha tenido en los últimos años una amplia resonancia en todo el mundo, tanto en los medios como entre la población. Es evidente que, por una parte, la ineficacia de los sistemas de eliminación y, por otra, el comportamiento humano, se traducen en una situación lamentable.

A pesar de que el antiguo continente no es uno de los principales causantes de la contaminación, la industria europea de los plásticos se esfuerza desde hace mucho tiempo por reciclar los residuos de plástico usados, además de crear sistemas de recogida apropiados y el reciclaje consecuente de los residuos de producción. Debido a las normas legales y los múltiples esfuerzos e iniciativas, la cuota de reciclaje aumentó en Europa (países de UE28, más Suiza y Noruega) continuamente en los últimos años: En el año 2014 alcanzó el 69% y, con ello, unos 10 puntos más que en 2011 y 21 más que en 2006. En los países europeos donde están prohibidos los vertederos, las cuotas de reciclaje son especialmente altas: Mientras que en estos países: Suiza, Austria, Países Bajos, Alemania, Suecia, Luxemburgo, Dinamarca, Bélgica y Noruega se reciclan más del 96% de sus residuos de plásticos, hay cinco países que todavía están por debajo del 30%.

Las principales vías de reciclaje en Europa eran en 2014, con un 39% el uso energético y con un 30% el reciclaje del material, mientras que un 31% de los residuos de plásticos fueron a vertederos. Diez años antes, el 26% se aprovechaba energéticamente, un 17% se reciclaba y el 57% iba a vertederos. En el reciclaje de embalajes, todos los países europeos alcanzaban cuotas superiores al 20%, la mitad más del 70% y algunos incluso más del 99%.

Alemania: El mercado local de la feria K es, con frecuencia, el líder en tecnología
La industria del plástico y el caucho de los tres países de habla alemana, como anteriormente, se defiende muy bien en la competencia internacional. Desde hace décadas es líder en tecnología de plásticos y caucho en muchos segmentos de las cadenas de creación de valor. Como el mayor mercado de Europa, Alemania es también el mercado local de la feria K.


Veamos un breve resumen de las principales cifras de este mercado principal: La industria de los plásticos y el caucho obtuvo el año 2014 en Alemania unas ventas de casi 110.000 millones de euros. Con unos 450.000 empleados, es uno de los sectores económicos más importantes, representando un 6% de la producción industrial nacional. En Alemania se produjeron en 2015 19,4 millones de toneladas de plásticos, según datos de PlasticsEurope. Las ventas de los productores de plásticos ascendieron a un total de 27.000 millones de euros. El volumen de producción y las ventas se movieron en los últimos años a un nivel constante, con solo ligeras variaciones. La base de materias primas cada vez menos competitiva y los costes de energía con fuerte crecimiento presionaron la competitividad de los centros de producción alemanes.

La construcción de máquinas para plásticos y caucho en los países de habla alemana mantiene, desde hace mucho, su posición de liderazgo tecnológico en la técnica de máquinas y producción. Los fabricantes de Alemania cerraron el año 2014 con una producción de 6.700 millones de euros en las máquinas principales y, con ello, solo ligeramente por debajo del año récord de 2013. Con una cuota del 20,5% en la producción mundial, se situó por detrás de China (33,5%) en el puesto 2 y muy por delante de Italia, con un 7,8% en el puesto 3. En el comercio mundial, el líder de construcción de máquinas es Alemania, con un valor de exportación de 4.600 millones de euros y una cuota mundial de exportación del 24%, por delante de China (13%), Japón e Italia (ambos con un 9%).


El procesamiento de plásticos en Alemania logró en 2014 unas ventas de 59.000 millones de euros. La cantidad de procesamiento ascendió a unos 13,6 millones de toneladas. Los procesadores de caucho en Alemania transformaron 1,57 millones de toneladas y pudieron obtener unos ingresos de 11.300 millones de euros.

Junto con sus competidores de todo el mundo, el sector de transformación de Alemania está atento a las novedades y perfeccionamientos tecnológicos que se presentarán en K 2016 para poder explotar aplicaciones adicionales para el plástico y el caucho con nuevos tipos de materiales, nuevas máquinas y herramientas.

Redacción Interempresas
04 Julio 2016

29 de octubre de 2013

Qué es el fracking y por qué genera tantas protestas

Según sus defensores, es una técnica que da respuesta a la creciente demanda de energía con recursos más limpios que el carbón. Sus detractores lo consideran un grave riesgo para la salud y el medio ambiente: el fracking, para algunos la nueva frontera en materia de combustibles, promete polémica por años por venir.

La extracción de gas de esquisto mediante fracturación hidráulica ya ha tenido un fuerte impacto en Estados Unidos, a tal punto que este país podría lograr autosuficiencia energética en 2035, según la Agencia Internacional de Energía.

Pero el fracking sigue generando protestas no sólo en EE.UU. sino en otras naciones como el Reino Unido y Argentina, y está prohibido en Francia y en el propio estado de Nueva York.

BBC Mundo explica en qué consiste esta técnica y a qué se debe la controversia.

Este trabajo forma parte de la serie "Fracking: mito y realidad", de BBC Mundo, que estaremos publicando a lo largo de la semana.


¿Qué es el fracking?
La fracturación hidráulica o fracking es una técnica que permite extraer el llamado gas de esquisto, un tipo de hidrocarburo no convencional que se encuentra literalmente atrapado en capas de roca, a gran profundidad (ver gráfico).


Luego de perforar hasta alcanzar la roca de esquisto, se inyectan a alta presión grandes cantidades de agua con aditivos químicos y arena para fracturar la roca y liberar el gas, metano. Cuando el gas comienza a fluir de regreso lo hace con parte del fluido inyectado a alta presión.

La fracturación hidráulica no es nueva. En el Reino Unido se utiliza para explotar hidrocarburos convencionales desde la década del 50. Pero sólo recientemente el avance de la tecnología y la perforación horizontal permitió la expansión a gran escala del fracking, especialmente en EE.UU., para explotar hidrocarburos no convencionales. 

¿Cuál es la diferencia entre hidrocarburos convencionales y no convencionales?
Protesta contra el fracking
Algunos temen por los posibles efectos del fracking en el medio ambiente.
En el caso de los hidrocarburos convencionales, "el gas ha migrado desde la roca madre a una trampa petrolífera y una vez perforada esa trampa los hidrocarburos salen a la superficie porque están a presión", dijo a BBC Mundo Luis Suárez, presidente del Ilustre Colegio de Geólogos de España, ICOG.

"Ésta es la situación normal que hay en el Golfo de México, Venezuela y el Mar del Norte", explicó.

Pero en el caso de los hidrocarburos no convencionales como el gas de esquisto, el gas no ha migrado a un reservorio y para extraerlo es necesario fracturar la roca.

"La técnica de fracking lo que hace es introducir en la roca madre agua a alta presión junto con aditivos químicos para fracturar la roca. Es el mismo gas, lo que pasa es que el convencional no ha migrado", aclaró Suárez.
¿Cuáles son los riesgos?
Los detractores del fracking apuntan entre sus principales riesgos la posible contaminación del agua tanto por aditivos químicos como por fugas de metano, el gas que se extrae de la roca de esquisto, y la ocurrencia de sismos.

En su informe de 2012, la Academia de Ciencias del Reino Unido, la Royal Society, señaló que los riesgos para la salud, la seguridad y el medio ambiente "pueden ser manejados en forma efectiva en el Reino Unido siempre y cuando se implementen las mejores prácticas operacionales, que deben ser aplicadas y monitoreadas", según explicó a BBC Mundo uno de los autores del informe, Richard Selley, profesor emérito de geología del petróleo en Imperial College en Londres.

Protestas contra el fracking en Inglaterra
El fracking ha generado protestas en Inglaterra y otros países.
El informe señala que la explotación de hidrocarburos convencionales también conlleva riesgos. También destaca que la primera porción del entubamiento en el caso del fracking debe estar recubierta de una triple capa de acero y cemento para proteger los acuíferos, más superficiales que la capa de roca de esquisto.

Pero Anthony Ingraffea, profesor de ingeniería de la Universidad de Cornell en EE.UU., dijo a BBC Mundo que "las mejores prácticas operacionales sólo pueden minimizar riesgos, no eliminarlos", y agregó que "aún hoy vemos que al menos el 5% de los nuevos pozos que están siendo construidos en Estados Unidos tienen fugas de metano".

Ingraffea también señaló que las recientes inundaciones en Colorado dejaron en evidencia la vulnerabilidad de la infraestructura de la industria del fracking.

Por su parte, el ICOG afirma que el fracking es compatible con la protección del medio ambiente. "Somos contrarios a posiciones maximalistas de fracking si, fracking no, nosotros decimos, '¿fracking? depende...'", dijo Suárez.

"Somos favorables a la investigación de los territorios para buscar hidrocarburos no convencionales pero cumpliendo de manera taxativa la legislación ambiental que viene de la Unión Europea por medio de directivas que son introducidas en el derecho interno por la legislación de impacto ambiental", agregó el presidente del ICOG.

Lea "Los siete temores del fracking: ¿ciencia o ficción? 

¿Qué aditivos químicos se usan?
En países como el Reino Unido y España, las compañías están obligadas a divulgar la lista de aditivos químicos que utilizan.

Es importante monitorear cómo se almacenan las aguas residuales, según la Royal Society.
En Estados Unidos, en cambio, cada estado decide si las empresas deben hacer pública esa información, aunque la industria estableció una base de datos de carácter voluntario en el sitio Fracfocus.

Uno de los principales problemas apuntados por los críticos es qué sucede con las llamadas aguas residuales.

Una vez que comienza a fluir el gas, entre el 25% y el 75% del fluido de fracturación con aditivos que fue inyectado a alta presión vuelve a la superficie, según señaló el año pasado en su informe sobre fracking la Royal Society.

Uno de los problemas más delicados es cómo almacenar o disponer de esas aguas residuales, también llamadas aguas de reflujo.

"La toxicidad potencial de las aguas residuales es difícil de evaluar debido a que muchos aditivos químicos usados en el fluido de fracturación hidráulica son secreto comercial no divulgado", dijo a BBC Mundo Trevor Penning, jefe del centro de toxicología de la Universidad de Pensilvania. 

¿Quiénes se benefician actualmente con el fracking?
La Administración de Información Energética de Estados Unidos, Energy Information Administration, EIA, publicó la estimación más utilizada por analistas de los recursos técnicamente recuperables de gas de esquisto a nivel mundial. (Ver mapa)


Países como China, Argentina, México y Argelia poseen recursos considerables, pero por el momento Estados Unidos, con su vasta industria petrolera, cuenta no sólo con más de una década de experiencia en fracking para hidrocarburos no convencionales sino con prácticamente un monopolio en el dominio de la tecnología.

"Es probable que Estados Unidos se convierta en el mayor productor de crudo y gas natural a fines de 2013, superando a Rusia y Arabia Saudita", informó este año la EIA.

Desde 2005 se perforaron con fracking unos 6.000 pozos para extracción de gas, según Susan Brantley, directora del Instituto de la Tierra y Sistemas Ambientales de la Universidad Estatal de Pensilvania.

En el Reino Unido, Richard Selley asegura que, dado que la producción de crudo del Mar del Norte está en declive, "sería irresponsable para un gobierno no promover la extracción de gas de esquisto".

En el caso de América Latina, donde varios países han firmado acuerdos con empresas estadounidenses para explotación de hidrocarburos, grupos ambientalistas expresaron preocupación por el posible uso e impacto de la fracturación hidráulica.

"A mí lo que me preocupa en Sudamérica es que haya determinadas empresas multinacionales que aprovechándose de la falta de poderío de la administración hagan explotación afectando el medio ambiente", dijo a BBC Mundo Luis Suárez, quien agregó que el ICOG está realizando cursos de formación online sobre fracking para sus geólogos en Sudamérica.

En opinión del geólogo español los gobiernos latinoamericanos deben establecer sistemas de monitoreo "con técnicos competentes absolutamente distantes desde el punto de vista económico de las compañías".

Operación de fracking en EE.UU.
Estados Unidos podría lograr la autosuficiencia energética en 2035, según la Agencia Internacional de Energía. 
Alejandra Martins - BBC Mundo
29 de octubre de 2013

30 de mayo de 2013

La revolución del gas de esquisto en EUA y la energía renovable europea: Divergencia y cooperación en energía alternativa

Que los Estados Unidos y Europa han estado siguiendo diferentes políticas energéticas en los últimos decenios no es una sorpresa. Sin embargo, según un investigador, su divergencia - con EUA liderando "la revolución del gas de esquisto" y Europa invirtiendo fuertemente en energías renovables modernas - es una buena cosa para el desarrollo de ambas fuentes de energía alternativa.
Escribiendo en la Revista de Estudios de Transatlantic, Marianne Haug, de la Universidad de Hohenheim argumenta que aunque los socios transatlánticos energéticos  mantienen su compromiso con las metas comunes - a saber, la seguridad energética, la sostenibilidad ambiental y la competitividad económica - la prioridad relativa de cada uno ha cambiado sustancialmente desde principios de los 90's. Asuntos domésticos, las preocupaciones geopolíticas, bases de recursos diferentes, mercados energéticos cambiantes, la política del gobierno, la opinión pública, la adhesión de nuevos países a la UE y las decisiones de los inversionistas, todas han cambiado el paisaje. Para hacer frente a estos nuevos retos, tanto EUA como Europa han junta y separadamente llegado a nuevos mercados, socios y acuerdos de colaboración.
Haug señala el ejemplo del Protocolo de Kyoto como un punto de inflexión para la política energética. Antes de que el acuerdo de 1997, el cual EUA no ha ratificado, la seguridad energética era considerada la  más importante de las tres metas. Después de Kyoto, los países europeos dieron mayor, si no igual, prioridad a las preocupaciones ambientales. Los países europeos entraron en alianzas más allá de EUA para desarrollar tecnologías de bajo carbono, como los molinos de viento, las unidades fotovoltaicas, instalaciones solares térmicas de agua caliente y biocombustibles de canola. La UE también ha desarrollado sistemas de comercio de emisiones, metas de biocombustibles, las directrices de eficiencia energética y las normas, lo que estimuló el mercado de las energías renovables y la industria en su conjunto.

En los Estados Unidos, donde la aceptación europea de los peligros potenciales del uso continuado de combustibles fósiles no es generalizada, los inversores públicos y privados han invertido en gran medida en el gas de esquisto, basándose en la tecnología  existente de combustibles fósiles. La capacidad para extraer gas de esquisto eficientemente podría de hecho "cambiar el juego" para EUA y otros países al contribuir a la seguridad energética y bajando los precios. Sin embargo, la industria se encuentra todavía en su infancia en Europa, tanto por regulaciones más estrictas y la opinión pública. Esto puede estar cambiando, al menos en el Reino Unido: el gobierno declaró en su presupuesto de marzo de 2013, la intención de invertir en su producción.

Haug considera que este desarrollo paralelo de gas de esquisto en los EE.UU. y las energías renovables en Europa diversifica y enriquece las opciones de suministro de energía del mundo. Estas son vías tecnológicas complementarias para limitar la dependencia de las importaciones para ambos socios y contribuir a una energía segura, asequible y sostenible para todos. Ellas son el resultado de la diversificación transatlántica - inicialmente impulsado por la seguridad energética, luego las preocupaciones ambientales - a través de políticas públicas de apoyo a la I + D pública y privada.

Ahora se necesita una mayor cooperación entre los socios transatlánticos para ampliar el desarrollo de las dos formas de energía alternativa para el beneficio de la comunidad de la energía global. Este artículo es una lectura esencial para cualquier persona que quiera entender las posiciones actuales de los principales jugadores en fuentes de energía alternativa y lo que puede deparar el futuro para el suministro mundial de energía.

* Lea el articulo completo, gratis, en linea en: http://dx.doi.org/ 10.1080/14794012.2012.734671.

Taylor & Francis
29 Mayo 2013

27 de mayo de 2013

La revolución más importante

Ahora está emergiendo un nuevo orden mundial de la energía que está transformando el planeta

Mientras los medios siguen con obsesiva y justificada atención las matanzas en Siria, la crisis económica europea o algún escándalo político que inevitablemente domina los titulares, hay una revolución en curso que está cambiando el mundo sin que muchos se den cuenta.

Está emergiendo un nuevo orden mundial de la energía. Estos son algunos de los eventos que han transformado profundamente esta industria, sus mercados y, en definitiva, el planeta.

1. China se convierte en el mayor consumidor de energía. En 2010, China superó a EE UU como el mayor consumidor de energía del mundo. Ese año, el gigante asiático consumió un 4% más que EE UU, desplazándolo del primer puesto que ocupaba desde 1900. China es también el líder en la generación de energía limpia, especialmente solar y eólica. Y acoge a 26 de las 63 centrales nucleares actualmente en construcción en todo el mundo.

2. La revolución del gas de esquisto. La tecnología para extraer energía de esas rocas es la mayor innovación en mucho tiempo. Gracias a estas nuevas técnicas es posible que en 2020 Estados Unidos llegue a ser el principal exportador de energía del mundo. También Polonia, México, China y Francia tendrán más recursos energéticos. Naturalmente, hay sobradas razones para preocuparse por el daño al medio ambiente que puede causar este tipo de explotación. La esperanza es que una combinación de mejoras tecnológicas y regulaciones gubernamentales pueda mitigar estos riegos. Ojalá.

3. El protagonismo energético pasa de Oriente Próximo a América. Los nuevos productores de hidrocarburos en el hemisferio occidental están desafiando la hegemonía energética de Oriente Próximo. En Brasil se han encontrado enormes yacimientos de petróleo mar adentro. En Canadá y Venezuela están las mayores reservas del mundo de petróleo pesado. México volverá a ser un importante productor, Colombia ha aparecido en el mapa de la energía y EE UU va en camino a ser un exportador neto. América es el nuevo epicentro energético del planeta.

4. El renacer petrolero africano. Históricamente, en África solo Nigeria, Libia, Argelia y Gabón habían sido importantes exportadores de gas y petróleo. Ya no. Cada vez más países africanos se incorporan al mapa mundial de la energía. Guinea Ecuatorial y la República de Congo se han convertido en productores de cierto peso y Ghana, Sudán y Uganda también son ahora países petroleros. Tanzania y Mozambique exportan gas natural. Kenia, Madagascar y Etiopía desarrollan prometedores trabajos exploratorios. Hay 17 países africanos produciendo petróleo y gas. El continente ha adquirido súbitamente una presencia sin precedentes en los mercados de la energía.

5. Las siete hermanas ahora son centenares de hermanitas. Durante gran parte del siglo XX la industria petrolera estuvo concentrada en siete grandes empresas conocidas como “las siete hermanas” (Exxon, Shell, etcétera), quienes controlaban todas las fases del negocio, desde la exploración hasta las cadenas de venta al consumidor. Este cartel se fue rompiendo con la aparición de las llamadas empresas “independientes” y con la fuerte expansión de petroleras estatales como la saudí Aramco, la venezolana PDVSA o las de los emiratos del golfo Pérsico. En la década de los noventa algunas de estas compañías nacionales comenzaron a invertir y producir fuera de sus países, y hoy concentran el 52% de la producción mundial de petróleo y controlan el 88% de las reservas. Centenares de empresas “independientes” de las siete hermanas o de las compañías estatales también están reconfigurando la competencia en la industria.

En el nuevo mundo energético de hoy impera la feroz rivalidad entre empresas de todas partes con propietarios, objetivos, estrategias y tecnologías muy variados. La competencia es un cambio revolucionario en esta industria.

6. La expansión global de las petroleras chinas. Hasta los años noventa, las empresas petroleras de China no aparecían en la lista de los actores importantes. Hoy en día están en todas partes y tienen un peso enorme en la industria. En muy poco tiempo, gigantes como CNPC, CNOOC y Sinopec han alcanzado fuera de China hasta el 20% de su producción total. PetroChina produce más petróleo que ExxonMobil, por ejemplo. La estrategia del Gobierno chino tiene como objetivo asegurar y diversificar sus fuentes de suministro, y las empresas, naturalmente, son la punta de lanza de este esfuerzo vital para la estabilidad del gigante asiático.

Una de las mayores sorpresas del nuevo orden energético mundial que se está perfilando es que la escasez quizás deje de ser la preocupación central. De acuerdo con un estudio de Citigroup, la demanda de petróleo está llegando a su punto máximo y a partir de 2020 comenzará a declinar. Estas transformaciones le cambiaran la vida a más gente en el mundo que muchos de los sucesos que discutimos a diario.

Moises Naim - El Pais
25 Mayo 2013

8 de febrero de 2013

Braskem congela planes de fabricar plásticos verdes y reordena prioridades


La petroquímica brasileña Braskem (NYSE: BAK) señaló que en el 2013 no tiene previsto invertir en nuevas plantas que utilicen etanol de caña de azúcar para producir polipropileno (PP) o polietileno (PE).

Braskem opera actualmente una planta de PE 'verde' con capacidad para 200.000t/a que comenzó su producción en el 2010 en Triunfo, sur de Brasil.

Desde entonces, ha revelado que tiene planes de construir una planta de PP de origen vegetal de al menos 30.000t/a de capacidad, lo cual demandará una inversión mínima de US$100mn, y estudia también otra planta de PE.

En una conferencia de prensa, el presidente de Braskem, Carlos Fadigas, manifestó que este año la compañía no contempla invertir en bioplásticos.

Dow Chemical (NYSE: DOW) y Mitsui también postergaron su proyecto de US$1.500mn para fabricación de PE a partir de caña de azúcar en Brasil. En dicha operación, se produciría etanol a base de caña para la elaboración de 350.000t/a de varios tipos de PE. El proyecto habría significado la mayor inversión mundial en biopolímeros.

Braskem ha enfrentado presiones de agencias calificadoras de riesgo crediticio para reducir su apalancamiento e incrementar la generación de efectivo.

Además, se ha cuestionado la economía de la bioproducción de PP y PE por causa de la disponibilidad de insumos a muy bajo precio, como el gas de esquisto de procedencia estadounidense.

Fadigas señaló que el foco de inversión principal de la compañía era Etileno XXI, proyecto de PE valorizado en US$3.200mn que se desarrolla en México a través de un emprendimiento conjunto con Idesa de México. La construcción de esta planta, que comenzará sus operaciones en el 2015, registra un avance de 20%.

Además, Braskem continúa analizando una posible inversión en el complejo petroquímico Comperj, que construye la petrolera federal Petrobras (NYSE: PBR) en el estado de Río de Janeiro.

La decisión final de la inversión se adoptará en el 2014, según Fadigas, y dependerá en parte del costo de los insumos de Petrobras y de los incentivos tributarios que ofrezca el Gobierno Federal.

Por Mark Beresford - BN Americas

7 de enero de 2013

Petróleo de esquisto, el nuevo fenómeno energético


Pozo petrolero
El nombre no tiene nada mágico -petróleo de esquisto (shale oil)–, pero está cambiando el panorama energético mundial con fuertes consecuencias económicas y geopolíticas.

Estados Unidos, que se convertirá en el primer productor de petróleo en 2017, deberá buena parte de su crecimiento de este año a este auge del crudo y del gas de esquisto, que por medio de un proceso más complejo se extraen del interior de las rocas.

"Está reduciendo su importación de gas y petróleo y eso le permite mejorar su balanza de pagos, un peso que estaba condicionando gravemente a la economía estadounidense", le comentó a BBC Mundo Kevin Dunning, analista de economía global de la Unidad de Inteligencia de la revista británica The Economist.

En efecto, durante todo este siglo XXI Estados Unidos ha vivido bajo la doble sombra de su déficit gemelo: fiscal y de cuenta corriente.
Según la Agencia Internacional de Energía (AIE), esta situación está cambiando.
Estados Unidos, que reinó a principios del siglo XX con el petróleo texano, puede pasar a dominar el siglo XXI con esta técnica de extracción del "oro negro".

"Esto va a ayudar a la reindustrialización del país. Muchas de las fábricas que se fueron o planeaban irse volverán para aprovechar las nuevas condiciones. Es un gran estímulo para su economía", le dijo a BBC Mundo Eduardo Plastino, economista senior de la consultora británica Analytika.

Según algunas estimaciones, se invertirán unos US$45.000 millones en 2013 vinculados a la industria energética y a este nuevo auge.

Una fiebre mundial
Estados Unidos no está solo en esta carrera que puede cambiar el panorama geopolítico global.

Los campos de petróleo y gas de esquisto en la zona de Vaca Muerta,
en Argentina, explicarían la decisión del gobierno de expropiar YPF.
El impacto del petróleo de esquisto se está haciendo sentir en todo el mundo.

El año pasado, Argentina expropió la petrolera YPF, controlada por la empresa española Repsol. Según muchos analistas, los campos de petróleo y gas de esquisto en la zona de Vaca Muerta explicaban la decisión del gobierno de Cristina Fernández, que desde 2010 estaba importando energía por un valor promedio de US$10.000 millones anuales.

"El éxito que ha tenido en Estados Unidos reduciendo el precio del gas doméstico ha abierto los ojos a los gobiernos de todo el mundo desde Australia y China hasta Argentina. Todos los países están buscando su seguridad energética", le comentó a BBC Mundo Christopher Haines, experto en mercados energéticos de la consultora internacional Visiongain.

La fiebre ha alcanzado a las costas europeas, que tienen una gran dependencia energética de Rusia y Medio Oriente.

En Francia y Alemania hay una creciente presión para que se levante la prohibición que existe sobre la técnica de fractura hidráulica, clave para la explotación de gas y petróleo de esquisto.
En Reino Unido, el gobierno autorizó a fines del año pasado el uso de esa técnica que había prohibido en 2011, luego de que se registraran dos temblores sísmicos en el norte del país.
En Polonia, las autoridades han otorgado 111 licencias para la exploración, que abarcan prácticamente una tercera parte del territorio nacional.

¿Mera ilusión?
Este técnica extracción, que combina una excavación horizontal y una fracturación hidráulica para liberar el petróleo atrapado en las rocas, ha borrado un fantasma que venía sobrevolando al mundo.

"Hasta hace un par de años se hablaba de que la producción energética llegaría a un punto máximo en las próximas décadas porque las reservas se terminarían y luego declinaría rápidamente. Con el petróleo de esquito ya no se habla de eso", explica Eduardo Plastino, de Analytika.

EE.UU. se convertirá en el primer productor de petróleo en 2017.
Como toda fiebre, el petróleo de esquisto corre el peligro de ser una ilusión pasajera o una extraordinaria exageración producida por un momento de euforia.

Algunos datos obligan a la cautela.
En 2011, Estados Unidos extrajo 7,8 millones de barriles de crudo por día. Ese mismo año consumió 18,8 millones de barriles diarios. Según la AIE, solo en 2035 llegará el autoabastecimiento.

Pero además la técnica de producción de petróleo de esquisto parece agotar más rápidamente el recurso.

En el estado de Montana, vecino del de Dakota del Norte, escenario del actual boom, la producción empezó a declinar después de alcanzar un pico de unos 100 mil barriles diarios.

"La extracción de petróleo de esquisto es mucho más cara que la del crudo convencional y se caracteriza por una caída muy rápida e inmediata. Mantener una producción elevada implica perforar constantemente nuevos pozos. Y necesita un precio elevado del petróleo para ser rentable. No se hubiera disparado si el crudo hubiera estado a US$20 el barril", le dijo a BBC Mundo Haines.

A esto se suma el debate ecológico. Según los críticos, la perforación hidráulica puede contaminar las aguas e intensificar el riesgo de movimientos sísmicos.

Mientras tanto, como en toda fiebre predomina la imaginación desaforada, y en Dakota del Norte, Polonia, China o Argentina el sueño es haber dado con la llave energética de las próximas décadas.

Marcelo Justo - BBC Mundo 
Lunes, 7 de enero de 2013

26 de agosto de 2012

Oxy y Mexichem se juntan por etileno

Tratando de integrar sus operaciones con petroquimicos de bajo costo a base de esquisto, la compañía química mexicana Mexichem se asociará con Occidental Chemical para estudiar la construcción de un nuevo reactor de etileno en EUA.

Mexichem prevé un negocio conjunto con Oxy para construir un reactor de 500,000 TM por año. El etileno se convertiría en la planta de Ingleside Oxy, Texas, en alrededor de 1 millón de TM de cloruro de vinilo, que a su vez Oxy vendera a Mexichem como materia prima de cloruro de polivinilo.

Mexichem y Oxy esperan tener el estudio y la ingeniería básica para la planta listos para el segundo trimestre de 2013. El reactor abriría en 2016. Ni Mexichem ni Oxy produce su propio etileno en la actualidad.

La abundancia de materia prima de etano barato derivado de gas natural de esquisto ha rejuvenecido la industria petroquímica de EUA en los últimos años. Desde marzo de 2011, otras empresas que han dado a conocer los planes para reactores son ChevronPhillips Chemical, Dow Chemical, ExxonMobil Chemical, Plásticos Formosa, Sasol y Shell Chemicals.

Oxy ha estado insinuando durante más de un año que un reactor podria estar en su futuro. En junio de 2011, anunció un estudio de viabilidad para un fraccionador de gas natural líquido en Ingleside, y dijo que "explorar varias opciones para el futuro suministro de etileno" para sus operaciones de cloruro de vinilo allí. Oxy presentó documentación reglamentaria para el fraccionador en Mayo.

Mexichem, por su parte, ha estado siguiendo una agresiva estrategia de adquisición y la adición de la capacidad. En 2003, fue una fabricante mexicano de fluorita y cloro con cerca de $ 250 millones en ventas anuales. En 2011, se había convertido en un productor integrado de fluoro químicos y PVC con una huella multinacional y $ 3,750 millones en ingresos.

John Stekla, director de estudios de etileno en la consultora IHS Chemical Group, señala que Oxy es el mayor comprador de etileno en la Costa del Golfo de EUA y también tiene acceso a los hidrocarburos precursores. "Ellos están en una posición perfecta para hacer algo para ser integrado en la molécula de etileno," dice. Esta integración muy probablemente hara a Oxy muy competitivo en el cada vez más robusto mercado de exportación de vinilos, Stekla añade.

Chemical & Engineering News
ISSN 0009-2347
Copyright © 2012 American Chemical Society

1 de mayo de 2012

Methanex invertirá US$50mn en proyecto de reubicación de planta de planta de metanol de Chile a EUA

El productor canadiense de metanol Methanex (Nasdaq: MEOH) tiene planes para invertir US$50mn este año en su proyecto para la reubicación de una planta, señaló su presidente y gerente general, Bruce Aitken, durante una conferencia por internet sobre los resultados del primer trimestre.

Actualmente la compañía está en proceso de reubicar una de sus plantas de Chile en la costa estadounidense del Golfo de México.
"Estamos en proceso de desmantelamiento de una planta en Chile, hemos presentado solicitudes para permisos ambientales, y la ingeniería detallada está bien avanzada", sostuvo Aitken.

"También estamos en negociaciones con varios posibles proveedores de gas para alcanzar un contrato de largo plazo. Sin embargo, basándose en los fundamentos de gas de largo plazo en Norteamérica, posiblemente llevaremos a cabo el proyecto incluso si no logramos cerrar un contrato de gas de largo plazo".
Para el tercer trimestre del año se espera una estimación final de los costos de capital y la decisión sobre la inversión en el proyecto, en tanto la compañía apunta a que la planta inicie sus operaciones a fines del 2014.

Methanex no ha descartado la posibilidad de reubicar una segunda planta.
Methanex tiene cuatro plantas con una capacidad anual combinada de 3,8 millones de toneladas en su complejo Cabo Negro ubicado en el sur de Chile.

Linus Hoggett
Business News Americas
26 Abril 2012


Comentario personal: Reubicar una planta cuesta $ 50 MM (tienen cuatro), por tanto no es un decisión tomada a la ligera. Aparentemente, hay dos razones importantes para esta decisión:
  • La masiva disponibilidad de gas de esquisto a bajo precio en EUA
  • La escasez crónica de gas natural en Chile
De cualquier manera, esto refleja que, al margen de tener un lugar muy alto en las listas de países para invertir, la carencia de energía disponible a precio asequible esta jugando en contra de Chile.
Me quedo con la duda respecto a si Methanex habrá estudiado la posibilidad de reubicar esa  planta a un sitio mas cercano de Chile, como Perú, que si tiene gas natural para alimentarla o si lo ha hecho y le conviene mas llevarla a EUA.