Mostrando las entradas con la etiqueta Tailandia. Mostrar todas las entradas

12 de junio de 2019

Poniéndolo todo en perspectiva

Todos sabemos que la preocupación pública por los residuos y la contaminación ha crecido. Mientras tanto, la industria global del reciclaje se enfrenta a los costos y la complejidad causados, en parte, por el endurecimiento de las regulaciones en el extranjero sobre las importaciones de residuos.


Esta no es una buena combinación, pero el futuro tiene mucho potencial, si los programas y las empresas pueden entender completamente y abordar el alcance y la naturaleza interconectada de los problemas que tenemos ante nosotros.

Para ayudar a los profesionales a tener una idea clara (y quizás un repaso) de todo esto, echemos un vistazo al estado del mercado de reciclaje, a dónde se dirige, y el papel que desempeñan las naciones, los individuos y los generadores de desechos corporativos todos jugando conforme apuntamos a un modelo de reciclaje efectivo y un mundo más sostenible.

Entendiendo la economía de la industria
Lo primero que hay que entender es que hay una batalla que se libra entre la conveniencia y el costo en la recuperación de materiales.

El reciclaje de flujo único ha facilitado el proceso para el público en general, así como para algunas partes interesadas de la industria. Es más rápido y sencillo cuando las personas no tienen que clasificar sus materiales reciclables en contenedores separados y, como resultado, las tasas de participación aumentan.

Por otro lado, por supuesto, están los costosos problemas de contaminación. Por ejemplo, los vidrios rotos y los materiales no aprobados terminan en el contenedor, causando problemas para las instalaciones de reciclaje. De hecho, Waste Management el año pasado declaró públicamente que una cuarta parte de todo el reciclaje recogido está contaminado y se considera que no es reciclable a través de programas de recojo en la acera. Este problema aumenta las responsabilidades de clasificación que deben ocurrir después de que se recolectan los materiales reciclables, lo que a su vez aumenta los costos totales de reciclaje.

Hasta hace poco, ha sido relativamente fácil descargar la responsabilidad de clasificación en China y los países en desarrollo. Pero a principios de 2018, China implementó su muy discutida política de prohibir algunas importaciones y reducir el límite de contaminación al 0,5% en aquellas cargas que aún se permitían.

Todos hemos visto los informes. La llamada Espada Verde ha dejado a las compañías y ciudades de EUA lidiando con el aumento de la basura y los costos. Cantidades masivas de materiales reciclables contaminados sin clasificar están atascados en EUA y no tienen a dónde ir, ya que los municipios a menudo carecen del presupuesto para contratar personas para realizar una clasificación y limpieza costosas.

Y no solo EUA enfrenta problemas de reciclaje. La Unión Europea también se ha visto obligada a realizar cambios en respuesta a las vueltas del mercado, lo que resulta en una acción política agresiva. A finales del año pasado, la UE lanzó sus objetivos de residuos para 2030, incluido el alejamiento de una variedad de plásticos de un solo uso (consulte la página 32 de la revista Resource Recycling, Mayo 2019, para obtener más información sobre la directiva de residuos de la UE).

Mientras tanto, en toda Asia, los países están viendo el impacto de la prohibición de reciclaje de China en forma de más materiales reciclados que se dirigen hacia su procesamiento. En países como Vietnam, Tailandia y Malasia, se ha informado que el exceso de plástico está comenzando a afectar la salud ambiental de la misma manera que afectó a China. En última instancia, la directiva política de China creó un efecto dominó que trastocó las perspectivas de reciclaje en todo el mundo.
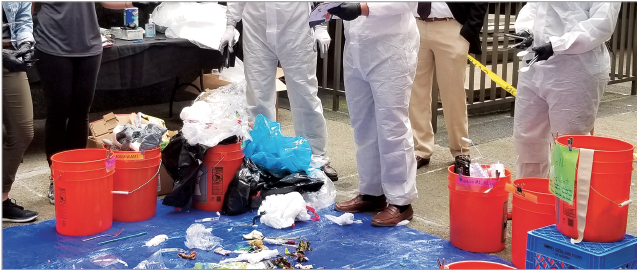
Las auditorías de residuos son cada vez más importantes tanto en el ámbito residencial como en el comercial.
Tendencias que configuran el futuro del reciclaje.

Entonces, ¿qué podemos esperar exactamente desde aquí?

Predecir el futuro siempre es difícil, particularmente en una industria donde los mercados están en crisis. Pero parece inevitable que las partes interesadas en el reciclaje intenten crear un cambio de comportamiento entre los consumidores y las empresas con respecto a los residuos. A continuación se presentan siete estrategias diferentes que podrían ponerse en juego de una manera u otra.

1. Un retorno al reciclaje de doble flujo: debido a la rigurosidad en torno a la contaminación de los materiales reciclables, el futuro podría ver un retorno a mayores responsabilidades de separación por parte de los residentes y otros generadores de materiales. Y algunas comunidades más pequeñas de EUA ya han eliminado sus sistemas de flujo único en favor del flujo múltiple. Además, a medida que más municipios exigen la certificación LEED de nuevos edificios, es probable que se produzca un aumento en las instalaciones certificadas sin desperdicios, así como una aceleración hacia la mentalidad de economía circular en las empresas estadounidenses.

2. Visibilidad de los residuos a través de auditorías: las auditorías de residuos pueden ayudar a los líderes del programa a comprender mejor las acciones de los generadores de materiales. Al analizar los datos de la corriente de desperdicio, las empresas pueden realizar cambios operacionales, evitar multas por incumplimiento, aumentar el desvío, descubrir oportunidades de ahorro y cambiar el comportamiento de los empleados y los consumidores. En un nivel fundamental, la educación pública informada es vital y una parte clave de la estrategia para grupos nacionales como Keep America Beautiful. Si a la gente se le puede enseñar a entender qué es lo que puede reciclar y cómo reciclar adecuadamente, la industria dará grandes pasos. Las auditorías son un primer paso valioso en este proceso.

3. Empresas que hacen lo que la regulación no puede: Mientras que el gobierno y el individuo son clave para los esfuerzos de reciclaje, las empresas se pasan por alto rutinariamente en las discusiones sobre los caminos hacia una mayor sostenibilidad. Las grandes empresas son cada vez más conscientes de su papel en los residuos, especialmente con la tendencia al alza de los informes de sostenibilidad a nivel corporativo. Los inversores quieren saber qué están haciendo las compañías para ayudar al medio ambiente, los millennials anhelan lugares de trabajo construidos en torno al pensamiento ecológico y los consumidores quieren apoyar marcas que reflejen sus propios valores personales. El desperdicio es una forma particularmente visible y relacionable para que las personas se conecten con los esfuerzos de una empresa para disminuir su huella ambiental. Deberíamos esperar aún más el establecimiento de objetivos relacionados con el reciclaje y el seguimiento por parte de las corporaciones.

4. Una cadena de suministro sostenible: relacionado con el punto anterior, está el hecho de que las empresas están examinando sus cadenas de suministro para comprender mejor los problemas de sostenibilidad. Con el aumento del costo del reciclaje y la escasez de lugares disponibles para procesar los materiales reciclables, las compañías comenzarán a avanzar en la cadena de suministro para tratar de reducir la cantidad de desechos que producen. La fabricación, junto con el reciclaje, deberá realizar cambios importantes en el futuro cercano, ya que tanto EUA como otros países intentan resolver los problemas de reciclaje y sostenibilidad planteados por las restricciones de China.

5. Acción progresiva por parte de las marcas: como se indicó anteriormente, las compañías orientadas al consumidor saben que necesitan desarrollar una credibilidad de sostenibilidad para seguir siendo relevantes, y algunas acciones notables están ocurriendo ahora en la categoría minorista de lujo. Algunos minoristas, por ejemplo, están buscando compuestos a base de hongos para reducir la producción de carbono. Recientemente, varias marcas importantes consolidaron asociaciones con Loop, una plataforma de compras circular que aprovecha el empaque reutilizable. Este tipo de modelo de producto circular se está volviendo más popular a medida que las corporaciones comienzan a mirar mas arriba en la cadena de suministro para reducir los residuos.

6. Legislación que impulsa la adopción de medidas: este artículo ya notó algunos de los esfuerzos de la política de la UE que resultaron del cambio en el panorama de la sostenibilidad y el reciclaje, y se han visto desarrollos similares en EUA con una serie de jurisdicciones que aprobaron leyes en los últimos tiempos que pone la responsabilidad en las empresas para aumentar los esfuerzos. Por ejemplo, California ahora requiere que los fabricantes y otros que generan grandes volúmenes de residuos mixtos auditen los materiales. Ese paso tiene como objetivo diagnosticar dónde se crean los excesos de residuos y cómo cambiar el comportamiento para fomentar la sostenibilidad. San Francisco lleva las cosas un paso más allá: si se determina que los grandes generadores de desechos no cumplen con los requisitos actuales de reciclaje de la ciudad, ellos están obligados a contratar coordinadores de cero desechos cero en el sitio por un año, por su cuenta.

7. Avances tecnológicos: en el espectro de la gestión de materiales, se está lanzando una tecnología nueva e importante para ayudar a una serie de entidades a mantenerse por delante de los desafíos actuales. El rápido aumento de la inteligencia artificial en la separación de materiales ha traído una nueva ola de maquinaria y capacidades de recolección de datos a las instalaciones de reciclaje. Mientras tanto, la clasificación óptica ha seguido avanzando y ahora está ayudando a los procesadores a responder a los requisitos de contaminación en fibra y otros mercados. Desde el punto de vista corporativo, los medidores inteligentes y la tecnología de compostaje pueden ayudar a las empresas de todo tipo a rastrear y reducir el desperdicio y limitar sus costos. Invariablemente, a medida que se produce más innovación en el sector del reciclaje, estas tecnologías estarán más ampliamente disponibles.

Un sistema más resiliente.
El reciclaje se ha incorporado durante años en la vida diaria, y es difícil ver que esto se invierta, incluso con los desafíos que tenemos por delante. La clave será ayudar a los generadores de residuos a hacer pequeños cambios incrementales para optimizar la infraestructura de desviación de residuos que ya tenemos instalada.

Las empresas deben continuar mejorando sus programas holísticos de desviación de desechos y seguir buscando oportunidades inspiradas en la economía circular . Mientras tanto, los consumidores deben ser más conscientes de los desechos que generan al optar por utilizar menos materiales desechables y desarrollar prácticas limpias y responsables cuando mueven materiales al sistema de reciclaje.

Sin duda, es más fácil decir que hacer que estas transiciones den frutos, pero son esenciales para el desarrollo continuo de nuestro sistema colectivo de gestión de materiales. Solo cuando ese sistema esté en pie firme, avanzaremos hacia un mundo más sostenible.

Lani Aviado es la directora de soluciones de sostenibilidad de ENGIE Insight, una empresa de consultoría que ayuda a las empresas a lograr iniciativas exitosas de gestión de recursos sostenibles. Puede contactarse con ella en lani.aviado@engie.com.

Lani Aviado
Resource Recycling
03 Junio 2019

Las exportaciones de desechos plásticos continúan con fuertes caídas

Photo credit: chenxueting/Shutterstock
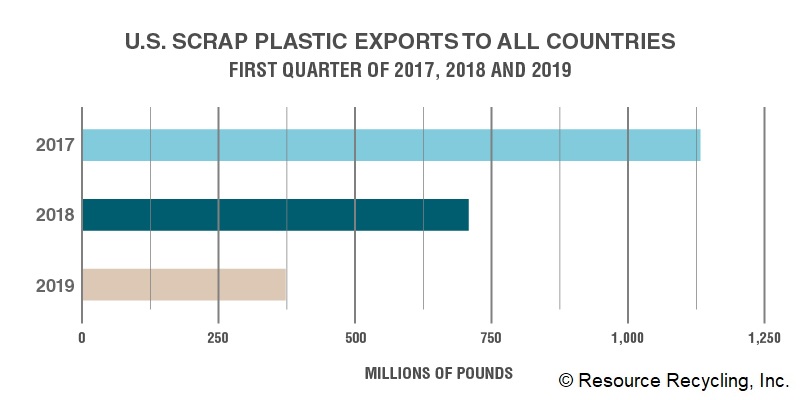
Las exportaciones de plásticos recuperados en Estados Unidos durante el primer trimestre se redujeron casi a la mitad en comparación con el año anterior.

Las últimas cifras comerciales, publicadas este mes por el Departamento de Comercio de EUA, muestran no solo los impactos de las restricciones comerciales de China, sino también las fuertes reducciones en las exportaciones a los países del sudeste asiático durante el año pasado.

El volumen año con año cae en picada
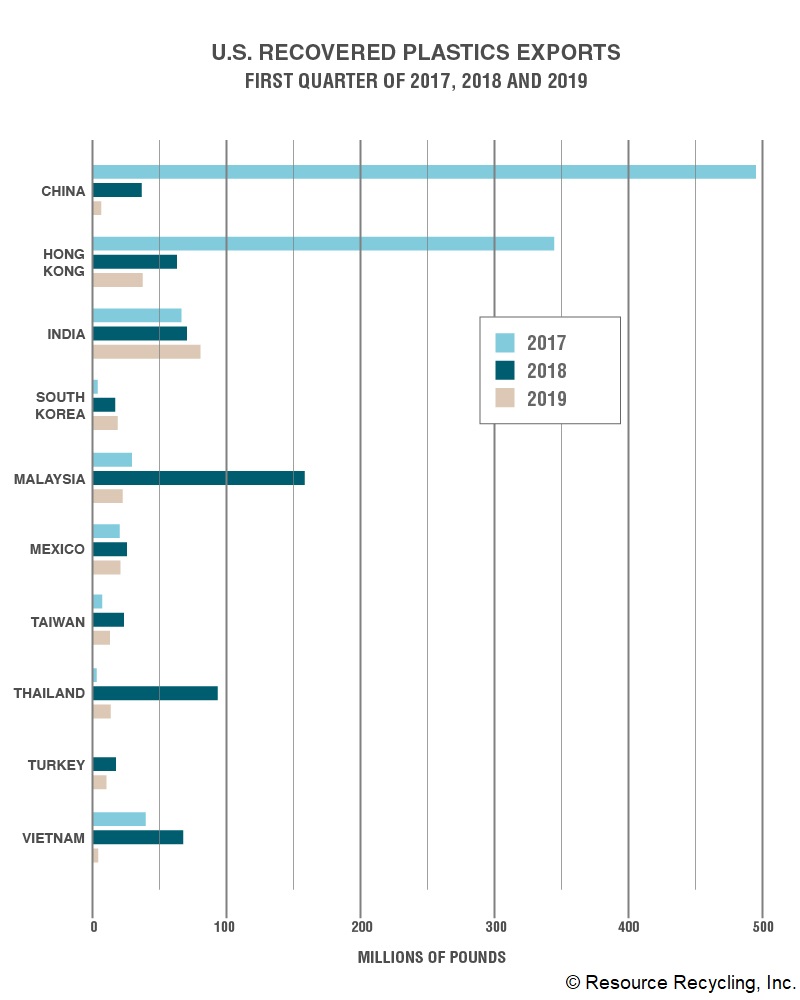
Los exportadores estadounidenses enviaron 374 millones de libras de residuos plásticos de enero a marzo. Eso es casi la mitad de la cantidad exportada durante el mismo período en 2018, y es un 67% menos que en el primer trimestre de 2017.

La caída fue largamente influenciada por China, que ya no aparece en los 10 principales destinos de los desechos plásticos de EUA. A pesar de que el país prohibió efectivamente la importación de desechos plásticos en 2018, el pequeño volumen que ingresó al país todavía lo convirtió en uno de los mayores importadores de desechos plásticos de EUA, ese año. Pero el peso ha seguido cayendo en 2019, y las importaciones chinas durante el primer trimestre bajaron un 98,6% en comparación con hace dos años.

Pero el declive de los plásticos también fue impulsado por los mercados cambiantes más allá de China. Aunque los países que aumentaron recientemente sus envíos de fibra recuperada han mantenido esos mayores volúmenes de importación, muchos de los que ingresaron más plástico en 2018 han, desde entonces, promulgado políticas estrictas para reducir las importaciones.


Después de importar 30 millones de libras de plástico estadounidense en el primer trimestre de 2017, Malasia aumentó su volumen de importación a 159 millones de libras durante el mismo período en 2018. Pero las importaciones del primer trimestre de 2019 del país se han reducido a 23 millones. Esa disminución corresponde a las recientes políticas del gobierno de Malasia para restringir el comercio después de las crecientes preocupaciones ambientales el año pasado.

Fue una historia similar en Tailandia, que pasó de 4 millones de libras a 94 millones de libras a 14 millones de libras en los primeros trimestres de 2017, 2018 y 2019, respectivamente. Y las importaciones vietnamitas aumentaron de 40 millones de libras en el primer trimestre de 2017 a 69 millones de libras durante ese período en 2018, antes de caer a 5 millones de libras este año.

Datos específicos de la exportación de marzo
Las empresas estadounidenses exportaron 131.9 millones de libras de residuos plásticos en marzo. Los 10 principales países importadores fueron India (28,7 millones de libras), Canadá (28,3 millones), Hong Kong (12,7 millones), México (7,7 millones), Corea del Sur (7,5 millones), Malasia (7,3 millones), Indonesia (6 millones) , Taiwán (5,3 millones), Turquía (4,9 millones) y Tailandia (3,6 millones).

Colin Staub
Resource Recycling
22 Mayo 2019

26 de marzo de 2019

Desarrollo de estrategias enfocadas para administrar y controlar el uso, eliminación y reciclaje de plásticos.

El plástico aporta un tremendo valor a la vida moderna y da un impulso significativo a la economía. Es ligero, multifuncional, fácil de procesar y fácil de usar. Su alta relación desempeño/peso ayuda a reducir las emisiones de CO2 y las propiedades superiores de aislamiento ayudan a reducir las facturas de energía. El embalaje plástico también ayuda a garantizar la seguridad alimentaria y limita el desperdicio de alimentos.


Sin embargo, sus beneficios y facilidad de uso han hecho de los plásticos una víctima de su propio éxito. Debido al exceso de basura y la falta de una gestión adecuada posterior al uso, se han desarrollado importantes problemas ambientales. Los millones de toneladas de basura plástica que terminan en los océanos cada año son uno de los signos más visibles y alarmantes de estos problemas, la creciente preocupación pública y la consternación de las autoridades. Cada año, entre 150,000 y 500,000 toneladas de desechos plásticos ingresan a los océanos de los países de la Unión Europea.

Además de la basura marina, los microplásticos - que son fragmentos de plástico de menos de 5 mm de tamaño - se acumulan en el mar, donde la vida marina los ingiere fácilmente. Estudios recientes también han encontrado microplásticos en el aire, agua potable y alimentos como la sal y la miel, con impactos aún desconocidos en la salud humana. Se estima que entre 75,000 y 300,000 toneladas de microplásticos se liberan al medio ambiente cada año en la UE. Al mismo tiempo, las tasas de envío a vertederos y de incineración de residuos plásticos siguen siendo altas, con un 31% y un 39% respectivamente. Mientras que el relleno sanitario ha disminuido en la última década, la incineración ha crecido.

La falta de eliminación adecuada también ha llevado a una captura de valor subóptima. Según las estimaciones, el 95% del valor del material de embalaje de plástico se pierde anualmente en la economía después de un ciclo de primer uso muy corto. La demanda de plásticos reciclados en la actualidad representa solo alrededor del 6% de la demanda de plásticos en Europa. Esta baja demanda puede deberse al hecho de que gran parte de los residuos plásticos recolectados fueron, hasta hace poco, exportados a países como China.

Figura 1. Uso de plásticos y generación de desperdicios
Estrategias de reciclaje de plásticos en la UE
El aumento de la reciclabilidad de los plásticos requiere un enfoque en el embalaje plástico. Hoy en día, el embalaje representa aproximadamente el 60% de los residuos plásticos post consumo en la UE (ver Figura 1). Un mejor diseño del producto es una de las claves para mejorar los niveles de reciclaje. Los expertos calculan que las mejoras en el diseño podrían reducir a la mitad el costo del reciclaje de residuos de embalaje plástico. Recientemente, la Comisión Europea anunció una serie de medidas para frenar y gestionar el uso y la eliminación de plásticos. Cuatro objetivos principales están detrás del movimiento de la CE:
  1. Hacer rentable el negocio del reciclaje.
  2. Disminuir los residuos plásticos y no botar la basura en el mar.
  3. Impulsar la inversión y la innovación.
  4. Estimular el cambio en todo el mundo
En un reciente documento de estrategia, la Comisión Europea propuso que al menos el 50% de todo el embalaje plástico en la UE debería reciclarse para 2025. El número aumenta a 55% para 2030. El documento también instó a los estados miembros a reducir el consumo de bolsas plásticas a 90 por persona al año para 2019 y 40 bolsas por persona para 2026. El documento también se enfoca en mejorar el diseño del producto para hacer que los plásticos sean más duraderos, más fáciles de reparar y más fáciles de reciclar. Adicionalmente, la UE insta a los estados miembros a monitorear y reducir su basura marina. El documento responsabiliza a los productores de contribuir a la concientización, limpieza, recolección y tratamiento de residuos de los empaques y envoltorios plásticos. También identifica los siguientes artículos como los productos plásticos de un solo uso más contaminantes:
  • Botellas, tapas flexibles y rígidas de bebidas.
  • Empaques y envolturas de snacks.
  • Aplicaciones sanitarias.
  • Bolsas plásticas
  • Cubiertos, sorbetes, y agitadores.
  • Vasos y tapas de bebidas.
  • Globos y palos de globos.
  • Envases de alimentos, incluyendo embalaje de comida rápida
La Comisión Europea también está discutiendo un impuesto sobre los plásticos con el doble objetivo de reducir la brecha de ingresos después del Brexit y desalentar el consumo de plásticos.

Aunque este impuesto se encuentra actualmente en la etapa de discusión y los detalles son incompletos, tales narrativas muestran cómo las autoridades están trabajando para limitar el uso del plástico por medios fiscales y no fiscales.

Las autoridades de la UE reconocen la importancia y el valor de los plásticos en la economía y la sociedad. Sin embargo, ellas quieren promover un uso responsable y administrado del producto y generar un valor óptimo a través del reciclaje y la reparación. Dada la resolución de estas autoridades, está claro que las regulaciones y la legislación propuestas son irreversibles. Los ejecutivos de la industria del plástico deben colaborar con los diferentes interesados ​​para apoyar la iniciativa y trabajar para alcanzar el objetivo. La Comisión Europea también está introduciendo el concepto de la nueva responsabilidad extendida de los productores (REP), la cual requerirá que los productores de plásticos y los intermediarios gestionen y promulguen los objetivos establecidos por la Comisión.

Aunque es probable que el resultado a corto plazo de la regulación sea perjudicial para la demanda de plásticos, las autoridades están desempeñando el papel de facilitador - no inhibidor - al contener las consecuencias a largo plazo y promover el diseño y la innovación. Al abordar las preocupaciones ambientales y de los consumidores, la UE está tomando una posición de liderazgo que puede convertirse en una plantilla para otras regiones. Por lo tanto, la industria de los plásticos debería adoptar un enfoque global holístico para la planificación de escenarios a largo plazo para el impacto de las regulaciones de la UE y no desistir de administrar sus respuestas a estas nuevas regulaciones.

Desafíos de reciclaje de plásticos en Asia
Durante casi una década, un modelo comercial aparentemente ideal se dirigió al reciclaje en Asia: China produjo bienes y recuperó el embalaje. Este modelo equilibró el déficit comercial y utilizó contenedores vacíos a través del transporte inverso. Los residuos plásticos globales alimentaron la demanda dinámica en China, y miles de empresas de reciclaje proporcionaron materias primas competitivas. Las importaciones de chatarra de plástico alcanzaron su punto máximo en 2016 en aproximadamente 8 millones de toneladas, lo que representa casi la mitad del plástico reciclable comercializado a nivel mundial. Bajo este modelo, los países avanzados, como EUA, Japón y casi toda Europa, confíaron en China para que se lleve sus residuos.

Los crecientes problemas ambientales obligaron a las autoridades chinas a cerrar las puertas. El 1 de enero de 2018, China detuvo la importación de 24 tipos de residuos sólidos, incluidos los residuos plásticos. Bajo la nueva norma, China solo aceptará plásticos reciclados que estén menos del 0.5% contaminados. Este programa, llamado "National Sword", tendrá un gran impacto en los actores del mercado a lo largo de la cadena. Los recicladores chinos perderán el acceso a chatarra de alta calidad del mundo desarrollado. En su lugar, China deberá centrarse en la chatarra de plástico local, que se considera de baja calidad. Lo que es más, se realizarán inspecciones oficiales; en caso de violación de las normas ambientales, los recicladores perderán sus licencias.

También hay un efecto dominó que afecta a los países emergentes del sudeste asiático. El reciclaje de plásticos es un negocio de miles de millones de dólares, que ofrece enormes oportunidades de margen si los precios del petróleo crudo empujan los materiales vírgenes por encima de los $ 1,200 por TM. Para mantener sus negocios en funcionamiento, los recicladores chinos comenzaron a realizar inversiones en varios países, como Vietnam, Malasia y Tailandia. Estos países son competitivos en sus posiciones de costo y brindan importantes oportunidades de ganancias a la comunidad plástica de China. En consecuencia, hay un aumento masivo en las exportaciones de plástico hacia estos países (ver Figura 2).

Figura 2. Importaciones de desechos plásticos por Malasia y Tailandia
En marzo de 2018, Malasia y Tailandia importaron casi 200,000 toneladas de chatarra plástica, el mismo volumen importado en todo 2016. Pero estos países no estaban preparados para recibir una ola tan grande de residuos. Existen serios límites de sus instalaciones portuarias, logística y plantas de eliminación calificadas. Las compañías de reciclaje se construyeron en el menor tiempo posible y se planean muchas más. Tailandia recibió solicitudes para licenciar más de 1,000 instalaciones de reciclaje adicionales, casi todas de empresas chinas. Se estima que ya más de 500 recicladores chinos han trasladado sus operaciones a países del sur de Asia.

Pero estos países importadores se están volviendo cada vez más defensivos. Tailandia ha puesto en suspenso la licencia y se espera que Vietnam detenga las importaciones de chatarra plástica durante unos meses para intentar controlar las importaciones. Miles de contenedores se almacenan en las zonas portuarias de Tailandia, sin inspección y sin una propiedad clara. A medida que los gobiernos asumen el control, comenzarán a inspeccionar los envíos y lucharán contra el contrabando de chatarra. Se impondrán restricciones y se podrán revocar las primeras licencias de importación. Para evitar los problemas de contaminación de China, estos países del sudeste asiático pueden tomar rápidamente medidas para detener el crecimiento descontrolado de las actividades de reciclaje. Para estos recién llegados al reciclaje de plásticos, la guerra contra la basura ilegal y la chatarra tóxica apenas está comenzando.

Próximamente - Estudio Multicliente IHS Markit Plastics Sustainability
El estudio abordará los siguientes temas claves:
  • ¿Cuál es el impacto global en los plásticos vírgenes de las iniciativas de sostenibilidad que abarcan "Reducir, Reutilizar, Reciclar, Recuperar" tanto hoy como en las próximas décadas?
  • ¿Cuál es la oferta / demanda pronosticada para un caso básico y alternativo, con supuestos consistentes que reflejen el alto riesgo / el alto uso de reciclaje?
  • ¿Cuál es el impacto potencial en la demanda de monómeros y materias primas petroquímicas resultante del desarrollo de la sostenibilidad de los plásticos?
  • ¿Cuál es el estado actual y las tendencias de las acciones regulatorias globales y regionales que afectan la demanda de plásticos y sus implicancias?
Para detalles adicionales, contactar a: Robin Waters Associate Director, Research and Analysis | Robin.Waters@ihsmarkit.com

Autor
Martin Wiesweg | Senior Director, EMEA Polymers
IHS Markit Chemical & Energy Insights 2018 Issue 2

28 de agosto de 2012

Dow Chemical inicia la produccion de pelicula encapsulante de poliolefina ENLIGHT™ en Tailandia

Dow Chemical ha iniciado la producción de películas encapsulantes de poliolefina ENLIGHT en Map Ta Phut, Tailandia para aplicaciones de paneles solares fotovoltaicos.
La avanzada planta de producción de Map Ta Phut permite a Dow Chemical aumentar inmediatamente su capacidad de producción en todo el mundo al doble. La compañía también está construyendo una tercera planta de producción para esta película encapsulante de poliolefina en un sitio en Schkopau, Alemania. También opera una planta de fabricación en Findlay, Ohio.

Las películas encapsulantes a base de poliolefinas de Dow Chemical entregan a los fabricantes de paneles ventajas únicas sobre otros materiales. Las películas Enlight prolongan la vida útil de los módulos, ya que tienen resistencia a la humedad mejorada y mejores propiedades eléctricas. La investigación de la compañía demuestra que las películas Enlight ayudan a los paneles solares fotovoltaicos a retener la eficiencia cuando se evaluaron en condiciones de calor húmedo por más de 10,000 h. Los paneles hechos de película ENLIGHT también demostraron una mejora considerable en la resistencia PID, gracias a notables propiedades de aislamiento eléctrico de la película.

Las películas Enlight ayudan a los fabricantes de panel a lograr una reducción del 30% en los tiempos de ciclo de laminación, lo que mejora la capacidad y el rendimiento. Dado que estas películas no generar corrosión causada por ácido acético, ellas permiten a los fabricantes de paneles disminuir el daño a los módulos y equipos. De acuerdo a los resultados basados ​​en pruebas realizadas por TÜV Rheinland, los paneles solares hechos de estas películas cumplen todas las especificaciones industriales (IEC 61215).

Dow Chemical ofrece varias calidades comerciales de películas encapsulantes Enlight para permitir a los clientes diseñar las formulaciones en base a sus necesidades específicas. Además de ofrecer películas encapsulantes Enlight, la compañía también produce adhesivos de laminación MOR-FREE libres de solventes y adhesivos a base de solventes Adcote para fluidos de transferencia de calor de poliglicol, materiales electrónicos para la producción de células fotoeléctricas, productos de lámina de respaldo, y tejas solares Dow Powerhouse para uso en aplicaciones residenciales .

SpecialChem 
06 Agosto 2012

1 de julio de 2012

Nuevos Desarrollos en Maquinas FLLS

Conforme las bolsas flexibles son cada vez más y más populares y su ataque a la posición de 
la jarra de vidrio, la lata de bebida e incluso la caja de cartón para bebidas, es importante, es el momento de tener en cuenta dos acontecimientos recientes en las máquinas Formar, Llenar. Sellar ( FLLS), ya que son las unidades básicas de procesamiento para flexibles.

Bossar Packaging de España presenta su gama de máquinas FLLS diseño modular "espejo", mientras que Huhtamaki de Finlandia presentó en Tailandia la "bolsa que es una lata o la lata que es una bolsa", utilizando una máquina FLLS diseñada y fabricada por la empresa búlgara Mechatronica .

La máquina FLLS de sistema modular de "espejo"
En la Interpack 2011 de Düsseldorf, Alemania, Bossar Packaging, fabricante de las máquinas horizontales de formar , llenar y sellar en Barcelona, ​​España, mostró su máquina envasadora horizontal BMK 2600 L STU 2 CV con una nueva función para la producción de bolsas con boquillas pequeñas y angostas "tamaño snack", así como los tamaños de bolsas más grandes El nuevo diseño aplica la boquilla en un ángulo de 35 ° (en lugar del estándar de 45 °), el aumento de la abertura de la bolsa disponible para facilitar el llenado del producto.


El sistema es capaz de producir bolsas de una sola porción de pequeño tamaño (180 - 200 grs), con un accesorio lateral para una mejor eficiencia cubica. Hoy en día este tamaño de la bolsa tiene comúnmente una tapa central en la parte superior, lo que requiere espacio libre desperdiciado en el embalaje secundario. Las bolsas pueden ser diseñados con una variedad de tapas estilo "canoa" , incluidos tapa roscada y empujar-jalar.


La serie de máquinas FLLS BMK de Bossar están diseñadas con un concepto modular, frente a los tradicionales máquinas de un solo marco. El siguiente paso lógico fue el diseño de la gama de máquina modular "espejo" que realiza el mismo proceso de formación, llenado y sellado de la bolsa, pero en la dirección inversa.


Los procesos de formación, llenado y sellado de las bolsas se llevan a cabo en la dirección opuesta (de derecha a izquierda) a la de las máquinas de envasado tradicionales. Esto permite a los clientes colocar una máquina de envasado frente a otra con un sólo operador para controlarlas, ya que las partes de la máquina estan frente a frente.

La gama se compone de máquinas del modelo BMK y puede incluir forma completa, la aplicación de la válvula superior y flujos laminares para la aplicación de peróxido de hidrógeno para esterilización de la tapa.

La bolsa que es una lata o una lata que es una bolsa

En mayo los consumidores en Tailandia vieron el lanzamiento de la gama de bebidas Maxx de los productos con sabor a fruta en bolsas Cyclero de 200ml - o DrinkBags (Bolsas Bebibles), como Huhtamaki le gusta llamarlos. Esta es la primera vez que la versión totalmente flexible del diseño Cyclero ha entrado en producción comercial completa.

Huhtamaki, el inventor del diseño Cyclero, afirma que el envase es similar a los empaques de productos tales como Capri Sun, pero no es una bolsa parable. Hay una tapa flexible desprendible, y el consumidor puede beber directamente de la abertura, como con una lata. No hay necesidad de un sorbete o boquilla.

La empresa se caracteriza el formato como "el unico flow pack redondo", y afirmó que la combinación de una capa de lámina de aluminio de 8 micrones en el laminado y un proceso de pasteurización de 90° C, da a estos productos un año de vida útil. Los laminados de barrera y puede ser personalizados para satisfacer las necesidades de cualquier tipo de bebida no carbonatada.
La máquina de FLLS instalada en Tailandia ha sido diseñada y fabricada por Mechatronica empresa búlgara, con una velocidad de hasta 170 ppm, alcanzada en una máquina de cuatro estaciones.


El hecho de que el paquete vacío pese menos de 4 g, hizo dificl el diseño de su manipulacion. En el video se puede ver que Mechatronica hábilmente resolvio este problema.

Aunque el ligero empaque podría ser una opción atractiva para muchos mercados del primer mundo para la reducción de embalaje y las emisiones de carbono, Huhtamaki con sede en Finlandia, está mirando los mercados en vías de desarrollo para el crecimiento. Huhtamaki tiene dudas sobre si este paquete es adecuado para Europa y otros mercados del primer mundo, ya que podria algo barato. Y, de hecho si nos fijamos en el envase (véase los detalles más abajo), debemos aceptar que parece un poco simplon. No muy del del siglo 21 para un mercado sofisticado.


El DrinksBag de Tailandia es la adición más reciente y sencilla del sistema de Cyclero, que siempre han sido, básicamente, una optimización lógica de la convencional nolsa parable, con el objetivo de evitar las costuras selladas en los lados que determinan el aspecto y las propiedades táctiles en una extension muy crucial, mientras que al mismo tiempo mantener las ventajas del envase flexible sobre los formatos de lata , tarro y cartón convencionales. Como muchas combinaciones diferentes son posibles, el sistema es muy modular permitiendo la creación de soluciones de embalaje a medida.


Para el elemento de base, hay una elección entre redonda y ovalada, flexible o rígido. El propio cuerpo está hecho de un laminado multicapa, que puede tener un acabado transparente, opaco o metálico y se puede producir con o sin aluminio. Por la parte de arriba hay una elección, entre tapas roscadas de diferentes diámetros, tapas recerrables o las simples soluciones de tapas laminadas flexibles pelables. La parte superior también puede tener características contra adulteracion. Las propiedades de barrera del material para todos los elementos se pueden variar en función del producto.

En la actualidad, el rango de diámetro es de 25 a 100 mm, mientras que el rango de altura es de 50 a 350 mm y el rango de volumen es de 80 a 2,000 ml.
Debido a que el embalaje Cyclero se produce a partir de un laminado justo antes de llenarse, se puede producir in situ, ya que el material se suministra en rollos.


Básicamente, el proceso Cyclero es un simple proceso FLLSV conforme una sección de la película con las dimensiones apropiadas se corta de la bobina para producir el cuerpo y se forma en un afunda en un mandril de conformación antes de ser sellado. La base es luego cortada de una segunda bobina de material y se sella al cuerpo ultrasónicamente. Después de esto, las tapas recerrables rígidas o flexibles, se sellan a la lata laminada.

Esos fueron los dos desarrollos recientes en máquinas FLLS. Hay varios avances tecnológicos en bolsas flexibles en este momento y los describiremos en el próximo artículo.

Anton Steeman - Best in Packaging
30 Junio 2012