Japón quiere hacer de la reducción de la abundancia de desechos plásticos en los océanos una prioridad en la cumbre del Grupo de los 20 que organizará este mes, ya que los gobiernos de todo el mundo tomarán medidas enérgicas contra tal contaminación.
Las imágenes de playas llenas de escombros de plástico y animales muertos con el estómago lleno de plástico han provocado indignación, y muchos países, entre ellos más de dos docenas en África, prohíben las bolsas de plástico.
La UE ha votado a favor de prohibir 10 artículos de plástico de un solo uso, incluyendo sorbetes, tenedores y cuchillos, para 2021. También ha establecido objetivos para todo el embalaje plástico, la principal fuente de residuos de plástico, que sea reciclable para el 2030.
Tales movimientos están estableciendo un enfrentamiento con la industria petrolera, que está invirtiendo miles de millones en nuevas instalaciones para producir más plásticos y otros petroquímicos, particularmente en Asia.
Refinadores como Reliance Industries de India y Sinopec de China están buscando nuevas fuentes de ingresos a medida que los autos eléctricos se vuelven más populares y la demanda de gasolina y diésel disminuye.
“Si el mundo va en la dirección de los objetivos europeos, algunos mercados pueden ir desde un crecimiento alto a un crecimiento bajo o sin crecimiento. Las ganancias podrían sufrir ", dijo Jeff Brown, presidente de la consultora de energía FGE en Singapur.
Abordar la contaminación plástica ha sido una prioridad menor en Asia, que es el mayor productor mundial de material - y sus residuos.
El primer ministro Shinzo Abe, de Japón, que organiza la cumbre del G20, dice que quiere que su país sea el líder mundial en la reducción de la basura plástica marina, incluido el desarrollo de productos biodegradables y otras innovaciones.
La reunión del 28 y 29 de junio en Osaka, ensamblando 20 de las principales economías, incluidas China, Brasil, Francia y Estados Unidos, no generará un acuerdo sobre objetivos o pasos concretos, dijeron a Reuters dos funcionarios involucrados en los preparativos, que hablaron de forma anónima porque no estaban autorizados para hablar con los medios de comunicación.
Un resultado más probable es que los ministros de medio ambiente del G20, reunidos este fin de semana en la ciudad montañosa de Karuizawa, propongan formas de promulgar un "plan de acción" vagamente redactado sobre residuos plásticos marinos introducido en la cumbre de 2017 en Alemania.
Abundancia de Plásticos
Japón, aunque no es un importante contaminador marino de plásticos, es el segundo consumidor mundial de embalaje plástico por persona después de los Estados Unidos.
Las verduras y frutas que se venden en los supermercados en Japón se envuelven comúnmente en plástico, a veces individualmente. El énfasis cultural en la higiene, el embalaje cuidadoso y la oferta de productos en pequeñas porciones se suma al problema.
Los burócratas japoneses están trabajando en una ley que obligaría a los minoristas a cobrar a los clientes por bolsas de plástico - algo que muchos supermercados ya hacen.
Japón también planea hacer el podio de medalla en los Juegos Olímpicos de Tokio 2020 con plástico reciclado en un intento de despertar la conciencia de los consumidores sobre el tema.
Los activistas dicen que aunque los esfuerzos para reciclar y prohibir artículos de un solo uso son necesarios, reducir la producción de plástico también es crucial.
"Hay una idea errónea de que podemos reciclar nuestra forma de salir de esto", dijo Neil Tangri, asesor global de política de plásticos de la Alianza Global para Alternativas a los Incineradores en Berkeley, California.
"Mi temor es que (los líderes del G20) dirán que la producción de plástico no es el problema, que es la gestión de residuos", agregó. "Estamos diciendo que el plástico es un problema que necesitamos abordar en la fuente".
El mundo produjo cerca de 380 millones de toneladas métricas de plástico en 2015, según una investigación publicada en la revista Science Advances. El Banco Mundial dice que los humanos generaron 242 millones de toneladas de residuos plásticos en 2016.
Aproximadamente el 55% de los residuos plásticos se descartaron en 2015, el 25% se incineró y el 20% se recicló. Pero desde que se introdujo el plástico en el mercado de consumo en la década de 1950, solo el 9% del total acumulado se ha reciclado, según muestra el estudio Science Advances.
Prohibición china
Abordar la contaminación plástica se convirtió en una prioridad mundial después de que China, que había estado aceptando una gran parte de los desechos del mundo, prohibió las importaciones a principios de 2018.
Buques cargados de escombros plásticos se han desviado a Malasia y otras naciones del sudeste asiático, abrumándolos. El mes pasado, Malasia dijo que enviaría 3.000 toneladas de basura de regreso a los países de donde provenían.
De acuerdo con una investigación publicada en la revista Science, Asia alberga a los mayores contribuyentes a los 8 millones de TM de basura plástica que se acumulan en el océano cada año.
Los cinco principales infractores de la basura plástica marina están todos en Asia: China e Indonesia, ambos miembros del G-20, seguidos por Filipinas, Vietnam y Sri Lanka, según lo muestra el estudio.
Dicha basura inflige $ 1.3 mil millones en daños anuales a las industrias de pesca, transporte marítimo y turismo en Asia-Pacífico.
El plástico más comúnmente usado no se biodegrada. Con el tiempo en el océano y expuesto a la luz del sol, se descompone en pequeños pedazos llamados microplásticos que son ingeridos por criaturas marinas, lo que genera preocupación sobre los químicos que contaminan las fuentes humanas de alimentos.
Incluso se encontró plástico el mes pasado en el fondo de la Fosa de las Marianas, fuera de Filipinas, el lugar más profundo de la Tierra.
Mas viniendo
La producción de plástico parece estar lista para aumentar, particularmente en Asia.
Las principales compañías petroleras de la región, como Sinopec, Reliance, Petronas de Malasia y Hengli Petrochemical de China, están invirtiendo miles de millones de dólares en nuevas instalaciones petroquímicas.
Ellos ven oportunidades en la producción de productos químicos para el hogar y materiales para productos electrónicos, tuberías, empaques y textiles.
El embalaje, que incluye todo, desde bolsas de plástico hasta envoltura de burbujas, representa el 44% de la producción de plástico, según estimaciones de la industria.
El endurecimiento de las políticas gubernamentales podría obstaculizar esa demanda, algo que las compañías petroleras dicen que están monitoreando de cerca.
"Si el mundo sigue introduciendo prohibiciones en las bolsas de plástico y los sorbetes, nuestras ventas disminuirán", dijo un funcionario de un fabricante de productos petroquímicos de Corea del Sur, que se negó a ser identificado porque no estaba autorizado a hablar con los medios.
"Pero el plástico todavía se usa ampliamente en el sector industrial ... y la demanda de los países en desarrollo está creciendo", dijo. "A largo plazo, estamos buscando desarrollar materiales y plásticos respetuosos con el medio ambiente".
La industria petroquímica de Japón quiere cooperar para enfrentar los problemas ambientales, dijo Takashi Tsukioka, el jefe de la Asociación Petrolera de Japón, en una conferencia de prensa el mes pasado. Aún así, el advirtió que reemplazar los sorbetes plástico con unos de madera podría llevar a la deforestación.
"En primer lugar, deberíamos centrarnos en separar y reciclar, lo cual Japón ha estado haciendo, y luego buscar soluciones amplias, en lugar de saltar rápidamente a un enfoque", dijo. "Al final, deberíamos promover la innovación".
Reporte de Malcolm Foster, Henning Gloystein, Aaron Sheldrick, Yuka Obayashi y Jane Chung; escrito por Malcolm Foster. Editado por Gerry Doyle
Hydrocarbon Processing
13 Junio 2019
Mostrando las entradas con la etiqueta Japón. Mostrar todas las entradas
Mostrando las entradas con la etiqueta Japón. Mostrar todas las entradas
12 de agosto de 2019

18 de junio de 2019
Mitsui Chemicals desarrolla tecnología de producción de bio-PP
Mitsui Chemicals, Inc. ha presentado su concepto para un proyecto de desarrollo de bio polipropileno en la Reunión Ministerial del G20 en Karuizawa, Japón. Una exposición que muestra tecnologías energéticas y ambientales japonesas de vanguardia bajo el tema de la energía del hidrógeno, contramedidas para la basura plástica marina e innovación se llevará a cabo del 14 al 16 de junio de 2019 en el Karuizawa Prince Shopping Plaza Carpark en la Prefectura de Nagano. .
La ruta propuesta por Mitsui Chemicals para bio-PP proviene via isopropanol.
La Reunión Ministerial del G20 sobre Transiciones de Energía y Medio Ambiente Global para el Crecimiento Sostenible es una de las reuniones ministeriales celebradas en relación con la presidencia de Japón de la Cumbre del G20 en Osaka en junio de 2019.
Aunque ampliamente usado en una gama de aplicaciones, que abarca desde partes de automóviles hasta productos para el cuidado médico, electrodomésticos, productos caseros y para envasado de alimentos, la producción de polipropileno a partir de biomasa aún no se ha establecido a nivel industrial.
La propuesta de Mitsui Chemicals para un nuevo método de producción para la comercialización de bio-PP implica la fermentación de varias biomasas, principalmente plantas no comestibles, para producir isopropanol (IPA), que luego se deshidrata para obtener monómero de propileno. En comparación con otros enfoques de producción de biomasa estudiados por otras compañías hasta ahora, esta podría ser una forma más rentable de fabricar bio-PP según Mitsui Chemicals.

Otros que trabajan en rutas para polimerizar bio-PP incluyen Neste e IKEA, quienes tienen como objetivo producir PP y polietileno (PE) a partir de residuos renovables o reciclados y residuos de materias primas, tales como aceite de cocina usado, así como aceites vegetales producidos de forma sostenible.
Stephen Moore
Plastics Today
13 Junio 2019
La ruta propuesta por Mitsui Chemicals para bio-PP proviene via isopropanol.
La Reunión Ministerial del G20 sobre Transiciones de Energía y Medio Ambiente Global para el Crecimiento Sostenible es una de las reuniones ministeriales celebradas en relación con la presidencia de Japón de la Cumbre del G20 en Osaka en junio de 2019.
Aunque ampliamente usado en una gama de aplicaciones, que abarca desde partes de automóviles hasta productos para el cuidado médico, electrodomésticos, productos caseros y para envasado de alimentos, la producción de polipropileno a partir de biomasa aún no se ha establecido a nivel industrial.
La propuesta de Mitsui Chemicals para un nuevo método de producción para la comercialización de bio-PP implica la fermentación de varias biomasas, principalmente plantas no comestibles, para producir isopropanol (IPA), que luego se deshidrata para obtener monómero de propileno. En comparación con otros enfoques de producción de biomasa estudiados por otras compañías hasta ahora, esta podría ser una forma más rentable de fabricar bio-PP según Mitsui Chemicals.
Stephen Moore
Plastics Today
13 Junio 2019
26 de marzo de 2019
Desarrollo de estrategias enfocadas para administrar y controlar el uso, eliminación y reciclaje de plásticos.
El plástico aporta un tremendo valor a la vida moderna y da un impulso significativo a la economía. Es ligero, multifuncional, fácil de procesar y fácil de usar. Su alta relación desempeño/peso ayuda a reducir las emisiones de CO2 y las propiedades superiores de aislamiento ayudan a reducir las facturas de energía. El embalaje plástico también ayuda a garantizar la seguridad alimentaria y limita el desperdicio de alimentos.
Sin embargo, sus beneficios y facilidad de uso han hecho de los plásticos una víctima de su propio éxito. Debido al exceso de basura y la falta de una gestión adecuada posterior al uso, se han desarrollado importantes problemas ambientales. Los millones de toneladas de basura plástica que terminan en los océanos cada año son uno de los signos más visibles y alarmantes de estos problemas, la creciente preocupación pública y la consternación de las autoridades. Cada año, entre 150,000 y 500,000 toneladas de desechos plásticos ingresan a los océanos de los países de la Unión Europea.
Además de la basura marina, los microplásticos - que son fragmentos de plástico de menos de 5 mm de tamaño - se acumulan en el mar, donde la vida marina los ingiere fácilmente. Estudios recientes también han encontrado microplásticos en el aire, agua potable y alimentos como la sal y la miel, con impactos aún desconocidos en la salud humana. Se estima que entre 75,000 y 300,000 toneladas de microplásticos se liberan al medio ambiente cada año en la UE. Al mismo tiempo, las tasas de envío a vertederos y de incineración de residuos plásticos siguen siendo altas, con un 31% y un 39% respectivamente. Mientras que el relleno sanitario ha disminuido en la última década, la incineración ha crecido.
La falta de eliminación adecuada también ha llevado a una captura de valor subóptima. Según las estimaciones, el 95% del valor del material de embalaje de plástico se pierde anualmente en la economía después de un ciclo de primer uso muy corto. La demanda de plásticos reciclados en la actualidad representa solo alrededor del 6% de la demanda de plásticos en Europa. Esta baja demanda puede deberse al hecho de que gran parte de los residuos plásticos recolectados fueron, hasta hace poco, exportados a países como China.
Estrategias de reciclaje de plásticos en la UE
El aumento de la reciclabilidad de los plásticos requiere un enfoque en el embalaje plástico. Hoy en día, el embalaje representa aproximadamente el 60% de los residuos plásticos post consumo en la UE (ver Figura 1). Un mejor diseño del producto es una de las claves para mejorar los niveles de reciclaje. Los expertos calculan que las mejoras en el diseño podrían reducir a la mitad el costo del reciclaje de residuos de embalaje plástico. Recientemente, la Comisión Europea anunció una serie de medidas para frenar y gestionar el uso y la eliminación de plásticos. Cuatro objetivos principales están detrás del movimiento de la CE:
Aunque este impuesto se encuentra actualmente en la etapa de discusión y los detalles son incompletos, tales narrativas muestran cómo las autoridades están trabajando para limitar el uso del plástico por medios fiscales y no fiscales.
Las autoridades de la UE reconocen la importancia y el valor de los plásticos en la economía y la sociedad. Sin embargo, ellas quieren promover un uso responsable y administrado del producto y generar un valor óptimo a través del reciclaje y la reparación. Dada la resolución de estas autoridades, está claro que las regulaciones y la legislación propuestas son irreversibles. Los ejecutivos de la industria del plástico deben colaborar con los diferentes interesados para apoyar la iniciativa y trabajar para alcanzar el objetivo. La Comisión Europea también está introduciendo el concepto de la nueva responsabilidad extendida de los productores (REP), la cual requerirá que los productores de plásticos y los intermediarios gestionen y promulguen los objetivos establecidos por la Comisión.
Aunque es probable que el resultado a corto plazo de la regulación sea perjudicial para la demanda de plásticos, las autoridades están desempeñando el papel de facilitador - no inhibidor - al contener las consecuencias a largo plazo y promover el diseño y la innovación. Al abordar las preocupaciones ambientales y de los consumidores, la UE está tomando una posición de liderazgo que puede convertirse en una plantilla para otras regiones. Por lo tanto, la industria de los plásticos debería adoptar un enfoque global holístico para la planificación de escenarios a largo plazo para el impacto de las regulaciones de la UE y no desistir de administrar sus respuestas a estas nuevas regulaciones.
Desafíos de reciclaje de plásticos en Asia
Durante casi una década, un modelo comercial aparentemente ideal se dirigió al reciclaje en Asia: China produjo bienes y recuperó el embalaje. Este modelo equilibró el déficit comercial y utilizó contenedores vacíos a través del transporte inverso. Los residuos plásticos globales alimentaron la demanda dinámica en China, y miles de empresas de reciclaje proporcionaron materias primas competitivas. Las importaciones de chatarra de plástico alcanzaron su punto máximo en 2016 en aproximadamente 8 millones de toneladas, lo que representa casi la mitad del plástico reciclable comercializado a nivel mundial. Bajo este modelo, los países avanzados, como EUA, Japón y casi toda Europa, confíaron en China para que se lleve sus residuos.
Los crecientes problemas ambientales obligaron a las autoridades chinas a cerrar las puertas. El 1 de enero de 2018, China detuvo la importación de 24 tipos de residuos sólidos, incluidos los residuos plásticos. Bajo la nueva norma, China solo aceptará plásticos reciclados que estén menos del 0.5% contaminados. Este programa, llamado "National Sword", tendrá un gran impacto en los actores del mercado a lo largo de la cadena. Los recicladores chinos perderán el acceso a chatarra de alta calidad del mundo desarrollado. En su lugar, China deberá centrarse en la chatarra de plástico local, que se considera de baja calidad. Lo que es más, se realizarán inspecciones oficiales; en caso de violación de las normas ambientales, los recicladores perderán sus licencias.
También hay un efecto dominó que afecta a los países emergentes del sudeste asiático. El reciclaje de plásticos es un negocio de miles de millones de dólares, que ofrece enormes oportunidades de margen si los precios del petróleo crudo empujan los materiales vírgenes por encima de los $ 1,200 por TM. Para mantener sus negocios en funcionamiento, los recicladores chinos comenzaron a realizar inversiones en varios países, como Vietnam, Malasia y Tailandia. Estos países son competitivos en sus posiciones de costo y brindan importantes oportunidades de ganancias a la comunidad plástica de China. En consecuencia, hay un aumento masivo en las exportaciones de plástico hacia estos países (ver Figura 2).
Autor
Sin embargo, sus beneficios y facilidad de uso han hecho de los plásticos una víctima de su propio éxito. Debido al exceso de basura y la falta de una gestión adecuada posterior al uso, se han desarrollado importantes problemas ambientales. Los millones de toneladas de basura plástica que terminan en los océanos cada año son uno de los signos más visibles y alarmantes de estos problemas, la creciente preocupación pública y la consternación de las autoridades. Cada año, entre 150,000 y 500,000 toneladas de desechos plásticos ingresan a los océanos de los países de la Unión Europea.
Además de la basura marina, los microplásticos - que son fragmentos de plástico de menos de 5 mm de tamaño - se acumulan en el mar, donde la vida marina los ingiere fácilmente. Estudios recientes también han encontrado microplásticos en el aire, agua potable y alimentos como la sal y la miel, con impactos aún desconocidos en la salud humana. Se estima que entre 75,000 y 300,000 toneladas de microplásticos se liberan al medio ambiente cada año en la UE. Al mismo tiempo, las tasas de envío a vertederos y de incineración de residuos plásticos siguen siendo altas, con un 31% y un 39% respectivamente. Mientras que el relleno sanitario ha disminuido en la última década, la incineración ha crecido.
La falta de eliminación adecuada también ha llevado a una captura de valor subóptima. Según las estimaciones, el 95% del valor del material de embalaje de plástico se pierde anualmente en la economía después de un ciclo de primer uso muy corto. La demanda de plásticos reciclados en la actualidad representa solo alrededor del 6% de la demanda de plásticos en Europa. Esta baja demanda puede deberse al hecho de que gran parte de los residuos plásticos recolectados fueron, hasta hace poco, exportados a países como China.
 |
| Figura 1. Uso de plásticos y generación de desperdicios |
El aumento de la reciclabilidad de los plásticos requiere un enfoque en el embalaje plástico. Hoy en día, el embalaje representa aproximadamente el 60% de los residuos plásticos post consumo en la UE (ver Figura 1). Un mejor diseño del producto es una de las claves para mejorar los niveles de reciclaje. Los expertos calculan que las mejoras en el diseño podrían reducir a la mitad el costo del reciclaje de residuos de embalaje plástico. Recientemente, la Comisión Europea anunció una serie de medidas para frenar y gestionar el uso y la eliminación de plásticos. Cuatro objetivos principales están detrás del movimiento de la CE:
- Hacer rentable el negocio del reciclaje.
- Disminuir los residuos plásticos y no botar la basura en el mar.
- Impulsar la inversión y la innovación.
- Estimular el cambio en todo el mundo
- Botellas, tapas flexibles y rígidas de bebidas.
- Empaques y envolturas de snacks.
- Aplicaciones sanitarias.
- Bolsas plásticas
- Cubiertos, sorbetes, y agitadores.
- Vasos y tapas de bebidas.
- Globos y palos de globos.
- Envases de alimentos, incluyendo embalaje de comida rápida
Aunque este impuesto se encuentra actualmente en la etapa de discusión y los detalles son incompletos, tales narrativas muestran cómo las autoridades están trabajando para limitar el uso del plástico por medios fiscales y no fiscales.
Las autoridades de la UE reconocen la importancia y el valor de los plásticos en la economía y la sociedad. Sin embargo, ellas quieren promover un uso responsable y administrado del producto y generar un valor óptimo a través del reciclaje y la reparación. Dada la resolución de estas autoridades, está claro que las regulaciones y la legislación propuestas son irreversibles. Los ejecutivos de la industria del plástico deben colaborar con los diferentes interesados para apoyar la iniciativa y trabajar para alcanzar el objetivo. La Comisión Europea también está introduciendo el concepto de la nueva responsabilidad extendida de los productores (REP), la cual requerirá que los productores de plásticos y los intermediarios gestionen y promulguen los objetivos establecidos por la Comisión.
Aunque es probable que el resultado a corto plazo de la regulación sea perjudicial para la demanda de plásticos, las autoridades están desempeñando el papel de facilitador - no inhibidor - al contener las consecuencias a largo plazo y promover el diseño y la innovación. Al abordar las preocupaciones ambientales y de los consumidores, la UE está tomando una posición de liderazgo que puede convertirse en una plantilla para otras regiones. Por lo tanto, la industria de los plásticos debería adoptar un enfoque global holístico para la planificación de escenarios a largo plazo para el impacto de las regulaciones de la UE y no desistir de administrar sus respuestas a estas nuevas regulaciones.
Desafíos de reciclaje de plásticos en Asia
Durante casi una década, un modelo comercial aparentemente ideal se dirigió al reciclaje en Asia: China produjo bienes y recuperó el embalaje. Este modelo equilibró el déficit comercial y utilizó contenedores vacíos a través del transporte inverso. Los residuos plásticos globales alimentaron la demanda dinámica en China, y miles de empresas de reciclaje proporcionaron materias primas competitivas. Las importaciones de chatarra de plástico alcanzaron su punto máximo en 2016 en aproximadamente 8 millones de toneladas, lo que representa casi la mitad del plástico reciclable comercializado a nivel mundial. Bajo este modelo, los países avanzados, como EUA, Japón y casi toda Europa, confíaron en China para que se lleve sus residuos.
Los crecientes problemas ambientales obligaron a las autoridades chinas a cerrar las puertas. El 1 de enero de 2018, China detuvo la importación de 24 tipos de residuos sólidos, incluidos los residuos plásticos. Bajo la nueva norma, China solo aceptará plásticos reciclados que estén menos del 0.5% contaminados. Este programa, llamado "National Sword", tendrá un gran impacto en los actores del mercado a lo largo de la cadena. Los recicladores chinos perderán el acceso a chatarra de alta calidad del mundo desarrollado. En su lugar, China deberá centrarse en la chatarra de plástico local, que se considera de baja calidad. Lo que es más, se realizarán inspecciones oficiales; en caso de violación de las normas ambientales, los recicladores perderán sus licencias.
También hay un efecto dominó que afecta a los países emergentes del sudeste asiático. El reciclaje de plásticos es un negocio de miles de millones de dólares, que ofrece enormes oportunidades de margen si los precios del petróleo crudo empujan los materiales vírgenes por encima de los $ 1,200 por TM. Para mantener sus negocios en funcionamiento, los recicladores chinos comenzaron a realizar inversiones en varios países, como Vietnam, Malasia y Tailandia. Estos países son competitivos en sus posiciones de costo y brindan importantes oportunidades de ganancias a la comunidad plástica de China. En consecuencia, hay un aumento masivo en las exportaciones de plástico hacia estos países (ver Figura 2).
 |
| Figura 2. Importaciones de desechos plásticos por Malasia y Tailandia |
En marzo de 2018, Malasia y Tailandia importaron casi 200,000 toneladas de chatarra plástica, el mismo volumen importado en todo 2016. Pero estos países no estaban preparados para recibir una ola tan grande de residuos. Existen serios límites de sus instalaciones portuarias, logística y plantas de eliminación calificadas. Las compañías de reciclaje se construyeron en el menor tiempo posible y se planean muchas más. Tailandia recibió solicitudes para licenciar más de 1,000 instalaciones de reciclaje adicionales, casi todas de empresas chinas. Se estima que ya más de 500 recicladores chinos han trasladado sus operaciones a países del sur de Asia.
Pero estos países importadores se están volviendo cada vez más defensivos. Tailandia ha puesto en suspenso la licencia y se espera que Vietnam detenga las importaciones de chatarra plástica durante unos meses para intentar controlar las importaciones. Miles de contenedores se almacenan en las zonas portuarias de Tailandia, sin inspección y sin una propiedad clara. A medida que los gobiernos asumen el control, comenzarán a inspeccionar los envíos y lucharán contra el contrabando de chatarra. Se impondrán restricciones y se podrán revocar las primeras licencias de importación. Para evitar los problemas de contaminación de China, estos países del sudeste asiático pueden tomar rápidamente medidas para detener el crecimiento descontrolado de las actividades de reciclaje. Para estos recién llegados al reciclaje de plásticos, la guerra contra la basura ilegal y la chatarra tóxica apenas está comenzando.
Próximamente - Estudio Multicliente IHS Markit Plastics Sustainability
El estudio abordará los siguientes temas claves:
- ¿Cuál es el impacto global en los plásticos vírgenes de las iniciativas de sostenibilidad que abarcan "Reducir, Reutilizar, Reciclar, Recuperar" tanto hoy como en las próximas décadas?
- ¿Cuál es la oferta / demanda pronosticada para un caso básico y alternativo, con supuestos consistentes que reflejen el alto riesgo / el alto uso de reciclaje?
- ¿Cuál es el impacto potencial en la demanda de monómeros y materias primas petroquímicas resultante del desarrollo de la sostenibilidad de los plásticos?
- ¿Cuál es el estado actual y las tendencias de las acciones regulatorias globales y regionales que afectan la demanda de plásticos y sus implicancias?
Autor
Martin Wiesweg | Senior Director, EMEA Polymers
IHS Markit Chemical & Energy Insights 2018 Issue 2
IHS Markit Chemical & Energy Insights 2018 Issue 2
25 de enero de 2019
Gráfico del año: El colapso de la banca en la sombra de China significa que la deflación puede estar a la vuelta de la esquina
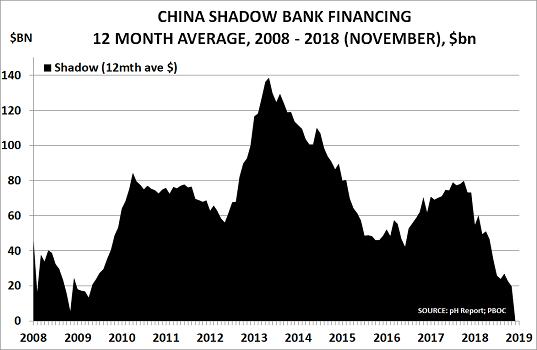
El año pasado fue Bitcoin, en 2016 fue casi el doble en las tasas de interés a 10 años de EUA, y en 2015 fue la caída del precio del petróleo. Este año, una vez más, realmente solo hay un candidato para el ‘Gráfico del año’ - tiene que ser el colapso de la burbuja de la banca en la sombra de China:
- Esta promedió alrededor de $ 20 mil millones/mes en 2008, una adición menor a los préstamos oficiales
- Pero luego despegó cuando los líderes de China entraron en pánico después de la crisis de 2008.
- Para el año 2010, se había disparado a un promedio de $ 80 mil millones/mes, y casi se duplicó a $ 140 mil millones en 2013
- El presidente Xi luego asumió el cargo y la burbuja dejó de expandirse.
- Pero con el primer ministro Li aún dirigiendo una política económica populista, en 2017 fue, otra vez, de $ 80 mil millones
El impacto sobre la economía mundial ya ha sido inmenso, y probablemente será aún mayor en 2019 debido a los efectos acumulativos. Como señalamos en el Informe de pH de este mes:
“Xi ya no quiere que China sea la capital manufacturera del mundo. En cambio, su Sueño de China se basa en que el país se convierta en una economía orientada al servicio basada en Internet móvil. Claramente, él tiene su mirada en el largo plazo y, por lo tanto, necesita asumir hoy el dolor de la reestructuración.
“El desapalancamiento financiero ha sido una política clave, con los préstamos de la banca sombra experimentando una reducción de $ 609 mil millones hasta el mes de noviembre y el Financiamiento Social Total se redujo en $ 257 mil millones. El tamaño de estas reducciones ha repercutido en los mercados emergentes y más recientemente en Occidente:
- El sector de la vivienda se ha sumergido de lleno, con China Daily informando que más del 60% de las transacciones en las ciudades de Nivel 1 y 2 experimentaron caídas de precios en el mes de octubre, normalmente el pico de compra, con los precios de las viviendas existentes en Beijing cayendo un 20% en 2018
- También se informó la semana pasada bajo el encabezado 'Las empresas inmobiliarias enfrentan una crisis financiera' que "los desarrolladores de viviendas están bajo una gran presión de capital en este momento"
- Las ventas de automóviles en China, la clave para el crecimiento del mercado global desde 2009, cayeron un 14% en noviembre y están en curso para su primera caída anual desde 1990.
- El desapalancamiento no solo redujo la demanda de importación de productos básicos, sino también la capacidad de los ciudadanos chinos para trasladar dinero afuera hacia anteriores propiedades mas populares
- Los agentes de bienes raíces en Londres, Nueva York y otras áreas han visto un colapso en las compras en el extranjero desde Hong Kong y China, y uno le dijo al South China Morning Post que "básicamente todos los inversionistas chinos han desaparecido"
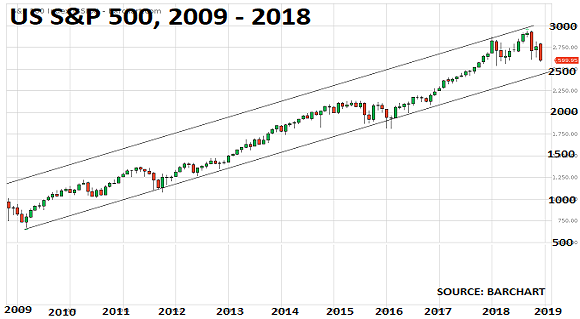
Como advertí aquí en junio (los mercados financieros gozan cuando comienzan las guerras comerciales globales), la burbuja del mercado bursátil mundial también se está desinflando - como lo muestra la gráfica del S&P 500 de EUA. Esta ha sido impulsada por las políticas de estímulo del banco central conforme ellas creyeron que su rol ya no era solo manejar la inflación.
Por el contrario, ellos han seguido el camino trazado por el entonces presidente de la Reserva Federal, Ben Bernanke, en noviembre de 2010, creyendo que:
“Los precios más altos de las acciones aumentarán la riqueza del consumidor y ayudarán a aumentar la confianza, lo cual también puede estimular el gasto. El aumento del gasto conducirá a mayores ingresos y ganancias que, en un círculo virtuoso, apoyarán aún más la expansión económica ".
Ahora, sin embargo, nos estamos acercando al punto en que resulta obvio que la Fed no puede controlar las fortunas económicas de 325 millones de estadounidenses. El sentido común nos dice que la demografía, no la política monetaria, impulsa la demanda. Desafortunadamente, los bancos centrales han perdido una gran cantidad de tiempo y dinero en este experimento fallido.
El camino de regreso a la salud fiscal será muy difícil, debido a la deuda que se ha generado por la política de estímulo. La Oficina de Presupuesto del Congreso, imparcial, espera que la deuda del gobierno de EUA aumente a $ 1 millón de millones.
Japón, la tercera economía más grande del mundo, es el estudio de caso de los problemas que probablemente surjan:
- El gasto del consumidor es el 55% del PIB de Japón. Este cae alrededor de un tercio a la edad de más de 70 años en comparación con el gasto máximo en 55, ya que las personas mayores ya poseen la mayor parte de lo que necesitan y viven de una pensión
- Su deuda pública bruta ahora es 2.5 veces el tamaño de su economía, y con el envejecimiento de su población (la edad media será de 48 en 2020), no hay posibilidad de que esta deuda pueda ser pagada alguna vez
- Como informó Nikkei Asian Review en julio, el programa de estímulo del Banco de Japón significa que ahora es uno de los 10 principales accionistas en el 40% de las empresas de Nikkei: en la actualidad gasta 4,2 trillones de yenes al año ($ 37 mil millones) comprando más acciones
- Las señales de advertencia ya están apareciendo, con el Nikkei 225 bajando un 12% desde su pico de octubre. Si los mercados bursátiles mundiales se dirigen ahora hacia un mercado bajista, las pérdidas del Banco aumentarán muy rápidamente
El paso de China hacia la deflación hará que la deuda sea imposible de repagar
Desde que publique ‘Boom, Gloom and New Normal: cómo los envejecidos boomers están cambiando los patrones de demanda, otra vez“, en 2011 con John Richardson, he argumentado que las políticas de estímulo no pueden funcionar, ya que están intentando imprimir bebés. Parece que 2019 pondrá a prueba esta visión:
- La eliminación del estímulo de China está siendo igualada por otros bancos centrales, quienes finalmente han alcanzado los límites de lo que es posible
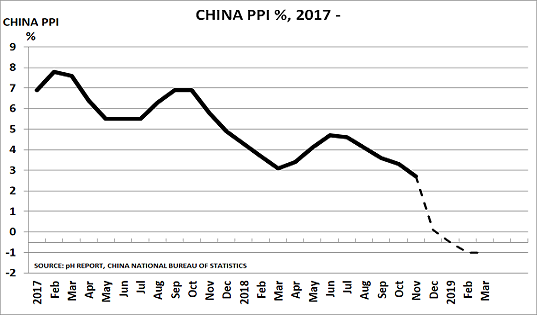
- Como muestra el gráfico, el fin del estímulo ha provocado que la inflación de los precios al productor de China se derrumbe del 7,8% en febrero de 2017
- Los analistas Haitong Securities pronosticaron que "caerá a cero en diciembre y caerá aún más en territorio negativo en 2019"
- La burbuja de préstamos de China ayudó a destruir el rol del mercado en el descubrimiento de precios basado en la oferta/demanda
- Ahora que la burbuja ha terminado, el descubrimiento de precios - y por lo tanto la deflación - puede estar ahora a punto de regresar
- Sin embargo, se suponía que combatir la deflación era el principal objetivo del estímulo del banco central occidental.
Esta es la razón por la que el colapso en los préstamos sombra de China es mi gráfico del año.
Paul Hodges
Chemicals and the Economy
ICIS
16 Diciembre 2018
11 de enero de 2019
10 predicciones para la economía global en 2019
 |
| Los peatones se reflejan en un tablero electrónico que muestra los precios de las acciones fuera de una correduría en Tokio, Japón. December 27, 2018. REUTERS/Kim Kyung-Hoon - RC1449CDB900 La fuerte caída en el crecimiento del comercio mundial es un riesgo importante para el próximo año Image: REUTERS/Kim Kyung-Hoon |
Un riesgo importante en el año entrante es la marcada caída en el crecimiento del comercio mundial, que cayó de más del 5% a principios de 2018 a casi cero al final. Con la escalada prevista en los conflictos comerciales, una contracción en el comercio mundial podría arrastrar aún más a la economía global. Al mismo tiempo, los efectos combinados del aumento de las tasas de interés y la creciente volatilidad del mercado de acciones y de los productos básicos hacen que las condiciones financieras en todo el mundo se estén estrechando. Estos riesgos apuntan a la creciente vulnerabilidad de la economía global a nuevos choques y al aumento de la probabilidad de una recesión en los próximos años.

1. La economía estadounidense se mantendrá por encima de la tendencia.
Sobre la base de estimaciones sobre el crecimiento sostenible en la fuerza laboral y la productividad, evaluamos que la tendencia, o potencial, del crecimiento en la economía de EUA sea de alrededor del 2,0%. En 2018, el crecimiento de EUA estuvo muy por encima de la tendencia del 2,9%, aunque la aceleración se debió casi en su totalidad a una gran dosis de estímulo fiscal en forma de recortes de impuestos y aumentos del gasto. El impacto de este estímulo todavía se sentirá en 2019, pero disminuirá a medida que avance el año. Como resultado, esperamos un crecimiento del 2.6% en 2019, menos que en 2018, pero aún por encima de la tendencia.
2. La expansión de Europa se ralentizará aún más.
El crecimiento de la zona euro alcanzó su punto máximo en la segunda mitad de 2017, y ha disminuido constantemente desde entonces. IHS Markit predice un nuevo descenso al 1,5% en 2019. La incertidumbre política, incluyendo el Brexit, los desafíos al gobierno de Emmanuel Macron y el cierre de la cancillería de Angela Merkel, contribuyen a disminuir el sentimiento empresarial. Factores económicos como el endurecimiento de las condiciones crediticias y el aumento de las tensiones comerciales también están impulsando la desaceleración del crecimiento.
3. La recuperación de Japón seguirá siendo débil y su economía crecerá menos del 1% en 2019
Se espera que la economía de Japón se expanda un 0,8% en 2018, con un aumento de esta tasa solo ligeramente en 2019 hasta el 0,9%. La desaceleración de la economía china y las consecuencias de las tensiones comerciales entre Estados Unidos y China están retrasando el crecimiento. La política monetaria continuará siendo muy acomodaticia el próximo año. El declive cíclico en el crecimiento de Japón se está produciendo en un entorno de crecimiento muy débil a largo plazo. Los datos demográficos adversos, en especial la disminución de la fuerza laboral, no se ven contrarrestados por un crecimiento lo suficientemente fuerte de la productividad. La "tercera flecha" de Abenomics, que se suponía debía implementar importantes reformas estructurales y aumentar la productividad, ha tardado en materializarse.
4. La economía china seguirá desacelerándose.
La tasa trimestral de crecimiento chino se ha ido reduciendo constantemente desde principios de 2017, alcanzando su nivel más bajo en 10 años en el tercer trimestre de 2018. En términos anuales, el ritmo de expansión se ha reducido de 6.9% en 2017 a 6.6% en 2018, y caerá aún más al 6.3% en 2019. En respuesta a las crisis económicas recientes, incluido el impacto de los aranceles estadounidenses, que hasta ahora han sido limitados - los formuladores de políticas han desatado una serie de medidas monetarias y fiscales para ayudar a apoyar el crecimiento. y estabilizar los mercados financieros.
Sin embargo, es probable que estas medidas sigan siendo modestas. El crecimiento del crédito continuará restringido por el sobreendeudamiento masivo y el compromiso del gobierno con el desapalancamiento, al menos a medio y largo plazo. Por otro lado, los esfuerzos de estímulo del gobierno pueden volverse más agresivos si las tensiones comerciales con EUA se reinician y el crecimiento se ve seriamente dañado.
5. El crecimiento de los mercados emergentes se desacelerará a 4.6% en 2019
Algunas economías, entre ellas Brasil, India y Rusia, experimentaron una leve recuperación del crecimiento en 2018, mientras que otras, como Argentina, Sudáfrica y Turquía, sufrieron una intensa presión financiera y sufrieron recesiones o casi recesiones. En el futuro, los mercados emergentes se enfrentan a una serie de dificultades, incluida la desaceleración del crecimiento en las economías avanzadas y el ritmo del comercio mundial; el fuerte dólar estadounidense; endurecimiento de las condiciones financieras; y la creciente incertidumbre política en países como Brasil y México. Algunos países podrán contrarrestar estas tendencias, especialmente las economías dinámicas con bajos niveles de deuda, especialmente en Asia.
6. Los mercados de productos básicos (commodities) podrían estar en otra montaña rusa en 2019
El crecimiento de la demanda el próximo año aún parece lo suficientemente fuerte como para brindar apoyo a los mercados de productos básicos, lo que hace que el tipo de colapso de precios observado durante 2015 sea poco probable. Sin embargo, la volatilidad en los mercados de productos básicos continuará en 2019, especialmente en los mercados petroleros. Pronosticamos que los precios del petróleo subirán un poco en el corto plazo y promediarán en alrededor de $ 70.0 por barril durante el próximo año, en comparación con un promedio de $ 71.0 en 2018. Dicho esto, los riesgos para los precios del petróleo y otros productos básicos son predominantemente a la baja, dado la desaceleración del crecimiento de la demanda y aumento de la oferta. A pesar de la volatilidad, predecimos que para fines de 2019, los precios serán un poco diferentes de sus lecturas actuales.
7. Las tasas de inflación global se mantendrán cercanas al 3,0%.
La mayor parte del aumento en la inflación de los precios al consumidor entre 2015 y 2018, de 2.0% a 3.0%, se debió a una transición en el mundo desarrollado de condiciones deflacionarias o casi deflacionarias a tasas de inflación cercanas a las metas de 2.0 % de los bancos centrales. En el corto plazo, esperamos que la inflación global y la inflación de la economía desarrollada se mantengan cerca del 3.0% y 2.0%, respectivamente.
Si bien habrá presiones al alza en muchas economías a medida que se cierren las brechas de producción y caigan las tasas de desempleo, en algunos casos hasta mínimos de varias décadas, también existen presiones a la baja. Fuera de los Estados Unidos, el crecimiento se está debilitando. Además, en relación con 2018, los precios de los productos básicos se mantendrán relativamente estables en promedio en 2019. Finalmente, con la guerra comercial en una "tregua temporal", el impulso ascendente de los aumentos de aranceles se detendrá.
8. La FED elevará las tasas, y algunos otros bancos centrales pueden seguir
Con las economías clave del mundo en diferentes puntos del ciclo económico, no es sorprendente que los bancos centrales se estén moviendo a diferentes velocidades y en diferentes direcciones. Sin embargo, dado un crecimiento más débil y presiones inflacionarias moderadas, es probable que el ritmo de eliminación del acomodo sea incluso más modesto de lo que se esperaba anteriormente.
Es probable que la Reserva Federal de EUA aumente las tasas tres veces en 2019. Otros bancos centrales, incluido el Banco de Inglaterra (dependiendo del proceso Brexit), el Banco de Canadá y algunos bancos centrales de mercados emergentes, como los de Brasil, India y Rusia - también pueden subir las tasas.
El Banco Central Europeo no aumentará las tasas hasta principios de 2020. Del mismo modo, no creemos que el Banco de Japón ponga fin a su política de tasas de interés negativas hasta 2021. El Banco Popular de China es el principal banco central que se mueve en la dirección opuesta; preocupado por el crecimiento, está proporcionando estímulos modestos.
9. El dólar estadounidense se mantendrá en los actuales niveles elevados durante gran parte de 2019.
El crecimiento continuado por encima de la tendencia en EUA y más aumentos de tasas por parte de la FED son las razones principales de esta fortaleza anticipada. Dada la reciente calma relativa en los mercados de divisas, especialmente en relación con las monedas de mercados emergentes, parece poco probable otra gran apreciación del dólar estadounidense.
Sin embargo, el potencial de volatilidad sigue siendo muy alto. La incertidumbre política en Europa podría ser muy negativa para el euro y la libra esterlina; esperamos que la tasa euro / dólar termine en 2019 en alrededor de $ 1.10, en comparación con $ 1.14 a fines de 2018. Al mismo tiempo, predecimos que la tasa renminbi / dólar se mantendrá bastante estable justo por debajo del nivel psicológico de 7.0 - el resultado del deseo del gobierno chino por la estabilidad financiera.
10. Los riesgos de choques políticos han aumentado, pero probablemente no lo suficiente como para provocar una recesión en 2019
Los errores de política siguen siendo las mayores amenazas para el crecimiento global en 2019 y más allá. Los conflictos comerciales a fuego lento son peligrosos, no porque hayan causado daños hasta el momento - no lo han hecho - sino porque podrían aumentar fácilmente y salirse de control. Además, el aumento de los déficits presupuestarios en EUA, los altos niveles de deuda en EUA, Europa y Japón, y los posibles errores de los principales bancos centrales, todos ellos representan amenazas para la economía global.
La buena noticia es que la probabilidad de que tales errores políticos afecten seriamente el crecimiento global en 2019 es todavía relativamente baja. Sin embargo, IHS Markit cree que los riesgos de daños causados por errores políticos aumentarán en 2020 y en el futuro, a medida que el crecimiento se desacelere aún más.
Nariman Behravesh
Chief Economist, IHS Markit
World Economic Forum
04 Enero 2019
15 de septiembre de 2013
Descubriendo Japón: primer día en Tokio Pack
Características de fácil abertura, abundancia de bolsas de relleno, y un enfoque de diseño de envases que apela a las mujeres - éstas son algunas de las cosas que se destacaron durante el Tokyo Pack Insight Japan Tour, que era esencialmente una visita guiada al escenario del comercio minorista en Japón.
El Japan Packaging Institute organizó el 01 de octubre, una excursión como un componente de valor añadido a su feria Tokio Pack del 2 al 5 de Octubre. Asistí como parte de un contingente de 13 miembros de la Organización de la Prensa Internacional del Embalaje (IPPO). Junto a nosotros había mas de 50 expositores o asistentes de la Tokio Pack que pensaron que sería una buena idea ver de primera mano lo que el mundo del 'retail' japonés parecía antes de pasar tiempo en la exposición de Tokio Pack en sí. El tour nos llevó no sólo a un supermercado Aeon, sino también a una tienda de departamentos Mitsukoshi en el super lujoso distrito de Ginza.
Sólo viendo los compradores circular hasta el supermercado Aeon que visitamos, tuvimos una pista respecto al tipo de embalaje que veríamos en el interior de la tienda. Mientras que muchos llegaron en coches, muchos más llegaron en bicicletas, incluida la mujer que tenia un bebé en la canasta delantera y otro mas en la canasta trasera de la bicicleta. Para satisfacer las necesidades de esta demografía, el embalaje tiene que ser ligero y de fácil manejo. Por esta razón el empaque de relleno ha calado tan bien en Japón. La otra razón es que la Responsabilidad Extendida del Productor es mucho más que un accesorio aquí, que en lugares como EUA, por lo que si una empresa fabricante de productos de consumo puede minimizar su peso de envases en una tercera parte cambiando a o usando empaques de relleno hechos de embalaje flexible, tiene una importante recuperación de la inversión financiera.

- En Japón, embalaje "perfecto" implica "producto perfecto".
- En Japón, no sólo están generalizadas las bolsas de recarga, ellas son comercializadas justo al lado del envase rígido en el que se supone que la bolsa de recambio sera vaciada (ver foto).
- Con una población de alrededor de 128 millones, Japón cuenta con una máquina expendedora por cada 23 ciudadanos. Esto tiene un impacto profundo en el embalaje.
- Los fundamentos culturales forman el embalaje en Japón. Caligrafía, entrega de regalos, e incluso las religiones sintoístas y Zen afectan el diseño del empaque de una manera u otra.
- Las tiendas de conveniencia son increíblemente populares y numerosas en Japón. Unas 42,300 de ellas están en funcionamiento, y tienen un promedio de cerca de 30 m2 cada una. Se estima que el consumidor urbano en Japón vive a no más que un paseo de cinco minutos a pie de una de estas tiendas, la mayoría de los cuales son 7-11, Lawsons, o Family Market. Cuando los empleados de las tiendas cierran una transacción, registran el género del comprador y la edad aproximada. Toda esta información va en tiempo real a la oficina central para construir el control de inventario predictivo. Una sola tienda hace alrededor de ocho entregas al día.
- Debido a que importa casi todas las materias primas que su economía requiere, Japón hace una prioridad nacional de la recuperación y reciclado de materiales. Su Ley de Economía Circular, aprobada en el 2000, establece que los residuos de un proceso se convierten en materia prima para el siguiente.
01 Octubre 2012
12 de marzo de 2013
Un golpe de energía para Japón: "Hielo Inflamable"
TOKIO - Japón dijo el martes que había extraído gas de los depósitos costa afuera de hidrato de metano - a veces llamado "hielo inflamable" - un avance que los funcionarios y los expertos dijeron que podría ser un paso hacia aprovechar una fuente de energía prometedoras pero todavía poco conocida.
Los expertos estiman que el carbono encontrado en los hidratos de gas en todo el mundo totaliza por lo menos el doble de la cantidad de carbono en todos los otros combustibles fósiles de la tierra, haciéndolo un potencial cambio de juego para los países pobres en energía como Japón. Los investigadores han logrado anteriormente extraer con éxito gas de yacimientos en tierra de hidratos de metano, pero no por debajo del lecho marino, donde gran parte de los depósitos del mundo se cree que descansan.
Las propiedades exactas de hidratos submarinos y cómo pueden afectar el medio ambiente son aún poco conocidos, sin embargo, como es el potencial para hacer la extracción comercialmente viable.
Japón ha invertido cientos de millones de dólares desde la década de 2000 para explorar en alta mar las reservas de hidratos de metano tanto el Océano Pacífico como en el Mar de Japón. Esa tarea se ha vuelto aún más urgente después de la crisis nuclear de Fukushima Daiichi, que prácticamente ha detenido el programa de energía nuclear de Japón y provocó un fuerte aumento de las importaciones del país de los combustibles fósiles.
El Ministro japonés de Economía, Comercio e Industria, dijo que un equipo a bordo del buque científico de perforación Chikyu había iniciado un proceso de extracción de gas de una capa de hidratos de metano a unos 300 metros, bajo el lecho marino en la mañana del martes. El barco ha estado perforando desde enero en una zona del Pacífico de cerca de 1.000 metros de profundidad y 80 kilómetros al sur de la península de Atsumi en el centro de Japón.
Con equipo especializado, el equipo perforo dentro en y lego bajo la presión en la reserva submarino de hidratos de metano, causando que el metano y hielo se separen. A continuación, bombeo el gas natural por tubería a la superficie, dijo el ministro en un comunicado.
Horas después, una llamarada en la popa de la nave mostró que el gas se está produciendo, dijo el ministro.
"Japón podría finalmente tener una fuente de energía llamada propia", dijo Takami Kawamoto, un portavoz de la Nacional Japan Oil, Gas & Metals Corp., o Jogmec, la empresa estatal que conduce la extracción de prueba.
El equipo continuará la extracción de prueba durante unas dos semanas antes de analizar cuánto gas se ha producido, Jogmec dijo. Japón espera hacer la tecnología de extracción comercialmente viable en unos cinco años.
"Se trata de la primera producción de prueba mundial de gas de los hidratos de metano oceánicos, y esperamos que seamos capaces de confirmar la producción estable de gas ", Toshimitsu Motegi, el ministro de Comercio japonés, dijo en una conferencia de prensa en Tokio. Reconoció que el proceso de extracción podría aun enfrentar obstáculos técnicos y otros problemas.
Aún así, "el gas de esquisto se consideró tecnológicamente difícil de extraer, pero ahora se produce a gran escala", dijo. "Para hacer frente a estos desafíos, uno a uno, pronto podríamos empezar a aprovecharlos recursos que rodean a Japón".
Jogmec estima que el área alrededor del canal submarino Nankai contiene al menos 1,1 billones de metros cúbicos, o 39 billones de pies cúbicos, de hidrato de metano, suficiente para satisfacer el valor de 11 años de importaciones de gas a Japón.
Una estimación preliminar independiente, por el Instituto Nacional de Ciencia Industrial Avanzada y Tecnología ha puesto a la cantidad total de hidratos de metano en las aguas que rodean a Japón en más de 7 billones de metros cúbicos, o lo que los investigadores han dicho desde hace tiempo que vale cerca de 100 años de necesidades de gas natural de Japón.
"Ahora sabemos que la extracción es posible", dijo Mikio Satoh, investigador de geología marina en el instituto que no participó en la expedición a través de Nankai. "El siguiente paso es ver hasta qué punto Japón puede reducir los costos para que la tecnología sea económicamente viable".
El hidrato de metano es una sustancia tipo sorbete que se forman cuando el gas metano es atrapado en el hielo por debajo del fondo del mar o bajo tierra. Aunque se parece al hielo, arde cuando se calienta.
Los expertos dicen que hay abundantes depósitos de hidratos de gas en el fondo del mar y en algunas regiones del Ártico. Japón, junto con Canadá, ya ha tenido éxito en la extracción de gas de hidrato de metano atrapado en el suelo siempre congelado. Investigadores estadounidenses están llevando a cabo proyectos similares en las pruebas en la Ladera Norte de Alaska.
La dificultad ha sido durante mucho tiempo como extraer el gas del hidrato de metano muy por debajo del lecho marino, donde gran parte de los depósitos descansan.
En las pruebas en tierra, los investigadores japoneses exploraron el uso de agua caliente para calentar el hidrato de metano, y trataron de reducir la presión para liberar las moléculas de metano. Japón decidió utilizar despresurización, en parte porque el bombeo de agua caliente bajo el fondo del mar podría en si mismo requerir una gran cantidad de energía.
"Los hidratos de gas han sido siempre vistos como una fuente de energía potencialmente enorme, pero la pregunta era, ¿Cómo podemos extraer gas de debajo del océano ", Dijo Ryo Matsumoto, profesor de geología en la Universidad de Meiji en Tokio, quien ha dirigido la investigación de los depósitos de hidratos de Japón. "Ahora hemos eliminado un gran obstáculo."
De acuerdo con el Servicio Geológico de EE.UU., la cartografía reciente de las costas de Carolina del Norte y de Carolina del Sur muestra grandes acumulaciones de hidratos de metano en alta mar. Canadá, China, Noruega y Estados Unidos también están explorando depósitos de hidratos.
Los científicos de la U.S.G.S. anotan, sin embargo, que todavía hay una comprensión limitada de cómo perforar por hidratos podría afectar al medio ambiente, en particular la posible liberación de metano, un gas de efecto invernadero, en la atmósfera, y piden investigación y seguimiento continuos.
Por Hiroko Tabuchi - The New York Times
12 Marzo 2013
 |
Jogmec, via European Pressphoto Agency
Llamas de gas de un quemador sobre un barco de perforación marítima
aprovechando el hidrato de metano en la costa del Pacifico de Japon Central
|
Se piensa que el gas, cuya extracción del depósito submarino de hidrato seria una primicia mundial, podría proporcionar una fuente de energía alternativa a las reservas conocidas de petróleo y gas. Eso podría ser crucial, especialmente para Japón, que es el mayor importador mundial de gas natural licuado y está inmerso en un debate público sobre si se debe reanudar la fuerte dependencia del país en la energía nuclear.
Los expertos estiman que el carbono encontrado en los hidratos de gas en todo el mundo totaliza por lo menos el doble de la cantidad de carbono en todos los otros combustibles fósiles de la tierra, haciéndolo un potencial cambio de juego para los países pobres en energía como Japón. Los investigadores han logrado anteriormente extraer con éxito gas de yacimientos en tierra de hidratos de metano, pero no por debajo del lecho marino, donde gran parte de los depósitos del mundo se cree que descansan.
Las propiedades exactas de hidratos submarinos y cómo pueden afectar el medio ambiente son aún poco conocidos, sin embargo, como es el potencial para hacer la extracción comercialmente viable.
Japón ha invertido cientos de millones de dólares desde la década de 2000 para explorar en alta mar las reservas de hidratos de metano tanto el Océano Pacífico como en el Mar de Japón. Esa tarea se ha vuelto aún más urgente después de la crisis nuclear de Fukushima Daiichi, que prácticamente ha detenido el programa de energía nuclear de Japón y provocó un fuerte aumento de las importaciones del país de los combustibles fósiles.
El Ministro japonés de Economía, Comercio e Industria, dijo que un equipo a bordo del buque científico de perforación Chikyu había iniciado un proceso de extracción de gas de una capa de hidratos de metano a unos 300 metros, bajo el lecho marino en la mañana del martes. El barco ha estado perforando desde enero en una zona del Pacífico de cerca de 1.000 metros de profundidad y 80 kilómetros al sur de la península de Atsumi en el centro de Japón.
Con equipo especializado, el equipo perforo dentro en y lego bajo la presión en la reserva submarino de hidratos de metano, causando que el metano y hielo se separen. A continuación, bombeo el gas natural por tubería a la superficie, dijo el ministro en un comunicado.
Horas después, una llamarada en la popa de la nave mostró que el gas se está produciendo, dijo el ministro.
"Japón podría finalmente tener una fuente de energía llamada propia", dijo Takami Kawamoto, un portavoz de la Nacional Japan Oil, Gas & Metals Corp., o Jogmec, la empresa estatal que conduce la extracción de prueba.
El equipo continuará la extracción de prueba durante unas dos semanas antes de analizar cuánto gas se ha producido, Jogmec dijo. Japón espera hacer la tecnología de extracción comercialmente viable en unos cinco años.
"Se trata de la primera producción de prueba mundial de gas de los hidratos de metano oceánicos, y esperamos que seamos capaces de confirmar la producción estable de gas ", Toshimitsu Motegi, el ministro de Comercio japonés, dijo en una conferencia de prensa en Tokio. Reconoció que el proceso de extracción podría aun enfrentar obstáculos técnicos y otros problemas.
Aún así, "el gas de esquisto se consideró tecnológicamente difícil de extraer, pero ahora se produce a gran escala", dijo. "Para hacer frente a estos desafíos, uno a uno, pronto podríamos empezar a aprovecharlos recursos que rodean a Japón".
Jogmec estima que el área alrededor del canal submarino Nankai contiene al menos 1,1 billones de metros cúbicos, o 39 billones de pies cúbicos, de hidrato de metano, suficiente para satisfacer el valor de 11 años de importaciones de gas a Japón.
Una estimación preliminar independiente, por el Instituto Nacional de Ciencia Industrial Avanzada y Tecnología ha puesto a la cantidad total de hidratos de metano en las aguas que rodean a Japón en más de 7 billones de metros cúbicos, o lo que los investigadores han dicho desde hace tiempo que vale cerca de 100 años de necesidades de gas natural de Japón.
"Ahora sabemos que la extracción es posible", dijo Mikio Satoh, investigador de geología marina en el instituto que no participó en la expedición a través de Nankai. "El siguiente paso es ver hasta qué punto Japón puede reducir los costos para que la tecnología sea económicamente viable".
El hidrato de metano es una sustancia tipo sorbete que se forman cuando el gas metano es atrapado en el hielo por debajo del fondo del mar o bajo tierra. Aunque se parece al hielo, arde cuando se calienta.
Los expertos dicen que hay abundantes depósitos de hidratos de gas en el fondo del mar y en algunas regiones del Ártico. Japón, junto con Canadá, ya ha tenido éxito en la extracción de gas de hidrato de metano atrapado en el suelo siempre congelado. Investigadores estadounidenses están llevando a cabo proyectos similares en las pruebas en la Ladera Norte de Alaska.
La dificultad ha sido durante mucho tiempo como extraer el gas del hidrato de metano muy por debajo del lecho marino, donde gran parte de los depósitos descansan.
En las pruebas en tierra, los investigadores japoneses exploraron el uso de agua caliente para calentar el hidrato de metano, y trataron de reducir la presión para liberar las moléculas de metano. Japón decidió utilizar despresurización, en parte porque el bombeo de agua caliente bajo el fondo del mar podría en si mismo requerir una gran cantidad de energía.
"Los hidratos de gas han sido siempre vistos como una fuente de energía potencialmente enorme, pero la pregunta era, ¿Cómo podemos extraer gas de debajo del océano ", Dijo Ryo Matsumoto, profesor de geología en la Universidad de Meiji en Tokio, quien ha dirigido la investigación de los depósitos de hidratos de Japón. "Ahora hemos eliminado un gran obstáculo."
De acuerdo con el Servicio Geológico de EE.UU., la cartografía reciente de las costas de Carolina del Norte y de Carolina del Sur muestra grandes acumulaciones de hidratos de metano en alta mar. Canadá, China, Noruega y Estados Unidos también están explorando depósitos de hidratos.
Los científicos de la U.S.G.S. anotan, sin embargo, que todavía hay una comprensión limitada de cómo perforar por hidratos podría afectar al medio ambiente, en particular la posible liberación de metano, un gas de efecto invernadero, en la atmósfera, y piden investigación y seguimiento continuos.
Por Hiroko Tabuchi - The New York Times
12 Marzo 2013
30 de diciembre de 2011
Panorama de la Industria del embalaje en China: Tamaño del mercado, principales tendencias, motores y desafíos para 2016
Resumen ejecutivo
China es el segundo más grande mercado del mundo de envase y embalaje. Impulsado por el rápido crecimiento del consumo interno y el crecimiento constante del PBI, la industria del embalaje de China ha crecido constantemente y ha logrado un rápido crecimiento en sus principales categorías.
En 2011, se estimaba que la industria del embalaje de China tenia un valor de US$ 76 mil millones y creció en torno al 7.2% respecto al 2010. China ha reemplazado a Japón en términos de tamaño del mercado y se espera que supere a EUA en el 2020.
El gobierno chino ha formulado numerosas políticas para desarrollar la industria nacional de envases con el fin de sostener el crecimiento industrial a través de subsidios y beneficios tributarios, y la inversión en equipo, tecnología e infraestructura para mejorar y actualizar las capacidades de la industria del envase y embalaje.
La industria del embalaje de China está lista para un crecimiento impresionante y se espera un CAGR de alrededor del 8% durante el período de pronóstico para llegar a un valor de US$ 110.1 mil millones en 2016.
Puntos claves
- El mercado de envase y embalaje de China es uno de los mercados de más rápido crecimiento a nivel mundial y creció a una tasa compuesta anual de 7% durante el período de revisión con un valor de US$ 76.0 mil millones en 2011.
- China ha reemplazado a Japón en términos de tamaño del mercado y se espera que supere a EUA en 2020.
- China emergió de la crisis económica más rápidamente que el resto del mundo, elevando la capacidad de nuevo en línea con la ayuda de los estímulos del gobierno.
- La categoría de envases de papel y cartón representa en la actualidad la mayor parte de la industria del embalaje en general, y valorado en US$ 33,91 mil millones en 2011.
- Los envases PET representan la mayor proporción del mercado chino de las bebidas sin alcohol.
Fuente: New Jersey Herald
21 de diciembre de 2011
Suscribirse a:
Entradas (Atom)


 Entradas

