Mostrando las entradas con la etiqueta UE. Mostrar todas las entradas

3 de enero de 2020

Polietileno global en 2020: Los márgenes alcanzarán mínimos históricos a medida que surja un nuevo modelo de crecimiento

Aquí está el primero de una serie de artículos sobre perspectivas para 2020 donde me enfoco en los riesgos futuros para el negocio global de polietileno

El mercado de polietileno (PE) de China comenzará en 2020 con un gemido debido a los niveles excepcionalmente altos de exceso de existencias, lo que es un reflejo del creciente exceso de oferta mundial.

En los diez meses desde enero hasta octubre, el crecimiento aparente de la demanda en una base anual fue del 12% (mido la demanda aparente de las importaciones netas oficiales más nuestras estimaciones de producción local). Esto se compara con nuestro pronóstico de crecimiento de la demanda real para el año completo 2019 de 7.6%.

Conforme la economía china está experimentando una desaceleración gradual, no hay nada que indique que el crecimiento real estará por encima de nuestro estimado. Esto implica que el exceso de existencias de enero a octubre asciende a alrededor de 1,4 millones de toneladas, frente a 1,1 millones de toneladas en el período enero-agosto.

Por lo tanto, los negocios se desacelerarán en los próximos meses debido al exceso de existencias y porque el Año Nuevo Lunar cae el 25 de enero de 2020, antes de este año cuando tuvo lugar el 5 de febrero.

La debilidad en el mercado de China durante los últimos meses de 2019 y en 2020 agregará una mayor presión a la baja de los márgenes de PE de costo variable basados ​​en la nafta de Asia, que ya están en sus niveles más bajos durante al menos cinco años.

Los márgenes continuarán disminuyendo en 2020 a medida que la economía mundial se desacelere aún más. El factor más importante detrás de esta desaceleración seguirá siendo la desaceleración estructural a largo plazo en la economía china a medida que avanza hacia una era de crecimiento más bajo y más sostenible.

No esperemos ningún recorte importante de las tasas de operación en Asia, y ciertamente no hay cierres permanentes de ninguno de los craqueadores de la región. Ningún craqueador es una isla económica. Consideraciones económicas más amplias garantizarán que los craqueadores continúen funcionando bastante fuerte, incluso si los márgenes siguen siendo profundamente negativos.

Mientras tanto, los grandes aumentos en la producción china de PE continuarán según lo programado a pesar de la baja rentabilidad y el crecimiento de la demanda local que no alcanza nuestro pronóstico del caso base.

Hay dos razones por las cuales China seguirá adelante con sus adiciones de capacidad. En primer lugar, China querrá maximizar su autosuficiencia de PE debido a lo que se ha convertido en un entorno comercial internacional muy incierto, cortesía de los Estados Unidos.

En segundo lugar, su nueva capacidad de PE es principalmente de vanguardia, parte de plantas de refinería-petroquímica muy modernas y altamente integradas. Hacer funcionar estas plantas a altas tasas de operación será una excelente manera de agregar valor a su economía a medida que China intenta escapar de su trampa de ingresos medios al pasar a la fabricación de mayor valor.

Por lo tanto, veremos que la producción de PE de alta densidad (PEAD) de China aumentará a 8,9 millones de toneladas en 2020, un 15% más que en 2019. Sin embargo, la producción de PE de baja densidad (LDPE) solo aumentará un 0,5% a 6,2 millones de toneladas. Pero la producción lineal de PE de baja densidad (LLDPE) será un 12% mayor con 7,8 millones de toneladas.

En cuanto al crecimiento de la demanda en 2020 en China, vemos que el consumo en los tres grados aumentará un 6.6%. Esto dejaría la demanda a finales del próximo año en 35,3 millones de toneladas.

En su lugar, deberíamos presupuestar un crecimiento mayor en la región del 5%, dejando la demanda en 34.8 millones de toneladas. Esto sería solo un déficit de unas 500,000 toneladas. Pero piense en los efectos de segundo, tercer y cuarto orden.

Un crecimiento chino inferior al esperado tendrá un efecto dominó en el resto del mundo. El crecimiento de Asia y el Pacífico también superará las expectativas en alrededor de 1,6 puntos porcentuales debido a los estrechos vínculos económicos entre China y Asia Pacífico. El efecto sobre el crecimiento de PE en el resto del mundo será más moderado ya que los vínculos económicos con China no son tan fuertes.

En total, la demanda global será varios millones de toneladas menor que nuestro caso base.

Las exportaciones estadounidenses continuarán aumentando
La nueva capacidad de PE de EUA entrará en funcionamiento a tiempo a pesar del entorno de crecimiento global más débil y a pesar de que se mantengan los aranceles de la guerra comercial de China sobre las importaciones de PEAD, PEBDL y PEBD de EUA.

Donald Trump ha indicado que está muy contento de esperar hasta después de las próximas elecciones presidenciales para tratar de llegar a un acuerdo comercial con China, por lo que no esperemos una tregua temporal en las hostilidades comerciales en 2020.

Esto dejará los aranceles chinos sobre las importaciones de PEAD y PEBDL de EUA en 36.5% (30% impuesto como parte de la guerra comercial junto con 6.5% de aranceles existentes). China también continuará con su amenaza de recaudar aranceles adicionales del 10% sobre el PEBD de EUA dejando su arancel total en 16.5%. Los aranceles de PEBD comenzarán el 15 de diciembre.

El decepcionante crecimiento global dificultará que EUA coloque sus nuevos volúmenes. Otro problema es que si EUA quiere evitar los fuertes aranceles chinos, tendrá que concentrarse nuevamente en mercados de exportación más pequeños como Europa, Turquía y el sudeste asiático. Los productores locales podrían terminar respondiendo solicitando y ganando derechos de salvaguardia contra las importaciones estadounidenses.

Pero, como dije, no esperemos demoras. Lo que es importante entender sobre el negocio de PE en EUA es que, en comparación con el negocio del gas natural, es una pequeñez. El gas natural es un generador de ingresos mucho mayor para los productores de PE integrados aguas arriba en la producción de gas natural.

Los productores de gas natural tienen que deshacerse de grandes cantidades de etano no deseado para cumplir con las especificaciones de la tubería. Solo se pueden dejar pequeñas cantidades de etano en el metano que se entrega a las centrales eléctricas para la generación de electricidad y a los hogares de las personas para cocinar y calentar.

El etano no puede quemarse por razones medioambientales y el único uso aguas abajo para el etano es el craqueo térmico.

Y aunque los márgenes de PE de EUA se debilitarán en 2020, al menos en una base de costo variable seguirán siendo positivos, incluso si los retornos para los inversores están muy por debajo de lo prometido.

Las exportaciones de PEAD de EUA subirán a 3.8 millones de toneladas en 2020 desde 3.7 millones de toneladas en 2019. Las exportaciones de PEBD serán de alrededor de 1.6 millones de toneladas en comparación con los 1.3 millones de toneladas de este año.

Las exportaciones de PEBDL se mantendrán sin cambios en alrededor de 4,5 millones de toneladas con solo un aumento del 1% en la producción local frente a un aumento del 3% en la demanda interna. Pero esto debería colocarse en el contexto de que en 2017, las exportaciones de PEBDL de EUA fueron solo de 2,2 millones de toneladas.

No es solo en China y EUA donde las capacidades aumentarán sustancialmente en 2020. También consideremos mayores tasas de operación en las plantas de PEAD y PEBDL de Petronas / Saudi Aramco que acaban de entrar en funcionamiento. La Federación de Rusia verá un gran aumento en la producción de PEAD y PEBDL. Los resultados netos serán los siguientes:

Las importaciones netas de PEAD de Malasia disminuirán de 200,000 toneladas en 2019 a 70,000 toneladas en 2020. Las importaciones netas de PEBDL también disminuirán, de 400,000 toneladas a 150,000 toneladas

El aumento de la producción en el complejo ZapSibNeftekhim en Tobolsk hará que la Federación Rusa pase de una posición de importación neta de PEAD de 100,000 toneladas en 2019 a exportaciones netas de 330,000 toneladas en 2020. PEBDL cambiará de importaciones netas de 150,000 toneladas a exportaciones netas de 260,000 toneladas.

Derechos de salvaguardia europeos
No nos sorprendamos si para fines del próximo año, la UE ha aplicado aranceles de importación suplementarios a los despachos de PE de EUA. Es muy probable que los aranceles adopten la forma de derechos de salvaguardia, ya que estos impuestos pueden imponerse bajo las reglas de la Organización Mundial del Comercio si se puede demostrar que un aumento inesperado de las importaciones ha causado daños a las industrias locales.

Se prevé que las exportaciones estadounidenses de PEAD a Bélgica, la puerta de entrada al resto de la UE, hayan aumentado a 210.000 toneladas en 2019, un aumento del 108% respecto al año pasado. Las exportaciones de PEBDL están en línea para aumentar en un 31% a 680,000 toneladas. Sin embargo, las exportaciones de PEBD son solo marginalmente más altas.

El gran aumento en los envíos de PEAD y PEBDL probablemente cae en el área de lo inesperado porque ha ocurrido en paralelo con una fuerte disminución de las exportaciones estadounidenses a China, en respuesta a los aranceles. Las exportaciones de PEAD de EUA a China están en camino de ser un 40% más bajas en 2019 que el año pasado, con un PEBDL un 20% más bajo.

Sin los aranceles, los Estados Unidos habrían enviado mucho más PEAD y PEBDL a China, reduciendo así la presión sobre la UE. Los envíos de PEBD a China están en línea para ser 150% más altos en 2019 porque, como se mencionó anteriormente, el PEBD de EUA a China en este momento no tiene aranceles de guerra comercial.

La UE también se acercará a la imposición de aranceles de carbono a todo tipo de importaciones a medida que implemente su New Deal Verde, pero probablemente no logrará imponer los aranceles. Este es otro riesgo para la industria de PE de EUA dado el carbono emitido durante los despachos a larga distancia y los gases de efecto invernadero generados por la producción de gas natural.

Con o sin derechos de salvaguardia, no veo que los craqueadores europeos se cierren para dejar paso a las importaciones estadounidenses. Si bien los márgenes de PE de base de nafta integrados en el noroeste de Europa seguramente disminuirán desde los niveles cómodos de hoy, ya que en Asia ningún craqueador europeo es una isla económica. El daño macroeconómico más amplio de las paradas evitará que sucedan.

Los craqueadores en Europa también están totalmente depreciados y, por lo tanto, no tienen deudas de inversión, están bien integradas con las refinerías locales y tienen buenos sistemas de tuberías de etileno y propileno.

Conclusión: Seguir hasta el fondo
Como nadie va a cerrar las plantas viejas, y con la mayoría de las plantas nuevas, si no todas, entrarán en funcionamiento según lo programado, parece haber un solo resultado: un mayor agotamiento del margen en Asia, Europa y EUA.

¿Cuán malo se pondrá? Como dije el viernes, este no es un ciclo descendente normal. Este es, por el contrario, un cambio de paradigma importante en el negocio global de PE que requiere un modelo de negocio completamente nuevo.

En algún momento, los márgenes tocarán fondo, probablemente en mínimos históricos de 20 años o más. Pero para entonces, los Ganadores bajo el nuevo paradigma ya habrán comenzado a compensar sus pérdidas mediante la innovación en el rediseño de aplicaciones de uso final de PE y mediante inversiones en reciclaje.

John Richardson
Asian Chemical Connections
ICIS
08 Diciembre 2019

26 de agosto de 2019

El tuit del presidente Trump "mejor sin China" no está respaldado por los datos

Las opiniones en esta publicación de blog son, como siempre, mías y no reflejan los puntos de vista de ICIS.


Donald Trump insistió en un tuit el viernes pasado que la economía de EUA no necesitaba a China, "y francamente estaríamos mejor sin ellos". Pidió a las compañías estadounidenses que se retiren de China y traigan sus empleos a EUA.

Sus comentarios se produjeron después de la decisión de China de imponer aranceles adicionales de $ 75 mil millones a los productos estadounidenses, incluidos nuevos aranceles a las exportaciones estadounidenses de productos químicos y polímeros. EUA respondió con otro tramo de aranceles estadounidenses a las importaciones chinas.

En realidad, por supuesto, las empresas estadounidenses necesitan a China, al igual que las empresas de todo el mundo. Todos los datos que he visto muestran que, desde el petróleo y el gas hasta los productos petroquímicos, los polímeros y los productos terminados, China juega un papel muy importante en impulsar la demanda mundial, un rol más grande que cualquier otro país o región.

En los años transcurridos desde la crisis financiera mundial, es en gran parte China la que ha mantenido la economía mundial sana debido a un aumento asombroso en su consumo interno.

Echemos un vistazo a la tabla anterior que detalla PE como ejemplo. El patrón es el mismo para todos los demás productos petroquímicos y polímeros. En 2008, la demanda china de PE totalizó 11,9 millones de TM, el 18% del total mundial. Este año esperamos una demanda de 33 millones de TM, el 31% del total mundial.

Durante el mismo período, el crecimiento en todos los demás países y regiones ha sido completamente eclipsado por China.

En América del Norte, que incluye a EUA Canadá y México, el consumo fue de 14,1 millones de TM en 2008, el 21% del total mundial. Pero este año esperamos que la demanda de América del Norte haya aumentado a 17,9 millones de toneladas, lo que representa el 17% de la demanda mundial.

Se habla mucho sobre el auge de los mercados emergentes en general. Pero China se destaca por encima del resto del mundo en desarrollo. La región de Asia y el Pacífico, que incluye India y el resto del subcontinente indio, así como el sudeste asiático, es un buen ejemplo. En 2008, su demanda de PE representó el 11% del total mundial y fue de 7 millones de TM. Se pronostica que este año alcanzará el 15% del total y 15,6 millones de TM, a pesar de que la población de Asia y el Pacífico es de unos 3.000 millones de personas en comparación con los 1.400 millones de China.

Los petroquímicos y los polímeros sirven como un buen indicador de las tendencias en la fabricación de productos terminados porque se utilizan para empacar o fabricar productos terminados. Por lo tanto, los patrones en PE son similares en automóviles, lavadora, refrigeradores, televisores y teléfonos inteligentes, etc.

La Casa Blanca debe tener cuidado con lo que desea.
Si necesitamos más evidencia de que Trump está equivocado, entonces escuchemos a Myron Brilliance, vicepresidente ejecutivo de asuntos internacionales de la Cámara de Comercio de Estados Unidos, quien dijo en respuesta al tuit del presidente: "El presidente Trump puede estar frustrado con China, pero la respuesta no es que las compañías estadounidenses ignoren un mercado con 1.400 millones de clientes. Las crecientes tensiones no son buenas para la estabilidad del mercado, la confianza de los inversores o los empleos estadounidenses ".

Ahora echemos un vistazo al mismo gráfico nuevamente y a la barra marrón en el centro que representa a China. La barra marrón se va engrosando hasta 2025. Para ese año, China representará el 33% de la demanda mundial de PE.

No podemos ver a ningún otro país o región que asuma el papel de China. India no va a explotar y convertirse en un importante fabricante de productos terminados para competir con China. Tampoco será tan exitoso en el crecimiento de la riqueza y el alivio de la pobreza. El resto del mundo en desarrollo seguirá siendo una pequeña parte del total. Mientras tanto, la demanda de PE en Occidente solo continuará aumentando.

Supongamos que al presidente Trump y sus halcones chinos se les concede su deseo y el papel de China en la economía mundial disminuye, consolidando la posición de EUA como la superpotencia económica y geopolítica número 1. Esto supone que EUA y China no terminen en guerra.

Tomemos solo un punto porcentual promedio de nuestro pronóstico de caso base para el crecimiento anual de la demanda de PE chino entre 2019 y 2025 y esto representa un consumo de 12.3 millones de TM menos de lo que habíamos previsto.

Luego, debido al papel insustituible de China en la conducción de la economía global, supongamos que el crecimiento de la demanda de PE en el resto del mundo cae en la misma proporción por debajo de nuestro caso base. La demanda en el resto del mundo es 1,2 millones de TM más baja de lo previsto este año, aumentando a 2,4 millones de TM el próximo año y 5,9 millones de TM en 2025.

La demanda total perdida en el resto del mundo en 2019-2025 sería de 25,6 millones de TM. Agreguemos la pérdida de la demanda de China a este número y la pérdida en la demanda global de PE asciende a alrededor de 38 millones de TM.

Se produciría un crecimiento del consumo por debajo de lo esperado en todos los productos petroquímicos y polímeros y aguas abajo en una amplia gama de productos terminados. La economía global terminaría siendo más pequeña en 2025 de lo que la mayoría de la gente supone hoy.

Y en el proceso, por supuesto, debido a que China es tan importante para la economía global, terminaríamos en una recesión global. Los eventos del viernes han hecho una recesión más probable en los próximos meses.

Específicamente para la industria de PE estadounidense, este ya ha visto disminuir sus exportaciones a China como resultado de los aranceles que China ha impuesto al PEAD y PEBDL de EUA. Los aranceles se han producido a medida que la industria de EUA experimenta las mayores expansiones de capacidad. A medida que el comercio empeora, parece probable que haya más restricciones a las exportaciones de PE estadounidense a China, el mayor mercado de PE del mundo.

Además, si la economía global termina en recesión debido a la guerra comercial, a los productores de PE estadounidense les resultará más difícil aumentar los volúmenes de exportación a otros mercados a medida que el crecimiento se reduzca.

La UE y muchos otros países y regiones comparten las preocupaciones de la Casa Blanca sobre el manejo de China de la propiedad intelectual y los subsidios estatales para la fabricación, etc. Pero esta no es la forma de manejar los problemas. La guerra comercial agresiva corre el riesgo de hacer que el mundo sea mucho más pobre.

John Richardson
Asian Chemical Connections
ICIS
24 Agosto 2019

12 de agosto de 2019

El G20 aborda los residuos plásticos del océano a medida que los productores petroquímicos se expanden

Japón quiere hacer de la reducción de la abundancia de desechos plásticos en los océanos una prioridad en la cumbre del Grupo de los 20 que organizará este mes, ya que los gobiernos de todo el mundo tomarán medidas enérgicas contra tal contaminación.

Las imágenes de playas llenas de escombros de plástico y animales muertos con el estómago lleno de plástico han provocado indignación, y muchos países, entre ellos más de dos docenas en África, prohíben las bolsas de plástico.

La UE ha votado a favor de prohibir 10 artículos de plástico de un solo uso, incluyendo sorbetes, tenedores y cuchillos, para 2021. También ha establecido objetivos para todo el embalaje plástico, la principal fuente de residuos de plástico, que sea reciclable para el 2030.

Tales movimientos están estableciendo un enfrentamiento con la industria petrolera, que está invirtiendo miles de millones en nuevas instalaciones para producir más plásticos y otros petroquímicos, particularmente en Asia.

Refinadores como Reliance Industries de India y Sinopec de China están buscando nuevas fuentes de ingresos a medida que los autos eléctricos se vuelven más populares y la demanda de gasolina y diésel disminuye.

“Si el mundo va en la dirección de los objetivos europeos, algunos mercados pueden ir desde un crecimiento alto a un crecimiento bajo o sin crecimiento. Las ganancias podrían sufrir ", dijo Jeff Brown, presidente de la consultora de energía FGE en Singapur.

Abordar la contaminación plástica ha sido una prioridad menor en Asia, que es el mayor productor mundial de material - y sus residuos.

El primer ministro Shinzo Abe, de Japón, que organiza la cumbre del G20, dice que quiere que su país sea el líder mundial en la reducción de la basura plástica marina, incluido el desarrollo de productos biodegradables y otras innovaciones.

La reunión del 28 y 29 de junio en Osaka, ensamblando 20 de las principales economías, incluidas China, Brasil, Francia y Estados Unidos, no generará un acuerdo sobre objetivos o pasos concretos, dijeron a Reuters dos funcionarios involucrados en los preparativos, que hablaron de forma anónima porque no estaban autorizados para hablar con los medios de comunicación.

Un resultado más probable es que los ministros de medio ambiente del G20, reunidos este fin de semana en la ciudad montañosa de Karuizawa, propongan formas de promulgar un "plan de acción" vagamente redactado sobre residuos plásticos marinos introducido en la cumbre de 2017 en Alemania.

Abundancia de Plásticos
Japón, aunque no es un importante contaminador marino de plásticos, es el segundo consumidor mundial de embalaje plástico por persona después de los Estados Unidos.

Las verduras y frutas que se venden en los supermercados en Japón se envuelven comúnmente en plástico, a veces individualmente. El énfasis cultural en la higiene, el embalaje cuidadoso y la oferta de productos en pequeñas porciones se suma al problema.

Los burócratas japoneses están trabajando en una ley que obligaría a los minoristas a cobrar a los clientes por bolsas de plástico - algo que muchos supermercados ya hacen.

Japón también planea hacer el podio de medalla en los Juegos Olímpicos de Tokio 2020 con plástico reciclado en un intento de despertar la conciencia de los consumidores sobre el tema.

Los activistas dicen que aunque los esfuerzos para reciclar y prohibir artículos de un solo uso son necesarios, reducir la producción de plástico también es crucial.

"Hay una idea errónea de que podemos reciclar nuestra forma de salir de esto", dijo Neil Tangri, asesor global de política de plásticos de la Alianza Global para Alternativas a los Incineradores en Berkeley, California.

"Mi temor es que (los líderes del G20) dirán que la producción de plástico no es el problema, que es la gestión de residuos", agregó. "Estamos diciendo que el plástico es un problema que necesitamos abordar en la fuente".

El mundo produjo cerca de 380 millones de toneladas métricas de plástico en 2015, según una investigación publicada en la revista Science Advances. El Banco Mundial dice que los humanos generaron 242 millones de toneladas de residuos plásticos en 2016.

Aproximadamente el 55% de los residuos plásticos se descartaron en 2015, el 25% se incineró y el 20% se recicló. Pero desde que se introdujo el plástico en el mercado de consumo en la década de 1950, solo el 9% del total acumulado se ha reciclado, según muestra el estudio Science Advances.

Prohibición china
Abordar la contaminación plástica se convirtió en una prioridad mundial después de que China, que había estado aceptando una gran parte de los desechos del mundo, prohibió las importaciones a principios de 2018.

Buques cargados de escombros plásticos se han desviado a Malasia y otras naciones del sudeste asiático, abrumándolos. El mes pasado, Malasia dijo que enviaría 3.000 toneladas de basura de regreso a los países de donde provenían.

De acuerdo con una investigación publicada en la revista Science, Asia alberga a los mayores contribuyentes a los 8 millones de TM de basura plástica que se acumulan en el océano cada año.

Los cinco principales infractores de la basura plástica marina están todos en Asia: China e Indonesia, ambos miembros del G-20, seguidos por Filipinas, Vietnam y Sri Lanka, según lo muestra el estudio.

Dicha basura inflige $ 1.3 mil millones en daños anuales a las industrias de pesca, transporte marítimo y turismo en Asia-Pacífico.

El plástico más comúnmente usado no se biodegrada. Con el tiempo en el océano y expuesto a la luz del sol, se descompone en pequeños pedazos llamados microplásticos que son ingeridos por criaturas marinas, lo que genera preocupación sobre los químicos que contaminan las fuentes humanas de alimentos.

Incluso se encontró plástico el mes pasado en el fondo de la Fosa de las Marianas, fuera de Filipinas, el lugar más profundo de la Tierra.

Mas viniendo
La producción de plástico parece estar lista para aumentar, particularmente en Asia.

Las principales compañías petroleras de la región, como Sinopec, Reliance, Petronas de Malasia y Hengli Petrochemical de China, están invirtiendo miles de millones de dólares en nuevas instalaciones petroquímicas.

Ellos ven oportunidades en la producción de productos químicos para el hogar y materiales para productos electrónicos, tuberías, empaques y textiles.

El embalaje, que incluye todo, desde bolsas de plástico hasta envoltura de burbujas, representa el 44% de la producción de plástico, según estimaciones de la industria.

El endurecimiento de las políticas gubernamentales podría obstaculizar esa demanda, algo que las compañías petroleras dicen que están monitoreando de cerca.

"Si el mundo sigue introduciendo prohibiciones en las bolsas de plástico y los sorbetes, nuestras ventas disminuirán", dijo un funcionario de un fabricante de productos petroquímicos de Corea del Sur, que se negó a ser identificado porque no estaba autorizado a hablar con los medios.

"Pero el plástico todavía se usa ampliamente en el sector industrial ... y la demanda de los países en desarrollo está creciendo", dijo. "A largo plazo, estamos buscando desarrollar materiales y plásticos respetuosos con el medio ambiente".

La industria petroquímica de Japón quiere cooperar para enfrentar los problemas ambientales, dijo Takashi Tsukioka, el jefe de la Asociación Petrolera de Japón, en una conferencia de prensa el mes pasado. Aún así, el advirtió que reemplazar los sorbetes plástico con unos de madera podría llevar a la deforestación.

"En primer lugar, deberíamos centrarnos en separar y reciclar, lo cual Japón ha estado haciendo, y luego buscar soluciones amplias, en lugar de saltar rápidamente a un enfoque", dijo. "Al final, deberíamos promover la innovación".

Reporte de Malcolm Foster, Henning Gloystein, Aaron Sheldrick, Yuka Obayashi y Jane Chung; escrito por Malcolm Foster. Editado por Gerry Doyle

Hydrocarbon Processing
13 Junio 2019

12 de junio de 2019

Poniéndolo todo en perspectiva

Todos sabemos que la preocupación pública por los residuos y la contaminación ha crecido. Mientras tanto, la industria global del reciclaje se enfrenta a los costos y la complejidad causados, en parte, por el endurecimiento de las regulaciones en el extranjero sobre las importaciones de residuos.


Esta no es una buena combinación, pero el futuro tiene mucho potencial, si los programas y las empresas pueden entender completamente y abordar el alcance y la naturaleza interconectada de los problemas que tenemos ante nosotros.

Para ayudar a los profesionales a tener una idea clara (y quizás un repaso) de todo esto, echemos un vistazo al estado del mercado de reciclaje, a dónde se dirige, y el papel que desempeñan las naciones, los individuos y los generadores de desechos corporativos todos jugando conforme apuntamos a un modelo de reciclaje efectivo y un mundo más sostenible.

Entendiendo la economía de la industria
Lo primero que hay que entender es que hay una batalla que se libra entre la conveniencia y el costo en la recuperación de materiales.

El reciclaje de flujo único ha facilitado el proceso para el público en general, así como para algunas partes interesadas de la industria. Es más rápido y sencillo cuando las personas no tienen que clasificar sus materiales reciclables en contenedores separados y, como resultado, las tasas de participación aumentan.

Por otro lado, por supuesto, están los costosos problemas de contaminación. Por ejemplo, los vidrios rotos y los materiales no aprobados terminan en el contenedor, causando problemas para las instalaciones de reciclaje. De hecho, Waste Management el año pasado declaró públicamente que una cuarta parte de todo el reciclaje recogido está contaminado y se considera que no es reciclable a través de programas de recojo en la acera. Este problema aumenta las responsabilidades de clasificación que deben ocurrir después de que se recolectan los materiales reciclables, lo que a su vez aumenta los costos totales de reciclaje.

Hasta hace poco, ha sido relativamente fácil descargar la responsabilidad de clasificación en China y los países en desarrollo. Pero a principios de 2018, China implementó su muy discutida política de prohibir algunas importaciones y reducir el límite de contaminación al 0,5% en aquellas cargas que aún se permitían.

Todos hemos visto los informes. La llamada Espada Verde ha dejado a las compañías y ciudades de EUA lidiando con el aumento de la basura y los costos. Cantidades masivas de materiales reciclables contaminados sin clasificar están atascados en EUA y no tienen a dónde ir, ya que los municipios a menudo carecen del presupuesto para contratar personas para realizar una clasificación y limpieza costosas.

Y no solo EUA enfrenta problemas de reciclaje. La Unión Europea también se ha visto obligada a realizar cambios en respuesta a las vueltas del mercado, lo que resulta en una acción política agresiva. A finales del año pasado, la UE lanzó sus objetivos de residuos para 2030, incluido el alejamiento de una variedad de plásticos de un solo uso (consulte la página 32 de la revista Resource Recycling, Mayo 2019, para obtener más información sobre la directiva de residuos de la UE).

Mientras tanto, en toda Asia, los países están viendo el impacto de la prohibición de reciclaje de China en forma de más materiales reciclados que se dirigen hacia su procesamiento. En países como Vietnam, Tailandia y Malasia, se ha informado que el exceso de plástico está comenzando a afectar la salud ambiental de la misma manera que afectó a China. En última instancia, la directiva política de China creó un efecto dominó que trastocó las perspectivas de reciclaje en todo el mundo.

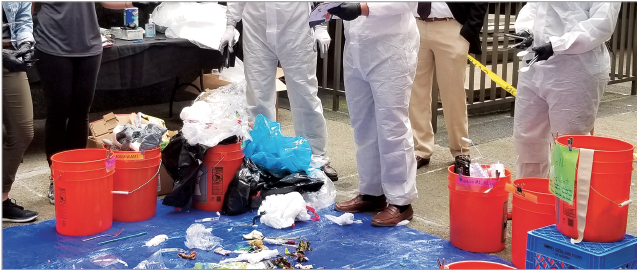
Las auditorías de residuos son cada vez más importantes tanto en el ámbito residencial como en el comercial.
Tendencias que configuran el futuro del reciclaje.

Entonces, ¿qué podemos esperar exactamente desde aquí?

Predecir el futuro siempre es difícil, particularmente en una industria donde los mercados están en crisis. Pero parece inevitable que las partes interesadas en el reciclaje intenten crear un cambio de comportamiento entre los consumidores y las empresas con respecto a los residuos. A continuación se presentan siete estrategias diferentes que podrían ponerse en juego de una manera u otra.

1. Un retorno al reciclaje de doble flujo: debido a la rigurosidad en torno a la contaminación de los materiales reciclables, el futuro podría ver un retorno a mayores responsabilidades de separación por parte de los residentes y otros generadores de materiales. Y algunas comunidades más pequeñas de EUA ya han eliminado sus sistemas de flujo único en favor del flujo múltiple. Además, a medida que más municipios exigen la certificación LEED de nuevos edificios, es probable que se produzca un aumento en las instalaciones certificadas sin desperdicios, así como una aceleración hacia la mentalidad de economía circular en las empresas estadounidenses.

2. Visibilidad de los residuos a través de auditorías: las auditorías de residuos pueden ayudar a los líderes del programa a comprender mejor las acciones de los generadores de materiales. Al analizar los datos de la corriente de desperdicio, las empresas pueden realizar cambios operacionales, evitar multas por incumplimiento, aumentar el desvío, descubrir oportunidades de ahorro y cambiar el comportamiento de los empleados y los consumidores. En un nivel fundamental, la educación pública informada es vital y una parte clave de la estrategia para grupos nacionales como Keep America Beautiful. Si a la gente se le puede enseñar a entender qué es lo que puede reciclar y cómo reciclar adecuadamente, la industria dará grandes pasos. Las auditorías son un primer paso valioso en este proceso.

3. Empresas que hacen lo que la regulación no puede: Mientras que el gobierno y el individuo son clave para los esfuerzos de reciclaje, las empresas se pasan por alto rutinariamente en las discusiones sobre los caminos hacia una mayor sostenibilidad. Las grandes empresas son cada vez más conscientes de su papel en los residuos, especialmente con la tendencia al alza de los informes de sostenibilidad a nivel corporativo. Los inversores quieren saber qué están haciendo las compañías para ayudar al medio ambiente, los millennials anhelan lugares de trabajo construidos en torno al pensamiento ecológico y los consumidores quieren apoyar marcas que reflejen sus propios valores personales. El desperdicio es una forma particularmente visible y relacionable para que las personas se conecten con los esfuerzos de una empresa para disminuir su huella ambiental. Deberíamos esperar aún más el establecimiento de objetivos relacionados con el reciclaje y el seguimiento por parte de las corporaciones.

4. Una cadena de suministro sostenible: relacionado con el punto anterior, está el hecho de que las empresas están examinando sus cadenas de suministro para comprender mejor los problemas de sostenibilidad. Con el aumento del costo del reciclaje y la escasez de lugares disponibles para procesar los materiales reciclables, las compañías comenzarán a avanzar en la cadena de suministro para tratar de reducir la cantidad de desechos que producen. La fabricación, junto con el reciclaje, deberá realizar cambios importantes en el futuro cercano, ya que tanto EUA como otros países intentan resolver los problemas de reciclaje y sostenibilidad planteados por las restricciones de China.

5. Acción progresiva por parte de las marcas: como se indicó anteriormente, las compañías orientadas al consumidor saben que necesitan desarrollar una credibilidad de sostenibilidad para seguir siendo relevantes, y algunas acciones notables están ocurriendo ahora en la categoría minorista de lujo. Algunos minoristas, por ejemplo, están buscando compuestos a base de hongos para reducir la producción de carbono. Recientemente, varias marcas importantes consolidaron asociaciones con Loop, una plataforma de compras circular que aprovecha el empaque reutilizable. Este tipo de modelo de producto circular se está volviendo más popular a medida que las corporaciones comienzan a mirar mas arriba en la cadena de suministro para reducir los residuos.

6. Legislación que impulsa la adopción de medidas: este artículo ya notó algunos de los esfuerzos de la política de la UE que resultaron del cambio en el panorama de la sostenibilidad y el reciclaje, y se han visto desarrollos similares en EUA con una serie de jurisdicciones que aprobaron leyes en los últimos tiempos que pone la responsabilidad en las empresas para aumentar los esfuerzos. Por ejemplo, California ahora requiere que los fabricantes y otros que generan grandes volúmenes de residuos mixtos auditen los materiales. Ese paso tiene como objetivo diagnosticar dónde se crean los excesos de residuos y cómo cambiar el comportamiento para fomentar la sostenibilidad. San Francisco lleva las cosas un paso más allá: si se determina que los grandes generadores de desechos no cumplen con los requisitos actuales de reciclaje de la ciudad, ellos están obligados a contratar coordinadores de cero desechos cero en el sitio por un año, por su cuenta.

7. Avances tecnológicos: en el espectro de la gestión de materiales, se está lanzando una tecnología nueva e importante para ayudar a una serie de entidades a mantenerse por delante de los desafíos actuales. El rápido aumento de la inteligencia artificial en la separación de materiales ha traído una nueva ola de maquinaria y capacidades de recolección de datos a las instalaciones de reciclaje. Mientras tanto, la clasificación óptica ha seguido avanzando y ahora está ayudando a los procesadores a responder a los requisitos de contaminación en fibra y otros mercados. Desde el punto de vista corporativo, los medidores inteligentes y la tecnología de compostaje pueden ayudar a las empresas de todo tipo a rastrear y reducir el desperdicio y limitar sus costos. Invariablemente, a medida que se produce más innovación en el sector del reciclaje, estas tecnologías estarán más ampliamente disponibles.

Un sistema más resiliente.
El reciclaje se ha incorporado durante años en la vida diaria, y es difícil ver que esto se invierta, incluso con los desafíos que tenemos por delante. La clave será ayudar a los generadores de residuos a hacer pequeños cambios incrementales para optimizar la infraestructura de desviación de residuos que ya tenemos instalada.

Las empresas deben continuar mejorando sus programas holísticos de desviación de desechos y seguir buscando oportunidades inspiradas en la economía circular . Mientras tanto, los consumidores deben ser más conscientes de los desechos que generan al optar por utilizar menos materiales desechables y desarrollar prácticas limpias y responsables cuando mueven materiales al sistema de reciclaje.

Sin duda, es más fácil decir que hacer que estas transiciones den frutos, pero son esenciales para el desarrollo continuo de nuestro sistema colectivo de gestión de materiales. Solo cuando ese sistema esté en pie firme, avanzaremos hacia un mundo más sostenible.

Lani Aviado es la directora de soluciones de sostenibilidad de ENGIE Insight, una empresa de consultoría que ayuda a las empresas a lograr iniciativas exitosas de gestión de recursos sostenibles. Puede contactarse con ella en lani.aviado@engie.com.

Lani Aviado
Resource Recycling
03 Junio 2019

6 de abril de 2013

Envases laminados compostables proporcionan una solución al cambio en normativa de eliminación de residuos

En 2014 entrará en vigor una nueva Directiva de la UE sobre Embalaje, que hará responsable al fabricante del embalaje de verificar que ‘el embalaje no sea excesivo para el propósito deseado y que sea apropiado para el reciclado, la recuperación de energía o el compostaje’. Se enfatiza que la reducción al mínimo y la recuperación de los residuos deberían incorporarse en la etapa de diseño del envase para asegurar la eficiencia de los recursos, así como la protección de los productos.
Redacción Intermpresas
03 Abril 2013

Eurostat, la oficina estadística de la Unión Europea, afirma que los residuos de embalajes plásticos en la EU15 aumentaron de 9,9 millones de toneladas en 1998 a 13,1 millones de toneladas en el 2008, lo que representa un incremento del 17,9% al 21,6%. De éstos, el 40% de los residuos municipales fueron a parar al vertedero de basura, el 20% se incineró, el 23% se recicló y el 17% se compostó.


El embalaje se recicla si puede recogerse, transportarse y depurarse usando menos energía y recursos de los que utilizaríamos para fabricar la materia prima virgen. El embalaje confeccionado a partir de finas capas de materiales mezclados o de films plásticos es muy difícil de reciclar. Se han desarrollado algunos procesos tecnológicos, pero éstos son un recurso limitado, lo que significa que el método más popular de eliminación de los embalajes laminados sigue siendo todavía la incineración. La razón es que es posible obtener algún valor energético de este tipo de embalaje, aunque fundamentalmente se trata de quemar materiales procedentes de materias primas no renovables.

Innovia Films y Sappi Fine Paper Europe reconocen que las mejores opciones de final de vida para los laminados flexibles son el compostaje industrial / casero o, incluso mejor, la digestión anaerobia que transforma los desechos en fuente de energía útil. Se dieron cuenta de que, combinando sus substratos compostables, la película NatureFlex, de Innovia Films, y la Algro Nature, de Sappi, podrían ofrecer a la industria del embalaje una alternativa que combinara las propiedades técnicas tradicionales con un rendimiento equivalente del embalaje.

Antoine de Forton, director de Desarrollo Comercial de Sappi, afirma: “Muchos países europeos se han dado cuenta de que el compostaje en casa es una alternativa viable para gestionar parte de la basura doméstica. Esto hace que los propietarios de casas sean responsables de su propia basura degradable. Los envases fabricados a partir de embalajes compostables, como la solución de Innovia Films y de Sappi, facilitan en gran manera esta tarea”.

Tanto la NatureFlex como la Algro Nature están fabricadas de recursos renovables, madera procedente de bosques sostenibles. Estos productos a base de celulosa han sido completamente testados y certificados por laboratorios independientes como materiales compostables, tanto en entornos caseros como industriales, por VinÇotte con la certificación 'OK Compost Home', y por DIN CERTCO con la certificación DIN E13432. Además, son aptas para contacto con alimentos.

Innovia Films ofrece una gama de películas de embalaje flexible NatureFlex que proporciona una barrera a la humedad que puede confeccionarse a medida para cumplir los requerimientos del producto a embalar, además de poseer una excelente barrera a los gases. También ofrecen una mejora en su impresión y transformación, así como una alta integridad de sellado. Sus propiedades anti-estáticas y su estabilidad térmica inherentes ayudan en el proceso de laminación con los papeles para embalaje flexible de Sappi y con otros biopolímeros para dar lugar a estructuras laminadas más complejas.


Sappi Fine Paper Europe ha utilizado su experiencia en la fabricación de papeles de embalaje flexible para convertirse en el primer y único productor que ofrece papeles para el embalaje que pueden compostarse en los hogares. Algro Nature es un papel brillante lacado una cara y Leine Nature es su equivalente sin laca. Ambos ofrecen la ventaja de utilizar ingredientes de base vegetal para sus barnices en lugar de los tradicionales papeles / materiales base aceite. Esto reduce el impacto medioambiental de los papeles y la huella de carbono. Estos papeles están disponibles en gramajes entre 40 g/m2 y 80 g/m2. Pueden utilizarse en aplicaciones tales como envoltorios para dulces o snacks, pouches de sopas, sobres de azúcar o farmacéuticos, etc. El embalaje que utilice estos papeles cumplirá la Directiva de Embalaje de la UE que entrará en vigor en el año 2014.

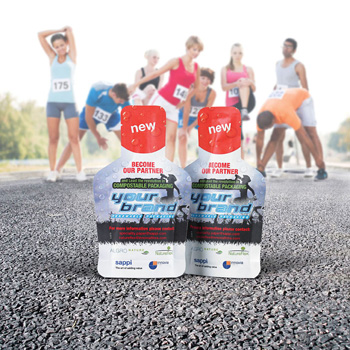
Utilizando estos productos con características técnicas probadas, tanto Innovia Films como Sappi se proponen desarrollar estructuras de envase para mostrar a los utilizadores finales de las industrias de la alimentación, confitería, productos de limpieza del hogar y cuidado personal, lo que es posible hacer. Su primer desarrollo de envase fue un stand-up pouch que concitó gran interés en las diversas ferias en las que se expuso. Llevando este concepto un paso más allá, se ha creado una nueva serie de envases que demuestran su versatilidad en aplicación y formatos, al mismo tiempo que representan un recambio de laminado viable a los laminados con base de papel / poliolefina actuales.

Mark Hunter Purvis, director de Opus 21 Digital, comentó: “Hemos encontrado que es un substrato muy fácil imprimir; también es muy fácil el termosellado y la formación de pouches, bolsas y envases para flow-wrap”.


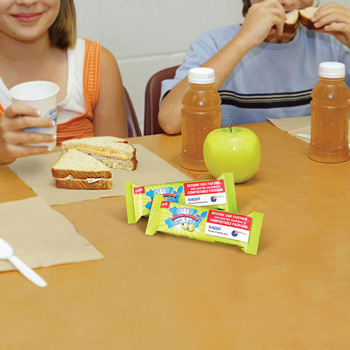
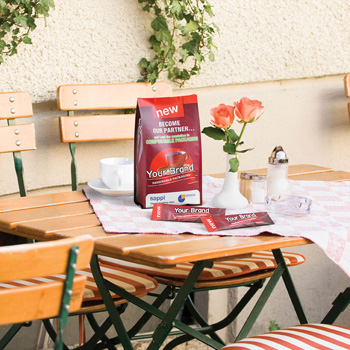
Paul Barker, director de producto de Innovia Films, Cello, dice: “La combinación de estos materiales naturales proporcionan los requerimientos de barrera que precisan cada uno de los grupos de productos representados por estos envases: prototipos de café, barras de snack y sobres individuales. En aplicaciones reales, este embalaje facilitaría la eliminación del contenido junto con el embalaje en entornos de compostaje casero o industrial”.

1. Fuente: Incpen

5 de marzo de 2011

La Union Europea restringe el uso del cadmio en el PVC


BRUSELAS (03/04/2011) - La Unión Europea (UE) del Consejo deMinistros ha aprobado nuevas normas que restringen adicionalmente la comercialización y el uso del cadmio en el PVC, debido a las preocupaciones sobre la salud y el medio ambiente.

Las nuevas normas se han escrito en la regulación de control quimico Reach de la UE. Un comunicado del consejo dijo que las reformas habían sido aprobadas "para tener en cuenta las conclusiones de recientes estudios científicos que demuestran la necesidad de complementar las vigentes disposiciones de REACH sobre el cadmio, con el objetivo de aumentar aún más la protección de la salud humana y el medio ambiente."

Los cambios se han acelerado a través del proceso de toma de decisiones de la UE - que podría ser detenido si el Parlamento Europeo presenta una objecion - lo que no se espera. Ellos también prohiben el uso de cadmio en concentraciones superiores al 0,01 por ciento en peso en la bisutería, perlas, accesorios para el pelo, broches y gemelos, los cuales también pueden incluir plásticos.

En cuanto al PVC, la nueva normativa prohibirá la venta en la UE de los plásticos donde el contenido de cadmio es superior a 0.01 por ciento en peso del material plástico. Dicho esto, hay una exención para las mezclas de plásticos fabricados a partir de los residuos que contengan PVC - con la nueva regulacion citando aun alto límite de 0.1 por ciento para determinados productos de construcción - aunque estos tendrían que ser etiquetados con un pictograma advirtiendo que se hicieron con los residuos de PVC .

Esto incluye los perfiles y planchas rígidas para la construcción, puertas, ventanas, persianas, paredes, persianas y vallas, y las canaletas del techo; las cubiertas y terrazas, canales de cables, tuberías de agua no potable si se utiliza PVC recuperado en la capa interna de un tubería multicapa aislada con PVC sin cadmio (o hasta el contenido de un 0,01 por ciento). Hay un periodo de gracia de seis meses para las ventas de PVC después de que la regulación entre en vigor - lo que podría ocurrir tan pronto como Abril.

Keith Nuthall | PLASTICS & RUBBER WEEKLY
March 4, 2011