Mostrando las entradas con la etiqueta Malasia. Mostrar todas las entradas

11 de enero de 2020

El mercado asiático de polipropileno se dirige a una importante recesión en 2020


El mercado asiático de polipropileno (PP) no ha sido tan malo como el mercado de polietileno (PE) de la región en 2019 debido a aumentos mucho más limitados en la oferta. Mientras que el mercado de PE se ha visto inundado con nueva producción en EUA, especialmente en PE lineal de baja densidad (PEBDL), los aumentos en la producción de PP han sido mucho menores.

No por mucho más tiempo. Habrá una mayor debilidad en la demanda de PP de sectores clave de uso final, como los automóviles, ya que se producirá un gran aumento en la producción de PP en 2020 y más adelante.

No tengo dudas de que ya estamos en una recesión mundial de fabricación y lo hemos estado durante varios meses.

No me disculpo por repetir esto una vez más, a pesar de toda la evidencia estadística, muy poca gente está escuchando: La razón principal de la recesión es la desaceleración estructural a largo plazo de China. La guerra comercial es solo un factor secundario y menos importante.

Para enfatizar aún más este punto, Fitch Ratings estima que las ventas mundiales de automóviles disminuirán en 3.1 millones de vehículos este año durante 2018, una caída mayor que en 2008. Fitch atribuye la mayor parte de la disminución a China, donde las ventas de enero-octubre de 2019 los vehículos nuevos cayeron un 10% en comparación con los mismos meses del año pasado.

Como discutí el viernes, el crecimiento promedio anual de ventas de autos nuevos en China en 2018 y 2019 caerá casi exactamente la cantidad que aumentó en 2009-2017. Hemos pasado a un período de estímulo posterior al pico para las ventas de vehículos nuevos en China. No puede haber retorno a los niveles máximos de ventas por deudas y razones demográficas.

Mientras tanto, con la probabilidad de que las ventas de vehículos nuevos de China disminuyan nuevamente el próximo año (pronostico una caída del 8% en 2019), habrá grandes aumentos en la producción de PP en Malasia y China. La producción vietnamita también aumentará. En otros lugares, Rusia agregará una nueva producción sustancial en 2020 y más adelante.

Pero aquí solo me concentro en Malasia y China, ya que es en estos países donde se producirán los mayores cambios en la capacidad.

También veremos una recesión manufacturera global más profunda en 2020. Esto se deberá a la continuación de las guerras comerciales, tecnológicas y geopolíticas entre EUA y China y los problemas demográficos y de deuda globales.

La pregunta sin respuesta de los $ 64,000 es cuándo la recesión se extenderá a los mercados de valores. Esto requeriría un disparador o un catalizador. El momento y la naturaleza de estos catalizadores son muy difíciles de predecir.

Importaciones de PP de China caerán por debajo de las 200,000 TM
El mayor cambio en términos de flujos comerciales de PP ocurrirá en Malasia como resultado del aumento de las tasas de operación en el nuevo complejo RAPID, la empresa conjunta entre Petronas y Saudi Aramco. Tan recientemente como el año pasado, Malasia estaba en una pequeña posición de importación neta - 43,000 TM. Pronosticamos aproximadamente el mismo nivel de importaciones netas para 2019.

Pero en el 2020, se espera que Malasia alcance una posición de exportación neta de alrededor de 590,000 TM con exportaciones netas que alcancen más de 600,000 TM en 2021 (ver el gráfico anterior).

China es siempre el gran elefante que rara vez se sienta en silencio en la esquina de la habitación - y es en China donde está por producirse el cambio más significativo en la producción de PP.

En el 2019 respecto al 2018, esperamos un aumento modesto del 5% en la capacidad de PP chino hasta alrededor de 28.7 millones de TM / año. Pero el próximo año la capacidad del país aumentará en un 13% a 31,4 millones de TM / año y en otro 14% en 2021 a 35,8 millones de TM / año.

La visión convencional y siempre errónea de China es que su capacidad petroquímica responde completamente a las condiciones del mercado. Esto no está respaldado por evidencia en el terreno, de hablar con personas que saben. Tampoco está respaldado por un análisis de las tasas operativas históricas en el contexto del contexto macroeconómico.

En el pasado, hemos visto muy a menudo que las plantas petroquímicas estatales chinas maximizan la producción, incluso en condiciones de mercado débiles, ya que su objetivo principal no es ganar dinero, sino mantener a las personas en trabajos de las plantas de transformación, en las fabricas de lavadoras y electrónica de consumo, etc.

Un número creciente de plantas de PP chinas están en manos privadas. Pero es probable que sigan funcionando con fuerza en condiciones de mercado débiles, gracias a los préstamos preferenciales del gobierno local y central.

Los motivos para correr duro en 2020 hacia adelante no se limitarán a preservar los trabajos en la industria procesadora. China quiere ser mucho más autosuficiente en productos petroquímicos en general debido al entorno comercial mundial muy incierto, gracias a las políticas de la Casa Blanca.

La mayor parte de la nueva capacidad de China (3,2 millones de TM / año del aumento total en 2020 de 3,6 millones de TM / año en 2019) serán instalaciones de vanguardia a escala mundial alimentadas con materias primas de nafta, propileno de refinería, propano o metanol importado.

Estas plantas - debido a que son de última generación - funcionarán a altas tasas de operación como parte de los esfuerzos de China para escapar de su trampa de ingresos medios a través del ascenso en la cadena de valor de fabricación. Esperemos que estas instalaciones se centren en gran medida en el copolímero PP de mayor valor, así como solo en los grados de homopolímero.

Uno de mis contactos ha planteado una consulta válida sobre qué tan fuertes serán los usos de las plantas de PP a base de carbón en 2020. En 2018 y 2019, su funcionamiento se redujo debido a la campaña de Beijing para mejorar la calidad del aire.

Un crecimiento económico más débil ha llevado al gobierno chino a relajar las regulaciones ambientales en las industrias basadas en el carbón en general. Esto conducirá a una mayor utilización de la capacidad de PP a base de carbón en 2020 y más adelante.

Las plantas de PP basadas en materias primas distintas al carbón continuarán dominando las adiciones de capacidad en China. Esto dará como resultado que la participación porcentual del PP basado en carbón en la capacidad total disminuya gradualmente en los próximos años.

Juntemos todo esto y, como volví a discutir el viernes, es probable que la demanda de PP 2019-2030 de China sea más baja que nuestro caso base con una tasa de operación más alta. Bajo mi escenario negativo alternativo, esto resultará en:

Las importaciones netas disminuyendo a 2,8 millones de TM en 2020 desde alrededor de 4,6 millones de TM en 2019.

Una adicional disminución de las importaciones netas de menos de 200,000 TM para 2023 antes de una ligera recuperación. Pero en 2030, las importaciones netas solo totalizarán 550,000 TM.

Los márgenes de PP apuntan hacia el sur
La industria asiática de PP ha tenido mejores resultados que la industria de PE en 2019 porque, como dije, la carga de la nueva capacidad no ha sido tan pesada.

Tomando solo los márgenes de costo variable integrados de PP basados ​​en nafta del noreste asiático como ejemplo, son 20% más bajos en lo que va del año en comparación con 2018. Los márgenes de costo variable integrados de PE de baja densidad lineal (LLDPE) basados ​​en nafta han bajado un 43%.

Es una historia similar en PP versus PEAD y PEBD de alta densidad tanto en el noreste de Asia como en el sureste de Asia, y en la materia prima de gas licuado de petróleo así como con nafta.

Profundicemos en los datos detrás de nuestras evaluaciones y la caída en los créditos de coproductos en PP y LLDPE es más o menos lo mismo.

La diferencia es que, mientras que los precios de PP han bajado un 11% en 2019, los precios de PEBDL han bajado un 17%. Los costos de las materias primas son en realidad más baratos este año que en 2018 tanto para PP como para PEBDL. Esta es, por lo tanto, una historia de un poder de fijación de precios de productor más débil en PE en comparación con PP.

Espero que los márgenes de PP continúen cayendo en 2020 hacia donde están los márgenes de PE hoy. Una señal de hacia dónde nos dirigimos ha ocurrido en las últimas semanas:

Los márgenes de PP de costo variable a base de nafta en el noreste de Asia para las semanas que terminaron el 15 de noviembre y el 22 de noviembre estuvieron en sus niveles semanales más bajos desde que comenzamos nuestras evaluaciones en 2014.

Pero al menos estaban en territorio positivo. Los márgenes del PEBDL para estas mismas dos semanas estuvieron nuevamente en sus niveles más bajos desde 2014 - y fueron negativos. Los márgenes de PEBDL para la semana que terminó el 22 de noviembre fueron de menos $ 209 / TM.

Conclusión
Otro de mis contactos ha señalado que la propiedad de automóviles chinos es de solo 180 por cada 1,000 personas versus 435 en Malasia y 230 en Tailandia. En EUA y la UE, la propiedad es de 840 y 545 respectivamente.

No cuestiono que las ventas de vehículos nuevos chinos eventualmente regresarán a un crecimiento positivo. Es solo que no veremos las tasas de crecimiento estelares que vimos en 2009-2017. Esta es la diferencia crítica.

Eliminemos el tipo de crecimiento que vimos en 2009-2017, no solo en los automóviles chinos sino también en la economía como un todo, y le quitamos gran parte del impulso reciente detrás de la economía global.

Un problema importante es cómo pronostican los pronosticadores convencionales. Miran la historia reciente y asumen que esto reflejará el futuro sin tener siempre en cuenta los factores únicos detrás de las tendencias recientes.

Se consideró que una pequeña parte de la historia, los años entre 2009 y 2017, indicaban un cambio permanente en China a los niveles de demanda de los consumidores, lo que lo vería alcanzando rápidamente a Occidente.

Esto, lamentablemente, no va a suceder por deudas y razones demográficas. Esto podría y debería haberse previsto. Como resultado, nos hemos quedado con exceso de capacidad en PE, PP y otros productos petroquímicos.

John Richardson
Asian Chemical Connections
ICIS
02 Diciembre 2019

12 de junio de 2019

Poniéndolo todo en perspectiva

Todos sabemos que la preocupación pública por los residuos y la contaminación ha crecido. Mientras tanto, la industria global del reciclaje se enfrenta a los costos y la complejidad causados, en parte, por el endurecimiento de las regulaciones en el extranjero sobre las importaciones de residuos.


Esta no es una buena combinación, pero el futuro tiene mucho potencial, si los programas y las empresas pueden entender completamente y abordar el alcance y la naturaleza interconectada de los problemas que tenemos ante nosotros.

Para ayudar a los profesionales a tener una idea clara (y quizás un repaso) de todo esto, echemos un vistazo al estado del mercado de reciclaje, a dónde se dirige, y el papel que desempeñan las naciones, los individuos y los generadores de desechos corporativos todos jugando conforme apuntamos a un modelo de reciclaje efectivo y un mundo más sostenible.

Entendiendo la economía de la industria
Lo primero que hay que entender es que hay una batalla que se libra entre la conveniencia y el costo en la recuperación de materiales.

El reciclaje de flujo único ha facilitado el proceso para el público en general, así como para algunas partes interesadas de la industria. Es más rápido y sencillo cuando las personas no tienen que clasificar sus materiales reciclables en contenedores separados y, como resultado, las tasas de participación aumentan.

Por otro lado, por supuesto, están los costosos problemas de contaminación. Por ejemplo, los vidrios rotos y los materiales no aprobados terminan en el contenedor, causando problemas para las instalaciones de reciclaje. De hecho, Waste Management el año pasado declaró públicamente que una cuarta parte de todo el reciclaje recogido está contaminado y se considera que no es reciclable a través de programas de recojo en la acera. Este problema aumenta las responsabilidades de clasificación que deben ocurrir después de que se recolectan los materiales reciclables, lo que a su vez aumenta los costos totales de reciclaje.

Hasta hace poco, ha sido relativamente fácil descargar la responsabilidad de clasificación en China y los países en desarrollo. Pero a principios de 2018, China implementó su muy discutida política de prohibir algunas importaciones y reducir el límite de contaminación al 0,5% en aquellas cargas que aún se permitían.

Todos hemos visto los informes. La llamada Espada Verde ha dejado a las compañías y ciudades de EUA lidiando con el aumento de la basura y los costos. Cantidades masivas de materiales reciclables contaminados sin clasificar están atascados en EUA y no tienen a dónde ir, ya que los municipios a menudo carecen del presupuesto para contratar personas para realizar una clasificación y limpieza costosas.

Y no solo EUA enfrenta problemas de reciclaje. La Unión Europea también se ha visto obligada a realizar cambios en respuesta a las vueltas del mercado, lo que resulta en una acción política agresiva. A finales del año pasado, la UE lanzó sus objetivos de residuos para 2030, incluido el alejamiento de una variedad de plásticos de un solo uso (consulte la página 32 de la revista Resource Recycling, Mayo 2019, para obtener más información sobre la directiva de residuos de la UE).

Mientras tanto, en toda Asia, los países están viendo el impacto de la prohibición de reciclaje de China en forma de más materiales reciclados que se dirigen hacia su procesamiento. En países como Vietnam, Tailandia y Malasia, se ha informado que el exceso de plástico está comenzando a afectar la salud ambiental de la misma manera que afectó a China. En última instancia, la directiva política de China creó un efecto dominó que trastocó las perspectivas de reciclaje en todo el mundo.

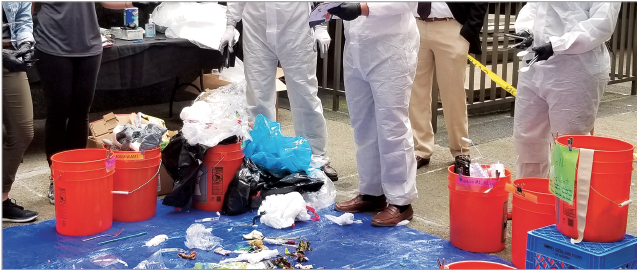
Las auditorías de residuos son cada vez más importantes tanto en el ámbito residencial como en el comercial.
Tendencias que configuran el futuro del reciclaje.

Entonces, ¿qué podemos esperar exactamente desde aquí?

Predecir el futuro siempre es difícil, particularmente en una industria donde los mercados están en crisis. Pero parece inevitable que las partes interesadas en el reciclaje intenten crear un cambio de comportamiento entre los consumidores y las empresas con respecto a los residuos. A continuación se presentan siete estrategias diferentes que podrían ponerse en juego de una manera u otra.

1. Un retorno al reciclaje de doble flujo: debido a la rigurosidad en torno a la contaminación de los materiales reciclables, el futuro podría ver un retorno a mayores responsabilidades de separación por parte de los residentes y otros generadores de materiales. Y algunas comunidades más pequeñas de EUA ya han eliminado sus sistemas de flujo único en favor del flujo múltiple. Además, a medida que más municipios exigen la certificación LEED de nuevos edificios, es probable que se produzca un aumento en las instalaciones certificadas sin desperdicios, así como una aceleración hacia la mentalidad de economía circular en las empresas estadounidenses.

2. Visibilidad de los residuos a través de auditorías: las auditorías de residuos pueden ayudar a los líderes del programa a comprender mejor las acciones de los generadores de materiales. Al analizar los datos de la corriente de desperdicio, las empresas pueden realizar cambios operacionales, evitar multas por incumplimiento, aumentar el desvío, descubrir oportunidades de ahorro y cambiar el comportamiento de los empleados y los consumidores. En un nivel fundamental, la educación pública informada es vital y una parte clave de la estrategia para grupos nacionales como Keep America Beautiful. Si a la gente se le puede enseñar a entender qué es lo que puede reciclar y cómo reciclar adecuadamente, la industria dará grandes pasos. Las auditorías son un primer paso valioso en este proceso.

3. Empresas que hacen lo que la regulación no puede: Mientras que el gobierno y el individuo son clave para los esfuerzos de reciclaje, las empresas se pasan por alto rutinariamente en las discusiones sobre los caminos hacia una mayor sostenibilidad. Las grandes empresas son cada vez más conscientes de su papel en los residuos, especialmente con la tendencia al alza de los informes de sostenibilidad a nivel corporativo. Los inversores quieren saber qué están haciendo las compañías para ayudar al medio ambiente, los millennials anhelan lugares de trabajo construidos en torno al pensamiento ecológico y los consumidores quieren apoyar marcas que reflejen sus propios valores personales. El desperdicio es una forma particularmente visible y relacionable para que las personas se conecten con los esfuerzos de una empresa para disminuir su huella ambiental. Deberíamos esperar aún más el establecimiento de objetivos relacionados con el reciclaje y el seguimiento por parte de las corporaciones.

4. Una cadena de suministro sostenible: relacionado con el punto anterior, está el hecho de que las empresas están examinando sus cadenas de suministro para comprender mejor los problemas de sostenibilidad. Con el aumento del costo del reciclaje y la escasez de lugares disponibles para procesar los materiales reciclables, las compañías comenzarán a avanzar en la cadena de suministro para tratar de reducir la cantidad de desechos que producen. La fabricación, junto con el reciclaje, deberá realizar cambios importantes en el futuro cercano, ya que tanto EUA como otros países intentan resolver los problemas de reciclaje y sostenibilidad planteados por las restricciones de China.

5. Acción progresiva por parte de las marcas: como se indicó anteriormente, las compañías orientadas al consumidor saben que necesitan desarrollar una credibilidad de sostenibilidad para seguir siendo relevantes, y algunas acciones notables están ocurriendo ahora en la categoría minorista de lujo. Algunos minoristas, por ejemplo, están buscando compuestos a base de hongos para reducir la producción de carbono. Recientemente, varias marcas importantes consolidaron asociaciones con Loop, una plataforma de compras circular que aprovecha el empaque reutilizable. Este tipo de modelo de producto circular se está volviendo más popular a medida que las corporaciones comienzan a mirar mas arriba en la cadena de suministro para reducir los residuos.

6. Legislación que impulsa la adopción de medidas: este artículo ya notó algunos de los esfuerzos de la política de la UE que resultaron del cambio en el panorama de la sostenibilidad y el reciclaje, y se han visto desarrollos similares en EUA con una serie de jurisdicciones que aprobaron leyes en los últimos tiempos que pone la responsabilidad en las empresas para aumentar los esfuerzos. Por ejemplo, California ahora requiere que los fabricantes y otros que generan grandes volúmenes de residuos mixtos auditen los materiales. Ese paso tiene como objetivo diagnosticar dónde se crean los excesos de residuos y cómo cambiar el comportamiento para fomentar la sostenibilidad. San Francisco lleva las cosas un paso más allá: si se determina que los grandes generadores de desechos no cumplen con los requisitos actuales de reciclaje de la ciudad, ellos están obligados a contratar coordinadores de cero desechos cero en el sitio por un año, por su cuenta.

7. Avances tecnológicos: en el espectro de la gestión de materiales, se está lanzando una tecnología nueva e importante para ayudar a una serie de entidades a mantenerse por delante de los desafíos actuales. El rápido aumento de la inteligencia artificial en la separación de materiales ha traído una nueva ola de maquinaria y capacidades de recolección de datos a las instalaciones de reciclaje. Mientras tanto, la clasificación óptica ha seguido avanzando y ahora está ayudando a los procesadores a responder a los requisitos de contaminación en fibra y otros mercados. Desde el punto de vista corporativo, los medidores inteligentes y la tecnología de compostaje pueden ayudar a las empresas de todo tipo a rastrear y reducir el desperdicio y limitar sus costos. Invariablemente, a medida que se produce más innovación en el sector del reciclaje, estas tecnologías estarán más ampliamente disponibles.

Un sistema más resiliente.
El reciclaje se ha incorporado durante años en la vida diaria, y es difícil ver que esto se invierta, incluso con los desafíos que tenemos por delante. La clave será ayudar a los generadores de residuos a hacer pequeños cambios incrementales para optimizar la infraestructura de desviación de residuos que ya tenemos instalada.

Las empresas deben continuar mejorando sus programas holísticos de desviación de desechos y seguir buscando oportunidades inspiradas en la economía circular . Mientras tanto, los consumidores deben ser más conscientes de los desechos que generan al optar por utilizar menos materiales desechables y desarrollar prácticas limpias y responsables cuando mueven materiales al sistema de reciclaje.

Sin duda, es más fácil decir que hacer que estas transiciones den frutos, pero son esenciales para el desarrollo continuo de nuestro sistema colectivo de gestión de materiales. Solo cuando ese sistema esté en pie firme, avanzaremos hacia un mundo más sostenible.

Lani Aviado es la directora de soluciones de sostenibilidad de ENGIE Insight, una empresa de consultoría que ayuda a las empresas a lograr iniciativas exitosas de gestión de recursos sostenibles. Puede contactarse con ella en lani.aviado@engie.com.

Lani Aviado
Resource Recycling
03 Junio 2019

Las exportaciones de desechos plásticos continúan con fuertes caídas

Photo credit: chenxueting/Shutterstock
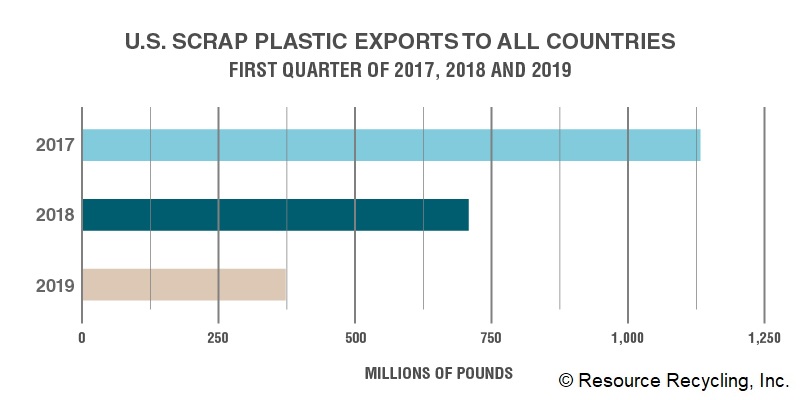
Las exportaciones de plásticos recuperados en Estados Unidos durante el primer trimestre se redujeron casi a la mitad en comparación con el año anterior.

Las últimas cifras comerciales, publicadas este mes por el Departamento de Comercio de EUA, muestran no solo los impactos de las restricciones comerciales de China, sino también las fuertes reducciones en las exportaciones a los países del sudeste asiático durante el año pasado.

El volumen año con año cae en picada
Los exportadores estadounidenses enviaron 374 millones de libras de residuos plásticos de enero a marzo. Eso es casi la mitad de la cantidad exportada durante el mismo período en 2018, y es un 67% menos que en el primer trimestre de 2017.

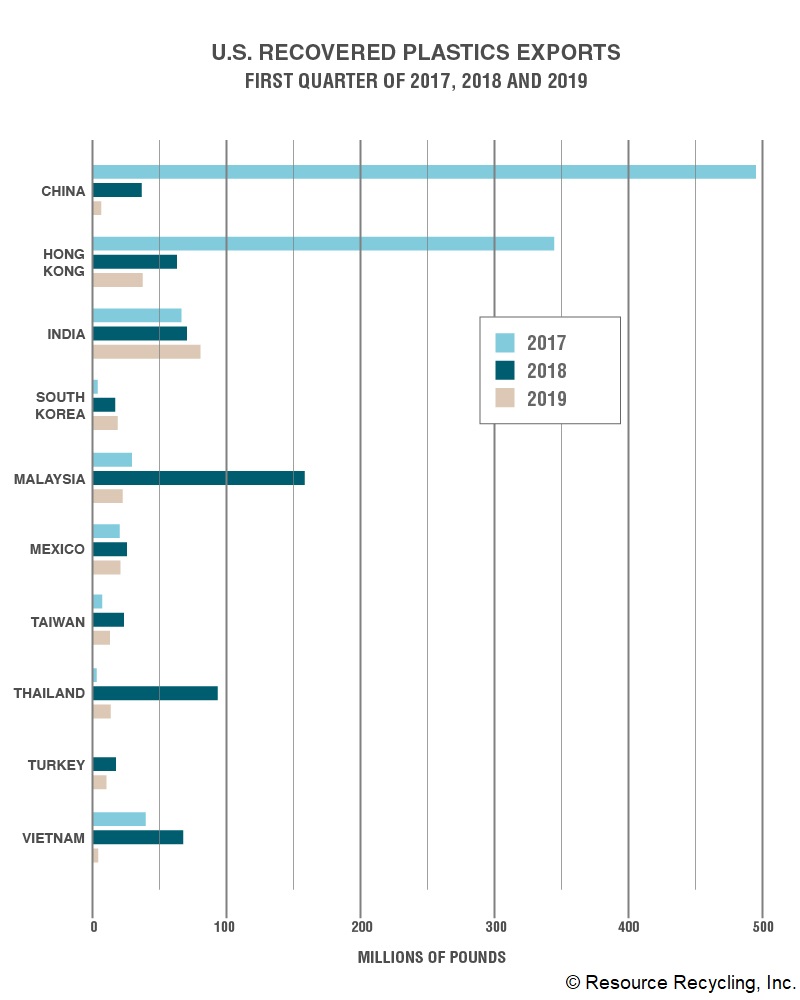
La caída fue largamente influenciada por China, que ya no aparece en los 10 principales destinos de los desechos plásticos de EUA. A pesar de que el país prohibió efectivamente la importación de desechos plásticos en 2018, el pequeño volumen que ingresó al país todavía lo convirtió en uno de los mayores importadores de desechos plásticos de EUA, ese año. Pero el peso ha seguido cayendo en 2019, y las importaciones chinas durante el primer trimestre bajaron un 98,6% en comparación con hace dos años.

Pero el declive de los plásticos también fue impulsado por los mercados cambiantes más allá de China. Aunque los países que aumentaron recientemente sus envíos de fibra recuperada han mantenido esos mayores volúmenes de importación, muchos de los que ingresaron más plástico en 2018 han, desde entonces, promulgado políticas estrictas para reducir las importaciones.


Después de importar 30 millones de libras de plástico estadounidense en el primer trimestre de 2017, Malasia aumentó su volumen de importación a 159 millones de libras durante el mismo período en 2018. Pero las importaciones del primer trimestre de 2019 del país se han reducido a 23 millones. Esa disminución corresponde a las recientes políticas del gobierno de Malasia para restringir el comercio después de las crecientes preocupaciones ambientales el año pasado.

Fue una historia similar en Tailandia, que pasó de 4 millones de libras a 94 millones de libras a 14 millones de libras en los primeros trimestres de 2017, 2018 y 2019, respectivamente. Y las importaciones vietnamitas aumentaron de 40 millones de libras en el primer trimestre de 2017 a 69 millones de libras durante ese período en 2018, antes de caer a 5 millones de libras este año.

Datos específicos de la exportación de marzo
Las empresas estadounidenses exportaron 131.9 millones de libras de residuos plásticos en marzo. Los 10 principales países importadores fueron India (28,7 millones de libras), Canadá (28,3 millones), Hong Kong (12,7 millones), México (7,7 millones), Corea del Sur (7,5 millones), Malasia (7,3 millones), Indonesia (6 millones) , Taiwán (5,3 millones), Turquía (4,9 millones) y Tailandia (3,6 millones).

Colin Staub
Resource Recycling
22 Mayo 2019

26 de marzo de 2019

Desarrollo de estrategias enfocadas para administrar y controlar el uso, eliminación y reciclaje de plásticos.

El plástico aporta un tremendo valor a la vida moderna y da un impulso significativo a la economía. Es ligero, multifuncional, fácil de procesar y fácil de usar. Su alta relación desempeño/peso ayuda a reducir las emisiones de CO2 y las propiedades superiores de aislamiento ayudan a reducir las facturas de energía. El embalaje plástico también ayuda a garantizar la seguridad alimentaria y limita el desperdicio de alimentos.


Sin embargo, sus beneficios y facilidad de uso han hecho de los plásticos una víctima de su propio éxito. Debido al exceso de basura y la falta de una gestión adecuada posterior al uso, se han desarrollado importantes problemas ambientales. Los millones de toneladas de basura plástica que terminan en los océanos cada año son uno de los signos más visibles y alarmantes de estos problemas, la creciente preocupación pública y la consternación de las autoridades. Cada año, entre 150,000 y 500,000 toneladas de desechos plásticos ingresan a los océanos de los países de la Unión Europea.

Además de la basura marina, los microplásticos - que son fragmentos de plástico de menos de 5 mm de tamaño - se acumulan en el mar, donde la vida marina los ingiere fácilmente. Estudios recientes también han encontrado microplásticos en el aire, agua potable y alimentos como la sal y la miel, con impactos aún desconocidos en la salud humana. Se estima que entre 75,000 y 300,000 toneladas de microplásticos se liberan al medio ambiente cada año en la UE. Al mismo tiempo, las tasas de envío a vertederos y de incineración de residuos plásticos siguen siendo altas, con un 31% y un 39% respectivamente. Mientras que el relleno sanitario ha disminuido en la última década, la incineración ha crecido.

La falta de eliminación adecuada también ha llevado a una captura de valor subóptima. Según las estimaciones, el 95% del valor del material de embalaje de plástico se pierde anualmente en la economía después de un ciclo de primer uso muy corto. La demanda de plásticos reciclados en la actualidad representa solo alrededor del 6% de la demanda de plásticos en Europa. Esta baja demanda puede deberse al hecho de que gran parte de los residuos plásticos recolectados fueron, hasta hace poco, exportados a países como China.

Figura 1. Uso de plásticos y generación de desperdicios
Estrategias de reciclaje de plásticos en la UE
El aumento de la reciclabilidad de los plásticos requiere un enfoque en el embalaje plástico. Hoy en día, el embalaje representa aproximadamente el 60% de los residuos plásticos post consumo en la UE (ver Figura 1). Un mejor diseño del producto es una de las claves para mejorar los niveles de reciclaje. Los expertos calculan que las mejoras en el diseño podrían reducir a la mitad el costo del reciclaje de residuos de embalaje plástico. Recientemente, la Comisión Europea anunció una serie de medidas para frenar y gestionar el uso y la eliminación de plásticos. Cuatro objetivos principales están detrás del movimiento de la CE:
  1. Hacer rentable el negocio del reciclaje.
  2. Disminuir los residuos plásticos y no botar la basura en el mar.
  3. Impulsar la inversión y la innovación.
  4. Estimular el cambio en todo el mundo
En un reciente documento de estrategia, la Comisión Europea propuso que al menos el 50% de todo el embalaje plástico en la UE debería reciclarse para 2025. El número aumenta a 55% para 2030. El documento también instó a los estados miembros a reducir el consumo de bolsas plásticas a 90 por persona al año para 2019 y 40 bolsas por persona para 2026. El documento también se enfoca en mejorar el diseño del producto para hacer que los plásticos sean más duraderos, más fáciles de reparar y más fáciles de reciclar. Adicionalmente, la UE insta a los estados miembros a monitorear y reducir su basura marina. El documento responsabiliza a los productores de contribuir a la concientización, limpieza, recolección y tratamiento de residuos de los empaques y envoltorios plásticos. También identifica los siguientes artículos como los productos plásticos de un solo uso más contaminantes:
  • Botellas, tapas flexibles y rígidas de bebidas.
  • Empaques y envolturas de snacks.
  • Aplicaciones sanitarias.
  • Bolsas plásticas
  • Cubiertos, sorbetes, y agitadores.
  • Vasos y tapas de bebidas.
  • Globos y palos de globos.
  • Envases de alimentos, incluyendo embalaje de comida rápida
La Comisión Europea también está discutiendo un impuesto sobre los plásticos con el doble objetivo de reducir la brecha de ingresos después del Brexit y desalentar el consumo de plásticos.

Aunque este impuesto se encuentra actualmente en la etapa de discusión y los detalles son incompletos, tales narrativas muestran cómo las autoridades están trabajando para limitar el uso del plástico por medios fiscales y no fiscales.

Las autoridades de la UE reconocen la importancia y el valor de los plásticos en la economía y la sociedad. Sin embargo, ellas quieren promover un uso responsable y administrado del producto y generar un valor óptimo a través del reciclaje y la reparación. Dada la resolución de estas autoridades, está claro que las regulaciones y la legislación propuestas son irreversibles. Los ejecutivos de la industria del plástico deben colaborar con los diferentes interesados ​​para apoyar la iniciativa y trabajar para alcanzar el objetivo. La Comisión Europea también está introduciendo el concepto de la nueva responsabilidad extendida de los productores (REP), la cual requerirá que los productores de plásticos y los intermediarios gestionen y promulguen los objetivos establecidos por la Comisión.

Aunque es probable que el resultado a corto plazo de la regulación sea perjudicial para la demanda de plásticos, las autoridades están desempeñando el papel de facilitador - no inhibidor - al contener las consecuencias a largo plazo y promover el diseño y la innovación. Al abordar las preocupaciones ambientales y de los consumidores, la UE está tomando una posición de liderazgo que puede convertirse en una plantilla para otras regiones. Por lo tanto, la industria de los plásticos debería adoptar un enfoque global holístico para la planificación de escenarios a largo plazo para el impacto de las regulaciones de la UE y no desistir de administrar sus respuestas a estas nuevas regulaciones.

Desafíos de reciclaje de plásticos en Asia
Durante casi una década, un modelo comercial aparentemente ideal se dirigió al reciclaje en Asia: China produjo bienes y recuperó el embalaje. Este modelo equilibró el déficit comercial y utilizó contenedores vacíos a través del transporte inverso. Los residuos plásticos globales alimentaron la demanda dinámica en China, y miles de empresas de reciclaje proporcionaron materias primas competitivas. Las importaciones de chatarra de plástico alcanzaron su punto máximo en 2016 en aproximadamente 8 millones de toneladas, lo que representa casi la mitad del plástico reciclable comercializado a nivel mundial. Bajo este modelo, los países avanzados, como EUA, Japón y casi toda Europa, confíaron en China para que se lleve sus residuos.

Los crecientes problemas ambientales obligaron a las autoridades chinas a cerrar las puertas. El 1 de enero de 2018, China detuvo la importación de 24 tipos de residuos sólidos, incluidos los residuos plásticos. Bajo la nueva norma, China solo aceptará plásticos reciclados que estén menos del 0.5% contaminados. Este programa, llamado "National Sword", tendrá un gran impacto en los actores del mercado a lo largo de la cadena. Los recicladores chinos perderán el acceso a chatarra de alta calidad del mundo desarrollado. En su lugar, China deberá centrarse en la chatarra de plástico local, que se considera de baja calidad. Lo que es más, se realizarán inspecciones oficiales; en caso de violación de las normas ambientales, los recicladores perderán sus licencias.

También hay un efecto dominó que afecta a los países emergentes del sudeste asiático. El reciclaje de plásticos es un negocio de miles de millones de dólares, que ofrece enormes oportunidades de margen si los precios del petróleo crudo empujan los materiales vírgenes por encima de los $ 1,200 por TM. Para mantener sus negocios en funcionamiento, los recicladores chinos comenzaron a realizar inversiones en varios países, como Vietnam, Malasia y Tailandia. Estos países son competitivos en sus posiciones de costo y brindan importantes oportunidades de ganancias a la comunidad plástica de China. En consecuencia, hay un aumento masivo en las exportaciones de plástico hacia estos países (ver Figura 2).

Figura 2. Importaciones de desechos plásticos por Malasia y Tailandia
En marzo de 2018, Malasia y Tailandia importaron casi 200,000 toneladas de chatarra plástica, el mismo volumen importado en todo 2016. Pero estos países no estaban preparados para recibir una ola tan grande de residuos. Existen serios límites de sus instalaciones portuarias, logística y plantas de eliminación calificadas. Las compañías de reciclaje se construyeron en el menor tiempo posible y se planean muchas más. Tailandia recibió solicitudes para licenciar más de 1,000 instalaciones de reciclaje adicionales, casi todas de empresas chinas. Se estima que ya más de 500 recicladores chinos han trasladado sus operaciones a países del sur de Asia.

Pero estos países importadores se están volviendo cada vez más defensivos. Tailandia ha puesto en suspenso la licencia y se espera que Vietnam detenga las importaciones de chatarra plástica durante unos meses para intentar controlar las importaciones. Miles de contenedores se almacenan en las zonas portuarias de Tailandia, sin inspección y sin una propiedad clara. A medida que los gobiernos asumen el control, comenzarán a inspeccionar los envíos y lucharán contra el contrabando de chatarra. Se impondrán restricciones y se podrán revocar las primeras licencias de importación. Para evitar los problemas de contaminación de China, estos países del sudeste asiático pueden tomar rápidamente medidas para detener el crecimiento descontrolado de las actividades de reciclaje. Para estos recién llegados al reciclaje de plásticos, la guerra contra la basura ilegal y la chatarra tóxica apenas está comenzando.

Próximamente - Estudio Multicliente IHS Markit Plastics Sustainability
El estudio abordará los siguientes temas claves:
  • ¿Cuál es el impacto global en los plásticos vírgenes de las iniciativas de sostenibilidad que abarcan "Reducir, Reutilizar, Reciclar, Recuperar" tanto hoy como en las próximas décadas?
  • ¿Cuál es la oferta / demanda pronosticada para un caso básico y alternativo, con supuestos consistentes que reflejen el alto riesgo / el alto uso de reciclaje?
  • ¿Cuál es el impacto potencial en la demanda de monómeros y materias primas petroquímicas resultante del desarrollo de la sostenibilidad de los plásticos?
  • ¿Cuál es el estado actual y las tendencias de las acciones regulatorias globales y regionales que afectan la demanda de plásticos y sus implicancias?
Para detalles adicionales, contactar a: Robin Waters Associate Director, Research and Analysis | Robin.Waters@ihsmarkit.com

Autor
Martin Wiesweg | Senior Director, EMEA Polymers
IHS Markit Chemical & Energy Insights 2018 Issue 2

28 de octubre de 2012

Exportación de residuos plásticos al Lejano Oriente - esta el final a la vista?


China está considerando medidas que reflejan la prohibición de los residuos plásticos procedentes de la UE anunciada recientemente por Malasia. Movimientos que podría marcar el fin de la importación a gran escala de residuos plásticos del Reino Unido y aún más poner en peligro la posibilidad de que el Reino Unido alcance las nuevas metas de reciclaje del gobierno - según la PAFA (Asociación de Películas y Embalaje).

"Los nuevos objetivos de reciclado, ya fuertemente criticados como poco realistas debido a la falta de una adecuada infraestructura de recolección y reciclaje, fallaran antes de lo previsto si estos nuevos desarrollos en el Lejano Oriente suceden", dice Barry Turner, PAFA CEO.

PAFA se refiere a un anuncio hecho por el Ministerio chino de Protección del Medio Ambiente, Ministerio de Comercio y Desarrollo Nacional y Reforma, señalando que considerará la aplicación estricta de las regulaciones que prohíben la importación de plásticos post-consumo sucios, así como la prohibición de la transferencia de residuos importados a una empresa distinta de la permitida por la licencia de importación. Asimismo, no se permitirá a las compañías a vender plástico sobrante sin lavar despues de la clasificación del plástico importado y el papel.

"Esto va a requerir una inversión importante en Europa para rellenar el tamaño del agujero creado lo que requerirá tiempo para desarrollarse", dijo Turner, "pero tales acciones tendrían un enorme impacto en la industria de los residuos en el Reino Unido, sobre todo cuando se trata de alcanzar los objetivos de reciclamiento plástico establecidos por DEFRA.

"Con la mayor parte del 67% de los residuos plásticos de Gran Bretaña siendo exportado al Lejano Oriente, especialmente en China, según estadísticas del DEFRA y con el Reino Unido ya desesperadamente corto de instalaciones de recogida y reciclado de plásticos creo que el logro del objetivo del 57% para el año 2017 es aún más irreal y fuera de contacto ", continuó Turner.

PAFA argumenta que el cambio de actitud hacia el reprocesamiento de residuos de Europa en el Lejano Oriente hace imperativo que DEFRA urgentemente replantee la carga que pesa sobre la industria en sus objetivos últimos de reciclaje. "El año pasado, el DEFRA fue aconsejado en contra de este nivel de objetivos inalcanzables por su propio comité asesor y ahora estamos siendo testigos de movimientos nunca antes vistos en el Lejano Oriente, que los hacen aún más inalcanzable. No hay un pensamiento conjunto en los objetivos de desechos y reciclaje, y está claro que la carga de los costos y la responsabilidad está siendo forzado a los fabricantes y los minoristas del Reino Unido en un momento en que menos se lo pueden permitir ", concluyó Barry Turner.

Mas información: www.pafa.org.uk
Fuente: Packaging Europe
08/10/2012

Nota importante. Estas regulaciones de los países asiáticos también se aplicaran a los países de América Latina, por tanto, el negocio de exportación de escamas plásticas sin lavar tendría los días contados. Buenas noticias para los fabricantes y proveedores de maquinaria de lavado de escamas.