Allan Griff (conocido experto en extrusion) escribió recientemente un articulo en Plastics Today respecto a este tema, en el cual expresa los conceptos que siguen a continuación.
"A veces nos piden estimar el valor o la capacidad, o ambos, quizás para fines legales o por alguien que quiere vender o comprar una línea usada. Una respuesta fácil para un comprador es invocar la regla de los tercios.
En primer lugar, averigüemos el costo de una nueva línea de igual tamaño (diámetro y L/D) y potencia (kW o HP), si es posible de la misma empresa que fabricó la línea usada. Luego consideremos pagar un tercio de ese precio para comprar la línea usada. Si se vende por menos, puede ser muy vieja o estar en mal estado, o ambos. Puede tambien que sea una ganga, pero tal línea requiere una inspección visual y debe ser probada competentemente antes de ir más lejos. Como un caballo de carreras, no es ganga si no puede correr. Si el precio es más de un tercio, averigüemos porqué. Puede haber una buena razón: la máquina puede ser relativamente nueva y se está vendiendo porque la compañía se ha cerrado o ha decidido irse del país, o ha perdido algunos negocios y la máquina es ahora redundante.
A continuación, permita que otro tercio arregle lo que está roto, a menudo las partes eléctricas y los costos de despacho.
El último tercio es el ahorro obtenido por comprar maquina usada.
Pero normalmente no es tan fácil. Una línea puede ser más valiosa dependiendo de cuán pronto se puede poner en operación. En algunos casos, donde la línea todavía está en la planta de su propietario, esta podría aún ser arrendada y funcionar allí para obtener inmediatamente la producción de temporada necesaria, y luego enviados a su nueva ubicación en la temporada baja. Si hacemos esto, consideremos la posibilidad de dejar la línea en su lugar y hacer que el propietario siga haciendo su producto bajo contrato de alquiler o algún otro financiamiento creativo. Esto es especialmente atractivo si todavía no hemos experimentado la extrusión, ya que le ahorra la molestia y el costo de comprar y almacenar resinas y aditivos, encontrar empleados y operar 24 horas al día. Al igual que un alquiler de autos, tales acuerdos deben hacer frente a la responsabilidad si la línea se malogra o el producto no cumple con los estándares predeterminados.
Otra forma de estimar el valor es entrar en internet y buscar equipos similares en los sitios web de los distribuidores de línea de extrusión usadas. Los precios no suelen publicarse, pero podemos encontrar vendedores amigos que creen que si cotizan los precios, podemos comprarles a ellos en lugar de otra persona. Al evaluar los precios, asegurémonos de que Incluyen la ubicación, las opciones para inspeccionar y probar, costos de embalaje, disponibilidad y condiciones de pago ¿Inmediata? ¿Contra entrega? ¿Después de la operación exitosa? Preguntemos la antigüedad, pero también tratemos de ver las placas de identificación de la máquina, que pueden mostrar el año de fabricación o al menos un número de serie que me permitirá comprobar con el fabricante original de la maquina.
En cuanto a la capacidad, hay muchos límites, y a menudo dependen del producto que se va a fabricar, así como del equipo, por lo que se necesita una combinación de experiencia y datos. Si tenemos que hacer una conjetura, usemos una tabla de límites para diferentes resinas: 2 kg/h por HP para HDPE; 2.5 para PP; 3 para LDPE; 4 para PS; y 5 para el PVC. Pero eso es sólo el comienzo. Es posible que no siempre podamos sacar toda la potencia del motor debido a la relación de reducción de velocidad. Además, una mayor viscosidad (índice de fusión más bajo) puede necesitar más potencia, pero esto puede contrarrestarse con una alimentación precalentada y más calor en cilindro/cabezal.
El equipo de aguas abajo (velocidad de línea) puede controlar la velocidad de producción, y esto generalmente está limitado por el enfriamiento. Esto puede depender del tamaño del rollo en una línea de extrusión plana de película/lámina, o de la altura de la torre en película soplada, pero a menudo se pueden aumentar los límites mediante modificaciones tales como el enfriamiento interno de burbuja en película soplada, agitación superficial adicional en perfiles refrigerados por agua y a veces simplemente por limpiar los conductos de agua en los rodillos.
El enfriamiento también se ve afectado por la temperatura de fusión, por lo que el control de la temperatura por condiciones o por diseño del tornillo afectará la producción máxima vendible. Incluimos la palabra vendible, ya que el valor del producto depende del control del espesor y de las propiedades físicas, las que pueden deteriorarse a altas velocidades de producción. En resumen, 35 kgs vendibles vale más que 50 kgs de desperdicios."
Otra opción apropiada es transar la compra de la línea usada, puesta en planta de comprador, armada, puesta en marcha y después de una corrida aceptable. Esto elimina los peligros de recibir una linea con piezas faltantes, una instalación defectuosa, una puesta en marcha dificil. Asimismo debemos tener especial cuidado con las piezas desgastadas que pueden fallar después de 3 meses de operación.
Referencias
Extrusion basics: How much do you love me? Evaluating a used extrusion line
https://www.plasticstoday.com/extrusion-pipe-profile/extrusion-basics-how-much-do-you-love-me-evaluating-used-extrusion-line/38940368756990
Plastics Today
Junio 2017
23 de junio de 2017

Nace la primera máquina comercial de recuperación de films impresos

Esta tecnología permitirá reciclar films impresos para su uso en aplicaciones de mayor valor añadido, ya que hasta ahora la mayoría de envases impresos eran tratados como residuos no reciclables con un uso en aplicaciones de escaso valor añadido (como bolsas de basura, maceteros, etc.), bien para valorización energética y en el peor de los casos con un final de vida útil en vertedero.
Gracias a la utilización de tecnologías de CO2 en estado supercrítico como descontaminante, se ha logrado obtener un film reciclado apto para su uso en aplicaciones de mayor valor añadido en el sector del envase como por ejemplo film para el embalaje de rollos de papel y otros productos higiénicos..
Fabricación de la primera máquina a escala comercial
Actualmente, se está completando la fabricación de la primera máquina de reciclado a escala comercial en la que se ha hecho posible la incorporación de la nueva tecnología a un equipo industrial que en breve se instalará en las instalaciones de Skymark en Scunthorpe, (Reino Unido).
Según fuentes de la firma británica, gracias a esta colaboración, se ha logrado un proceso que contribuye a la fabricación de envases más sostenibles y con una reducción de costes. La nueva tecnología desarrollada también elevará el perfil y las capacidades de la industria de reciclado de plásticos marcada por una legislación cada vez más estricta con los residuos del sector del envase.
Interempresas
20 Junio 2017
19 de junio de 2017
KraussMaffei acelera el proceso de pultrusión
Con un nuevo enfoque, KraussMaffei Reaction Process Machinery quiere llevar el proceso de pultrusión para la producción ininterrumpida de componentes de plástico reforzados con fibra altamente cargados a un nuevo nivel de rendimiento. El foco del desarrollo está en una nueva solución del sistema económico, el sistema de pultrusión de iPul, que según se informa duplica la velocidad de fabricación anterior.
 |
| Un nuevo enfoque para la impregnación de fibras en el proceso de pultrusión puede potencialmente duplicar la tasa de producción |
Las nuevas máquinas de pultrusión de KraussMaffei combinan la inyección directa del material de la matriz y el proceso de pultrusión radial de una manera única. "La inyección directa del material de la matriz utilizando una máquina dosificadora y una cámara de inyección ofrece claras ventajas técnicas y económicas en comparación con la práctica típica del mercado donde la impregnación se lleva a cabo generalmente tirando del refuerzo a través de un baño", afirma Renkl.
Un componente importante de la nueva máquina es la tecnología de dosificación que ha sido optimizada especialmente para el proceso de pultrusión. Inyecta el material de la matriz directamente y continuamente dentro de la cámara de inyección. Esto significa que los sistemas de matriz pueden trabajar con una mayor reactividad, lo que a su vez puede coordinarse específicamente con los patrones de propiedad del producto final. Además, se omite el baño de resina abierto actual en donde la impregnación de las fibras secas debe tener lugar con el uso de paneles de guía adicionales. Además, la cámara de inyección soporta las velocidades más altas requeridas en la producción y es supuestamente mucho más flexible y precisa. Por ejemplo, los puntos de inyección pueden ajustarse fácilmente y de forma individual y ajustarse específicamente al producto.
Después de la cámara de inyección, las fibras impregnadas se jalan a través de un troquel estacionario calentado. El componente se cura sobre varias zonas de calentamiento individualmente seleccionables para conseguir el estado endurecido deseado. Una unidad de tracción del perfil transporta el perfil pultrusionado continuamente a través de la máquina a velocidad constante antes de que pueda cortarse y ensamblarse. Todos los componentes de la máquina se pueden operar centralmente a través de un sistema de control.
Las máquinas de pultrusión iPul son capaces de procesar diversos materiales de matriz tales como epoxico, poliuretano y en el futuro poliamida 6. Las fibras hechas de vidrio, carbono, basalto o aramida se utilizan principalmente como fibras de refuerzo. También es posible trabajar directamente en aditivos tales como cargas minerales, pigmentos o retardantes de llama. Con las nuevas máquinas de pultrusión iPul se pueden fabricar tanto perfiles lineales con secciones transversales complejas así como perfiles curvos 2D y 3D en el proceso de pultrusión radial patentado.
KraussMaffei está trabajando estrechamente con Thomas Technik, el inventor de pultrusión radial y un proveedor experimentado de máquinas de pultrusión, que complementan perfectamente las máquinas dosificadoras de KraussMaffei.
Stephen Moore
Plastics Today
05 Junio 2017
Bio-capa sellante económica apunta al embalaje flexible
El mercado de rápido crecimiento de los bioplásticos tuvo otro empujón con el debut de EarthFirst UL, una bio película sellante ultra fina utilizada para aplicaciones de embalaje flexible que reduce el costo de las películas sellantes usadas en embalaje flexible.
Introducida por Plastic Suppliers, Inc. (PSI) de Columbus, OH, el revolucionario material ofrece todas las ventajas ambientales de la familia EarthFirst de bioplásticos de PSI. EarthFirst UL se fabrica a partir de ácido láctico que se encuentra en materias primas orgánicas renovables, incluyendo raíces de tapioca, remolacha azucarera, caña de azúcar y maíz.

Tanto los propietarios de marcas como los convertidores de envases flexibles se beneficiarán de una mayor eficiencia, menor consumo de energía, reducciones en las proporciones de producto a envase y menor costo por m2 que las tradicionales películas de sellado de polietileno de baja densidad (PEBD). En pruebas y ensayos comerciales, la compañía ha podido cuantificar mejoras significativas en la eficiencia de la cadena de suministro con EarthFirst UL en costos de flete más bajos, reduciendo los costosos cambios de bobina, requiriendo menos almacenamiento y reduciendo el volumen de material que entra en el flujo de residuos sólidos. Todo mientras se utiliza una película más respetuosa con el medio ambiente.
"Los clientes han estado exigiendo innovación en embalaje que hace más con menos", dice George Thomas, presidente / CEO. "Nuestra capacidad de proporcionar una película sellante de alto rendimiento de calibre ultra fino satisface esa necesidad. Toda la cadena de suministro es más eficiente, más rentable y con un producto que es sostenible y compostable. Es un ganar-ganar para los dueños de la marca y los convertidores de embalaje flexible. EarthFirst UL es realmente un cambio en el juego. "
EarthFirst UL es apropiado para aplicaciones de envasado de alimentos que usan bolsas tipo almohada de un solo uso, paquetes de café fraccionados ("frac-packs"), bolsas parables con fuelles, alimentos congelados y bolsas multicapa. En comparación con el LLDPE, EarthFirst UL forma sellos superiores a temperaturas de iniciación de sellado más bajas. Sus naturalmente altos niveles de dinas optimizan su uso como un laminado con sustratos de PET, PETmet, PP, Nylon y papel. UL tiene una alta barrera al aroma, atributos resistentes a la grasa y está disponible en espesores de 9, 12 y 15 micrones equivalentes a 0.36, 0.48 y 0.60 mil, respectivamente.
Para obtener más información, visite EarthFirst UL en plasticsuppliers.com/EarthFirst.
Acerca de PSI
Fundada en 1949, PSI produce películas de envasado basadas en PLA con fabricación en Columbus, Ohio y opera sitios de conversión y distribución en Los Ángeles, Dallas y Ghent Bélgica a través de su subsidiaria Sidaplax VOF. La compañía también fabrica una gama de películas para etiquetas y películas para ventanas de poliestireno de valor añadido bajo la marca Polyflex.
PlasticsToday Staff
02 Mayo 2017
Plástico Biodegradable Hecho de Azúcar y Dióxido de Carbono: Científicos de Bath
Algunos plásticos biodegradables podrían fabricarse en el futuro con azúcar y dióxido de carbono, sustituyendo a los plásticos no sostenibles hechos de petróleo crudo, tras la investigación realizada por científicos del Centro para Tecnologías Químicas Sostenibles (CSCT) de la Universidad de Bath.

Forma más segura de plástico de policarbonato
Forma más segura de plástico de policarbonato
- El policarbonato se utiliza para hacer botellas de bebidas, lentes para gafas y en recubrimientos resistentes a los arañazos para teléfonos, CDs y DVDs.
- Los actuales procesos de fabricación de policarbonato utilizan Bisfenol A (BPA) y fosgeno altamente tóxico, utilizado como arma química en la Primera Guerra Mundial. El material está actualmente prohibido para biberones.
- Los científicos de Bath han fabricado policarbonatos alternativos a partir de azúcares y dióxido de carbono en un nuevo proceso que también utiliza presiones bajas y temperatura ambiental, lo que hace más barato y más seguro de producir.
- Este nuevo tipo de policarbonato puede ser biodegradado de nuevo en dióxido de carbono y azúcar utilizando enzimas de bacterias del suelo.
- Este nuevo plástico es biocompatible por lo que en el futuro podría ser utilizado para implantes médicos o como andamios para el crecimiento de órganos de reemplazo para trasplante.
Los policarbonatos de azúcares ofrecen una alternativa más sostenible al policarbonato tradicional de BPA, ya que este último proceso utiliza un producto químico altamente tóxico llamado fosgeno. Ahora los científicos en Bath han desarrollado una alternativa mucho más segura, aún más sostenible que añade dióxido de carbono al azúcar a bajas presiones y a temperatura ambiental.
Biodegradable y Biocompatible
El nuevo plástico sin BPA podría reemplazar a los policarbonatos actuales en artículos tales como biberones y recipientes para alimentos, y dado que el plástico es biocompatible, también podría usarse para implantes médicos o como andamios para tejidos u órganos en crecimiento para trasplante.
El Dr. Antoine Buchard, investigador de Whorrod en el Departamento de Química de la Universidad, dijo: "Con una población cada vez mayor, hay una creciente demanda de plásticos. Este nuevo plástico es una alternativa renovable a los polímeros basados en combustibles fósiles, potencialmente barato, y, debido a que es biodegradable, no contribuirá al crecimiento de los desechos del océano y del vertedero".
"Nuestro proceso utiliza dióxido de carbono en lugar del fosgeno químico altamente tóxico, y produce un plástico que no tiene BPA, por lo que no sólo el plástico es más seguro, sino que el proceso de fabricación es más limpio también".
Usando la naturaleza para la inspiración
El Dr. Buchard y su equipo del Centro de Tecnologías Químicas Sostenibles publicaron su trabajo en una serie de artículos en las revistas Polymer Chemistry and Macromolecules.
En particular, utilizaron la naturaleza como inspiración para el proceso, utilizando el azúcar que se encuentra en el ADN llamado timidina como un componente fundamental para fabricar un novedoso plástico de policarbonato con mucho potencial.
Georgina Gregory, estudiante de doctorado y primera autora de los artículos, explicó:
"La timidina es una de las unidades que componen el ADN. Debido a que ya está presente en el cuerpo, significa que este plástico será biocompatible y puede ser utilizado con seguridad para aplicaciones de ingeniería de tejidos ".
"Las propiedades de este nuevo plástico pueden afinarse ajustando la estructura química - por ejemplo, podemos hacer que el plástico se cargue positivamente para que las células se adhieran a él, haciéndolo útil como un andamio para la ingeniería de tejidos". Este trabajo de ingenieria de tejidos ya ha comenzado en colaboración con el Dr. Ram Sharma de Ingeniería Química, también parte de la CSCT.
El uso de azúcares como alternativas renovables a la industria petroquímica
Los investigadores también han estudiado el uso de otros azúcares como la ribosa y la manosa.
El Dr Buchard añadió:
"Los químicos tienen 100 años de experiencia en el uso de productos petroquímicos como materia prima, por lo que necesitamos empezar de nuevo utilizando materias primas renovables como los azúcares como base para materiales sintéticos pero sostenibles. Está en sus inicios, pero el futuro parece prometedor ".
Este trabajo fue apoyado por Roger y Sue Whorrod (Becarios de Dr. Buchard), EPSRC (Centro de Formación Doctoral en Tecnologías Químicas Sustentables) y una Beca de investigación de la Royal Society.
SpecialChem
14 Junio 2017
Biodegradable y Biocompatible
- El plástico resultante tiene propiedades físicas similares a las derivadas de productos petroquímicos, siendo fuerte, transparente y resistente a los arañazos.
- La diferencia crucial es que pueden degradarse de nuevo en dióxido de carbono y azúcar utilizando las enzimas que se encuentran en las bacterias del suelo.
El nuevo plástico sin BPA podría reemplazar a los policarbonatos actuales en artículos tales como biberones y recipientes para alimentos, y dado que el plástico es biocompatible, también podría usarse para implantes médicos o como andamios para tejidos u órganos en crecimiento para trasplante.
El Dr. Antoine Buchard, investigador de Whorrod en el Departamento de Química de la Universidad, dijo: "Con una población cada vez mayor, hay una creciente demanda de plásticos. Este nuevo plástico es una alternativa renovable a los polímeros basados en combustibles fósiles, potencialmente barato, y, debido a que es biodegradable, no contribuirá al crecimiento de los desechos del océano y del vertedero".
"Nuestro proceso utiliza dióxido de carbono en lugar del fosgeno químico altamente tóxico, y produce un plástico que no tiene BPA, por lo que no sólo el plástico es más seguro, sino que el proceso de fabricación es más limpio también".
Usando la naturaleza para la inspiración
 |
| El nuevo proceso convierte el azúcar en plástico usando gas de dióxido de carbono |
En particular, utilizaron la naturaleza como inspiración para el proceso, utilizando el azúcar que se encuentra en el ADN llamado timidina como un componente fundamental para fabricar un novedoso plástico de policarbonato con mucho potencial.
Georgina Gregory, estudiante de doctorado y primera autora de los artículos, explicó:
"La timidina es una de las unidades que componen el ADN. Debido a que ya está presente en el cuerpo, significa que este plástico será biocompatible y puede ser utilizado con seguridad para aplicaciones de ingeniería de tejidos ".
"Las propiedades de este nuevo plástico pueden afinarse ajustando la estructura química - por ejemplo, podemos hacer que el plástico se cargue positivamente para que las células se adhieran a él, haciéndolo útil como un andamio para la ingeniería de tejidos". Este trabajo de ingenieria de tejidos ya ha comenzado en colaboración con el Dr. Ram Sharma de Ingeniería Química, también parte de la CSCT.
El uso de azúcares como alternativas renovables a la industria petroquímica
Los investigadores también han estudiado el uso de otros azúcares como la ribosa y la manosa.
El Dr Buchard añadió:
"Los químicos tienen 100 años de experiencia en el uso de productos petroquímicos como materia prima, por lo que necesitamos empezar de nuevo utilizando materias primas renovables como los azúcares como base para materiales sintéticos pero sostenibles. Está en sus inicios, pero el futuro parece prometedor ".
Este trabajo fue apoyado por Roger y Sue Whorrod (Becarios de Dr. Buchard), EPSRC (Centro de Formación Doctoral en Tecnologías Químicas Sustentables) y una Beca de investigación de la Royal Society.
SpecialChem
14 Junio 2017
Iniciación al envasado de alimentos
La tecnología de envasado rara vez ha sido parte de la cocina americana.
Pero eso ha cambiado en los últimos años como la gente considera la creación de sus nuevas propias empresas de alimentos. La combinación de las leyes estatales de "comida de campo" y el mayor interés en productos cultivados localmente ha causado un aumento en los productos caseros y de mercado de granjeros para la venta al por menor.
Hay 42 estados que han pasado una cierta clase de ley de comida industrial de campo que permite la producción de ciertos productos alimenticios en cocinas caseras para la venta al por menor. Cada estado tiene su propia interpretación de los productos específicos que permiten, pero generalmente ellos permiten que las cocinas caseras fabriquen y vendan productos alimenticios sin la costosa supervisión y licencias requeridas para los productores de alimentos comerciales. El concepto es usar cocinas caseras para producir alimentos de bajo riesgo en cantidades controladas para reducir los riesgos potenciales en el proceso. Los alimentos que se permiten son principalmente productos de alto contenido de ácido, productos horneados o productos de bajo contenido de humedad, por lo que el riesgo de peligro microbiano es bajo. Cada estado tiene diferentes regulaciones, por lo que cada uno debe verificar la ley específica de su estado antes de iniciar un negocio; Por ejemplo, California limita las ventas anuales brutas a $ 50,000 y las ventas interestatales no están permitidas. Otros estados limitan factores como el número de empleados, el tamaño de la instalación y la información específica en la etiqueta.
Las ventas al por menor están generalmente en los mercados de granjeros, pero muchos productos se están vendiendo a los restaurantes y los negocios de servicios como productos artesanales. El aprovisionamiento local de estos productos proporciona un nivel de calidad y frescura que no se encuentra fácilmente en los sistemas normales de distribución de alimentos y apela a las personas que comen productos locales. El concepto es permitir a los productores agregar valor a sus productos mediante un procesamiento y embalaje mínimos y beneficiarse del valor añadido. El concepto también sirve como incubadora para pequeñas empresas. Si el producto tiene éxito entonces hay la oportunidad de llevar el producto al siguiente nivel más allá de la distribución y ventas locales. Este es un camino que los empresarios pueden utilizar para ingresar fácilmente al mercado para probar la aceptación de sus productos. Esto imita un simple sistema de desarrollo empresarial básico utilizado en otras industrias que reduce las barreras a la entrada en el mercado y ayuda a las empresas emergentes a desarrollarse, en última instancia, sumándose al bienestar económico del estado.
En combinación con las regulaciones relajadas para pequeños productores de alimentos, Los mercados de granjeros están creando puntos de venta para estos productos, que es la segunda mitad de la ecuación. Se trata de los mercados de granjeros tradicionales en la propiedad del agricultor y, más recientemente, mercados de granjeros urbanos con puestos múltiples en una ubicación central de compras apareciendo uno o dos días a la semana. El año pasado, según el USDA 167.000 granjas entraron en esta actividad con un valor en dólares de $ 8.7 mil millones de dólares. Este mercado se divide en 3 categorías:
Las empresas en el lado de la oferta de embalaje pueden abordar este mercado emergente reconociendo qué tipos de empaques y tecnologías de envasado requieren. Los proveedores de empaques deben ser conscientes de que se trata de un segmento de mercado no tradicional, ya que los volúmenes de ventas son normalmente muy bajos y a un solo cliente.
Los atributos del empaque que pueden estar en demanda incluyen estos:
Fritz Yambrach (fritz.yambrach@sjsu.edu) is Director of Packaging at San Jose State University.
Fritz Yambrach, Editor Contribuyente
Packaging World
27 Marzo 2017
Pero eso ha cambiado en los últimos años como la gente considera la creación de sus nuevas propias empresas de alimentos. La combinación de las leyes estatales de "comida de campo" y el mayor interés en productos cultivados localmente ha causado un aumento en los productos caseros y de mercado de granjeros para la venta al por menor.
Hay 42 estados que han pasado una cierta clase de ley de comida industrial de campo que permite la producción de ciertos productos alimenticios en cocinas caseras para la venta al por menor. Cada estado tiene su propia interpretación de los productos específicos que permiten, pero generalmente ellos permiten que las cocinas caseras fabriquen y vendan productos alimenticios sin la costosa supervisión y licencias requeridas para los productores de alimentos comerciales. El concepto es usar cocinas caseras para producir alimentos de bajo riesgo en cantidades controladas para reducir los riesgos potenciales en el proceso. Los alimentos que se permiten son principalmente productos de alto contenido de ácido, productos horneados o productos de bajo contenido de humedad, por lo que el riesgo de peligro microbiano es bajo. Cada estado tiene diferentes regulaciones, por lo que cada uno debe verificar la ley específica de su estado antes de iniciar un negocio; Por ejemplo, California limita las ventas anuales brutas a $ 50,000 y las ventas interestatales no están permitidas. Otros estados limitan factores como el número de empleados, el tamaño de la instalación y la información específica en la etiqueta.
Las ventas al por menor están generalmente en los mercados de granjeros, pero muchos productos se están vendiendo a los restaurantes y los negocios de servicios como productos artesanales. El aprovisionamiento local de estos productos proporciona un nivel de calidad y frescura que no se encuentra fácilmente en los sistemas normales de distribución de alimentos y apela a las personas que comen productos locales. El concepto es permitir a los productores agregar valor a sus productos mediante un procesamiento y embalaje mínimos y beneficiarse del valor añadido. El concepto también sirve como incubadora para pequeñas empresas. Si el producto tiene éxito entonces hay la oportunidad de llevar el producto al siguiente nivel más allá de la distribución y ventas locales. Este es un camino que los empresarios pueden utilizar para ingresar fácilmente al mercado para probar la aceptación de sus productos. Esto imita un simple sistema de desarrollo empresarial básico utilizado en otras industrias que reduce las barreras a la entrada en el mercado y ayuda a las empresas emergentes a desarrollarse, en última instancia, sumándose al bienestar económico del estado.
En combinación con las regulaciones relajadas para pequeños productores de alimentos, Los mercados de granjeros están creando puntos de venta para estos productos, que es la segunda mitad de la ecuación. Se trata de los mercados de granjeros tradicionales en la propiedad del agricultor y, más recientemente, mercados de granjeros urbanos con puestos múltiples en una ubicación central de compras apareciendo uno o dos días a la semana. El año pasado, según el USDA 167.000 granjas entraron en esta actividad con un valor en dólares de $ 8.7 mil millones de dólares. Este mercado se divide en 3 categorías:
- Directo al consumidor $ 3 mil millones
- Instituciones e Intermediarios 3.400 millones
- Restaurantes, catering y supermercados $ 2.3 mil millones
Las empresas en el lado de la oferta de embalaje pueden abordar este mercado emergente reconociendo qué tipos de empaques y tecnologías de envasado requieren. Los proveedores de empaques deben ser conscientes de que se trata de un segmento de mercado no tradicional, ya que los volúmenes de ventas son normalmente muy bajos y a un solo cliente.
Los atributos del empaque que pueden estar en demanda incluyen estos:
- Mayor variedad de botellas y frascos en vidrio y plástico para aplicaciones de llenado en caliente
- Configuraciones de boca ancha para menos goteos en el llenado
- Tapas en muchos estilos para aumentar la dosificación, medición y uso
- Las termoselladoras baratas de alta calidad serían una ventaja para el envasado casero de alimentos, y la termoselladora debería ser capaz de manejar monocapas y laminaciones pesadas
- Variedad de bolsas formadas de diferentes materiales y geometrías (parables, tapas para líquidos, materiales de alta barrera)
- Existencias de etiquetas en las que se puede agregar información específica del producto en impresoras domésticas
Fritz Yambrach (fritz.yambrach@sjsu.edu) is Director of Packaging at San Jose State University.
Fritz Yambrach, Editor Contribuyente
Packaging World
27 Marzo 2017
16 de junio de 2017
Una Infusión de Capital Importante en Camino para la Resina Bioplástica de Barrera, PEF
Al consorcio PEFerence liderado por Synvina se le otorgó más de $ 28 millones para construir una planta para la materia prima clave.

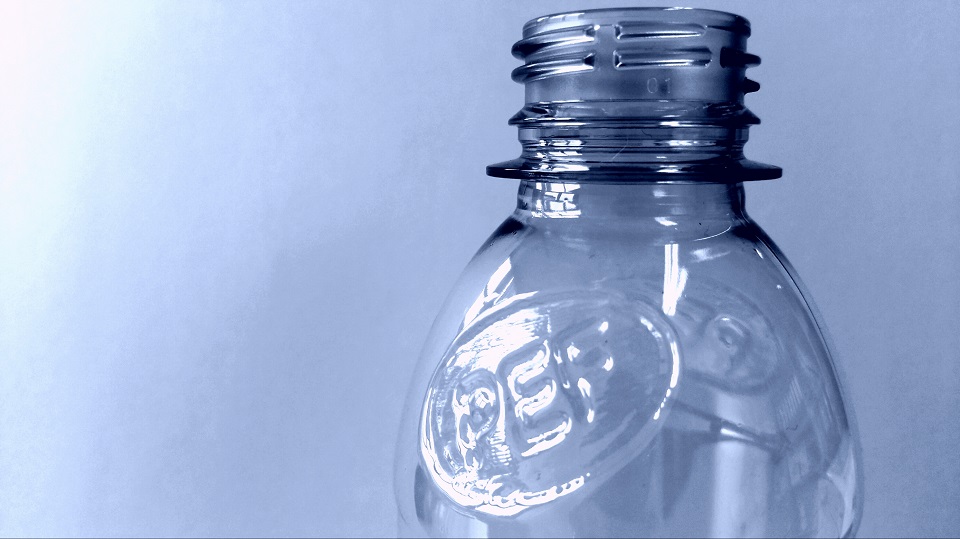
Fue justo el año pasado que informamos sobre el negocio conjunto (NC) entre BASF y Avantium de Holanda para producir furanoato de polietileno (PEF), una bio-alternativa 100% al PET. Denominada Synvina, el NC es coordinador del consorcio industrial "PEFerence" de 11 miembros, que recibió una subvención de 28 millones de dólares de la Empresa Común Europea de Industrias Basadas en la Biotecnología (BBI), un grupo compuesto por representantes de la UE y de la bio-industria.
Además de Synvina y sus accionistas BASF y Avantium, los otros socios - que van desde productores de materias primas hasta propietarios de marcas son:
Desde entonces, Avantium ha estado presionando para la producción a escala comercial de PEF a través de enfoques tales como licencias y acuerdos de asociación con Coca-Cola y Alpla, con la creencia de que una vez que se alcance la escala comercial, el PEF se compararía muy favorablemente con el PET, rey de las botellas. Según los informes, el PEF tiene una barrera al oxígeno que es 10 veces superior a la del PET, junto con el doble de barrera al vapor de agua y cuatro veces la barrera de CO2. La temperatura de transición vítrea de 88 °C es 12 °C mayor que la del PET, con un módulo de tracción 1,6 veces mayor. El pensamiento es que aunque el PEF tiene aproximadamente un 5% más de densidad que el PET, se podrían fabricar botellas más ligeras adelgazando la pared y o la eliminación de las capas de barrera.
El NC Synvina se formó para avanzar en la producción y comercialización del FDCA, componente principal y ecológico del PEF, así como la comercialización del PEF. Synvina utilizará el proceso YXY de Avantium para la producción de FDCA, y también está desarrollando adicionalmente el proceso. La nueva subvención apoya el establecimiento de una innovadora cadena de valor para las materias primas de base biológica, así como productos químicos y materiales basados en PEF. Lo más importante, esto incluyó la construcción de una planta de referencia FDCA de 45.4 millones de kg/año en la planta Verbund de BASF en Amberes, Bélgica.
El objetivo final es construir posiciones líderes mundiales en FDCA y PEF, y licenciar posteriormente la tecnología para la aplicación a escala industrial. Debido a sus excelentes propiedades de barrera, alta resistencia mecánica y reciclabilidad, el PEF se considera muy adecuado para la producción de ciertos envases de alimentos y bebidas, incluyendo películas y botellas. Se dice que el PEF es adecuado para la producción de botellas tanto para bebidas carbonatadas como no carbonatadas, bolsas laminadas así como productos personales y de uso doméstico.
BBI reconoce el compromiso de "PEFerence" por más materiales mas respetuosos con el medio ambiente y productos finales, resultando en beneficios sustanciales para el medio ambiente y la sociedad. En su evaluación para la concesión de la subvención, BBI citó que las botellas de PEF se pueden reciclar y utilizar otra vez como materia prima para botellas, así como para embalajes y textiles. También se citan sus propiedades superiores de producto frente al PET convencional y propiedades de barrera mejoradas para los gases, lo que permite redefinir soluciones de envasado basadas en PEF.
Patrick Schiffers, CEO de Synvina dijo "La subvención del BBI es una señal fuerte para Synvina y nuestros socios a lo largo de la cadena de valor para continuar nuestro proceso mutuo para hacer el PEF comercialmente disponible ... abrir un mercado para un nuevo plástico basado en materias primas renovables es un desafío importante que mejor enfrentamos con socios fuertes y nuestra experiencia combinada. Compartimos el objetivo común de llevar el PEF comercialmente al mercado, proporcionando así a los materiales de mercado con propiedades superiores y estableciendo cadenas de valor bioplásticas sostenibles".

Lilli Manolis Sherman
Senior Editor
Plastics Technology
15 Junio 2017
Además de Synvina y sus accionistas BASF y Avantium, los otros socios - que van desde productores de materias primas hasta propietarios de marcas son:
- Alpla Werke Alwin Lehner GmbH & Co. Kg (Austria),
- OMV Machinery Srl (Italia) y Croda Nederland B.V. (Países Bajos)
- Nestec Sa (Suiza) y Lego Systems As (Dinamarca)
- Nova-Institut für politische und okologische Innovation GmbH (Alemania) y Spinverse Innovation Management Oy (Finlandia)
Desde entonces, Avantium ha estado presionando para la producción a escala comercial de PEF a través de enfoques tales como licencias y acuerdos de asociación con Coca-Cola y Alpla, con la creencia de que una vez que se alcance la escala comercial, el PEF se compararía muy favorablemente con el PET, rey de las botellas. Según los informes, el PEF tiene una barrera al oxígeno que es 10 veces superior a la del PET, junto con el doble de barrera al vapor de agua y cuatro veces la barrera de CO2. La temperatura de transición vítrea de 88 °C es 12 °C mayor que la del PET, con un módulo de tracción 1,6 veces mayor. El pensamiento es que aunque el PEF tiene aproximadamente un 5% más de densidad que el PET, se podrían fabricar botellas más ligeras adelgazando la pared y o la eliminación de las capas de barrera.
El objetivo final es construir posiciones líderes mundiales en FDCA y PEF, y licenciar posteriormente la tecnología para la aplicación a escala industrial. Debido a sus excelentes propiedades de barrera, alta resistencia mecánica y reciclabilidad, el PEF se considera muy adecuado para la producción de ciertos envases de alimentos y bebidas, incluyendo películas y botellas. Se dice que el PEF es adecuado para la producción de botellas tanto para bebidas carbonatadas como no carbonatadas, bolsas laminadas así como productos personales y de uso doméstico.
BBI reconoce el compromiso de "PEFerence" por más materiales mas respetuosos con el medio ambiente y productos finales, resultando en beneficios sustanciales para el medio ambiente y la sociedad. En su evaluación para la concesión de la subvención, BBI citó que las botellas de PEF se pueden reciclar y utilizar otra vez como materia prima para botellas, así como para embalajes y textiles. También se citan sus propiedades superiores de producto frente al PET convencional y propiedades de barrera mejoradas para los gases, lo que permite redefinir soluciones de envasado basadas en PEF.
Patrick Schiffers, CEO de Synvina dijo "La subvención del BBI es una señal fuerte para Synvina y nuestros socios a lo largo de la cadena de valor para continuar nuestro proceso mutuo para hacer el PEF comercialmente disponible ... abrir un mercado para un nuevo plástico basado en materias primas renovables es un desafío importante que mejor enfrentamos con socios fuertes y nuestra experiencia combinada. Compartimos el objetivo común de llevar el PEF comercialmente al mercado, proporcionando así a los materiales de mercado con propiedades superiores y estableciendo cadenas de valor bioplásticas sostenibles".

Senior Editor
Plastics Technology
15 Junio 2017
La Competencia de Polímeros en América Latina: Bendición o Maldición?
Se espera que el próximo aumento de la producción de polímeros en América del Norte genere una mayor competencia por la cuota de mercado en América Latina, donde las condiciones actuales del mercado son mixtas.
La nueva producción estadounidense puede tener un profundo impacto en la región y/o tener ninguno en algunos países. ¿Es probable que los ganadores y los perdedores salgan de esta nueva realidad?
En América Latina, tres escenarios distintos definen los patrones actuales del comercio:
Los aranceles de importación suelen ser bajos o nulos y, en general, compran resinas de acuerdo al precio. Tienden a obtener precios bajos, y la logística es un factor importante en las compras.
La segunda categoría incluye países como México y Colombia. Chile podría incluirse aquí también, pero sólo en polipropileno (PP). La producción de polietileno (PE) de Chile cesó en mayo de 2014.
Estos países tienen una industria local que defender, pero mantienen bajas las barreras de importación para asegurar que la actividad doméstica sea lo suficientemente competitiva como para coexistir con las importaciones. Los precios de los polímeros en estos países suelen ser competitivos en el mercado internacional.
En la tercera categoría se encuentran países como Argentina, Brasil y Venezuela. Tienen una industria de polímeros bien establecida y altos aranceles de importación para protegerlo.
Tradicionalmente, estos países tienen algunos de los precios más altos del planeta. Los derechos de aduana los aíslan de la competencia extranjera y sus productos terminados generalmente no son competitivos en los mercados internacionales.
El próximo aumento de la producción petroquímica en América del Norte, impulsado por el gas de esquisto barato, llegará a los mercados latinoamericanos a fines de 2017, pero puede alcanzar su fuerza total en 2018.
El impacto en las dos primeras categorías de países es más fácil de predecir. El aumento drástico de la oferta en los países que abogan por el libre comercio resultará en precios internos más bajos.
Ya vemos este escenario en funcionamiento en México, donde la producción nacional ha aumentado después de la entrada de Braskem Idesa. La nueva producción de México ha tomado participación de mercado de la estatal Pemex y de las importaciones estadounidenses. La participación de Pemex en el mercado de polímeros disminuyó debido a la disminución de la disponibilidad de etano para alimentar sus craqueadores.
Braskem Idesa y los vendedores de las importaciones de EUA se apresuraron a llenar el vacío. La lucha por la cuota de mercado se convirtió en una guerra de precios y México tiene hoy algunos de los precios de PE más competitivos del mundo.
En los primeros cuatro meses de 2017, las exportaciones de EUA a México para todos los grados de PE disminuyeron un 16,4% en comparación con el mismo período de 2016, según estadísticas del Consejo Estadounidense de Química (American Chemistry Council, ACC).
Las exportaciones mexicanas de resinas de PE han aumentado alrededor del 30%, dijo una fuente local citando estadísticas de marzo. En marzo, México exportó 46.000 toneladas de PE. De esa cantidad, unas 33.000 toneladas eran de PEAD y el resto de PEBD. Todas estas exportaciones fueron de Braskem Idesa.
Las fuentes de Pemex dijeron que a pesar de sus pérdidas de cuota de mercado, la mayor competencia es buena para México, buena para los compradores y buena para todos. Esta ha promovido negocios y vigorizado toda la cadena de suministro.
El aumento de la oferta de resinas plásticas en Colombia, Perú, Ecuador, Chile, Centroamérica y el Caribe podría tener un impacto similar.
Sin embargo, ¿podemos esperar lo mismo en Argentina, Brasil y Venezuela?
Venezuela está cada vez más aislada en términos de intercambio. Por esta razón, lo mantendremos fuera de esta discusión.
Tomemos los otros dos como un ejemplo. En Brasil, los aranceles de importación (14 %) y una serie de pequeños gastos se suman para llegar a más del 20%, lo que protege a Braskem, el productor local. Además, Brasil tiene un complejo sistema tributario.
El único país del Mercosur que puede competir libre de aranceles en Brasil es Argentina, pero sus volúmenes de polímeros exportables no son significativos. Braskem exporta resinas de PE y PP a Argentina para compensar sus importaciones.
Dow Chemical tiene el monopolio de la producción de PE en Argentina. Con una protección aduanera similar, el productor puede mantener los precios a la paridad de importación y, a veces, un poco más altos.
Cualquier persona que importe material de PE debe agregar alrededor del 23% al valor CFR (costo y flete) de Argentina y comparar este valor con el precio interno para determinar si el acuerdo es viable. Sólo unos pocos pueden importar libre de aranceles, si el producto terminado está vinculado a las exportaciones.
Los precios de PE y PP en ambos países son algunos de los más altos del mundo. Los procesadores generalmente se quejan de que no pueden competir con los productos acabados de los países vecinos.
¿La nueva producción en América del Norte afectará las condiciones del mercado en estos dos países? No vemos muchas posibilidades de que esto suceda.
Un gran distribuidor en Argentina dijo que el material del Golfo de EUA no tendrá un impacto directo en el mercado argentino de polímeros con las regulaciones existentes, pero podría desplazar el producto de Braskem de otros mercados en Latinoamérica.Esto, a su vez, podría impulsar a Braskem a buscar una mayor cuota de mercado en Argentina.
La mayoría de los grandes distribuidores en Argentina ya están comprometidos a tomar material de Dow y/o Braskem y no podrían tomar material estadounidense de un tercero sin consecuencias negativas para el distribuidor, añadió.
La demanda que quede en el país no sería suficiente para otro canal de distribución. Otra posibilidad sería el aumento de las importaciones de Dow en Argentina, en particular el PEBD que es escaso.
Un corolario de todo esto sería que el uso de reglamentos para la protección de las industrias nacionales es fácilmente defendible, pero llevado al extremo, los aranceles sobreprotectores llevan al abuso y la pérdida de competitividad para toda la cadena de producción de productos terminados.
George Martin
ICIS - Houston
Mayo 2017
La nueva producción estadounidense puede tener un profundo impacto en la región y/o tener ninguno en algunos países. ¿Es probable que los ganadores y los perdedores salgan de esta nueva realidad?
En América Latina, tres escenarios distintos definen los patrones actuales del comercio:
- Países que no tienen industria para proteger, y aranceles de importación bajos o nulos.
- Países que tienen industria local pero mantienen aranceles moderados.
- Países que tienen industria polimérica local y altos aranceles de importación.
Los aranceles de importación suelen ser bajos o nulos y, en general, compran resinas de acuerdo al precio. Tienden a obtener precios bajos, y la logística es un factor importante en las compras.
La segunda categoría incluye países como México y Colombia. Chile podría incluirse aquí también, pero sólo en polipropileno (PP). La producción de polietileno (PE) de Chile cesó en mayo de 2014.
Estos países tienen una industria local que defender, pero mantienen bajas las barreras de importación para asegurar que la actividad doméstica sea lo suficientemente competitiva como para coexistir con las importaciones. Los precios de los polímeros en estos países suelen ser competitivos en el mercado internacional.
En la tercera categoría se encuentran países como Argentina, Brasil y Venezuela. Tienen una industria de polímeros bien establecida y altos aranceles de importación para protegerlo.
Tradicionalmente, estos países tienen algunos de los precios más altos del planeta. Los derechos de aduana los aíslan de la competencia extranjera y sus productos terminados generalmente no son competitivos en los mercados internacionales.
El próximo aumento de la producción petroquímica en América del Norte, impulsado por el gas de esquisto barato, llegará a los mercados latinoamericanos a fines de 2017, pero puede alcanzar su fuerza total en 2018.
El impacto en las dos primeras categorías de países es más fácil de predecir. El aumento drástico de la oferta en los países que abogan por el libre comercio resultará en precios internos más bajos.
Ya vemos este escenario en funcionamiento en México, donde la producción nacional ha aumentado después de la entrada de Braskem Idesa. La nueva producción de México ha tomado participación de mercado de la estatal Pemex y de las importaciones estadounidenses. La participación de Pemex en el mercado de polímeros disminuyó debido a la disminución de la disponibilidad de etano para alimentar sus craqueadores.
Braskem Idesa y los vendedores de las importaciones de EUA se apresuraron a llenar el vacío. La lucha por la cuota de mercado se convirtió en una guerra de precios y México tiene hoy algunos de los precios de PE más competitivos del mundo.
En los primeros cuatro meses de 2017, las exportaciones de EUA a México para todos los grados de PE disminuyeron un 16,4% en comparación con el mismo período de 2016, según estadísticas del Consejo Estadounidense de Química (American Chemistry Council, ACC).
Las exportaciones mexicanas de resinas de PE han aumentado alrededor del 30%, dijo una fuente local citando estadísticas de marzo. En marzo, México exportó 46.000 toneladas de PE. De esa cantidad, unas 33.000 toneladas eran de PEAD y el resto de PEBD. Todas estas exportaciones fueron de Braskem Idesa.
Las fuentes de Pemex dijeron que a pesar de sus pérdidas de cuota de mercado, la mayor competencia es buena para México, buena para los compradores y buena para todos. Esta ha promovido negocios y vigorizado toda la cadena de suministro.
El aumento de la oferta de resinas plásticas en Colombia, Perú, Ecuador, Chile, Centroamérica y el Caribe podría tener un impacto similar.
Sin embargo, ¿podemos esperar lo mismo en Argentina, Brasil y Venezuela?
Venezuela está cada vez más aislada en términos de intercambio. Por esta razón, lo mantendremos fuera de esta discusión.
Tomemos los otros dos como un ejemplo. En Brasil, los aranceles de importación (14 %) y una serie de pequeños gastos se suman para llegar a más del 20%, lo que protege a Braskem, el productor local. Además, Brasil tiene un complejo sistema tributario.
El único país del Mercosur que puede competir libre de aranceles en Brasil es Argentina, pero sus volúmenes de polímeros exportables no son significativos. Braskem exporta resinas de PE y PP a Argentina para compensar sus importaciones.
Dow Chemical tiene el monopolio de la producción de PE en Argentina. Con una protección aduanera similar, el productor puede mantener los precios a la paridad de importación y, a veces, un poco más altos.
Cualquier persona que importe material de PE debe agregar alrededor del 23% al valor CFR (costo y flete) de Argentina y comparar este valor con el precio interno para determinar si el acuerdo es viable. Sólo unos pocos pueden importar libre de aranceles, si el producto terminado está vinculado a las exportaciones.
Los precios de PE y PP en ambos países son algunos de los más altos del mundo. Los procesadores generalmente se quejan de que no pueden competir con los productos acabados de los países vecinos.
¿La nueva producción en América del Norte afectará las condiciones del mercado en estos dos países? No vemos muchas posibilidades de que esto suceda.
Un gran distribuidor en Argentina dijo que el material del Golfo de EUA no tendrá un impacto directo en el mercado argentino de polímeros con las regulaciones existentes, pero podría desplazar el producto de Braskem de otros mercados en Latinoamérica.Esto, a su vez, podría impulsar a Braskem a buscar una mayor cuota de mercado en Argentina.
La mayoría de los grandes distribuidores en Argentina ya están comprometidos a tomar material de Dow y/o Braskem y no podrían tomar material estadounidense de un tercero sin consecuencias negativas para el distribuidor, añadió.
La demanda que quede en el país no sería suficiente para otro canal de distribución. Otra posibilidad sería el aumento de las importaciones de Dow en Argentina, en particular el PEBD que es escaso.
Un corolario de todo esto sería que el uso de reglamentos para la protección de las industrias nacionales es fácilmente defendible, pero llevado al extremo, los aranceles sobreprotectores llevan al abuso y la pérdida de competitividad para toda la cadena de producción de productos terminados.
George Martin
ICIS - Houston
Mayo 2017
12 de junio de 2017
El mercado de resina de poliestireno en Perú - 2016
Importaciones
En el 2016, se importaron casi 19,600 TM de poliestireno con un valor aproximado CIF de $ 24.47 MM. Comparado con el 2015, estos valores representaron una disminución de 7.51 % en peso y 19.22 % en valor.
Los principales importadores fueron:

El desglose de actividad es el siguiente:

Los principales convertidores fueron:

Los principales distribuidores fueron:

Los principales países proveedores fueron:

Exportaciones,
En el 2016, las exportaciones de poliestireno fueron 25.77 TM con un valor FOB aproximado de $ 17,490. Comparado con el 2015, el peso se redujo en 85.19 % y el valor FOB en 68.93 %.
Los principales exportadores fueron:


Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
Héctor Touzet
Plaen
Junio 2017
En el 2016, se importaron casi 19,600 TM de poliestireno con un valor aproximado CIF de $ 24.47 MM. Comparado con el 2015, estos valores representaron una disminución de 7.51 % en peso y 19.22 % en valor.
Los principales importadores fueron:
El desglose de actividad es el siguiente:
Los principales convertidores fueron:
Los principales distribuidores fueron:
Los principales países proveedores fueron:
Exportaciones,
En el 2016, las exportaciones de poliestireno fueron 25.77 TM con un valor FOB aproximado de $ 17,490. Comparado con el 2015, el peso se redujo en 85.19 % y el valor FOB en 68.93 %.
Los principales exportadores fueron:
Los países de destino fueron los siguientes:
Héctor Touzet
Plaen
Junio 2017
Como trabajan las baterías?
Usted recorre cada tienda en la web o en su centro comercial local buscando el regalo perfecto para dar un niño esta temporada de vacaciones. Apenas puedes esperar para ver la luz en sus ojos cuando conectan ese robot que camina y habla.
Oh, pero espera un segundo. Olvidaste las baterías.
Casi dos tercios de los compradores admitieron en una encuesta reciente que habían olvidado comprar las baterías necesarias para juguetes y otros regalos. Estos donantes corren el riesgo de ir de superhéroe a supercero al golpe de un interruptor.
Sabemos cómo sucede esto. Siempre puede encontrar baterías en los mostradores de salida durante las vacaciones, pero rara vez se ofrecen en un punto de venta en línea. Aunque todos los reconocemos, muy pocos de nosotros sabemos cómo ellas funcionan, por no mencionar los puntos positivos y negativos prácticos de las diversas químicas de la batería ahora en el mercado. Echemos un vistazo a cómo funcionan las baterías de manera que la próxima vez que estés comprando un dispositivo que utilice una batería, tal vez lo pensarás dos veces antes de realizar la compra.

Fundamentos de las baterías
Todas las baterías funcionan de la misma manera: aprovechando el hecho de que diferentes metales tienen potencial electroquímico diferente, dependiendo del número de electrones en su capa externa. Algunos son tomadores de electrones - ellos "quieren" más electrones - mientras que otros son donantes. Cuando dos metales con diferentes potenciales se colocan en un fluido o pasta conductiva y luego conectados por un alambre externo, se producen reacciones químicas que liberan electrones y los hacen fluir a través de ese alambre de los donadores a los tomadores, produciendo una corriente eléctrica.
Sin la conexión externa, no pasa nada, y es por esto que las baterías pueden durar años cuando no están en uso.
En las baterías primarias (desechables) el metal que libera electrones en una batería se denomina ánodo; El que los recibe, el cátodo. La sustancia conductora con la que reaccionan los dos metales para liberar los electrones se llama electrolito. Cualquier variación para mejorar el desempeño de la batería o satisfacer necesidades específicas implica cambios en el ánodo, cátodo o electrolito.
Los lectores que son químicos notarán que lo anterior es una sobre simplificación excesiva. Hay mucho más en la historia, pero cada batería en el mundo tiene al menos estos tres componentes.
Potencia Práctica
Se ha desarrollado una amplia variedad de baterías, pero cuando se trata de los conocidos AA y AAA que alimentan juguetes y aparatos domésticos, destacan cuatro variedades.
Cada uno presenta una química diferente, pero todos comparten el mismo diseño cilíndrico. Desde el exterior, parece que el cátodo y el ánodo están situados en ambos extremos, como en las baterías primitivas, pero de hecho, el cátodo es un cilindro envuelto alrededor del ánodo, los dos estando separados por el electrolito. La electricidad se conduce al contacto externo a través de un tubo central de carbono. El carbono es un buen conductor y resistente a la degradación química en el tiempo.
Las baterías de zinc/carbono datan de la década de 1860 y representan la tecnología más antigua aún fabricada. Al igual que la primera batería de Volta, tienen un cátodo de zinc. El ánodo es dióxido de manganeso, y el electrolito es cloruro de amonio. Estas baterías proporcionan la menor potencia de cualquier batería disponible, pero también son las menos costosas.
Baterías de "servicio pesado". Este nombre es incorrecto, porque estas baterías, aunque dos o tres veces más potentes que las de zinc/carbono, todavía están en el extremo inferior del espectro de energía y vida útil. La principal diferencia química entre la de zinc/carbono y las baterías de servicio pesado es el electrolito de servicio pesado: cloruro de zinc en lugar del cloruro de amonio.
Las baterías alcalinas, denominadas por su electrolito, son 500% a 700% más potentes que las de zinc/carbono y tienen una vida útil cuatro a nueve veces más larga. Aunque el uso de un electrolito alcalino, en lugar de un electrolito ácido, parecería ser su principal característica de diferenciación, el desempeño mejorado se atribuye generalmente a los refinamientos del ánodo y cátodo. El zinc del ánodo es pulverizado, lo que significa una mayor área superficial para reaccionar con el electrolito. El electrolito en sí, el dióxido de manganeso, como las baterías discutidas anteriormente, se dice que es más puro y más denso en las baterías alcalinas.
Las baterías de litio primarias ofrecen al menos el doble de energía (medida en voltios) que las baterías alcalinas. La clave de su mas alto desempeño es el uso de litio en lugar de zinc como cátodo. Los átomos de litio tienen sólo un electrón en su capa externa, lo que significa que su potencial electroquímico es muy alto en comparación con el zinc. Mientras que las baterías primarias aún tienen una gran cuota de mercado, las baterías secundarias (recargables) han crecido rápidamente debido a la introducción de dispositivos inteligentes y la electrificación de los vehículos. Hay un futuro brillante para las baterías de iones de litio y muchas innovaciones están teniendo lugar en este espacio.
Un futuro brillante
Las baterías son un foco muy caliente de la investigación e inversión. Los vehículos eléctricos (VEs) son uno de los catalizadores más importantes de la innovación, pero es probable que continúen apareciendo nuevas ofertas en muchas categorías. Por ahora, sin embargo, lo importante es que las baterías correctas aparezcan cuando alguien especial abre su regalo de vacaciones electrónico.
DuPont Media Center
22 Diciembre 2016
¿Cómo será la Internet del futuro?
Con el fin de abordar una cuestión de tal importancia para la Era Digital, el instituto de investigación IMDEA Networks, en colaboración con la Universidad Carlos III de Madrid, acaba de celebrar su noveno taller anual bajo el lema: «Cómo habilitar las futuras aplicaciones de Internet: redes, privacidad y seguridad».
Se espera que para el año 2020 haya más de 50 mil millones de dispositivos conectados a Internet, con poderosas capacidades de detección y computación asociadas a ellos. Esto hará posible la visión de la Internet de las Cosas (IoT, por sus siglas in inglés) y de los entornos inteligentes en los que personas, cosas, dispositivos y actuadores interactúan constantemente entre sí, difuminando las diferencias entre el mundo cibernético y el mundo físico. Sin embargo, todavía no hay una imagen clara de cómo será la Internet del futuro. Los actuales protagonistas (incluidos proveedores de servicios de Internet o ISPs, las redes de distribución de contenidos o CDNs y los proveedores de la nube), así como los nuevos actores del sector tendrán que adaptarse a las nuevas aplicaciones y paradigmas de redes. Esto les obligará a anticipar y afrontar una amplia gama de desafíos aún desconocidos, derivados de la necesidad de interconectar de manera eficiente dispositivos heterogéneos, garantizando al mismo tiempo el servicio, la seguridad y la privacidad de los usuarios.
El 9º Taller Anual de IMDEA Networks, que ha tenido lugar los días 7 y 8 de junio de 2017 en la Universidad Carlos III de Madrid, ha reunido a agentes clave de la industria, profesionales e investigadores académicos para compartir experiencias, analizar tendencias tecnológicas, presentar avances recientes y afrontar los desafíos sociales, económicos, tecnológicos y de seguridad que deben abordarse para hacer realidad la futura Internet.
El programa del evento ha incluido charlas de expertos industriales y académicos, que han analizado aspectos de la privacidad y la seguridad de las tecnologías actuales, tales como el Internet de las Cosas y la computación móvil, así como la importancia de promover la transparencia y de desarrollar nuevos marcos reguladores para proteger a los usuarios contra agentes maliciosos y abusos en la red.
El taller también ha analizado cómo las diferentes partes interesadas deben adaptarse a la naturaleza evolutiva de Internet y a los requerimientos de nuevos casos de negocio y de tecnologías emergentes.
Más información: http://workshop2017.networks.imdea.org/
IMDEA Networks Institute
09 Junio 2017
9 de junio de 2017
El mercado de la resina de poliéster (PET) en el Perú - 2016
Importaciones
En el año 2016, se importaron casi 124,000 TM con un valor aproximado de $ 117 MM. Comparados con los valores del año 2015, en peso ingresó 4.5 % mas de material, pero el valor CIF disminuyó en 13.83 %.
Los principales importadores fueron los siguientes:

El desglose de actividad es el siguiente:

Los principales convertidores fueron:

Los principales distribuidores fueron:

Los principales países proveedores fueron:

Exportaciones
En el 2016 se exportaron un poco mas de 30.480 TM con un valor aproximado de $ 19.78 MM. Con respecto a los valores del 2015, el valor FOB disminuyo en 20.91 % y el peso tambien disminuyo en 2.44 %.
Los principales exportadores fueron los siguientes:

Los países de destino fueron los siguientes:

Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
Héctor Touzet
Plaen
Junio 2017
En el año 2016, se importaron casi 124,000 TM con un valor aproximado de $ 117 MM. Comparados con los valores del año 2015, en peso ingresó 4.5 % mas de material, pero el valor CIF disminuyó en 13.83 %.
Los principales importadores fueron los siguientes:

El desglose de actividad es el siguiente:

Los principales convertidores fueron:

Los principales distribuidores fueron:

Los principales países proveedores fueron:
Exportaciones
En el 2016 se exportaron un poco mas de 30.480 TM con un valor aproximado de $ 19.78 MM. Con respecto a los valores del 2015, el valor FOB disminuyo en 20.91 % y el peso tambien disminuyo en 2.44 %.
Los principales exportadores fueron los siguientes:
Los países de destino fueron los siguientes:
Héctor Touzet
Plaen
Junio 2017
8 de junio de 2017
Resina de polipropileno metaloceno elimina líneas de soldadura en partes plásticas interiores
La eliminación de la línea de soldadura y el excelente aspecto superficial son propiedades clave que se pueden obtener con un nuevo grado de poliolefina termoplástica reforzada con fibra de vidrio (TPO) basada en catalizador de metaloceno y tecnología de proceso desarrollada por Japan Polypropylene (JPP, Tokio). La aplicación principal de Welnex/GF es componentes interiores de automóviles.
A diferencia de los grados convencionales de polipropileno (PP) cargados con talco empleados en aplicaciones interiores, las líneas de soldadura son casi invisibles con el nuevo grado, el cual cristaliza de forma relativamente lenta al igual que un grado de copolímero al azar, lo que resulta en una mejor integración de los dos frentes de flujo. De acuerdo con un portavoz de JPP, mientras que el tiempo de ciclo podría ser aproximadamente un 10% más lento, ventajas como la no necesidad de recubrimiento y una sensación más suave a pesar del contenido de refuerzo de fibra de vidrio de 10-30% ya han convencido a algunos usuarios finales a adoptar el material.
Otras ventajas de Welnex/GF incluyen excelente duplicación de patrón de molde, es decir, brillo más alto para superficies de espejo y brillo inferior para superficies granuladas. Y notablemente, según JPP, las fibras de vidrio son invisibles en superficies granuladas.
Se dice que el grado también exhibe una intensidad de color sobresaliente (buena dispersión del pigmento), blanqueamiento anti esfuerzo, y menos encogimiento y deformación, significando que se pueden moldear piezas más grandes . Un grado Welnex/GF de 20% reforzado con fibra de vidrio exhibe un MFR de 30, un módulo de flexión de 2730 MPa, una resistencia al impacto de Charpy a 23ºC de 30 kJ / m2 y una contracción en la dirección del flujo de 1,2 x 10 -3.
JPP también ha reportado progreso de desarrollo en su material de PP de alta resistencia de fundido catalizado por metaloceno Waymax. Utilizando una máquina de formación de vacío de doble lado comúnmente utilizada para procesar una lamina espumada de poliestireno, es posible ahora una lamina espumada extruida de 4,2 mm de espesor (relación de expansión de 10 veces).
JPP también está promocionando Waymax como un modificador de película para película soplada enfriada por aire procesada usando su resina PP copolímero aleatorio metaloceno Wintec. La adición del 10% del grado MX3 de Waymax a la capa central de Wintec consigue una mejor estabilidad de burbuja y, por lo tanto, una mayor productividad, sin sacrificio en opacidad, que se mantiene a un nivel del 2,6%.
Stephen Moore
Plastics Today
13 Abril 2017
 |
| Welnex/GF permite partes inyectadas sin soldadura. |
Otras ventajas de Welnex/GF incluyen excelente duplicación de patrón de molde, es decir, brillo más alto para superficies de espejo y brillo inferior para superficies granuladas. Y notablemente, según JPP, las fibras de vidrio son invisibles en superficies granuladas.
Se dice que el grado también exhibe una intensidad de color sobresaliente (buena dispersión del pigmento), blanqueamiento anti esfuerzo, y menos encogimiento y deformación, significando que se pueden moldear piezas más grandes . Un grado Welnex/GF de 20% reforzado con fibra de vidrio exhibe un MFR de 30, un módulo de flexión de 2730 MPa, una resistencia al impacto de Charpy a 23ºC de 30 kJ / m2 y una contracción en la dirección del flujo de 1,2 x 10 -3.
JPP también ha reportado progreso de desarrollo en su material de PP de alta resistencia de fundido catalizado por metaloceno Waymax. Utilizando una máquina de formación de vacío de doble lado comúnmente utilizada para procesar una lamina espumada de poliestireno, es posible ahora una lamina espumada extruida de 4,2 mm de espesor (relación de expansión de 10 veces).
JPP también está promocionando Waymax como un modificador de película para película soplada enfriada por aire procesada usando su resina PP copolímero aleatorio metaloceno Wintec. La adición del 10% del grado MX3 de Waymax a la capa central de Wintec consigue una mejor estabilidad de burbuja y, por lo tanto, una mayor productividad, sin sacrificio en opacidad, que se mantiene a un nivel del 2,6%.
Stephen Moore
Plastics Today
13 Abril 2017
7 de junio de 2017
El mercado de polipropileno copolímero en Perú - 2016
Importaciones
En el año 2016 se importaron casi 60,000 TM por un valor aproximado CIF de $ 72 MM. Comparado con el 2015, se importó 5.26 % mas pero el valor CIF disminuyó en 11.8%.
Los principales importadores fueron los siguientes:

El desglose convertidor/distribuidor fue el siguiente:

Los principales convertidores fueron los siguientes:

Las principales aplicaciones de los convertidores fueron:

Los principales distribuidores fueron:

Los principales países proveedores fueron:

Exportaciones
En el año 2016, se exportaron alrededor de 689 TM con un valor aproximado FOB de $ 1.12 MM. Comparado con el 2015, estos valores son mayores en 50.49 % y 59.68 $ respectivamente.
Los exportadores fueron los siguientes:

OPP Film ha exportado resinas y tambien masterbatch.
Los países de destino fueron los siguientes:

Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
Héctor Touzet
Plaen
Junio 2017
En el año 2016 se importaron casi 60,000 TM por un valor aproximado CIF de $ 72 MM. Comparado con el 2015, se importó 5.26 % mas pero el valor CIF disminuyó en 11.8%.
Los principales importadores fueron los siguientes:

El desglose convertidor/distribuidor fue el siguiente:
Los principales convertidores fueron los siguientes:

Las principales aplicaciones de los convertidores fueron:
Los principales distribuidores fueron:
Los principales países proveedores fueron:

Exportaciones
En el año 2016, se exportaron alrededor de 689 TM con un valor aproximado FOB de $ 1.12 MM. Comparado con el 2015, estos valores son mayores en 50.49 % y 59.68 $ respectivamente.
Los exportadores fueron los siguientes:
OPP Film ha exportado resinas y tambien masterbatch.
Los países de destino fueron los siguientes:

Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
Héctor Touzet
Plaen
Junio 2017
6 de junio de 2017
El mercado del polipropileno homopolimero en Perú - 2016
Importaciones
En el 2016 se importaron alrededor de 194.6 mil TM con un valor aproximado CIF de 205.18 MM. Estos valores fueron 4.48 y -16.59 % que los de 2015. Nuevamente, mayor cantidad a menor precio.
Los principales importadores fueron los siguientes:


Los principales exportadores fueron:


En el 2016 se importaron alrededor de 194.6 mil TM con un valor aproximado CIF de 205.18 MM. Estos valores fueron 4.48 y -16.59 % que los de 2015. Nuevamente, mayor cantidad a menor precio.
Los principales importadores fueron los siguientes:

El desglose convertidor/distribuidor fue el siguiente:
Los principales convertidores fueron los siguientes:
Las principales aplicaciones de los convertidores fueron:
Los principales distribuidores fueron:
Los principales países proveedores fueron:

Exportaciones
En el 2016, se exportaron casi 6,840 TM con un valor FOB de $ 6.49 millones. Comparado con el 2015, los valores del 2016, aumentaron 14.3 % y disminuyeron 7.93 %, respectivamente. Es decir se exporto mas material pero se recibió menos dinero.Los principales exportadores fueron:
Los principales países de destino fueron:

Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
5 de junio de 2017
El mercado de polietileno de alta densidad en Perú - 2016
Importaciones
En el 2016, se importaron alrededor de 141,000 TM con un valor aproximado CIF de $ 169.2 millones. Estos valores son 1.01 % mayores y 13.19 % menores respectivamente que los valores del 2015. Esto significa mayor consumo de resinas y precios mas bajos.
Los principales importadores fueron:

El desglose convertidor/distribuidor fue el siguiente:

Los principales convertidores fueron:

Los mercados de los convertidores fueron:

Los principales distribuidores fueron:

Los principales países proveedores fueron:

Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
En el 2016, se importaron alrededor de 141,000 TM con un valor aproximado CIF de $ 169.2 millones. Estos valores son 1.01 % mayores y 13.19 % menores respectivamente que los valores del 2015. Esto significa mayor consumo de resinas y precios mas bajos.
Los principales importadores fueron:

El desglose convertidor/distribuidor fue el siguiente:
Los principales convertidores fueron:

Los mercados de los convertidores fueron:

Los principales distribuidores fueron:

Los principales países proveedores fueron:

Exportaciones
En el 2016, se exportaron casi 966 TM con un valor FOB de $ 1.41 millones. Comparado con el 2015, los valores del 2016, aumentaron 137.63 % y 107.09, respectivamente.
Los principales exportadores fueron:

Los países de destino de estas exportaciones fueron:

En el 2016, se exportaron casi 966 TM con un valor FOB de $ 1.41 millones. Comparado con el 2015, los valores del 2016, aumentaron 137.63 % y 107.09, respectivamente.
Los principales exportadores fueron:
Los países de destino de estas exportaciones fueron:

Los interesados en el estudio detallado, pueden comunicarse a través del correo plaen2009@gmail.com o al tel 999 638 989.
2 de junio de 2017
Recuperando las botellas de PEF en la misma forma de las botellas de PET
Synvina recibe la aprobación provisional de la EPBP

La Plataforma Europea de Botella de PET (European PET Bottle Platform, EPBP) ha dado su aprobación provisional para la reciclabilidad del Furanoato de Polietileno (Polyethylene Furanoate, PEF) producido por Synvina, una empresa conjunta de Avantium y BASF, que se encuentra en Amsterdam, en el mercado europeo de reciclaje de botellas. Se espera que las botellas PEF, después de la evaluación de la EPBP, sean desechables a través de los sistemas de recuperación existentes, de la misma manera que el Tereftalato de Polietileno (Polyethylene Terephthalate, PET), el material convencional para botellas de plástico.
La aprobación provisional se aplica a una penetración en el mercado PEF de hasta el 2%. Esto corresponde a la cantidad de PEF que se podría producir a partir de la planeada planta de referencia de 50.000 toneladas de Synvina para el ácido dicarboxílico furano (Furan DiCarboxylic Acid, FDCA). El FDCA hecho de recursos renovables, es el bloque de construcción principal para el PEF. Se emitirá un comunicado final basado en la calidad del PEF, diseños de envases y mercados de lanzamiento regionales antes de su introducción al mercado del nuevo material.
"La EPBP confirma que se espera que los consumidores tengan la capacidad de devolver o desechar las botellas de PEF en la forma en que ellos suelen hacerlo con botellas de PET. Este es un hito importante para nuestro material innovador basado en las energías renovables ", dijo Patrick Schiffers, CEO de Synvina. El continúa: "El reciclaje se ha convertido en uno de los aspectos más importantes para la industria del embalaje para cumplir con los estándares de la economía circular. La aprobación provisional de EPBP confirma que con PEF somos capaces de ofrecer soluciones para nuestros clientes que cumplan estos estándares".
Se espera que las cantidades de PEF en el mercado europeo de los envases supere el 2% del mercado en un mediano plazo. Por lo tanto, Synvina trabaja conjuntamente con los recicladores y propietarios de marcas para desarrollar una corriente de reciclaje dedicada para botellas de PEF y poder separar el valioso PEF de los plásticos convencionales. El reciclaje del PEF en otros mercados tales como los EE.UU. y Japón será revisado a corto plazo.
El PEF es un bioplástico con propiedades mejoradas de barrera para gases como el dióxido de carbono y oxígeno, lo que conduce a una vida útil más larga de los productos envasados. Con su reciclabilidad, el PEF de Synvina ofrece una ventaja significativa para la industria del embalaje en comparación con los bioplásticos alternativos o materiales de barrera. Más aún, este tambien ofrece una mayor resistencia mecánica, luego se puede producir embalaje de PEF mas ligero y se requieren menos recursos. El PEF es adecuado como componente principal o como una capa de barrera en tazas y bandejas, embalaje flexible, así como botellas para bebidas carbonatadas y no carbonatadas, agua, productos lácteos, bebidas naturales y deportivas, bebidas alcohólicas, así como productos de cuidado personal y casero.
Macplas
24 Mayo 2017
1 de junio de 2017
PET 2020: el futuro de la industria del PET
Un éxito completo

El 1 de febrero de 2017, los 160 delegados de toda la cadena de valor de PET de Europa y más allá se reunieron en Bruselas para la Conferencia Anual de Petcore Europa 2017. Bajo el tema "PET 2020 - El futuro de la industria del PET", la industria completa - desde los productores de resinas PET, fabricantes de masterbatch, diseñadores y fabricantes de envases, fabricantes de equipos, fabricantes de etiquetas para los principales propietarios de marcas, esquemas EPR, organizaciones de gestión de residuos, recicladores, y los fabricantes de maquinaria de reciclaje y clasificación de residuos - presentaron y compartieron sus visiones sobre el futuro del PET y la industria del PET. Además, los expositores de la Comisión Europea, la Oficina Europea de Medio Ambiente y la Fundación Ellen MacArthur dieron una perspectiva sobre el desarrollo de la economía circular y otros desafíos ambientales futuros.

Por último, los propietarios de marcas líderes expusieron sus perspectivas sobre el embalaje y la sostenibilidad del PET. Gian De Belder y Johannes Burghaus de Procter & Gamble, así como Françoise Poulat de Danone explicaron las respectivas soluciones e innovaciones de embalaje sostenible de sus empresas. P&G presentó una gama de nuevos envases tales como aerosoles de PET y su nueva botella de champú Head & Shoulders hechas de plásticos reciclados recogidos de limpieza de playas. Danone enfatizó sus esfuerzos en el uso de PET reciclado, mientras se aseguran el cumplimiento de la seguridad alimentaria, el uso de herramientas de diseño ecológico en nuevos proyectos, y considerando los bioplásticos para el futuro.
Sostenibilidad PET 2020
Durante la sesión de la tarde, fueron invitados los ponentes de la Comisión Europea, la Oficina Europea de Medio Ambiente y la Fundación Ellen MacArthur para dar una perspectiva sobre el entorno futuro en el que operará la industria del PET. Centrándose en la implementación de una economía circular, hicieron hincapié en la necesidad de aumentar las tasas de reciclaje y, tambien discutieron los desafíos ambientales críticos, tales como los desechos marinos.

En este contexto, Eric Liégeois de la Comisión Europea presentó el plan de trabajo recientemente publicado para la estrategia sobre los plásticos en una economía circular, actualmente abierta para comentarios del público. El puso énfasis en las tres cuestiones críticas interrelacionadas descritas en la estrategia: la elevada dependencia de las materias primas fósiles, la baja tasa de reciclaje y reutilización de los plásticos en general, y la fuga significativa de los plásticos en el medio ambiente.
Stéphane Arditi de la Oficina Europea de Medio Ambiente insistió en la implementación de sistemas de depósitos para alentar a los consumidores para avanzar junto con la industria. "Si usted quiere poner responsabilidad en los consumidores, tiene que aumentar su sensibilidad tocando sus billeteras y considerar un sistema de depósitos", Arditi esbozo.
Sander Defruyt de la Fundación Ellen MacArthur concluyó la sesión con su presentación sobre la Nueva Economía de los Plásticos, la cual había sido presentada recientemente en el Foro Económico Mundial de Davos, donde más de cuarenta líderes empresariales y gubernamentales aprobaron un plan de acción mundial sobre el embalaje plástico. "Se necesitan tres estrategias para transformar el mercado global de embalaje plástico: fundamental re-diseño e innovación del embalaje, sistemas de reutilización y reciclaje con radicalmente mejor economía y calidad", el señaló.
"El 59% de las botellas de PET fueron recolectadas y recicladas en Europa en 2015", subrayó AnVossen de EPRO / Plarebel en su presentación. "Pero ¿qué pasa con las otras aplicaciones de PET, tales como bandejas, recipientes opacos y los contenedores difíciles de reciclar que representan desafíos significativos de reciclaje?". Ella destacó además que la práctica común de seleccionar solo la fracción más reciclable de todos los residuos plásticos tiene que parar. "Tenemos que adaptar nuestro sistema de recolección y reciclaje, y tenemos que asegurar que se reciclan todos los residuos plásticos", dijo además Vossen. "Con el fin de implementar tal economía circular, el embalaje y el reciclaje no pueden considerarse de forma aislada, es necesario combinar la innovación y el reciclaje".
Desde la perspectiva de los recicladores, Casper van den Dungen, vicepresidente de los Plastics Recyclers in Europe (PRE), claramente enfatizó que mucho tiene aun que implementarse para cumplir con la propuesta 2025 objetivo de la Comisión Europea de una tasa de reciclaje del 55% para la corriente completa de desperdicio plástico en la UE. El reciclado de botellas de PET es el mejor en su clase hoy en día con tasas de reciclaje de más del 55%. "Sin embargo, para el logro de los objetivos globales para todos los plásticos y embalajes, lo más importante es que la infraestructura adecuada esté en su lugar, lo cual todavía no es el caso", afirmó durante su presentación.
Macplas
01 Marzo 2017
El 1 de febrero de 2017, los 160 delegados de toda la cadena de valor de PET de Europa y más allá se reunieron en Bruselas para la Conferencia Anual de Petcore Europa 2017. Bajo el tema "PET 2020 - El futuro de la industria del PET", la industria completa - desde los productores de resinas PET, fabricantes de masterbatch, diseñadores y fabricantes de envases, fabricantes de equipos, fabricantes de etiquetas para los principales propietarios de marcas, esquemas EPR, organizaciones de gestión de residuos, recicladores, y los fabricantes de maquinaria de reciclaje y clasificación de residuos - presentaron y compartieron sus visiones sobre el futuro del PET y la industria del PET. Además, los expositores de la Comisión Europea, la Oficina Europea de Medio Ambiente y la Fundación Ellen MacArthur dieron una perspectiva sobre el desarrollo de la economía circular y otros desafíos ambientales futuros.
"En todas sus actividades en curso, Petcore Europa está ya bastante incorporado como un importante contribuyente a la economía circular", destacó Patrick Peuch, director ejecutivo de Petcore Europa, quien moderó el evento. "El PET es uno de los materiales de embalaje de elección para los propietarios de marcas debido a su destacado desempeño en la entrega de productos de manera segura y su reciclabilidad." Sin embargo, la cadena de valor del PET, esta tambien enfrentando grandes retos que se vieron reflejados en los debates de la conferencia.
PET Packaging 2020
Por el lado de los productores de PET, Antonello Ciotti, vicepresidente del Comité de Fabricantes de PET en Europa (Committee of PET Manufacturers in Europe, CPME), arrancó con una visión de negocio en la demanda global de PET y el mercado europeo. El tambien hizo hincapié en las razones por las que el PET es uno de los materiales de embalaje más sostenibles: protección de bebidas y alimentos, evitando desperdicios, ahorro de recursos debido al bajo peso, excepcional evaluación de ciclo de vida (LCA) y huella de carbono, y su completa reciclabilidad. El tambien presentó los retos que plantea la economía circular, incluyendo el cambio de PET derivado de fósiles a bioPET. Estos desafíos requieren la innovación de todos los actores y los productores de PET se han comprometido a participar en este esfuerzo.

Nicolas Rivollet de Husky y Carsten Lauridsen de Faerch Plast se centraron sus respectivas presentaciones sobre las tendencias de diseño y embalaje de PET, mientras ilustraban los desarrollos pasados y futuros. "En el 2020 esperamos ver 5% más de botellas por tonelada de PET en un fardo de botellas recicladas: esto resulta de la combinación crecimiento bajo a negativo de los refrescos carbonatados (CSD), una mayor participación de formatos de bajo volumen y aumento de la eficiencia de resina para un formato dado,". explicó 'Rivollet. "Embalaje pequeño de CSD, bebidas deportivas, jugos y tés, lácteos líquidos, casero, cuidado personal y de alimentos actualmente representan la próxima frontera para el PET: estas aplicaciones requieren envases de PET con más ingeniería y el número de esos empaques podría duplicarse para 2020". Lauridsen mostró un espectacular empaque al vacío de solomillo con un aumento de la vida útil de 6 a 16 días y una reducción de residuos de alimentos de 34 a 18% en las tiendas.
Por último, los propietarios de marcas líderes expusieron sus perspectivas sobre el embalaje y la sostenibilidad del PET. Gian De Belder y Johannes Burghaus de Procter & Gamble, así como Françoise Poulat de Danone explicaron las respectivas soluciones e innovaciones de embalaje sostenible de sus empresas. P&G presentó una gama de nuevos envases tales como aerosoles de PET y su nueva botella de champú Head & Shoulders hechas de plásticos reciclados recogidos de limpieza de playas. Danone enfatizó sus esfuerzos en el uso de PET reciclado, mientras se aseguran el cumplimiento de la seguridad alimentaria, el uso de herramientas de diseño ecológico en nuevos proyectos, y considerando los bioplásticos para el futuro.
Sostenibilidad PET 2020
Durante la sesión de la tarde, fueron invitados los ponentes de la Comisión Europea, la Oficina Europea de Medio Ambiente y la Fundación Ellen MacArthur para dar una perspectiva sobre el entorno futuro en el que operará la industria del PET. Centrándose en la implementación de una economía circular, hicieron hincapié en la necesidad de aumentar las tasas de reciclaje y, tambien discutieron los desafíos ambientales críticos, tales como los desechos marinos.

Stéphane Arditi de la Oficina Europea de Medio Ambiente insistió en la implementación de sistemas de depósitos para alentar a los consumidores para avanzar junto con la industria. "Si usted quiere poner responsabilidad en los consumidores, tiene que aumentar su sensibilidad tocando sus billeteras y considerar un sistema de depósitos", Arditi esbozo.
Sander Defruyt de la Fundación Ellen MacArthur concluyó la sesión con su presentación sobre la Nueva Economía de los Plásticos, la cual había sido presentada recientemente en el Foro Económico Mundial de Davos, donde más de cuarenta líderes empresariales y gubernamentales aprobaron un plan de acción mundial sobre el embalaje plástico. "Se necesitan tres estrategias para transformar el mercado global de embalaje plástico: fundamental re-diseño e innovación del embalaje, sistemas de reutilización y reciclaje con radicalmente mejor economía y calidad", el señaló.
"El 59% de las botellas de PET fueron recolectadas y recicladas en Europa en 2015", subrayó AnVossen de EPRO / Plarebel en su presentación. "Pero ¿qué pasa con las otras aplicaciones de PET, tales como bandejas, recipientes opacos y los contenedores difíciles de reciclar que representan desafíos significativos de reciclaje?". Ella destacó además que la práctica común de seleccionar solo la fracción más reciclable de todos los residuos plásticos tiene que parar. "Tenemos que adaptar nuestro sistema de recolección y reciclaje, y tenemos que asegurar que se reciclan todos los residuos plásticos", dijo además Vossen. "Con el fin de implementar tal economía circular, el embalaje y el reciclaje no pueden considerarse de forma aislada, es necesario combinar la innovación y el reciclaje".
Desde la perspectiva de los recicladores, Casper van den Dungen, vicepresidente de los Plastics Recyclers in Europe (PRE), claramente enfatizó que mucho tiene aun que implementarse para cumplir con la propuesta 2025 objetivo de la Comisión Europea de una tasa de reciclaje del 55% para la corriente completa de desperdicio plástico en la UE. El reciclado de botellas de PET es el mejor en su clase hoy en día con tasas de reciclaje de más del 55%. "Sin embargo, para el logro de los objetivos globales para todos los plásticos y embalajes, lo más importante es que la infraestructura adecuada esté en su lugar, lo cual todavía no es el caso", afirmó durante su presentación.
Macplas
01 Marzo 2017
Suscribirse a:
Entradas (Atom)


 Entradas

