6 de diciembre de 2016

7 nuevos empaques suertudos del 2016

A veces te la juegas con un diseño de embalaje inusual. Estos siete proyectos tuvieron suerte ... o son ellos tan buenos? 
Desde diseñadores y desarrolladores de packaging hasta ingenieros y ejecutivos, a todo el mundo involucrado en el embalaje le gusta ver el producto final de sus compañeros. ¿Cuales nuevos empaques comerciales obtuvieron el mayor interés y quizás el respeto de nuestra comunidad de envases este año?

Continuamos con nuestra revisión de los últimos artículos de finales de año, basada en las visitas de página de PackagingDigest.com, con una acumulación de siete pasos de afortunados nuevos empaques lanzados para llegar a nuestro diseño de empaque No.1 de 2016.


7. Empaque con el tema de Cannonball de Diageo es la bomba
¡Beban, amigos míos! Pirata o no, cualquier bebedor de ron apreciará el intrincado detalle en el empaque Captain Morgan Cannon Blast de Diageo, desde el envase redondo en forma de cañón y la etiqueta termoencogible texturizada que se siente como una auténtica rugosa bala de cañón hasta una tapa roja que imita una tapa explosiva y un esqueleto oculto revelado bajo luz ultravioleta. La experiencia del consumidor con el empaque toca múltiples sentidos.


6. Los vegetales de Libby cultivan ventas en bolsas parables
¿Puede usted tener conservas vegetales sin la lata? Libby's dice, "¡Claro!" Con su única bolsa parable que es estable en el estante (portátil) y microondeable (conveniente). Las verduras se pueden calentar y servirse calientes, con la cortesía de un área de contacto fresco en ambos lados de la bolsa - o frío para usar en ensaladas, otras comidas y aperitivos.

El propietario de la marca, Seneca Foods, promociona este formato de empaque como un ahorro de tiempo, al hacer que sea rápido y fácil agregar un plato saludable a la mesa de la cena y preservar el precioso tiempo familiar.


5. Sopa Campbell crea la bolsa-tazón para comidas preparadas
Campbell Soup Co. inventa otro conveniente empaque flexible para calefacción por microondas. No sólo la bolsa parable para la marca Pace Ready Meals es auto-ventilable, sino que también se convierte en un tazón de comer-donde la limpieza es una brisa, sin un plato para lavar. ¿Qué es diferente en el diseño de la bolsa para que sea fácil de usar como un recipiente para servir también? Es más ancha, con un fuelle extra profundo y, cuando se quita la parte superior de la bolsa, se abre ampliamente en una forma ovalada o casi redonda, como un tazón.


4. Las copas de fruta "adultas" de Del Monte dejan atrás los empaques para niños
Los niños grandes (a.k.a. adultos) quieren aperitivos rápidos y saludables y Del Monte tuvo una idea sobre cómo atenderlos.

Todavía conveniente y portable, el empaque para la nueva línea de Fruit Refreshers de Del Monte rompe con el diseño tradicional del vado de fruta para señalar que ellos son algo diferente. Con sabores más aventureros, los productos vienen en vasos más grandes para satisfacer mejor a los adultos que buscan un refrigerio conveniente, fresco, saludable y sabroso. Otra diferencia: estos productos se venden en un multiempaque de dos unidades en lugar del habitual de 4 unidades, y los gráficos utilizan colores negros y negritas.


3. Embalaje transparente muestra postre decadente
Las tazas de vidrio reutilizables en un abisagrado transparente presentan una mirada deliciosa en Delici, un postre belga importado vendido en el club almacen de alto nivel Costco. Las tazas de vidrio añaden peso al multiempaque, lo que se traduce en los consumidores como un empaque de lujo.

Justin Johnson, director de la firma de diseño de embalajes More Branding, explica: "La transparencia [permite] que la belleza del producto esté en exhibición, este protege los postres y se adapta a los otros productos hechos a mano en la sección de delicatessen de Costco . "


2. La lata de alimentos de fácil abertura contiene y protege cannabis
El único empaque de no-comida/bebida para llegar a nuestra lista de diseño de los mejores envases de 2016 es para el mercado creciente de cannabis. Como se informó en 2014, el embalaje de marihuana definitivamente se ha movido más allá de la bolsa.

Sin embargo, el nuevo paquete de marihuana de Honest Marijuana se conecta a la industria alimenticia mediante el uso de la conocida lata de metal, similar a una lata de atún.

La lata opaca, inusual para el cannabis, protege a los capullos de marihuana de ser aplastado y los defiende contra los efectos deletéreos de la luz y la humedad. El embalaje herméticamente cerrado también protege el producto del oxígeno; Las latas llenas se rellenan con nitrógeno antes del tapado.


1. La actualización de empaque para la cerveza Oculto enciende a los fans
A mediados de diciembre de 2015, Anheuser-Busch mejoró su exitoso lanzamiento en marzo de 2015 de la cerveza Oculto al agregar características de embalaje a la cerveza favorita de los fans para aumentar su interacción con la marca. A pesar de que nuestro artículo de seguimiento fue publicado a finales del año pasado, registró tantas páginas vistas en los meses siguientes que saltó a la parte superior de nuestra lista de 2016.

¿Qué tiene de bueno el envase?
La botella de edición limitada actualizada se ilumina con dos LED, alimentados por una batería de papel impreso. Un interruptor de presión se coloca donde el pulgar cae naturalmente mientras que sostiene una botella de cerveza y, cuando está presionado, las luces del LED brillan a través de los ojos de la máscara en el frente de la botella por varios segundos.

Y, por primera vez, A-B añadió otro aspecto interactivo que aprovecha la Internet de las Cosas (IoT). A través de mensajes orientados geográficamente, los adultos de 21 años y más pueden escanear la máscara de Oculto de su botella y subir su imagen para participar en la promoción "Reliquias de la Noche". Esto les permite "girar la botella" digitalmente y ganar premios de créditos de servicio de autos y camisetas hasta boletos de eventos deportivos o mesas VIP en clubes nocturnos locales.

Según Mallika Monteiro, directora senior de A-B de Oculto, "añadiendo la activación de Reliquias de la Noche, la experiencia que los bebedores tienen con la botella de Oculto transita desde una interacción puramente física a una digital, destacando la naturaleza social de la marca ."

Esto concluye nuestra lista de 7 nuevos empaques afortunados de 2016. Espero que lo hayas disfrutado. ¡Gracias!

Lisa McTigue Pierce
Packaging Design
Packaging Digest
06 Diciembre 2016

Precios a largo plazo del crudo no afectados por la reducción de la producción de la OPEP - Analistas

Carretera Petrolera en California. Fuente: Global Warming Images /REX/Shutterstock 
LONDON (ICIS)--El acuerdo de la OPEP para reducir la producción de petróleo, así como el potencial de que los países no-OPEP también reduzcan la producción, ayudará a acelerar el reequilibrio del mercado y mejorar las posibilidades de una rápida recuperación del petróleo, según fuentes el jueves.

La Organización de Países Exportadores de Petróleo (OPEP) alcanzó el miércoles un acuerdo para reducir la producción en 1,2 millones de barriles diarios a partir del 1 de enero de 2017.

Sin embargo, la mayoría de las fuentes esperan que la subida de los precios del petróleo sea sólo de corta duración, manteniendo las perspectivas a mediano y largo plazo sin cambios.

"El impacto de la decisión de la OPEP de reducir la producción de petróleo está exagerado. Si bien este es el primer acuerdo para reducir la producción en ocho años, el acuerdo será difícil de controlar", dijo Jayesh Parmar, analista de Baringa Partners.

"También se basa en la expectativa de que los principales países no-OPEP, como Rusia, reduzcan voluntariamente su producción. Los precios del petróleo pueden aumentar en el corto plazo, pero no espero que se mantengan."

El tema de la producción de esquisto de los Estados Unidos que tiene un efecto en los precios del petróleo es un tema común en todos los ámbitos, tanto con la agencia de riesgo crediticio estadounidense Fitch como con Global Asset Management (GAM) citándolo en sus reacciones al acuerdo del miércoles.

"Mantenemos nuestra previsión de precios para 2017 en $ 60/bbl. Los inventarios mundiales de petróleo se han estancado o disminuido en los últimos seis meses, señalando una situación de oferta / demanda equilibrada ", dijo Roberto Cominotto, gerente de cartera de GAM.

"El recorte anunciado de la producción de la OPEP resultará en un déficit de suministro del mercado petrolero a principios de 2017, lo que hará que los inventarios bajen y los precios suban".

Sin embargo, Cominotto agregó que las perspectivas de mediano y largo plazo de GAM se mantienen sin cambios, agregando que los "recortes de inversión sin precedentes" de los principales productores mundiales de petróleo han afectado la capacidad de suministro de petróleo para varios años, con lo peor de esto comenzando a impactar en el 2017.

"Esperamos que el suministro mundial de petróleo se estanque o disminuya ligeramente durante los próximos 3-4 años, mientras que la demanda diaria de petróleo crece a una tasa de 1m a 1,2m bbl. Esto mantendrá el mercado de petróleo en una situación de suministro ajustado hasta el final de la década o incluso más ", dijo el analista de GAM.

"Los participantes del mercado son escépticos de que la recuperación de los precios del petróleo puede continuar por los temores de que el petróleo de esquisto estadounidense inunde el mercado cuando los precios se aproximan a los 50 dólares por barril. En nuestra opinión, esto sobrestima el impacto de la producción estadounidense de petróleo de esquisto en el mercado global del petróleo".

Según Cominotto, el razonamiento detrás de esos temores infundados sería que los productores de petróleo de esquisto estadounidense sólo representan el 5% de la producción mundial de petróleo, lo que significa que tendrían que hacer crecer su producción a un ritmo "dramático" para tener un fuerte impacto en el mercado global del petróleo.

"Sólo prevemos este escenario si los precios del petróleo se negocian alrededor de $ 70/bbl durante un período sostenido", concluyó.

Además de los riesgos de la producción de esquisto de los Estados Unidos, la agencia de calificación crediticia Fitch añadió que hay varios factores que podrían descarrilar los planes de la OPEP acordados el miércoles, lo que podría potencialmente socavar el éxito del acuerdo.

"Sigue habiendo un riesgo significativo de que los miembros de la OPEP produzcan crudo por encima de las cuotas, como ha sucedido en el pasado. Esto podría retrasar el reequilibrio del mercado", dijo.

"Otra incógnita es la rapidez con que la producción estadounidense de crudo de corto ciclo reaccionará a los altos precios del petróleo. La producción de esquisto de los Estados Unidos ya ha comenzado a recuperarse de los mínimos recientes y podría acelerarse con los precios por encima de los $ 50/bbl. Además, el acuerdo es de seis meses, y no hay garantía de que los miembros de la OPEP alcancen un consenso para extenderlo ".

Como consecuencia, Fitch dijo que sus pronósticos de crudo a largo plazo permanecerían inalterados por el momento ya que los precios a largo plazo dependerían más del "costo marginal de oferta" que de los volúmenes de producción.

"Los costos varían enormemente con el tiempo, con la geología, la geografía, las soluciones de ingeniería y el equilibrio entre la demanda y la oferta en los mercados de servicios, como los principales contribuyentes. Nuestra última investigación de costos de ciclo completo sugiere que $ 65/bbl es una estimación razonable ", concluyó Fitch.

Los futuros del crudo continuaron ganando terreno el jueves en Europa, con el referencial internacional Brent negociando por encima de la marca psicológica de $ 50/bbl en $ 52.46 / bbl y el WTI referencial estadounidense a $ 49.94/bbl, subiendo 50 ctvs/barril.

Niall Swan
ICIS News
01 Diciembre 2016

5 de diciembre de 2016

La mayor parte del pescado se descarta

Cada año se descartan en el mar 340.000 toneladas de subproducto de pescado blanco utilizable. Pero la industria pesquera ha identificado ahora formas de detener esta práctica.

La empresa pesquera Nordic Wildfish ha estado ayudando en el desarrollo de una nueva tecnología que puede hacer uso de todo el subproducto de pescado blanco como bacalao, merluza y eglefino.

En lugar de descartar las cabezas, tripas y el resto de los peces, todos pueden ser incorporados en un proceso de hidrólisis que separa los huesos, dejando una especie de "sopa" a la que se pueden agregar enzimas y se extraen aceites valiosos y proteínas.

"Todo el proceso se lleva a cabo a bordo del arrastrero, que sólo ha estado en el mar durante dos meses", dice Anders Bjørnerem, Director de Investigación y Desarrollo de Nordic Wildfish en Noruega.

-¿Así que esta tecnología es completamente nueva?

"Sí. Nadie ha hecho esto antes, y es muy emocionante. Ya hemos sido nominados para el Premio a la Innovación 2016 otorgado por la revista técnica Teknisk ukeblad ", dice Bjørnerem.

Producción no sostenible de alimentos
Nordic Wildfish se encuentra en la isla de Valderøya, al oeste de Ålesund, Noruega, y ha estado trabajando en estrecha colaboración con la empresa de investigación SINTEF durante algún tiempo para promover el desarrollo tecnológico.

"Hasta el 92 por ciento del subproducto de peces blancos no se utiliza", dice Bjørnerem.

"Comúnmente son sólo los filetes que se procesan para convertirse en alimento. Esto no es una producción sostenible de alimentos. A medida que nos acercamos a 2050, la demanda de alimentos en este planeta aumentará hasta en un 70 por ciento debido a los altos niveles de crecimiento de la población. La industria debe tener como su objetivo de utilizar todo el pescado ", dice Ana Karina Carvajal, Gerente de Investigación de SINTEF Pesca y Acuicultura.

Según un informe publicado por SINTEF en 2014, 340.000 toneladas de subproducto de pescado blanco se descartan anualmente. SINTEF considera que este material tiene un gran potencial comercial si puede ser procesado para producir productos finales de alta calidad, tales como ingredientes en alimentos para animales y alimentos para consumo humano.

El trabajo en equipo es clave

A bordo del barco Molnes, el subproducto del pescado blanco se procesa mediante hidrólisis enzimática para producir valiosas proteínas, aminoácidos y aceites de pescado. Muchas tecnologías han sido desarrolladas y adaptadas para la instalación a bordo del barco de arrastre restaurado.

"Un excelente trabajo en equipo entre los investigadores y la industria permitirá que muchos nuevos sistemas para una mejor explotación de los peces se implementen en los próximos dos o cuatro años", dice Carvajal. "Estamos muy contentos de ver que algunos segmentos dentro de la industria ya han dado los primeros pasos hacia una producción de alimentos más sostenible", dice Carvajal.

http://geminiresearchnews.com

SINTEF
AlphaGalileo
28 Noviembre 2016

Mercado de Cubierta y Baranda Compuesta por Tipo, por Resina, por Aplicación y por Región - Tendencias y Pronósticos Globales al 2020

Resumen
MarketsandMarkets espera que el mercado global de Cubierta (decking) y Baranda (railing) Compuesta crezca de $ 1,700 millones en 2015 a $ 3,090 millones en 2020, a una tasa de crecimiento anual compuesto de 12,60% de 2015 a 2020. El mercado mundial fue testigo de un fuerte crecimiento en los últimos años, considerando la alta demanda de compuestos de recubrimientos en EUA, Alemania y países en desarrollo como Medio Oriente, Brasil y China. La creciente industria de la construcción en estos países está impulsando el mercado de Cubierta y Baranda Compuesta.

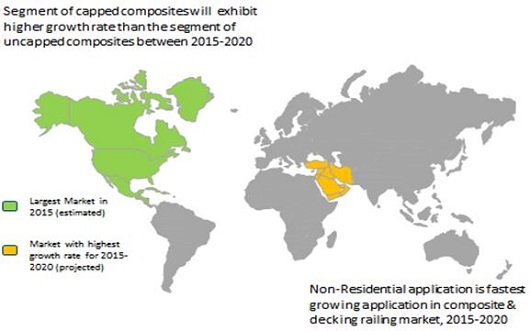
Las aplicaciones principales de Cubierta y Baranda Compuesta están en sectores residenciales y no residenciales. La aplicación no residencial es la aplicación de más rápido crecimiento en el mercado de Cubierta y Baranda Compuesta durante el período de pronóstico. Las propiedades ofrecidas por las Cubierta y Baranda Compuesta, como la resistencia a la expansión térmica y la contracción cuando se exponen a la luz solar, la resistencia a la rotura y podredumbre, etc., son útiles en áreas de aplicación como muelles, puertos deportivos, patios, piscinas, hoteles y lugares vacacionales.


Las principales resinas utilizadas para la fabricación de cubiertas y barandas compuestas incluyen polietileno, polipropileno y cloruro de polivinilo. Las cubiertas y barandas compuestas basadas ​​en polietileno tienen la parte de mercado más grande en el mercado de cubiertas y barandas compuestas. La resina de polietileno tiene alta resistencia y rigidez que es ideal para aplicaciones residenciales que requieren viga de 16" en el centro. Las cubiertas y barandas compuestas del polipropileno son el tipo de resina que crece más rápido en el mercado global de cubiertas y barandas compuestas. La resina de polipropileno resiste la expansión y contracción térmica, haciéndola útil en la producción de cubiertas y barandas compuestas en regiones de alta temperatura.

El mercado de cubiertas y el mercado de barandas compuestas está dominado principalmente por el tipo de compuestos recubiertos debido a sus propiedades como la resistencia a las astillas, la pudrición, el crecimiento de moho y levaduras, y el descoloramiento. Los compuestos recubiertos también proporcionan un costo de mantenimiento ultra bajo y una estética superior en comparación con los productos de cubiertas y barandas de madera natural. Son ampliamente utilizados en aplicaciones residenciales y no residenciales debido a sus propiedades físicas. América del Norte es el principal mercado para cubierta y baranda compuestos cubiertos. Es también el mayor mercado no residencial para cubierta y baranda compuesta, seguido por Europa. Se prevé que la introducción de compuestos recubiertos en el resto del mundo y la región de Asia-Pacífico, junto con el aumento de la conciencia del producto y los beneficios asociados con ella, Durante el período de previsión. Éstos son algunos de los factores que impulsan a los compuestos recubiertos en el mercado de cubierta y baranda compuesta.

En la actualidad, América del Norte es el mayor consumidor de cubierta y baranda compuesta. EUA, Alemania y China se encuentran entre los principales mercados de cubierta y baranda compuesta. Se proyecta que el mercado de Oriente Medio para cubierta y baranda compuesta dentro de la región resto del mundo, registre el CAGR más alto durante el período de pronóstico. El crecimiento de la industria de la construcción y la mejora de las condiciones financieras en la región ha llevado a un aumento en la demanda de cubierta y baranda compuesta.


Cubierta de PVC celular, productos de cubierta y de baranda de aluminio son algunos de los productos sustitutos disponibles en el mercado de cubierta y baranda. Constituyen una micro participación en el mercado de cubierta y baranda. Trex Company, Inc. (EE.UU.) es el principal actor en el mercado de mercado de cubierta y baranda compuesta. La gran escala de sus operaciones ofrece una rentabilidad en la fabricación, comercialización y venta de cubierta compuesta.

El mercado de cubierta y baranda compuesta se compone de fabricantes como Trex Company, Inc. (EUA), UPM Biocomposites (Finlandia), Advanced Environmental Recycling Technologies, Inc. (EUA), TAMKO Building Products, Inc. (EUA), TimberTech (EUA) y otros.

Alcance del Reporte

El reporte de investigación segmenta el mercado de cubiertas y barandas en los siguientes sub-mercados

Por Tipo
  • Compuestos con capa externa 
  • Compuestos sin capa externa 
Por tipo de resina:
  • Polietileno 
  • Polipropileno 
  • PVC 
  • Otras resinas 
Por aplicación
  • Residencial 
  • No residencial 
marketsandmarkets.com
Código de reporte: CH 3984
Enero 2016

Creada una plataforma para conseguir que los envases y embalajes de poliolefinas vayan hacia una Economía cada vez más Circular


A la industria europea de los plásticos ha creado una plataforma de colaboración de toda la cadena de valor, para aunar y potenciar los esfuerzos del packaging europeo fabricado con poliolefinas. Por esto, tres organizaciones de la industria de plásticos han creado una nueva Plataforma de Poliolefinas en Economía Circular (en inglés, PCEP) a través de la cual esta industria insta a que todos los agentes implicados se unan a ellos y participen para alcanzar esta meta.

La industria de los plásticos reconoce que tener un enfoque tradicional no activará el difícil objetivo propuesto del 55% del envase y embalaje de plástico “preparado para la reutilización y reciclado”, propuesto para el 2025, como ha sido destacado por la Comisión Europea dentro del nuevo Paquete de Economía Circular. Para conseguir una economía más circular, son necesarios nuevos enfoques e ideas. Esta plataforma, creada recientemente, trabajará con un horizonte de 5 a 10 años basado en soluciones científicas y efectivas.

La plataforma creará un grupo con todos los agentes implicados que identificarán las barreras y oportunidades para incrementar el reciclaje en Europa y trabajar en la dirección de asegurar el abastecimiento de reciclados plásticos de calidad para el mercado europeo. Esto conducirá e a un crecimiento económico y la creación de nuevos puestos de trabajo, a la vez que Europa avanza hacia una economía cada vez más circular.

La innovación está en el centro de esta iniciativa y requerirá apoyo privado y público para que tenga éxito. Las áreas de trabajo prioritarias identificadas son las indicadas a continuación:
  • Desarrollo de unas líneas generales de diseño del envase y protocolos de evaluación de acuerdo con los principios de la Economía Circular.
  • La innovación hará que aumente la reciclabilidad del envase flexible y rígido.
  • Las normas europeas para la clasificación de plásticos, la armonización de métodos de ensayo para materiales reciclados plásticos y la certificación de operaciones del reciclado plástico.
  • La innovación y el desarrollo de mercados para afrontar la demanda de plásticos reciclados.
  • Estimular la innovación para mejorar el reciclado mecánico, la conversión de las tecnologías y la reutilización.
  • Dirigir la investigación y el desarrollo de nuevas tecnologías para convertir los plásticos no reciclables mecánicamente, en recursos para la producción de nuevos materiales.
Anaip (Asociación Española de Industriales de Plásticos) apoya esta iniciativa europea. En esta misma línea, la Asociación ya está trabajando con el reciente grupo sectorial, creado dentro de la División Industria, de 'Plásticos Reciclados' que será el foro de encuentro tanto de recicladores como de la industria de la transformación de plásticos, no sólo de envases y embalajes si no de todas las aplicaciones en las que se pueda utilizar material reciclado.

La industria europea de plásticos, con más de 62.000 empresas y más de 1.4 millones de empleos y que contribuye anualmente con 26.000 millones de euros a las finanzas públicas, es una parte fundamental de la industria en Europa.

Interempresas
21 Noviembre 2016

1 de diciembre de 2016

Mercado de Sistemas de Microirrigación por Tipo, Aplicación, Usuario Final y por Región - Pronóstico Global al 2021

Se prevé que el mercado de sistemas de microirrigación crecerá a un CAGR del 18,3% de 2016 a 2021, para alcanzar un valor proyectado de USD 6,810 millones en 2021. Los sistemas de microirrigación están ganando importancia porque ayudan en la protección contra las situaciones de sequía; siendo estos sistemas una técnica de riego de bajo coste. Por otra parte, el aumento de la escasez de agua y la demanda, y la mejora en el rendimiento de los cultivos y la calidad son también algunos otros factores que están impulsando el crecimiento del mercado.

Dependiendo de la aplicación, el mercado de sistemas de microirrigación es liderado por cultivos de huerta y viñedos, seguidos de cultivos de plantaciones. El rápido crecimiento en la producción de hortalizas de invernadero está impulsando la aplicación de sistemas de microirrigación en cultivos de huertos. El mayor requerimiento de rendimiento de áreas limitadas también ha llevado al crecimiento en su aplicación.

Entre los tipos de sistemas de microirrigación tales como el goteo y el microaspersor, los sistemas de riego por goteo representaron la mayor cuota de mercado en 2015. El riego por goteo se utiliza ampliamente porque, con su aplicación, la pérdida de nutrientes se reduce, se minimiza la lixiviación, se reduce el crecimiento de mala hierba, se verifica la erosión del suelo y se reduce también el costo de la energía, ya que opera a baja presión. Entre los usuarios finales, como los agricultores, corporativos y otros, los corporativos representaron la mayor proporción en 2015, mientras que el segmento de usuarios finales de los agricultores está creciendo con un CAGR más alto debido a la mayor conciencia de las ventajas de la microirrigación para uso agrícola.

América del Norte representó la cuota de mercado más grande para los sistemas de microirrigación, siendo México el mercado de crecimiento más rápido en la región, de 2016 a 2021. Por otra parte, Asia-Pacífico se proyecta como el mercado de más rápido crecimiento para el período considerado para este estudio , Debido a la creciente demanda de agua y la creciente escasez de agua.


La alta inversión necesaria en el momento de la instalación de los sistemas de microirrigación es una de las restricciones para el mercado de sistemas de microirrigación. El requisito de mantenimiento continuo está obstaculizando aún más el crecimiento del mercado de sistemas de microirrigación.

Jain Irrigations Systems Limited, uno de los jugadores prominentes en el mercado de sistemas de microirrigación, se centra tanto en sistemas de riego por goteo como en sistemas de microaspersión. Las competencias básicas de la compañía son sistemas avanzados de fabricación y control de calidad, experiencia regulatoria, conocimiento del mercado y capacidades de I + D. Recientemente, la compañía firmó un acuerdo con Tata Trust (India). El acuerdo abarca el trabajo para la mejora de la agroindustria y la investigación, la extensión de la agricultura y estructuras de desarrollo en la India.

Descripción
Los principales participantes en la cadena de suministro del mercado de sistemas de microirrigación son proveedores de materias primas, fabricantes de sistemas de microirrigación, distribuidores y usuarios finales, tales como empresas, pequeños y medianos agricultores y otros. Los actores clave que se describen en el informe son The Toro Company (EUA), Jain Irrigation Systems Ltd. (India) y Rain Bird Corporation (EUA), Netafim Limited (Israel), Valmont Industries, Inc. Hunter Industries (EUA) y Lindsay Corporation (EUA).

Alcance
Sobre la base de tipo, el mercado de sistemas de microirrigación se ha segmentado de la siguiente manera:
  • Micro aspersor
  • Goteo
Sobre la base de la aplicación, el mercado de sistemas de microirrigación se ha segmentado de la siguiente manera:
  • Cultivos de huerta y viñedos
  • Cultivos de campo
  • Cultivos de plantaciones
  • Otros
Sobre la base del usuario final, el mercado de sistemas de microirrigación se ha segmentado de la siguiente manera:
  • Agricultores (pequeños, medianos y grandes)
  • Usuarios industriales
  • Otros
marketsandmarkets.com
Código de Reporte: AGI 2232
Agosto 2016

Como vaciar la botella de ketchup cada vez... y mejorar las plantas de energía, tambien

Superficies super resbalosas

Para cualquiera (y eso es casi todo el mundo) que haya sacudido y golpeado una botella de ketchup para exprimir la ultimo gota fuera de ella, o aplastar y luego enrollar un tubo de pasta de dientes para expulsar un último chorro en su cepillo, la ayuda puede estar a mano muy pronto. Durante más de una década Kripa Varanasi y sus colegas del Instituto Tecnológico de Massachusetts (MIT) han estado creando y estudiando superficies resbaladizas para su uso en equipos industriales tales como turbinas de vapor y plantas de desalinización.

Más recientemente, han encontrado maneras de aplicar sus ideas para crear recubrimientos internos para los contenedores de modo que su contenido fluya fácilmente y completamente, sin agitación, golpes o apretando. Y ahora ellos piensan que han descubierto una manera de adaptar estos recubrimientos super-resbalosos para dirigir líquidos sobre superficies planas, abriendo la posibilidad de bombear fluidos sin necesidad de tuberías.

La posición del loto

El trabajo del Dr. Varanasi comenzó con lo que se conoce como superficies superhidrofóbicas de desprendimiento de agua, un ejemplo clásico natural de esto es una hoja de loto. Repele el agua de forma tan eficaz que las gotitas simplemente se desprenden. La razón es que la superficie de la hoja está cubierta con estructuras microscópicas que contienen bolsas de aire. Esto reduce la tensión superficial que, de otro modo, provocaría la adherencia de una gotita de agua. Al recubrir las áreas de condensación utilizadas en las turbinas de vapor con superficies similares, su equipo cree que será posible acelerar el derramamiento de las gotas de agua. Eso aumentaría la eficiencia y, como la mayor parte de la electricidad del mundo sigue siendo generada por el carbón, el gas y las plantas nucleares que dependen de turbinas de vapor, también ahorraría una enorme cantidad de dinero.

La misma idea se ha adaptado desde entonces para ayudar a mover otras sustancias, tales como pasta de dientes, pintura y ketchup. Estos tienen una pegajosidad lo que significa que ellos pueden meterse en los bolsillos del aire y prenderse. Para contrarrestar esto, los investigadores reemplazan el aire con líquidos como los aceites. Las superficies resultantes son, de hecho, autolubricantes, de modo que incluso las sustancias más pegajosas fluyen a través de ellas fácilmente. El truco, dice el Dr. Varanasi, es tener la combinación correcta de estructura superficial y fluido lubricante, de modo que el líquido lubricante no sea barrido por lo que fluye sobre él.

Abriendo el sistema operativo de una salsa 
Crear un recipiente completamente vaciable para una sustancia, ya sea ketchup, pasta de dientes, champú o crema para la cara, significa igualar esa sustancia a una estructura superficial específica y un líquido lubricante a medida. La mejor manera de hacer esto, dice el Dr. Varanasi, es diseñar la textura de la superficie para atrapar un lubricante que se deriva de la sustancia con la que se llenará el recipiente. Eso también tiene el beneficio de no contaminar el producto si algo del líquido escapara. Un lubricante para un producto alimenticio, por ejemplo, puede derivarse de un aceite natural que ese alimento contiene.

El equipo del Dr. Varanasi ha desarrollado una base de datos de recetas que pueden usarse para lubricar recipientes para una amplia gama de materiales. En 2012, él y uno de sus estudiantes, Dave Smith, fundaron una empresa llamada LiquiGlide, la que está trabajando con varias firmas de bienes de consumo como Elmer's, un fabricante estadounidense de pegamentos, para crear contenedores fáciles de verter, apretar y sacudir sus productos.

LiquiGlide también ha ideado una variante del sistema que se puede aplicar a la gran cantidad de recipientes y tuberías en las fábricas. Esto, afirma la compañía, podría reducir considerablemente las pérdidas de producción. Por el momento, la tendencia de las cosas como las pinturas a pegarse a las tuberías, los tanques de mezcla, etc., significa que se puede perder el 30% del material, especialmente durante las limpiezas en la producción por lotes, al cambiar a un color diferente de pintura.

Una característica de las superficies impregnadas de líquido del Dr. Varanasi es que las gotitas que se forman sobre ellas tienden a tener una gran área de contacto. Aumenta los efectos de la temperatura superficial sobre una gotita. Y eso hizo que el doctor Varanasi y David Quéré de ESPCI, una universidad de investigación en París, y sus colegas pensando en cómo explotar uno de esos efectos, conocido como movimiento termocapilar. Un cambio en la temperatura puede alterar la tensión superficial de una gotita, haciendo que se mueva. Por lo general, se necesitan grandes diferencias de temperatura incluso para que una gotita se mueva lentamente. Por curiosidad idearon un experimento usando una textura superficial impregnada con aceite.

Como informan en Physical Review Fluids, los investigadores aplicaron un gradiente de temperatura y registraron el movimiento de las gotas de agua. Incluso con cambios bajos de temperatura, las gotas saltaban a lo largo de sus superficies resbaladizas. El grupo ha aumentado posteriormente la velocidad a la que pueden propulsar las gotitas de agua a diez milímetros por segundo. Esto es diez veces más rápido de lo que se ha informado en superficies convencionales.

El Dr. Varanasi y el Dr. Quéré tienen varias ideas para hacer uso de este descubrimiento calentando y enfriando selectivamente diferentes áreas de la superficie para dirigir las gotitas alrededor. Uno de ellos es crear nuevos tipos de dispositivos microfluídicos o laboratorios en un chip, como se les conoce coloquialmente. Estas máquinas de un solo tiro, de un centímetro de diámetro, se utilizan cada vez más para cosas como analizar la sangre.

Para trabajar, tienen que ser capaces de mover los reactivos alrededor de sí mismos a través de diminutas tuberías y válvulas. Este movimiento se ve obstaculizado por la tensión superficial, cuyos efectos aumentan a medida que disminuyen las dimensiones de las tuberías. El Dr. Varanasi y el Dr. Quéré piensan que al calentar y enfriar selectivamente diferentes áreas de una superficie impregnada de líquido, podrían mover y mezclar fluidos sin una tubería tan complicada.

Direccionar fluidos alrededor también podrían ayudar con el trabajo del grupo en el desarrollo de condensadores más potentes. Incluso puede resolver uno de los problemas del vuelo espacial. Muchos equipos convencionales dependen de la gravedad para mover líquidos por dentro de ellos. Eso no funciona en una órbita. Pero el movimiento termocapilar si lo haría.

Mientras tanto, de regreso a la Tierra, la mayoría de la gente puede conformarse con ahorrar incluso un poco de lo que cada año equivale a un enorme lago de desperdicios de condimentos, productos de baño, cremas y casi cualquier otra cosa que viene en botellas, contenedores o tubos. Si el Dr. Varanasi lo consigue, los días de la sacudida y del golpe están contados.

Este artículo apareció en la sección de Ciencia y Tecnología de la edición impresa bajo el titular La última gota

The Economist
03 Diciembre 2016

Mercado de Sistemas de Irrigación Mecanizada por Tipo, Aplicación y Región - Tendencias Globales & Pronóstico al 2019

Resumen
El mercado de sistemas de riego mecanizado es dinámico, con la presencia de un gran número de fabricantes y proveedores globales. Los sistemas de riego mecanizado son muy importantes ya que ellos mejoran el desempeño y el rendimiento de los productos agrícolas, beneficiando así a los agricultores. Los sistemas de riego mecanizado están ganando importancia debido a los altos beneficios de costos, el aumento de las aplicaciones de uso final y su eficiencia en el riego de la tierra. Los agricultores, especialmente en los países de Asia-Pacífico y América del Norte, han ayudado a impulsar el mercado globalmente.

Tamaño de Mercado de Irrigación Mecanizada, por Aplicación, 2014 vs. 2019 ($ Millones)

E – Estimado; P - Proyectado. Fuente: Entrevistas con Expertos y Análisis del Autor  
Se prevé que el mercado global crecerá a una tasa de variación interanual del 15,3% entre 2014 y 2019. El mercado estaba dominado por América del Norte en 2013, que representaba alrededor del 39% del mercado total de sistemas de riego mecanizado. Se prevé que la región de Asia-Pacífico sea el mercado de más rápido crecimiento durante el período considerado para este estudio, debido a la creciente demanda de alimentos ya una mayor concientización sobre los beneficios de los sistemas de riego mecanizado. En cuanto a las aplicaciones, se prevé que los cultivos agrícolas serán el segmento más grande de 2014 a 2019. Se prevé que el segmento de sistemas de riego de pivote central crezca a un CAGR del 15,4% durante el período considerado.

El mercado de sistemas de riego mecanizado se caracteriza por una intensa competencia debido a la presencia de un gran número de grandes y pequeñas empresas. Las expansiones, adquisiciones, acuerdos y lanzamientos de nuevos productos son las estrategias clave adoptadas por los actores del mercado para asegurar su crecimiento en el mercado. El mercado está dominado por actores como Valmont Industries (EUA) y Lindsay Corporation (EUA). (Holanda). Los otros grandes actores del mercado son Rivulis Irrigation (Israel), The Toro Company (EUA), Jain Irrigation Systems Limited (India), Nelson Irrigation Corporation (EUA), Netafim Limited (Israel), Rain Bird Corporation Irrigation Co. (EUA) y EPC Industries Limited (India).

Descripción del Reporte
El mercado mundial de sistemas de riego mecanizado ha crecido exponencialmente en los últimos años. Las regiones con escasez de agua y los países basados ​​en la agricultura son los principales objetivos de la industria. El aumento del rendimiento de las cosechas y la mejora de la calidad mediante el uso de sistemas de riego mecanizados están impulsando el mercado mundial de sistemas de riego mecanizado. La demanda en las naciones desarrolladas es impulsada principalmente por los perfiles tecnológicos recientemente desarrollados y la comodidad creciente para los agricultores. La demanda de sistemas de riego mecanizados está creciendo rápidamente en los países en desarrollo más poblados del mundo, como China y la India. Los amplios cambios climáticos han atraído a los agricultores de los países en desarrollo de Asia-Pacífico hacia el uso de sistemas de riego mecanizados.

El mercado, en términos de valor, se proyecta para alcanzar los $ 4,840.80 millones para 2019, con un CAGR de alrededor del 15.3% a partir de 2014. Factores como los beneficios de alto costo, el aumento del uso de la tecnología, el aumento de la población y el aumento de los requerimientos de alimentos son los principales impulsores del mercado de sistemas de riego mecanizado. El mercado global ha estado creciendo a una tasa sin precedentes en los últimos cinco años. Este crecimiento es alimentado por las crecientes preocupaciones sobre la escasez de agua, así como por la optimización de recursos y rendimiento. Este crecimiento es particularmente mayor en regiones como América del Norte y Asia-Pacífico.

El mercado de sistemas de riego mecanizado está muy fragmentado y los principales actores del mercado impulsan el crecimiento con acuerdos, expansiones, adquisiciones y lanzamientos de nuevos productos para desarrollar su posición. Es competitivo, con los protagonistas principales involucrados en la investigación y desarrollo de nuevos sistemas de riego mecanizado.

La industria de sistemas de riego mecanizado tiene muchos actores, (pequeños, medianos y grandes); Sin embargo, la industria está dominada por unos pocos. Valmont Industries (EUA.) y Lindsay Corporation (EUA) representan colectivamente alrededor del 50% del mercado total. El lanzamiento y el desarrollo de nuevos productos  represento ser la estrategia de crecimiento más preferido en este mercado. El propósito de adoptar esta estrategia es que se traduce en una mayor presencia geográfica y una mayor cartera de productos. Otros actores como Rivulis Irrigation (Israel), The Toro Company (EUA), Jain Irrigation Systems Limited (India), Nelson Irrigation Corporation (EUA), Netafim Limited (Israel), Rain Bird Corporation (EUA), TL Irrigation Co. (EUA), y EPC Industries Limited (India) también tienen una fuerte presencia en el mercado.

Participación de Mercado de Sistemas de Irrigación Mecanizado (Valor), por Región, 2013

Fuente: Entrevistas con Expertos y Análisis del Autor 
Alcance del Reporte
Este reporte de investigación categoriza el mercado global basado en tipo, aplicación.

Basado en tipo, se ha segmentado el mercado como sigue
  • Pivote central
  • Movimiento lateral
  • Fijación sólida
  • Otros (cañones viajeros, fijacion permanente, rodillo lateral, y sistemas moviles de irrigación)
Basado en la aplicación
  • Cultivos agrícolas
  • Cultivos de vivero
  • Céspedes & Jardines
marketsandmarkets.com
Código de Reporte: AGI 3227
Marzo 2015

Año de Crisis para Eli Lily

En 2017 el nuevo jefe de Eli Lilly tendrá que hacer frente a una expiración importante de patentes. Para la mayoría de las compañías farmacéuticas, el abismo de patente ahora se ha aliviado después de las patentes expiradas para las mega drogas alcanzaron su máximo en 2012. Sin embargo, Eli Lilly de EUA todavía se enfrenta a un gran desafío en noviembre de 2017, cuando perderá exclusividad en el mercado nacional de Cialis (taladafil), su droga más vendida para la disfunción eréctil. Esto proporcionará una prueba temprana para Dave Ricks, quien reemplazará al por muchos años presidente y director ejecutivo de Lilly, John Lechleiter, en enero de 2017.


Cialis obtuvo unos ingresos de US $ 2.300 millones en 2015, una gran suma para una empresa que ya está sintiendo una reducción de ingresos y beneficios (véase el gráfico). De hecho, el crecimiento de las ventas en todo el mundo de sólo un 1% en 2015, el más pequeño aumento anual desde que se lanzó en 2003, conforme los precios de los medicamentos rivales, como Viagra (sildenafil citrato) de Pfizer, se tambalean y las ventas pasan a en línea. Esto es en comparación con el crecimiento de ventas de 30% registrado en los primeros años de la droga y 12% de crecimiento tan recientemente como 2013.

Eli Lilly tiene otras mega drogas a las que puede voltear. Humalog, una insulina, logró un aumento de 2% en los ingresos en 2015, a US $ 2.800 millones, a pesar de que su principal patente estadounidense expiró en 2013. Hubo menos buenas noticias para Alimta (pemetrexed), un tratamiento contra el cáncer cuyos ingresos mundiales cayeron 11% a US $ 2.500 millones a medida que las patentes expiran fuera de los Estados Unidos. Sin embargo, en 2015 Lilly ganó una batalla legal clave asegurando que, aunque una de las patentes estadounidenses de Alimta expiraron en enero de 2017, la otra debería protegerla de la competencia genérica hasta el 2022.

Ganar batallas legales como esta es importante para los ingresos de Lilly en el corto plazo, pero más significativo en el largo plazo será su éxito en la búsqueda de nuevos productos. A finales de 2016, Eli Lilly dio una mala noticia en este frente, cuando informó los datos del ensayo de solanezumab, un tratamiento experimental de Alzheimer. Los ensayos anteriores habían despertado la esperanza de que el fármaco podría retardar el deterioro cognitivo en pacientes con Alzheimer leve, pero los últimos datos fueron tan decepcionantes que Lilly ya no buscará la aprobación de solanezumab.

Es un gran revés para los pacientes y para la compañía. Sin embargo, Eli Lilly continuará con su investigación de Alzheimer, así como sus otros proyectos de investigación y desarrollo. La empresa había dicho anteriormente que su cantera debería permitirle lanzar hasta 20 nuevos productos para 2023, algunos de los cuales podrían representar grandes ventas.

Entre los fármacos experimentales más prometedores está el el abemaciclib, una de las nuevas generaciones de fármacos inmuno-oncológicos dirigidos a los genes CDK4 y CKD6 que hacen que las células cancerosas crezcan rápidamente. Abemaciclib se está probando actualmente para el cáncer avanzado de pecho, pero puede también ser eficaz contra otros cánceres, incluyendo cánceres de páncreas y de pulmón de células no pequeñas.

A diferencia de Ibrance de Pfizer (palbociclib), el primer inhibidor de CDK4/6 en ganar aprobación, la evidencia de abemaciclib no ha sido hasta el momento suficientemente buena para detener los ensayos de Fase III, mas temprano. Pero Lilly todavía espera que sus resultados finales del ensayo en la primera mitad de 2017 permitan anunciar algunas muy bienvenidas buenas noticias

Reporte de The Economist Intelligence Unit
Noviembre 2016

Las Industrias en el 2017

Cuando se trata de 2017, nuestras previsiones están necesariamente sujetas a cierta incertidumbre. Aunque el Sr. Trump ha prometido cumplir sus promesas de campaña, muchas de esas promesas eran vagas. Lo que parece cierto es que es probable que las barreras comerciales aumenten, mientras que el Sr. Trump probablemente tomará una línea más dura que su predecesor en temas tan diversos como el acuerdo nuclear iraní, la inmigración mexicana y la presión para reducir las emisiones. En Europa, mientras tanto, muchas empresas siguen enervadas por la decisión del Reino Unido en junio de abandonar la UE. Aunque el Brexit no se finalizará durante varios años, podría fomentar otros votos de protesta contra la UE en 2017.

Además de este amplio panorama, este informe describe otras tendencias clave en los seis sectores de la industria.

Para el sector automotriz, la perspectiva a nivel mundial es una vez más de expansión constante, con ventas de automóviles en alza en un pronóstico de 2,4% en general. Sin embargo, existen varios riesgos legales, políticos y regulatorios para esta perspectiva. En Estados Unidos, los recortes de impuestos, el mayor gasto en infraestructura y las normas ambientales más flexibles ayudarían a la industria. Sin embargo, la antipatía del Sr. Trump hacia el libre comercio podría perjudicar a los fabricantes de automóviles y componentes. Su intención expresa de acabar con el acuerdo nuclear entre Estados Unidos e Irán también pone en duda el renacimiento en el mayor mercado de automóviles de Oriente Medio, donde el PSA de Francia y Renault están entre los que apuestan por un rápido crecimiento.

Una mayor fuente de preocupación es el mercado de automóviles más grande del mundo, China, que se prevé que crezca menos en 2017 una vez que el recorte de impuestos para los coches pequeños expira a finales de 2016. Eso es aún más malas noticias para Volkswagen, un líder del mercado allí. Globalmente, la empresa alemana parece incapaz de trazar una línea bajo su escándalo de emisiones de diesel, amenazando su estabilidad financiera y provocando un mayor escrutinio en muchos mercados.

En paralelo, casi todos los grandes fabricantes de automóviles están subiendo las inversiones en vehículos eléctricos, a pesar de los bajos precios del petróleo. Los futuros carros serán cada vez más eléctricos, conectados y autónomos, y el 2017 traerá progreso en los tres frentes.

En los bienes de consumo y el comercio minorista, mientras tanto, la confianza de los consumidores podría ser frágil en 2017. Aunque el crecimiento de Estados Unidos podría ser impulsado por recortes de impuestos, el crecimiento de las ventas en Europa occidental se estancará, con sensibilidad de precios todavía alta y muchos consumidores enervados por las implicancias del Brexit.
Las cosas se ven mejor en el mundo emergente, conforme las economías en desarrollo importantes como Rusia y Brasil muestran una vida renovada. Aunque los volúmenes de ventas de China bajarán, India asumirá algo de la holgura. Las reglas más flexibles allí han allanado el camino para que las marcas extranjeras tales como IKEA abran almacenes de insignia en 2017.
La tecnología seguirá impulsando el gasto, pero los lanzamientos de productos en 2017 tenderán a girar alrededor de ideas para hacer las tecnologías más baratas y más convenientes, incluyendo inteligencia artificial y realidad virtual. La tecnología también facilitará las compras, a medida que se amplíe la distribución multicanal. Los jugadores basados ​​en la web abrirán más tiendas físicas en 2017; los rivales de ladrillo y mortero como Wal-Mart devolverán el golpe aumentando sus propias ofertas en línea.

Las políticas del Sr. Trump también echan una sombra potencial sobre el sector energético. La generación de energía renovable está en aumento a nivel mundial y el Acuerdo de Cambio Climático de París se sumará al impulso. Sin embargo, la administración republicana del señor Trump tratará de sacar a los Estados Unidos del pacto, o ignorarlo por completo. El Plan de Energía Limpia de los Estados Unidos se ve tan bien como condenado. Globalmente, los combustibles fósiles seguirán siendo el pilar del uso de la energía, ayudado por un impulso a la capacidad de exportación de gas natural licuado y la continuidad de los bajos precios del petróleo. Los precios del crudo Brent subirán a un promedio de US $ 56,5/barril, pero se mantendrán muy por debajo de los máximos recientes. 

Una OPEC agresiva quisiera empujar los precios más arriba, pero la habilidad de los ágiles perforadores de esquisto de Estados Unidos para revertir rápidamente las caídas recientes de la producción pondrán una prueba severa. (Para un ejemplo de una gran compañía petrolera nacional deseosa de expandir la producción en 2017, podemos seguir a Petróleos Mexicanos).

Cuando se trata de servicios financieros, el crecimiento débil, las bajas tasas de interés y las duras regulaciones seguirán oscureciendo la perspectiva en 2017. Los servicios financieros en los mercados emergentes ampliarán su alcance atractivamente, ayudados por innovaciones tecnológicas como la banca móvil. Sin embargo, los leales financieros occidentales no tienen lugar para la complacencia, dada su dependencia de las economías avanzadas. Una UE de crecimiento lento, bajo la sombra del Brexit, tiene el mayor riesgo para las finanzas. Las nubes de incertidumbre se concentrarán sobre todo en la ciudad de Londres, que comenzará a perder competitividad -y negocios, para bien de Francfort e incluso Nueva York.

Los financieros encontrarán más razones para preocuparse en forma de la montaña de la deuda china, aunque nuestro pronóstico para 2017 es bastante optimista (no así para el 2018). Las bajas tasas de interés restringirán los beneficios de los prestamistas. Después de la victoria del Sr. Trump, hemos cambiado nuestra opinión y ahora creemos que Estados Unidos aumentará las tasas dos veces en 2017, pero otros bancos centrales del mundo rico mantendrán las tasas excepcionalmente bajas. El alivio cuantitativo fluirá a través de la economía global.

Los reguladores también seguirán ajustando poco a poco los tornillos, aunque los bancos estadounidenses pueden disfrutar de un ligero descenso en la presión regulatoria en algunas áreas con la llegada del Sr. Trump a la Casa Blanca. Por ejemplo, la administración Trump puede revertir ciertos planes del paquete de reformas financieras de los Estados Unidos en 2010, y podría reestructurar los requisitos de capital, poniendo a Estados Unidos en conflicto con esfuerzos de reforma globalmente armonizados, como los acuerdos de Basilea III.

Las empresas de cuidado de la salud también pueden beneficiarse de una regulación más holgada en EUA después de la victoria del Sr. Trump. Algunos también pueden dar la bienvenida a la perspectiva de nuevos ataques republicanos contra la Ley de Asistencia Asequible de 2010 (ACA) y el sistema de seguro público de salud resultante conocido como Obamacare. Incluso si el Sr. Trump decide no perseguir una revocación a gran escala de la ACA, Obamacare puede ser degradado hasta el punto en que es insostenible. Lo que podría reemplazarlo aún no está claro, aunque puede involucrar programas de seguros estatales en lugar de federales.

En otras partes, las empresas farmacéuticas se enfrentarán con más regulación, no menos importante para mantener bajos los precios de los medicamentos tanto en los mercados desarrollados como en los países en desarrollo. Sin embargo, más de 30 países también están dispuestos a impulsar mejoras significativas de sus sistemas de salud en 2017, lo que resulta en un mayor gasto general. Las expiraciones de patentes, otra pesadilla para la industria farmacéutica, han pasado su pico, pero algunas compañías todavía están sufriendo (un ejemplo es Eli Lilly). Las aprobaciones de biosimilares - versiones genéricas de los medicamentos biotecnológicos - se acelerarán en 2017, especialmente en Estados Unidos.

Un cambio estructural profundo en la industria de las telecomunicaciones mantendrá la presión sobre muchos operadores. La UE aumentará sus dificultades con la imposición de un mercado único digital y, para junio de 2017, la eliminación de las tarifas de 'roaming'. Ajustando más sus balances financieros, muchos decidirán que deben licitar un nuevo espectro caro. Las subastas - como las previstas para 2017 en Sudáfrica, México y el Reino Unido- podría eventualmente elevar los precios que los consumidores pagan por los contratos telefónicos.

La inclinación de los consumidores por los proveedores de servicios baratos tal como WhatsApp es un serio problema para las empresas de servicios públicos, así como su deseo de una funcionalidad y portabilidad superiores es una carga para los fabricantes de teléfonos inteligentes como Samsung en Corea del Sur. En 2017, el principal fabricante de teléfonos inteligentes se esforzará por recuperarse de su crisis por los teléfonos combustibles. Se enfrenta a una dura batalla para poner detrás de él el daño reputacional que el episodio ha causado.

A pesar de estas preocupaciones y las incertidumbres más amplias desencadenadas por la inesperada victoria del Sr. Trump, nuestras perspectivas económicas fundamentales para la economía mundial en 2017 son relativamente benignas. Nuestras previsiones para el entorno empresarial también son en su mayoría benignas, al menos cuando se trata de crecimiento del mercado. Sin embargo, las empresas de los seis sectores tendrán que vigilar cuidadosamente las tendencias mencionadas en el próximo año.

La economía mundial en 2017
Las amenazas al crecimiento económico mundial están aumentando. El sentimiento anti-globalización popular ha provocado la elección de Donald Trump en los EE.UU. y la salida de Gran Bretaña de la UE. Sin embargo, a pesar de los riesgos planteados, la economía mundial está de hecho establecida para un año ligeramente mejor en 2017.
Muchos mercados emergentes serán ayudados por una perspectiva más firme para las materias primas. La EIU prevé que los precios promedio del crudo Brent subirán un 25 % en 2016, hasta US $ 56,5 / barril; Los precios de los productos básicos no petroleros subirán por primera vez en años.

Los beneficiarios serán Rusia y Brasil, ambos recuperándose de recesiones. Esto acelerará la expansión económica en el mundo no perteneciente a la OCDE hasta 4,3% a las tasas de cambio del mercado. La OCDE verá una aceleración menor al 1,8%, mientras que el crecimiento mundial se elevará al 2,5%.

Un riesgo para esta historia optimista radica en la economía más grande del mundo. Nuestro pronóstico básico para la economía estadounidense es soleado, con un crecimiento del PBI del 2,3%. Aunque esperamos un endurecimiento monetario más rápido por parte de la Reserva Federal, el banco central, esto podría ser compensado por los prometidos recortes de impuestos y gastos de infraestructura del Sr. Trump. Sin embargo, si el Sr. Trump avanza con políticas comerciales proteccionistas, podría socavar el crecimiento de Estados Unidos y del mundo.

La política monetaria en otras partes del mundo avanzado seguirá siendo abrumadoramente floja. Los gobiernos también recurrirán a la política fiscal para estimular la demanda. En Japón, por ejemplo, el primer ministro, Shinzo Abe, está lanzando aún más estímulo a la economía y el déficit fiscal se ampliará. Mientras tanto, China con su pesada deuda, evitará una fuerte desaceleración en 2017 (no así en 2018), ya que Asia crece en un saludable 3,9%.


Europa, una vez mas decepcionara, gracias en parte al Brexit. Las consecuencias de la decisión del Reino Unido de abandonar la UE serán duraderas, profundas y nubladas por la incertidumbre. A medida que el sentimiento de los consumidores y las empresas en la quinta economía más grande del mundo caen, la recesión sobrevendrá en 2017. Europa manejará sólo un 1,4% de crecimiento. Con importantes elecciones en Francia y Alemania para 2017, el temor es que las fuerzas que van en contra de la globalización ganen terreno.

Reporte especial de The Economist Intelligence Unit
Noviembre 2016

30 de noviembre de 2016

Cuando el Petróleo ya no Tenga Demanda

Rumbo al crepúsculo

Un vistazo a una era post-petróleo
STEWART SPENCE era un joven hotelero en Aberdeen en 1971 cuando se dio cuenta de lo que significaba una oleada de petróleo. Su hotel, el Commodore, era el único en la ciudad escocesa con cuartos de baño dentro de la habitación. Un día un ejecutivo petrolero estadounidense entró a toda velocidad, con denim, botas de vaquero y un sombrero. Una vez asegurado que las habitaciones tenían instalaciones privadas, reservó 20 habitaciones durante seis meses y pagó por adelantado con un cheque bancario. El estadounidense, jefe de una empresa de servicios petroleros llamada Global Marine, transportaba tres plataformas petrolíferas desde el Golfo de México hasta Aberdeen. Así comenzó el boom petrolero del Mar del Norte en Escocia. Churrasquerías, los cigarros y las palabras como operarios y peones se impusieron. Los tejanos eran famosos por beber el champán Dom Pérignon en tazas. Ellos se dieron la gran vida hasta que los precios del petróleo se estrellaron en 1986. Luego desaparecieron casi tan rápidamente como habían venido, dice el Sr. Spence.

Desde aquellos días el petróleo ha traído tanto auge y fracaso a Aberdeen, pero nunca antes de la sensación de desánimo que se apodera hoy de la ciudad. En 2012 tenía más multimillonarios por cada 100.000 personas que Londres y el helipuerto más ocupado del mundo, llevando a los trabajadores desde y hacia las plataformas. Pero el colapso del precio del petróleo en 2014 llevó a casa el hecho de que después de casi medio siglo de explotación, muchos de los campos costa afuera de Aberdeen se han vuelto demasiado caros para ser sostenibles. El número de puestos de trabajo se ha desplomado, y algunos productores de petróleo están al borde de la bancarrota.

A medida que el mundo entra en lo que podría ser el crepúsculo de la era del petróleo, algunos se preguntan si las dificultades de Aberdeen podrían ser un precursor de las cosas que vendrán en las regiones productoras de petróleo en todo el mundo. El señor Spence lo piensa así. Él todavía administra el hotel más elegante en Aberdeen y está a punto de instalar una estación de carga para los vehículos eléctricos.

No tan rápido, dicen muchos veteranos de la industria petrolera. Ellos aceptan que las regiones petroleras de alto costo como el Mar del Norte de Escocia, las arenas petrolíferas de Canadá y el Ártico ruso pueden estar en problemas, pero esperan por lo menos otro auge petrolero más, nacido de las cenizas del fracaso de hoy, porque ha habido tan poca inversión en los dos últimos años para abrir nuevas fuentes de suministro. En el próximo par de años, piensan que el mercado volverá a pasar de exceso a escasez. Los mayores beneficiarios serán los productores en lugares con petróleo abundante y de bajo costo, como el Medio Oriente, la cuenca del Permiano de América, los campos de pre-sal de Brasil y partes de África occidental. Pero aunque esas regiones pueden ver un auge en la inversión, sería de corta duración, porque la demanda a largo plazo está cayendo y el mercado podría rápidamente sobrecargarse.

Después del anochecer
Cuando llegue, ¿qué podría significar un declive terminal en el uso del petróleo para la industria, los gobiernos y el mundo en general? La mayor turbulencia se sentiría en los países en desarrollo dependientes del petróleo. Como señala Jason Bordoff, del Centro de Política Energética Global de la Universidad de Columbia, las tensiones sociales que ahora se manifiestan en los petro estados con restricciones presupuestarias como Venezuela y Nigeria son una muestra de las cosas por venir. Los países del Golfo acelerarían sus esfuerzos para diversificar sus economías lejos del petróleo, como ya lo está haciendo Arabia Saudita. América podría repensar su negociación geopolítica de "petróleo-por-seguridad" con ese país. Los menores ingresos petroleros podrían aumentar la inestabilidad en lugares como Irak.

Las empresas petroleras, por su parte, tendrán que explorar nuevas lineas de negocio
Las compañías petroleras, por su parte, tendrán que explorar nuevas líneas de negocio. El Mar del Norte ofrece una visión de algunas de las oportunidades que tenemos por delante. Cerca de Aberdeen, empresas como Royal Dutch Shell están desmantelando partes de la espectacular red de plataformas y tuberías instaladas en los años setenta. Andrew McCallum, asesor del regulador de Gran Bretaña, la Autoridad de Petróleo y Gas, dice que las compañías petroleras podrían desplegar sus habilidades de desmantelamiento en proyectos alrededor del mundo.

Miremos a Noruega
Statoil, la petrolera estatal noruega, ha dado un ejemplo de lo que las compañías petroleras podrían hacer en el futuro. A principios de este año, ella adquirió un contrato de arrendamiento para construir el mayor parque eólico flotante del mundo a 15 millas de la costa de Peterhead, al norte de Aberdeen. Cada una de sus cinco turbinas de 6 MW estará atada al lecho marino sobre una base de acero flotante, lo que le permitirá operar en aguas más profundas que una turbina convencional incrustada en el fondo marino. Eso le dará acceso a vientos más fuertes más allá de la costa, por lo que es más barato producir electricidad.

De nuevo en Noruega, Statoil también opera dos proyectos para almacenar dióxido de carbono bajo el agua, en algunos de los ejemplos más avanzados de tecnología considerada clave para eliminar los gases de efecto invernadero de la atmósfera: captura y almacenamiento de carbono (CAC). Esto es costoso y todavía está en su infancia, y los gobiernos lo han apoyado sólo de manera errática. En 2015 se almacenaron sólo 28 millones de toneladas de CO2. Para ayudar a cumplir con el límite de 2ºC, la AIE dice que el mundo necesita almacenar 4 mil millones de toneladas al año para 2040.

Los biocombustibles son otra forma de diversificación. En el puerto de Rotterdam,en el Mar del Norte, Neste, un refinador finlandés, despacha las grasas de desecho de los mataderos del mundo y los convierte en biodiesel para el transporte y la industria de la aviación. Cuesta mas que el diesel regular, pero bajo las reglas de la UE, la mezcla de combustible debe incluir 10 % de biocombustibles. El jefe de Neste, Matti Lievonen, recuerda que en 2012, las nueve décimas partes del beneficio operativo de su empresa provino de la refinación de combustibles fósiles, mientras que ahora las energías renovables representan el 40%.

No todas las compañías petroleras quieren ser innovadoras. Muchos planean desarrollar más gas, pero también insisten en que la demanda mundial de petróleo como materia prima para los petroquímicos los mantendrá en los negocios incluso si la demanda de los coches disminuye. La AIE predice que los petroquímicos aumentarán la demanda de petróleo en casi 6 millones de b/d en los próximos 25 años. Las compañías petroleras están presionando a los gobiernos para que impongan impuestos sobre el carbono, creyendo que son la mejor manera de eliminar el carbono y promover el gas natural, al menos hasta que las energías renovables y las baterías hayan alcanzado la mayoría de edad. Hasta ahora, los gobiernos han demostrado un notable apetito por esos impuestos. La AIE calculó que los mercados de carbono cubrieron sólo el 11% de las emisiones globales relacionadas con la energía en 2014. En contraste, el 13% de las emisiones estaban vinculadas al uso de combustibles fósiles apoyado por subsidios al consumo.

Los combustibles de transporte son más ampliamente gravados, pero a tasas muy diferentes, que van desde altas en Europa a bajas en América y China. Los expertos dicen que en Estados Unidos es más fácil regular el consumo de combustible a través de las normas de eficiencia de los vehículos, que los consumidores notan mucho menos que los impuestos sobre los combustibles.

Los jugadores cruciales, y subestimados, en el futuro del petróleo son los consumidores. Sus opciones, al menos tanto como las de los productores y los gobiernos, determinarán su destino final, porque el petróleo alimenta las industrias que fabrican bienes para ellos, los camiones que entregan esos bienes, los automóviles que conducen y los objetos plásticos que llenan sus hogares .

Este informe especial comenzó recordando cómo el caballo fue desplazado por el automóvil. Los planificadores urbanos no encontraron maneras de reducir el problema del estiércol. Los gobiernos pavimentaron caminos, colocaron letreros de tráfico e introdujeron leyes que permitieron que el automóvil se estableciera. Sin embargo, fue el atractivo del modelo T para millones de consumidores lo que finalmente expulsó al caballo de la carretera.

Del mismo modo, las compañías petroleras pueden volcar su atención a los combustibles alternativos, los gobiernos pueden manipular con los impuestos sobre el combustible y los cargos por congestión, los costos de la batería puede bajar de golpe y la red eléctrica se puede convertir para trabajar con sol y viento. Pero ninguno de estos desarrollos por sí solos terminarán la era del petróleo. Sólo cuando los empresarios pueden capturar la imaginación del público con nuevos vehículos que transforman toda la experiencia de viaje, en lugar de simplemente cambiar el combustible, el motor de gasolina se quedará fuera del camino.

Esto podría suceder con los automóviles eléctricos autodirigidos, que eventualmente podrían llegar a ser no sólo los vehículos de viaje de cuatro ruedas, sino también las oficinas móviles, los hoteles y los centros de entretenimiento, circulando silenciosamente por las calles de la ciudad día y noche. O podría ser alguna otra innovación futurista. Una nueva obra en Londres, "Oil", predice que la era de los hidrocarburos terminará con los chinos extrayendo helio-3 en la Luna para alimentar coches y hogares con energía nuclear en la Tierra. Cualquiera que sea su fantasía en particular, habrá más guerras de petróleo y choques de petróleo. Pero será cuando el motor de combustión interna eventualmente pierda su notable agarre sobre las carreteras del mundo que la edad del petróleo llegará a un chirriante frenazo.

The Economist
24 Noviembre 2016

El Futuro del Petróleo

Rompiendo el hábito

El uso del petróleo en el mundo se aproxima a un punto de inflexión, escribe Henry Tricks. Pero no esperemos que termine inminentemente


A la vuelta del siglo XX, el desafío medioambiental más desagradable que enfrentaban las grandes ciudades del mundo no eran los barrios marginales, las aguas residuales o el hollín; Era estiércol de caballo. En Londres en 1900, unos 300.000 caballos tiraron de cabinas y omnibuses, así como carros, drays y haywains, dejando un pantano de estiércol en su estela. Los ciudadanos de Nueva York, donde vivían 100.000 caballos, sufrieron la misma plaga; Tenían que navegar por los ríos de tierra cuando llovía, e infestados de moscas cuando el sol brillaba. En la primera conferencia internacional de planificación urbana, celebrada en Nueva York en 1898, el estiércol ocupaba el primer lugar de la agenda. No se encontraron remedios, y los delegados decepcionados regresaron a casa una semana antes.

Sin embargo, una década más tarde el problema del estiércol fue casi arrastrado por la mano invisible del mercado. Henry Ford produjo su primer Modelo T, que era barato, rápido y limpio. Hacia 1912 los coches en Nueva York superaban en número a los caballos, y en 1917 el último tranvía tirado por caballos se retiró en Manhattan. Marcó el momento en que el petróleo llegó a la mayoría de edad.

Esa era ha sido una de velocidad y principalmente acelerando el progreso. Si el carbón impulsó la revolución industrial, el petróleo alimentó el motor de combustión interna, la aviación y la noción del siglo XX de que las posibilidades de la humanidad son ilimitadas; llevó gente a la Luna y más allá. Productos que han cambiado vidas - desde lápices de labios hasta reproductores de CD, desde cascos de motocicletas hasta aspirina - contienen productos petroquímicos. Los tractores y fertilizantes que trajeron el mundo alimentos más baratos, y los plásticos utilizados para envolturas, son la progenie de los productos derivados del petróleo.

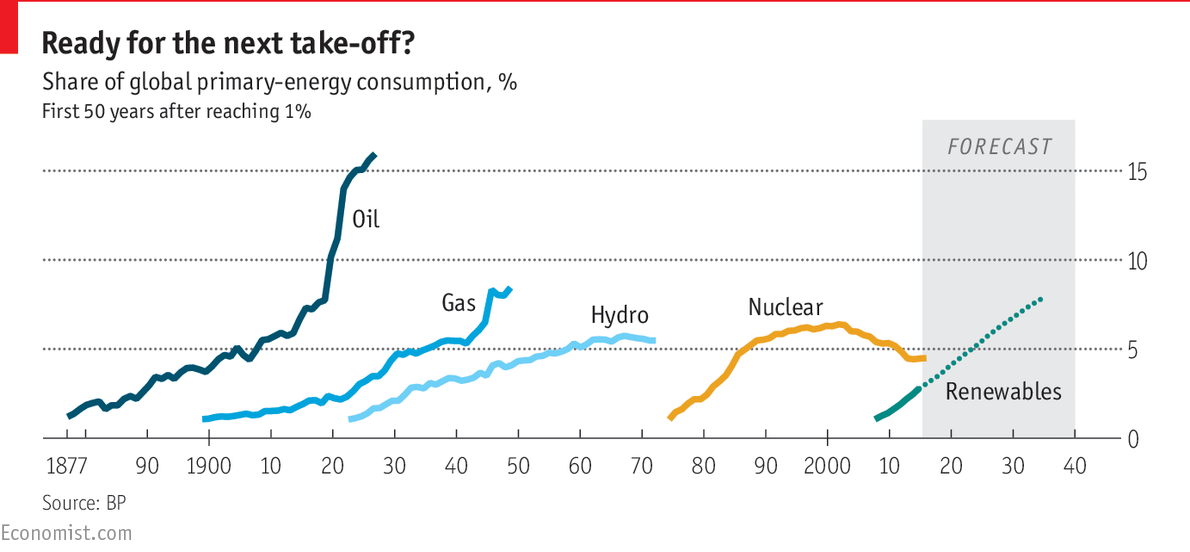
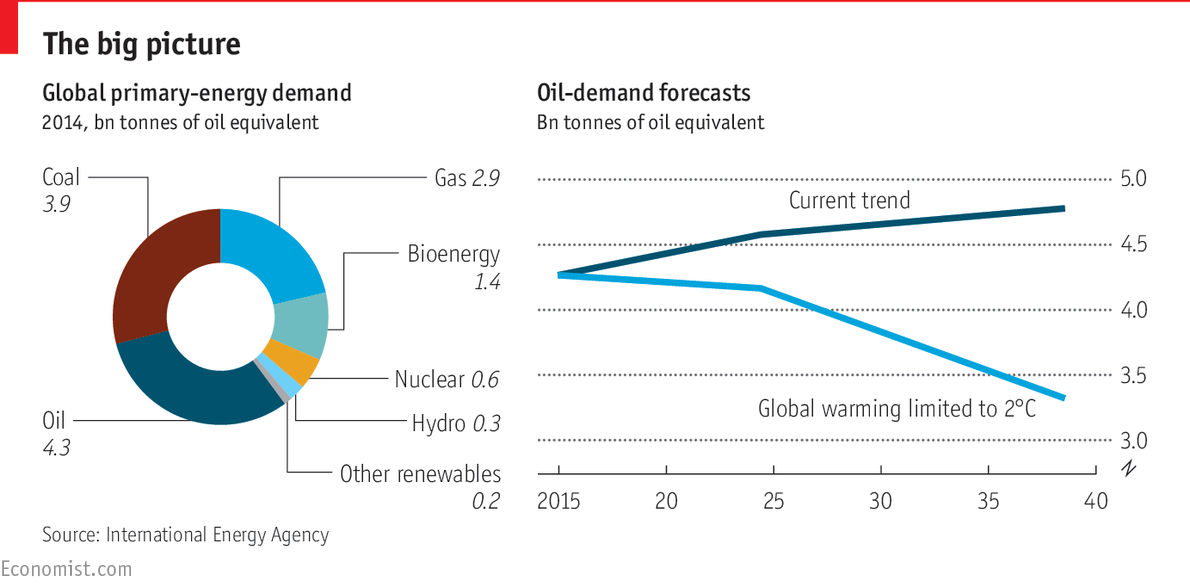
El petróleo ha cambiado la historia. Los últimos 100 años han estado marcados por las guerras petroleras, los choques de petróleo y los derrames de petróleo. E incluso en el siglo XXI su dominio permanece atrincherado. Puede haber acelerado todo lo demás, pero la regla general en los mercados de energía es que el cambio de la mezcla de combustible es un proceso glacial (véase el gráfico). Cerca de su pico en el momento del embargo petrolero árabe en 1973, el petróleo representaba el 46% del suministro mundial de energía. En 2014 todavía tenía una participación del 31%, comparado con el 29% para el carbón y el 21% para el gas natural. Los rivales de rápido crecimiento para los combustibles fósiles, como la energía eólica, solar y geotérmica, en conjunto ascendieron a poco más del 1%.


Caballos de carreras
Sin embargo, la transición de la potencia del caballo a la potencia, un término acuñado por Eric Morris de Clemson University, Carolina del Sur, es una parábola útil para nuestro tiempo. Hace cien años, el petróleo era visto como un salvador del medio ambiente. Ahora sus productos son cada vez más emitidos en la misma luz que el estiércol de caballo era entonces: una amenaza para la salud pública y el medio ambiente.

A pesar de su poder de permanencia, el petróleo puede estar enfrentando su momento Modelo T. El peligro no es un colapso inminente de la demanda, sino el comienzo de un cambio en las estrategias de inversión muy lejos de encontrar nuevas fuentes de petróleo sino para encontrar alternativas a la misma. El catalizador inmediato es la respuesta global al cambio climático. Un acuerdo en París el año pasado que ofrece una posibilidad de 50/50 de mantener el calentamiento global a menos de 2ºC por encima de los niveles preindustriales, y tal vez limitarlo a 1.5ºC, fue visto por algunos como una declaración de guerra contra los combustibles fósiles.

Ese acuerdo ha sido puesto en duda por la elección de Donald Trump, quien ha descartado el cambio climático como un "engaño", como el próximo presidente de Estados Unidos. Pero si los grandes consumidores de energía, como la UE, China y la India siguen comprometidos a frenar el calentamiento global, todos los combustibles fósiles se verán afectados. La Agencia Internacional de la Energía (AIE), un pronosticador mundial, dice que para acercarse a un objetivo de 2 ºC, la demanda de petróleo tendría que alcanzar su nivel máximo en 2020 a 93 millones de barriles por día (b/d), justo por encima de los niveles actuales. El uso de petróleo en el transporte de pasajeros y la carga se desplomaría en los próximos 25 años, para ser reemplazado por electricidad, gas natural y biocombustibles. Ninguno de los signatarios del acuerdo de París ha prometido una acción tan draconiana todavía, pero a medida que los costos de las energías renovables y las baterías, caen, tal transición parece cada vez más inevitable. "Ya sea que creas o no en el cambio climático, se está llevando a cabo un cambio imparable desde el carbón y el petróleo hacia combustibles con menor nivel de carbono, lo que terminará con la era del petróleo", dice Bernstein, una firma de investigación de inversiones.

Pocos dudan de que el combustible fósil que más sufrirá esta transición sera el carbón. En 2014 generó el 46% de las emisiones mundiales de dióxido de carbono, comparado con el 34% para el petróleo y el 20% para el gas natural. Es probable que el gas natural sea el último combustible fósil que permanezca de pie, debido a su relativa limpieza. Muchos ven electricidad alimentada por gas y renovables como el primer paso en una revisión del sistema energético global.

Este informe especial se centrará en el petróleo porque es el mayor componente de la industria energética y el producto más comercializado del mundo, con alrededor de $ 1,5 millones de millones exportados cada año. La mitad de las diez principales compañías listadas en la lista de Fortune 500 producen petróleo, y Saudi Aramco que no figura en la lista, empequeñece a las demás. El petróleo financia a los países que traen estabilidad a la geopolítica global, así como a los que están en manos de tiranos y terroristas. Y sus productos abastecen el 93% del transporte mundial, por lo que su precio afecta a casi todo el mundo.

Desde que el precio del crudo comenzó a caer en 2014, el mundo ha tenido una visión de los estragos que una industria petrolera debilitada puede causar. Cuando el petróleo cayó por debajo de los $ 30 el barril en enero de este año, los mercados de valores predeciblemente se desplomaron, los productores de petróleo como Venezuela y Nigeria sufrieron estallidos presupuestarios y disturbios sociales, y algunas compañías estadounidenses de esquisto fueron declaradas en bancarrota. Pero también ha habido efectos positivos. Arabia Saudita ha comenzado a planificar una economía menos dependiente del petróleo, y anunció que privatizaría parcialmente Aramco. Otros productores de Oriente Medio han adoptado con entusiasmo la energía solar. Algunos países consumidores de petróleo han aprovechado los bajos precios del petróleo para reducir los subsidios a los combustibles.

Las compañías petroleras occidentales han luchado a través de la crisis con una nueva cruz a tener conforme las preocupaciones sobre el calentamiento global se convierten en corriente principal. En Estados Unidos, la Comisión de Valores y Bolsa y la oficina del fiscal general de Nueva York investigan a ExxonMobil, la mayor compañía petrolera privada del mundo, sobre si ha revelado completamente los riesgos que las medidas para mitigar el cambio climático podrían plantear a sus vastas reservas. Los accionistas en América y Europa están ejerciendo una tremenda presión sobre las compañías petroleras para que expliquen cómo manejarían sus negocios si la regulación del cambio climático forzaba al mundo a desprenderse del petróleo. Mark Carney, gobernador del Banco de Inglaterra, ha advertido que la transición energética podría poner severas tensiones en la estabilidad financiera y que hasta el 80% de las reservas de combustibles fósiles podrían quedar varadas. El grito de la industria petrolera, "Perfora, bebé, perfora!" (Drill, baby, drill!) ahora encuentra a una estridente respuesta: "¡Dejalo en el suelo!"(Keep it in the ground!).

¿Cuál pico?
Esto marca un gran cambio. A lo largo de la mayor parte de la era del petróleo, la mayor preocupación ha sido la seguridad del suministro de energía. Las potencias coloniales lucharon guerras por el acceso al petróleo. El cartel de la Organización de Países Exportadores de Petróleo (OPEP) fue creado por los productores de petróleo para salvaguardar su patrimonio petrolero y elevar los precios. En el siglo 20 el temor persistente era "el pico de petróleo", cuando los suministros empezarían a bajar. Pero ahora, como dice Daniel Yergin, un historiador petrolero ganador del premio Pulitzer, "hay un cambio de enfoque para preguntar ¿cuándo nos quedaremos sin petróleo?, hasta "¿por cuánto tiempo lo vamos a seguir usando? " En lugar del "pico de petróleo", ahora se lee "la demanda pico".

El petróleo como combustible de vehículos pesados, aviones y barcos, y para hacer plásticos, será necesario durante muchos años todavía. Pero de América a China, las normas de emisiones de vehículos se han vuelto más difíciles, exprimiendo más kilometraje de menos combustible. La contaminación atmosférica y la congestión en las grandes ciudades están empujando a países como China e India a buscar alternativas a la gasolina y el diesel como combustibles para el transporte. Firmas de autos como Tesla, Chevrolet y Nissan han anunciado planes para vehículos eléctricos de largo alcance que se venden, con subsidios, por alrededor de $ 30,000, haciéndolos más asequibles. Y en todo el mundo el papel de la energía en el crecimiento del PBI está disminuyendo.

Los analistas que piensan que los acuerdos de París marcarán un punto de inflexión en los esfuerzos globales para reducir las emisiones de dióxido de carbono dicen que el consumo mundial de petróleo podría comenzar a disminuir en los años 2020. Eso significaría que las empresas tendrían que enfocarse exclusivamente en el petróleo de fácil acceso como el que existe en Oriente Medio y las provincias de petróleo de esquisto de América, en lugar de costosos y complejos proyectos con largos períodos de retorno, como los del Ártico, las arenas petrolíferas de Canada o profundamente bajo el océano.

Sin embargo, muchos en la industria continúan descartando hablar de la demanda máxima. No creen que los gobiernos tengan la voluntad política de poner en práctica sus objetivos climáticos a una velocidad similar a la que prevé el acuerdo de París. En Estados Unidos ridiculizan la idea de que una nación construida alrededor del automóvil puede abandonar rápidamente la gasolina. Y Khalid Al-Falih, ministro de Energía de Arabia Saudita, estima que el mundo seguirá necesitando invertir en petróleo por casi US $ 1 millón de millones por año durante los próximos 25 años. Los veteranos del petróleo señalan que incluso si el consumo mundial de petróleo llegara a su punto máximo, el mundo todavía tendría que reemplazar los pozos existentes, que se agotan cada año a una tasa de hasta 5 millones de barriles diarios, aproximadamente la cantidad agregada por la revolución de esquisto en cuatro años . La demanda no caerá repentinamente de un acantilado.


Una serie de grandes compañías petroleras aceptan que en el futuro probablemente invertirán menos en petróleo y más en gas natural, así como en energía renovable y baterías. Rabah Arezki, jefe de materias primas del FMI, dijo que el mundo podría estar "en el inicio de la mayor perturbación en los mercados petroleros de la historia".

Este informe argumentará que el mundo necesita afrontar la perspectiva de un fin de la era del petróleo, aunque por ahora parezca relativamente remoto, y hará tres preguntas centrales. ¿La industria en su conjunto se ocupará del cambio climático investigando e invirtiendo en alternativas a los combustibles fósiles, o luchará con los dientes apretados para un futuro basado en el petróleo? ¿Estará la vasta gama de inversores en la industria del petróleo preparada para llevar el cambio climático a bordo? ¿Y los consumidores de los países ricos y pobres estarán dispuestos a abandonar el rugido de un motor de gasolina para el zumbido de una batería?

The Economist
26 Noviembre 2016