Mostrando las entradas con la etiqueta Borealis. Mostrar todas las entradas

29 de enero de 2020

El desafío de los monomateriales


Para 2030, todos el embalaje plástico dentro de la UE deberá ser reciclable o reutilizable. Pero el demonio de cómo se puede lograr este objetivo radica en los detalles. El embalaje flexible hecho de monomateriales se ha convertido en un facilitador significativo de este objetivo y de hecho, el reciente K Show, como una instantánea de la industria del plástico, demostró el gran cambio en la industria hacia la simplificación (y particularmente hacia los sustratos de solo poliolefina) desde la edición de 2016. Elisabeth Skoda descubre cómo las empresas de la cadena de valor se enfrentan al desafío monomaterial.

El embalaje flexible plástico es un segmento en crecimiento en la industria del embalaje. La investigación de Smithers muestra que las ventas totales de embalaje flexible en todo el mundo alcanzará los $ 228 mil millones en 2019 y crecerá a una tasa promedio anual de 3.3 por ciento, llegando a $ 269 mil millones en 2024. Los fabricantes de embalaje flexible están interesados ​​en resaltar los beneficios de las bolsas parables, sachets, películas, bolsas, revestimientos o envolturas en comparación con los empaques rígidos, destacando su potencial para salvaguardar la calidad e integridad del contenido del empaque, al mismo tiempo siendo liviano, lo que puede resultar en una huella de carbono en general más baja en comparación con las alternativas de embalaje rígido como como vidrio y metal.

Sin embargo, si bien los materiales rígidos se basan principalmente en monomateriales, los materiales flexibles han sido tradicionalmente multimateriales, consistiendo en varias capas de diferentes tipos de plásticos y, a menudo, también incluyendo aluminio, lo que dificulta el reciclaje.

Diseño para reciclaje
Una herramienta publicada en la plataforma de colaboración Borealis EverMinds, los "10 Códigos de Conducta para el Diseño para la Reciclabilidad", presenta un conjunto de pautas para el diseño de embalaje de poliolefina. Los monomateriales juegan un papel importante en esto.

Borealis y Borouge se propusieron desarrollar nuevas soluciones monomateriales basadas en poliolefinas. Geert Van Ballaer, jefe de marketing de productos de consumo de Borealis, explica las razones detrás de esto. “La mayoría de los centros de reciclaje están equipados para PE, PP y PET. El uso de monomateriales hace que la recolección, la clasificación y el reciclaje sean más eficientes. Nuestro nuevo laminado todo PP con altas propiedades de barrera es una alternativa a los empaques que usan folio de aluminio como capa de barrera. Esto mejora la reciclabilidad porque, como capa de barrera inseparable, el folio de aluminio es problemático en el proceso de reciclaje ”.

Tras el lanzamiento de su laminado Todo PE en 2016, una nueva colaboración entre Borealis y Borouge ha generado una serie de soluciones de bolsas monomateriales nuevas y totalmente reciclables para materiales basados tanto ​​en PE como en PP, incluyendo los conceptos de bolsa hechos de PP con un laminado todo PP con propiedades de alta barrera, un laminado de todo PE descrito como teniendo buena maquinabilidad y un amplio rango de sellado y un laminado todo PE que conteniendo material reciclado que es totalmente reciclable en un reciclado de alta calidad en el proceso de circuito cerrado.

"Con la excepción del laminado Todo PE hecho usando Ecoplast r-LDPE, el cual contiene material virgen y reciclado, las nuevas soluciones están compuestas de material virgen basado en la tecnología Borstar®", explica el Sr. Van Ballaer.

Bolsas con boquilla
Al abordar también el desafío de hacer que los materiales flexibles sean más fácilmente reciclables, Dow y Menshen anunciaron a principios de este año su nueva Tecnología de Sellado de Boquilla en Reversa, que permite la producción de bolsas con boquilla hechas de películas monomateriales.

"Básicamente, revertimos la idea de dónde y cuándo se debe aplicar el calor durante el proceso de sellado de la boquilla", explica el Dr. Peter Sandkuehler, líder mundial en tecnología de aplicaciones en el negocio de embalaje y plásticos especiales de Dow. “Al transferir el calor de la base de la boquilla pre-fundida directamente a la capa selladora de la película, hemos resuelto dos desafíos al mismo tiempo: cómo sellar fácilmente las boquillas a películas monomateriales y cómo evitar que las costillas duras de la boquilla corten la película ".

El nuevo proceso está diseñado para sellar fácilmente las boquillas en estructuras monomateriales más sensibles al calor hechas de todas las capas de embalaje de todo polipropileno o todo polietileno. En lugar de aplicar tradicionalmente el calor desde el exterior de la película que forma la bolsa para fundir la capa de sellado y la boquilla, esta última se funde previamente en su base antes de insertarla en la bolsa y sellarla.

"La belleza del proceso es su simplicidad", dice Sarah De La Mare, oficial de desarrollo comercial de Menshen. “En realidad, es más lógico aplicar el calor desde adentro que desde afuera, ya sea que uses monomateriales o no. Actualmente estamos trabajando con varios fabricantes de máquinas para garantizar que esta tecnología se pueda integrar en líneas de fabricación de bolsas con boquilla nuevas y existentes ".

Revertir el proceso de sellado tradicional ayuda a reducir el exceso de calor que se necesita aplicar desde el exterior de la película para sellar las capas de película internas de menor densidad a una base de boquilla de alta densidad. Al mismo tiempo, la estructura del embalaje depende menos de la resistencia térmica de una película y se evita el corte de la película, resultando en lo que la compañía describe como sellado de boquillas de buena calidad y una bolsa con un atractivo en el anaquel.

Soluciones de alta barrera
Muchas empresas han estado desarrollando soluciones de embalaje de barrera monomaterial durante los últimos dos años, desde gigantes químicos como Dow, Borealis y ExxonMobil hasta la cadena de valor con líderes del mercado como Mondi, Amcor, Huhtamaki y Constantia. Por ejemplo, el finalista de Sustainability Awards 2019, Jindal Films, lanzó recientemente soluciones de PP de alta barrera monomateriales en cooperación con Mondi y Unilever. El nuevo laminado de barrera de película "rica en PP" puede funcionar en maquinaria horizontal de formado de bolsas de alta velocidad para llenar sopas de polvo deshidratado sensibles para Knorr.

"El mercado es extremadamente receptivo a nuestras innovaciones técnicas recientes que permiten el cambio a películas o laminados de OPP, ya que la mayoría de los clientes son cada vez más conscientes de las pautas de diseño pendientes que CEFLEX desarrollará para 2020", dice Laurent Chantraine, gerente de desarrollo de negocios de empaque flexible de Jindal Films Europe.

El reconoce que algunos segmentos de uso final más exigentes, como el envasado de líquidos, tienen mas altos requisitos de desempeño y se necesitará más tiempo para encontrar un compromiso adecuado, pero está satisfecho con los resultados de la cooperación.

"El cambio a una solución rica en PP ofrece a las empresas un buen compromiso en términos de protección del producto (barrera a la humedad, aromas o gases), promoción (mate o brillante, alta rigidez, buena estética y háptica) y desempeño (impresión, laminación, operaciones de envasado y llenado) ".

La perspectiva de la maquinaria.


Torsten Sauer, gerente de proyectos de sostenibilidad de Robert Bosch Packaging Technology GmbH, también ha observado un uso cada vez mayor del embalaje de monomateriales debido al impulso continuo hacia una economía circular, y con ello una tendencia emergente para películas hechas de monomateriales de polímeros.

“Las películas compuestas multicapa convencionales son difíciles de reciclar debido a la necesidad de separar las diferentes capas de película. Además, muchos países no cuentan con los sistemas y procesos de reciclaje necesarios para reciclar laminados complejos. En contraste, las películas monomateriales son totalmente reciclables ya que todas las capas están hechas del mismo tipo de plástico, lo que facilita la clasificación y conduce a corrientes de reciclaje más limpias. Las barras, caramelos y galletas, por ejemplo, generalmente se envuelven con polipropileno (PP), que a menudo es una barrera suficiente. Dependiendo de la aplicación de empaque, puede ser CPP (película plana) u OPP (película orientada).

Desde el punto de vista de la maquinaria, la transición de los compuestos a las películas monomateriales puede ser compleja, como explica, lo más importante ya que los monomateriales imponen altas demandas a la tecnología de sellado, especialmente en el rango de alta velocidad.

“El termosellado sigue siendo la tecnología más utilizada, debido a su robustez y buenos resultados de sellado. La ventana de sellado es mucho más pequeña para los monomateriales, lo que significa que los parámetros de tiempo y temperatura de sellado deben alinearse con precisión para evitar daños a la capa externa termosensible y al mismo tiempo garantizar la integridad del sellado de la capa interna. Con compuestos termoresistentes esto no es problemático; pero en el caso de monomateriales termosensibles, esto puede conducir fácilmente a sellos defectuosos y productos dañados, lo que resulta en una menor eficiencia de producción ".

El señala que esto debe abordarse coordinando de manera óptima los tres parámetros de sellado de presión, temperatura y tiempo para crear la costura perfecta usando películas monomateriales a diferentes velocidades de película y entrada de energía constante. "Lo que es más, estos desafíos técnicos deben ser dominados para una gama de monomateriales diferentes. Esto solo puede lograrse mediante la mejora continua de las tecnologías de sellado para ajustar las mordazas de sellado tipo aleta y transversal a las nuevas condiciones. Además, un cambio en la rigidez y la elasticidad del material puede influir en el desempeño de la máquina de envasado, por ejemplo, cuando las velocidades de la película varían durante la producción.

Bosch Packaging Technology ha estado probando una amplia variedad de materiales de embalaje con clientes y socios de cooperación en su centro técnico en Beringen, Suiza, con el objetivo de optimizar sus sistemas y tecnologías de sellado para cumplir con los requisitos específicos de los diferentes materiales. El objetivo general es lograr una mayor sostenibilidad sin comprometer la protección del producto, la integridad del sello y la velocidad de envasado. Las envolturas de flujo se han establecido como embalajes populares para una amplia gama de productos.

“Con los monomateriales, el mayor desafío es el sellado de las películas a altas velocidades. Aquí ya estamos logrando buenos resultados en las pruebas en nuestras máquinas de envoltura de flujo horizontal ”, concluye el Sr. Sauer.

Elisabeth Skoda
Packaging Europe
17 Diciembre 2019

22 de julio de 2019

Películas de alta barrera multicapa usando una estructura todo PE

Como enfrentar el reto de proporcionar un embalaje de alta barrera al oxígeno y humedad y que a la vez sea fácilmente reciclable?

Enfoque en alimentos (1)
A pesar de su importancia en el mercado médico, la mayoría de las películas de barrera están dirigidas al sector alimentario. Según un informe de la consultora AMI, la demanda mundial de película de alta barrera para el envasado de alimentos está creciendo más rápido que para la película de envasado normal.

Se estima que - de más de 20 millones de toneladas de películas flexibles utilizadas para el envasado de alimentos en 2018 - alrededor del 8% era de alta barrera. El polietileno representa el mayor volumen, gracias a su uso en coextrusiones multicapa con EVOH. Le sigue el PET, que se metaliza principalmente para la alta barrera, aunque el uso de la deposición al vacío de recubrimientos de óxido de aluminio u óxido de silicio se está acelerando. Para PPBO, los recubrimientos de PVdC son el método principal para mejorar el desempeño de la barrera de oxígeno. Sin embargo, los productores están buscando grados coextruidos y metalizados para competir con PE y PETBO.

Los extrusores y los convertidores de películas están invirtiendo en tecnologías de películas de alta barrera para capitalizar las opciones de valor agregado en un, de otro modo, mercado estable para películas regulares, donde algunas categorías sufren de exceso de capacidad.

"Los costos de la inversión de capital en películas de alta barrera se están reduciendo, haciendo que el mercado sea más accesible para quienes buscan ingresar", dijo el informe. "Esto ayudará a impulsar la demanda, pero también reducirá el costo de las películas".

Añadiendo Barrera a Gases
Mondi ha agregado una capa de barrera a su película multicapa BarrierPack Recyclable. Esto agrega una barrera a gas a una existente barrera a la humedad, que extiende la amplitud de aplicaciones potenciales del laminado.

"Construido con dos capas de película de polietileno, BarrierPack Recyclable es un material de embalaje altamente funcional y flexible que es fácil de abrir y recerrar para una conveniencia adicional para el consumidor", dijo Carl Stonley, gerente técnico de cuentas de Mondi Consumer Goods Packaging.

Mondi dice que el material es más rígido, más fuerte y más liviano que un laminado de PET/PE convencional del mismo espesor y se puede formar directamente en las máquinas de formar, llenar, sellar, así como en el empaque prefabricado.

"Este es un gran paso adelante para el embalaje sostenible", dijo Stonley.

Multicapa vs multi-material (2)
El diseño del embalaje podría hacerse incluyendo materiales de barrera que sean compatibles con el polímero principal de la estructura. Por ejemplo, incluyendo varias capas del mismo material con diferentes orientaciones.

Este es el caso del laminado Full PE basado en Borstar®, una combinación de la tecnología de polietileno bimodal y la tecnología de procesamiento de orientación en la dirección de la máquina (MDO).

Estas películas fueron desarrolladas recientemente como una cooperación entre estas dos empresas, Borealis y Borouge:

Por otro lado, las estructuras de múltiples capas con aluminio como una alta barrera aporta complejidad a las corrientes de reciclaje y, por lo tanto, se debe considerar el mismo enfoque (es decir, el traslado a estructuras mono-material o menos complejas). Para sustituir este aluminio, se podría utilizar una capa de EVOH como alta barrera. Los recicladores aceptan este tipo de barreras, cuando está dentro de un cierto rango (por ejemplo, 5% de EVOH), lo que significa que la corriente principal de polímero no se contaminará y, por lo tanto, será aceptada.

Otro punto crucial a considerar cuando se diseña un empaque determinado, es la combinación de materiales además de los laminados. Por ejemplo, en las bolsas, si se consideran dos componentes diferentes (por ejemplo, boquillas y la bolsa), los materiales deben coincidir para evitar la complejidad durante la etapa de clasificación. Si el polímero principal es PE, la boquilla debe coincidir con el mismo material o al menos ser una poliolefina para ser aceptada por los recicladores. Este también es el caso de las tapas, si se considera que se reciclan junto con el vaso, de lo contrario, se podría aplicar el mismo enfoque de remoción de aluminio agregando otra capa de alta barrera.

Tintas y Aditivos
Una de las muchas variables que afectan la reciclabilidad del empaque flexible y otras categorías de empaque en general, es la presencia de tintas y aditivos que va en detrimento de la generación de un circuito cerrado cuando se reciclan termoplásticos (Hopewell et al (2009)).

Cuando se trata de tintas y aditivos, también existen algunas restricciones. Por ejemplo, para tener una película compatible (es decir, reciclable), su impresión debe ser, por lo menos, inferior al 50% de su superficie; de lo contrario esta se considerará como un producto de baja compatibilidad y terminará, muy probablemente, en recuperación de energía. Por otro lado, la incorporación de aditivos debe ser limitada y ajustada, desde que esto podría afectar la forma en que los materiales se reconocen ópticamente, así como su densidad. Según COTREP 2016, el empaque flexible no debe usar tintas de sangrado y los pegamentos deben ser lavables bajo condiciones estándar: 80-90 C, pH = 12 a 14. Más aun, los pigmentos metálicos deberían evitarse ya que ellos podrían reflejar las señales de las tecnologías de  reconocimiento óptico y por lo tanto ser erróneamente clasificados o descartados.

Estructuras propuestas
Las siguientes películas propuestas deben ser adicionalmente investigadas y desarrolladas siempre considerando la conservación del producto. Como se mencionó anteriormente, la idea detrás de esta propuesta es evitar la complejidad de las estructuras, lo que garantiza que se clasificará y reciclará al final de su vida útil, pero que se desempeñarán igual a las soluciones actuales usadas.

Gracias a los resultados de los diferentes análisis de datos y la tecnología y la exploración de materiales, necesarios para proporcionar orientación y proponer mejoras que la empresa podría implementar o seguir investigando en el futuro para lograr una mejor capacidad de reciclaje por diseño, se identificó que las estructuras más comunes no están siendo recicladas (solo se utilizan para la recuperación de energía) y que, debido a las tecnologías de reciclaje disponibles en la mayoría de las instalaciones de reciclaje, el diseño de un embalaje más simple y más cercano a un mono polímero podría facilitar la reciclabilidad, desde que esto sería considerado (dentro de cierto rango) un producto de valor que podría ser reciclable en una corriente de poliolefina que podría reprocesarse en otros productos.

El enfoque de botella a botella no parece factible en este momento, y solo los productos de reciclaje de menor calidad se obtienen del reciclaje de poliolefinas.

La primera propuesta es desarrollar junto con un proveedor una película basada en capas de PE y EVOH como una barrera alta si es necesario. Al tener este tipo de películas flexibles, es posible asegurar que ellas estarán listas para su reciclaje desde que ya hay flujos de reciclaje para PE y si la barrera no es suficiente para proteger el producto, el desarrollo podría incluir una capa de EVOH que se aceptará también dentro de un cierto rango.

Después de considerar la solución de empaque actual propuesta por diferentes proveedores, los principales actores que ofrecen películas alineadas con el resultado de esta investigación son: Dow y Mondi

Dow
Este proveedor ofrece una bolsa parable que puede incluir diferentes funcionalidades, como un sistema de fácil abrir/cerrar y boquillas. Según Dow, ellos han logrado desarrollar una alternativa de bolsa más sostenible hecha de 100% polietileno (PE). Este material podría implementarse en productos alimenticios y debido a su estructura sería totalmente reciclable. La compañía afirma que sus láminas son tres veces más resistentes que los embalajes de PET/PE convencionales disponibles en el mercado y que las propiedades de barrera pueden mejorarse añadiendo EVOH también, lo cual aumentará la resistencia a la perforación (consulte la Figura 32):

Figura 32 Embalaje flexible resistente a la punción. Dow
Las láminas que se ofrecen para productos secos (por ejemplo, leche en polvo) tienen el siguiente desempeño en OTR y WVTR (ver Figura 33):

Figura 33 Bolsa parable flexible. Comparación de OTR y WVTR. Dow
Como se vio anteriormente, las láminas con solo PE no proporcionarán una barrera suficiente para las leches en polvo, ya que su barrera contra el O2 no es buena, pero las películas que incluyen una capa de EVOH podrían proponerse para un desarrollo adicional en categorías como la Bolsa en Caja (Bag in Box) para leches y cereales y, si está disponible con capas imprimibles, esta podría implementarse en el resto de las categorías descritas anteriormente (es decir, bolsas parables y sachets).

Mondi
Mondi ha desarrollado una bolsa de PE completamente reciclable, así como otra versión que incluye una barrera a gas. Según la compañía, estas películas podrían incorporar también un sistema de apertura y cierre, boquillas e incluso una ventana transparente, lo que podría ser una característica excelente en línea con las tendencias de consumo descritas anteriormente en este estudio. La aplicación de estas películas para Bag-in-Box debe desarrollarse aún más, desde que la versión que están promoviendo es una bolsa parable. Esto significa que podría aplicarse para sachets y bolsas parables debido a su capacidad de impresión y boquillas.

Figura 34 Especificaciones de la película PE/PE y PE/PE +barrera de gas . Mondi
Las láminas desarrolladas por Mondi parecen tener un rendimiento similar a las de Dow, y como se explicó anteriormente, el PE con una barrera de gas sería la mejor propuesta para comenzar un desarrollo de embalaje. Además de la estructura mono material de PE con una posible incorporación de EVOH como barrera a gases, una combinación de poliolefinas podría ser factible también.

Según Kaiser et al. (2017) "Si un embalaje multicapa tiene un alto contenido de poliolefina, es posible que su densidad sea lo suficientemente baja para que la multicapa ingrese en el flujo de reciclaje de poliolefina". Por lo tanto, si no se alcanzan las propiedades de barrera o de maquinabilidad con solo PE y EVOH, podría ser factible desarrollar una determinada lámina agregando algo de PP (sus densidades varían de 0,91-0,94 g / cm3 de PEBD a 0,9 g / cm3 PP).

Sin embargo, el uso masivo de EVOH como una barrera alta podría conducir a la contaminación del polímero principal. Hoy en día, según COTREP (2015) (Comite Technique pour la Recyclage des Emballages Plastiques), “el equipo y las técnicas actualmente disponibles y utilizadas en Europa y dada la proporción estimada de EVOH en corrientes de PEAD / PP (menos del 1%), el EVOH no distorsiona el reciclaje de embalaje de PP ”. Esta situación podría cambiar en el futuro si las cantidades de EVOH aumentan y la relación PP o PE EVOH varía.

Otras tecnologías de mono material de alta barrera

A. Schulman (3,4)
Para utilizar efectivamente el EVOH en aplicaciones de barrera, generalmente se requiere una capa de barrera contra la humedad y una capa de unión [3, 4]. En este estudio, se preparan compuestos poliméricos especialmente preparados a base de EVOH y poliolefina con buena dispersión, compatibilidad /incompatibilidad adecuada y compatibilidad de viscosidad. Todos estos materiales especiales producen una morfología que es similar a la estructura multicapa después de que las resinas se extruyen en una película delgada. A diferencia de algunas investigaciones anteriores [5, 6, 7], nuestra técnica involucra un proceso pre-compuesto, que garantiza la morfología multicapa para formar después de que las resinas se extruyen en películas delgadas.

Con una morfología de tipo multicapa en el interior, la fase de EVOH se extiende y protege. Por lo tanto, se informan las buenas propiedades de barrera de gas (tanto OTR como WVTR) de acuerdo con el cálculo del modelo en serie para todas las muestras de película.

Estos materiales con morfología de tipo multicapa también han demostrado una adhesión decente con diferentes riendas de PE, por lo que las películas de 3 capas en lugar de las de 5 capas se fabrican con éxito, que son aplicables en aplicaciones de envasado de barrera en términos de propiedades de barrera y ópticas. Se espera que estos materiales especiales con morfología de tipo multicapa en el interior se puedan usar como películas monocapa o una capa en estructuras multicapa para mejorar el rendimiento de la barrera así como la flexibilidad del proceso de las resinas EVOH.

A. Schulman ofrece los concentrados B 2400, B 2500, B 2600 para ser usados en extrusión de películas de polietileno en estructura monocapa o tricapa.


Nova Chemicals (5)
Nova Chemicals Corp. dice que ha desarrollado una estructura de película flexible que proporciona una barrera de oxígeno y, sin embargo, es fácilmente reciclable.

Las principales resinas de plástico anunciaron el 14 de junio 2017 que la nueva estructura de la película podría reemplazar otras estructuras que brindan barrera contra el oxígeno en el envasado de carne, queso, nueces y una gran cantidad de otros alimentos. Nova afirma que las películas con la nueva estructura se pueden reciclar con otras películas de polietileno de alta densidad, como las que se usan para bolsas de venta minorista.

Mike Cappelli, gerente del mercado de envases de alimentos de Nova, dijo que la nueva estructura de la película podría reemplazar las películas de barrera que dependen del etileno / alcohol vinílico y / o el nylon. O el EVOH y el nylon podrían usarse en cantidades muy reducidas para brindar una protección superior.

Cappelli dijo en una entrevista telefónica que la estructura de la película incluye una resina Nova PE ya disponible y no revelada que ha sido un estándar para la rigidez y una cierta cantidad de propiedades de barrera. La nueva estructura puede fabricarse en líneas de película soplada multicapa convencionales y luego convertirse en bolsas y otros envases flexibles, dijo. La estructura no comprende "un número extraordinario de capas".

Cappelli destacó que la nueva película estructurada es competitiva en costos con las películas de barrera convencionales.

"La respuesta ha sido tremenda entre las compañías de alimentos", dijo Cappelli a Plastics News. "Hay una necesidad en el mercado para esto".

Los consumidores pueden dejar las bolsas de venta al por menor de PEAD para reciclarlas en muchas tiendas minoristas, pero no pudieron agregar bolsas convencionales y empaques de barrera a la corriente debido a la incompatibilidad entre las resinas. La nueva estructura de la película permitirá dicho reciclaje. Y si pequeñas cantidades de nylon o EVOH también se usan en la nueva estructura, las pequeñas cantidades no restarán valor al reciclaje, según Cappelli.

Nova espera que la adopción de la nueva película amplíe el programa How2Recycle en el que el empaque flexible lleva la etiqueta de entrega en la tienda.

Nova Chemicals es miembro de Sustainable Packaging Coalition y ha realizado pruebas de película con un probador externo.

Nova ha presentado una patente para la estructura de la película. No planea licenciar la tecnología. Trabajará con los productores de películas y sus clientes para desarrollar aplicaciones como una forma de promover sus resinas de PE. La investigación se realizó en Nova's Calgary, Alberta, el Centro de Aplicaciones de Rendimiento, recientemente modernizado para incluir un fabricante de bolsas de forma-llenado-sellado horizontal Effytec para que los clientes puedan hacer bolsas prototipo para pruebas en el sitio.

NOVA Chemicals ofrece una cartera de resinas para aplicaciones de película de barrera ultra alta diseñadas para mejorar la comodidad, el valor y la seguridad de las aplicaciones de empaque para el consumidor.

SURPASS EX-HPs667-AB
Diseñada para película plana y recubrimiento por extrusión, nuestra resina SURPASS EX-HPs667-AB ofrece un rendimiento inigualable en barrera y rigidez. La resina de barrera ofrece hasta un 50 por ciento de mejora de la barrera contra la humedad con respecto a la tecnología convencional. Además, ofrece la posibilidad de proporcionar un rediseño de la solución y una mejor sostenibilidad de las soluciones de envasado de barrera en mercados como los aperitivos, bebidas, productos lácteos, alimentos para mascotas y aplicaciones de césped y jardín.

SURPASS HPs167-AB
Para la extrusión de película soplada, la resina SURPASS HPs167-AB permite a los diseñadores de empaques reducir el calibre de la película para cumplir con los objetivos de rendimiento y sostenibilidad de los clientes, o mantener el calibre de la película mientras aumenta drásticamente el rendimiento de la barrera y la rigidez. La resina también ofrece un rendimiento inigualable de alta barrera contra la humedad en envases multicapa, hasta un 50 por ciento de mejora respecto a las resinas existentes.

La resina SURPASS HPs167-AB es ideal para muchas aplicaciones de envasado de películas de múltiples capas, incluidos forros de cereales y bocadillos, carnes, quesos, comidas listas para comer, alimentos para mascotas, tierra para macetas y otras aplicaciones de césped y jardín, jabones, cartuchos de impresora y películas de fumigación.

Conclusiones e investigación adicional
Cuando se analizaron los aspectos claves de la reciclabilidad del embalaje flexible, se observó que, como práctica generalizada, un material laminado multicapa para la leche en polvo con una baja permeabilidad para el vapor de agua, el O2 y la luz siempre estuvieron dentro de la estructura.

Esta barrera ha sido generalmente proporcionada con folio de aluminio, el cual integrado dentro de un material flexible puede proporcionar el desempeño de una barrera casi absoluta.

Después de analizar el flujo de desechos post-consumo, fue evidente que es necesario simplificar la cantidad de estructuras disponibles en el mercado y centrarse en las tecnologías de recolección y clasificación para aumentar las tasas de reciclaje. Por lo tanto, se propuso un embalaje casi mono material como un primer paso para un posterior desarrollo. Si consideramos el análisis de las características clave que necesitamos considerar en una etapa temprana en el desarrollo del empaque, es importante señalar que los diferentes tamaños de los sachets tendrán una variación en la vida útil si las mismas láminas se aplican a todos ellos debido a una relación de contacto volumen - área.

Por lo tanto, aunque la armonización de la cartera sería una ventaja, se requerirán diferentes pruebas de vida útil para garantizar que la calidad del producto y la seguridad estén intactas después de implementar una nueva lámina. Mas aún, “los factores externos como las variaciones en el entorno de distribución física, el entorno comercial minorista, las condiciones demográficas, sociales y étnicas, el entorno regulatorio y, lo que es más importante, los costos de los sistemas afectan la vida útil requerida y el desempeño requerido del embalaje asociado a él ”(Sonneveld (2000)).

Gracias al análisis y la descripción general de las diferentes especificaciones de películas flexibles que se utilizan actualmente en una fabrica de alimentos, fue evidente que debido a la complejidad de la cartera y la matriz diferente para la que se utilizan esas películas flexibles (es decir, puré de fruta, leche). cereales, leche en polvo), una investigación específica en cada categoría debe ser implementada.

Como estrategia, la empresa podría abordar juntos los formatos Bag-in-Box (cereales y leche en polvo), los formatos imprimibles, como sachets y bolsas parables, como otra rama y luego las bolsas, que podrían ser más complejas. Las bolsas generalmente reciben un tratamiento de pasteurización o un tratamiento esterilizable y, por lo tanto, sería necesario ajustar los materiales y la boquilla en esta categoría debido a la temperatura elevada para evitar cualquier tipo de migración de material y optimizar el desempeño de la lámina.

Adicionalmente, los nuevos materiales deben ajustarse de acuerdo con las múltiples líneas de empaque utilizadas en las fábricas de alimentos, por lo que es necesario trabajar en conjunto con los proveedores para desarrollar el material correcto con los requisitos de maquinabilidad adecuados para tener al menos el mismo resultado y capacidad que las soluciones de embalaje actuales. En esta dirección, y debido a la necesidad de profundizar en los detalles de la compañía, se debe establecer un acuerdo de confidencialidad (Non Disclosure Agreement) entre el proveedor seleccionado y la compañía para comenzar con el desarrollo del nuevo empaque.

Si los proveedores pueden ajustar sus láminas a las líneas de empaque actuales, el tiempo requerido para la transición de sus películas actuales a las películas listas para reciclar debería ser suficiente para finalizar su implementación antes del compromiso de una empresa en 2025 de un 100% reciclable por diseño. Para ser más eficientes en el tiempo, se podrían implementar pruebas aceleradas de vida útil en las nuevas láminas, desde que dentro de la cartera algunas categorías tienen hasta 24 meses de vida útil.

Como conclusión, se identificó que en la actualidad el embalaje flexible están teniendo dificultades reales para ser recolectados y, además, clasificados. Por lo tanto, esta investigación ha sido un desafío en el que muchos factores deben se capaces de identificar el problema y proponer una solución para una mejor reciclabilidad del empaque flexible.

En esta dirección, parece que la reciclabilidad total no será posible ahora con las tecnologías actuales y las corrientes de desechos disponibles a menos que el embalaje esté hecho de un mono-material (por ejemplo, PE) con menos del 5% de una alta barrera. La razón detrás de esto es evitar contaminar las corrientes del plástico puro y, por lo tanto, reducir su valor en el mercado.

Como una forma de promover la economía circular, se identificó que, según un informe realizado por Ceflex en 2016, generalmente el embalaje flexible que contiene una mezcla de poliolefinas esta siendo reciclado y usado para bienes duraderos.

Esto significa que si un empaque se diseña utilizando una mezcla de poliolefinas (por ejemplo, PE, PP), en la mayoría de los casos terminará siendo productos con reciclado degradado (es decir, no se recuperarán y usarán para el mismo propósito para el que fueron diseñados).

Sin embargo, es importante señalar que este es un campo de trabajo en constante evolución y, posiblemente, durante los próximos años, las tecnologías y barreras innovadoras facilitarán la reciclabilidad del embalaje plástico. Por otro lado, y como se señaló durante esta investigación, hay mucho trabajo que hacer con la recolección de flujos de residuos plásticos, que podrían impulsar la innovación del embalaje reciclable y crear nuevos mercados debido a su valor y disponibilidad.

En esta dirección, Tönsmeier (2016) afirma que en la mayoría de los procesos de clasificación de hoy en día, el empaque flexible se retira de otras fracciones de embalaje para cumplir con los estándares de calidad de las otras corrientes, lo que demuestra una vez más la necesidad de trabajar juntos con todos los actores clave de la cadena de valor.

Los recicladores siempre se ocuparán de la calidad del producto final, ya que luego deben encontrarle un mercado. Mas aún, ellos necesitarían tener un volumen suficiente para hacer económicamente viable el reciclaje de embalaje flexible, lo que lo convierte en un desafío muy difícil debido al elevado nivel de contaminación por alimentos de la mayoría del embalaje flexible.

Según Morris (2016), alrededor del 10-20% de los alimentos permanece en el embalaje flexible, lo que disminuye su valor como reciclado. Parece, entonces, que además del diseño del empaque flexible, debe desarrollarse una nueva secuencia para recolectar, clasificar y reciclar esta categoría para lograr una reciclabilidad realmente efectiva. Una serie de mejoras incrementales podría ser la clave para lograr un empaque flexible completamente reciclable durante los próximos años, adaptándose a las nuevas tecnologías y regulaciones y mejorando la cartera hacia un futuro más sostenible.

(1) Oxygen mask, the rise of barrier film - FSE May 2019
(2) Recyclability by Design of Flexible Packaging,
Rafael Ferrandiz Martinez
Division of Packaging Logistics, Dept of Design Sciences, Faculty of Engineering LTH, Lund University 2016
Master Thesis
http://lup.lub.lu.se/luur/download?func=downloadFile&recordOId=8949970&fileOId=8949987
(3) Innovative techniques to use EVOH smartly and effectively in gas barrier packaging applications - G. Zhang, A. Schulman
(4) High Gas Barrier Materials with Multilayer  Morphology for Packaging Applications - Guojun Zhang, guojun.zhang@aschulman.com A. Schulman, Inc
(5) https://www.plasticsnews.com/article/20170614/NEWS/170619953/nova-chemicals-introduces-recyclable-oxygen-barrier-film-structure

Hector Touzet
Julio 2019

23 de enero de 2019

El reciclaje de plásticos golpearía a los productores de petróleo.

El auge de las plantas de reciclaje de plásticos puede frenar la demanda de petróleo


La reacción contra el efecto dañino para el medio ambiente del embalaje plástico está impulsando el desarrollo de plantas en Europa y en otros lugares que pueden reciclarlo como materia prima líquida o combustible en una tendencia que probablemente reduzca la demanda de petróleo de las refinerías. Muchos dicen que la industria química tendrá que emprender un cambio fundamental hacia el reciclaje si quiere evitar que los consumidores rechacen los plásticos - y especialmente el embalaje de un solo uso - en un cambio generalizado contra materiales nocivos.

Coincidentemente, la conciencia pública de los peligros que representa el embalaje para la vida marina aumentó después de la publicación del documental Blue Planet II de David Attenborough. Pero se está incrementando la presión de las principales marcas que usan embalaje y están evaluando cambios a otras alternativas que no sean de plástico.

Una de las consecuencias puede ser una reducción en la demanda de materia prima petroquímica basada en petróleo. En los últimos años, ha sido un mantra dentro de la industria del petróleo y los productos químicos y los organismos de control de la energía, como la Agencia Internacional de Energía (AIE), que la demanda de petróleo se mantendrá debido a la creciente necesidad de productos petroquímicos. En su publicación 'El futuro de los productos petroquímicos' de 2018, la AIE estima que el sector petroquímico usa hasta 13 millones de barriles / día de petróleo y que esa demanda crecerá en otros 3 millones de barriles / d hasta 2030. El documento 'Energy Outlook 2018' de BP llega a conclusiones similares.

Pero la reciente preocupación por la proliferación de plásticos en el medio ambiente está llevando a grandes y pequeñas empresas a estudiar la posibilidad de reciclar plásticos como materia prima líquida o combustible. El ímpetu clave para estas tecnologías se debe a la Estrategia de la UE para Plásticos en una Economía Circular 2018, cuyo objetivo es garantizar que la mitad de todo el embalaje plástico usado en la UE sean reutilizable o que sea reciclado de manera rentable para 2025. Y para 2030, el objetivo es que todo el embalaje plástico cumpla los mismos criterios. La presión también se está aplicando en EUA. En mayo 2018, la división de plásticos del American Chemistry Council anunció que sus miembros habían acordado que el 100% del embalaje plástico en EUA sea reciclable o recuperable para 2030.

La mayoría de las tecnologías de reciclaje aún están en la etapa de planta piloto o recién saliendo de ella. Sin embargo los resultados son alentadores. En los extremos opuestos de la escala de tamaño, OMV AG, la compañía petrolera nacional de Austria, y Renewlogy, una compañía privada con sede en Utah, se han concentrado en reciclar plásticos usados ​​a materias primas líquidas. Otras empresas se dedican al reciclaje de plásticos a sus componentes químicos.
"La transición será mucho más rápida de lo que la gente espera. Siempre subestimamos la rapidez con que se desarrollan estas cosas" —Hodges, eChem
La tecnología de OMV utiliza el craqueo térmico a temperaturas de alrededor de 400 °C en presencia de un solvente líquido caliente para regresar los desechos plásticos a petróleo crudo. La compañía dice que el producto sintético resultante es un crudo muy ligero, libre de azufre, que se puede procesar con otro petroleo en una refinería. OMV afirma que su planta piloto, que está integrada dentro de su refinería de Schwechat de 190,000 bl / d, puede producir 100 litros de crudo sintético a partir de 100 kilogramos de materia prima plástica. La materia prima puede incluir materiales de embalaje comunes hechos de polietileno, polipropileno y poliestireno.

La tecnología de Renewlogy también se basa en el craqueo térmico de los insumos, pero está calibrada para producir nafta, una sustancia química y materia prima de gasolina, o un destilado medio adecuado para uso como diesel, si se combina en una proporción de 50 a 50 con el diesel típico de refinería. El fundador y director ejecutivo de Renewlogy, Priyanka Bakaya, señala que "los plásticos mezclados se prestan bien para el reciclaje". Renewlogy actualmente suministra productos para refinadores en Utah y en 2018 entregó una unidad comercial a Sustane Technologies en Nueva Escocia.

OMV no publica los aspectos económicos de su proyecto, diciendo que aún está en la etapa de la planta piloto, pero Bakaya dice que Renewlogy puede producir su producto adecuado para diesel a un costo operativo de $ 30 por barril, en comparación con un valor de ventas de $ 100 por barril. . Tampoco han liberado públicamente los costos de capital. Renewlogy dice que no requiere el pago de los procesadores de residuos, llamados "honorarios de inflexión", para que la tecnología sea económica.

Otras compañías también están explorando tecnologías de reciclaje similares. En julio, Borealis AG, afiliado de OMV, dijo que había acordado adquirir Ecoplast Kunststoffrecycling, un reciclador de plásticos austriaco que produce polietileno de baja y alta densidad a partir de residuos. Otra firma, la finlandesa Neste Corporation, líder en biocombustibles, dice que espera lograr la producción a escala comercial de una tecnología de plásticos a materia prima liquida para 2019. Neste ha formado una empresa conjunta con ReNew del Reino Unido y Licella de Austria para explorar el uso de residuos plásticos mezclados como materia prima de refinería y productos químicos. Neste dice que su objetivo es procesar más de un millón de toneladas al año de residuos plásticos para 2030.

El entusiasmo de los productores de productos químicos por el reciclaje también se extiende a Asia, donde los gobiernos, incluidos China e Indonesia, están implementando programas de reciclaje para evitar problemas como los que ocurrieron en abril cuando se desplegó el ejército de Indonesia para limpiar la obstrucción plástica del río Citarum.

El rápido progreso que se está realizando no es sorprendente, dados los plazos establecidos por la UE y el American Chemistry Council. "Si se necesita estar preparado para el 2025, debemos decirle a la gente que funcionará para el 2022-23", dice Paul Hodges, presidente de International eChem, una consultora de la industria química. Añade que la alternativa más clara podría ser que el sector del embalaje plástico se desvanecerá a medida que el embalaje alternativo, como el papel, ganen terreno a costa suya.

En cualquier caso, el espera que la demanda de crudo se vea significativamente afectada. Hodges cree que el reciclaje de polietileno y polipropileno podría llevar a una pérdida neta a mediano plazo de un millón de barriles / d de la demanda de petróleo desde el nivel actual, cancelando todo el crecimiento que muchas compañías petroleras han estado esperando. "Si eres una compañía petrolera, estás silbando en el viento si crees que estarás vendiendo todo ese petróleo para plásticos", dice.
100 litros de crudo de 100 kg de plástico: la producción de la planta de reciclaje de OMV en Austria
Hodges también señala que el petróleo está enfrentando competencia de los líquidos de gas natural, particularmente en EUA, donde los suministros altos de etano provenientes del gas húmedo, particularmente en la región de esquisto de Marcellus / Utica del noreste, están atrayendo nuevos proyectos basados ​​en el etano, como los de las unidades de Shell y Global Chemical. Muchos de los nuevos desarrollos químicos a lo largo del Golfo de EUA también están basados ​​en el etano, mientras que en Europa, Ineos está importando el etano de EUA para sus operaciones.

No todos piensan que el reciclaje de plásticos es la única ola del futuro. Muchos creen que el cambio de producto también tiene un papel que desempeñar. "No creo que vaya a ser uno u otro. Creo que van a ser ambos", predice un analista europeo del petróleo. Un ejecutivo de la industria estadounidense señala que los proyectos de conversión de residuos a energía tienen un largo historial de dificultades para mantener el suministro de materias primas a largo plazo, especialmente en áreas rurales.

Sin embargo, OMV y Renewlogy parecen haber superado este obstáculo. La refinería de Schwechat de OMV está cerca de Viena. Bakaya, de Renewlogy, señala que su tecnología a escala comercial requiere que se base en las cercanías de una ciudad con una población de alrededor de un millón para obtener suficientes desechos para su procesamiento. La estrategia de Renewlogy para plantas más grandes es asociarse con empresas procesadoras de residuos. Se están diseñando plantas más pequeñas de Renewlogy para los países en desarrollo, las cuales generalmente son patrocinadas.

Mientras tanto, Hodges de International eChem, cree que eventualmente puede surgir una industria de reciclaje de residuos distribuida. "La transición será mucho más rápida de lo que la gente espera. Siempre subestimamos la rapidez con que se desarrollan estas cosas", dice.

Mientras tanto, el desafío del reciclaje de plásticos solo crecerá. Cuando se suman a las presiones medioambientales y tecnológicas en las industrias automotrices en donde la producción de vehículos eléctricos está creciendo, y en los desarrollos en la industria naviera donde las regulaciones sobre emisiones están impulsando el desarrollo de los barcos alimentados con GNL, las previsiones actuales sobre el crecimiento de la demanda de petróleo pueden estar bastante fuera de lugar.

Bill Barnes,
Director de Pisgah Partners, un especialista en el desarrollo de proyectos energéticos.
Petroleum Economist
07 Enero 2019

14 de enero de 2019

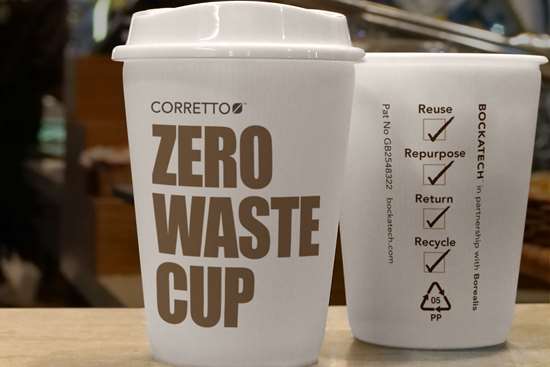
La tecnología de moldeo EcoCore de Bockatech combinada con dos grados clave de Borealis PP produce productos moldeados ecológicos que requieren menos material.


Siempre es emocionante informar sobre nueva tecnología, especialmente cuando esta ofrece un alto desempeño y también es "amable" con el medio ambiente. Naturalmente, los avances en el embalaje de alimentos y bebidas de un solo uso son lo más importantes del mercado, ya que gran parte de él se consume diariamente y luego se desecha, y la demanda en el mercado de soluciones de reemplazo reutilizables y más fácilmente reciclables está aumentando.

Entre un número creciente de empresas de resina que están tomando la iniciativa en esta dirección de sostenibilidad, a menudo a través de asociaciones con nuevas empresas de tecnología, se encuentra Borealis de Austria (oficina de EE. UU. En Port Murray, NJ), reconocida como líder de soluciones innovadoras en los campos de las poliolefinas, productos químicos básicos y fertilizantes. La compañía anunció recientemente una nueva alianza estratégica con Bockatech, una firma en primera etapa de I&D de tecnología ecológica en el Reino Unido y proveedor de su tecnología patentada EcoCore, una nueva tecnología de moldeado de plástico para embalaje sostenible.

Se espera que esta nueva asociación de materiales y tecnología promueva la economía circular mediante el desarrollo de embalaje moldeado por inyección de espuma de bajo costo, alto desempeño, reutilizable y reciclable. También se espera que este acuerdo de innovación abierta acelere el desarrollo de la tecnología de Bockatech, ampliando la plataforma para que pueda ser comercializada bajo licencia a más socios de fabricación en una variedad de mercados para múltiples aplicaciones.

Según los socios, la tecnología EcoCore en combinación con dos grados clave de PP de Borealis es una forma ecológica de producir embalaje de alto desempeño que es reutilizable y reciclable. Los dos grados son:
  • Borealis grado BH381MO es un copolímero heterofásico, el cual se caracteriza por una combinación óptima de muy alta rigidez y alta resistencia al impacto. Este grado utiliza la Tecnología de Nucleación Borealis (TNB) para aumentar la productividad mediante la reducción del tiempo del ciclo. Se dice que la TNB, en combinación con una excelente rigidez y buenas propiedades de flujo, crea un alto potencial para la reducción del espesor de pared. Los productos que se originan de este grado cuentan con muy buenas propiedades de desmoldeo, propiedades mecánicas bien equilibradas, excelente consistencia dimensional con respecto a diferentes colores y buenas propiedades organolépticas. 
  • Daploy WB140HMS (alta resistencia de fundido, ARF), mientras tanto, se promociona como un PP con una procesabilidad similar al PEBD. Se dice que esta nueva familia de productos para aplicaciones de embalaje posibilita la producción de espumas extruidas de PP con un amplio rango de densidad y un amplio perfil de propiedades. WB140HMS es un PP de cadena larga ramificada desarrollado para el proceso de extrusión de espuma. A diferencia del PP convencional, tiene ARF y una extensibilidad mucho mayor en la fase fundida. Este es también el caso cuando el grado y sus mezclas se combinan con otros materiales de PP. Basado en el comportamiento reológico único de WB140HMS, el crecimiento celular y la estructura de la espuma se pueden estabilizar mucho mejor que cuando se usa PP convencional. Se informa que el colapso y la coalescencia de las celdas se previenen o se reducen significativamente, lo que permite la fabricación de espumas de celdas cerradas y de baja densidad. Se afirma que se ha logrado una reducción de peso significativa y se dice también que se puede lograr una expansión de volumen de hasta 30 veces en las líneas de producción.
Los productos moldeados de espuma hechos con EcoCore requieren menos material y tienen ciclos más rápidos para reducir los costos de materiales, el uso de energía y el impacto ambiental. Los costos de inversión para nuevos equipos también son mínimos, dicen los socios. Los productos finales reutilizables y reciclables fabricados con EcoCore presentan una alta resistencia y un acabado de superficie lisa listo para imprimir. El núcleo de espuma también ofrece un excelente aislamiento y es ultra ligero. Su alta resistencia también los hace ideales para esquemas de devolución de depósitos que han demostrado entregar tasas de recuperación de material de hasta el 94% y reducir la probabilidad de que los plásticos ingresen al medio ambiente marino. Como embalaje de material único, las soluciones EcoCore son 100% reciclables. Las aplicaciones pueden incluir:
  • Vasos - desde tazas de café caliente aisladas para llevar en restaurantes de servicio rápido (RSR) hasta envases de cerveza y refrescos para eventos deportivos y festivales.
  • Potes - potes aisladas para fideos instantáneos y cuencos, así como otros recipientes para sopas y guisos de RSR.
  • Cuencos - para alimentos en los gabinetes congelados y fríos en supermercados y RSRs, desde helado hasta yogur y mantequilla.
  • Bandejas: bandejas aisladas para comidas preparadas para microondas, así como embalaje para carnes y frutas delicadas.
Andreas Leitner, director de desarrollo de nuevos negocios en Borealis, dijo: “Como firmes defensores de la economía circular dentro de nuestra industria, en Borealis estamos ansiosos de asociarnos con empresas pioneras como Bockatech para desarrollar soluciones basadas en poliolefinas que sean reutilizables y reciclables. "Combinar nuestros productos de espuma con la tecnología EcoCore para producir soluciones innovadoras y de bajo peso es más que una oportunidad comercial emocionante: es un verdadero paso adelante para una mayor circularidad en el embalaje".

Chris Bocking, CEO y fundador de Bockatech, agregó: "Estamos encantados de haber encontrado en Boreal un socio que comparte nuestro compromiso de desarrollar nuevas soluciones para envases innovadores con un impacto ambiental reducido. "La combinación de nuestra tecnología EcoCore con los materiales de Borealis y la experiencia en espuma producirá nuevas aplicaciones viables, las cuales ofrecen beneficios significativos para las empresas, los consumidores y el medio ambiente".

Lilli Manolis Sherman
Senior Editor
Plastics Technology
09 Octubre 2018

31 de enero de 2017

Liderando el camino de promocion de la economía circular para las poliolefinas

BOREALIS INVOLUCRADO EN PLATAFORMA PCEP Y NUEVA INICIATIVA DE ECONOMÍA PLÁSTICA

Como parte de su Paquete de Economía Circular, la Comisión Europea ha propuesto objetivos desafiantes para la industria del plástico. Para el año 2025, el 55% de los residuos de envases de plástico deberán estar preparados para su reutilización y reciclado. La industria reconoce que un enfoque de negocio como de costumbre no cumplirá con este objetivo. Se requieren nuevos enfoques y una estrecha colaboración en toda la cadena de valor.

Borealis, proveedor líder de soluciones innovadoras en el campo de las poliolefinas, productos químicos básicos y fertilizantes, ha dado dos pasos importantes para responder a estos desafíos. En primer lugar, al trabajar con la asociación comercial de la industria del plástico, la empresa participó en la creación y lanzamiento de la Plataforma de Economía Circular de Poliolefinas (PCEP), lanzada en octubre de 2016 por tres organizaciones de la industria del plástico: PlasticsEurope, European Plastic Converters y European Plastic Recyclers .

Por primera vez, la plataforma creará un grupo de múltiples partes interesadas que buscará identificar las barreras y oportunidades para aumentar el reciclaje de Europa y trabajar para asegurar el suministro de plásticos reciclados de alta calidad para el mercado europeo. El objetivo es incrementar la eficiencia de los recursos de los plásticos, asegurar su recuperación y evitar cualquier fuga de residuos en el medio marino. El PCEP trabajará a un horizonte temporal de cinco a diez años, para ofrecer soluciones eficaces basadas en la ciencia.

Para apoyar el trabajo de PCEP, Borealis se ha convertido en el primer productor de plásticos de primer nivel en unirse a la iniciativa de la Nueva Economía Plastica (New Plastics Economy). Este proyecto está dirigido por la Fundación Ellen MacArthur y reúne a un amplio grupo de interesados, incluyendo empresas, ciudades, filántropos, políticos, académicos, estudiantes, ONGs y ciudadanos.

En los próximos tres años, la iniciativa tiene la intención de rediseñar el futuro de los plásticos, empezando por el embalaje. Impulsará la colaboración en toda la cadena de valor, guiará la innovación para crear mercados eficaces, movilizará las innovaciones "moonshot", desarrollará evidencia sólida para informar la mejora y comprometerse con las partes interesadas.

"Borealis se ha comprometido a descubrir y aprovechar las oportunidades que ofrece la economía circular, por lo que nos complace estar involucrados tanto en el PCEP como en la nueva economía de los plásticos", afirma Alfred Stern, vicepresidente ejecutivo de Borealis, Poliolefinas e Innovación y Tecnología. "Estas iniciativas desempeñarán un papel importante para lograr que todas las partes interesadas trabajen conjuntamente para superar las barreras a la implementación de una economía circular y alcanzar el objetivo 2025 de la Comisión Europea".

Macplas
11 Enero 2017

2 de noviembre de 2016

Los precios de las poliolefinas se elevan después de las subidas del petróleo crudo

Si los costos del petróleo crudo continúan aumentando durante Octubre, entonces es probable que los costos de las materias primas petroquímicas sigan el ejemplo. 
A principios de octubre, los precios europeos de las poliolefinas se elevaron más rápidamente debido a los crecientes costos de materias primas, mientras que los estirenos y los precios del PET siguieron en una trayectoria descendente. Los crecientes costos de crudo y nafta contribuyeron a un aumento en los precios de contrato de etileno y propileno en octubre.

Los costos del etileno aumentaron en 15 euros/tonelada y el propileno aumentó en 35 euros/tonelada. El suministro de propileno estuvo restringido por una serie de cambios en el mantenimiento de la planta, pero la disponibilidad mejoró a finales de septiembre. El precio de referencia de los monómeros de estireno de octubre cayó en 50 euros/tonelada debido a la buena disponibilidad y a una caída en los costos del benceno.

Los productores de poliolefinas tenían como objetivo al menos aumentar los precios en línea con el aumento de su base de costos. Sin embargo, en los precios iniciales del polietileno los precios se situaron alrededor de 10 €/t más alto en un contexto de buena disponibilidad y de una demanda inferior a la esperada. Por otro lado, los precios del polipropileno se equipararon al aumento de 35 euros/tonelada en los costos de las materias primas.

Los productores de poliestireno tenían la intención de embolsar una parte del alivio de costos para mejorar sus márgenes, pero los acuerdos anticipados del contrato vieron las anotaciones deslizarse en alrededor de € 40-50/ton. Los precios básicos del material de PVC permanecieron sin cambios, pero los compuestos de PVC experimentaron pequeñas ganancias debido principalmente al aumento de los costos de los aditivos. Los precios del PET continuaron en una tendencia a la baja debido al exceso de oferta y menores ventas estacionales.

El suministro de polietileno, PVC y poliestireno estaba bien equilibrado y más que suficiente para satisfacer la demanda. Los pocos cuellos de botella causados ​​por los programas de mantenimiento de la planta llegaron a su fin. La disponibilidad de polipropileno mejoró durante el mes de septiembre conforme el suministro adicional de propileno llegó a Europa tras la finalización de varios casos de fuerza mayor en las instalaciones de producción de propileno. La oferta europea de PET sigue siendo larga y las importaciones asiáticas a precios competitivos siguen estando ampliamente disponibles.

A continuación se resumen los últimos acontecimientos relacionados con la oferta:
  • El craqueador de Ineos en Rafnes, Noruega, quedó parado el 9 de octubre tras un incendio que estalló en un compresor. No estaba claro de inmediato cuando el craqueador volvería a funcionar o si la producción en las instalaciones de polimerización aguas abajo había sido afectada.
  • Borealis declaró fuerza mayor en su unidad de 300.000 toneladas / año de PP en Kallo, Bélgica, el 15 de septiembre, después de un corte de energía en el sitio
  • Ineos continuó un mantenimiento planificado de cuatro semanas en su planta de 235.000 toneladas anuales de polipropileno en Grangemouth, Escocia, que comenzó en la primera mitad de septiembre.
  • Ineos Styrolution cerró su planta de PS en Amberes, Bélgica, el 30 de agosto debido a un fallo eléctrico. La planta se reinició completamente el 15 de septiembre.
  • Vinnolit anunció un caso de fuerza mayor para PVC suspensión producido en su planta de Knapsack, Alemania, el 29 de septiembre.
  • La quiebra de la naviera surcoreana Hanjin Shipping a finales de septiembre significó que las importaciones de plástico de Asia se quedaron atascadas en el mar y que las mercancías no pudieron llegar a su destino.
En septiembre, la demanda de poliolefinas se recuperó lentamente después de las vacaciones de verano, conforme los convertidores parecían estar funcionando con sus inventarios. La demanda de poliolefina empezó a recuperarse en octubre, mientras que el ingreso de órdenes de poliestireno estuvo bastante animado, ya que los compradores se aprovecharon de los precios más bajos en oferta. La demanda de PVC también fue decepcionante después de que el período de vacaciones había terminado y la toma de pedidos continuó a un ritmo lento a principios de octubre. La demanda de PET fue impulsada por el cálido clima de verano en el sur de Europa en septiembre, pero las ventas fueron ligeramente más bajas el mes pasado, como se esperaría normalmente al comienzo de la temporada de otoño.

Si los costos del petróleo crudo siguen subiendo durante octubre, es probable que los costos de la materia prima petroquímica sigan el ejemplo. En los mercados de polímeros generalmente equilibrados, es probable que los precios de noviembre se muevan en línea con la base de costos.

David Platt
Plastic News Europe
02 Noviembre 2016

22 de octubre de 2016

Situación de la industria europea de los plásticos

Moderado optimismo en Europa

A pesar de la cantidad de temas que deben abordarse, que van desde los residuos marinos hasta múltiples causas de fuerza mayor que afectan a los proveedores de materiales, la industria europea de los plásticos se presenta en K 2016 con un buen estado de salud y un moderado optimismo. Pero todavía hay muchos obstáculos que superar.


La entidad consultora de la industria de los plásticos, Applied Market Information (AMI), manifestó recientemente que la industria europea de los plásticos “se encuentra en otro periodo de turbulencias y cambio ya que está luchando por salir del estancamiento causado por la primera Gran Recesión de 2008-2009 y la posterior crisis de la zona Euro en 2012-2013”. AMI prevé un crecimiento de la demanda de polímeros por encima del 1% anual hasta el 2019.

Los proveedores están contentos
En general, los productores de polímeros en Europa se muestran optimistas. En Borealis, por ejemplo, el CEO Mark Garrett mencionó que los márgenes industriales integrados de las poliolefinas estaban en sus máximos históricos. Destacó que los precios de la poliolefina se han visto afectados por una fuerte demanda combinada con un déficit del suministro, en particular el resultante de unas paradas de producción no planificadas.


Los procesadores están más ocupados
Han mejorado las previsiones para la industria del procesamiento de los plásticos en toda Europa y hay asociaciones comerciales en varios países que informan un crecimiento. Incluso en Italia, donde el consumo ha sido plano, en el mejor de los casos, por algún tiempo, la asociación de equipos Assocomaplast informa una fuerte tendencia al alza en los pedidos. En Alemania, incluso después de un año récord en 2014, el sector siguió experimentando un moderado crecimiento el pasado año. Pero Dirk Westerheide, presidente de la asociación del sector de procesamiento de los plástico del país (GKV), lamentó las importantes dificultades en el suministro y la evolución muy volátil de los precios de las materias primas, especialmente en el polietileno y el polipropileno.


El suministro de materiales ha sido inestable

Los transformadores de plásticos de todo el continente encontraron dificultades para obtener materias primas durante el pasado año. Diversas plantas importantes de poliolefina en Europa permanecieron paradas durante periodos de tiempo prolongados y las condiciones marco económicas y comerciales globales dificultaron a los procesadores obtener materiales en los mercados internacionales. Sin embargo, estos factores no solo incluyeron el debilitamiento relativo del euro frente al dólar estadounidense, sino que también continuó la fuerte demanda de plásticos en Asia y los EE UU. Los indicios apuntan a que la volatilidad de los precios será inferior este año.


La situación llevó a que la asociación comercial paraguas European Plastics Converters (EuPC) estableciera la Alianza de Polímeros para Europa, para “proporcionar información detallada sobre el mercado actual de los polímeros y apoyar a los usuarios de materias primas a través de su red de asociaciones nacionales de plásticos, así como ayudar a las empresas a solicitar la suspensión de determinados aranceles de importación de la UE para mitigar las carencias en los mercados de polímeros”, según el presidente de EuPC, Michael Kundel.

En febrero, la Alianza de Polímeros para Europa presentó su encuesta online de satisfacción de los clientes para toda Europa, con el fin de premiar a los mejores productores de polímeros de Europa. “Decidimos comenzar por los Premios a los Mejores Productores de Polímeros de Europa para volver a establecer una buena comunicación entre los usuarios de polímeros y sus proveedores, que evidentemente se ha visto afectada últimamente”, manifiesta Ron Marsh, presidente de Alliance.


La energía sigue siendo demasiado cara
Los costes de energía son muy importantes para toda la industria de los plásticos. Las empresas de la industria alemana han sido especialmente insistentes en sus reclamaciones, ya que los precios están entre los más altos de Europa y la industria química alemana también está preocupada por su caída de la competitividad internacional, especialmente respecto a las empresas norteamericanas, que tienen la ventaja del gas de esquisto.

Muchos ojos están puestos ahora en el gigante petroquímico Ineos, que recientemente ha empezado a importar etano a Noruega desde el campo Marcellus Shale, en los EE UU. El primer polietileno con base de esquisto de Europa llegará al mercado en pocos meses. Ineos va a empezar también la exploración de gas de esquisto en el RU, aunque no tiene previsto iniciar el fracking en 2016. Desea utilizar gas de esquisto como energía, así como una materia prima de polímero.


La economía circular
Además de la preocupación sobre los materiales y el suministro de energía, está creciendo también la concientización en Europa de que debe hacerse mucho todavía sobre el uso, reutilización y conservación de los valiosos plásticos. A finales del pasado año, la Comisión Europea adoptó lo que se considera un nuevo y ambicioso 'Paquete de Economía Circular' (CEP), que se dice que “contribuirá a cerrar el bucle de ciclos de vida de los productos mediante un mayor reciclaje y reutilización y aportará beneficios para el medio ambiente y la economía”.

La Comisión ha propuesto revisar la legislación sobre residuos. Los elementos clave incluyen un objetivo común en la UE para reciclar el 75% de los residuos de embalajes para 2030 y la prohibición del vertido de los residuos recogidos clasificados. “Menos del 25% de los residuos de plásticos recogidos se recicla y, aproximadamente, el 50% va al vertedero”, afirma la Comisión.

La asociación comercial The PlasticsEurope, que agrupa a los fabricantes de plásticos, ha acogido favorablemente el CEP “como un paso más hacia la eficiencia de los recursos”, pero ha manifestado preocupaciones. “La industria europea de los plásticos ha venido reclamando una restricción del vertido de todo lo reciclable, así como de otros residuos posconsumo recuperables, que fuese legalmente vinculante, para 2025”, afirma. “A pesar de que un objetivo del 10% constituye un paso en la dirección correcta, sigue siendo un tímido intento de poner fin a los vertidos de todos los residuos que puedan usarse como recurso”.

European Bioplastics (EUBP), la asociación comercial de los proveedores de plásticos biobasados, se mostró más entusiasta con el informe. Opina que “deben promocionarse los sectores que miran al futuro con fuertes credenciales medioambientales y potencial de crecimiento, como los bioplásticos”. Pronostica que para 2025 las capacidades de producción de bioplásticos dentro de la UE se habrán multiplicado por veinte, llegando a 5,7 millones de toneladas.

A pesar de la cantidad de temas que deben abordarse, que van desde los residuos marinos hasta múltiples causas de fuerza mayor que afectan a los proveedores de materiales, la industria europea de los plásticos se presenta en K 2016 con un buen estado de salud y un moderado optimismo. Pero todavía hay muchos obstáculos que superar.

¿Una nueva revolución industrial?
A pesar de todas estas preocupaciones, la industria de los plásticos europea tiene sus ojos puestos totalmente en el futuro. Muchas empresas de maquinaria europeas, probablemente, tendrán claramente visible el número 4.0 en sus stands en K 2016, ya que proponen sus soluciones para fábricas “inteligentes” que operan dentro del Internet Industrial de las Cosas (IIoT). 4.0 se refiere a la industria 4.0, un término inventado en Alemania para designar lo que se percibe como la cuarta revolución industrial y el gobierno alemán tiene previsto asegurarse de que la industria alemana esté a la cabeza. Los que proponen Industria 4.0 dicen que representa un cambio paradigmático de la producción centralizada a la descentralizada.

“Industria 4.0 es, por encima de todo, una cosa: una enorme oportunidad que queremos aprovechar junto con nuestros clientes”, afirma Stefan Engleder, CTO de la empresa Engel, especializada en tecnología de inyección y representada por Helmut Roegele. Sin embargo, no considera que la palabra “revolución” sea muy apropiada. “Los cambios que estamos experimentando actualmente son más como una evolución”, comenta. “Para nosotros, Industry 4.0 no es una idea nueva, sino una práctica diaria ya establecida en muchas áreas”. Sin duda, otras personas del sector estarán de acuerdo.

También para los procesadores de plásticos, las nuevas tecnologías digitales ofrecen nuevas perspectivas, apunta Westerheide de GKV. “K 2016 ofrecerá una excelente oportunidad de explorar las ventajas que ofrece la digitalización de nuestra industria”, afirma.

Redacción Interempresas
17 Octubre 2016