Mostrando las entradas con la etiqueta cadena de suministro. Mostrar todas las entradas

19 de abril de 2020

Cómo la industria del embalaje puede navegar la pandemia de coronavirus

La industria es un jugador clave conforme los consumidores y otros sectores se adaptan al brote de COVID-19. Aquí hay un plan de tres pasos que puede ayudar a las empresas de embalaje a superar la crisis.


A medida que el brote de coronavirus se ha extendido y su impacto humanitario ha crecido, las industrias que ayudan a satisfacer las necesidades esenciales, como obtener alimentos y suministros necesarios de manera segura para los consumidores, se ven cada vez más afectadas. Dado que el embalaje de alimentos es el área de actividad más grande de la industria del embalaje, la industria mundial de $ 900 mil millones por año está en primera línea.

La crisis del coronavirus ya ha provocado algunos de los mayores descensos en los últimos tiempos en la demanda de ciertos tipos de embalaje, al tiempo que acelera el crecimiento de otros, como los envases para envíos de comercio electrónico que están surgiendo como líneas de vida en este nuevo mundo. Tales cambios le están presentando a muchas empresas de embalaje un nuevo conjunto de desafíos. En este artículo, presentamos un plan de tres pasos para ayudarlos a navegar a través de la crisis.
Se espera que la demanda de embalaje pase por tres fases durante el brote
Esperamos que el impacto de la crisis del coronavirus en la industria del embalaje sea mixto - y este patrón ya se ha estado desarrollando en países como China y Corea del Sur, los cuales han sido los primeros en enfrentar la pandemia. La demanda aumentará bruscamente para el envasado de comestibles, productos sanitarios y transporte de comercio electrónico. Al mismo tiempo, la demanda de embalaje para productos industriales, de lujo y algunos de transporte de negocio a negocio (B2B) podría disminuir. El impacto en los jugadores de embalaje dependerá de sus carteras y exposiciones a diferentes regiones, usos finales para embalajes y sustratos (Cuadro 1). A medida que la pandemia desarrolla su furia sobre otras regiones, es probable que la demanda de envases en esas regiones se mueva a través de tres fases.


La fase uno es el período de golpe inicial, el cual generalmente dura al menos cuatro semanas pero puede extenderse por mucho más tiempo. Cambiar el sentimiento del consumidor (1) se traduce en recortes en varias categorías, reduciendo la demanda de ciertos tipos de embalajes. Las perturbaciones inmediatas de la demanda en la industria del embalaje son menos drásticas que en sectores como los viajes y la hotelería, pero podrían ser sustanciales en varias áreas:

Embalaje industrial, a granel y de transporte. La demanda de este tipo de embalaje está estrechamente relacionada con la tendencia del PBI y el nivel de actividad industrial, por lo que la fuerte disminución relacionada con COVID-19 conduce a una reducción en la demanda de embalaje. Sin embargo, algo de esto se ve compensado por los clientes industriales que acumulan compras de contenedores intermedios a granel y tambores, los cual provoca un aumento temporal de la demanda. Al mismo tiempo, algunos segmentos - tales como los embalajes para la industria alimentaria y farmacéutica - continúan viendo una demanda sólida. El alto crecimiento de la demanda de embalaje de cartón corrugado para el comercio electrónico y las entregas de comestibles también está compensando parte de la demanda perdida en otros lugares con clientes industriales.

Embalaje de consumo. Es probable que la demanda cambie drásticamente en el área de alimentos a medida que la pandemia cierra los restaurantes y los puntos de venta de alimentos. De este modo, los consumidores continuarán con las compras de comestibles, para lo cual aumentará la demanda de embalaje. Los deseos de los consumidores de almacenar y sus compras de pánico de alimentos, bebidas y artículos para el hogar han acentuado esta tendencia. Pero la demanda de embalaje no alimenticios y de calidad superior se está viendo afectada, conforme las tiendas tengan que cerrar y los consumidores comienzan a reducir sus gastos.

Embalaje sanitario/farmacéutico. La demanda aumentará a través de diferentes tipos de embalaje de atención médica y sustratos relacionados, incluidas folios flexibles para embalaje blister, bombas, tapas y plásticos rígidos. Del mismo modo, aumentará la demanda de embalaje utilizado en suplementos dietéticos, como vitaminas, y de suministros esenciales, como medicamentos para la alergia, que los consumidores necesitarán en una situación de cuarentena.

La industria del embalaje también necesita estar preparada para los efectos de segundo orden provocados por la crisis de COVID-19. A medida que los precios del crudo han caído (en parte debido al efecto de la pandemia en la demanda), es probable que el costo de las materias primas a base de petróleo, como las resinas plásticas para la industria del embalaje, disminuya. El fortalecimiento del dólar estadounidense ha mejorado la competitividad relativa de los fabricantes de materias primas de embalaje con sede en otros lugares. Al mismo tiempo, los cierres de fronteras están dando lugar a desafíos para las empresas con cadenas de suministro extendidas y aquellas que dependen de equipos para poder moverse internacionalmente para el mantenimiento de los equipos. Estos desarrollos significan un período de alta incertidumbre para muchas áreas de demanda de embalaje y diferentes sustratos de embalaje. La imprevisibilidad de cómo las acciones del gobierno mitigan los efectos económicos adversos de la pandemia podrían afectar aún más las perspectivas.

La fase dos cubre el período en que los países y las regiones controlan la pandemia. La duración de este período es, por supuesto, incierta, y es realista considerar una serie de escenarios para su duración, desde unos pocos trimestres hasta más de un año.(2) Se espera que el ingreso disponible reducido de los hogares y los balances corporativos debilitados disminuyan la demanda a través de la mayoría de los segmentos de uso final de embalaje, con la excepción de la atención médica y ciertas categorías de alimentos.

Durante esta fase, esperamos que ciertos comportamientos de los consumidores, como el almacenamiento, disminuyan mientras que otros, como las compras de comestibles a través del comercio electrónico, se acelerarán. Las implicancias claves para el embalaje incluyen que el comercio minorista no alimentario probablemente se detenga casi por completo, la demanda de productos de marca privada de bajo costo probablemente aumente y la demanda de embalaje de alta gama probablemente disminuya. La lucha para derrotar a COVID-19 también podría comenzar a afectar las opciones de embalaje, favoreciendo los diseños y sustratos de empaque que aborden de manera demostrable las preocupaciones de higiene y seguridad del consumidor, por ejemplo, aquellos que minimizan la posibilidad de la supervivencia del virus en la superficie del embalaje.

Los jugadores de embalaje también deben prepararse para otros desarrollos. Dependiendo de la gravedad y la duración de la crisis, la disminución de los ingresos disponibles de los hogares y el debilitamiento de los balances corporativos en las empresas que son clientes de la industria del embalaje podrían generar una presión significativa para reducir los precios de venta y los costos a lo largo de toda la cadena de valor de la industria del embalaje. Las empresas necesitan prepararse para escenarios en los cuales las pequeñas y medianas empresas y las empresas muy endeudadas podrían terminar en bancarrota, eventos que podrían barrer a clientes, sub-proveedores e impresores. En nuestra opinión, la gravedad y la duración de la fase dos serán altamente dependientes de las acciones de los gobiernos para mitigar los efectos económicos adversos.

La fase tres es el repunte, en el que esperamos ver que la demanda de embalaje regrese gradualmente. Algunos sectores, tales como el embalaje para el servicio de alimentos, debería ver un rápido repunte de la demanda. Para otros, es probable que el repunte sea más lento, ya que podría ser que los consumidores duden más en regresar a los productos de lujo, los viajes y la industria hotelera. El comportamiento de compra de los consumidores podría mantenerse lento a medida que las empresas emergen débilmente de la crisis y los niveles de empleo sufren.(3) La velocidad de la recuperación de los jugadores de embalaje se diferenciará en gran medida por segmento, dependiendo del grado de perturbación entre los clientes del segmento y el desafío para las diferentes cadenas de suministro de los jugadores.
¿Cómo afectará COVID-19 a los impulsores de mega tendencia de la industria?
Es probable que la crisis de COVID-19 altere algunas de las mega tendencias que funcionan en el embalaje (4) (Cuadro 2). Los consumidores en todo el mundo estarán cada vez más inclinados a comprar sus productos a través de diferentes canales de los que usaron antes de la pandemia, lo que conducirá a una fuerte aceleración de los envíos de comercio electrónico y otros servicios de entrega a domicilio. Los consumidores estadounidenses están cambiando su comportamiento a la luz de la crisis: la investigación sugiere que tienen la intención de duplicar su gasto en tiendas de comestibles solo en línea.(5)

Un patrón similar se ha visto en China: las ventas en línea de alimentos frescos por un gran minorista en línea crecieron más más del 200 % durante un período de diez días a fines de enero de 2020 en comparación con el mismo período en 2019, con ventas de carne y verduras que aumentaron más del 400 %.(6) También se espera que aumenten las presiones de costos en la industria del embalaje, con sus clientes bajo fuerte presión, los consumidores se vuelven aún más sensibles a los precios y los convertidores de embalaje necesitan ganar un volumen suficiente de pedidos para mantener sus plantas bien utilizadas.


¿Cómo se verá afectada por el COVID-19 la agenda de sostenibilidad que se ha convertido en un tema importante para la industria del embalaje? Parece probable que las preocupaciones sobre la higiene y la seguridad alimentaria en el contexto de la pandemia puedan convertirse en una prioridad más alta, mientras que el desempeño sostenible de los diferentes sustratos de embalaje podría convertirse en una prioridad menor, al menos a corto plazo. Debido a la pandemia, hay una nueva apreciación por parte de los consumidores y las industrias de las ventajas higiénicas que puede ofrecer el embalaje plástico, las que parecen ser mayores que las preocupaciones sobre la reciclabilidad y la fuga de desechos plásticos hacia el medio ambiente.(7)

Por ejemplo, una cadena mundial de cafeterías está prohibiendo temporalmente tazas reutilizables en medio del brote. Al mismo tiempo, en el estado actual de emergencia y las preocupaciones sobre las superficies contaminadas con virus, numerosas ciudades y minoristas de todo el mundo están posponiendo la introducción de medidas de traer su propia bolsa y suspendiendo los servicios de reciclaje para clientes residenciales y comerciales. Algunos contratistas de reciclaje también han suspendido los servicios debido a la falta de personal adecuado.(8)

La pregunta abierta es si esta reevaluación por parte de los consumidores de las compensaciones entre el desempeño de higiene, seguridad y desempeño sostenible, marca un cambio permanente, o si el desempeño sostenible podría resurgir como una fuente de ventaja competitiva que podría ayudar a algunos jugadores de embalaje a medida que salen de la crisis - particularmente si ellos tienen en cuenta tales compensaciones? Una ingeniosa empresa de embalaje podría ayudar tanto a los clientes como a los consumidores si es que esta encuentra un sustrato rentable y sostenible sobre el cual el nuevo coronavirus tenga una viabilidad mínima. Hay mucho espacio para mejora: un estudio reciente demostró que las tasas de supervivencia del virus variaban de 24 a 72 horas en diferentes sustratos de embalaje, siendo el más largo en plástico y acero inoxidable.(9) Los jugadores de embalaje también podrían considerar el uso de capacidad de reserva temporal en las plantas para aumentar sus flujos de materiales de embalaje nuevos y más sostenibles para segmentos de uso final en los que la demanda aún es alta.
Acciones a considerar por las compañías de embalaje
Los líderes de las empresas de embalaje podrían considerar una respuesta de tres partes a la crisis.

Primera parte: navegar el ahora
Como primera acción, un jugador de embalaje puede crear un centro neurálgico de respuesta a crisis que puede dirigir a la organización y servir como la fuente central de información.(10) El centro puede administrar riesgos y respuestas y alinear a todos los interesados. Una prioridad clave debería ser apoyar y proteger la salud de los empleados. Además de que podría decirse que es la responsabilidad moral de un empleador, esto también es una primera línea de respuesta pragmática para mantener la habilidad de la empresa para funcionar.

Actuar sobre esta prioridad principal puede suceder en varias áreas. La compañía puede monitorear los riesgos para la salud y comunicar sobre ellos a través de actualizaciones en su intranet, publicaciones en la entrada de sus sitios y capacitación regular sobre cómo manejarlos. También puede proporcionar equipo de protección personal, incluidas máscaras, guantes, desinfectantes para las manos, y puede limpiar regularmente sus edificios. También puede implementar procesos y políticas específicas que incluyen listas de verificación, nuevas pautas para viajes y reuniones, y la división de equipos en turnos cuando sea operativamente posible.

La compañía también puede revisar su huella de producción y lo que necesitará para garantizar que pueda seguir funcionando creando planes específicos para cada país y listas de verificación claras para las plantas. Relacionado con esto, está la necesidad de evaluar la cadena de suministro para comprender el riesgo de perturbaciones - tales como la dependencia de una sola fuente de suministro de materias primas o de un solo impresor que podría cerrar - y luego tomar medidas para abordar las perturbaciones y escaseces anticipadas.

Una vez que se han abordado las principales prioridades para mantener la salud y las operaciones, un equipo de liderazgo puede comenzar a comprender cómo puede evolucionar el sentimiento del consumidor - por ejemplo, para una aceleración en las compras de comercio electrónico y una demanda mayor que la prevista para embalaje de comestibles - y cómo eso podría hacer algunos cambios necesarios en su cartera de ofertas de embalaje. Con base en esa evaluación, un equipo de liderazgo puede revisar su modelo operativo para evaluar su flexibilidad de producción de embalaje. Por ejemplo, puede tomar medidas para entender dónde la demanda será temporalmente alta y evaluar su capacidad para cambiar la producción de manera apropiada para satisfacer los nuevos patrones de demanda. Al mismo tiempo, el equipo de liderazgo puede evaluar lo que necesita hacer para garantizar la salud financiera de la empresa identificando y mitigando los riesgos de disminución de la demanda de ciertos segmentos y monitoreando de cerca los índices de precios de las materias primas para proteger sus márgenes.

Segunda parte: el plan para el regreso
Los equipos de liderazgo en las empresas de embalaje deberían construir una estrategia de recuperación que incluirá una combinación de flexibilidad financiera, planes operativos (como reiniciar las operaciones en las plantas de embalaje que podría haber tenido que cerrar temporalmente y evaluar el potencial futuro de la demanda del mercado) y movimientos estratégicos enfocados en el cliente (tales como comprender el impacto de COVID-19 en las elecciones de sustrato de embalaje de clientes particulares).

Las empresas pueden tomar medidas para identificar las categorías de embalaje que probablemente vuelvan a niveles fuertes de demanda. También pueden considerar los requisitos de la cadena de suministro y la planificación de la producción —incluyendo abordar la huella y reequilibrar el suministro— que necesitarán para hacer frente a ese retorno. Ellos también pueden buscar nuevos bolsones de crecimiento potencial con diferentes usos finales de embalajes y diferentes sustratos. Por último, las empresas pueden revisar los diseños de los productos de embalaje y las capacidades asociadas que necesitarían para manejar las nuevas tendencias en los sentimientos y requisitos de los consumidores, como la seguridad, las preocupaciones de salud y más comercio electrónico.

Sobre la base de esas evaluaciones, los equipos de liderazgo pueden agudizar las propuestas de valor de sus empresas para cumplir con la próxima demanda normal. Dichas propuestas podrían incluir la capacidad de mejorar la adaptación de los diseños de embalaje a las necesidades del comercio electrónico, simultáneamente adhiriéndose a las preferencias del consumidor y, al mismo tiempo, siempre ofreciendo una mayor rentabilidad.

Tercera parte: dale forma a la nueva normalidad
Los equipos de liderazgo de la empresa de embalaje deberían evaluar qué cambios se están produciendo en el sentimiento de los clientes y consumidores y qué comportamientos pueden quedarse después de la crisis - por ejemplo, requisitos de higiene, comercio electrónico y preocupaciones resurgentes sobre la sostenibilidad. También pueden considerar repensar sus carteras comerciales para poder garantizar flujos de efectivo estables y balances saludables que puedan proteger a sus empresas.

Los pasos que las empresas de embalaje pueden tomar para este fin pueden incluir reducir el rango de sustratos que utilizan actualmente. Ellos también pueden extenderse a evaluar oportunidades de adquisición de activos en el mercado que podrían fortalecer su negocio. Y, finalmente, las empresas deben hacer una práctica regular del tipo de vigilancia que les sirvió bien al comienzo de la crisis: pensar en las implicancias de la red para sus plantas y cadenas de suministro y los riesgos potenciales relacionados con una sola fuente de suministro de materias primas y componentes de embalaje.

Referencias
1 “Survey: US consumer sentiment during the coronavirus crisis,” April 2020, McKinsey.com.
2 Kevin Buehler, Arvind Govindarajan, Ezra Greenberg, Martin Hirt, Susan Lund, and Sven Smit, “Safeguarding our lives and our livelihoods: The imperative of our time,” March 2020, McKinsey.com.
3 See Matt Craven, Linda Liu, Mihir Mysore, Shubham Singhal, Sven Smit, and Matt Wilson, “COVID-19: Implications for business,” March 2020, McKinsey.com.
4 Including sustainability, cost pressure, e-commerce, digitization in general, and shifting consumer preferences. For more, see David Feber, Daniel Nordigården, and Shekhar Varanasi, “Winning with new models in packaging,” May 2019, McKinsey.com.
5 McKinsey Marketing & Sales COVID-19 US Pulse Survey, conducted March 19 to March 22, 2020, of 1,502 respondents, sampled and balanced to match US general population aged 18 years and older.
6 JD.com corporate blog, “How Chinese are spending during the coronavirus outbreak,” blog entry by Yuchuan Wang, February 8, 2020, jdcorporateblog.com.
7 Peter Berg, David Feber, Anna Granskog, Daniel Nordigården, and Suku Ponkshe, “The drive toward sustainability in packaging—beyond the quick wins,” January 2020, McKinsey.com.
8 Leslie Kaufman, “Plastics had been falling out of favor. Then came the virus,” Bloomberg, March 15, 2020, bloomberg.com
9 “New coronavirus stable for hours on surfaces,” National Institutes of Health, March 17, 2020, nih.gov.
10 Mihir Mysore and Ophelia Usher, “Responding to the coronavirus: The minimum viable nerve center,” March 2020, McKinsey.com.


Sobre los autores
David Feber es socio en la oficina de McKinsey en Detroit, donde Daniel Nordigården es socio asociado; Oskar Lingqvist es socio principal de la oficina de Estocolmo.

Los autores desean agradecer a Peter Berg, Daniel Eriksson, Stephan Görner, Anna Granskog, Anne Grimmelt, Felix Grünewald, Ksenia Kaladiouk, Lukasz Kowalik, Greg Kudar, Samuel Pendergraph, Dickon Pinner y Oliver Ramsbottom por sus contribuciones a este artículo.

McKinsey & Company
Abril 2020

26 de noviembre de 2019

La carrera hacia la sostenibilidad comienza en la cadena de suministro

Desde el vino hasta la posta de las bebidas deportivas en algas, el embalaje se está volviendo ecológico (verde). Sin embargo, hay una historia secundaria de sostenibilidad detrás de su aerosol de caña de azúcar para insectos o cepillo de dientes de bambú que con demasiada frecuencia no se cuenta.

Lucozade Ribena Suntory distribuyó 36,000 geles Lucozade Sport dentro de un empaque de algas comestibles de Ooho a los corredores en la Maratón de Londres
La charla sobre envases sostenibles tiende a centrarse en la experiencia minorista en la tienda y su impacto en el consumidor más o menos consciente del medio ambiente. Sin embargo, las cadenas de suministro comercial y mayorista también generan volúmenes de residuos y reciclaje de embalaje secundario.

Lo que sucede aguas arriba es vital y el porcentaje significativo de residuos de embalaje del Reino Unido involucrados ofrece perspectivas comerciales reales, dice David Wilson, director gerente de Vanden Recycling del Reino Unido.

El consumidor promedio todavía tiene poca conciencia de las primeras etapas de la cadena de suministro.
"Los reciclados en la parte posterior de la tienda forman una gran parte del material de embalaje recolectado y reprocesado, con ventajas sobre los desechos post-consumo", dice. "Esto incluye el tonelaje concentrado en ubicaciones conocidas, la oportunidad de capturar como un flujo único, más una parte interesada incentivada por un reembolso o un costo reducido".

Más aun, los almacenes, el almacenamiento, el envío y la logística pueden influir e incluso dictar los formatos que encuentran su camino en las bolsas y manos de los consumidores o en las oficinas y tiendas comerciales.

Cargas más grandes significan menos viajes para una entrega más sostenible
Este interior de la cadena de suministro también alimenta los florecientes mercados minoristas omnicanal y de entrega a domicilio, donde los consumidores reciben, a veces devuelven, pero no siempre reutilizan o reciclan, el embalaje grado industrial.

Una solución aparentemente simple para reducir tanto la cantidad de empaque secundario como el número de movimientos asociados del vehículo es maximizar el potencial de carga, por peso o volumen. Sin embargo, el mayor obstáculo es la falta de un estándar del sector, dice Stuart Milligan, investigador doctoral en la Facultad de Administración de la Universidad de Bath.

"Las cargas de paletas más pequeñas tienden a producirse ya que los fabricantes y minoristas no se unen con respecto a la manipulación y el almacenamiento", dice. "Un enfoque estandarizado daría como resultado mayores sinergias".

Las estrategias ecológicas (verdes) también pueden cosechar beneficios económicos. “Habrá fruta de bajo costo que producirá tanto una reducción en el empaque como un ahorro financiero. El desafío vendrá cuando las ganancias rápidas se hayan realizado y los minoristas tengan que invertir para rediseñar sus procesos ”, agrega.

Si bien los aumentos de costos podrian ser una realidad comercial, lamentablemente la buena comunicación no lo es, señala Robert Lockyer, director ejecutivo y fundador de Delta Global, innovadores en embalaje de lujo. “Los minoristas deben estar más abiertos a las opciones que pueden costar un poco más, mientras están preparados para la reacción del consumidor al aumento de los precios. Si aceptamos una regla general de que costará más ser ecológico inicialmente, pero menos a largo plazo, quienes impulsen el cambio se beneficiarán de la lealtad del cliente ”, dice. "En última instancia, para que ocurra el cambio, la industria minorista debe mejorar en informar a los clientes".

La innovación está en alza para un embalaje sostenible
Mientras tanto, los costos van cuesta arriba, dice Seb Gauthier, fundador y director de la compañía de suscripción de cepillos dentales de bambú BlueRock. “El consumidor promedio todavía tiene poca conciencia de las primeras etapas de la cadena de suministro, por lo que no se puede confiar en el comportamiento positivo del consumidor para absorber el costo. Por lo tanto, la iniciación de la ecologización de las cadenas de suministro secundarias tempranas vendrá en forma de exenciones de impuestos y otros incentivos ”, dice.

Sin embargo, la buena noticia es que la innovación también fluye corriente arriba. No contento con ser pionero por un galardonada botella de vino plana apta para buzones, 100% de PET reciclado (tereftalato de polietileno), Wines también está dirigiendo su atención al embalaje secundario y la logística.

Diseñado en colaboración con DS Smith, el estuche Garçon Wines 10 Flat Bottles reducirá significativamente las emisiones y los costos de carbono. Colocar diez botellas de vino planas de tamaño completo en una caja compacta, en lugar de solo cuatro de vidrio redondo y regular, significa que una paleta cargada podría transportar 1.040 botellas de vino, no solo 456.

El embalaje sostenible es simplemente el futuro, dice Santiago Navarro, director ejecutivo y cofundador de Garçon Wines. “Las botellas redondas de vino, que conocemos y nos gustan, existen desde el siglo XIX, pero ya no son aptas para su propósito. Ofrecemos una botella de vino del siglo XXI que es espacialmente eficiente, ligera, duradera y sostenible ", dice.

"La resistencia y el bajo peso de la botella también significan que las botellas necesitan un embalaje secundario considerablemente menor para moverse con seguridad por la cadena de suministro".

Diez botellas de vino planas de tamaño completo de Garçon Wines ocupan el mismo espacio que cuatro botellas redondas regulares
Pequeños cambios hacen una gran diferencia
Galardonado con el Premio Waitrose Way Treading Lightly por la cadena de suministro ecológica, el incógnito comercial contra los mosquitos es otro defensor de la sostenibilidad aguas arriba frente al consumidor.

Además de investigar alternativas renovables de caña de azúcar al plástico tradicional, la compañía asegura que todos el embalaje de fondo es de cartón sostenible, utiliza plástico de burbujas verde y tritura su propio papel para reutilizarlo como relleno reciclable.

"Presentamos solicitudes a las casas de despacho de empaque y entrega ecológica", explica el director gerente Howard Carter. "También ejercemos presión sobre los fabricantes que tercerizan".

Cerrar los circuitos en la cadena de suministro
Sin embargo, lo ecológico puede ser sobre dónde, así como en qué, agrega Carter. “Algunas compañías pueden tener una entrega que primero va al almacén y luego a la casa de despacho. Lo que hemos hecho es ubicar el almacén en la casa de despacho. Este circuito cerrado significa menos viajes ", dice.

En 2010, Lucozade Ribena Suntory invirtió unos £ 70 millones para llevar la producción de botellas al sitio con Logoplaste, en su fábrica de Gloucestershire. Esto también eliminó por completo la necesidad de transporte, reduciendo así las emisiones de la cadena de suministro.

Entonces, además de iniciativas de alto perfil como la distribución de 30,000 cápsulas de algas marinas Lucozade Sport Ooho en la Maratón de Londres, gran parte de la ecologización continúa detrás de escena.

La reducción de peso, por ejemplo, es una parte clave del viaje de la marca global para garantizar que el 100 por ciento de sus envases de plástico sean reutilizables, reciclables o compostables para 2025, dice Michelle Norman, directora de asuntos externos y sostenibilidad.

“En enero, aligeramos la botella Ribena de 500 ml más vendida, lo que eliminaba 325 toneladas de plástico de la producción cada año. Ahora la botella también está siendo rediseñada para garantizar que sea totalmente compatible con el reciclaje de botella a botella ”, dice ella.

La reutilización triunfa sobre la reducción
La innovación viene en muchas formas y tamaños, literalmente, e incluso el cambio más pequeño puede tener un gran impacto, explica Patrick Browne, director de sostenibilidad global de UPS.

"Alentamos a los clientes a centrarse en el tamaño correcto, utilizando la cantidad mínima de embalaje para lograr la máxima protección", dice. "Obviamente, hay menos cartón, también menos material de embalaje, lo que ayuda a reducir el desperdicio. El dimensionamiento correcto nos permite optimizar mejor el espacio en nuestros camiones y entregar más en cada viaje ”.

Cambiar a un embalaje de transporte reusable es una alternativa ecológica al envío con cajas de cartón de un solo uso.

El año pasado, por ejemplo, TerraCycle trabajó con UPS para probar un envase personalizado, duradero y reutilizable para su innovadora iniciativa Loop, diseñada para reducir el empaque de un solo uso de artículos cotidianos, como champú, detergente e incluso helado.

El envío con productos reutilizables ya lo practican varios hospitales y empresas sanitarias europeas. Reduce los costos con el tiempo, reduce el desperdicio y ahorra en el reciclaje, por lo que es posible obtener múltiples beneficios, dice Ester Van den Bossche, gerente de soluciones de verdadero empaque de temperatura de UPS, Europa.

"Los expedidores de gran volumen dentro de un sistema de circuito cerrado o de circuito abierto administrado podrían considerar el uso de embalajes de transporte reusables como paletas y cajas, contenedores rígidos", dice. "Estos artículos se pueden usar para envío o para almacenamiento y transporte".

La reutilización a veces supera incluso la reducción porque, si reducimos el embalaje hasta el punto en que se dañan los productos, marcamos un autogol, dice Debbie Hitchen, directora y líder de economía circular en la consultora Anthesis.

“Algunas tiendas han comenzado a transportar frutas y verduras en cajas de plástico apilables que van directamente al anaquel. Se podría pensar que las cajas de cartón viejas eran mejores porque son más fáciles de reciclar, pero resulta que las cajas de plástico protegen bien y se vuelven a usar una y otra vez ”, señala.

La historia secundaria de éxito no siempre es obvia, pero es esencial para cumplir los objetivos de sostenibilidad, en todos los sentidos.

Jim McLelland
Future of Packaging 2019
RCNT.EU/LOHFC
21 Mayo 2019

31 de diciembre de 2017

Editorial de la revista Packaging Europe, Volumen 12.6 - 2017

El gran tema de conversación durante el último mes en el embalaje vino cuando el ex jefe de una importante cadena de supermercados dio una entrevista en la que sugirió que los minoristas deberían avanzar hacia la eliminación total del plástico.

"Independientemente de cuánto se invierta en infraestructura de reciclaje, prácticamente todos el embalaje plástico llegarán al vertedero o al fondo del océano, tarde o temprano", dijo Andy Clarke, ex director general de Asda a The Guardian. "Una vez allí, permanecerá en la tierra por siglos. Es vital que la industria del embalaje y los supermercados trabajen juntos para cerrar el caño".

Nosotros publicamos una respuesta a la entrevista, la que a su vez atrajo una gran cantidad de discusiones en torno a la industria. Yo saco dos conclusiones del episodio como un todo. El primero puede ser evidente por sí mismo, pero justifica la repetición. A saber: las respuestas simplistas y de una solución al complejo desafío de la sostenibilidad son inadecuadas y, a menudo, contraproducentes. La sostenibilidad implica numerosas mediciones: la huella de carbono y la huella hídrica, así como el espinoso tema de la reciclabilidad, la retornabilidad y el desperdicio, y las respectivas huellas energéticas de estos caminos al final de la vida útil. Esto significa que las evaluaciones ambientales deben ser integrales, teniendo debidamente en cuenta todos los impactos en el ciclo de vida del producto.

De hecho, los múltiples objetivos de sostenibilidad a menudo están en tensión unos con otros (como lo exploramos en esta edición en un artículo sobre tratar de mejorar las barreras y disminuir el espesor al mismo tiempo). Mas aún, la huella de carbono de un producto envasado generalmente empequeñece a la del propio envase. La investigación ha descubierto que alrededor del 30 por ciento de la huella de carbono del consumidor europeo promedio proviene de la producción y distribución de alimentos. Si bien el embalaje es el impacto ambiental más visible para los consumidores, solo causa el 1.3 por ciento de la huella de carbono total del consumidor en una economía desarrollada. Una mayor vida útil da como resultado un menor desperdicio de alimentos en los minoristas. Tomando como ejemplo la carne roja con alto contenido de carbono, un aumento en la vida útil de 10 días provocado por un cambio hacia un mejor embalaje plástico dio como resultado una disminución de cuatro veces en los desperdicios de solomillo en los minoristas austriacos.

Como industria, sabemos esto. Para nosotros, la contribución social y ambiental del embalaje es evidente. Pero, y esto me lleva a mi segunda conclusión, es complaciente suponer que estos beneficios sustantivos del embalaje son un cortafuegos contra las ideas irresponsables. Vivimos en tiempos inestables, en los que el "mercado de la información" proporciona a las personas las ideas que desean escuchar y en las que el rigor y el matiz de los hechos no tienen mayor valor que la falsedad y la grandilocuencia. Vemos personas que votan por malas ideas que creen buenas, y legisladores que están listos para explotar los sentimientos sobre los hechos.

Con demasiada frecuencia, aquellos que defienden la ciencia y la política basada en la realidad han sido tímidos a la hora de enfrentarse con detractores ruidosos. En el Reino Unido, por ejemplo, los pro-europeos rara vez hablaron sobre los beneficios del Mercado Único y la colaboración en toda la UE con la pasión que impregnaba la campaña 'Euroescéptica' para salir de la UE. Esto creó una dinámica en la que los primeros se mantuvieron a la defensiva, empujados a una esquina en la que lo mejor que podían decir era 'no es tan malo como crees'. Mira dónde nos ha llevado eso.

Al día siguiente de la publicación de la entrevista de The Guardian, hablé con muchas personas del embalaje de toda la cadena de valor hasta los propietarios de marcas y minoristas. Cada uno de ellos estaba horrorizado. Todos deseaban que Packaging Europe publicara una respuesta. Sin embargo, la mayoría eran reacios a ser citados. Entiendo que hablar unilateralmente es arriesgado. Pero también lo es el silencio colectivo. Les pido a todos que lean detenidamente los comentarios de los lectores debajo del artículo del Guardian y vean qué tan evidentemente correctas son sentidas para un subgrupo del público las sugerencias de Andy Clarke ...

Es hora de que una cadena de valor conectada hable sobre esto.

Tim Sykes
ts@packagingeurope.com
@PackEuropeTim

20 de octubre de 2016

La Tecnología, Automatización Modificando las Cadenas de Suministro

El informe de CBRE Group dice que la automatización de almacenes, la impresión 3D y los vehículos autónomos promoverán un cambio dramático en la cadena de suministro y logística.


Los adelantos que emergen rápidamente en la tecnología, tales como camiones autónomos, la impresión 3D y la automatización de almacenes fomentarán cambios dramáticos en cómo los cargadores, los minoristas y fabricantes configuran sus cadenas de suministro y las estrategias de distribución, estimulando la necesidad de diferentes formatos y ubicaciones de los bienes raíces industriales.

Esto es según un nuevo informe, "Automated Technology: Driving Change in Real Estate" de CBRE Group. Tomados en conjunto, estos avances animarán a los usuarios industriales a modernizar sus redes para adaptarse al mercado en rápida evolución en lugar de por sí que tengan que añadir más o menos almacenes y centros de distribución. Cada una de estas categorías de tecnología están en camino para alcanzar el uso generalizado en el año 2025.

"Los vehículos autónomos, la impresión 3D y la automatización de almacenes se levantan para reformar las cadenas de suministro en una escala sin precedentes, pero los bienes raíces no serán innovados fuera de esa ecuación", dice David Egan, Jefe de Investigación Industrial y Logística de las Américas de CBRE. "Si bien el uso de los vehículos autónomos en el transporte probablemente permitirá un mayor énfasis en unos pocos centros de distribución masiva en lugares lejanos, menos costosos, la impresión 3D por su parte resultará en muchos usuarios necesitando más espacio industrial cerca de los clientes para facilitar la fabricación a medida bajo demanda".

El informe de CBRE incluye exámenes a fondo de cada una de las tres áreas de avance tecnológico y su posible impacto en los mercados industriales y de logística.

ª Camiones Autónomos: La mano de obra representa aproximadamente el 75% del coste de envío de un camión completo a través de EUA, y los conductores están limitados a 70 horas de manejo a la semana, lo que equivale a 4,800 km. La llegada de los vehículos autónomos permitirá que la carga viaje por grandes distancias en menos tiempo, ahorrando costos. Esto, a su vez, permitirá que algunos usuarios operen más ampliamente desde los grandes centros de distribución en ubicaciones periféricas, donde la tierra es menos costosa.

• Impresión 3D: La capacidad de fabricar determinados artículos bajo demanda estimulará un desplazamiento horizontal en la cadena de suministro. Mientras que este avance puede reducir la necesidad de espacio de distribución centralizada en algunos casos, también aumenta la necesidad de materias primas a granel, a ser almacenada en los lugares de impresión cerca de los consumidores en las instalaciones de distribución mas cercanas.

• La automatización en instalaciones industriales: Un mayor uso de robots y otras tecnologías automatizadas se prestan para reducir los costos de mano de obra y aumentar la eficiencia. Sin embargo, también alimentará la demanda de naves industriales modernizadas equipados para dar cabida a los requisitos de diseño e infraestructura de Tecnología de Información (TI) de la automatización.

"La combinación del floreciente crecimiento del comercio electrónico y la aparición en la corriente principal de estos avances tecnológicos, ha iniciado una evolución profunda de la cadena de suministro física," dice Scott Marshall, director general ejecutivo de CBRE de Industrial y Logística de las Américas. "Los inversores y los usuarios industriales proactivos están adaptándose a estos cambios ahora, para sacar provecho de esta nueva era de moderna selección del sitio y diseño de cadena de suministro.

By Jim Butschli
Logistics for the Life Sciences
15 Setiembre 2016

14 de septiembre de 2013

Descubriendo Japon: dia dos en Tokyo Pack

Con el tifón Jelawat del domingo en el espejo retrovisor, Tokio Pack 2012 abrió el 2 de octubre para la inauguración y la fanfarria .

Celebrado simultáneamente con Tokyo Pack en el Salón Este 6 de la arena de exhibicion Tokyo Big Sight estaba el Congreso de Embalaje Inteligente, patrocinado por la Asociación Industrial de Embalaje Inteligente & Activo (IAPIA en ingles). Compartir conocimientos , la promulgación de estándares, y construir un mejor coordinado esfuerzo de grupo detrás de la comercialización de las tecnologías de envases activos e inteligentes , éstas son las metas de la AIPIA , dijo EE de Ferrante , director general del grupo. " No se puede solo crear una etiqueta inteligente y creer que tu trabajo está hecho", dijo Ferrante en su discurso de apertura. " Se necesita la cadena de suministro .

Además , debe haber soporte de software, y las cuestiones legislativas deben ser tratadas. Pero pensemos en ello. Con una aplicación adecuada de embalaje activo e inteligente, podemos conocer en tiempo real lo que los consumidores compraron, cual producto donde y cuando. Esta tecnología no sólo puede aumentar la eficiencia, sino que también puede aumentar las ventas, reducir los residuos, y mejorar la seguridad. "

Entre los oradores del evento estuvieron Jason Tham , CEO de Nulogy Corp. El cree que las tecnologías de envasado activo e inteligente de varias clases están a punto de lograr un cambio importante en el campo de productos envasados ​​de consumo. " Se necesitan tres cosas", dijo Tham , "para lograr un cambio de esta magnitud : gente, tecnología y la economía. Los tres están en su lugar en cuanto a envases activos e inteligentes se refiere. La gente y sus necesidades están impulsando este desarrollo, las tecnologías están ahí para que esto ocurra, y la economía esta bien o está llegando allí rápidamente. "

La electrónica impresa será uno de los instrumentos que brillarán conforme este cambio se desarrolla, dijo Torgrin Takle , CFO y estratega en jefe de Thin Film Electronics. " La tecnología es 100 veces más barata que la electrónica convencional, " Takle dijo a los asistentes al congreso. Su compañía está yendo hacia la producción comercial de marbetes que se puede aplicar a los empaques como etiquetas auto adhesivas (stickers). Los marbetes pueden ser leídos y escritos . Se espera que el costo de este tipo de marbetes vaya desde cerca de 30 a 10 centavos cada uno, en un plazo bastante corto .

Su empresa ha anunciado recientemente que un acuerdo con Bemis, uno de los mas grandes convertidores de materiales de embalaje en el mundo, impulsará el desarrollo de envases activos e inteligentes. "Bemis esta usando nuestra tecnología para una plataforma de sensores ", dijo Takle . "Pensemos en etiquetas auto adhesivas del tamaño de tarjetas de crédito que puede hacer la detección de temperatura o humedad."

Una tecnología de embalaje activo que habían en gran medida intrigado a los asistentes al congreso  proviene de Kyodo Printing Co. Ltd. Esta empresa ha desarrollado MoistCatch, una película flexible que absorbe humedad y la OxyCatch, una película flexible que absorbe oxígeno. Las aplicaciones comerciales se dice que estarán en plazo de alrededor de seis meses. Ambos materiales están dirigidos a permitir que las empresas de productos envasados ​​dejen de añadir bolsitas absorbente de oxígeno o humedad  en sus empaques.

Las aplicaciones farmacéuticas parecen ser un objetivo obvio para Kyodo. Como las capacidades absorbentes se entregan, no fue muy claro. Pero desde que Kyodo es un fabricante de equipos de impresión, los asistentes al congreso se preguntaban si se utiliza algún proceso de impresión para "imprimir" los materiales absorbentes sobre un sustrato .

También en el programa estaba Koichi Tagawa de Sony, quien preside el Foro CCC (Comunicación Cercana de Campo). Ese grupo ha estado trabajando diligentemente para lograr la normalización y la interoperabilidad global de CCC para que pueda desarrollar todo su potencial. Para aquellos no familiarizados con la tecnología CCC , aquí está el quid de la cuestión: Es una forma de conectar el mundo virtual de Internet con el mundo físico en que vivimos. Algunos piensan que es la tecnología que hace de la llamada Internet de las cosas, una realidad omnipresente. Tagawa cree que CCC está a punto de cambiar el mundo. "Muy pronto estará tejida dentro de la tela de la vida de las personas", dijo Tagawa . Al igual que otros oradores en la conferencia , Tagawa sugirió que CCC en algunos casos, será una mejor solución que los códigos QR .

Haciéndo eco de esa opinión estaba Jani- Mikael Kuusisto , director de desarrollo de negocios de Ynvisible. " Los códigos QR no son mas tan populares en Japón", observó . "Los consumidores no recibían lo suficiente de ellos. " La gran fuerza de las tecnologías de envasado activo e inteligente, dijo Kuusisto , es que brindan interactividad al embalaje. Él lo dijo de esta manera: " El embalaje es donde comenzó la comercialización de la marca. Sin embargo, las reglas de enlazamiento están cambiando. El color y la forma no son suficientes. Las marcas necesitan más . "El embalaje interactivo hecho posible gracias a la tecnología de envasado inteligente, es el "más" que los propietarios de marcas están buscando, dijo Kuusisto. Es una manera de diferenciar los productos en el mar de igualdad.

Lejos del Congreso de Embalaje Inteligente, estas leyendas urbanas surgieron en conversaciones con los expositores y asistentes a Tokyo Pack:
  • La industria japonesa no ha logrado trasladar los aumentos en los costos de las materias primas a los usuarios. Así que la rentabilidad se ha afectado. Las claves para la rentabilidad en el futuro incluyen una mayor concentración en el consumidor, la administración continua del embalaje sostenible, la adhesión a los principios de Diseño Universal, y un enfoque más sofisticado de gestión de la cadena de suministro que tiene que ser impulsado por una mejor captura de datos.
  • Los propietarios de marcas en Japón dependen en gran medida del convertidor para la innovación y el desarrollo del embalaje, y aquellos convertidores tienen importantes divisiones de I + D para llevar la carga.
  • Con las capacidades de comunicación de campo cercano (CCC) ahora en la mayoría de los teléfonos nuevos, una nueva era de la gestión de la cadena de suministro está creándose, una en la cual los datos se pueden descargar de manera inalámbrica y sin necesidad de comprar un dispositivo para hacer el escaneado. En el ámbito de seguimiento y localización, esperamos ver mucho más bajos costos en los registradores de datos.
Pat Reynolds, VP Editor
Packaging World
02 Octubre 2012

9 de noviembre de 2012

Crecen las exportaciones de agronegocios a través de la tecnología de embalaje

Además de todas las otras variables influyentes, en una economía global racional hoy se incluye la exportación de alimentos o materias primas alimentarias e ingredientes desde las regiones productoras hasta las zonas importadoras / consumidoras. El intercambio, desde hace mucho, ha sido considerado beneficioso para ambas partes. El aumento de las exportaciones de alimentos de las naciones secundarias aumenta puestos de trabajo, riqueza, calidad de vida, y la demanda económica en el país de origen. Las importaciones de alimentos satisfacen las necesidades y deseos del país receptor mientras que proporciona la oportunidad para actividades alternativas beneficiosas más allá de la agricultura de subsistencia. Tal disposición es sostenible si los factores económicos, sociales y ambientales para todos los socios comerciales reciben la debida consideración.


Algunas definiciones clave 
El papel de las tecnologías de envasado de alimentos y alimentación en estas consideraciones es a la vez indispensable y sustancial. Consideremos en primer lugar que el ámbito de la ciencia alimentaria es el estudio de los aspectos químicos, físicos y biológicos / microbiológicos de la composición de alimentos, los vectores de deterioro, procesamiento y conservación. La tecnología de los alimentos es, pues, la aplicación de la selección, conservación, elaboración, envasado y distribución en la ciencia de los alimentos para el consumo seguro de alimentos. La tecnología de envasado de alimentos es la integración de los mecanismos de protección de los alimentos durante el ciclo de distribución.

Estos funciones de tecnología de alimentos y envases de alimentos encaja de forma lógica en la exportación de alimentos, desde la selección de la correspondiente agro-productos del país de exportación, mediante su preservación, procesamiento y empaque, y distribución final al país de importación, probablemente parar una conversión complementaria en productos alimenticios mas convenientes para el consumidor. En el caso de las economías en desarrollo, la oportunidad de agregar valor a los productos agroindustriales con procesamiento y embalaje dentro del país puede ser importante en el crecimiento y el mantenimiento de una rentabilidad económica y social.

Distribución global de los alimentos
Con la dirección del sistema de "Los 7 Hábitos de "Stephen Covey, la exportación de alimentos en beneficio de ambas regiones exportadoras e importadoras deben "empezar con el final en mente", es decir, el aspecto de la distribución de tecnologías de envasado de alimentos y de la alimentación. La distribución dicta el destino final de un producto, su calidad, cuando llegue; las preocupaciones de seguridad de productos mientras viaja, la demanda del producto en el mercado que consume, y cómo se desplaza de una región a otra. La distribución da dirección a la selección de que agro-productos exportar. Cuando se hace la selección, el destino define las especificaciones para los sistemas de conservación, procesamiento, y embalaje.

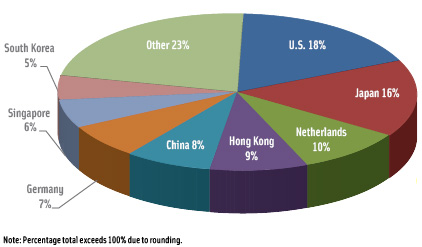
Al analizar las posibilidades de aumentar las exportaciones de alimentos desde muchos países de Asia, Estados Unidos y Europa Occidental son los principales socios comerciales como son Japón y las economías de más rápido crecimiento de China y países del sudeste asiático (véase el gráfico). Los países industrializados están en sintonía con los alimentos importados, incluso con cierta preferencia por los alimentos especiales en el Pacífico occidental. Los volúmenes del mercado hoy en día son grandes, y el ingreso disponible de los consumidores habituales es relativamente alto. Muchos de los países de la proximidad geográfica a los países exportadores ahora experimentan altas tasas de crecimiento de la creciente clase media para quienes los productos envasados ​​son deseables. 


Esta dinámica en bienes de consumo y, en especial los patrones de consumo de alimentos, se convierte en sabiduría convencional en su cabeza acerca de donde se exportarán los agro-productos de calidad. Una importante empresa de envasado ha identificado las poblaciones de estos crecientes países emergentes como su mayor oportunidad de crecimiento. Se considera que el 52% de la población mundial con con una renta disponible al día $ 8 (o más) (equivalente a unos 12,000 dólares anuales para una familia de cuatro) que participan actualmente en la economía de bienes de consumo envasados. El crecimiento en este sector es obviamente débil. El 9% de la población mundial con $ 2 (o menos) por día (unos 3.000 dólares anuales para una familia de cuatro miembros) no puede participar en esa economía de bienes envasados ​​y no es probable que lo hagan en un futuro próximo.

Se estima que el 39% de la población con ingresos intermedios en los países en desarrollo esta listo para la transición a una economía de bienes de consumo envasados. Como las oportunidades de distribución para las exportaciones a estos países dirigen la selección de agro-productos, entonces la preservación, procesamiento y envasado de productos alimenticios seguros y de alta calidad son oportunidades de valor añadido (y de creación de riqueza) en la fuente y propuestas sostenibles para exportadores e importadores. Hablando simplemente, los países importadores parecen ser más receptivos a recibir los alimentos parcialmente e incluso completamente procesados ​​y envasados.

En el ejemplo de Filipinas, las frutas tropicales (piña, mango, papaya, etc) han sido durante mucho tiempo una categoría de exportación. Por desgracia, las frutas frescas y las frutas procesadas, como porcentaje del total de las exportaciones nacionales, se han mantenido en alrededor del 2% de las exportaciones de Filipinas en los últimos cinco años. Las frutas frescas coinciden con muchas tendencias de consumo en los mercados desarrollados (comodidad, estilos de vida saludables y bocadillos perpetuos, y el atractivo de alimentos y sabores exóticos). Todo esto debe favorecer el crecimiento de la demanda y de la variedad para el consumo de fruta producto fresco o incluso mínimamente procesados ​​y envasados. El tratamiento térmico suave y el envase plástico de barrera ha creado tazas de frutas tropicales de 4 oz con un mínimo de procesamiento en relación con cada una de las tendencias mencionadas, y se exportan extensamente de las Filipinas.

Las técnicas avanzadas de procesamiento de alimentos (por ejemplo, envasado en atmósfera controlada, las tecnologías de vallas, bolsa y vaso esterilizable, procesamiento ultra alta presión, y la pasteurización y la esterilización por microondas) prometen aún más oportunidades para alimentos procesado y envasado con valor añadido fabricados y exportados de las economías en desarrollo . Ellos proporcionan productos refrigerados con vida de anaquel estandar o extendida con calidad de mejor "sabor fresco". Y, por supuesto, a más valor añadido en el país exportador, mayores son los rendimientos financieros. ¿Y qué mejor lugar para preservar y embalar productos alimenticios de cerca de sus orígenes? Se reduce el desperdicio de costos y gastos de alimentación y distribución.

Procesamiento y conservación Preferencias de ubicación
En los mercados desarrollados, los productos alimenticios, tales como verduras recién cortadas para ensalada lavadas y envasadas en ​​atmósfera modificada confían en el transporte a granel de materias primas cosechadas recientemente de la producción de la zona a las zonas de consumo. El procesamiento mínimo y sistemas de envasado cerca de los consumidores para productos con un inherente corto tiempo de conservación proporcionan oportunidades para entregar volúmenes adicionales de productos seguros y de calidad que se extienden más allá del producto natural, fresco a las regiones importadoras.

Con el caso de ensalada fresca cortada, los ejemplos de otros sistemas de procesamiento / empaquetado podrían servir para apoyar crecimiento de las exportaciones, proporcionando alimentos familiares en formatos innovadores para los mercados tanto desarrollados como en desarrollo.

Por ejemplo, el puré de fruta en bolsas doypack flexibles con válvula se ha convertido en una categoría de producto unitario de 600 millones en los Estados Unidos durante un poco más de dos años. Los productos se procesan con los tradicionales llenado en caliente y / o esterilizado térmico. Este envase ha estado disponible por décadas, pero el suceso responsable del crecimiento dramático recientemente fue la constatación de que el empaque es un óptimo formato de auto alimentación para los niños.

Los mismos productos de puré de frutas y hortalizas se han comercializado en frascos de vidrio tratados térmicamente para años. Un proceso aséptico de preparación y envasado utilizando tazas plásticas de barrera con tapa flexible, desafió este formato sólo unos pocos años atrás. El rápido desarrollo de la esterilización térmica continua en línea asistido por microondas (MATS) con un formato de envasado plástico de barrera podría entregar un producto seguro, de mayor calidad con una mejor retención nutricional. Procesamiento y envasado se podría realizar en cualquiera de las regiones de importación/ exportación, tal como se determina por las consideraciones de la tecnología alimentaria y de envasado de alimentos del sistema. Un ejemplo notable es el altamente exitoso procesamiento y envasado en bolsa esterilizable de atún y mariscos sus análogos en el sudeste asiático y América Latina.

Mariscos Frescos
La importación de pescado fresco para la venta al por menor y servicios de alimentacion es una actividad importante en los países desarrollados. La logística de este negocio requiere un rápido y costoso embarque aereo de cargas pesadas de producto congelado para la entrega a los mercados que son continentes lejos sólo unas horas después de llegar a puerto. intervalos Más largos de puerto al mercado históricamente han representado preocupaciones básica de calidad y seguridad alimentaria

Un innovador sistema a granel en atmosfera modificada que usa paletas de temperatura controlada pueden enviar filetes de pescado fresco, es decir, un mínimo de procesamiento casi listo para su venta al consumidor, sin hielo o de distribución aerea cara. Como se describe en la edición de octubre de Tecnología de los Alimentos, Global Fresh Foods ha desarrollado un sistema de atmósfera controlada que puede ofrecer la vida de anaquel de varias semanas suficiente para su distribución menos costosa a bordo de las embarcaciones transoceánicas al mismo tiempo dejando una ventana para la comercialización en el mercado de destino. Las paletas están envueltos en una bolsa de plástico de barrera con un espacio superior con oxígeno reducido. Esta precisa condición que se mantiene con la tecnología de células de combustible a bordo de la paleta que convierte activamente oxígeno en el espacio superior en agua benigna. El monitoreo a bordo de los niveles de temperatura y de oxígeno y la comunicación en tiempo real al distribuidor optimiza la seguridad y la calidad del producto.

Sorprendentemente, el sistema ofrece ventajas sostenibles de una " cadena de suministro ecológica (green)”. Las emisiones de dióxido de carbono por kilo de producto alimenticio se reducen un 99% en comparación con el flete aereo. Las piezas de embalaje incluyen contenidos reciclables / reciclados y reutilizables de contenido.

Al ver y desarrollar a partir de una perspectiva sistémica total, un mejor método ha sido comercializado con éxito para apoyar el crecimiento de una categoría de productos de alimentación, las regiones exportadoras, y la seguridad y calidad de los alimentos para los consumidores. Y esta integración inteligente de conservación de alimentos, procesamiento mínimo y empaque ofrece un bajo costo, menos residuos de alimentos, y, bueno, te puedes imaginar los beneficios totales.

Nuestras nuevas realidades del comercio mundial implican la innovación y la tecnología. Al mismo tiempo, deben venir con el mejoramiento económico, social y ambiental. En un mundo en creciente evolución de la tecnología electrónica, las tecnologías alimentarias y de envasado de alimentos siguen siendo indispensables para generar crecimiento sostenible social para los importadores y exportadores de todo el mundo. La tecnología alimentaria y de envasado de alimentos permite a los socios comerciales tratar unos con otros según otro de los hábitos de Covey para el éxito: "Pensar ganar-ganar!"

Esta columna es una adaptación de una presentación de Tom Dunn para Global Pack 2012 International Packaging Conference and Exhibition, Central Philippines University, July, 2012.

Aaron L. Brody, Ph.D.,
Contributing Editor Contribuyente
Presidente y consejero delegado de Embalaje / Brody Inc.,
Duluth, Georgia, y Profesor Adjunto,
Universidad de Georgia
aaronbrody@aol.com

Tom Dunn es Managing Director, Flexpacknology LLC, Atlanta, Georgia
flexpacknology@gmail.com

Noviembre de 2012, Volumen 66, N º 11

Referencias
Stephen R. Covey.1989. Los Siete Hábitos de la Gente Altamente Efectiva. Simon & Schuster Inc., Nueva York.
TetraPak. 2012. Dairy Issue Index, 5 de mayo. La oportunidad hacia el fondo de la pirámide (ref. Prahalad, 2004).

23 de julio de 2012

DHL asegura la cadena de frío con la tecnología SmartSensor


DHL, dio a conocer hoy en México su nueva tecnología “SmartSensor” desarrollada para medir la temperatura de la carga a toda hora y en cualquier lugar, además de conocer la ubicación exacta de la mercancía a cada instante durante su traslado y hasta su destino.

Esta solución responde a las necesidades de los clientes de DHL Global Forwarding en los sectores de agroindustria, farmacéutico y perecederos, que requieren un control exacto de la temperatura de sus productos.

“Somos pioneros en la industria logistica al desarrollar un sensor inteligente de este tipo. El SmartSensor te determina la temperatura a la llegada del embarque, además de que te indica la ubicación exacta donde están tus productos”, comentó Alex Graniewicz, Director General de DHL Global Forwarding México.

“Los beneficios para nuestros clientes en México son inmediatos ya que se garantiza la calidad de sus productos y ahorran tiempo en la distribución final”.

SmartSensor funciona con tecnología RFID (identificación por radiofrecuencia) y recopila información de la carga cada 15 minutos durante su transporte sin necesidad de abrir la carga. Independientemente de la hora y el lugar, permite acceso a los datos de temperatura de los productos.

Los datos se editan en una forma fácil de usar y están disponibles durante todo el día en el Portal Web “SmartSensor”. Cuando la temperatura se desvía, se puede recibir una alerta por correo electrónico y cuando los datos de temperatura han sido leídos se recibe por el sistema un reporte de calidad validada.

ClubDarwin.Net

20 Julio 2012