Mostrando las entradas con la etiqueta etano. Mostrar todas las entradas

3 de enero de 2020

Polietileno global en 2020: Los márgenes alcanzarán mínimos históricos a medida que surja un nuevo modelo de crecimiento

Aquí está el primero de una serie de artículos sobre perspectivas para 2020 donde me enfoco en los riesgos futuros para el negocio global de polietileno

El mercado de polietileno (PE) de China comenzará en 2020 con un gemido debido a los niveles excepcionalmente altos de exceso de existencias, lo que es un reflejo del creciente exceso de oferta mundial.

En los diez meses desde enero hasta octubre, el crecimiento aparente de la demanda en una base anual fue del 12% (mido la demanda aparente de las importaciones netas oficiales más nuestras estimaciones de producción local). Esto se compara con nuestro pronóstico de crecimiento de la demanda real para el año completo 2019 de 7.6%.

Conforme la economía china está experimentando una desaceleración gradual, no hay nada que indique que el crecimiento real estará por encima de nuestro estimado. Esto implica que el exceso de existencias de enero a octubre asciende a alrededor de 1,4 millones de toneladas, frente a 1,1 millones de toneladas en el período enero-agosto.

Por lo tanto, los negocios se desacelerarán en los próximos meses debido al exceso de existencias y porque el Año Nuevo Lunar cae el 25 de enero de 2020, antes de este año cuando tuvo lugar el 5 de febrero.

La debilidad en el mercado de China durante los últimos meses de 2019 y en 2020 agregará una mayor presión a la baja de los márgenes de PE de costo variable basados ​​en la nafta de Asia, que ya están en sus niveles más bajos durante al menos cinco años.

Los márgenes continuarán disminuyendo en 2020 a medida que la economía mundial se desacelere aún más. El factor más importante detrás de esta desaceleración seguirá siendo la desaceleración estructural a largo plazo en la economía china a medida que avanza hacia una era de crecimiento más bajo y más sostenible.

No esperemos ningún recorte importante de las tasas de operación en Asia, y ciertamente no hay cierres permanentes de ninguno de los craqueadores de la región. Ningún craqueador es una isla económica. Consideraciones económicas más amplias garantizarán que los craqueadores continúen funcionando bastante fuerte, incluso si los márgenes siguen siendo profundamente negativos.

Mientras tanto, los grandes aumentos en la producción china de PE continuarán según lo programado a pesar de la baja rentabilidad y el crecimiento de la demanda local que no alcanza nuestro pronóstico del caso base.

Hay dos razones por las cuales China seguirá adelante con sus adiciones de capacidad. En primer lugar, China querrá maximizar su autosuficiencia de PE debido a lo que se ha convertido en un entorno comercial internacional muy incierto, cortesía de los Estados Unidos.

En segundo lugar, su nueva capacidad de PE es principalmente de vanguardia, parte de plantas de refinería-petroquímica muy modernas y altamente integradas. Hacer funcionar estas plantas a altas tasas de operación será una excelente manera de agregar valor a su economía a medida que China intenta escapar de su trampa de ingresos medios al pasar a la fabricación de mayor valor.

Por lo tanto, veremos que la producción de PE de alta densidad (PEAD) de China aumentará a 8,9 millones de toneladas en 2020, un 15% más que en 2019. Sin embargo, la producción de PE de baja densidad (LDPE) solo aumentará un 0,5% a 6,2 millones de toneladas. Pero la producción lineal de PE de baja densidad (LLDPE) será un 12% mayor con 7,8 millones de toneladas.

En cuanto al crecimiento de la demanda en 2020 en China, vemos que el consumo en los tres grados aumentará un 6.6%. Esto dejaría la demanda a finales del próximo año en 35,3 millones de toneladas.

En su lugar, deberíamos presupuestar un crecimiento mayor en la región del 5%, dejando la demanda en 34.8 millones de toneladas. Esto sería solo un déficit de unas 500,000 toneladas. Pero piense en los efectos de segundo, tercer y cuarto orden.

Un crecimiento chino inferior al esperado tendrá un efecto dominó en el resto del mundo. El crecimiento de Asia y el Pacífico también superará las expectativas en alrededor de 1,6 puntos porcentuales debido a los estrechos vínculos económicos entre China y Asia Pacífico. El efecto sobre el crecimiento de PE en el resto del mundo será más moderado ya que los vínculos económicos con China no son tan fuertes.

En total, la demanda global será varios millones de toneladas menor que nuestro caso base.

Las exportaciones estadounidenses continuarán aumentando
La nueva capacidad de PE de EUA entrará en funcionamiento a tiempo a pesar del entorno de crecimiento global más débil y a pesar de que se mantengan los aranceles de la guerra comercial de China sobre las importaciones de PEAD, PEBDL y PEBD de EUA.

Donald Trump ha indicado que está muy contento de esperar hasta después de las próximas elecciones presidenciales para tratar de llegar a un acuerdo comercial con China, por lo que no esperemos una tregua temporal en las hostilidades comerciales en 2020.

Esto dejará los aranceles chinos sobre las importaciones de PEAD y PEBDL de EUA en 36.5% (30% impuesto como parte de la guerra comercial junto con 6.5% de aranceles existentes). China también continuará con su amenaza de recaudar aranceles adicionales del 10% sobre el PEBD de EUA dejando su arancel total en 16.5%. Los aranceles de PEBD comenzarán el 15 de diciembre.

El decepcionante crecimiento global dificultará que EUA coloque sus nuevos volúmenes. Otro problema es que si EUA quiere evitar los fuertes aranceles chinos, tendrá que concentrarse nuevamente en mercados de exportación más pequeños como Europa, Turquía y el sudeste asiático. Los productores locales podrían terminar respondiendo solicitando y ganando derechos de salvaguardia contra las importaciones estadounidenses.

Pero, como dije, no esperemos demoras. Lo que es importante entender sobre el negocio de PE en EUA es que, en comparación con el negocio del gas natural, es una pequeñez. El gas natural es un generador de ingresos mucho mayor para los productores de PE integrados aguas arriba en la producción de gas natural.

Los productores de gas natural tienen que deshacerse de grandes cantidades de etano no deseado para cumplir con las especificaciones de la tubería. Solo se pueden dejar pequeñas cantidades de etano en el metano que se entrega a las centrales eléctricas para la generación de electricidad y a los hogares de las personas para cocinar y calentar.

El etano no puede quemarse por razones medioambientales y el único uso aguas abajo para el etano es el craqueo térmico.

Y aunque los márgenes de PE de EUA se debilitarán en 2020, al menos en una base de costo variable seguirán siendo positivos, incluso si los retornos para los inversores están muy por debajo de lo prometido.

Las exportaciones de PEAD de EUA subirán a 3.8 millones de toneladas en 2020 desde 3.7 millones de toneladas en 2019. Las exportaciones de PEBD serán de alrededor de 1.6 millones de toneladas en comparación con los 1.3 millones de toneladas de este año.

Las exportaciones de PEBDL se mantendrán sin cambios en alrededor de 4,5 millones de toneladas con solo un aumento del 1% en la producción local frente a un aumento del 3% en la demanda interna. Pero esto debería colocarse en el contexto de que en 2017, las exportaciones de PEBDL de EUA fueron solo de 2,2 millones de toneladas.

No es solo en China y EUA donde las capacidades aumentarán sustancialmente en 2020. También consideremos mayores tasas de operación en las plantas de PEAD y PEBDL de Petronas / Saudi Aramco que acaban de entrar en funcionamiento. La Federación de Rusia verá un gran aumento en la producción de PEAD y PEBDL. Los resultados netos serán los siguientes:

Las importaciones netas de PEAD de Malasia disminuirán de 200,000 toneladas en 2019 a 70,000 toneladas en 2020. Las importaciones netas de PEBDL también disminuirán, de 400,000 toneladas a 150,000 toneladas

El aumento de la producción en el complejo ZapSibNeftekhim en Tobolsk hará que la Federación Rusa pase de una posición de importación neta de PEAD de 100,000 toneladas en 2019 a exportaciones netas de 330,000 toneladas en 2020. PEBDL cambiará de importaciones netas de 150,000 toneladas a exportaciones netas de 260,000 toneladas.

Derechos de salvaguardia europeos
No nos sorprendamos si para fines del próximo año, la UE ha aplicado aranceles de importación suplementarios a los despachos de PE de EUA. Es muy probable que los aranceles adopten la forma de derechos de salvaguardia, ya que estos impuestos pueden imponerse bajo las reglas de la Organización Mundial del Comercio si se puede demostrar que un aumento inesperado de las importaciones ha causado daños a las industrias locales.

Se prevé que las exportaciones estadounidenses de PEAD a Bélgica, la puerta de entrada al resto de la UE, hayan aumentado a 210.000 toneladas en 2019, un aumento del 108% respecto al año pasado. Las exportaciones de PEBDL están en línea para aumentar en un 31% a 680,000 toneladas. Sin embargo, las exportaciones de PEBD son solo marginalmente más altas.

El gran aumento en los envíos de PEAD y PEBDL probablemente cae en el área de lo inesperado porque ha ocurrido en paralelo con una fuerte disminución de las exportaciones estadounidenses a China, en respuesta a los aranceles. Las exportaciones de PEAD de EUA a China están en camino de ser un 40% más bajas en 2019 que el año pasado, con un PEBDL un 20% más bajo.

Sin los aranceles, los Estados Unidos habrían enviado mucho más PEAD y PEBDL a China, reduciendo así la presión sobre la UE. Los envíos de PEBD a China están en línea para ser 150% más altos en 2019 porque, como se mencionó anteriormente, el PEBD de EUA a China en este momento no tiene aranceles de guerra comercial.

La UE también se acercará a la imposición de aranceles de carbono a todo tipo de importaciones a medida que implemente su New Deal Verde, pero probablemente no logrará imponer los aranceles. Este es otro riesgo para la industria de PE de EUA dado el carbono emitido durante los despachos a larga distancia y los gases de efecto invernadero generados por la producción de gas natural.

Con o sin derechos de salvaguardia, no veo que los craqueadores europeos se cierren para dejar paso a las importaciones estadounidenses. Si bien los márgenes de PE de base de nafta integrados en el noroeste de Europa seguramente disminuirán desde los niveles cómodos de hoy, ya que en Asia ningún craqueador europeo es una isla económica. El daño macroeconómico más amplio de las paradas evitará que sucedan.

Los craqueadores en Europa también están totalmente depreciados y, por lo tanto, no tienen deudas de inversión, están bien integradas con las refinerías locales y tienen buenos sistemas de tuberías de etileno y propileno.

Conclusión: Seguir hasta el fondo
Como nadie va a cerrar las plantas viejas, y con la mayoría de las plantas nuevas, si no todas, entrarán en funcionamiento según lo programado, parece haber un solo resultado: un mayor agotamiento del margen en Asia, Europa y EUA.

¿Cuán malo se pondrá? Como dije el viernes, este no es un ciclo descendente normal. Este es, por el contrario, un cambio de paradigma importante en el negocio global de PE que requiere un modelo de negocio completamente nuevo.

En algún momento, los márgenes tocarán fondo, probablemente en mínimos históricos de 20 años o más. Pero para entonces, los Ganadores bajo el nuevo paradigma ya habrán comenzado a compensar sus pérdidas mediante la innovación en el rediseño de aplicaciones de uso final de PE y mediante inversiones en reciclaje.

John Richardson
Asian Chemical Connections
ICIS
08 Diciembre 2019

9 de enero de 2019

Donde encajan las olefinas y poliolefinas dentro de la historia de los petroquímicos del 2019?

WoodMac: En la película de 1967 'El Graduado', se hizo una audaz predicción: "Hay un gran futuro en los plásticos". Desde entonces, el consumo global de plásticos y las nuevas aplicaciones han sido el principal impulsor de la demanda de la industria petroquímica.

Incluso en 2018, los plásticos siguieron ocupando un lugar central en la industria petroquímica mundial. Las tasas de crecimiento de la demanda global superaron el crecimiento del PBI mundial, observamos tasas de crecimiento de la demanda de dos dígitos en China a pesar de la prohibición de las importaciones de residuos, hubo otro año de máxima rentabilidad en la mayoría de las cadenas de valor regionales de petroquímicos a plásticos, y los consumidores y gobiernos declararon la guerra a los plásticos de un solo uso. Además, a pesar de participar en una guerra comercial con China, EUA comenzó a implementar una gran ola de inversiones en petroquímicos y plásticos orientados a la exportación.

Los eventos dinámicos del mercado de 2018 serán mejorados aún más por estos temas clave relacionados con la industria petroquímica en 2019:

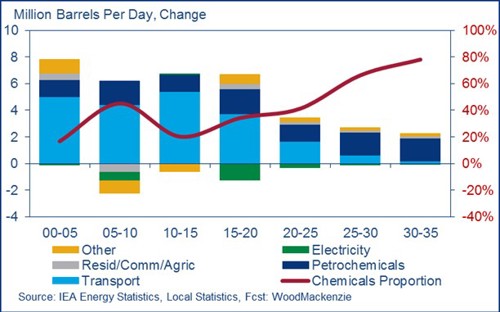
1. Pico de demanda de petróleo crudo para transporte.
La demanda de transporte, a través de gasolina, diesel y otros destilados, representa la mayoría de las aplicaciones de uso final para el petróleo crudo. Como resultado, la mayoría de las refinerías de petróleo existentes están configuradas para maximizar los combustibles de transporte.

La mayoría de las compañías petroleras y analistas, incluido Wood Mackenzie, creen que la demanda de petróleo crudo para transporte alcanzará su punto máximo a nivel mundial a finales de 2020 debido a la mejora de los estándares de eficiencia del motor de combustión interna, el mayor uso de vehículos eléctricos y las preferencias de los consumidores. Como resultado, muchas empresas de producción y refinación de petróleo están enfatizando los productos químicos, particularmente olefinas y aromáticos - como un área objetivo clave para el crecimiento futuro de la demanda a largo plazo del petróleo crudo.

Saudi Aramco, Sabic y ExxonMobil están desarrollando tecnologías dedicadas de petróleo crudo a productos químicos. Muchas refinerías de petróleo tradicionales considerarán la modernización para maximizar la producción de materias primas químicas en lugar de combustibles para el transporte. Otros movimientos estratégicos importantes tomarán la forma de fusiones, adquisiciones y empresas conjuntas para conectar más estrechamente a las empresas que tienen suministro de crudo/productos refinados con los mercados de productos químicos y la demanda, por ejemplo. Saudi Aramco se convirtió en una de las 5 compañías químicas más grandes después de adquirir Sabic.

Estas tendencias obligarán a las compañías petroleras nacionales (CPN) y a las compañías petroleras internacionales (CPI) a aumentar considerablemente la participación en los mercados petroquímicos.
Crecimiento global de la demanda de petroleo crudo
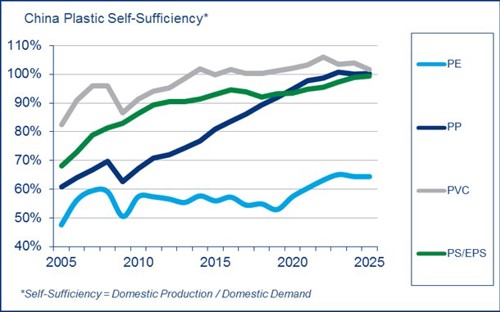
2. El impulso de China hacia la autosuficiencia de productos químicos básicos y polímeros.
China ha sido tradicionalmente el mayor importador mundial de la mayoría de las materias primas petroquímicas y plásticas, lo que ha impulsado su rápido crecimiento en la fabricación de productos terminados en los últimos quince años. China está invirtiendo masivamente en propileno y derivados primarios para volverse autosuficientes en esta cadena de valor, justo como ya lo han hecho con las cadenas de poliestireno y PVC.

China actualmente es solo aproximadamente un 55% autosuficiente en la cadena de valor del etileno y sigue siendo el país importador más grande del mundo para etileno, polietileno, etilenglicol y otros derivados del etileno. Sin embargo, China comenzará a aumentar mensurablemente su autosuficiencia en la cadena de valor del etileno a través de una mayor capacidad interna en este sector más allá de las compañías tradicionalmente controladas por el estado como Sinopec, Petrochina y CNOOC, alentando nuevas inversiones privadas chinas y occidentales. La mayoría de los nuevos proyectos de refinería / paraxileno serán implementados por compañías privadas chinas. Estos proyectos de crudo a productos químicos a menudo también incluyen complejos de etileno. Las empresas privadas chinas también fabricarán varios craqueadores térmicos basadas en etano y/o GLP importados.

Incluso con una autosuficiencia de etileno superior al 60%, China seguirá siendo extremadamente dependiente de las importaciones para esta cadena de valor. Habrá una carrera para satisfacer esta necesidad entre las nuevas adiciones de capacidad de China, otras adiciones de capacidad asiáticas (por ejemplo, Corea, Indonesia, Malasia), las adiciones de capacidad de Medio Oriente, las adiciones de capacidad de Rusia y las adiciones de capacidad de América del Norte. Por lo tanto, la competencia para importar etileno y derivados de etileno dentro de China probablemente se volverá más difícil.

3. Segunda ola de inversiones en América del Norte.
Los desarrollos de gas de esquisto de Norteamérica han acelerado una enorme ola de nuevas instalaciones orientadas a la exportación de etileno / PE / MEG a base de etano iniciándose en el período 2017-2019. Una segunda ola llegará a Decision Final de Inversión (DFI) en 2019/2020, y se espera una producción comercial en la primera mitad de la década de 2020.

Sin embargo, los precios del etano en América del Norte subieron a niveles inesperadamente altos en 2018 debido a una infraestructura inadecuada para llevar el etano de los campos de gas de esquisto a los craqueadores térmicos, y un aumento de la demanda de la primera ola de nuevas instalaciones de etileno. Esta reciente alza en los precios del etano dará lugar a una pausa para aquellos que están considerando una segunda ola de inversiones en América del Norte. Sin embargo, existe bastante suministro de etano con ventajas de costos en América del Norte para respaldar una segunda ola de instalaciones de etileno y derivados orientadas a la exportación que estarán disponibles después de que se completen las inversiones adicionales en infraestructura de etano.

Significativamente, también se producirán más exportaciones de Gas Natural Líquido, GNL desde EUA, como lo demuestra el aumento en los volúmenes de líquidos asociados anticipados desde la Cuenca Permiana y la construcción de varios nuevos terminales de exportación. Muchas de estas nuevas exportaciones de GNL se destinarán a alimentar los activos de propileno de China (nuevas unidades de deshidrogenación de propano, PDH) y de etileno (nuevos craqueadores de etano y GLP). Sin embargo, mientras la guerra comercial actual continúe entre EUA y China, muchas de las nuevas decisiones sobre proyectos químicos de China y las aprobaciones gubernamentales basadas en etano y propano importadas se retrasarán.
Capacidad de producción de etileno en Norteamérica
4. Reciclaje de plásticos.
La eliminación inadecuada de desechos de productos plásticos en los océanos del mundo ha resultado en una reacción violenta contra los plásticos de un solo uso por parte de consumidores, gobiernos y propietarios de marcas.

Esta reacción violenta ha tomado la forma de prohibiciones o gravámenes sobre ciertos productos plásticos (sorbetes y bolsas), iniciativas para reciclar más plásticos (inversiones en sistemas de infraestructura de reciclaje y desarrollo de tecnologías de reciclaje químico) y mejoras en los sistemas de gestión de residuos, particularmente en países en desarrollo que a menudo eliminan la mayoría de los residuos, incluidos los plásticos directamente en las vías fluviales.

Estas iniciativas están siendo y continuarán siendo implementadas, mediante cambios en el comportamiento del consumidor, la legislación gubernamental, las respuestas de las asociaciones comerciales de la industria y los principales requisitos de los propietarios de marcas para la sostenibilidad de sus productos y empaques.

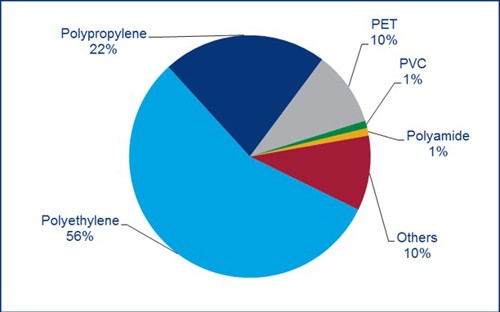
Las olefinas y poliolefinas representan la tajada mas grande del embalaje plástico existente. Por lo tanto, las compañías plásticas se esforzarán por hacer que sus productos sean más reciclables, buscarán formas de incorporar materiales reciclados en sus procesos de producción y/o comerciales y, en última instancia, se prepararán para la destrucción a largo plazo de la demanda de determinados segmentos de plástico de un solo uso.

Mercado global de embalaje plástico
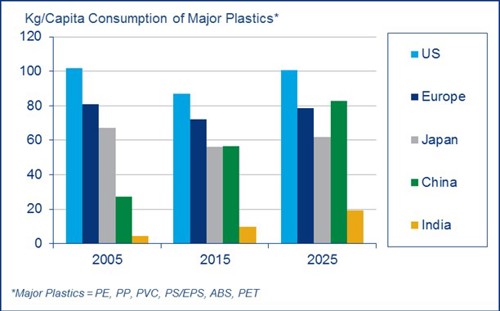
5. Crecimiento del consumo en el mundo en desarrollo.
Como la mayoría de las materias primas, el crecimiento de la demanda petroquímica es más rápido en las economías en desarrollo. Las economías con rápido desarrollo de industrias de fabricación de productos terminados y una clase media en rápido crecimiento que busca niveles de vida más altos están liderando el crecimiento de la demanda de petroquímicos.

China está evolucionando de una economía de manufactura y exportación a una economía con una clase media en rápido crecimiento. Como tal, esperamos que el crecimiento de la demanda china de productos petroquímicos y plásticos se mantenga a un ritmo similar, como se ha visto en la última década. Todavía hay industrias manufactureras y / o clases medias en rápido crecimiento en la India, el sudeste asiático (Vietnam, Indonesia, etc.) y África, que también experimentarán un rápido crecimiento de la demanda de productos petroquímicos durante los próximos 20 años o más.

Los plásticos también están ayudando con la transición energética global hacia combustibles más limpios y renovables. Algunos ejemplos incluyen tuberías plásticas usadas para transportar gas natural dentro de plantas de energía eléctrica, tuberías plásticas usadas para reciclar el agua de los pozos de gas de esquisto, estructuras plásticas usadas en paneles solares y turbinas eólicas, y componentes plásticos usados ​​en vehículos eléctricos.

Consumo personal de plásticos
Hydrocarbon Processing
07 Enero 2019

6 de octubre de 2016

Se espera una recuperación lenta de las importaciones de polímeros de Brasil

Se espera que los precios de los polímeros de importaciones brasileñas sea estables o menores en el tercer trimestre de 2016 debido al débil interés de compra y los precios nacionales competitivos, según las fuentes.

Los países de destino de exportación claves en América Latina para los productores petroquímicos brasileños han reflejado las luchas económicas y políticas de los últimos meses en la región. Además, los participantes del mercado dijeron que la opaca demanda persistirá durante todo el año 2016. Sin embargo, aun cuando el año no ha tenido un buen comienzo, ha sido mejor que el 2015, dijeron las fuentes.


Brasil, la mayor economía de la región, se ha visto sacudida por un gran escándalo de corrupción en la petrolera estatal Petrobras, y la cuestión ha incluido nombres como los presidentes actuales y anteriores de Brasil, varios congresistas y otros funcionarios.

Petrobras, que está tratando de deshacerse de activos no básicos, es el principal proveedor de materia prima de nafta para Braskem, el que usa el gigante petroquímica brasileña en la producción de petroquímicos básicos, polietileno, polipropileno y otros polímeros.

Petrobras también posee un 36,1% de Braskem, y los informes de varios medios de comunicación indican el conglomerado de petróleo y gas está considerando la venta de su participación, aunque ninguna de las compañías ha proporcionado comentario.

Las cuestiones políticas han crecido hasta un proceso de destitución donde el Senado de Brasil votó a favor de celebrar un juicio para deponer al presidente electo, Dilma Rousseff. Ahora, varios cambios económicos están en las manos del presidente en funciones, Michel Temer.

La incertidumbre ha encontrado su camino en los mercados de polímero también. "El mercado brasileño de resina plástica está sufriendo los efectos de la recesión económica del país", dijo Andrea Carla Cunha, director de asuntos técnicos en ABIQUIM, la mayor asociación comercial petroquímica de Brasil, y el líder del departamento del grupo encargado de resinas termoplásticas.

Demanda, las importaciones hacia abajo
la demanda de resina de Brasil, medido por el consumo aparente, se redujo un 18,1% en el primer trimestre respecto al trimestre del año anterior, encima de una disminución de la demanda del 7,4% en 2015 respecto al 2014. Las importaciones de resina disminuyeron 21% en el primer trimestre del 2016 respecto al primer trimestre del 2015.

Con la economía brasileña sufriendo, la demanda ha estado débil durante meses debido a una combinación de factores. Estos incluyen un aumento palpable en los pagos pendientes y la inestabilidad del dólar frente a la moneda brasileña, el real.

En general, los compradores se mantienen cautelosos, mantener los inventarios en niveles bajos, reportaron varios participantes del mercado. Y lo que afecta a Brasil impacta a los otros países de América Latina.

"El año 2016 comenzó con un escenario económico difícil para la industria química de Brasil", dijo Braskem tras un primer aviso sobre las ganancias del primer trimestre a principios de mayo. "Braskem ... se centró en mantener operando sus craqueadores[térmicos] a altas tasas de utilización para satisfacer la demanda interna y de exportación de resinas y petroquímica básica mediante la captura de oportunidades en el mercado global ".

Las exportaciones de PE, PP y PVC saltaron en el primer trimestre a más de 415.000 TM, dijo Braskem, un incremento del 62% con respecto al trimestre del año anterior y un aumento del 107% a partir del cuarto trimestre del 2015.

Añadiendo flexibilidad
Braskem también se esta centrando en la flexibilidad de materia prima en Brasil. En marzo, se firmó un contrato de suministro de 10 años con la empresa estadounidense Enterprise Product Partners, para importar etano de EUA. El volumen que se pretende importar no fue revelado.

La nafta actualmente representa el 85% de la materia prima utilizada en los craqueadores de Braskem en Brasil, siendo el gas el 15%. Con el suministro de etano al complejo Camacari de Braskem en el norte de Brasil, la participación de etano como materia prima del craqueador de la compañía aumentará a 20%, dijo Braskem.

"La empresa puede llegar a utilizar este gas en otras operaciones en Brasil, como el Duque de Caxias [en el estado de Río de Janeiro]", dijo Braskem en un correo electrónico.

"La compañía continúa estudiando numerosas oportunidades para diversificar la materia prima, con la flexibilidad necesaria para centrarse en la producción petroquímica con el fin de mejorar la competitividad de Braskem."

El grueso de la producción petroquímica de Braskem está basada en nafta, pero la compañía hace funcionar un craqueador térmico alimentado por etano en Río de Janeiro, con 520.000 TM/año de capacidad de etileno.

En general, los precios de importación de resina en 2016 sobre una base CFR Brasil han tenido una tendencia más alta desde que alcanzara los niveles más bajos registrados en enero y febrero. Platts comenzó a evaluar estos mercados de polímeros en 2011.

Desde el 17 de junio de 2015, al 15 de junio, 2016, PP homopolímero importado se redujo un 23%, ultimamente evaluado en $ 1,105- $ 1,110 / TM CFR Brasil. la película de PEAD cayó un 16% durante el mismo período, evaluado 15 de junio a $ 1,235-$ 1.245 /TM CFR Brasil. los precios de importación de LDPE cayeron 11% en el período, con una valoración de $ 1,285- $ 1,295 / TM CFR Brasil.

A medida que la agitación política continúa desarrollándose en Brasil, la situación ha impedido que los compradores tengan más confianza en la toma de posiciones.

"La consecuencia de esta investigación de corrupción es impredecible", dijo un distribuidor con sede en Brasil.

Ingrid Furtado,
ingrid.furtado@spglobal.com;
Edited by Richard Rubin,
richard.rubin@spglobal.com

© 2016 S&P Global Platts, a division of S&P Global. All rights reserved.

24 de septiembre de 2016

Reordenamiento de los problemas de polímeros en Venezuela

La falta de materia prima afecta a los productores de polipropileno y polietileno del país, mientras que se espera que el poliestireno se reinicie pronto. Por encima, un buque de carga navega en el Lago Maracaibo, Venezuela. (Fuente: Wikimedia.com)
HOUSTON (ICIS) - Se espera que la producción de poliestireno (PS) de Venezuela se reinicie pronto, al mismo tiempo, los problemas de producción del polipropileno (PP) y polietileno (PE) continúan debido a la falta de las materias primas, dijeron los participantes del mercado.

La producción de PS en la planta Estizulia del Gupo Phoenix, en el estado Zulia, se reanudará una vez que la carga embarcada con monómero de estireno llegue a Venezuela, dijo una fuente.

Esa es una buena noticia para los transformadores de PS que han luchado para encontrar, y o importar resinas para procesar después de Estizulia, única planta de PS en Venezuela, cerrada debido a la falta de materias primas.

"Se espera una carga de estireno ... no sabemos cuándo", agregó la fuente.

Las plantas de PS han estado paradas por alrededor de un año debido a la falta de monómero.

La materia prima para producir PS es importada o proporcionada por Pequiven la planta estatal.

Según otra fuente, Pequiven dejó de suministrar materias primas a Estizulia para centrarse en la producción de PP y PE. Esta información no pudo ser confirmada por Pequiven, ya que la compañía no respondió de inmediato a las solicitudes de información adicional.

Pequiven es productor de materias primas de Venezuela, que opera con las empresas privadas Polinter y Propilven para producir resinas de PP y PE suministradas a los transformadores nacionales - los procesadores que toman resinas para fabricar productos terminados de plástico.

Estizulia, también conocida como Estirenos del Zulia, es una empresa privada.

Sin embargo, conforme la carga de monómero podría traer algún alivio a los jugadores del mercado de PS, las fuentes dijeron que la producción de PP y PE sigue obstaculizada por el suministro de propano y etano.

Los problemas de producción de PP y PE se escucharon por primera vez en agosto.

La razón de los problemas de propano y etano no fue clara.

Dos fuentes dijeron que el suministro de PE y PP se ha limitado, y que los pedidos no han sido entregados en la fecha prevista. Sin embargo, la demanda sigue siendo baja.

Las fuentes estuvieron de acuerdo en que la agitación política, además de una alta tasa de inflación, ha causado que la demanda de consumo final haya caído.

Una de las fuentes dijo que los salarios se habían depreciado, pero los costos de los productos son más altos y la gente simplemente no pueden permitirse el lujo de comprar.

Las condiciones políticas y económicas de Venezuela siguen siendo precarias. Los múltiples tipos de cambio han creado complicaciones adicionales.

Venezuela tiene tres principales tipos de cambio. El Dicom reemplazo al Simadi y tiene una tasa que fluctúa según la oferta y la demanda del mercado. El tipo de interés variable se aplica a los productos industriales y cubre las importaciones de bienes no esenciales, y los viajes al extranjero.

El tipo de cambio paralelo cubre las transacciones en el mercado negro o fuera de cualquier tipo de regulación gubernamental.

Por: Marianela Toledo
15 Setiembre 2016
Fuente:ICIS News

15 de noviembre de 2012

Odebrecht consideró insostenible proyecto del ducto de etano del Gobierno

El superintendente de Odebrecht Perú, Jorge Barata, advirtió que el proyecto del Gobierno para construir un ducto de líquidos de etano del gas de Camisea por la costa hasta Ilo o Matarani, sería insostenible porque apuntaría solo a una planta petroquímica, que no podría enfrentar los costos en infraestructura de transporte que requiere esa actividad.

Vale recordar que tras decidir no dar el financiamiento que requería Kuntur (manejado por la brasileña Odebrecht) para iniciar las obras del Gasoducto Andino del Sur, el Gobierno anunció que para agilizar la llegada del gas al sur convocaría a concurso un nuevo proyecto: el ducto de etano por la costa.

Sin embargo, el hacer un ducto de etano resolvería la necesidad solo de un tipo de petroquímica: la que transforma ese componente del gas natural en polietileno, pero no la necesidad de un polo petroquímico, que requiere otros componentes del gas, para obtener otros productos, aseveró Barata.

“Es muy difícil que esa sola petroquímica (del etano) se pueda ejecutar, porque no tendría cómo compartir los costos de infraestructura que se necesitan para esa actividad, como es tener puertos, aeropuertos, carreteras, plantas de abastecimiento y de tratamiento de agua”, precisó.

En cambio, los costos para contar con esa infraestructura se pueden compartir no solo con una planta, sino con diversas plantas que conforman un polo petroquímico, añadió.

En tal sentido, refirió que la iniciativa del Gobierno no solo no sería sostenible sino que tampoco haría viable la obtención del financiamiento que requiere Kuntur para hacer el Gasoducto Andino del Sur, que precisamente se sustentaba en un polo petroquímico en el sur costero.

En otro momento, explicó que el inicio de obras para el gasoducto andino necesita superar tres etapas. La primera: la firma de la adenda a su contrato de concesión, que le permita transportar líquidos de gas al sur. La segunda: la confirmación de reservas de gas, y la tercera: la estructuración financiera del proyecto.

“(El proyecto del Gobierno) compromete la viabilidad (del gasoducto). Nadie financia un proyecto que no tenga la viabilidad garantizada y confirmada”, aseveró Barata.

Además, observó que existe atraso en el compromiso del Gobierno de suscribir la adenda antes mencionada que permita poner en marcha las obras preliminares del gasoducto.

El ministro de Energía y Minas, Jorge Merino, había ofrecido desde fines de agosto que esa misma semana firmaría la mencionada adenda.

Planta. El plan del Gobierno es poner una planta petroquímica en el sur, que produzca 1 millón de toneladas de plásticos al año.

Consumo. El consumo de plásticos en nuestro país es de alrededor de 350 mil toneladas por año, según el Ministerio de Energía.

Plan. Con la planta de etano en el sur, el Ministerio de Energía y Minas prevé que se podrá abastecer de plásticos a Colombia, Ecuador y Chile.

Se necesita todo el etano posible para petroquímica

Aunque el ministro de Energía y Minas, Jorge Merino, había señalado que el ducto de etano por la costa necesitará solo gas de los lotes 88 y 56, Odebrecht consideró que un volumen de ese insumo que haga sustentable un proyecto petroquímico, requeriría del etano no solo de dichos yacimientos, sino además de los lotes 57 y 58.

“Con el gas de los lotes 88 y 56, del Consorcio Camisea, alcanzaría solo para una industria pequeña, no tendría capacidad de competir y posicionarse a nivel mundial para tener un precio competitivo”, anotó Jorge Barata, superintendente de Odebrecht Perú.

Gestión 
06-11-2012

Comentario personal,
Creo que el gobierno debe entenderse con Odebrecht para ejecutar este proyecto lo mas pronto posible. Las importaciones de plasticos son cada vez mayores y el mercado esta internamente y externamente. Las objeciones de Obredecht deben resolverse y segur adelante.