Mostrando las entradas con la etiqueta Chile. Mostrar todas las entradas

27 de mayo de 2019

El medio faltante de América Latina: el reinicio del crecimiento inclusivo

América Latina solía ser la región emergente más próspera del mundo, pero está a punto de ser superada por otras regiones que eran largamente consideradas como mas pobres. Ha perdido terreno desde la década de 1980 a pesar de las iniciativas de reforma debido al lento crecimiento y a la distribución desigual de las ganancias de ese crecimiento. En este informe, que se centra principalmente en Brasil, Colombia y México, examinamos dos " intermedios faltantes" que frenan a la región: 
  • Una robusta cohorte de empresas medianas y 
  • Una clase media sólida con un creciente poder adquisitivo. 
Para que América Latina tenga una nueva oportunidad de generar un crecimiento sostenible que beneficie a la amplia base de la población, habrá que llenar ambos medios.
  • El crecimiento promedio anual del PIB de América Latina de 2.8 por ciento entre 2000 y 2016 ha sido más lento que el promedio de 4.8 por ciento de las otras 56 economías emergentes, sin incluir a China. Casi las tres cuartas partes del crecimiento de América Latina provinieron de la expansión del número de trabajadores en lugar de aumentar la productividad, que promedió solo el 0,8 por ciento anual, o una cuarta parte de las ganancias de productividad en los pares de los mercados emergentes. La expansión de la población activa como proporción del total de la población pronto se revertirá, lo que significa que el crecimiento dependerá cada vez más de encontrar un aumento sostenido de la productividad.
  • Las empresas dinámicas y competitivas impulsan el crecimiento y los empleos bien pagados, pero las empresas latinoamericanas aún tienen que superar una polarización persistente entre unas pocas empresas muy grandes y una larga fila de empresas pequeñas e improductivas. El nivel del medio faltante de las empresas refleja la falta de dinamismo: América Latina tiene menos empresas que han aumentado los ingresos por encima de los $ 50 millones que las economías emergentes de mayor crecimiento, lo que también se traduce en menos empresas de gran crecimiento. La región necesita más y más grandes empresas que estén dispuestas a realizar inversiones audaces en nuevas tecnologías, incluyendo la adopción digital, para impulsar el crecimiento de la productividad.
  • El segundo medio faltante es una cohorte de consumidores con movilidad ascendente cuyos ingresos crecientes de trabajos productivos impulsen la demanda económica y la inversión. La tasa de pobreza se redujo a la mitad a menos del 15 por ciento desde 2000, pero una cuarta parte de la región sigue siendo vulnerable debido a los altos precios y la escasez de trabajos de salarios más altos y de mayor productividad. La rápida expansión de la fuerza laboral ha frenado el crecimiento de los salarios, oprimiendo a la clase media. En México, el crecimiento promedio de los salarios ha sido cero incluso en sectores orientados a la exportación con productividad creciente. En Brasil, el auge de los recursos elevó los salarios, pero los impuestos y el alto costo de los bienes de consumo han deprimido el poder adquisitivo; Los autos se venden por más del doble de su precio en los Estados Unidos. El 90 por ciento de los asalariados de América Latina representa menos de dos tercios del consumo interno, el más bajo de todas las regiones.
  • Completar los medios faltantes requerirá un compromiso integral con el crecimiento y la inclusión que ninguno de nuestros países estudiados ha logrado hasta ahora. Brasil ha visto una mayor proporción de los ingresos yendo a la mano de obra y ha ampliado el crédito, pero se ve limitada por el acceso limitado a las cadenas de suministro globales y un "costo de Brasil" protegido en las empresas y los consumidores. Las reformas de apertura del mercado de México, como el TLCAN, impulsaron la inversión y la productividad, pero no se tradujeron en mercados nacionales expandidos ni en un crecimiento sostenido de la productividad. La región tiene algunas historias de éxito, como Chile, Colombia y Perú, que han crecido más rápido, aunque desde una base más baja para los dos últimos y una participación laboral del crecimiento de los ingresos que no fue mayor que el resto de la región.
  • Estimamos que América Latina podría aumentar su crecimiento del PIB en un 50 por ciento en comparación con un escenario de referencia a un 3.5 por ciento anual en 2030, una ganancia de más de $ 1,000 per cápita y $ 1 billón en total, si la región convergiera hacia los patrones de crecimiento inclusivo encontrado entre pares. Junto con los enfoques de políticas más convencionales, la adopción digital a escala podría ser una herramienta nueva y poderosa para lograr esa meta, aunque no será una solución para todos. 
Tres prioridades pueden ayudar a capturar las oportunidades que mejoran la productividad. 
  • Lo primero es establecer un entorno empresarial competitivo que reduzca el costo de entrada, mejore el acceso a las finanzas y reduzca la burocracia, lo que permite a las empresas pequeñas y medianas prosperar. 
  • El segundo es difundir las ganancias de productividad entre las clases vulnerables y medias a través de empleos mejor pagados, inversiones a más largo plazo y mercados laborales y de consumo más participativos. 
  • En tercer lugar, los gobiernos podrían implementar una transformación digital en ellos mismos, mejorando la prestación de servicios públicos y siendo más experimentales. El gobierno y los líderes empresariales no tienen tiempo que perder si desean satisfacer las aspiraciones de millones de latinoamericanos impacientes por una vida de clase media más próspera.

Referencia,
Latin America’s missing middle: Rebooting inclusive growth, Executive summary

Authors
Jaana Remes, San Francisco
Andrés Cadena, Bogotá
Alberto Chaia, Mexico City
Vijay Gosula, Salvador
Jacques Bughin, Brussels
James Manyika, San Francisco
Jonathan Woetzel, Shanghai
Nicolás Grosman, Buenos Aires
Tilman Tacke, Munich
Kevin Russell, San Francisco

McKinsey Global Institute
Mayo 2019

9 de diciembre de 2018

Diversas suertes para los plásticos de alto consumo en América Latina

Los mercados de polímeros en América Latina han estado sintiendo el impacto de la nueva capacidad de polietileno en los Estados Unidos y la fortaleza del dólar estadounidense frente a las monedas locales, especialmente en Argentina. Por primera vez en un buen tiempo, el polietileno se ve disponible, y los precios están cayendo. Los mercados de poliestireno está más estables. La mayoría de los aumentos a lo largo del año respondieron a la escasez en el suministro de materias primas y los altos precios derivados de la escalada de los precios del petróleo crudo. El cloruro de polivinilo ha visto precios mas bajos, ya que los principales productores de Asia bajaron sus precios en octubre y noviembre. El polipropileno ha sido la excepción, con una confianza en precios más estables durante todo el año debido a la mayor escasez de su materia prima, el propileno.

Polietileno
Los últimos meses han sido muy interesantes para los mercados de polietileno (PE) en vista de un factor abrumador: la nueva producción de etileno y PE en el Golfo de EUA. Esto ha aumentado la oferta más allá de lo que puede consumir el mercado interno de EUA, y los precios de exportación han bajado. El impacto se ha sentido en los mercados latinoamericanos de PE, que por primera vez en un tiempo se han convertido en un mercado de compradores.

Los volúmenes adicionales afectaron a México primero, porque la logística para el comercio con México ha estado vigente durante años. El Tratado de Libre Comercio de América del Norte (NAFTA) facilita el comercio entre los Estados Unidos, México y Canadá y continuará haciéndolo bajo el nuevo nombre, USMCA.

Diferencia de precio entre PEBD mexicano y el Etileno estadounidense

El gráfico anterior muestra que la diferencia de precio entre el PE de baja densidad (PEBD) y su materia prima, el etileno de la Costa del Golfo de EUA, ha estado disminuyendo desde mayo y solo recientemente ha aumentado en octubre con los precios más altos del etileno. Otros grados de PE han tenido un resultado similar en México, y en particular, el PE lineal de baja densidad (PEBDL), que ha sido el primer grado con exceso de oferta.

Los precios en el Golfo de EUA para el PEBDL butano están por debajo de $ 1,000/TM. La actual guerra comercial entre EUA y China probablemente cortará ese destino para los productos de EUA, parcial o quizás totalmente, si la escalada continúa.

Tendencias de precios latinoamericanos del PEBD, Setiembre 2017 a mediados Octubre 2018

La situación ha sido diferente en América del Sur, donde un aumento repentino del dólar estadounidense que comenzó con mas altas tasas de interés en EUA ha generado inflación, pérdida de poder de compra y términos de crédito erosionados para las materias primas.

Argentina ha sido el país más afectado, seguido de cerca por Brasil. El dólar obtuvo ganancias frente a muchas otras monedas regionales y la demanda recibió un golpe. Los compradores evitaron las importaciones para minimizar los riesgos cambiarios y mejorar la logística. Para contener el dólar, Argentina aumentó las tasas de interés al 60% al principio y luego al 73%. Los costos financieros onerosos causaron que los términos de crédito se acortaran y el crédito se volvió menos disponible.

Los compradores netos como Chile, Perú, Ecuador y Colombia se están beneficiando de los precios más bajos de resina plástica. Esos países importan resinas libres de impuestos, sin tener que proteger a ninguna industria. Colombia solo tiene una pequeña producción de PEBD, complementada por las importaciones.

Se esperan mayores exportaciones estadounidenses
El punto aquí es que América Latina es actualmente un mercado disminuido para absorber la avalancha de resinas plásticas exportadas por los productores estadounidenses. Antes de la puesta en línea de todas las nuevas plantas, EUA exportaba aproximadamente el 20-22% de su producción. Con las nuevas plantas, EUA tendrá que exportar más y los compradores latinoamericanos están mal equipados para absorber el material adicional.

Braskem Idesa ha tomado un buen porcentaje del mercado mexicano al usar sus ventajas de estar allí primero y ser un jugador local. PEMEX sacrificó su propia producción de PE para suministrar el contrato de etano con Braskem Idesa. Su producción disminuyó drásticamente, pero está regresando en parte debido a su contrato de etano recientemente firmado con la empresa comercial Vitol.

Para el resto de 2018, los precios de PE solo pueden bajar por exceso de oferta. Las posibilidades de sufrir un huracán como el Harvey del año pasado están disminuyendo con cada semana que pasa. La temporada de huracanes termina el 30 de noviembre.

Polipropileno - Estable sobre un propileno caro
Los mercados de polipropileno (PP) se han mantenido más estables este año, principalmente porque el mercado sigue estando ajustado a pesar de que las nuevas plantas de deshidrogenación de propano (PDH) están entrando en línea. Más propileno (C3) no se ha traducido en más PP, ya que no hay nuevas plantas de PP entrando en línea.

Durante 2018, el mercado del PP se ha dividido en dos bandas. En América del Norte, la oferta se ha mantenido restringida con pocos volúmenes para las exportaciones. Los precios se han mantenido estables e impulsados ​​por el alto costo del C3. Las plantas de PDH no han tenido operaciones confiables, plagadas de problemas técnicos. Los precios del propileno han respondido a la escasez de C3 aumentando mucho más que los del etileno (C2). Al mismo tiempo, se ofrece material de Asia y Medio Oriente en América del Sur a niveles muy competitivos que obligan a los productores regionales a competir.

La crisis cambiaria causada por el alza del dólar también afectó a los mercados de PP, y la demanda en Argentina y Brasil ha disminuido en consecuencia, pero mucho más en el primero. Los productores regionales están tratando de desplazar los volúmenes hacia el norte, con la esperanza de obtener mejores precios. Esto ha dado un impulso temporal a los precios en América del Sur, frenando la caída de los precios.

En términos de suministro, la producción disminuirá en Chile debido a que Petroquim, el productor local, paró su planta durante 15 días a principios de octubre y operará su planta a capacidad reducida hasta fines de noviembre. Esto está ocurriendo porque la refinería de Concon, una de las dos que mantiene ENAP en Chile, se detuvo por mantenimiento en octubre y reanudará las operaciones en diciembre.
Los precios del PP en Argentina y Brasil siempre han sido altos porque esos mercados están protegidos con altos aranceles de importación. En Argentina, Petroquímica Cuyo, el único productor de PP, ha dolarizado las ventas de PP, esperando proteger los márgenes y reducir la volatilidad de los precios. Sin embargo, los transformadores están teniendo dificultades para pasar el aumento de los costos a los consumidores finales y la demanda ha disminuido casi un 40%, según fuentes locales. Los analistas económicos proyectan que la inflación de Argentina este año será del orden del 44-46%. La mayoría de los sectores de la economía están caídos y las esperanzas de recuperación este año son escasas.

Tendencias de precios de PP latinoamericanos, Setiembre 2017 a mediados Octubre 2018
Brasil experimentó algunos de estos problemas con la devaluación de su moneda, pero ha mostrado una mayor capacidad de recuperación y la moneda se ha recuperado un poco, a pesar de las incertidumbres que trajo la nueva administración entrante.

El productor Esenttia en Colombia ha luchado con los altos costos, porque una gran parte de su propileno proviene de la costa del Golfo de EUA.

Indelpro de México ha sido el productor más estable, disfrutando de la estabilidad de precios y logrando aumentar la producción con algunas adiciones de capacidad. El único interrogante es si Indelpro tendrá suficiente propileno para alimentar su nueva capacidad.

Por último, la producción en Venezuela ha sido errática durante todo el año, plagada de escasez de propileno y con una baja demanda debido a los múltiples problemas de ese país. Los venezolanos huyen del país a pie, buscando escapar de una situación desesperada.

En resumen, los precios disminuirán gradualmente hacia fines del año porque la demanda de diciembre es estacionalmente baja, ya que los participantes del mercado se esfuerzan por terminar el año con niveles bajos de existencias.

Poliestireno - Problemas de materias primas
Los mercados de poliestireno (PS) llegan a finales de año en una situación más estable. La mayoría de los aumentos a lo largo del año respondieron a la escasez en el suministro de materias primas y los altos precios derivados de la escalada de los precios del petróleo crudo. Hacia el final del año, los precios de las materias primas parecen haberse estabilizado y los precios podrían mantenerse planos hasta fin del año.

Tendencias de precios de PS latinoamericano, Setiembre 2017 a mediados Octubre 2018

Argentina y Brasil han tenido escasez de producción. En Argentina, el productor local tuvo un conflicto laboral que paró la planta de Zárate durante más de dos meses. El productor local complementó el suministro nacional con importaciones de Brasil durante el paro.

En Brasil, la producción de monómero de estireno (SM) disminuyó por los cambios en la planta de estireno de Unigel que limitó la producción de monómero de estireno y poliestireno durante algún tiempo. Brasil tiene escasez crónica de estireno y los trabajos de mantenimiento han agravado la escasez.

Colombia y México tuvieron un viaje más suave este año con una producción normal. México ha estado aprovechando la escasez en América del Sur para aumentar sus exportaciones a la región. Las devaluaciones de la moneda han tenido impacto en Colombia, desalentando las importaciones. Los compradores han respondido con compras más pequeñas y rechazando los aumentos de precios.

La producción de PS en Venezuela se ha estancado en los últimos años. La planta de Estizulia de 47,000 ton / año ha estado inactiva por falta de monómero de estireno.

El crecimiento de la demanda de PS ha sido constante a nivel mundial en aproximadamente el 1% debido a la madurez del mercado. El poliestireno expandible (EPS) es el único segmento del mercado de PS que tiene un sólido crecimiento anual. Se espera que los precios de los PS se mantengan estables hasta el final de este año, tal vez con pequeñas fluctuaciones dependiendo de cada país.

Brasil ha tenido un exceso de oferta de PS durante años y, por esa razón, los precios en el país son algunos de los más bajos del continente, algo que no se ve en el polietileno y el polipropileno brasileños.

Los precios del petróleo crudo han aumentado gradualmente este año, afectando a la materia prima benceno y monómero de estireno. Esos han sido los mayores impulsores de precios para PS y continuarán siendo a corto plazo.

George Martin, Houston
ICIS APLA Supplement
Noviembre 2018


Cloruro de Polivinilo - Debilidad en el corto plazo conforme caen los precios asiáticos
La perspectiva del mercado mundial del cloruro de polivinilo (PVC) se debilitó después de que la empresa taiwanesa Formosa Plastics Corp (FPC) anunció importantes reducciones de precios en Asia, primero en octubre y nuevamente en noviembre.

Para noviembre, FPC redujo los precios del PVC para China y el sudeste asiático en $ 30/TM y para la India en $ 60/TM, impulsado por la confianza del mercado, la depreciación de las monedas asiáticas frente al dólar de EUA y la guerra comercial entre EUA y China.

Anteriormente, los precios en octubre de FPC de Taiwán bajaron en $ 90/TM a partir de septiembre en ofertas para China y el sureste de Asia, y en $ 40/TM para India. Las disminuciones sustanciales de precios de FPC para el PVC de octubre en Asia mantuvieron un freno a los precios del PVC de octubre en América Latina, a pesar de los anuncios de aumento de precios en EUA.

EUA y América Latina exportan PVC y compiten con los precios en otras regiones, incluyendo Asia, lo que frena las iniciativas de EUA para aumentar los precios. Al mismo tiempo, los importadores latinoamericanos de PVC están aprovechando las compras de Estados Unidos o América Latina con niveles de precios en Asia.

Los precios de los contratos de PVC en octubre en EUA se ven presionados por los mayores costos de etano y etileno en septiembre y octubre. Por otro lado, los precios de Asia se vieron presionados a la baja por un sentimiento débil en el mercado clave de China.

Inicialmente, no estaba claro cómo reaccionarían los mercados latinoamericanos de PVC a las direcciones opuestas entre las ofertas de Asia y las ofertas de EUA. Finalmente, los precios del PVC en octubre se mantuvieron estables o se redujeron a partir de septiembre.

Es probable que la dirección del mercado en América Latina después de octubre se debilite aún más. En diciembre, la demanda generalmente disminuye en todo el mundo, ya que los compradores y vendedores reducen sus inventarios para reducir la exposición fiscal. En EUA, la demanda de PVC del sector de la construcción disminuye a medida que comienza el clima frío. Es probable que la dinámica de fin de año ejerza una presión a la baja sobre los precios del PVC.

Las tendencias de los precios del PVC en América Latina están fuertemente influenciadas por la dirección de otras regiones, principalmente de EUA y Asia. Los países importadores de PVC en América Latina generalmente obtienen productos de EUA mientras que los países exportadores de PVC en América Latina tienen que competir con los precios internacionales. Los precios internos en América Latina siguen los cambios en los precios en otras regiones, aunque posiblemente en diferentes magnitudes y, a veces, en retrasos de uno a dos meses.

Es probable que los compradores de PVC en América Latina aprovechen las negociaciones con la dirección del precio y las cotizaciones más bajas de EUA o de Asia. Varios factores y tendencias apuntan a la dirección del mercado del PVC en América Latina hacia el final del año.

En Asia, los controles medioambientales en el mercado clave de China han reducido la actividad a lo largo de la cadena de producción, suavizando los precios. En la India, a pesar del final de la temporada de monzones, la demanda a mediados de octubre se mantuvo débil.

El conflicto comercial / arancelario entre EUA y China ha reducido la confianza del mercado. La amenaza arancelaria de China sobre el dicloruro de etileno (EDC) y el PVC de EUA ha desacelerado la actividad de compra y está alterando los flujos comerciales.

Tendencias de precios de PVC latinoamericano

Por razones similares, Turquía, un destino importante para las exportaciones de PVC de EUA y México, no ha mostrado interés en las exportaciones de EUA. La moneda de Turquía ha sufrido una dolorosa depreciación.

Entre los factores que afectan al PVC y otros mercados en América Latina, la depreciación de la moneda en Argentina alcanzó un nivel de crisis, y el país tuvo que buscar a regañadientes ayuda del Fondo Monetario Internacional (FMI) en forma de un préstamo de $ 50 mil millones. La depreciación resultó en aumentos en el costo de vida, mayores costos de energía y servicios públicos, disminución de la demanda y descontento general. A principios de octubre, la depreciación se había suavizado y la moneda se había estabilizado, aunque continuaban las fluctuaciones de la moneda.

Brasil y Argentina se encontraban aún en una recuperación gradual de sus recesiones de 2016. Inicialmente, se proyectó que las recuperaciones en ambos países serían rápidas, pero se prolongaron hasta 2017 y 2018. En el enfoque de finales de 2018, las economías de los dos países continúan en modo de recuperación lenta.

La actividad interna en México, aunque no es espectacular, se considera saludable y cumple con las expectativas, gracias al apoyo de la sinergia del país con el mercado vecino de EUA. El mercado de exportación de PVC de México enfrenta desafíos de economías blandas en países de destino como Argentina, Chile, Perú, Ecuador y Turquía.

Ron Coifman, Houston
ICIS APLA Supplement
Noviembre 2018

21 de diciembre de 2017

Gualapack Group abre una nueva planta en Chile

Producción de bolsas parables con y sin tapa roscada


El fabricante mundial de bolsas prefabricadas de bolsas parables con tapa roscada, GualapackGroup continúa su expansión en los países latinoamericanos con el inicio de una nueva instalación en Chile. Ubicada cerca de Santiago, la nueva planta estará dedicada a la fabricación de bolsas con y sin tapa roscada.

"Esa nueva inversión fortalecerá nuestra posición en América Latina, un área estratégica para nuestro Grupo y, junto con nuestras subsidiarias existentes en Costa Rica y Brasil, consolidará nuestra plataforma de producción en el continente de América Central y del Sur. Nuestra visión, tal como lo hicimos en Europa en los últimos 5 años, sigue siendo invertir en sitios de producción regional para proporcionar a nuestros socios locales la mejor logística y un servicio de proximidad ", dijo Michele Guala, directora general de GualapackGroup.

La nueva instalación deberá alcanzar su plena capacidad de producción en la primavera de 2018.

Macplas
13 Diciembre 2017

5 de enero de 2017

Fluor Ganó el Proyecto de Refinería en Chile

IRVING, Texas - Fluor Corporation anunció que recibió un contrato de la Empresa Nacional del Petróleo para la ingeniería, adquisición y construcción de una nueva unidad de proceso en su refinería Biobío en Chile. Fluor registró el valor del contrato no revelado en el cuarto trimestre de 2016.

Fluor realizará los servicios de ingeniería, adquisiciones y construcción para instalar un nuevo generador térmico de gases de combustión, un depurador de gases húmedos y una unidad de tratamiento de purga para tratar el gas residual generado en el craqueador catalítico fluido de la refinería que reducirá las emisiones al aire. Fluor también es responsable de las interconexiones entre la unidad nueva y la existente, la cual ocurrirá durante un cambio programado en 2017 .

"Hemos aprovechado nuestra extensa experiencia chilena, relaciones sólidas con contratistas locales y nuestra experiencia global en refinación para desarrollar el plan de ejecución basado en la construcción que cumpla con los requerimientos del cliente", dijo Mark Fields, presidente de Fluor's Energy & Chemicals en las Américas.

Hydrocarbon Processing
04 Enero 2017

Nota del blog. 
Porque Chile invierte en refinación de petroleo sin tener gran producción de este recurso natural? La respuesta podría ser que existe un mercado local y de exportación de productos refinados que es todavía rentable. Este argumento es aplicable a la inversión que se realiza en la Refinería Talara, Perú, a pesar de la oposición de cierto sector privado que abogaba por la venta de la planta con el argumento de baja rentabilidad. Es claro ahora que este sector estaba interesado en comprar la refinería para aprovechar esa rentabilidad.

2 de enero de 2017

Tendencias de Negocios: Panorama de Refinacion Global—Parte 3 América Latina

El panorama para la región latinoamericana es un desafío. En América Central y América del Sur se observó una fuerte demanda durante la última década, pero esta tendencia de consumo acelerado, especialmente para la gasolina y el diésel, está desacelerándose en la región. Múltiples previsiones muestran que la región experimentará un aumento nominal de la demanda durante el resto de la década. Desafortunadamente, las refinerías de la región no han podido mantener el ritmo de la demanda y están obligadas a producir combustibles de transporte de alto grado y bajo contenido de azufre. Junto con esos aspectos, la caída de los precios del petróleo ha golpeado a los países latinoamericanos, especialmente aquellos que dependen en gran medida de los ingresos de exportación de petróleo.

Esta situación ha provocado que los nuevos anuncios de proyectos descendentes disminuyan año tras año. Según Construction Boxscore Database de Hydrocarbon Processing, los nuevos anuncios de proyectos en América Latina han caído de casi 60 en 2014 a menos de 20 en 2016. La región ha anunciado muchos nuevos proyectos de refinación para ayudar a frenar las importaciones, pero la caída de los precios del petroleo ha dejado poco dinero para financiar las adiciones de capacidad. A corto plazo, las naciones latinoamericanas preferirían importar combustibles refinados que invertir en grandes expansiones o instalaciones de base. Esto no significa que la región esté vacía de proyectos. Se espera que Latinoamérica añada más de 600 M bpd de nueva capacidad de refinación para fines de la década.

El arranque de la capacidad de refinación adicional, junto con una desaceleración prevista de la demanda regional en los próximos años, disminuirá las importaciones de combustible refinado de América Latina. Sin embargo, muchas naciones de la región seguirán requiriendo importaciones de combustible refinado para satisfacer la demanda interna de combustibles de transporte.

Brasil no puede seguir el ritmo de sus tasas de consumo, que han aumentado constantemente durante más de una década, llegando a cerca de 3,2 MM bpd en 2015. Sin embargo, esta tendencia se está desacelerando debido a la contracción de la economía provocada por los escándalos de corrupción gubernamental. Durante el año pasado, la demanda del país de gasolina y combustibles diésel ha experimentado un retroceso. Desde mediados de 2015, la demanda de ambos combustibles ha disminuido a medida que el país maniobra a través de una de las peores recesiones que este ha visto en décadas.

Aun, la nación depende de las importaciones de combustible para satisfacer el consumo. Para ayudar a reducir las importaciones de gasolina, Brasil ha aumentado los requisitos de mezcla de etanol y ha aumentado el mandato de biodiesel doméstico de 5% a 7%. El país todavía necesita capacidad de refinación adicional. En abril, la agencia petrolera del país, ANP, anunció que si no se construyeran instalaciones adicionales, la escasez de combustible en Brasil podría triplicarse a más de 1 MM bpd para el 2030. El ambicioso plan de capacidad de refinación anunciado en 2011 estaba plagado de problemas debido a los sobrecostos, las pérdidas de ingresos de los refinados, la deuda masiva y los escándalos gubernamentales. Este programa incluyó la construcción de cuatro grandes refinerías -Comperj, Abreau e Lima, Premium 1 y Premium 2 - que habrían impulsado la capacidad doméstica en cerca de 1 MM bpd para 2018. Los proyectos Comperj y Abreau e Lima Train 2 se han retrasado y las dos refinerías Premium han sido abandonadas. Es probable que la nueva capacidad de refinación total llegue a menos de 300 Mbpd de los anunciados 1 MM bpd al final de la década.

Incluso con mayores adiciones de capacidad de refinería, los requisitos de mezcla de etanol y una profunda recesión, el país todavía carecerá de capacidad de procesamiento adecuada para satisfacer la demanda futura. Esta brecha será llenada en última instancia por importaciones adicionales de combustible, principalmente de EUA.

En México, la producción nacional es suficiente para satisfacer el consumo, pero el país carece de capacidad de refinación adecuada para satisfacer la demanda de combustibles para el transporte. La producción de gasolina del país se ha estancado en los últimos años. Según las estadísticas de Pemex, la producción de gasolina promedió 421 M bpd en 2014, luego disminuyó considerablemente en 2015, a 381 M bpd. En 2016, la producción promedio de gasolina ha subido levemente, a 382 M bpd. La producción nacional de diesel ha estado en declive desde 2013. México ha presenciado una caída en la producción de diesel de 313 M bpd en 2013 a 255 M bpd en 2016. La disminución en la producción de combustibles refinados llega en un momento en que la demanda del país de combustibles de transporte, se esta incrementando.

La gasolina representa casi la mitad de la demanda de petróleo de México, y esa demanda está creciendo rápidamente. Según el Ministerio de Energía de México, el consumo de gasolina promedió cerca de 1,7 MM bpd en el primer semestre de 2016. Con la producción de gasolina estacionada en aproximadamente 382 Mbpd, las importaciones son imprescindibles para satisfacer la demanda. La mayoría de las importaciones de gasolina vienen de EUA. México planea aumentar las inversiones en su sector de refinación para aumentar la capacidad de producción. Estas inversiones permitirían al país mitigar las importaciones de gasolina y diesel desde EUA, así como cumplir con estrictas normas ambientales para los combustibles de transporte.

El país cuenta con seis refinerías en operación. A finales de 2015, Pemex anunció planes ambiciosos para invertir $ 23 B en su sector de refinación. Los objetivos del programa son aumentar la producción, reducir las emisiones de gases en más del 90% y reducir significativamente la concentración de azufre en el diesel de 500 ppm a 15 ppm. Actualmente, la compañía está buscando socios privados, así como la desinversión de activos no básicos, para ayudar a financiar estos ambiciosos planes. Pemex está en conversaciones con varios bancos para buscar ayuda en la búsqueda de socios para su plan de inversión; Se espera que la búsqueda empiece a principios de 2017. El programa multimillonario incluye proyectos en las refinerías de Tula, Salamanca, Salina Cruz, Minatitlán, Cadereyta y Madero del país.

Al igual que muchos países de América Latina, Argentina no produce suficientes productos refinados para satisfacer la demanda. Como resultado, el país debe confiar en las importaciones. Sin embargo, Argentina ha anunciado planes para ser autosuficiente en sus necesidades energéticas. Estos incluyen expansiones y mejoras a la red de refinación existente en el país.

En mayo, Axion Energy Argentina obtuvo financiamiento para expandir y mejorar su refinería Campaña de 87 M bpd. El proyecto de $ 1.500 millones aumentará la capacidad de las unidades de refinación, craqueo catalítico e hidrotratamiento, así como permitirá que la refinería cumpla con los estrictos estándares ambientales y mitigue las importaciones de combustibles refinados. El gobierno argentino también anunció un aumento en la cantidad de etanol que se mezclará en los combustibles nacionales. En abril, el requisito de mezcla de etanol en los combustibles de transporte aumentó de 10% a 12%. El objetivo final es aumentar el requisito de mezcla de etanol en la gasolina al 15%.

La empresa estatal chilena, Empresa Nacional Petrolera (ENAP), anunció que invertirá $ 800 MM/año hasta 2020. El plan de inversión se centra en mitigar la necesidad de importaciones de energía, duplicar los ingresos y agregar cerca de 950 MW a la red energética del país . Las inversiones de refinación incluyen posiblemente la modernización y expansión de las refinerías del país Concon y Hualpén.

La caída de los precios del petróleo ha golpeado a Venezuela, que depende en gran medida de los ingresos de exportación de petróleo. Esto ha dejado al país con muy poco dinero para financiar las muy necesarias expansiones de las refinerías. El país también está en una profunda recesión, que ha sofocado la demanda. La gasolina es muy barata, gracias a los subsidios del gobierno, pero esto le cuesta al gobierno venezolano aproximadamente $ 12.500 millones/año.

La red de refinación de 1.3 MM bpd del país se ha visto obstaculizada por múltiples accidentes, interrupciones y fallas de equipos, lo que resultó en tasas de utilización sustancialmente reducidas. Las refinerías de Venezuela también están desprovistas de capacidad para procesar crudo pesado y ácido procedente del Cinturón del Orinoco, así como una falta de fortaleza financiera para la construcción de plantas de crudo pesado. Así, la mayoría del crudo no procesado se exporta a centros especiales de refinación en otras naciones para su procesamiento. El país está invirtiendo en la ampliación y modernización de su refinería de Puerto La Cruz, pero otros proyectos de refinación simplemente no están en el horizonte. La unidad de refinación de PDVSA, Citgo, planea invertir $ 650 MM para reabrir la refinería de Aruba para procesar crudo pesado venezolano. Para ayudar con la financiación, Citgo ha pedido a PDVSA $ 100 MM, pero no se ha tomado ninguna decisión sobre si Citgo recibirá la ayuda financiera.

Para aumentar la producción de combustibles de transporte de bajo contenido de azufre refinado, Perú está ampliando y modernizando su refinería Talara. El proyecto de $ 3.500 millones permitirá a la refinería satisfacer los nuevos requerimientos de azufre para gasolina y diesel, así como aumentar la flexibilidad de la planta para procesar crudos más pesados. La terminación del proyecto está prevista para 2018.

El proyecto de Refinería del Pacífico de $ 10,000 millones de Ecuador aún está en estudio. En el momento de la publicación, el proyecto estaba finalizando los contratos de ingeniería, adquisición y construcción (EPC) para adquirir financiamiento. Si se construye, la refinería de 200 M bpd duplicaría la capacidad de refinación del condado, además de proporcionar una salida para procesar crudo más pesado. La fecha de finalización inicial fue el 1T 2019, pero la instalación probablemente no se completará hasta después de 2020.

Hydrocarbon Processing
Noviembre 2016

Nota del blog. Es interesante hacer notar que Chile, aun cuando no produce  petroleo, esta invirtiendo en mejorar su capacidad de refinación de petroleo importado, el cual, en parte, se exporta a los países vecinos y aquí en Perú se hizo una gran campaña para parar la inversión en la capacidad de refinación de la planta de Talara. Esta claro, ahora, que lo que se había estado buscando era la venta de la refinería al sector privado.

8 de noviembre de 2016

El crecimiento de Perú en la uva, la agricultura y la economía


Como productor de uva, Chile ha sido el pionero en la exportación hacia el hemisferio norte aprovechando el vacío generado por la temporada invernal. Otros actores han entrado con fuerza desde hace un tiempo afectando el mercado sudamericano. En este artículo veremos en específico la irrupción de Perú y su crecimiento económico consecuente a esto.

Chile v/s Perú
Estos países hermanos tienen una historia bastante similar y entrecruzada, con momentos de enemistad y de cercanía desde su liberación colonial. Si hablamos en cifras al observar la imagen 1, el crecimiento desde los 70´s hasta bien entrado los 90´s de Chile dominaba. Aunque a partir el nuevo milenio Perú ha logrado aumentar considerablemente su potencial, gracias a un ambicioso programa de incentivos fiscales y apertura a capitales extranjeros. Perú aún tiene mucho que crecer, sólo un ejemplo que figura la diferencia entre las dos naciones es el PIB per cápita, que en Chile es cercano a los 13 mil dólares, en cambio el peruano se encumbra apenas por sobre los 6 mil, siendo destacable de todas maneras, ya que antes del año 2000 éste era menor a los 2 mil dólares.

Fuente: Instituto Nacional de estadísticas e informática (https://www.inei.gob.pe) 

El crecimiento del PIB peruano no ha sido un trabajo de la noche a la mañana y efectivamente tiene mucho que ver con los cambios en la estructura productiva tratando de asemejarse a la chilena, en especial en el área agrícola. Grandes terrenos se han abierto para que compañías y empresas multilatinas y multinacionales desarrollen proyectos como la Pampa Concordia o Proyecto Olmos, éstos han puesto en la mesa peruana y a nivel mundial productos que antes eran de casi exclusividad chilena, como la uva.

La uva, la agricultura y la economía
En el caso de las naciones latinoamericanas es fácil hacer el parangón entre las extensiones de terreno, la capacidad productiva, la exportación y el crecimiento económico, dado que son naciones que tienen una clara tendencia a ser explotadores de recursos. La industria agronómica entrega un valor agregado a los productos aumentando los ingresos del país; en el siguiente gráfico se muestra el nivel de valor agregado en relación al PIB y como Perú, aunque ha disminuido de manera considerable, tiene un valor agregado mayor que el de Chile. Indicando que el porcentaje de influencia que se tiene de parte de las zonas agrícolas es mayor en el país andino, y si eso lo traducimos en cifras se puede calcular cuánto de ese valor agregado es proveniente del crecimiento de la producción y exportación de la fruta.

Fuente: Instituto Nacional de estadísticas e informática (https://www.inei.gob.pe) 
La uva no ha estado alejada de esta mirada agrícola de agregar valor y de expansión que se ha vivido en el país andino. Es de hecho el primer producto en volumen de ventas, esto observable en la tabla de las principales exportaciones de productos agropecuarios en USD del Perú a continuación:
Fuente: Superintendencia Nacional de Aduanas y de Administración Tributaria del Perú (www.sunat.gob.pe) 
Por consiguiente, si se toma en cuenta que el agro peruano representa el 6% del PIB nacional, se hablaría entonces que la industria productora de uva entrega un aumento en casi un punto porcentual al PIB anual de la agricultura, esto sin contar como la agricultura en general influye en la tasa de ocupados absorbiendo el 25% del total de empleados.

La predilección por el producto es una estrategia inteligente, dado que tienen una geografía privilegiada que les permite cosechar todo el año, posibilitando a sus productores encontrar gaps dentro de otras economías para hacer ingreso con esta fruta tan cotizada internacionalmente. Los datos se corroboran en el calendario de cosechas de uva a continuación.
Fuente: Agrobanco Perú (http://www.agrobanco.com.pe/pdfs/publicacionagroinforma/4_cultivo_de_la_uva) 

Conclusiones
El Perú es un país que, aunque le queda mucho por crecer, está en el camino correcto enfocándose en una industria en la que tiene ventajas comparativas potentes en relación con sus vecinos. El potencial agrícola todavía no ha sido explotado a su cabalidad, por lo que hay que estar atentos a los movimientos que realice, ya que serán de mucha utilidad para que Chile no pierda el liderazgo en la región.

José Miguel Gómez, Ingeniero Comercial Especialista en Finanzas y Derivados y colaborador en AgroTV
24 Octubre 2016
www.portalfruticola.com

21 de agosto de 2013

Grupo Romero compra a chilena Enap el 49% de Primax por US$312 millones

De esta manera, el grupo empresarial peruano asumirá el 100% de participación de la cadena Primax en Perú y Ecuador

(Foto:Archivo El Comercio)
La Empresa Nacional del Petróleo (Enap) de Chile aceptó una oferta para vender su participación de 49% en las distribuidoras de combustibles Primax Perú y Primax Ecuador en US$312 millones al grupo Romero, informó el diario La Tercera de Chile.

El gerente general de Enap, Ricardo Cruzat, dijo que aceptaron la propuesta del grupo empresarial peruano porque “es una oferta atractiva por un activo no estratégico.
Asimismo, indicó que el monto de la venta será destinado a reducir la deuda financiera de la petrolera nacional y permitir el desarrollo sustentable del negocio principal
Cruzat explicó que este proceso se enmarca en el plan estratégico que vienen impulsando para dar viabilidad a Enap y que ha permitido mejorar la operación y eficiencia de las refinerías, bajar los costos y desarrollar el mercado de GNL en Chile.

De esta manera, el grupo empresarial peruano asumirá el 100% de participación de la cadena Primax en Perú y Ecuador. Según indicó la agencia Reuters, la transacción se concretaría en el último trimestre de este año.

El Comercio
20 Agosto 2013

19 de agosto de 2013

Joint venture entre Wenco y Petroquim llegaría a Perú en 2014

La empresa de reciclaje de plásticos Green Plast busca crecer en la región y en Chile. Importó maquinaria desde Alemania para potenciar el negocio.

Un ambicioso plan para triplicar su capacidad de producción en los próximos cuatro meses es el que ha puesto en marcha GreenPlast, compañía que surge a fines de marzo del presente año tras el joint venture entre Wenco y Petroquim.

El gerente general de GreenPlast, Tomas Boetsch.
La empresa -presidida por Roberto Izquierdo Menéndez y que se dedica al reciclaje de plásticos- se encuentra ampliando fuertemente su capacidad de producción y tiene entre sus planes arribar a Perú durante el próximo año.

“Estamos en conversaciones para exportar a Perú; depende más de nosotros que de ellos. El mercado del reciclaje es muy informal y nosotros les ofrecemos contratos a largo plazo a los interesados”, explica el gerente general de Green Plast, Tomas Boetsch.

La compañía mantiene hoy una planta de 13 mil metros cuadrados en Lampa, en donde ha invertido más de US$10 millones en nuevas maquinarias para elevar fuertemente su producción mensual.

“Nuestra idea es elevar nuestras inversiones en el mediano plazo para seguir expandiéndonos”, detalla el ejecutivo.

En octubre, la compañía sumaría una maquinaria importada desde Alemania a fin de reciclar materiales de plásticos que hoy están contaminados y que en Chile no se están procesando, como film agrícola y rafia. Esta maquinaria de última generación le permitirá a la compañía lavar y recuperar materiales como el polietileno y polipropileno, transformarlos en pellet y venderlos a otras compañías.

“Vamos a tener alrededor del 80% de participación de mercado. Por ejemplo, Cambiasso trabaja con las bolsas plásticas. Ellos ya tienen su nicho”, detalla el ejecutivo que previamente se desempeñaba en el área comercial de Wenco.

El ingreso a este nuevo mercado implicará también nuevos costos y aquí la energía -asegura Boetsch- es uno de los puntos más relevantes en el proceso de producción.

“El negocio del reciclaje en Chile es de volumen, porque el margen es mínimo por kilo. Por lo tanto, hay que mover muchas toneladas para que sea rentable. Una cosa es lo que facturamos, pero tiene costos asociados muy altos”, señala Boetsch. Por lo pronto, el objetivo de la compañía -cuenta el ejecutivo- es potenciar el mercado nacional de reciclaje.

Destaca que en octubre la empresa llegaría a las 1.200 toneladas, reforzando sus planes para enviar al exterior sus pellets.

Pulso
16 Agosto 2013

31 de mayo de 2013

Informe sobre minería y energia fotovoltaica: Chile

El sector minero se está interesando por el potencial de las energías renovables para complementar las cada vez más costosas fuentes energéticas de las que depende para sus operaciones.

Los propietarios de minas están cambiando su punto de mira de la tierra al sol en medio de un creciente interés por el potencial que tienen las renovables para ayudar a alimentar las operaciones de las minas.

Chile ya está empezando a ver la implementación de plantas solares para complementar el suministro energético para minas, y hay signos de que otros importantes países con minas, como Sudáfrica y Australia, podrían seguirle pronto.

En los mercados, el movimiento hacia las renovables, en general, y hacia la fotovoltaica, en particular, es el resultado de las preocupaciones que existen sobre el coste y la fiabilidad de suministros de energía tradicionales.

La minería es una actividad que, normalmente, se lleva a cabo en zonas remotas pero que requiere una entrada regular de energía en cualquier momento. Por tanto, donde era posible, las empresas mineras tradicionalmente han intentando garantizar una conexión a la red, con generadores diésel que se emplean para la energía de reserva.

En algunos mercados, como Australia, la conexión a la red a veces es económicamente prohibitiva, así que se emplea diésel como fuente de combustible principal.

En PV Insider LATAM 2013, expertos en energía fotovoltaica para la minería en Chile compartirán sus conocimientos sobre licitaciones y diseño de proyectos para obtener un PPA

Costos energéticos
Es posible que las actividades mineras más duraderas y permanentes se puedan permitir plantas de carbón o gas específico pero, en su conjunto, los costes energéticos de una mina suelen depender de un suministro de red procedente de una empresa de servicios públicos o de la compra de diésel y, de manera más general, del coste de los combustibles no renovables.

En muchos mercados, estos costes se han incrementado de manera significativa en los últimos años.
Por ejemplo, Diego Lizanas, especialista en eficiencia energética de la Compañía Minera Doña Inés de Collahuasi en Chile, indica que el 21 % del coste de producción de sus operaciones ahora están relacionadas con la energía: un 11 % lo cobra el operador de la red y otro 10 % más debido a los costes del diésel.

Además, la minería hace un uso tan intensivo de energía que en las regiones en las que es una actividad generalizada es una de las principales consumidoras de energía. En Sudáfrica, por ejemplo, emplea hasta un 6 % de la producción energética nacional, según las cifras que cita públicamente el Departamento de Minerales y Energía.

Esto hace que sea muy susceptible a las interrupciones energéticas y la experiencia en el sector ha mostrado que los recortes pueden tener efectos duraderos.

El potencial de Chile como un mercado para la demanda de fotovoltaica con base en la minería se está empezando a poner de manifiesto mientras las empresas de extracción de minerales terminan gradualmente sus restrictivos contratos de suministro energético. La caída de los precios de la energía de la red este año no ha afectado al entusiasmo por la fotovoltaica en el sector minero de Chile.

La creciente preocupación por la estabilidad a largo plazo de las importaciones de hidrocarburos ha provocado que el sector lidere a nivel mundial la adopción de energía renovable. La fotovoltaica solar surge como la elección clara para implementaciones de energía limpia por primera vez debido a su bajo coste y su madurez.

Este liderazgo parece que crecerá sustancialmente a lo largo de 2013 cuando se pongan en marcha proyectos nuevos.

El más importante es una planta de 25 MW que está construyendo el contratista español Solarpack para Compañía Minera Doña Inés de Collahuasi, una mina que es propiedad de las empresas mineras británicas Xstrata y Anglo American, y de un grupo de inversores japoneses liderado por Mitsui Group.

Esta instalación generará 60 000 MWh al año de energía limpia y "demuestra la competitividad de este tipo de generación en esta zona del mundo", indica Pablo Burgos, director ejecutivo de Solarpack.

Investigación y desarrollo
Solarpack también está planificando una planta de investigación y desarrollo fotovoltaica de 300 kW en unos terrenos de Collahuasi en la zona de Puerto Patache. Se utilizará para probar diferentes tecnologías fotovoltaicas avanzadas en condiciones de funcionamiento reales y para suministrar energía para las operaciones del puerto. Además, Soitec ha comenzado un proyecto piloto de energía solar fotovoltaica de concentración (CPV, por sus siglas en inglés) con Minera el Tesoro. La CPV es una tecnología fotovoltaica de gran rendimiento que puede lograr una eficiencia de células de hasta un 39 % en funcionamiento. Asimismo, con la preocupación que existe sobre los precios y el uso de terrenos, la CPV, gracias a su gran eficiencia, requiere áreas de terreno mucho más pequeñas.

De todas maneras, el honor de tener la primera planta fotovoltaica conectada a la red en el sector minero de Chile será del tercer productor de ácido bórico más importante del mundo, Quiborax. Está previsto que inaugure su planta El águila, de 2 MW, con una extensión de cinco hectáreas y situada en Arica, en el norte de Chile, el próximo mes de julio.

GDF Suez está construyendo El águila como parte de una estratégica alianza entre Quiborax y la empresa de energía local E-CL. Suministrará energía al Sistema Interconectado del Norte Grande para ayudarle a que haga frente a los requisitos energéticos de la empresa minera.

Es probable que las plantas conectadas a la red sean algo habitual en el futuro, según cree Diego Lizanas, especialista en eficiencia energética en Collahuasi, porque ofrece a los propietarios de minas más flexibilidad para integrar fotovoltaica con generación de energía tradicional.

Por su parte, los operadores de redes están abiertos a estas colaboraciones porque con la legislación actual, que se aprobó en 2008, los productores de energía con una capacidad instalada superior a 200 MW tienen la obligación de obtener el10 % de su energía a partir de fuentes renovables.

Minería en Chile
Sin embargo, paradójicamente, está ley está retrasando potencialmente la introducción de fotovoltaica en el sector minero de Chile.
Los contratos que se prepararon con operadores de redes antes de 2008 no incluyen ninguna disposición sobre energía renovable y, de hecho, pueden hacer que los clientes opten solo por energía no renovable.

Los retos que supone el abastecimiento de energía renovable ahora mismo puede suponer que sea difícil volver a negociar estos contratos sin grandes gastos. Sin embargo, la mayoría expirarán entre 2015 y 2020, lo que podría desencadenar una avalancha de fotovoltaica.

La verdad es que parece que el caso de la solar está claro para los operadores de minas chilenos. Lizanas cree que Collahuasi espera obtener unos beneficios de 20 millones de dólares durante el período del contrato con Solarpack.

Por su parte, Daniel Oqueteau, responsable de asuntos públicos y legales en Quiborax, afirma que la empresa espera cubrir el 30 % de sus necesidades energéticas con El águila. "No hay suficiente energía para satisfacer la demanda del sector minero", indica.

Mayo 2013 


Description: Matt Carr

Leticia Thomas
Global Events Director
PV Insider
Email: lthomas@pv-insider.com
Telephone: +44 (0) 207 375 7187

29 de mayo de 2013

Crecimiento en América Latina: ¿El vaso está medio lleno o medio vacío?

En la charla de apertura en el reciente Congreso 2013 de Wharton sobre América Latina, Antonio Quintella, socio fundador de la empresa de gestión de activos Península Inversiones, de São Paulo, habló sobre un tema amplio que interesó a todos los participantes: ¿El vaso de la región está medio lleno o medio vacío? Para responder a esa cuestión compleja, Quintella analizó los datos económicos de las principales empresas latinoamericanas suministrados por Credit Suisse, Fondo Monetario Internacional y Banco Mundial. Quintella, que es también presidente de Credit Suisse Hedging-Griffo, fue consejero delegado de Credit Suisse Américas y consejero delegado de las operaciones de la empresa en Brasil.

La transformación económica de la región está teniendo lugar de forma acelerada, dijo Quintella al principio, produciendo diversas economías "razonablemente resistentes, más abiertas y más estables. Las tasas de crecimiento del consumo privado son impresionantes, aunque el crecimiento en inversiones fijas se haya desacelerado". Como ejemplo de ello, Quintella ofreció datos de un grupo de países importantes: Brasil, México, Colombia, Chile y Perú. En ese grupo, dijo, el crecimiento anual del PIB fue de sólo un 2,2% de 1999 a 2003, del 3,4% de 2004 a 2009 y del 4,4% de 2010 a 2012.

Para ilustrar la mayor apertura de esos cinco países al comercio, él comparó el valor combinado en puntos porcentuales de las importaciones y exportaciones en el PIB de cada uno de ellos. Ese valor pasó de un 39,3% (de 1999 a 2003) a un 41,8% (2004-2009) y un 43,1% (2010-2012). Para mostrar la creciente estabilidad económica de esos países, Quintella dijo que las tasas básicas de interés (en valores anuales) pasaron del 15,3% al 9,9% y al 6,7% en los periodos citados. Él añadió que las reservas internacionales, como porcentaje de la deuda externa —que funciona como parámetro de la vulnerabilidad de los países frente a crisis—, pasaron de 28,9% a 56,1% y a 77,3% en los periodos citados.

Es importante observar que la clase media de ese grupo de países latinoamericanos es "mucho mayor y más rica" que en el pasado, dijo Quintella. "América Latina está muy bien dotada de recursos naturales, pero hay también mercados de consumo sólidos que pueden ayudar a sostener el crecimiento". Esa tendencia fue facilitada no sólo por el crecimiento económico reciente, sino también por los procesos normativos que hicieron más fácil abrir y gestionar un negocio. Él dijo que Colombia, en particular, "fue el país que mejor ha cerrado la brecha" que separa América Latina de los principales países industriales al poner en práctica 25 reformas institucionales en los últimos ocho años.

En Brasil, los últimos gobiernos sacaron con éxito a millones de personas de la pobreza, dijo Quintella. "Creo que fue algo grande", dijo, no sólo porque mucha gente está ahora en una situación mejor, sino porque esas personas pueden también comprar productos a los fabricantes y minoristas.

De 2008 a 2012, dijo Quintella, Brasil puso en práctica una reforma básica de la educación; un nuevo régimen de extracción de petróleo; reformó el sistema de pensiones de los funcionarios públicos; el sistema fiscal de las pequeñas empresas; hizo la reforma fiscal sobre las nóminas, recortó impuestos de la cuenta de la luz y promulgó la Ley de Prevención de la Pobreza Extrema. En el mismo periodo, México hizo también la reforma del sistema de energía, reformó el sistema fiscal, hizo más transparente la contabilidad del Gobierno y reformó el sector laboral y la educación. Chile introdujo una nueva ley de gobernación corporativa, reformó la enseñanza superior e introdujo cambios en la ley de los fondos de pensiones. Por último, Perú reformó el sector de la minería y el sistema de pensiones del sector privado. Reformas semejantes se introdujeron en algunos otros países de la región. El impacto de esas reformas se reflejó en la mejoría de la clasificación de esos países líderes de América Latina en el ranking "Doing Business" [Haciendo Negocios] del Banco Mundial, principalmente en lo que concierne a indicadores como "tiempo de ejecución del contrato" (en días), coste de apertura de una empresa y tiempo dedicado a la resolución de insolvencia. Por ejemplo, el coste medio para la apertura de una empresa en Brasil cayó del 13,1% de la renta per cápita en 2004 hasta sólo el 4,8% en 2013; en Colombia, la caída fue del 28% (de la renta per cápita) en 2004 hasta sólo el 7,3% en 2013.

En todos esos cinco países, con excepción de México, el crecimiento del consumo privado se aceleró en el transcurso de los últimos cinco años aproximadamente. El crecimiento más espectacular se dio en Brasil, que pasó de una tasa media anual del 2,4% entre 2000 y 2005 al 5,4% de 2006 a 2012. En el transcurso de esos años, el crecimiento del consumo privado anual en Colombia pasó del 3,4% al 4,9%; en Chile, del 5% al 6,1%; y, en Perú, del 3,6% al 6,1%. Solamente en el caso de México el crecimiento de la tasa de consumo cayó, pasando del 3,9% al 2,3%.

Quedarse atrás
A pesar de la creciente importancia de la economía global, América Latina aún contribuye a una cuota modesta del PIB mundial. En 2011, sólo un 8,9% del PIB mundial —US$ 7,2 billones de un total de US$ 80,9 billones— tuvo su origen en la región, el equivalente a cerca de mitad del total del 18,1% con que América del Norte contribuyó al PIB mundial y sólo cerca de 1/3 de un total del 28,3% de la región del Este Asiático/Pacífico. Solamente dos países de América Latina se situaron entre las diez mayores economías del mundo aquel año: Brasil, en octavo lugar, y México, en undécimo. Chile se situó tan sólo en el lugar 44 del ranking mundial, a pesar de la excelente reputación de país transparente y de buena gobernación.

Ese escenario está muy lejos de ser perfecto para cualquiera de esos países, dijo Quintella. A pesar del crecimiento sólido del gasto del consumidor, tanto el crecimiento real del PIB como el crecimiento en inversiones fijas entraron en proceso de desaceleración desde el inicio de la crisis económica global en cada uno de esos cinco países. En Brasil, por ejemplo, el crecimiento anual del PIB pasó del 4,8%, de media, entre 2004 y 2008, a sólo el 2,7%, mientras que el crecimiento de la renta fija pasó del 10% al 4,1% en el mismo periodo. México, fuertemente golpeado por la recesión de EEUU —su mayor socio comercial— fue el más afectado: el crecimiento anual real del PIB pasó del 3,4% al 1,8%, mientras el crecimiento de la inversión fija pasó del 7% a solo el 1,8%. Las caídas en el crecimiento de las inversiones fueron aún más sustanciales que las del crecimiento del PIB, incluso en Colombia y en Perú, que lograron acuerdos de libre comercio con EEUU en los últimos años. El crecimiento anual de las inversiones en Colombia, por ejemplo, pasó del 13,5% hasta el 6,5%; en Perú, la caída fue del 18,7% hasta el 9,2%.

'Reglas increíblemente onerosas'
No obstante, Brasil —el mayor país de la región— aparece sólo en la posición 130 de las 185 economías clasificadas en el índice "Doing Business" de 2013 del Banco Mundial, muy por debajo, por lo tanto, de México (48), Colombia (45), Perú (43) y Chile, el país mejor clasificado de la región en el lugar 37, dijo Quintella. Él añadió que incluso Chipre apareció por encima de Chile en la última encuesta (el lugar 36). El este europeo y Asia Central, dijo, fueron las regiones que presentaron mejoras más significativas. "Si América Latina no hiciera mejoras importantes que faciliten la realización de negocios en la región, nos quedaremos muy por detrás de los demás países".

Lo que impide a Brasil alcanzar plenamente su potencial, dijo Quintella, "no es el consumo privado, que es increíblemente fuerte. Es la inversión privada, que se está desacelerando". Uno de los principales motivos, dijo, "es el ambiente regulatorio obsoleto de Brasil y sus reglas terriblemente excesivas. Hay evidencias de que las cosas pueden empeorar aún más".

Él advirtió a los nuevos inversores que tengan "cautela" a la hora de venir a Brasil: la infraestructura local es precaria; "el sistema tributario es oneroso y complejo; el mercado de trabajo es rígido y fuertemente regulado; hace falta mano de obra especializada"; además, "es difícil levantar capital en el país. El ambiente en Brasil no es adverso, pero tampoco es superaccesible. Las inversiones en el país están perdiendo velocidad, y la desaceleración impresiona mucho".

Entonces, ¿por qué hacer negocios en Brasil? "Porque Brasil tiene un mercado relativamente grande; las instituciones están bien consolidadas; los regímenes fiscales y monetarios están razonablemente bien estructurados; el sistema financiero es sólido y hay oportunidades en todas las áreas". Quintella citó cinco sectores particularmente seductores: la infraestructura del país, atrasada en relación a las grandes economías industrializadas; commodities, hard [de extracción mineral] y soft [café, cacao, azúcar, etc.]; servicios financieros, educación y bienes inmuebles.

Oportunidad futura
Respecto a los servicios financieros en Brasil, Quintella dice que durante muchos años "hubo poca demanda para los gestores de activos, excepto para los fondos de mercado monetario", porque la inflación y las tasas de interés estaban demasiado altas, y la mayor parte de los ahorros del país iban a parar a los fondos de corto plazo del Gobierno. Las cosas comenzaron a cambiar después de 2003, cuando el Gobierno lanzó un programa de estabilización y las tasas de interés cayeron.

De momento, la adjudicación de activos no ha cambiado mucho, ya que un 75% de los ahorros continúan yendo hacia esos fondos. Pero él añadió, "espero ver rotaciones [por parte de los inversores] en otros sectores", como bienes inmuebles, acciones u otros tipos de fondos. "El negocio de gestión patrimonial es una oportunidad para toda la vida" para aquellos que aprendan a navegar por las complejidades de la economía brasileña.

A pesar de todo el avance de la última década, dijo Quintella, América Latina continúa padeciendo debido a proyectos "deficientemente formulados" y "numerosos obstáculos" a la eficiencia. Los gobiernos de la región "deberían preocuparse en hacer el ambiente más accesible a los negocios. Aunque sea esperanzador ver que la región está haciendo reformas, se trata de un proceso continuo", en que la competencia nunca se acaba. "El mundo está cambiando deprisa, y si nos quedemos parados, los demás nos dejarán atrás".

Wharton Universia
01 Mayo 2013

27 de mayo de 2013

Nuevo lanzamiento: Puré de mango, plátano y manzana en Chile

El producto es presentado en una caja de cartón con cuatro envases plásticos recerrables que contienen el puré 100% natural, hecho de pura fruta, sin preservantes.

De acuerdo a Product Launch, la empresa Purefruit Chile S.A. ha lanzado al mercado un nuevo producto bajo su nueva marca Fruty GO. Se trata de una interesante propuesta de puré de mango, plátano y manzana.


Para la elaboración de este novedoso producto se utilizan frutas cultivadas bajo altos estándares de calidad. La empresa promociona el producto como 100% natural, ya que son hechas de pura fruta, sin preservantes. En cuanto al empaque y presentación, el producto es presentado en una caja de cartón con cuatro envases plásticos que contienen el puré. Cada bolsa plástica tiene la particularidad de ser recerrable. El peso neto del producto es de 400 gr

El mercado chileno y los hábitos de consumo
La demanda chilena de comidas preparadas viene experimentando un alza considerable. En los últimos cinco años, las ventas de este tipo de alimentos mostraron un incremento total de 23.63%. Esto se debió principalmente, a que las comidas preparadas se vienen mostrando como una importante alternativa para ahorrar tiempo, en especial, para aquellos que trabajan en oficinas y poseen horarios apretados. En 2012, el crecimiento mostrado alcanzó los 6.33%, con un crecimiento de 7% en los precios promedio finales.

La subcategoría de “alimentos preparados refrigerados”, en la cual se encuentra el producto analizado, se muestra como la más dinámica dentro de la categoría de comidas preparadas. En los últimos cinco años, estas ventas crecieron en 87.5%.

Las tendencias señalan que los consumidores chilenos continuarán optando por comprar alimentos preparados que se caractericen por su naturaleza innovadora y por poseer altos contenidos nutricionales. Por ello, un alimento como el analizado posee una alta probabilidad de éxito y posicionamiento dentro del mercado, debido a que cumple con los principales requerimientos del consumidor: calidad, innovación y propuesta saludable.

Cifras de exportación
Actualmente, el Perú registra altos volúmenes de exportación de mangos, plátanos y en menor medida manzanas. En 2012, se exportó un poco más de 123 mil toneladas de mangos, 125 mil toneladas de plátanos y 721 toneladas de manzanas en todas sus presentaciones, con un valor cercano a los 160 millones, 89 millones y 580 mil dólares respectivamente.

Los principales destinos para los mangos y plátanos peruanos son Holanda y Estados Unidos. En su mayoría, estas frutas son enviadas frescas o congeladas sin ser procesadas. Sólo los plátanos suelen enviarse además en forma de snacks.

Fuente: Product Launch
16 de Mayo del 2013

20 de mayo de 2013

Sinea: Empresa peruana productora de envases plásticos inaugura planta en Chile

De sus tres unidades de negocio, la más importante en el país es 'Closures', que corresponde a la fabricación y distribución de tapas de plástico para las industrias de bebidas gaseosas, agua, cervezas, jugos y productos farmacéuticos

Sinea, empresa peruana productora de envases plásticos, se consolida en Chile a través de la instalación de su planta productiva en San Bernardo, la que será inaugurada el próximo jueves 23 de mayo.

La actividad contará con la presencia de Guillermo Fierro, Presidente de Grupo Iberoamericano de Fomento, conglomerado español al que pertenece la empresa, quien viajará junto a representantes del Comité Directivo para cortar la cinta y realizar una asamblea de directorio.

De sus tres unidades de negocio, la más importante en el país es “Closures”, que corresponde a la fabricación y distribución de tapas de plástico para las industrias de bebidas gaseosas, agua, cervezas, jugos y productos farmacéuticos. Entre sus principales clientes se encuentran Coca-Cola y CCU.

Próximamente, se incorporará la unidad de negocio “Recycling”, manejo de la cadena productiva reciclado PET, a través de la fabricación de envases termoformados.

Sinea tiene operaciones en Argentina, Colombia, Chile y Perú, mercados en los que tiene una participación del 35%.

Estrategia - Chile
20/05/2013

24 de abril de 2013

Chile suspende construcción de enorme mina de oro

Un tribunal chileno suspendió la construcción de lo que sería una de las mayores minas de oro del mundo, aceptando una denuncia presentada por los grupos indígenas por motivos medioambientales.

El proyecto fue lanzado en 2009 por la compañía minera canadiense Barrick Gold, el mayor productor de oro del mundo, tras una inversión inicial de $ 8 mil millones.

Se planea gastar $ 8,500 millones más en la incompleta mina Pascua Lama, ubicada en la frontera entre Chile y Argentina a una altitud de 4.000 metros (13.200 pies), y se tenía la esperanza de comenzar la producción el próximo año.

Pero los grupos locales han iniciado una batalla legal para frenar el plan, alegando preocupaciones por el posible daño a un río y que resultó en el fallo del martes por la Corte de Apelaciones de Santiago, al que tuvo acceso la AFP.

La orden del miércoles, que suspende la construcción de la mina de tajo abierto, mientras el tribunal estudia los problemas ambientales más amplios, llegó mientras los equipos seguían removiendo la tierra para crear el tajo del que serían extraídos el oro y la plata.

La demanda fue presentada por el pueblo indígena Diaguita en el norte de Chile.
Se dijo que los trabajos de construcción "han generado una situación de peligro ambiental inminente" para el río Estrecho alimentado por un glaciar.

Lorenzo Soto, abogado de los indígenas, dijo que el daño causado por la construcción de la mina fue masivo.
Él dijo que los reguladores habían descubierto que los glaciares en la fuente del Estrecho ahora estaban cubiertos de polvo de la excavación de la mina, y que Barrick Gold había fallado en prevenirlo como era necesario.
"Los glaciares están cubiertos, lo que genera daños al producir un fenómeno de aceleración de la fusión", dijo Soto.

El Ministro del Interior, Andrés Chadwick, dijo que no estaba sorprendido por la decisión del tribunal, y acogió con satisfacción la idea de suspender el proyecto, mientras que Barrick asegura que está cumpliendo con todos los términos de protección ambiental fijados por el gobierno.

Barrick Gold dijo que suspendía el trabajo en el lado chileno de la frontera, mientras se trabaja para cumplir con los requisitos ambientales y regulatorios, a satisfacción de las autoridades chilenas.

"Es demasiado pronto para evaluar el impacto, si lo hay, sobre el presupuesto y el calendario del proyecto", dijo.
Las actividades de construcción en Argentina ", donde se encuentra la mayor parte de la infraestructura crítica de Pascua-Lama, incluyendo la planta de proceso y almacenamiento de relaves," no se ven afectadas por el fallo, dijo la compañía en un comunicado.

Klean Industries / AFP
11 Abril 2013

10 de abril de 2013

Entrevista con Carlos Finat, director ejecutivo de ACERA, Chile (Asociación Chilena de Energía Renovables)

Por creer de interés para nuestros técnicos e interesados en la evolución de la energía solar en el continente, reproducimos esta entrevista.

1. ¿Qué papel crees que jugará la industria solar fotovoltaica en los próximos 5 años en Chile? 

La energía solar fotovoltaica presenta un retraso relativo respecto a otras Energías Renovables No Convencionales, ERNC, en Chile. Mientras al 31 de enero recién pasado ya había 294 MW instalados de minihidro, 205 MW de eólica y 394 MW de biomasa, la capacidad solar PV alcanzaba solamente a 3,6 MW. Sin embargo, en los últimos meses se han adjudicado 125 MW de centrales PV que pronto deberían comenzar a construirse. Sumado a lo anterior, actualmente contamos con más de 4.000 MW aprobados o en proceso de aprobación ambiental. Todo lo anterior hace que el futuro de la industria solar fotovoltaica sea muy promisorio en Chile.

2. ¿A qué se debe la gran entrada de compañías solares en el mercado de Chile en los últimos 12-18 meses?
Creemos que se debe principalmente a que esta tecnología ha alcanzado y superado el precio de paridad de red para Chile y que ofrece plazos de implementación relativamente cortos, los cuales le permiten a estos proyectos aprovechar el período de precios altos que según diferentes pronósticos se mantendrá por varios años. También podemos mencionar que contamos con una de las mejores radiaciones solares del mundo.

3. ¿Cómo crees que las oportunidades en Chile puedan afectar positivamente la industria fotovoltaica mundial?
En cuanto a su tamaño, el mercado chileno no afectará significativamente el volumen. Si creo que puede afectar a la industria en el desarrollo de fórmulas creativas que faciliten la integración física y contractual de este tipo de energía con fuentes convencionales.

4. ¿Cuáles son las mayores dificultades para promover fotovoltaicos en Chile?
Veo varias dificultades, que siendo importantes, son todas salvables.

La primera es el desarrollo de los procedimientos, modelos, normas, etc. que son necesarias para que estas energías operen en forma segura en los sistemas interconectados. Ya existen disposiciones específicas en la Norma Técnica de Seguridad y Calidad de Servicio chilena y los Centros de Despacho ya están desarrollando proyectos para prepararse, especialmente en el Sistema Interconectado del Norte Grande.

En segundo lugar, creo que la generación solar fotovoltaica está atrayendo la atención de los grandes clientes y en especial de la minería. Espero que de éste proceso se puedan acordar las fórmulas contractuales que permitan a esos clientes aprovechar la competitividad de estas fuentes.

Finalmente, en algunos puntos existen dificultades para obtener capacidad del sistema de transmisión, aunque no puede afirmarse que eso sea generalizado a todas las instalaciones de éste.

5. ¿Cuáles son las oportunidades para la energía fotovoltaica en la minería en Chile?
La demanda de energía en Chile, incluyendo a la minería crece a una tasa sobre el 5% anual. Así, al año 2020, por ejemplo, la demanda se estima que crecerá por sobre 55% en relación al año 2012. Esto abre grandes oportunidades para la generación de ERNC, incluida la solar PV. Creo que es muy decidor que los primeros proyectos fotovoltaicos hayan surgido asociados a contratos de compañías mineras, como es el caso de Collahuasi, CODELCO y Antofagasta Minerals.

6. ¿Cómo trabaja ACERA con el sector solar, en particular con la fotovoltaica?
Hay varias líneas de trabajo de ACERA en términos de incentivar y facilitar la inserción de ERNC, incluida la solar PV. En primer lugar, ACERA ha ejercido liderazgo en promover la modificación de la actual ley de incentivo a las ERNC, cuyo objetivo es que la meta de Chile sea alcanzar el 20% de participación de ERNC en la generación para el año 2020. En cuanto a objetivos de más corto plazo, ACERA se encuentra impulsando una modificación a las bases de licitación del suministro para empresas distribuidoras de manera que esa licitación admita de manera competitiva las ofertas de ERNC no gestionables como la solar PV y la eólica.

Finalmente, conviene mencionar el estudio que ha sido encargado por la International Finance Corporation (IFC) y el cual cuenta con el apoyo y participación de ACERA, que tiene el fin de identificar barreras y las soluciones a éstas, que puedan resolverse por vía administrativa, es decir en el corto plazo y sin modificar leyes o reglamentos de las leyes. Este estudio, según la información que nos ha dado la IFC debería ser publicado en los próximos meses.

7. ¿Tienes algún consejo sobre cómo superar los retrasos y problemas de conexión a red?
Desde el punto de vista institucional, creemos muy importante las recomendaciones que hará el estudio de la IFC mencionado en la respuesta anterior.

Por otra parte, una forma de superar los problemas de conexión a la red es definir tamaños de planta moderados o inyectar en puntos en los cuales la energía inyectada por una planta ERNC esté a contraflujo de la energía proveniente del sistema interconectado. Ese tipo de situaciones se da en los puntos en que la demanda se conecta al sistema interconectado y en las líneas que suministran a las zonas del SIC o del SING que son importadoras de energía.

PV Insider
10 Abril 2013

28 de febrero de 2013

Aliaxis adquiere fabricante chileno de tuberías

Aliaxis con base en Bélgica, uno de los mas grandes fabricantes de tuberías, está expandiendo su negocio en América Latina adquiriendo la firma chilena Vinilit.

Un vocero de Aliaxis djo que la compañía hizo la adquisición porque “está continuamente buscando oportunidades para reforzar su posición en la industria plástica de manipulación de fluidos, específicamente en economías crecientes”.

En el 2011, el 15 % de los ingresos del grupo se originaron en América Latina, mas del 13 % en Asia, Australasia y África combinadas, dijo el vocero a European Plastic News.

Bajo los términos del trato, Aliaxis aumento su participación en Vinilit del 40 % hasta el 100% para tomar el control de la empresa. No se proporcionaron los detalles financieros de la transacción.

Vinilit fabrica tuberías, conectores, sistemas acuáticos y válvulas de PVC, PP y PEAD y es el líder chileno en sistemas plásticos de manejo de fluidos, de acuerdo a Aliaxis.

Aliaxis ha estado en el mercado latinoamericano desde 2007, cuando adquirió el Grupo Durman Esquivel, basado de Costa Rica.

European Plastic News
10 Enero 2013

6 de enero de 2013

Producción de PP de Chile se detuvo por la escasez de propileno


La producción de PP de Chile se detuvo por la escasez de propileno. George Martin. HOUSTON (ICIS)

Petroquim, El único productor de polipropileno (PP) en Chile, ha parado la planta durante 10 días debido a la escasez de propileno del proveedor local, una fuente de la compañía dijo el viernes.

ICIS
04/01/2013

15 de noviembre de 2012

Chilena Typac ampliará presencia en el mercado


La empresa chilena Typack, fabricante de envases para el sector frutícola, mantiene la predisposición de ampliar el próximo año su presencia en el mercado peruano. Voceros de la compañía indicaron que mantienen conversaciones con al menos cinco empresas agroindustriales, las que prefirió no identificar por estrategia empresarial.

Voceros de la compañía señalaron que por el momento están atendiendo a compañías del departamento de Ica, pero su aspiración es establecer negocios con empresas de otras regiones.

Para fabricar los envases, Typack recicla envases pet, como las botellas de gaseosas en su planta en Santiago. Del Perú llega a comprar hasta 250 toneladas mensuales de esas botellas, por las que puede pagar hasta US$ 1,250 la tonelada.

Diario Gestión
11 Octubre 2012

Comentario personal
Aunque algunos amigos fabricantes de envases digan que no es negocio, los chilenos insisten en que si lo es reciclar las botellas PET, molerlas, lavarlas, extruirlas para convertirlas en laminas y finalmente fabricar envases termoformados. Sigamos adelante con los proyectos de utilización rentable de residuos  plásticos.

25 de agosto de 2012

Desafio Energetico de Chile: Suministro Confiable de Energia

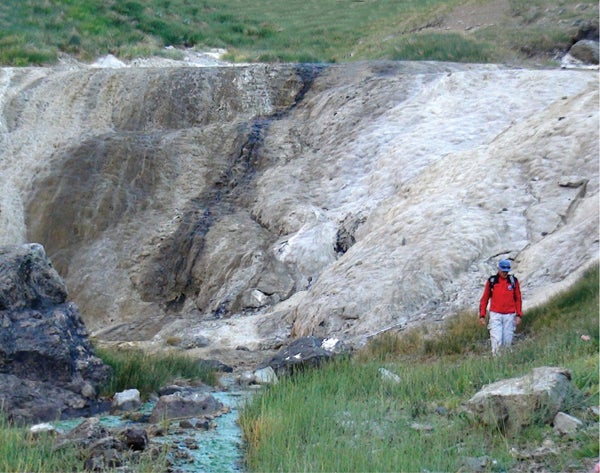
Deposito de Aguas Termales en el proyecto Calerias de Hot Rock. Cortesía: Hot Rock
Las sequías, las importaciones poco fiables de gas, y las protestas contra los proyectos propuestos han obstaculizado el sector eléctrico chileno y su principal motor económico, la industria de la minería del cobre. Las recientes políticas diseñadas para fomentar suministros más confiables son un paso en la dirección correcta, pero los obstáculos restantes son formidables.

Chile es un país que necesita dramáticamente de un suministro de energía seguro. Los avances en la generación y transmisión no han seguido el ritmo de crecimiento económico de Chile y sólo las medidas de ahorro de energía están impidiendo que la red colapse. Para solucionar este problema, el gobierno dio un paso importante en febrero de este año, cuando se dio a conocer un nuevo plan maestro de energía. Su objetivo es aumentar la base de capacidad instalada de Chile hasta 25 GW desde 17 GW para el 2020.

Como resultado de las políticas impulsadas por el mercado, Chile ha tenido un rápido crecimiento desde que un referéndum popular puso fin a la dictadura de Augusto Pinochet en 1988. Desde entonces, la economía ha registrado un crecimiento promedio anual del producto interno bruto del 5,4%. La tasa de crecimiento de 2012 se pronostica en 5,9%, y se espera un crecimiento del 4,3% y 4,5%, respectivamente, en 2013 y 2014 respectivamente.

La minería, el motor de este éxito económico, se ve particularmente afectada por la falta de suministro de energía confiable.

Las minas y el procesamiento de minerales son grandes consumidores de electricidad, y ellos absorben hasta una tercera parte de la energía generada en Chile. No es de extrañar, pues, que el suministro de energía más confiable y más accesible está en la cima de las agendas de las compañías mineras. "Las empresas mineras que operan en Chile adolecen de dos problemas principales: los altos precios de la energía y la eficiencia energética de sus operaciones", dijo José Luis Fernández Bris, director general de Foster Wheeler Chile, quien recientemente firmó un memorando de entendimiento con GE Energy. "Como referencia general, el mayor gasto de capital inicial en un proceso más eficiente es contrarrestado por menores costos de operación."

Las autoridades chilenas no han logrado estimular el adecuado desarrollo del sector energético. Las sequías recurrentes obligaron al gobierno a cambiar su enfoque de la energía hidroeléctrica a gas natural. Argentina, el vecino rico en gas, envió parte de su producción a Chile, hasta que el presidente argentino Néstor Kirchner cortar el suministro de gas en 2005, llevando el mercado chileno a un caos.

Desde entonces, el país ha dependido de fuentes de generación baratas (carbón) o rápidas (diesel) para hacer frente a la creciente demanda de energía, sin una clara estrategia a largo plazo. Finalmente, el presidente Miguel Juan Sebastián Piñera salió con un plan maestro de energía con el fin de definir los principios para una renovada estrategia energética a mediano plazo . Esto confirmó el compromiso del país hacia la energía térmica e hidroeléctrica, al tiempo que subraya la importancia de la generación de fuentes de energía no convencional renovable (ERNC) y mostrar voluntad para conectar las dos redes separadas de Chile, el Sistema Interconectado Central (SIC) y el Sistema Interconectado del Norte Grande (SING) . Hasta la fecha no se han hecho los seguimientos.

De acuerdo con Central Energía, un tanque de ideas, y Generadoras de Chile, la asociación de los más grandes generadores de energía de Chile, sólo el 11% de los proyectos que se presentaron para la Evaluacion de Impacto Ambiental (EIA) desde 2003 están en construcción. Una excepción notable es la planta de energía de Angamos, la planta del año 2012, desarrollado por AES Gener. Esta planta de 520 MW de combustion de carbón vegetal, incorpora enfriamiento de agua de mar, una planta de desalinización y almacenamiento de energía en baterías para suministrar energía confiable a las empresas mineras en el desierto chileno. (Vea el perfil de esta planta en la revista Power de 08 2012 o en los archivos de http://www.powermag.com.)

Todos estos factores conducen a un mercado donde la oferta se esfuerza por satisfacer la demanda. En América Latina, sólo Uruguay tiene precios de la electricidad mas altos. Las inversiones por valor de miles de millones de dólares se están alineando, a la espera de un compromiso político para despejar el camino de los dolores de cabeza burocráticos. El nuevo plan maestro de energía, la "Estrategia Nacional de Energía," ha sido un primer paso en esta dirección. En el campo de las energías renovables, la aprobación de un proyecto de ley, la llamada "Ley 20/20" (Ley 20/20), que establece una meta de generación ERNC de 20% en 2020, allanará el camino para futuros desarrollos, aunque el gobierno parece estar reduciendo sus ambiciones sobre la generación de ERNC (véase la entrevista, más adelante).

El Nuevo Plan Maestro de Energía
El presidente Piñera dio a conocer la Estrategia Nacional de Energía, en febrero de 2012. El plan se basa en seis pilares: eficiencia energética, ERNC, las fuentes tradicionales de energía, la transmisión, la competencia del mercado, y la interconexión regional.

La industria está esperando que el gobierno de seguimiento a su plan maestro, aunque la incertidumbre han frenado la agenda. Rodrigo Álvarez, el ministro de energía que han contribuido a la estrategia, renunció unas semanas después de que el plan maestro se anunció, después de haber sido marginado de las negociaciones con los manifestantes sobre el proyecto HidroAysén. Alvarez fue el cuarto ministro que ocupa el cargo desde 2010. El actual ministro, Jorge Bunster, tiene ahora la tarea de implementar la estrategia. El riesgo político percibido en el ministerio proyecta una sombra sobre las ambiciones del gobierno.

No es país para grandes proyectos?
El lanzamiento del plan maestro de energía se produce en un momento crucial. Los proyectos energéticos cruciales para satisfacer la demanda creciente está empantanado por los retrasos en permisos, EIAs, y los procesos legales.

"Chile ya está atrasado porque no hay proyectos grandes llegando a la etapa de construcción", dijo René Muga, director general de Generadoras de Chile. "Un proyecto puede tomar de cinco a seis años para estar listo. Incluso una vez que la EIA ha sido aprobada, con el fin de empezar a construir, es necesario asegurarse de que no habrá oposición local o apelaciones ante el Tribunal Supremo ".

El proyecto HidroAysén ha estado en los titulares durante años. Una empresa conjunta entre los principales generadores de energía de Chile, Endesa y Colbún, HidroAysén se compone de cinco represas en la región de Aysén. Proporcionaría el SIC, un adicional de 2.750 MW de capacidad instalada, lo que representa el 20% de la base de la generación actual. Las comunidades locales, sólo parcialmente involucrados en el desarrollo económico de Chile, se sentían maltratadas por un proyecto adaptado a las necesidades de los lejanos centros de consumo, provocando su protesta y estimulando nuevos retrasos.

Las incertidumbres también existen sobre la vinculación del proyecto a la SIC. Originalmente, el plan era construir una línea de transmisión hasta Santiago, que cubre aproximadamente 2.000 kilómetros (km). Sin embargo, una opción más corta a la zona de Puerto Montt (1.000 km) está siendo evaluada.

"Todavía tenemos la incertidumbre sobre donde podemos inyectar esas cinco plantas", comentó Julio Montero Montegu, director técnico de HidroAysén. "Esto sin duda nos impide avanzar más rápido".

Unas semanas después de nuestra entrevista, Colbún puso todo el proyecto en modo de espera con el anuncio de la suspensión de la EIA para la transmisión de HidroAysén. Según la compañía, "siempre y cuando Chile carezca de una estrategia energética común que detalle las características de la matriz energética futura del país, Colbún estima que no hay espacio para desarrollar proyectos tan grandes y sofisticados".

En una entrevista con la GBR, el subsecretario de Energía del gobierno de Chile reafirmó el compromiso del Gobierno para seguir el plan maestro con una "autopista eléctrica" ​​que debería allanar el camino para la construcción de la línea de transmisión de HidroAysén. Dadas las circunstancias, en el mejor de los casos, las cinco represas de HidroAysén no van a funcionar antes del 2020.

Los proveedores de equipos están siguiendo de cerca los acontecimientos. "Estamos muy cerca de algunos de los nuevos proyectos, como HidroAysén y Energía Austral", dijo John O'Shea, director ejecutivo de RTHO, una empresa especializada en el abastecimiento del mercado de equipos para líneas de alta tensión. "Desafortunadamente, el programa ha estado continuamente cambiando, la semana pasada tuvimos una reunión con ENDESA para las cinco centrales hidroeléctricas en el sur de Chile, y los detalles eran muy diferentes a los que conociamos hace unos tres meses. Estamos mirando ansiosamente ese proyecto, porque es importante para nosotros y para la economía de nuestro país. Con sus retrasos, que está atrayendo mucho interés por parte de los contratistas internacionales ".

La escala de estos proyectos ofrece tanto oportunidades como desafíos para los proveedores de servicios. Poch empresa chilena de ingeniería ha unido esfuerzos con SWECO y EPS para dar forma al Estudio de Impacto Ambiental definitivo para las cinco represas de HidroAysén. "El estudio de las centrales de HidroAysén, un documento de más de 10.000 páginas, fue uno de los más grandes terminado en Chile", dijo Miguel Sánchez, director general de Poch. "Su preparación requirió la gestión de más de 200 especialistas. Es arriesgado asignar más del 25% de tus recursos propios en un solo proyecto, por lo que cuando se trabaja en un proyecto de escala tan inmensa, buscamos socios para compartir el riesgo de la inversión y los requerimientos de capital. Al trabajar con SWECO y EPS, hemos sido capaces de manejar este riesgo y llevar a cabo todos los requisitos del estudio. "

Sobre el papel, no hay dudas de que HidroAysén es un proyecto que cambia el juego. Sin embargo, la línea de tiempo actual fomenta dudas. "Si se va a estar listo en 2020, HidroAysén no puede servir a las necesidades de la demanda en el corto plazo", dijo Samuel Jerardino, director asociado de la KAS, una empresa de ingeniería local. "Al mismo tiempo, es previsible que la energía solar sea una fuente de energía mucho más barata que lo que HidroAysén será en 2020".

HidroAysén no es el único proyecto experimentando dificultades. Poco después, Energía Austral, una empresa conjunta entre la empresa minera suiza Xstrata y Origin Energy, un generador energetico australiano que tienen previsto construir tres represas adicionales en la región de Aysén para unos 1.000 MW- recibieron la luz verde para la evaluación del impacto ambiental de su proyecto, la Corte Suprema solicitó llevar a cabo estudios adicionales. Unos 3.000 kilómetros al norte, el futuro de otro proyecto masivo pende de un hilo. MPX, el grupo brasileño presidido por el magnate Eike Batista, está experimentando retrasos en su proyecto Castilla. La planta de combustion de carbon de 2.100 MW, había recibido la aprobación para su EIA cuando la Corte de Apelaciones de Antofagasta puso todo en peligro a raíz de un recurso presentado por las comunidades locales.

El rompecabezas se complico mas cuando Chile ratificó la Convención de la Organización Internacional del Trabajo N º 169, que trata de los derechos de los pueblos indígenas. "Esto ha sido un paso importante para el país, pero el hecho de que el gobierno no ha definido aún cómo aplicar la convención crea mucha confusión", dijo Mario Marchese, director de energía de América Latina de Hatch. "Las empresas tienen que interpretar el alcance de la convención todo el tiempo. Hatch pueden apoyarlos en el desarrollo de actividades específicas con las comunidades locales para que sean parte del proyecto. Las comunidades locales tienen que estar informados y apoyados a través de estas acciones específicas "(Figura 1).


1. Hydro en los Andes. Hatch proporciono servicios de ingeniería al proyecto Chacayes de 11 MW a pes de rio de Pacific Hydro, el cual se abrió en Octubre 2011. Aun cuando los proyectos hidroeléctricos a pie de río no causan inundaciones o requieren reubicación de las comunidades afectadas por el proyecto, la empresa considero las preocupaciones de las comunidades respecto a la forma en que la construccion y la operación a largo plazo del proyecto podrían afectar el ambiente. Cortesía: Hatch
A pesar de las reglas poco claras, la buena práctica ha permitido que varios proyectos se desarrollen con éxito. "Proyecto Hidromaule de Lircay es único debido a nuestro enfoque de los problemas de la comunidad y del medio ambiente", dice Carl Weber, director general de Hidromaule.

El proyecto de la compañía Lircay (una planta hidroelectrica de 20 MW) fue catalogado como uno de los 100 proyectos de infraestructura más importantes del mundo en el año 2012 por el diario Infraestructura. "En Chile, los proyectos hidroeléctricos normalmente reciben derechos no consumibles del agua, por lo que Hidromaule hizo un acuerdo con la asociación de canales locales para utilizar sus derechos consumibles de aguas. Hidromaule pago regalías a 3.600 miembros de la asociación por el uso del agua, lo que reduce sus gastos anuales. También se realizó las reparaciones necesarias para el canal. Nos aseguramos de brindarles las soluciones que requieren. "

Aun asi, los costos de los retrasos mencionados anteriormente son impresionantes. La Tercera, un periódico de Santiago, ha estimado que el monto de las inversiones destinadas a la industria de la energía chilena que estan en las manos de las comunidades locales y los tribunales, en más de $ 18 mil millones.

Un mercado libre distorsionado
Crecimiento económico de Chile ha superado su capacidad de mejorar la generación, obligando a una dependencia de la generación diesel. "El envío de diferentes tecnologías de generación se basa en el mérito económico y la demanda", dijo Rodrigo Cienfuegos, director general de Energy Partners (EPC), una compañía de de generación de reserva por diesel . "Debido a que el diesel es caro, se distribuye al final de la curva de demanda, cuando hay una demanda muy fuerte o una escasez de generación más barata como el agua o el carbón. Cuando EPC se inicio, esperabamos correr la planta en un promedio de 500 a 700 horas por año. Pero debido a la crisis energética de Chile, la necesidad de generación de reserva ha aumentado considerablemente. EPC tiene actualmente un despacho promedio de 3.500 horas, que es de cuatro a cinco veces más de lo presupuestado."

Junto con los generadores de emergencia, la infraestructura de ciclo combinado desarrollada cuando la Argentina estaba exportando gas natural a Chile ahora funciona con diesel y gas natural licuado (GNL) y representa un tercio de la generación del SIC.

Este es un camino caro a seguir . El diesel y el GNL deben ser importados a precios elevados. En el mercado de energía de Chile, basado en el concepto de costo marginal (donde la última unidad de energía despachada determina el precio), esto se ha traducido en crecientes precios. Según las cifras publicadas por la Organización para la Cooperación y el Desarrollo Económico (OCDE), los precios de la electricidad en Chile registró un aumento de cuatro veces entre 1998 y 2011, llegando a $ 256.4/MWh, muy por encima de países de la OCDE precio promedio de $ 159.4/MWh.

Ante esto, el gas de esquisto de EUA puede significar un cambio de juego. Con EUA posiblemente empezando a exportar gas natural licuado en cuestión de años y el Canal de Panamá pronto listo para permitir el tránsito de buques de GNL, Chile puede mirar a gas de EUA como una alternativa viable al gas argentino.

Gas Atacama, una compañía que opera una planta de ciclo combinado de 370-MW en la región de Atacama, anunció recientemente una inversión de alrededor de $ 400 millones en una terminal de regasificación de GNL costa afuera en la bahía de Mejillones. "Hemos estado negociando contratos para tener una planta de licuefacción dentro las dos terminales de Estados Unidos, Cheniere y Freeport, que estan programados para convertirse en exportadores", dijo Rudolf Araneda, gerente de Gas Atacama. "La idea es hacer que el gas transportado a Chile, tenga la infraestructura para regasificar en frente de nuestra planta, y conectar el gas a nuestro gasoducto. Todo esto está sujeto a asegurar los contratos de compra de energía (PPA) con las minas, nuestros contratos para estos están llegando a su fin y se basan en el suministro previo de combustible ".

La línea de tiempo del proyecto, según Araneda, es casi "perfecta". "Las primeras exportaciones de gas norteamericano serán probablemente en el año 2016, la expansión del Canal de Panamá se completará a finales de 2014, las minas se requerirá la expansión de la energía en 2016 o 2017. Necesitamos 30 meses para construir la [unidad flotante de almacenamiento y regasificación], por lo que estará listo a tiempo. "

Renovables
Los altos precios puede ser una bendición, sobre todo para los desarrolladores de energía renovable. Generación de las ERNC en Chile se ha quedado atascado en 655 MW, divididos en partes iguales entre eolica, la biomasa y la mini hidroeléctrica. Además, teniendo en cuenta el adicional 364 MW en construcción (315 MW en energía eólica y 49 MW en minicentrales hidroeléctricas), la contribución de las ERNC a la cartera de generación no excede de 5,7%. Sin embargo, con los costos de la energía renovable cayendo, los pioneros de energía verde miran cada vez más a los mercados oportunísticos para hacer competitivos sus negocios .

Hidromaule de Carl Weber fue uno de los primeros desarrolladores en salir al mercado cuando decidió asumir el riesgo de la planta de 20 MW de energía hidroeléctrica de Lircay en 2008. Esa decisión dio sus frutos, y hoy la compañía factura más de $ 18 millones y ha reinvertido parte del flujo de caja en otra planta de 14 MW en corriente de rio, Providencia, a estar en linea para septiembre de 2012. "El potencial chileno de pequeñas centrales hidroeléctricas es de más de 10.000 MW", dijo Pedro Matthei, presidente de APEMEC. "En los próximos 12 meses 1.000 MW de nuevos mini-proyectos hidroeléctricos estaran presentando un EIA."

Otros están siguiendo su ejemplo. Mainstream, desarrollador de energía eólica, cerró un acuerdo con Goldwind, un productor chino de turbinas eólicas para ir en el mercado oportunistico con sus parques eolicos Negrete (33 MW) y Ckani (240 MW), planeando comisionarlas en marzo de 2013 y marzo de 2014 respectivamente. Se espera que ambos entreguen un factor de capacidad de más del 32%. "No hay razones estructurales que pueden determinar una caída repentina en los precios de la electricidad", comentó José Ignacio Escobar, director general de Mainstream en Chile. "La demanda está creciendo más que la nueva capacidad añadida al sistema, la generación de energía hidroeléctrica sufre de sequías graves, todos los grandes proyectos se están retrasando por las cuestiones sociales y políticas, por último pero no menos importante, Chile no cuenta con combustibles fósiles autóctonos, y esto lleva al país a asumir un riesgo grande de precio del combustible fósil . Con todo, el mercado oportunistico es el mercado ideal para los desarrolladores de energía renovable, al menos por el momento. "

Las empresas de servicios están ampliando su gama de ofertas para hacer frente a las demandas de estos jugadores renovables. RTHO, por ejemplo, aporta su experiencia en equipos y servicios de la línea de alta tensión para el sector eólico. "Hemos participado activamente en todos los parques eólicos ya construidos en Chile, pero sólo en el área de pre-inyección de energía a la red. Es un segmento muy pequeño, aunque tenemos que permanecer interesados ​​", dijo O'Shea, director ejecutivo de la compañía.

Aun con todo, factores tales como las líneas distantes de transmisión pueden obstaculizar la rentabilidad y aumentar el riesgo. En estas circunstancias, los desarrolladores deben recurrir a grandes consumidores privados de Chile para asegurar un comprador para la energía que producen. "Sin un PPA, los desarrolladores de energías renovables sufren para avanzar, porque ni los bancos ni los inversores apoyarían una estrategia orientada al mercado oportunistico", dijo Alfredo Schilling, director general de Intervento, un desarrollador de energía eólica.

Cuando se trata de proteger las APP, las compañías mineras son la mejor opción. Sin embargo, las diferencias entre la oferta y la demanda hacen difíciles las EPP renovables a la estructura. Las empresas mineras tienen altos factores de carga repartidas en las 24 horas del día, que no pueden ser satisfechos con sólo energia eólica y solar. Para superar este reto, los desarrolladores están diseñando contratos más sofisticados. "Tenemos que encontrar una manera de combinar la generación de energías renovables a la generación de respaldo. De esta manera, podemos respaldar nuestra generación en cualquier momento. "

Sin embargo, se corre el riesgo de hacer su oferta menos competitiva. "Además de los costos de la energía eolica o solar, hay que añadir el coste del generador diesel que está trabajando el 60% del tiempo, debido a que tienen un factor de capacidad que no excede de 30%", dijo el director ejecutivo de Electroconsultores, Francisco Aguirre.

De cualquier manera, la absorción de estas opciones híbridas está aumentando. "Hatch puede aprovechar su experiencia y sugerir soluciones mixtas que tengan en cuenta una combinación de las energías renovables a la generación de fuentes convencionales. Las plantas híbridas son más eficientes en términos de consumo de diesel o gas y muestran una conciencia medioambiental sin comprometer la seguridad del suministro de energía. Como referencia, Hatch está trabajando con Codelco para un parque eólico de 250 MW en Chuquicamata y con otros clientes mineros en busca de oportunidades para implementar fuentes renovables ", explicó Marchese.

Los desarrolladores de energía renovable pueden recibir apoyo legislativo de la Ley 20/20. Esta ley, ya aprobado por la Cámara alta del Congreso ya la espera de la luz verde de la cámara baja, tiene como objetivo exigir un 20% la generación de ERNC en 2020 a través de un mecanismo público / privado que debería garantizar un precio para la energía verde sobre un periodo de 12 años.

Independientemente de su modelo de negocio, los desarrolladores de energía solar han encontrado una ubicación ideal en Chile. El desierto de la región de Atacama cuenta con niveles de clase mundial de la irradiación, y los desarrolladores solares procedentes de todo el mundo están concentrando los esfuerzos en el área. Hasta el momento, las ambiciones no han ido acompañados de avances reales, pero los desarrolladores están acumulando proyectos, esperando el momento adecuado.

La empresa española Solarpack selló un acuerdo con Codelco para poner planta piloto solar fotovoltaica (PV) de 1 MW en Calama. "Calama Solar 3 será la primera planta de energía activa en el país", dijo Jon Segovia de Celaya, director de Solarpack. "Con un factor de capacidad del 31%, será la planta solar fotovoltaica más eficiente del mundo, en segundo lugar, se trabajará en la paridad de red, con un precio de la electricidad que van desde $ 100/MWh a $ 150/MWh. La venta de la energía generada allí ya se ha asegurado a través de un PPA con Codelco ".

Con este primer proyecto, Segovia de Celaya espera "dar rienda suelta" a un "efecto Calama" y tener más empresas mineras cerrando PPAs. Anglo American y la mina de cobre de Collahuasi de Xstrata ya está en el proceso de licitación 60 GWh al año por los suministros procedentes de proyectos de energías renovables.

El Potencial Geotérmico sin explotar
Chile tiene uno de los mayores recursos geotérmicos subdesarrollados del mundo, y su potencial podría ir de cero a 16.000 MW en un período de 50 años. Sin embargo, sólo tres desarrolladores han recibido una concesión de explotación después de las exitosas campañas de exploración : En el Green Energy para su desarrollo Cerro Pabellón (recursos inferidos de 50 MW), GeoGlobalEnergy (GGE) para Tolhuaca (75 MW) y Magma Energy para Laguna del Maule (50 MW).

Por el momento, GGE es la única empresa activa perforando y definiendo las características geofísicas y geoquímicas de su desarrollo Tolhuaca. "No hay desarrollo geotérmico en América Latina", dijo Rüdiger Trenkle, director general de GGE en Chile. "Somos pioneros, lo que significa que estamos asumiendo riesgos adicionales porque hay poca experiencia sobre los recursos geotérmicos en la región". Trenkle planea tener dos temporadas más de perforación antes de llegar a la etapa de construcción y estima que la planta va a correr a finales de 2016.

Magma Energy tiene una línea de tiempo similar para Laguna del Maule. En la actualidad, la empresa está buscando un socio para realizar nuevas perforaciones, a partir del verano.

"Hasta el momento, el país no cuenta con industrias de servicios y de perforación para apoyar un trabajo significativo, por lo que uno de los retos es que intensificar la actividad para sostenerlas", explicó John Selters, director general de Magma Energy para Chile. "En este sentido, EUA y otros países tienen más a su favor, ya que estas industrias de apoyo reducen los costos. En la parte central de Chile, todo el equipo necesario no está disponible para entrega con un día de antelación por una empresa de servicios. Por el contrario, se tiene que parar el proyecto, lo que es muy caro. "

GeoEstrella, un negocio conjunto de las empresas de perforación Geotech y Estrella, es la unica empresa de perforación apoyando los desarrollos geotérmicos. "La mayoría de los jugadores activos con derechos geotérmicos ahora son los jugadores más grandes", dijo Matthew Holdeman, director general de GeoEstrella. "Aquellos que esperamos que empiecen a trabajar activamente hacia el final de este año y el próximo año son más las empresas de tamaño medio, como Transmark Renewables de Europa; Ormat, con sede en los Estados Unidos; EDC de las Filipinas, y una serie de empresas con sede en Nueva Zelanda".

EDC Filipinas ya está activo a través de un joint venture con Hot Rock, una compañía de exploración de Australia con seis obras en Chile. "Hot Rock es un socio al 30% con EDC en sus proyectos en Chile y Perú", dijo Peter Barnett, director general de Hot Rock. "El acuerdo de empresa conjunta ha puesto $ 1 millón por proyecto nuevo en Hot Rock, por lo que está recibiendo un recibo de caja de la EDC de $ 3 millones. . Tenemos un papel cooperativo en la empresa conjunta a través de la perforación de estos primeros seis pozos durante el cual vamos a monitorear el progreso, proporcionar apoyo técnico y co-gestionar cada proyecto ", agregó Barnett:" Estamos a la espera de iniciar la perforación en 2013 ".

Para liberar el potencial geotérmico de Chile, las cosas deben ser desarrollados a nivel legislativo. "La geotermia es una fuente de energía muy atractiva, pero tiene un alto riesgo frontal, que no se incorpora generalmente en el modelo de negocio de una empresa de energía, y las empresas de riesgo privado de capital, como nosotros, no ha estado muy presente hasta hace poco" dijo Selters Magma Energy. "Una explicación para esto podría ser que existe cierta discrecionalidad administrativa en relación con el desarrollo de las concesiones. Después de la exploración, teóricamente preparas un plan de producción, lo que puede ser aceptada o rechazada, es posible que el plan de un inversionista que ha invertido una gran cantidad de dinero sea rechazada por la autoridad de la época ".

Blues de Transmisión
La red de Chile es su eslabón más débil. Las líneas están desbordadas y los cuellos de botella son a menudo el culpable de los apagones. Mientras que el SING está estabilizando en torno a un equilibrio entre la demanda y la oferta, el SIC tiene todavía un largo camino por recorrer. "El problema real es llevar la electricidad desde el sur hacia la parte central del país, algo que la red no siempre está en condiciones de garantizar", dijo Rodrigo Castillo, director ejecutivo de Empresas Eléctricas. "Eso implica la exposición a los apagones y a precios muy altos".

El gobierno está licitando nuevas líneas: líneas de 200-kV y 500 kV por valor de $ 900 millones estan licitándose en 2012. Sin embargo, los inversores se muestran cautelosos porque la configuración jurídica necesaria está aún en desarrollo, el papeleo es complejo, y las comunidades locales a menudo afectan los resultados. Pasado mes de mayo una licitación destinada a mejorar el sistema en el área de Santiago fue ignorada. El gobierno está tratando de resolver el problema y presentará al Congreso el proyecto de una "autopista eléctrica" ​​en septiembre próximo.

Esta autopista eléctrica allanará el camino para la interconexión de las dos redes principales. "Es necesario vincular la SIC al SING", dijo Víctor Hugo Flores, director general de Bbosch, una empresa de ingeniería especializada en la fabricación y líneas de transmisión (Figura 2). "No hay duda de que esto va a determinar un mejor equilibrio entre la generación y la demanda. La electricidad generada en el norte podría ser enviado al sur y viceversa. Este es definitivamente el camino a seguir adelante para servir a la creciente demanda creciente de la industria minera ".
2. Tomando un chapuzón. Los cuellos de botella en la infraestructura de transmisión deberían proporcionar buenas oportunidades de negocio para las empresas de servicios conforme se desarrollan los nuevos proyectos. Según el gobierno, se están licitando lineas de 200-kV y 500 kV líneas por valor de $ 900 millones en este año. Esta imagen muestra una gran cuba de inmersión de galvanización en caliente utilizado por Bbosch para recubrir las partes de acero con zinc, haciéndolos resistentes a la corrosión y aumentar la vida útil Cortesía: Bbosch
Esto planteará problemas técnicos. "la interconexión SIC-SING aseguraría un mercado energético más limpio en general, permitiendo a las minas en el norte de comprar energía hidroeléctrica del SIC, aunque esto sería a costa de una matriz energética menos limpia para el SIC", dijo Eric Ahumada, vicepresidente de Transelec presidente de desarrollo de negocios. "Con el fin de lograr la interconexión, sin embargo, la tecnología debe ser tenido en cuenta. El SING utiliza la energía térmica y la SIC utiliza la energía hidráulica, y las reglas para su funcionamiento son diferentes. La interconexión tendrá que ser muy fuerte para permitir la transmisión de energía sin oscilación en caso de contingencias. Si optamos por conexión síncronica, esta tendrá que ser muy fuerte. De lo contrario, la interconexión asincrónica utilizando tecnología HVDC puede facilitar el intercambio de energía, permitiendo que los sistemas permanezcan separados y respondan a las dinámicas locales ".

Escrito por Jacopo Dettoni, Stankova Yana, y Amelia Salutz de Informes de Negocios Globales (gbreports.com).
Power Magazine

Setiembre 2012

Comentario personal: Chile tiene grandes problemas energéticos, pero están trabajando para solucionarlos. Los grandes proveedores de equipos y sistemas están allí a la espera de su oportunidad. Están demostrando algunos avances en el desarrollo de las energías renovables. Las comunidades están haciendo sentir su poder, el gobierno los esta tomando en cuenta y las transnacionales han tenido que adecuarse a la nueva situación.
Aquí en Perú, existe la impresión de que el gas durara para siempre, la energía renovable esta en pañales y no hay programas ejecutables para incorporarlas en las redes de distribución. Necesitamos una visión política mas amplia.