23 de noviembre de 2019

El nuevo sistema de reciclaje castiga a los productores de residuos.

El Reino Unido necesita mejores sistemas de reciclaje, leyes e infraestructura, y aunque el cambio puede ser lento, las empresas deben estar preparadas


Los vientos de cambio están soplando más que un poco de plástico en la brisa; ahora están silbando por los pasillos de Westminster. El gobierno acaba de concluir una consulta ambiciosa, la primera en diez años, sobre la reforma de cómo lidiamos con los envases de residuos. La industria y los consumidores pueden esperar una sacudida radical.

En un intento por dar nueva vida a un sistema que cruje, se espera una intervención significativa en forma de políticas y motores fiscales, en medio de grandes expectativas dentro de la industria. Algunos lo llaman una oportunidad única en la generación para revitalizar el reciclaje y el uso de los recursos, contrarrestar la basura y dar un impulso significativo hacia una economía circular.

"Esto ocurre después de que el parlamento del Reino Unido declaró una emergencia climática y el Comité sobre Cambio Climático recomendó que el país apunte a emisiones netas de carbono cero para 2050", explica Ben Stansfield, socio de la firma de abogados Gowling WLG. “Aquí hay un impulso fenomenal. Creo que se adoptará mucho de lo que propone el gobierno ".

El sistema de reciclaje actual está decepcionando al Reino Unido
Y hay una necesidad de cambio. Las tasas de reciclaje se han estancado en el Reino Unido. Todavía tenemos un sistema que favorece la exportación del 50 por ciento de nuestros desechos con incentivos limitados para el reprocesamiento doméstico. El sistema de recolección es complicado, localizado y falla en proporcionar a las autoridades locales suficiente apoyo financiero. Al mismo tiempo, una gran cantidad de envases y materiales utilizables todavía terminan en vertederos. La falta de responsabilidad y transparencia también es evidente.

"El gobierno considera que las regulaciones existentes no ofrecen lo que queremos que hagan en el futuro y que ayuden al Reino Unido a cumplir objetivos más desafiantes para el reciclaje, así como a aumentar los ingresos que provienen del sistema", dice David Honcoop, director gerente de Claridad Ambiental.

La Estrategia de Recursos y Residuos es el anteproyecto de 124 páginas del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales, que pronto se convertirá en nuevas leyes. En el proceso, todos se verán afectados de alguna manera.

En en centro está el principio de "quien contamina paga". Las empresas pueden esperar las llamadas responsabilidades extendidas del productor por el empaque que producen. Actualmente, las empresas del Reino Unido experimentan menores costos de cumplimiento en comparación con los productores de muchos otros países europeos.

El esquema actual es confuso y confunde
Esto significa que solo el 10 por ciento de los costos de los esquemas de reciclaje provienen de los propios productores a través de sistemas de cumplimiento, como las notas de recuperación de envases (Packaging Recovery Notes, PRN), que proporcionan evidencia de que el material de empaquetado residual se ha reciclado en un nuevo producto; el resto es financiado por las autoridades locales y el gobierno central.

“Hemos estado pidiendo a los productores de desechos que paguen por su reciclaje desde hace muchos años. Lo que esto debería hacer es obligar a los fabricantes y minoristas a garantizar que los envases que ponen en el mercado sean fácilmente reciclables ", dice Simon Ellin, director ejecutivo de la Asociación de Reciclaje.

"Si acertamos con el sistema, los consumidores tendrán un etiquetado fácil que les indicará que el embalaje es reciclable, en qué contenedor colocarlo y luego obtendremos material reciclado de mayor calidad para ser utilizado en nuevos productos".

En la actualidad, existen muchas variables que involucran una variedad alucinante de recolecciones de autoridades locales y empaques con cualidades de reciclaje altamente variables. La complejidad dificulta el sistema, pero esto podría cambiar. "Un esquema bien diseñado debe ser simple para que todos lo entiendan", dice Ellin.

“El principio de que las autoridades locales recolectarán los embalajes principales, tales como botellas y recipientes de plástico, papel y cartón, vidrio y latas, es bueno. Los fabricantes y minoristas de empaques deberán hacer coincidir esta lista con los productos que ponen en el mercado o enfrentar cargos adicionales ”.

Nuevo sistema de reciclaje que hace responsables a los productores de residuos
Es probable que la reorganización se implemente dentro de cuatro años, con un sistema de etiquetado renovado y simplificado; nada de etiquetados de "verificar localmente", lo que se ha considerado una barrera para un mejor reciclaje. Un plan de devolución de depósitos para envases de bebidas de un solo uso y un impuesto sobre el embalaje plástico con menos del 30 por ciento de contenido reciclado también está en la estrategia.

Los reprocesadores del Reino Unido han estado presionando durante mucho tiempo para que se realicen cambios en el sistema PRN actual, que creen que incentiva el envío de materiales al extranjero.

"Uno de los mayores riesgos en el rediseño es que vemos un aumento en los costos para los productores y, en última instancia, para los consumidores, pero un fracaso para mejorar nuestro sistema de reciclaje existente", dice Robbie Staniforth, jefe de políticas de Ecosurety.

“Un esquema bien diseñado reconocerá los verdaderos costos del embalaje, así como los costos de un sistema de reciclaje transparente y efectivo. Debemos crear un campo de juego parejo para todos los involucrados, así como proporcionar fondos adicionales a las autoridades locales, que son un engranaje crítico en la máquina de reciclaje ”.


Es probable que todo esto requiera maniobras complicadas en la industria, incluidos los mecanismos que transfieren el costo del reciclaje a quienes producen envases en primer lugar. El acuerdo de cada eslabón en la cadena de suministro y la coordinación serán cruciales para que un sistema nuevo y consistente funcione.

"Es vital que las empresas comiencen a prepararse ahora", dice Honcoop. "Ya hemos visto un aumento en el costo de cumplir con las regulaciones de embalaje en los últimos 12 meses y, sin cambios en el comportamiento de cómo las empresas ven sus obligaciones de embalaje, las nuevas propuestas podrían tener enormes implicaciones".

Un año después de Blue Planet II de BBC TV y la posterior reacción contra el plástico, los consumidores ya se están alineando con las marcas que toman en serio este problema. "Al adoptar el cambio, los productores protegerán el futuro de sus negocios y el medio ambiente", concluye el Sr. Staniforth.

Nick Easen
Future of Packaging 2019
Raconteur
RCNT.EU/BUN12
21 Mayo 2019

11 de noviembre de 2019

Cinco tendencias innovadoras de envases

Desde diseños elegantes para cosméticos de aceite de cannabidiol hasta materiales compostables y entregas sin plástico, la innovación en el embalaje es casi tan importante como los productos en sí mismos.

1 Empaque de lujo de aceite de CBD


La tendencia del aceite de cannabidiol o CBD se está extendiendo como un maremoto a través de los mercados de estilo de vida y belleza. El derivado de cepas de cáñamo industrial aprobadas por la UE que contienen no más del 2 por ciento de THC, el componente psicotrópico que eleva a las personas, ha atraído a 300,000 usuarios. Se espera que supere los $ 2,100 millones para el final de la década.

Aún así, las marcas han tenido que trabajar duro para contrarrestar los nombres erróneos en torno al subproducto del cannabis y luchar para incluir o no la hoja de cannabis en el envase. La marca de belleza de lujo Cannabliss presenta una hoja de marihuana, aunque a la luz de la luna como un fanático elegante, mientras que Vertley ha camuflado la hierba icónica entre otros productos botánicos. La marca estadounidense de cuidado de la piel Kiehl’s, por otro lado, ha adoptado un enfoque discreto, dando a su clásico envase de botica americano un cambio clorofílico vibrante para su aceite Sativa.

2 Entregas a domicilio sin plástico


Lanzado en Londres, París, Nueva York y Toronto este año, Loop es un producto casero de compañías como Häagen Dazs, Crest, Ariel, Pantene y Dove. Inspirándose en las entregas tradicionales de botellas de leche, Loop ofrece elementos esenciales como detergente para lavar, pasta de dientes y alimentos en recipientes reutilizables de acero inoxidable hechos a medida que llevan la marca de su empresa. Cuando el suministro de un cliente se agota, simplemente pueden organizar la entrega de un contenedor actualizado y la recolección de los envases, que luego se limpian y reutilizan para la próxima entrega. El servicio enfoca la cultura desechable en su origen, de los cuales alrededor del 90 por ciento ha sido incinerado, enviado a vertederos o desechado en el medio ambiente natural.

3 Botellas compostables de agua


La génesis de la marca de agua embotellada Choose podría leerse como evidencia de un exitoso financiamiento multitudinario en mayo de 2018, Choose Water es la única marca de agua embotellada totalmente compostable que se obtiene, produce y vende en su totalidad en el Reino Unido. Las botellas, que son 100 por ciento libres de plástico, tardan solo un par de meses en degradarse, en comparación con el plástico que puede demorar hasta 450 años. Llenadas de agua escocesa de la cordillera de montañas Cairngorms y las botellas no requieren combustibles fósiles para producirse. Incluso sus materiales externos, desde la carcasa de papel, que está hecha de materiales 100% reciclados y tintes naturales, hasta la tapa de aleación que se oxida en óxidos metálicos, son completamente biodegradables y están diseñados para tener un impacto ambiental mínimo. Según un estudio de EcoFocus Trends, los envases de alimentos y bebidas a base de plantas son una preocupación para más de las tres cuartas partes de los consumidores y más de las tres quintas partes quieren aprender más.

4 Embalaje de bajo impacto


La devolución ayuda a las empresas mediante el uso de sobres de entrega reutilizables y retornables. Hechas de una tela duradera y lavable, las bolsas Returnity reemplazan las capas excesivas de envases de cartón que ahora acompañan a la mayoría de las entregas. Alrededor del 30 por ciento de los productos son devueltos, lo que puede conducir a duplicar la cantidad de residuos de envases de una compra. En general, el sector minorista en línea utiliza materiales corrugados por un valor de $ 20 mil millones al año y el embalaje aumentará a una tasa anual de 14.3 por ciento hasta 2022, lo que empequeñece una tasa de crecimiento de 2.9 por ciento para la industria del embalaje en general. Hasta la fecha, las empresas han transferido la responsabilidad a los consumidores de deshacerse de los envases, pero Returnity ayuda a las marcas a cerrar el círculo. Con una impresionante lista de patrocinadores, incluidos Starbucks y Walmart, Returnity está listo para firmar más asociaciones en Estados Unidos este año.

5 Residuos adaptados al reciclaje local.


La cadena mundial de café Starbucks está adaptando su adquisición de tazas para llevar para garantizar que puedan ser recicladas por las instalaciones locales. Una prueba que comenzará este año en Nueva York, San Francisco, Seattle, Vancouver y Londres probará una variedad de tazas reciclables y compostables hechas de materiales y utilizando tecnologías extraídas de los ganadores del concurso Starbucks’ NextGen Cup. Se estima que cada año se descartan 2.500 millones de vasos, de los cuales solo el 99,75 por ciento se puede reciclar, debido al gasto asociado con el reciclaje de vasos de papel revestidos de plástico y la falta de tales instalaciones en la mayoría de los países. Con 30,000 puntos de venta en todo el mundo, la compañía ya se ha comprometido a duplicar el contenido reciclado, la reciclabilidad y la reutilización de sus vasos para 2022.

Sharon Thiruchelvam
Raconteur
RCNT.EU/CZIRBBY
23 Mayo 2019

Pruebe este enfoque para limpiar su material reciclado

El CO2 puede usarse como un solvente totalmente ecológico (verde) para eliminar muchos tipos de contaminación en plásticos reciclados sin la necesidad de solventes tóxicos.

Los sellos viscosos aíslan el área de tratamiento para mantener la presión y la temperatura necesarias para mantener el CO2 en condiciones súper críticas sin cámaras de presión elaboradas y válvulas de transferencia.
El reciclaje está recibiendo mucha atención en estos días debido a las protestas públicas y de los medios sobre el plástico en el medio ambiente. Aproximadamente la mitad de todos los plásticos producidos van a algún tipo de empaque de alimentos de un solo uso. El envasado de alimentos generalmente contiene varios aceites, superficies impresas, tratamientos superficiales y adhesivos que son difíciles de eliminar, incluso mediante un lavado muy agresivo, y requieren el uso de solventes tóxicos que a menudo hacen que la recuperación sea inutilizable para otras aplicaciones de envasado de alimentos. Esto dificulta que los procesadores que trabajan con reciclado produzcan los productos limpios que la aplicación puede exigir.

Sin embargo, el CO2 supercrítico puede usarse como un solvente totalmente "verde" para eliminar muchos tipos de contaminación en plásticos reciclados sin necesidad de solventes tóxicos. El CO2 se produce naturalmente en la atmósfera, y cuando se elimina la contaminación residual después del procesamiento, se puede recuperar o simplemente ventear a la atmósfera. El uso de CO2 supercrítico es una tecnología bien establecida en el procesamiento de alimentos y medicamentos. Durante muchos años se ha utilizado para descafeinar café y té, por ejemplo.

El CO2 existe naturalmente como un gas en la atmósfera; a temperaturas reducidas es un sólido (hielo seco). Sin embargo, bajo ciertas condiciones, el CO2 puede existir como líquido si la presión y la temperatura aumentan por encima de cierto punto. El diagrama de fases muestra las presiones y temperaturas necesarias para que exista CO2 en la fase líquida.

 Aquí se muestran las presiones y temperaturas necesarias para que el CO2 exista en la fase líquida. En el punto tripa, las tres fases pueden existir, pero a medida que aumenta la temperatura y la presión, el CO2 se convierte en líquido. Fuente: Wikipediaons. El CO2 puede existir como líquido si la presión y la temperatura aumentan por encima de cierto punto. El diagrama de fases muestra las presiones y temperaturas necesarias para que exista CO2 en la fase líquida.
En el punto triple (TP) pueden existir las tres fases, pero a medida que aumenta la temperatura y la presión, el CO2 se convierte en líquido. A una presión de 1070 psi y 89.8 F, el líquido entra en una fase supercrítica (CP) y permanece en esa fase al aumentar la presión y la temperatura. Eso es importante porque en esa fase tiene algunas propiedades inusuales - entre un gas y un líquido - que le permiten penetrar más fácilmente a través de muchos sólidos (como polímeros) y actuar como un solvente fuerte para disolver muchos materiales. Sus propiedades solventes son tan fuertes, de hecho, que cuando existe la fase supercrítica debe estar contenida en materiales altamente resistentes a la corrosión.

El tratamiento con CO2 tiene muy poco efecto sobre la morfología del polímero, lo que hace que el polímero reciclado sea útil para los requisitos de desempeño originales.

Aunque la tecnología de descontaminación con CO2 supercrítico es antigua y bien entendida, este es típicamente un proceso discontinuo debido a la dificultad para controlar la presión desde la fase de tratamiento, donde el solvente (CO2) absorbe los contaminantes, hasta la fase de limpieza del solvente, donde la presión se reduce y los contaminantes se caen de la solución. Si se libera la presión durante la fase de tratamiento, la contaminación residual simplemente cae del CO2 supercrítico y vuelve al polímero. El uso de una extrusora simplifica eso al permitir que las presiones se separen fácilmente mediante el uso de sellos viscosos entre el tratamiento y la fase de limpieza con solvente.

El uso de un sello viscoso antes y después del área a limpiar por el CO2 supercrítico aísla el “área de tratamiento” de manera que la presión y la temperatura necesarias para mantener el CO2 en la condición supercrítica puedan mantenerse fácilmente sin cámaras de presión y válvulas de transferencia elaboradas. . El CO2 se puede descargar simplemente en un contenedor de contención a una presión más baja, lo que permite que los residuos se caigan y luego regresen a la atmósfera sin ningún efecto ambiental neto. Sin embargo, en interés de la economía, el CO2 "limpio" puede recomprimirse y reutilizarse.

Los fluoropolímeros son los únicos polímeros comunes que se disuelven por el CO2 supercrítico, por lo que este tratamiento tiene una amplia aplicabilidad. Los polímeros amorfos parecen limpiarse más efectivamente usando esta técnica, pero los polímeros cristalinos aparentemente pueden limpiarse efectivamente con tiempos de tratamiento más largos y mezclado adicional en la sección de tratamiento.

El tratamiento con CO2 tiene muy poco efecto sobre la morfología del polímero, haciendo que el polímero reciclado sea útil para los requisitos de desempeño originales. Aunque es un cambio de los procesos de descontaminación típicos utilizados en el reciclaje, ofrece el potencial de ampliar en gran medida la cantidad de reciclaje que se puede reutilizar para sus fines originales.

JIM FRANKLAND
Presidente, Frankland Plastics Consulting, LLC

Sobre el autor: Jim Frankland es un ingeniero mecánico que ha estado involucrado en todo tipo de procesamiento de extrusión durante más de 40 años. Actualmente es presidente de Frankland Plastics Consulting, LLC. Póngase en contacto con jim.frankland@comcast.net o (724) 651-9196.

Plastics Technology
01 Noviembre 2019

21 de octubre de 2019

El moldeo por micro inyección se mueve a la corriente principal

El moldeo por micro inyección (micro-IM) - el moldeado de piezas de plástico que tienen un peso de disparo inferior a 1 g - ha existido durante más de dos décadas. Andy Pye rastrea el desarrollo del proceso hasta nuestros días.

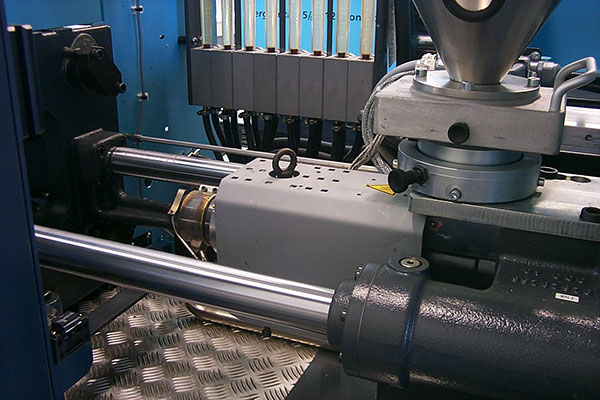
Una unidad de microinyección instalada en una Sumitomo
Inicialmente, en la década de 1980, esta tecnología utilizaba el moldeo por inyección tradicional, pero no había máquinas dedicadas disponibles hasta mediados de la década de 1990. Para pesos de disparo muy pequeños, las máquinas solían usar sistemas de émbolo, similares a una jeringa. Estos se utilizaron en máquinas especializadas diseñadas para producir componentes para mercados específicos.

Sin embargo, algunas de estas máquinas especializadas podrían costar hasta £ 200,000, lo que hace que la entrada en este mercado sea inviable para muchos moldeadores. En 2001, existían preocupaciones sobre las presiones más altas requeridas para moldeo por micro inyección - hasta 2,758 bar (40,000 psi), en comparación con 1,379 bar (20,000 psi) para el moldeo tradicional - así como el manejo, inspección y empaque de componentes en miniatura.

En ese momento, también se recomendó que este proceso de moldeo no se llevará a cabo en máquinas de más de 20 toneladas, porque era difícil controlar y estabilizar tamaños de disparo tan pequeños, lo que podría provocar daños en las piezas y una falta de repetibilidad en el proceso de producción.

Características de diseño
Ahora, el límite de lo que ahora se puede moldear se ha reducido a partes tan livianas como 0.0003g, con paredes tan delgadas como 0.0004in y tolerancias dimensionales a +/- 0.0005in. En el IKV-Institute of Plastics Processing de la Universidad RWTH de Aachen, se pueden fabricar micro piezas termoestables con un peso de inyección en el área de 0,05 a 3,0 g, que son ventajosas en aplicaciones biomédicas.

A diferencia del moldeo por inyección convencional, donde los problemas de capacidad de fabricación se consideran en la fase de diseño del producto, se ha hecho relativamente poco para el moldeo por microinyección, donde la comunidad de investigación todavía está evaluando las capacidades del proceso. Las preguntas abiertas incluyen qué tan pequeños pueden ser los componentes y cuál es la relación de aspecto máxima alcanzable.

Los componentes de alta relación de aspecto limitan su aplicación. También es bastante difícil diseñar el sistema de enfriamiento debido a la dimensión del molde, donde la cavidad y la eyección están separadas solo por unos pocos centímetros. Esto significa que debe esperarse una variación de temperatura en la pieza moldeada.

Uno de los objetivos principales relacionados con el diseño de un componente micro moldeable es la reducción de la contracción que afecta la estabilidad de la forma en forma de alabeo inducido. La deformación se produce debido a la falta de uniformidad de la contracción inducida por la variación térmica compleja dentro del molde y su predicción es importante para piezas con un área relativamente grande en comparación con su espesor.

El uso de insertos se vuelve muy importante en el moldeo por micro inyección cuando, por ejemplo, se realizan microcavidades para aplicaciones microfluídicas y luego se ajustan en el cuerpo del molde principal.

Otra característica especial es el sistema para medir la presión de la cavidad del molde. Se proponen diferentes métodos para medir la presión de la cavidad, incluido un transductor de fuerza piezoeléctrico ubicado detrás del pin de inyección o un sensor de cuarzo miniaturizado para medir la presión directamente.

Máquinas disponibles
Actualmente, Ferromatik Milacron, Arburg y Sumitomo Demag producen sistemas de micro moldeo comerciales como unidades de micro inyección para máquinas convencionales y Wittmann-Battenfeld, Babyplast y Desma como máquinas de microinyección dedicadas.

Las últimas máquinas de moldeo totalmente eléctricas tienen una precisión mucho mayor, gracias a la avanzada tecnología de accionamiento directo. Se pueden lograr niveles muy altos de repetibilidad, mientras que un diseño de tornillo específico de 14 mm mejora la dosificación, que es fundamental en micro inyección y hace que trabajar con pesos de disparo de entre 0.1 ga 1 g sea más rentable.

Según Nigel Flowers, Director Gerente de Sumitomo (SHI) Demag UK, utilizando el tornillo de 14 mm, se pueden implementar máquinas eléctricas IntElect tradicionales de 50 y 75 toneladas de Sumitomo (SHI) Demag. Él dice que el diseño del tornillo es el tornillo más pequeño capaz de procesar resinas plásticas estándar. Es importante destacar que el tornillo de 14 mm permite a los usuarios limitar la cantidad de material utilizado al adaptar la longitud y el diámetro del cuerpo de la boquilla para minimizar el tiempo residual de material en el cilindro.

La unidad de plastificación de 14 mm contiene alrededor de 8 cm3 de material plástico en el tornillo. Tradicionalmente, se utilizarían para ejecutar todo tipo de componentes diferentes con pesos de disparo que eran mucho más grandes que 1 g, pero el tornillo de 14 mm permite pesos de disparo pequeños y el control preciso necesario.

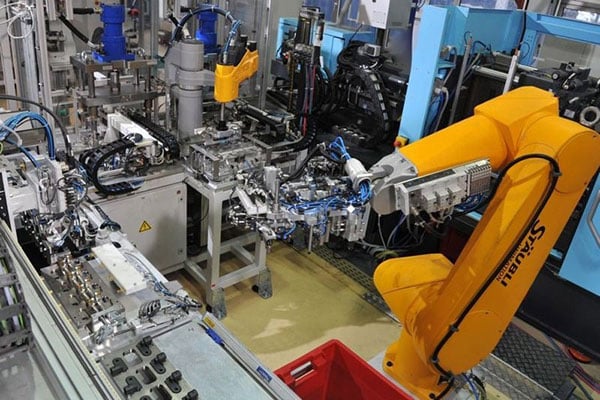
Los robots se usan a menudo para insertar clavijas en interruptores y conectores eléctricos y retirar piezas de los moldes
Perspectivas de mercado
En 2012, el mercado mundial de micro moldeo de polímeros y termoplásticos, que abarca productos médicos, automotrices, electrónicos y de telecomunicaciones, se valoró en poco más de US $ 300 millones y los comentaristas de la industria predicen que el valor del moldeo por micro inyección alcanzará casi US $ 900 millones en 2020.

La nanotecnología está ganando una rápida tracción en una variedad de industrias, incluida la informática. En el futuro, no será solo el tamaño de los componentes lo que importa, sino el grado de ingeniería involucrado. Del mismo modo, se espera que los avances de diseño en automoción, impulsados ​​en parte por los rápidos desarrollos en la tecnología de microfluidos, aumenten significativamente la demanda.

A pesar de una mayor automatización y componentes más pequeños, el proceso de micro inyeccion no es tan diferente a la creación de piezas más grandes. La precisión de disparo a disparo es donde radica la principal diferencia. Históricamente, la micro inyeccion habría utilizado máquinas hidráulicas, lo que significaba lidiar con las variaciones en la temperatura y la compresibilidad del aceite. Esos inconvenientes se eliminan de la ecuación con unidades totalmente eléctricas.

Después del embalaje y la construcción, la electrónica es el tercer mayor usuario de componentes plásticos. La demanda en electrónica está impulsada por la innovación continua y los avances en nanotecnología, específicamente sensores y circuitos. A medida que los dispositivos eléctricos, de comunicación e información se reducen y se vuelven más livianos, también lo hace el tamaño de los componentes que contiene.

Moldear estas piezas, muchas de las cuales son de plástico y pueden alojar y conectar los chips de procesamiento más pequeños, requiere una precisión y durabilidad tremendas. Un desafío importante es compensar los tamaños de batería más grandes que mantienen la energía y hacen que todos los demás componentes eléctricos sean más pequeños.

En la industria automotriz, la electrónica de vehículos cada vez más compleja utiliza moldeo por micro inyección para fabricar conectores, engranajes y microinterruptores, así como sensores. Alemania posee una gran parte del mercado europeo para el moldeo por micro inyección debido a la posición líder del país en la fabricación de automóviles.

En el mercado mundial de fibra óptica, se adopta el moldeo por microinyección para moldear engranajes como micro conectores, soportes cerámicos y carcasa de óptica, así como micro motores, sistemas de control de micro accionamiento y rotadores micromecánicos.

Manejo de piezas
Además de ofrecer repetibilidad y un proceso de producción estable, la micro inyección también requiere un cierto nivel de automatización para garantizar que los artículos moldeados se mantengan en condiciones óptimas con respecto a la calidad de las piezas, la higiene - asegurando que los componentes eléctricos no estén expuestos al polvo o partículas y la eficiencia de la producción.

Las salas limpias podrian usarse si se suministran componentes a las industrias farmacéutica, aeroespacial, militar o biotecnológica, pero en el sector de la electrónica, esto es menos crítico; a menos que la parte se trate superficialmente o se use como una capa decorativa. El vacío se usan a menudo para extraer piezas, para evitar la contaminación. Muchas máquinas tienen complejos sistemas de moldes de extremo de brazo para garantizar que las piezas se retiren sin daños.

Referencias

1. The Micro Injection Moulding Process for Polymeric Components Manufacturing; R. Surace, G. Trotta, V. Bellantone and I. Fassi; ITIA-CNR, Institute of Industrial Technology and Automation, National Research Council, Italy
2. Less is more: Sizing up micro-electronic moulding trends; Nigel Flowers, Managing Director, Sumitomo (SHI) Demag UK

Los puntos de vista, opiniones y análisis técnicos presentados aquí son los del autor o anunciante y no son necesariamente los de UL Prospector.com o UL LLC. Todo el contenido está sujeto a derechos de autor y no puede reproducirse sin autorización previa de UL o del anunciante. Si bien los editores de este sitio pueden verificar la precisión de su contenido de vez en cuando, no asumimos ninguna responsabilidad por los errores cometidos por el autor, el personal editorial o cualquier otro contribuyente.

Andy Pye
UL Prospector
10 Octubre 2019

4 de octubre de 2019

Electrónica impresa: Las tendencias definitorias en 2019


La industria de la electrónica impresa se ha estado reenfocando silenciosamente en los últimos años, con jugadores que buscan oportunidades específicas donde la tecnología agrega un gran valor para la aplicación. Eso ha sido tan especial como utilizar la impresión por inyección de tinta como una pequeña parte del proceso de producción de placas de circuito grabadas, reemplazando cinco pasos del proceso por uno y reduciendo el consumo de material y el tiempo para cambiar los diseños de circuitos para crear nuevas industrias basadas en plataformas como Electrónica en molde (In-mold Electronics) donde existe un claro valor agregado sobre los procesos establecidos. Por supuesto, la investigación fundamental todavía está en curso en muchos frentes, pero el orden del día es identificar necesidades y oportunidades específicas.

El evento IDTechEx Printed Electronics USA 2019, el evento más grande del mundo sobre el tópico, se centra en las oportunidades reales para la tecnología. Con más de 200 expositores, más de 250 oradores y un estimado de 3,500 asistentes, el evento, celebrado en Santa Clara del 20 al 21 de noviembre, se enfoca en la comercialización de la tecnología con FEOs (Fabricantes de Equipo Original) y marcas que presentando sobre sus necesidades y muchos más en concurrencia. Regístrese antes del viernes 4 de octubre para obtener el 15% de descuento para asistentes.

En este artículo exploramos algunas de las tendencias clave en electrónica impresa en 2019, todas las cuales serán exploradas en detalle en el evento.

Primero echemos un vistazo a la industria electrónica impresa, orgánica y flexible actual, dividida por tipo de componente. Los datos a continuación provienen del nuevo informe IDTechEx "Electrónica impresa, orgánica y flexible 2020-2030" que proporciona una evaluación completa y detallada de toda la industria, que IDTechEx ha cubierto por casi 20 años. Esto analiza el panorama general, no solo los dispositivos impresos, sino también aquellos que pueden ser flexibles o estar basados ​​en materiales orgánicos funcionales.

Fuente: Informe IDTechEx "Electrónica impresa, orgánica y flexible 2020-2030"

Cinco tendencias claves en 2019
IDTechEx ha identificado varias tendencias claves en 2019:

La Electrónica en Molde gana impulso
In-Mold Electronics (IME) es un subconjunto de electrónica estructural - en última instancia electrónica 3D con beneficios que incluyen menos componentes para integrar, tiempos de respuesta más rápidos, facilidad de diseño y peso ligero. También tiene un costo competitivo. El mercado de IME en 2019 es de $ 5.6 millones - apenas un mercado - pero uno que IDTechEx espera ver crecer a más de $ mil millones en 2029. Con un fuerte compromiso de los fabricantes automotrices y electrodomésticos para usar IME en interfaces hombre-máquina, la adopción se ve obstaculizada principalmente por pruebas de escala y confiabilidad que se están trabajando rápidamente.

5G y los vehículos eléctricos crean nuevos mercados para las tintas conductivas.
El creciente interés y el movimiento inevitable hacia 5G plantea nuevas oportunidades materiales, en particular para el escudo electromagnético debido a las frecuencias más altas empleadas por 5G. El recubrimiento de circuitos integrados (CI) puede ser lento, relativamente costoso y difícil de obtener una buena cobertura en todos los lados del paquete de CI. Esto está siendo considerado un objetivo por aquellos en tintas conductivas.

La adopción de vehículos eléctricos significa el mayor uso de semiconductores de potencia. Aquí la gestión y disipación térmica es un problema y, por lo tanto, los materiales de interfaz térmica imprimibles representan una gran oportunidad emergente y no solo para los semiconductores de potencia en vehículos, sino también en otras aplicaciones, como los LEDs de alta potencia.

Los proveedores de componentes se mueven río abajo en busca de nichos
Los componentes impresos o flexibles con nuevas capacidades no siempre reemplazan los componentes existentes de manera similar, a menos que haya un problema con el componente existente. Ellos, a menudo, permiten hacer cosas nuevas gracias a sus nuevos atributos. En este caso, el proveedor de un componente tan novedoso no solo está inventando el componente sino que a menudo necesita involucrarse en la invención del producto y demostrar la demanda del mercado. Por lo tanto, numerosas empresas se han trasladado desde la creación de parches de piel electrónicos con baterías impresas flexibles a sistemas de gestión de almacenes que utilizan tiras de fotodetectores orgánicos flexibles impresos. Escuche casos de estudio en Printed Electronics USA 2019.

Cuidado de la salud
La capacidad de utilizar productos electrónicos flexibles y estirables está siendo utilizada cada vez más por la industria de la salud y la relacionada con el bienestar. Las compañías de electrónica de consumo están cambiando sus dispositivos de tecnología portátil para centrarse más en la atención médica. El mercado de dispositivos médicos portátiles en los próximos cinco años crecerá más rápido que el mercado global de tecnología portátil.

Las empresas están explotando nuevos factores de forma de electrónica - tales como los sensores estirables - para crear una mayor comodidad para el usuario al tiempo que proporciona datos procesables continuos. Los desarrollos significativos en los sensores de gas, habilitados por materiales como el grafeno y los nanotubos de carbono, pueden maximizar el beneficio de utilizar los muchos biomarcadores en la respiración, que también es un método discreto de detección versus alternativas.

Fijación de electrónica híbrida
La electrónica híbrida - la mezcla de componentes convencionales y componentes electrónicos flexibles o impresos donde sea necesario - puede brindar lo mejor de ambos mundos. Sin embargo, hay varios cuellos de botella, que en su mayoría han sido tratados como ideas posteriores, pero ahora están frenando el uso en volumen.

Los ejemplos incluyen la necesidad de adhesivos conductores para unir componentes que pueden curarse a baja temperatura para utilizar sustratos de baja temperatura y tener equipos automatizados de alta velocidad para manejar las diferentes formas y formatos de componentes y ensamblarlos. Estos problemas aún están en progreso, pero hasta ahora, en 2019 hemos visto resueltos algunos de estos obstáculos, lo que abrirá más casos de uso.

Para una evaluación completa de las oportunidades, lea el informe de investigación IDTechEx "Impreso, Electrónica Orgánica y Flexible 2020-2030".

Interactúe con la industria y conozca los casos de uso y las necesidades de aplicación en Printed Electronics USA 2019, el evento más grande del mundo sobre electrónica impresa, flexible y orgánica. Regístrese antes del viernes 4 de octubre para recibir el 15% de descuento para asistentes.

Artículo de Raghu Das
Raghu es el CEO de IDTechEx. Ha realizado un seguimiento de las tecnologías emergentes durante más de 17 años, ayudando a las organizaciones (desde las compañías Fortune 500 hasta las nuevas empresas) a tomar las mejores decisiones estratégicas basadas en una investigación profunda.

Teléfono: +44 (0) 1223 810275
Correo electrónico: r.das@IDTechEx.com

IDTechEx
02 Octubre 2019

3 de octubre de 2019

ExxonMobil presenta resinas reciclables de PE y tecnologías de polímeros en PackExpo 2019


ExxonMobil esta introduciendo nuevas soluciones de embalaje laminado reciclable, avances en tecnología de polímeros para la innovación y oportunidades de reuso de embalaje rígido en PackExpo 2019.

Solución ideal para embalaje de alimentos y contenedores de servicio
El nuevo Achieve ™ Advanced PP6282NE2 ofrece las propiedades de rigidez, claridad y barrera que lo hacen ideal para el envasado de alimentos al por menor y los contenedores de servicio de alimentos. Esta también puede proporcionar hasta un 17 por ciento de aligeramiento y tiempos de ciclo 12 por ciento más rápidos. El diseño molecular único de Achieve Advanced PP permite tiempos de ciclo de formación más rápidos para maximizar el rendimiento. 

En aplicaciones de embutición profunda, la alta resistencia de fundido de Achieve Advanced PP ayuda a minimizar el pandeo, lo que resulta en menos defectos en las piezas y variaciones en la lamina. La cartera completa de embalaje rígido, incluyendo los productos Achieve Advanced PP y ExxonMobil ™ PP, se exhibirá en Norteamérica por primera vez, mostrando su versatilidad y alto desempeño para satisfacer las necesidades del cliente.

Los productos de polipropileno (PP), que incluyen Achieve ™ Advanced PP y ExxonMobil ™ PP, son ideales para envases de alimentos reutilizables porque ofrecen durabilidad, resistencia al impacto, claridad o brillo para un atractivo de alta gama, así como un alto desempeño en un amplio rango de temperaturas que permiten su uso en aplicaciones de congelador a microondas.

Los envases reutilizables basados ​​en PP, que pueden reciclarse y reusarse fácilmente donde existen programas e instalaciones, pueden ayudar a los proveedores de servicios de alimentos, propietarios de marcas y fabricantes de envases a proporcionar soluciones de entrega de alimentos que respalden las crecientes demandas de los consumidores por soluciones sostenibles.

Repensar Reciclar con polímeros de desempeño Vistamaxx ™ permite el reciclaje de bajo costo mientras se enfoca en aplicaciones de alto valor. Un ejemplo es el proyecto Atando Cabos que está usando Vistamaxx para convertir los cabos de pesca descartados hechos de PE y PP en productos finales de alta calidad como cajas de embalaje.

Nuevas soluciones laminadas de PE totalmente reciclables
Las soluciones reciclables de embalaje laminadas de todo polietileno (PE), que contienen polímeros PE de desempeño Exceed ™ XP, Exceed ™ y Enable ™, ayudan a superar los problemas de reciclaje típicamente asociados con las estructuras laminadas convencionales. A menudo, las estructuras de embalaje laminadas que comprenden una mezcla de PET, PA, EVOH u OPP, pueden ser difíciles de reciclar, debido a las dificultades para separar los materiales. 

Las nuevas soluciones laminadas de todo PE pueden reciclarse con película de PE en aquellas comunidades donde existen programas e instalaciones para recolectar y reciclar películas plásticas, al tiempo que ofrecen la dureza, las propiedades ópticas y la rigidez necesarias para un embalaje de alta calidad, además de simplificar la selección de materiales.

"Crear soluciones de empaque reciclables y avanzar en la tecnología de polímeros es una parte importante de nuestro compromiso de ayudar a los clientes a hacer crecer sus negocios", dijo David Hergenrether, Vicepresidente de ExxonMobil Chemical, Polietileno. "En PackExpo, podemos conectarnos fácilmente con clientes existentes y nuevos, discutir sus desafíos y explicar cómo, trabajando juntos, podemos crear soluciones sostenibles diferenciadas que ofrezcan un desempeño y procesamiento mejorados".

"Ayudar a los clientes en la cadena de valor a alcanzar sus objetivos de sostenibilidad es una parte importante de nuestro compromiso con la industria", dijo Bhaskar Venkatraman, Vicepresidente de ExxonMobil, Polipropileno, Vistamaxx y Adhesion. "PackExpo proporciona la plataforma perfecta para presentar y explicar cómo las nuevas soluciones de embalaje reciclable, los avances tecnológicos en polímeros para la innovación y las oportunidades de embalaje reusable pueden agregar valor a las empresas a lo largo de la cadena de valor".

Películas para sacos con desempeño extremo y alta resistencia térmica
La tecnología de película que cambia el juego combina polímeros PE de desempeño Exceed ™ XP y ExxonMobil ™ PP para ofrecer películas para saco de servicio pesado con un desempeño extremo y alta resistencia térmica. Esta solución ofrece una excelente resistencia a la fluencia con hasta un 25% de oportunidades de reducción de espesor, lo que puede proporcionar ahorros de costos relacionados. 

Esta nueva tecnología empuja los límites de la película soplada para crear nuevas oportunidades para aplicaciones de alta temperatura en activos de película soplada.

Nuevas ofertas de soluciones de polímeros de PE de desempeño en exhibición
  • Procesabilidad mejorada y extrema tenacidad de la película y propiedades de sellado para películas de coextrusión de alto desempeño usadas en sacos laminados, películas de congelador, embalaje de barrera y sachets.
  • Excelente desempeño de sellado y extrusión de películas de embalaje flexible de alta integridad para un uso reducido de energía, menores costos unitarios de empaque y menos material de empaque y desperdicio de alimentos.
  • Excelente desempeño de sellado, una amplia ventana de pegajosidad en caliente y buen procesamiento para capas de revestimiento de alta calidad utilizadas en laminados para cajas de bebidas, vasos de papel, tubos laminados, embalaje flexible, lonas y revestimiento de rafia.
En la Etapa de innovación de PackExpo, Xuejia Yan Ph.D. y Mosha Zhao Ph.D., ExxonMobil Chemical Company el 25 de septiembre presentarán "Creación de valor y soluciones sostenibles: estudios de casos sobre lo que es posible en el diseño de envases". .

ExxonMobil
SpecialChem
23 Setiembre 2019

30 de septiembre de 2019

Avances de las Tecnologías Bioderivadas y Biodegradables en el Mercado del Embalaje Flexible

El embalaje flexible es el método más económico para empacar, preservar y distribuir alimentos, bebidas, otros consumibles, productos farmacéuticos y otros productos que necesitan una vida útil prolongada. Se puede diseñar con propiedades de barrera personalizadas para adaptarse a los productos que se empacan y a sus usuarios finales, mientras que otros formatos de embalaje de barrera generalmente brindan un enfoque único para todos.

El embalaje flexible ahora se puede hacer en una amplia variedad de formas, tamaños y aspectos innovadores, y puede incluir componentes, como asas; y características de abertura y recerrado, tales como cremalleras y boquillas.

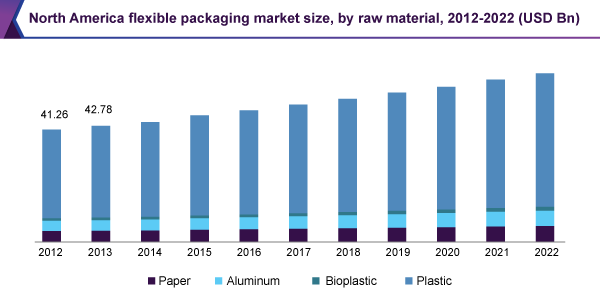
El tamaño del mercado global de embalaje flexible se valoró en $ 221.82 mil millones en 2016. Se espera que se expanda a una tasa compuesta anual de casi 4.7% durante el período de pronóstico. La creciente necesidad de alimentos debido al aumento de la población en Asia Pacífico, particularmente en India y China, es una de las tendencias clave que impulsa el crecimiento del mercado.

El mercado de alimentos envasados ​​en EUA y Europa ha crecido enormemente en los últimos años. Se anticipa que el desarrollo de tecnologías de producción, el uso de embalaje listo para anaquel y mejores prácticas de empacado funcionarán a favor del mercado. Además, se estima que los avances en las tecnologías de procesamiento en el sector alimentario en EUA y los países de la Unión Europea aumentarán aún más el mercado de alimentos envasados, lo que a su vez está aumentando la demanda de embalaje flexible.

La industria global del embalaje se enfrenta a crecientes presiones económicas para reducir los desechos no renovables, a medida que más y más naciones se mueven para limitar el uso comercial de productos a base de petróleo. Estados Unidos no es la excepción, y la acción de "botón caliente" de hoy es centrarse en este mercado emergente para el embalaje "socialmente responsable". En los últimos tiempos, los avances tecnológicos, especialmente en el área de bioderivados y biodegradables, están transformando la idea convencional de lo que representan el embalaje flexible.

Estudios de casos de la vida real que reflejan el auge de las tecnologías bioderivadas y biodegradables en el mercado de embalaje flexible.
En los últimos años, se han realizado una serie de nuevos lanzamientos de productos que involucran envases de bioplástico. La proliferación de películas bioplásticas continúa con ácido poliláctico (PLA), polihidroxialcanoatos (PHA) y poli (tereftalato de trimetileno) (PTMT) que muestran lo más prometedor en el lado de los materiales verdaderos de la ecuación, y películas de almidón termoplástico (TPS) en el lado del reemplazo de petróleo.


Braskem Green PE de Brasil ha logrado avances significativos en este último, y gran parte del PE consumido en Brasil proviene de materias primas de caña de azúcar cultivadas localmente. Braskem también está teniendo cierto éxito fuera de su región, ya que la gran panadería estadounidense Bimbo Bakeries USA recientemente cambió su bolsas Eureka! de pan orgánico de PE a base de petróleo a materiales a base de caña de azúcar de Braskem. Si bien estas bolsas tienen solo un 36% de base biológica, esto representa un cambio significativo, especialmente en un empaque que generalmente se considera de muy bajo costo.

Bemis Company, Inc. ha lanzado la película reciclable ultra clara Encore, una tecnología que combina material fácilmente reciclable con una transparencia atractiva, diseñada para ayudar a las BECs (Bienes Envasados para Consumo) a atraer a los consumidores de hoy en día al tiempo que logran los objetivos de sostenibilidad de sus negocios

“Los BECs pueden sentirse seguros con la película reciclable ultra clara Encore. Esta puede proporcionar la claridad y transparencia que demandan los compradores, y aún así funcionar con la mayoría de los equipos de fabricación estándar existentes ", explica John Wilson, gerente de mercado.

En comparación con las ofertas anteriores, esta nueva tecnología Bemis ofrece las ventajas de una bolsa parable estándar, con el beneficio adicional de una reciclabilidad mejorada. También puede incorporar funciones de conveniencia, como cremalleras de presión para cerrar. La película reciclable ultra clara Encore está hecha de polietileno y está diseñada para ser reciclada a través de los depósitos de las tiendas How2Recycle existentes. Esta tecnología ofrece beneficios de baja turbidez, buena rigidez y alto brillo. La película está actualmente disponible en múltiples mercados, incluidas las cápsulas de detergente para platos, alimentos y golosinas para mascotas, artículos de confitería y más.

Además, Taghleef Industries, Inc., ha creado una nueva generación de películas biodegradables bajo el nombre de Nativia. Las películas están hechas de bioresinas de PLA que reemplazan a plásticos como el polipropileno y el polietileno y se pueden usar en formas termosellables y biodegradables para productos de panadería, merienda y confitería, entre otros artículos.

El camino ecológico (verde) menos transitado hacia el embalaje sostenible de alimentos se ha vuelto cada vez más concurrido. Polysack, con sede en Israel, ha fabricado embalaje flexible desde 1974, aunque su enfoque en alimentos se limita a envoltorios de dulces y etiquetas de bebidas. Tadbik, otro productor de envases flexibles, utiliza materiales socialmente responsables, aunque no 100% reciclables.

Más allá de Israel, NatureWorks creó sus soluciones basadas Ingeo para reducir los niveles de ruido que han provocado una reacción violenta sobre las opciones compostables en el pasado, como las bolsas de bocadillos biodegradables "demasiado ruidosas" de Pepsi. La ronda única de financiación de NatureWorks de $ 150 millones supera con creces el total de $ 12 millones de TIPA: TIPA ha recaudado tres rondas de financiación, la última de las cuales es de $ 10 millones.

Otras compañías, como Bemis e Innovia Films, compiten directamente en envases flexibles, aunque TIPA colabora con Innovia en ciertos materiales. La gran cantidad de empresas de envases rígidos sostenibles llena aún más el espacio verde. El espacio verde competitivo también indica una demanda de opciones sostenibles. En un estudio, el 89% de los consumidores dijeron que preferirían comprar productos en paquetes que puedan reciclar.

Cómo las tendencias tecnológicas bioderivadas y biodegradables están avanzando en el mercado de envases flexibles.

1. Sostenibilidad:
La demografía cambiante y las preferencias de los consumidores están impulsando la demanda de soluciones más sostenibles, en envases y mucho más. La publicidad negativa alrededor de los anillos oceánicos y las playas llenas de plástico solo aumentan la urgencia de aumentar la capacidad de reciclaje, la recolección en la acera, las capacidades de clasificación y, finalmente, la innovación para aumentar la demanda de materiales reciclables.

La conversión de rígido a flexible, con sus enormes beneficios de sostenibilidad, ha sido una tendencia desde hace algún tiempo. Agregue a todo esto las oportunidades que resultan de soluciones de embalaje reciclable más rentables y tecnológicamente viables disponibles hoy en día, y la sostenibilidad está en la cima de la lista de todos.

Estamos en un punto único en la historia del embalaje flexible. Según la New Plastics Economy, los principales propietarios y minoristas de marcas, incluidos Danone, Mars, PepsiCo y Coca-Cola, y Walmart, están trabajando para alcanzar objetivos en torno a todos los envases reutilizables, reciclables o compostables, y estas iniciativas están acelerando el cambio a los envases flexibles reciclables.

2. Comercio electrónico (E-commerce):
Crecimiento en el comercio electrónico de envases flexibles relacionados con la personalización de aplicaciones. Los impulsores principales, como el embalaje "libre de frustración" y los "envíos en su propio contenedor" mejoran la experiencia del consumidor y van a conducir el embalaje flexible a aplicaciones donde no ha estado históricamente.

Estamos viendo cosas como el uso de envoltura retráctil sobre una caja de embalaje primario en lugar de una segunda caja, y productos tradicionalmente empacados en envases rígidos abisagrados y una caja de transporte secundaria cambiando a una bolsa fácil de abrir, resistente al abuso y a prueba de adulteraciones u otro formato de empaque primario

Los beneficios de sostenibilidad de los envases flexibles más livianos también entrarán en juego en el comercio electrónico. La conversión a un embalaje flexible puede reducir los costos de material, los costos de envío y aliviar los desafíos logísticos. Éstos eliminan los costos de la cadena de suministro para el minorista y el remitente y, a su vez, pueden reducir el precio minorista para el consumidor. Los productos que debían comercializarse para el entorno minorista no tienen el mismo requisito cuando se venden en línea, lo que permite diferentes formatos de paquetes y marcas.

3. Conversión de rígido a flexible:
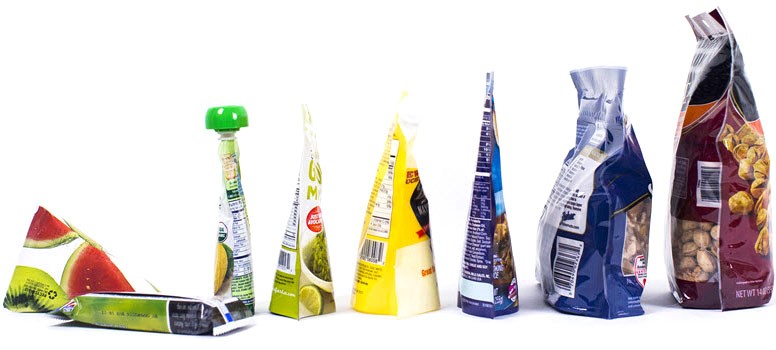
Hemos visto un crecimiento continuo en las bolsas parables como un reemplazo de los contenedores rígidos para reducir el contenido de material.

Conclusión
La mayoría de las soluciones de embalaje actuales se enmarcan en un modelo de economía lineal que implica "tomar, fabricar y desperdiciar". La base de un embalaje flexible sostenible o biodegradable radica en dar un gran salto hacia un modelo de economía circular: "tomar, fabricar, restaurar / recuperar y rehacer ".

Muchas grandes corporaciones han demostrado estar dispuestas a pagar ese precio. En particular, Schifter señaló que esfuerzos como PlantBottle de Coca-Cola, en su camino hacia ser 100% a base de plantas, y las botellas de plástico derivadas de la caña de azúcar de Procter & Gamble revelan un mercado creciente para envases flexibles de bioplasticos.

La mayoría de las empresas no operan con el presupuesto de Coca-Cola. Si bien estos grandes nombres tienen las billeteras para invertir en soluciones ecológicas, las empresas más pequeñas nunca podrían permitirse el lujo de TIPA o cualquier otra biotecnología. Las carteras de la mayoría de las empresas de producción a pequeña escala son esbeltas y deben cuidar su dinero.

Referencias
  • Biopolymers: Potential Biodegradable Packaging Material for Food Industry. (2014). Polymers for Packaging Applications, 153-171. doi:10.1201/b17388-10
  • Flexible Packaging Market Size, Share & Trends Analysis Report by Raw Material (Paper, Aluminum Foil, Plastics, Bioplastics), By Application (F&B, Pharmaceutical, Cosmetics), And Segment Forecasts, 2012 - 2022. (n.d.). Retrieved from https://www.grandviewresearch.com/industry-analysis/global-flexible-packaging-market
  • How TIPA's 100% biodegradable packaging plans to solve the food waste problem. (2015, July 01). Retrieved from https://www.geektime.com/2015/06/21/how-tipas-100-biodegradable-packaging-plans-to-solve-the-food-waste-problem/
  • The Future of Global Flexible Packaging. (n.d.). Retrieved from https://www.smitherspira.com/resources/2015/september/insight-four-key-trends-driving-flexible-packaging
  • Williams, H. (n.d.). How orange peel is inspiring a new alternative to plastic packaging. Retrieved from https://www.biobasedworldnews.com/clever-orange-peel-design-for-plant-based-packaging-imitates-nature-and-acts-as-compost-for-future-growth
Acerca del Autor
Taylor Welsh is a writer/programmer for AX Control, a Speedtronic reseller located in Fuquay Varina, North Carolina. Taylor has a degree in industrial engineering.

Paper, Film & Foil Converter
27 Noviembre 2018

Compuestos reforzados con fibra continua utilizados en la producción de automóviles a gran escala


Los compuestos Tepex reforzados con fibra continua de LANXESS se están utilizando en la producción a gran escala de varios componentes estructurales para un diseño automotriz liviano. La liviana carcasa del asiento trasero del Audi A8, desarrollada por Faurecia Automotive Seating y fabricada mediante el proceso de moldeo híbrido, creó un ahorro de peso del 45 por ciento en comparación con la chapa de acero.

Tradicionalmente, los asientos comparables a los del Audi A8 se han fabricado con carcasas metálicas atornilladas a una subestructura, un proceso que lleva mucho tiempo para soldar numerosas piezas individuales en varios pasos. Utilizando Tepex dynalite 102-RG600 (2) basada en poliamida 6 /47% y Durethan BKV30H2.0 poliamida 6 reforzada con fibra de vidrio corta, un material sobremoldeado también de LANXESS ofrece beneficios de resistencia, peso y reduce los costos de producción en comparación con los medios de fabricación tradicionales.

“La razón por la que se eligió nuestro material compuesto para esta estructura fue el hecho de que es aproximadamente un 45 por ciento más liviano que un diseño de metal comparable, pero también se puede producir de manera rentable, gracias al alto grado de integración funcional. También puede soportar las altas cargas mecánicas en un choque ", explicó Henrik Plaggenborg, jefe de Tepex Automotive en la unidad de negocios LANXESS High-Performance Materials (HPM).

Tilmann Sontag, gerente de proyectos del grupo Tepex Automotive de HPM, comentó sobre el nuevo proceso: “En el proceso de moldeo híbrido, por el contrario, se crea un componente listo para instalar en un solo paso del proceso. El producto compuesto semiacabado previamente contorneado y calentado se forma directamente en el molde de inyección para este propósito y está equipado con numerosas funciones mediante moldeo por inyección. Esto simplifica el montaje posterior y genera ahorros considerables en los costos de producción ”.

Además de las costillas reforzadas, la ranura de la tubería para asegurar la cubierta del asiento en su lugar, así como numerosos soportes, están integrados en el componente. Los sujetadores para fijar la carcasa del asiento también se inyectan directamente. "El armazón se puede ensamblar fácil y rápidamente sin tornillos usando los sujetadores y se puede volver a desmontar con fines de servicio", agregó Sontag.

Tepex dynalite se usa en otras aplicaciones a gran escala de diseño automotriz estructural liviano, tales como los extremos frontales, pedales de freno, componentes de paneles debajo de la carrocería, insertos estructurales de refuerzo para partes desmontables de la carrocería, así como soportes para la puerta y módulos electrónicos. LANXESS predice que el material compuesto se utilizará en el futuro para fabricar sistemas de asientos altamente complejos en conducción autónoma.

Kimberly Hoodin
Composite Manufacturing
12 Julio 2019

Petróleo crudo a productos químicos: ¿una oportunidad o una amenaza?

Para la mayoría de los refinadores de petróleo y productores de productos químicos, la necesidad de mejorar los márgenes y seguir siendo competitivos nunca ha sido mayor.

Para la mayoría de las refinerías de petróleo y productores de productos químicos, la necesidad de mejorar los márgenes y seguir siendo competitivos nunca ha sido mayor. Exceso de capacidad de refinación, los cambios en la regulación de la Organización Marítima Internacional (OMI), la amenaza de la demanda pico de petróleo en el sector del transporte, el creciente apetito por la materia prima petroquímica y un cambio en los patrones de demanda del producto impulsarán a los refinadores a repensar sus negocios. La integración de las refinerías con productos químicos se está convirtiendo en una estrategia importante de crecimiento para muchas empresas, pero no está exenta de riesgos.

Saudi Aramco está invirtiendo activamente en el sector químico, y se están planificando varios proyectos integrados de refinería y petroquímica en China a una escala aún no vista por la industria. ¿La integración creará valor a largo plazo? Las megatendencias del mercado están impulsando estrategias de integración química. La creciente presión sobre los refinadores por la transición energética y el fuerte crecimiento de la demanda tanto en los mercados de olefinas como de aromáticos, respaldados por la continua demanda mundial de productos plásticos y fibras sintéticas, son factores claves en el impulso de la integración.

El petróleo de esquisto de EUA revoluciona el mercado mundial del petróleo
El petróleo de esquisto continúa creciendo más rápido de lo esperado, llevando a la globalización de las exportaciones de crudo de EUA y, en última instancia, ejerciendo presión sobre los productores de petróleo en otros lugares. Las mezcla de crudos mas livianos también conduce a mayores rendimientos de destilados livianos para GLP, nafta y gasolina, lo que resulta en productos livianos más altos relevantes para la integración química. El aumento del petróleo de esquisto en EUA también ha impactado el precio del crudo Brent. La OPEP + está equilibrando el mercado mundial de crudo al reducir los suministros de crudo medio y pesado.

La demanda de petróleo para el transporte tendrá su pico a mediados de la década de 2030
La demanda de productos petroquímicos continúa creciendo, respaldada por el aumento de la urbanización y la mejora del nivel de vida. Ante la perspectiva de una disminución del uso del petróleo en el transporte, la industria petrolera está recurriendo a los productos petroquímicos como un área objetivo clave para el crecimiento futuro de la demanda de petróleo crudo a largo plazo.

Reglas de combustible de búnker de la OMI (Organización Marítima Internacional) distorsionan la cadena de valor del petróleo
A partir de 2020, los nuevos cambios regulatorios y requisitos medioambientales de la OMI tendrán un impacto material en la economía de casi todas las refinerías importantes. Los refinadores que sean flexibles y capaces de adaptarse sin grandes inversiones de capital estarán en la mejor posición para aprovechar estos cambios.

Mercado robusto para las olefinas
En contraste con el lento crecimiento de la demanda de petróleo, la demanda de productos petroquímicos ha crecido históricamente por encima de las tasas de crecimiento del PIB global. Los mercados de uso final para olefinas son robustos. Las fuertes tasas de crecimiento del polietileno y el polipropileno - que forman los componentes básicos esenciales de productos como bolsas plásticas, botellas plásticas y piezas de automóviles - se deben principalmente a la demanda de los consumidores de productos cotidianos a medida que mejoran los niveles de vida.

China es un importante motor de crecimiento. Durante al menos la próxima década, China mantendrá su posición dominante en la industria como el mayor productor y consumidor de la mayoría de los productos químicos, respaldada por el crecimiento en el poder de consumo de la clase media del país.

El auge del esquisto crea ventaja competitiva
La disponibilidad de materias primas de base de esquisto baratas ha permitido a EUA desarrollar capacidad química, con importantes inversiones en áreas como etileno, propileno, metanol y amoníaco.

La reacción violenta contra los plásticos de un solo uso presenta un riesgo significativo, pero no se espera que afecte materialmente la demanda en el corto plazo. Aunque claramente hay buenas intenciones detrás de los esfuerzos para frenar el uso de plásticos de un solo uso, los reemplazos de arreglo rápido no están disponibles. Se espera que el fuerte crecimiento de los productos petroquímicos, polímeros y fibras sintéticas continúe a largo plazo, particularmente dado que los plásticos de un solo uso representan una minoría de la demanda de la mayoría de los productos petroquímicos.

Mercado de los aromáticos
El continuo crecimiento robusto en la demanda de poliéster impulsa la inversión en aromáticos. El mundo continúa necesitando más suministro de paraxileno (PX) para satisfacer la creciente demanda de aplicaciones de fibra y embalaje en la cadena de valor del poliéster. Un producto muy rentable, no es fácil encontrar alternativas que coincidan con las economías de escala del poliéster. Por mucho, el plástico más reciclado, el poliéster tiene atributos clave que los propietarios de marcas seguirán valorando a medida que buscan alcanzar objetivos de reciclaje ambiciosos. PX está estrechamente relacionado con la industria de refinación, que suministra materias primas para la producción de aromáticos.

Una nueva ola de inversiones en aromáticos en China
Se planean varios mega sitios nuevos en China para la integración de la refinería a los productos petroquímicos. La magnitud de estas inversiones dará como resultado una sobrecapacidad aguda en los mercados de PX una vez que comiencen a operar a fines de 2019. A pesar de estos vientos en contra en el corto plazo, la perspectiva de demanda a largo plazo sigue siendo positiva para la cadena de valor del poliéster, y hay más inversiones probablemente necesarias en aromáticos.

La dinámica cambiante del mercado indica claramente que la integración entre refinación y productos químicos se está convirtiendo en una necesidad más que una elección. ¿Cómo se están adaptando las compañías petroleras y de refinación? ¿Cómo agrega valor el proceso?

El proceso de convertir las refinerías de petróleo que producen principalmente combustibles para el transporte en refinerías de petróleo que producen más materias primas petroquímicas agrega valor de varias maneras. Estos incluyen:
  • Costo reducido a través de flujos de procesos y actividades operativas compartidas. La integración brinda la oportunidad de maximizar los diferentes flujos de procesos que se pueden compartir e intercambiar entre una refinería y una unidad química, creando sinergias de costos.
  • Ingresos por productos. Los ingresos del producto pueden mejorarse mediante el intercambio de flujos intermedios. Por ejemplo, el hidrógeno, el cual es un subproducto del craqueador térmico, es muy valioso para una refinería.
  • Optimización de materias primas. Los sitios integrados tendrán la flexibilidad de cambiar los rendimientos de los productos entre refinación y productos químicos, dependiendo de dónde encuentren un mejor valor. Los refinadores no integrados y los productores petroquímicos tendrán menos flexibilidad, lo que los hará más vulnerables a los riesgos del mercado a la baja.
La integración agrega valor pero puede fluctuar
Los beneficios de la integración varían según el sitio, la elección de tecnología, la escala y una serie de otros factores. La integración también aumenta la complejidad de una operación. Para comprender completamente el valor que se crea, considere la competitividad del sitio integrado.

FIG. 1. Proyectos de refinería en China. Fuente: Wood Mackenzie.
Por ejemplo, muchas plantas aromáticas nuevas a gran escala que se integran con las refinerías en Asia son muy competitivas cuando solo se observa el costo de producción de PX. Sin embargo, algunos de estos activos están integrados con refinerías que no son competitivas. El riesgo es que después de 2020, cuando tanto los márgenes de refinación y PX son débiles, la economía de estos sitios podría volverse marginal o incluso negativa.

Convirtiendo los desafíos en oportunidades
Se espera que una nueva ola de capacidad de refinación en China comience a operar en 2020 (FIG. 1). Dos grandes proyectos de crudo a productos químicos - Hengli y Zhejiang PC, arrancarán en los próximos 12 meses.

¿Estos megaproyectos agregarán valor? Una vez construidos y operativos, estos complejos de crudo a productos químicos en China serán muy competitivos en función de los costos operativos. Aunque es probable que los márgenes se vean desafiados en los próximos 5 años, sitios como Hengli aún generarán un margen positivo.

Saudi Aramco apuesta por los productos químicos
Saudi Aramco planea invertir más de $ 100 mil millones en productos químicos durante la próxima década. La compañía convertirá 3 MM bpd de petróleo - casi un tercio de su producción - a productos químicos en los próximos 15 años. Su reciente anuncio de adquirir SABIC por $ 69 mil millones transformará a Saudi Aramco en una de las compañías químicas más grandes del mundo y brindará oportunidades para una mayor integración hacia adelante de los activos de SABIC.

Su potencial inversión en tecnología patentada de petróleo crudo a productos químicos permitirá a la compañía aprovechar al máximo los beneficios de la integración de refinación a productos químicos. Se destinan más de $ 20 mil millones para construir un complejo masivo de crudo a productos químicos que procesará crudo ligero árabe. La inversión intensiva en capital se centrará en rendimientos de materias primas químicas de más del 50% y potencialmente hasta el 70%.

El caso de la integración de refinación a productos químicos es claro
Los próximos años no serán los de siempre para los refinadores. Si bien la integración presenta numerosas oportunidades, no existe una opción única para todos. La estrategia correcta debe adaptarse a cada instalación, teniendo en cuenta aspectos específicos que incluyen oportunidades de productos, configuraciones y retorno de capital específico.

Las inversiones en integración no están exentas de riesgos. Un cambio masivo de refinación a productos petroquímicos podría dar lugar a una inversión excesiva en productos petroquímicos, con el riesgo de que esto erosione los márgenes de los productos petroquímicos en el futuro.

Con inversiones planificadas para los próximos 5 años, las nuevas capacidades de olefinas y aromáticos están entrando en línea más rápido que el crecimiento de la demanda.

¿Es posible que el mundo alcance el "pico de plástico"? La reacción violenta contra los plásticos de un solo uso podría reducir o causar un pico de crecimiento de la demanda petroquímica en algún momento en el futuro, aunque esto es un obstáculo a largo plazo.

Los autores

Gupta, S. - Wood Mackenzie, Singapur
Sushant Gupta tiene más de 15 años de experiencia en la industria energética, con un fuerte enfoque en las industrias de refinación, petróleo crudo y productos químicos. El Sr. Gupta es jefe del grupo de Asia de Wood Mackenzie, que es responsable del análisis de las tendencias y problemas clave en los mercados de petróleo y refinación, tanto a nivel regional como global. Es autor de varios informes de investigación y consultoría. Antes de unirse a Wood Mackenzie, el Sr. Gupta trabajó para Singapore Refining Co., donde adquirió una amplia experiencia en evaluación y compra de crudo, planificación de producción de refinería, economía de la refinería y planificación de suministro de productos. También tiene más de 3 años de experiencia con Schenectady International Group, un fabricante líder de productos petroquímicos en la India. Obtuvo una maestría de primera clase en ingeniería química de la Universidad Nacional de Singapur.

Xu, D. - Wood Mackenzie, Singapur
Darryl Xu se unió al equipo de investigación química de Wood Mackenzie en 2012, con una especialización en aromáticos. Simultáneamente maneja la investigación de benceno y PX en Asia, mientras desarrolla nuevos productos de investigación química y análisis. También contribuye en los estudios de investigación, consultoría privada y multicliente utilizando su experiencia en refinación e integración química. Comenzó su carrera en ExxonMobil Chemicals, asumiendo roles en ingeniería de procesos, inicio de proyectos y logística. Pasó varios años en la optimización y coordinación de ubicación, cubriendo materias primas y productos que van desde petróleo crudo y nafta hasta compuestos aromáticos y olefinas. El Sr. Xu obtuvo una licenciatura en ingeniería química de la Universidad Nacional de Singapur.


Gupta, S., Xu, D., Wood Mackenzie
Hydrocarbon Processing Magazine
Setiembre 2019

28 de septiembre de 2019

Poliolefinas: impacto de la guerra comercial en los plásticos más comunes del mundo

Debido a las crecientes tensiones comerciales entre EUA y China, el gobierno chino ha impuesto una serie de aumentos arancelarios recíprocos a las poliolefinas producidas en EUA importadas por China, incluidos el polietileno (PE) y el polipropileno (PP).

Debido a que el PE y el PP constituyen los plásticos más comunes del mundo por volumen, y China representa el mayor mercado mundial de poliolefinas, estos aranceles son significativos.

El polietileno se divide en tres categorías principales: polietileno de alta densidad (PEAD), polietileno de baja densidad lineal (PEBDL) y polietileno de baja densidad (PEBD). El 23 de agosto de 2018, China aumentó los aranceles sobre HDPE, LLDPE y PP en un 25% - un aumento que fue en adición al arancel preexistente de 6.5%. Este aumento arancelario limitó efectivamente a los productores estadounidenses la exportación de estos grados específicos de PE y PP a China. (El PEBD no se vio afectado inicialmente por las tarifas incrementales).

Las exportaciones de PP de EUA a China fueron pequeñas, sin generar un impacto significativo. Sin embargo, estos aranceles fueron particularmente problemáticos para los productores de PE de EUA porque coincidieron con el lanzamiento y el aumento de varias nuevas plantas de PE a escala mundial con sede en EUA. Estas nuevas plantas, que producen principalmente PEAD y PEBDL, se basan en gas etano barato. Ellos presumiblemente habían sido justificados y construidos con la expectativa de que una porción significativa de su producción se exportaría a China.

China representa aproximadamente la mitad del crecimiento mundial anual de estos materiales. Técnicamente, los productores de PE de EUA han mantenido una ventaja de costo de producción suficiente para enviar estos productos de manera rentable a China. Sin embargo, los aranceles impuestos ciertamente reducirían los márgenes en estas ventas, motivando a los productores estadounidenses a buscar mercados alternativos con márgenes más altos.

Las tensiones comerciales entre Estados Unidos y China hasta ahora han quedado sin resolver. Como resultado, China impuso una nueva ronda de aranceles recíprocos a partir del 1 de septiembre. Estos aranceles incluyen un 5% adicional sobre los productos de PEAD y PEBDL de EUA elevando efectivamente el arancel de estas resinas al 36.5%. Además, las resinas de PEBD, que anteriormente estaban excluidas de las tarifas incrementales, estaban sujetas a un arancel adicional del 10% a partir del 15 de diciembre. El nuevo arancel sobre las resinas de PEBD eleva el arancel total al 16.5%.

La adición de PEBD a las categorías arancelarias es significativa, ya que dos nuevas plantas de PEBD a escala mundial en EUA están programadas para lanzarse a fin de año.

A pesar de las tensiones comerciales prevalecientes, las exportaciones de PE de EUA han aumentado, en gran parte debido al arranque de una nueva capacidad de producción (ver Figura 1). 


IHS Markit anticipa el lanzamiento de casi 2.9 millones de TM de nueva capacidad de producción de PE en EUA durante 2019. Si bien gran parte de esta nueva capacidad recien esta por arrancar, los productores estadounidenses han registrado recientemente cuatro meses de volumen récord en relación con las exportaciones de PE. En 2017, los productores estadounidenses exportaron el 39% de su producción. En comparación, estimamos que los productores estadounidenses exportarán aproximadamente el 50% de su producción de 2019.

Aunque las exportaciones de PE de EUA están aumentando en volumen, los productores estadounidenses enfrentan desafíos sin precedentes con respecto a la optimización de los retornos de margen asociados con estas exportaciones. Con las tasas arancelarias cercanas al 40% y la competencia de los productores mundiales no afectados por los aranceles de la guerra comercial, los productores estadounidenses de poliolefinas están buscando mercados alternativos de mayor ganancia fuera de China.

El impulso para optimizar las ganancias de exportación ha resultado en un cambio en los patrones de comercio global. La tabla refleja el cambio en el flujo y el volumen de comercio de PE de EUA desde 2018, así como los volúmenes mensuales de comercio de PE de EUA despachados a varias regiones. Se basa en datos gubernamentales obtenidos del IHS Global Trade Atlas.


Los productores estadounidenses de PE han respondido a los aranceles redirigiendo las exportaciones originalmente destinadas a China hacia Europa y otros países del noreste de Asia, tales como Taiwán y Corea del Sur. Esta estrategia redujo las exportaciones estadounidenses de PE a China en un 42% hasta junio de este año, mientras que las exportaciones estadounidenses a Europa casi se duplicaron en comparación con el mismo período del año pasado. Para llenar el vacío dejado por los productores estadounidenses saliendo de China, los productores de PE del Medio Oriente están reduciendo los volúmenes de exportación a Europa y aumentando los volúmenes a China.

Si bien las exportaciones de EUA a América del Sur han mostrado un aumento de dos dígitos en comparación con el año pasado, se espera que las exportaciones a América del Sur crezcan en un porcentaje menor que otros destinos. Esto se debe al hecho de que los productores estadounidenses ya han establecido una gran participación de mercado en la región, y el crecimiento de la demanda interna en América del Sur palidece en comparación con las tasas de crecimiento en Asia.

La guerra comercial entre EUA y China no solo ha afectado los flujos comerciales y los mercados objetivo. También ha tenido un efecto negativo en la demanda y en los márgenes de producción. Si bien es difícil calcular el efecto preciso de la guerra comercial sobre la demanda de poliolefina, sabemos que la demanda de poliolefina siempre ha estado estrechamente vinculada al PIB. Como tal, cualquier disminución en el PIB impacta negativamente en la demanda de poliolefina.

Los economistas de IHS Markit han indicado que la guerra comercial probablemente representará una reducción de 0.2% a 0.3% en el PIB global en 2019. Por lo tanto, deberíamos esperar una disminución correspondiente en la demanda de poliolefina.

Los analistas de IHS Markit que operan en China informan que los compradores de resina en China desconfían de la potencial demanda y la disminución de los precios desde que se impusieron los aranceles. Por lo tanto, han limitado las compras a volúmenes "imprescindibles".

º La distorsión de los flujos comerciales y el reequilibrio del comercio global de PE debido a la guerra comercial también afectan negativamente los márgenes de los productores. Los productores estadounidenses de PE que han sido incentivados para trasladar los volúmenes de exportación a mercados alternativos fuera de China han asumido el papel de "creadores de precios" en lugar de "tomadores de precios".

Este cambio de personalidad se hizo necesario cuando los productores estadounidenses, a quienes se bloqueó efectivamente el acceso al mercado de China, se les exigió dividir y expandir su participación en mercados alternativos.

El análisis de IHS Markit sugiere que los márgenes de PE integrados para los productores estadounidenses se han reducido en hasta $ 200 por tonelada como resultado directo de la guerra comercial. La postura agresiva de los precios adoptada por los productores de EUA buscaban establecer o expandir su participación de mercado en mercados más pequeños han tenido un efecto en cascada.

La erosión del margen resultante probablemente no habría ocurrido si los productores de EUA hubieran seguido teniendo acceso ilimitado al mercado de China, dado que este es lo suficientemente grande como para acomodar el nivel expandido de exportaciones que de otro modo habrían venido de los Estados Unidos. Además, los saldos globales de oferta y demanda para 2019 para PE no indicaron una condición de sobreoferta significativa antes de la guerra comercial.

Salvo una resolución a corto plazo de la guerra comercial y una recuperación posterior de la economía global, podemos esperar una presión continua sobre la demanda de PE, los precios y los márgenes integrados.

Nick Vafiadis 
Vice President, Plastics,
IHS Markit Chemical & Energy
Insights 2019 Issue 3
www.ihsmarkit.com /insights

Dando vueltas alrededor del carbono

Mi correo esta semana incluía una entrega desde el futuro, en forma de una barra de jabón. El jabón se ve y huele normal, pero no lo es. Es mi primera compra de carbontech, es decir, el primer producto que compré que fue diseñado a partir de la contaminación por carbono que había sido capturada del aire. Espero que no sea la última, porque Carbontech puede convertirse en una industria de billones de dólares que ayuda a revertir el cambio climático. En el camino, se convertirá en un pilar de la economía circular, que, después de todo, se trata de crear valor a partir de los residuos.

Una forma de ver el cambio climático es decir que los aproximadamente 7 mil millones de humanos en la Tierra han arruinado el ciclo de carbono del planeta. Durante miles de millones de años, el carbono fluyó de un lado a otro entre los océanos, la atmósfera, los seres vivos, los suelos y las rocas.

Luego vino la revolución industrial. Desde entonces, hemos estado liberando más dióxido de carbono a la atmósfera que las plantas y los otros componentes del ciclo pueden absorber.

Necesitamos volver a equilibrar este ciclo si queremos evitar cambios catastróficos en nuestro clima. Reducir las emisiones es esencial, pero la última década ha demostrado que las reducciones no están ocurriendo en ningún sitio lo suficientemente rápido.

Aquí es donde entra en juego la circularidad. Si cinco sectores clave - acero, plástico, aluminio, cemento y alimentos - adoptaran prácticas circulares, se ahorrarían la friolera de 9 mil millones de toneladas de emisiones en 2050, según un nuevo informe de Ellen MacArthur Fundación. Si se agregan a la mezcla nuevos tipos de economías circulares basadas en el carbono, el ahorro podría ser mucho mayor.

El jabón es un ejemplo de una de esas nuevas economías. Incluye una sal hecha de dióxido de carbono capturado de los sistemas de calefacción. En este ciclo de carbono, el dióxido de carbono se extrae del aire que sale de las unidades de calefacción, se usa para hacer el jabón y, una vez que se usa el jabón para lavar, permanece encerrado en la sal, lo que es inofensivo. El fabricante, una compañía canadiense llamada CleanO2, ha instalado 10 unidades que, según dice, capturarán de 4 a 6 toneladas de dióxido de carbono cada año.

Hay un contenedor de transporte fuera del Instituto de Tecnología de Karlsruhe en Alemania que demuestra otro nuevo tipo de ciclo del carbono. Dentro del contenedor hay una máquina que absorbe dióxido de carbono y vapor de agua, que luego se separa en hidrógeno y monóxido de carbono. A partir de ahí, los gases se convierten en hidrocarburos útiles, como gasolina y diesel. Cuando se queman estos combustibles, se libera dióxido de carbono a la atmósfera, completando el ciclo. Si la máquina funciona con energía de cero carbono, esta básicamente saca combustible del aire - la última tecnología circular

Un par de advertencias antes de continuar. Este es un dispositivo piloto: Este no está a punto de alimentar tu próximo viaje por carretera, y mucho menos un vuelo de larga distancia. El mes pasado, el gerente del equipo del proyecto anunció que la máquina puede producir alrededor de 2.5 galones de combustible por día - suficiente para conducir un automóvil típico por alrededor de 96 km (60 millas). Lo que es más, la economía es incierta. En teoría, la máquina podría ampliarse para producir cantidades mucho mayores de gasolina, así como combustible para aviones. El desafío es encontrar una manera de hacerlo que no haga que los combustibles sean excesivamente caros.

Aún así, espero que el dispositivo Karlsruhe, como el jabón CleanO2, sea un paso hacia un futuro en el cual los plásticos, los combustibles e incluso los alimentos estén hechos de dióxido de carbono extraído del aire. Ya hay nuevas empresas que usan dióxido de carbono para crear todo, desde sustitutos del aceite de palma hasta suplementos de proteínas y vodka. (El nombre de esta industria - carbontech - fue acuñado por Carbon180, un grupo de expertos que ha liderado el camino hacia la promoción de las tecnologías, las cuales este estima que se puede utilizar para competir en los mercados mundiales por un valor de casi $ 6 billones).

Hay muchas cosas que no sabemos sobre la tecnología carbontech en este momento, incluida la pregunta que probablemente creará o destruirá el sector: ¿Pueden sus productos competir económicamente con los operadores de combustibles fósiles? Pero no hay duda de que vale la pena intentar que eso suceda. Un estudio de la tecnología encontró que para 2030 la industria carbontech podría estar consumiendo más de 7 mil millones de toneladas de dióxido de carbono, casi el 20 por ciento de las emisiones globales actuales causadas por la quema de combustibles fósiles. Al mismo tiempo, la industria crearía productos valiosos, empleos y retornos para los inversores. Ese es un futuro del que me gustaría saber más.

Jim Giles
VERGE Carbon Analyst
@jimgiles
CIRCULAR WEEKLY

27 Setiembre 2019

Completando el cuadro - Como la Economía trata el Cambio Climático V.3

Resumen Ejecutivo
La respuesta actual a la crisis climática global representa una imagen incompleta. Este documento argumenta que establecer una economía circular es un paso fundamental hacia el logro de los objetivos climáticos. Tal cambio nos lleva más allá de los esfuerzos para minimizar las emisiones en nuestro sistema lineal de extracción. Este ofrece una respuesta sistemática a la crisis al reducir las emisiones y aumentar la resiliencia a sus efectos.

Los beneficios incluyen el cumplimiento de otros objetivos, como la creación de ciudades más habitables, distribuir el valor más ampliamente en la economía y el fomento de la innovación. Estos atributos hacen que la economía circular sea un contribuyente potente para lograr la prosperidad sin carbono. El mundo se ha despertado con la crisis climática, cuyos efectos ya se están sintiendo. Las emisiones de gases de efecto invernadero que causan el cambio climático son un producto de nuestra economía extractiva de "tomar-hacer-desperdiciar", la cual depende de los combustibles fósiles y no administra los recursos a largo plazo.

Se necesita un cambio radical para poner al mundo en camino de lograr cero emisiones en 2050 para cumplir con el objetivo de 1.5 ° C establecido en el Acuerdo de París. Incluso si se cumple este objetivo, se proyecta que los costos para la economía mundial relacionados con el cambio climático alcanzarán los USD 54 billones para 2100 y aumentarán abruptamente con cada aumento de temperatura adicional. El incentivo para enfrentar el desafío es incuestionable. Hasta la fecha, los esfuerzos para hacer frente a la crisis se han centrado en una transición a las energías renovables, complementada por la eficiencia energética.

Aunque son cruciales y totalmente consistentes con una economía circular, estas medidas solo pueden abordar el 55% de las emisiones. El 45% restante proviene de la producción de automóviles, ropa, alimentos y otros productos que usamos todos los días. Estos no pueden pasarse por alto.

La economía circular puede contribuir a completar la imagen de reducción de emisiones al transformar la forma en que fabricamos y usamos productos. Para ilustrar este potencial, este documento demuestra cómo la aplicación de estrategias de economía circular en solo cinco áreas claves (cemento, aluminio, acero, plásticos y alimentos) puede eliminar casi la mitad de las emisiones restantes de la producción de bienes - 9.300 millones de toneladas de CO2e en 2050 - equivalente a reducir las emisiones actuales de todo el transporte a cero.

En la industria, esta transformación se puede lograr aumentando sustancialmente las tasas de uso de los activos, como edificios y vehículos, y reciclando los materiales utilizados para fabricarlos. Esto reduce la demanda de acero, aluminio, cemento y plásticos vírgenes y las emisiones asociadas con su producción. En el sistema alimenticio, el uso de prácticas de agricultura regenerativa y el diseño de residuos a lo largo de toda la cadena de valor sirven para secuestrar carbono en el suelo y evitar emisiones relacionadas con alimentos no consumidos y subproductos no utilizados.

Este documento además encuentra que la economía circular tiene el potencial de aumentar la resiliencia a los efectos físicos del cambio climático. Por ejemplo, al mantener los materiales en uso, las empresas pueden desacoplar la actividad económica del consumo de materias primas vulnerables a los riesgos climáticos y, por lo tanto, crear una mayor flexibilidad. En el sistema alimenticio, la agricultura regenerativa mejora la salud del suelo, lo que lleva, por ejemplo, a su mayor capacidad para absorber y retener agua, lo que aumenta la resiliencia contra las lluvias y sequías intensas.

Más investigación sobre el tamaño y la naturaleza de las oportunidades en esta área podría revelar un potencial aún mayor. Además de abordar las causas y los efectos del cambio climático, la economía circular puede ayudar a alcanzar otros Objetivos de Desarrollo Sostenible de la ONU, entre ellos el SDG12 (consumo y producción responsables). Se ha demostrado que el marco de la economía circular puede mejorar la calidad del aire, reducir la contaminación del agua y proteger la biodiversidad. Sus principios ofrecen a las empresas una serie de oportunidades de innovación que reducen los costos de materiales, aumentan la utilización de activos y responden a las demandas cambiantes de los clientes.

Juntos, estos atributos hacen un argumento convincente para ver la economía circular no solo como una opción a considerar en la búsqueda para cumplir con los objetivos climáticos, sino como un poderoso marco de soluciones para un futuro próspero. Lograr la transformación requerirá un esfuerzo concertado: ninguna organización puede hacerlo sola. Las instituciones internacionales pueden incluir a la economía circular en la agenda climática y darle el protagonismo que se le da a otras actividades importantes de reducción de emisiones, tales como la eficiencia energética y la reforestación.

Los gobiernos y las ciudades pueden entrelazar los principios de la economía circular en sus estrategias climáticas. Las empresas pueden agrandar oportunidades que simultáneamente crean valor de nuevas formas y responden al cambio climático. Los inversionistas pueden movilizar capital hacia empresas que reducen activamente el riesgo climático en sus carteras. Se está enfocando una imagen completa de una economía próspera y de cero emisiones: la misión ahora es hacerla realidad.

Resultados clave
Los esfuerzos de hoy para combatir el cambio climático se han centrado principalmente en el papel fundamental de la energía renovable y las medidas de eficiencia energética. Sin embargo, cumplir con los objetivos climáticos también requerirá abordar el 45% restante de las emisiones asociadas con la fabricación de productos. Una economía circular ofrece un enfoque sistémico y rentable para abordar este desafío. Este documento muestra que, cuando se aplica a cuatro materiales industriales clave (cemento, acero, plástico y aluminio), las estrategias de economía circular podrían ayudar a reducir las emisiones en un 40% en 2050. Cuando se aplica al sistema alimenticio, la reducción podría ascender al 49% en el mismo año . En general, tales reducciones podrían acercar las emisiones de estas áreas un 45% a sus objetivos de emisiones netas cero.

Completando el Cuadro: Abordando las Emisiones No Previstas


Completando el Cuadro
Como la Economía Circular Trata el Cambio Climático V.3
Ellen MacArthur Foundation (2019)
26 Setiembre 2019